Pagar uma faculdade particular pode exigir planejamento financeiro de vários anos.
Dependendo do curso e da instituição, entram no orçamento:
- matrícula;
- mensalidades;
- rematrículas;
- disciplinas adicionais;
- outros serviços educacionais contratados.
Por isso, algumas famílias e estudantes procuram alternativas ao pagamento mensal tradicional e pesquisam por:
consórcio para faculdade
ou
consórcio universitário.
Na prática, o enquadramento relevante é:
consórcio de serviços.
O Banco Central admite contratos de consórcio referenciados em:
serviço ou conjunto de serviços.
Isso pode permitir a utilização da carta para serviços educacionais, desde que:
- o contrato aceite essa finalidade;
- a instituição de ensino seja aceita como prestadora;
- o consorciado seja contemplado;
- a documentação exigida seja apresentada;
- a operação seja aprovada pela administradora.
O ponto mais importante é entender que:
a carta não funciona como uma conta bancária com dinheiro livre para pagar qualquer despesa universitária.
Normalmente, a administradora realiza o pagamento:
diretamente ao prestador do serviço escolhido pelo consorciado.
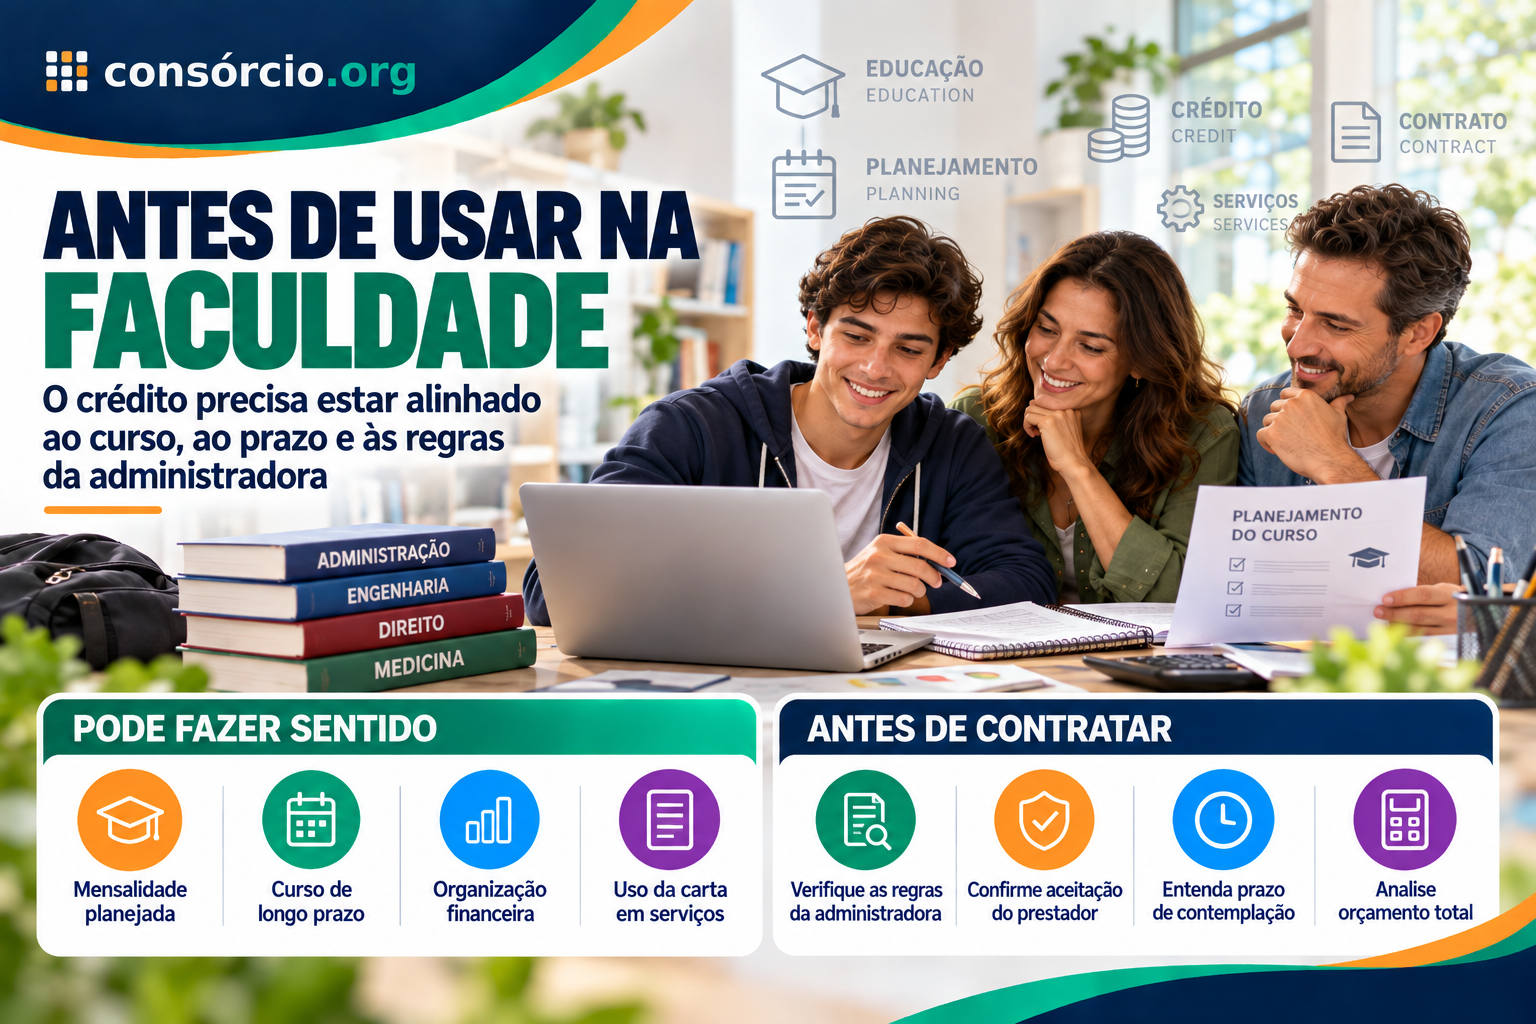
Por isso, antes de contratar, confirme:
“esta carta pode ser utilizada para pagar exatamente o curso e a instituição que pretendo contratar?”
Atualizado em 5 de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
Sim. Pode ser possível utilizar um consórcio de serviços para pagar faculdade ou outro serviço educacional.
O funcionamento básico é:
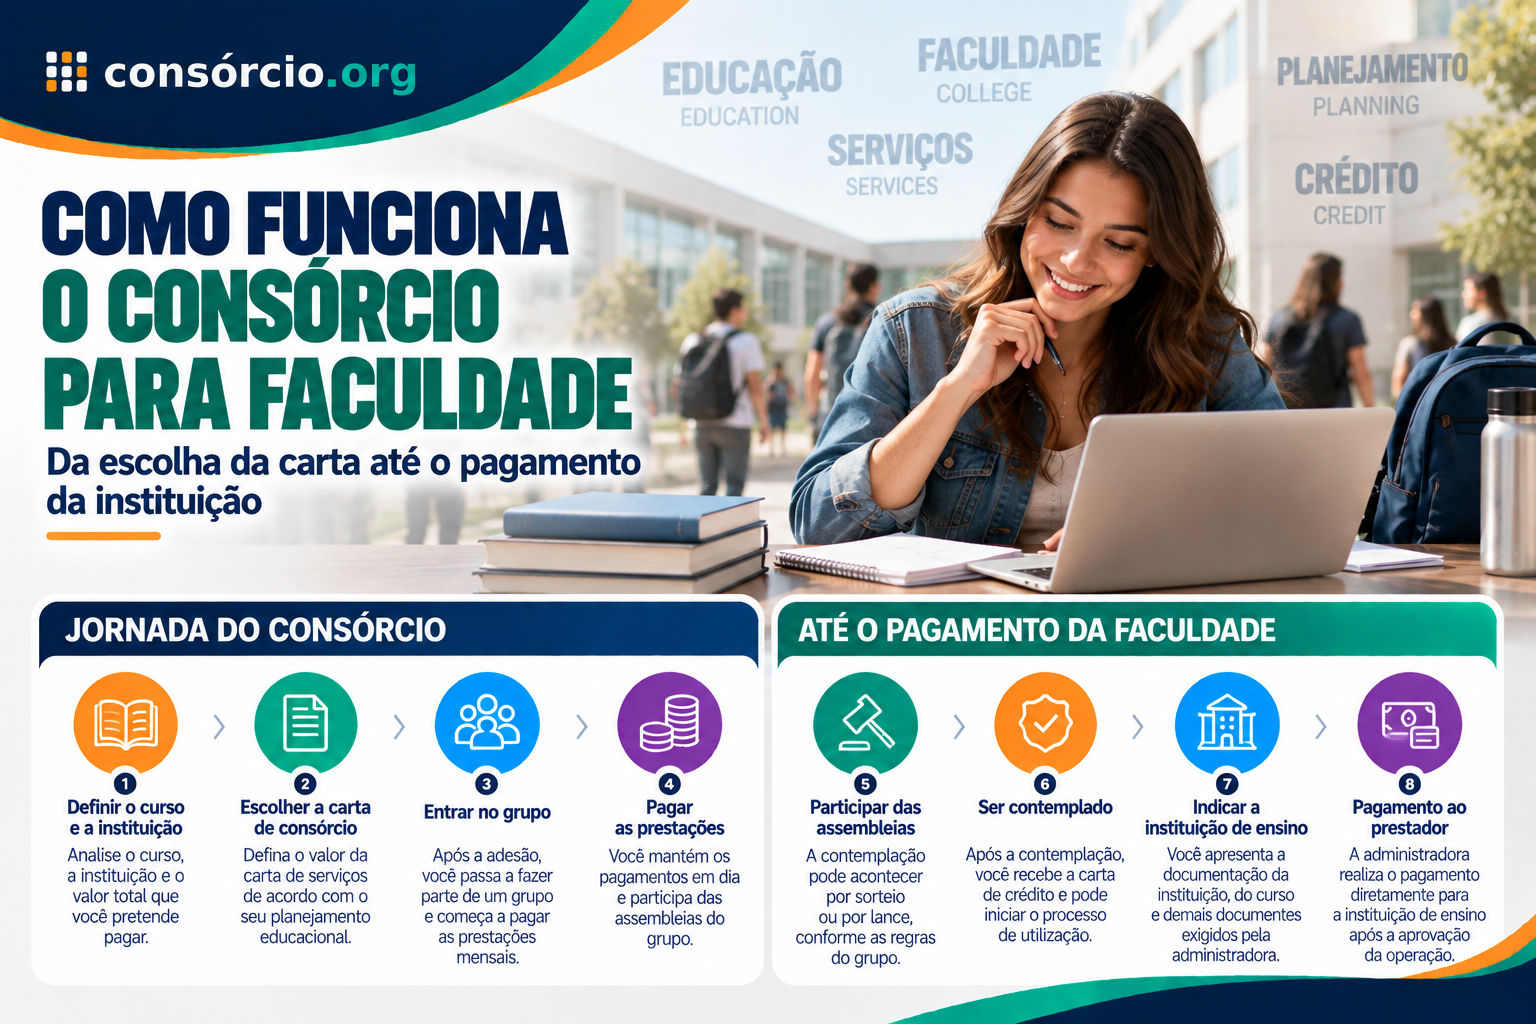
escolher a carta → entrar no grupo → pagar as prestações → participar das assembleias → ser contemplado por sorteio ou lance → indicar a instituição de ensino → apresentar documentos → utilizar o crédito.
Mas é importante corrigir alguns mitos.
Consórcio:
- não é poupança conjunta;
- não é investimento;
- não é financiamento;
- não garante contemplação em um mês específico;
- não entrega obrigatoriamente o valor em dinheiro para o estudante;
- não tem necessariamente apenas taxa de administração;
- não possui parcela obrigatoriamente fixa;
- não garante desconto na mensalidade;
- não permite presumir que qualquer dívida educacional anterior poderá ser quitada.
O Banco Central prevê que a administradora pague o serviço ao prestador depois da contemplação, das garantias quando aplicáveis e da apresentação dos documentos exigidos no contrato.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie carta, prazo, parcela e custos.
Neste artigo
- O que é consórcio universitário
- Em qual categoria ele entra
- Como funciona
- Posso pagar faculdade?
- Posso pagar curso técnico?
- Posso pagar pós-graduação?
- Posso pagar intercâmbio?
- Como escolher o valor da carta
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Como a faculdade recebe
- Recebo dinheiro na conta?
- Posso pagar mensalidades futuras?
- Posso quitar parcelas atrasadas?
- Posso quitar outro financiamento educacional?
- Consórcio tem juros?
- Quais custos existem
- A parcela pode mudar?
- Consórcio ou financiamento estudantil
- Quando pode fazer sentido
- Quando pode não fazer sentido
- Como escolher a administradora
- Checklist
- Perguntas frequentes
- Conclusão
O que é consórcio universitário?
É uma forma comercial de utilizar:
uma carta de consórcio de serviços para pagar serviços educacionais.
Não significa que exista uma categoria regulatória autônoma chamada:
“consórcio universitário”.
A categoria relevante é:
serviços.
O Banco Central possui inclusive dados específicos para o segmento de consórcios de serviços, o que confirma a existência dessa categoria dentro do Sistema de Consórcios.
Consórcio para faculdade é financiamento?
Não.
Financiamento
É:
uma operação de crédito.
Uma instituição antecipa recursos e o cliente assume:
- dívida;
- juros;
- encargos;
- prazo.
Consórcio
É:
autofinanciamento coletivo.
O participante entra em um grupo e precisa ser contemplado:
- por sorteio;
- por lance.
Portanto:
consórcio e financiamento estudantil funcionam de formas diferentes.
Consórcio para faculdade é investimento?
Não.
Esse é outro ponto que precisa ser corrigido.
Consórcio não é:
- investimento;
- aplicação financeira;
- poupança;
- fundo de educação.
Ele é:
um sistema de autofinanciamento coletivo para aquisição de bens ou serviços.
Consórcio é uma poupança conjunta?
Não.
Essa expressão pode ajudar a explicar superficialmente a ideia de contribuição coletiva, mas:
é imprecisa.
Uma poupança é:
uma aplicação financeira.
O consórcio possui:
- grupo;
- fundo comum;
- taxa de administração;
- contemplação;
- regras contratuais;
- finalidade específica.
Por isso:
não deve ser apresentado como “todo mundo guarda dinheiro junto”.
Como funciona o consórcio para faculdade?
O processo pode ser dividido em etapas.
1. Defina o curso
Primeiro descubra:
- instituição;
- duração;
- mensalidade;
- matrícula;
- reajustes previstos;
- custo estimado.
2. Defina o objetivo da carta
Você pode querer:
- pagar um semestre;
- pagar um ano;
- cobrir parte do curso;
- financiar um serviço educacional específico.
3. Escolha uma carta de serviços
Confirme:
que serviços educacionais são aceitos.
4. Entre no grupo
Depois da adesão:
começam as obrigações previstas no contrato.
5. Pague as prestações
O valor pago alimenta:
a estrutura financeira do grupo.
6. Participe das assembleias
A contemplação pode ocorrer:
- por sorteio;
- por lance.
7. Seja contemplado
A contemplação atribui:
o direito ao crédito.
8. Indique a instituição
O consorciado precisa informar:
- prestador;
- serviço;
- condições de pagamento;
- documentação.
9. A administradora realiza o pagamento
A regulamentação determina que a administradora efetue o pagamento:
diretamente ao prestador do serviço escolhido, após o cumprimento das condições contratuais.
Posso usar consórcio para faculdade?
Pode ser possível.
O ponto central é:
o contrato estar referenciado em serviço e a administradora aceitar o serviço educacional apresentado.
Antes de contratar, pergunte:
“esta carta pode pagar graduação nesta instituição?”
Não dependa apenas:
da conversa comercial.
Peça:
confirmação contratual.
Posso pagar universidade particular?
Pode haver possibilidade se:
a instituição puder ser apresentada como prestadora do serviço e a administradora aceitar a operação.
Confirme:
- CNPJ;
- forma de pagamento;
- documentação;
- períodos letivos abrangidos.
Posso pagar faculdade pública?
Em uma universidade pública sem cobrança de mensalidade:
não existe mensalidade para a carta pagar.
Mas podem existir outros serviços educacionais pagos:
- especializações;
- cursos de extensão;
- programas específicos.
Cada operação precisa:
ser analisada individualmente.
Posso pagar curso técnico?
Pode haver possibilidade.
Curso técnico é:
serviço educacional.
Mas a carta precisa:
aceitar a operação e o prestador.
Posso pagar pós-graduação?
Pode haver possibilidade para:
- especialização;
- MBA;
- outros cursos.
Confirme:
a finalidade da carta antes da adesão.
Posso pagar mestrado ou doutorado?
Se houver cobrança por serviço educacional e a operação for:
compatível com o contrato, pode haver possibilidade.
Não presuma:
aceitação automática de qualquer curso.
Posso usar para curso de idiomas?
Pode haver possibilidade.
Mas esse uso deve ser:
confirmado com a administradora.
Posso usar para intercâmbio?
Pode haver possibilidade para:
serviços educacionais compatíveis.
Mas intercâmbio normalmente envolve vários componentes:
- escola;
- passagem;
- hospedagem;
- seguro;
- agência;
- alimentação.
Uma única carta não deve ser presumida como:
capaz de pagar automaticamente todos esses itens.
Como escolher o valor da carta?
Faça uma estimativa realista.
Exemplo didático
Mensalidade:
R$ 1.500
12 meses:
R$ 18 mil
Matrícula e outras taxas:
R$ 2 mil
Total estimado:
R$ 20 mil
Nesse exemplo, uma carta de:
R$ 10 mil
não cobriria o período inteiro.
Valores apenas ilustrativos.
Posso contratar uma carta para pagar o curso completo?
Pode haver essa intenção.
Mas um curso de:
- quatro anos;
- cinco anos;
- seis anos;
pode sofrer:
reajustes durante o período.
Portanto, não basta multiplicar:
mensalidade de hoje × número de meses.
Considere:
- reajustes;
- mudanças curriculares;
- novas disciplinas;
- taxas.
A faculdade pode ficar mais cara antes da contemplação?
Sim.
O preço do serviço educacional pode:
mudar.
A carta também pode ser atualizada conforme:
a regra prevista no contrato.
Mas essas duas variações:
não precisam ser idênticas.
A carta acompanha o reajuste da mensalidade?
Não necessariamente.
Se o contrato utiliza:
um índice de atualização
e a faculdade aumenta:
por outro critério, pode surgir diferença.
Por isso:
faça margem no planejamento.
Como funciona a contemplação?
A contemplação é:
a atribuição do crédito.
Ela acontece:
- por sorteio;
- por lance.
O Banco Central trata as cotas de serviços como podendo estar:
contempladas por lance ou sorteio.
Existe uma carta sorteada todo mês?
Não use essa afirmação como:
regra universal.
A quantidade de contemplações depende:
- dos recursos disponíveis;
- do regulamento;
- da situação do grupo.
Não é correto afirmar:
“a administradora sorteia uma carta por mês”.
O sorteio é feito com globo e bolinhas?
Pode existir alguma mecânica específica.
Mas não use:
“globo cheio de bolinhas”
como explicação universal.
Cada administradora pode adotar:
método previsto no regulamento.
O importante é:
o critério estar definido no contrato.
Posso ser contemplado no primeiro mês?
Pode.
Mas também pode:
demorar.
Não existe:
data garantida.
Por isso, consórcio combina melhor quando:
o serviço não precisa ser pago imediatamente.
Posso contar com a carta para começar a faculdade no próximo semestre?
Não é prudente.
Se a matrícula precisa ser paga:
em data fixa, a incerteza da contemplação pode prejudicar o planejamento.
Considere:
outras formas de pagamento para datas obrigatórias.
Como funciona o lance?
O lance é:
uma oferta para disputar contemplação antecipada.
As regras variam conforme:
o grupo.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- critérios de desempate.
O maior lance sempre vence?
Não existe:
essa regra universal.
Veja:
o regulamento.
Lance é antecipar parcelas?
Não exatamente.
O lance vencedor pode:
amortizar obrigações futuras, conforme as condições do grupo.
Mas simplesmente antecipar pagamentos:
não equivale automaticamente a dar um lance.
O que é lance embutido?
É utilizar:
parte da própria carta
como oferta.
Isso reduz:
o crédito disponível para a faculdade.
Exemplo
Carta:
R$ 20 mil
Lance embutido:
R$ 5 mil
Crédito restante:
R$ 15 mil
Se o serviço educacional custa:
R$ 20 mil,
será necessário:
complementar R$ 5 mil.
Lance embutido faz sentido para faculdade?
Depende.
Ele pode ajudar a disputar:
uma contemplação antecipada.
Mas reduz:
o valor disponível para pagar o curso.
Em educação, isso precisa ser analisado com cuidado porque:
o serviço pode ter valor fixado por semestre ou ano.
Quando sou contemplado recebo o dinheiro?
Não normalmente como:
dinheiro livre na conta.
Esse é um dos principais erros do texto antigo.
A Resolução BCB nº 285 determina que a administradora realize o pagamento:
diretamente ao prestador do serviço escolhido pelo consorciado.
Isso ocorre depois de:
- comunicação formal;
- identificação do prestador;
- definição do serviço;
- apresentação dos documentos;
- cumprimento de garantias, se aplicáveis.
Então não recebo R$ 10 mil para pagar como quiser?
Não como regra.
Se sua carta é de:
R$ 10 mil,
isso não significa:
R$ 10 mil livres na conta bancária no dia da contemplação.
A utilização deve seguir:
a finalidade contratual.
Existe alguma hipótese de receber dinheiro?
Sim, mas é:
uma situação específica.
A regulamentação permite receber o crédito em espécie ou transferência para conta própria após:
180 dias da contemplação
se:
- o crédito ainda não tiver sido utilizado;
- todas as obrigações com o grupo e a administradora estiverem quitadas.
Isso não deve ser apresentado como:
funcionamento normal de um consórcio universitário.
Como a faculdade recebe?
Depois da contemplação, a administradora pode exigir:
- identificação da instituição;
- CNPJ;
- contrato educacional;
- valor;
- período;
- condições de pagamento.
Depois da aprovação:
o pagamento é realizado ao prestador.
Posso escolher a faculdade?
Em regra, contratos de serviço permitem escolher:
o prestador do serviço, respeitada a categoria contratada.
A regulamentação anterior e a atual preservam:
essa liberdade dentro da categoria.
Mas a instituição precisa:
atender às exigências documentais.
Posso pagar várias mensalidades de uma vez?
Pode haver possibilidade de estruturar:
um período de serviço educacional.
Por exemplo:
- semestre;
- ano;
- módulo.
Mas isso depende:
da forma como a faculdade cobra e da forma como a administradora aceita a operação.
Posso pagar mensalidades futuras?
Pode haver possibilidade quando:
elas integram o serviço contratado e a operação é formalizada.
Não presuma que a administradora permitirá simplesmente:
depositar todo o crédito como saldo antecipado na universidade.
Confirme:
como funciona o pagamento do período futuro.
Posso negociar desconto à vista com a faculdade?
Pode existir:
desconto comercial.
Mas não existe:
garantia de desconto.
A instituição pode:
- conceder;
- não conceder;
- oferecer condição específica.
Por isso, não escreva:
“o consórcio normalmente garante desconto à vista”.
Posso quitar mensalidades atrasadas?
Não trate como automático.
Existe diferença entre:
contratar um serviço educacional
e:
quitar dívida vencida.
Uma dívida anterior pode ter:
- encargos;
- parcelamento;
- natureza contratual diferente.
Antes de contratar, pergunte:
“esta carta pode ser utilizada para quitar mensalidades já vencidas?”
Posso quitar outro parcelamento da faculdade?
Também não deve ser presumido.
O Banco Central admite, em determinadas condições, a quitação total de:
financiamento de titularidade do consorciado relacionado a bem ou serviço que poderia ser adquirido com a carta.
Mas um:
parcelamento direto de mensalidade com a universidade
não é necessariamente:
um financiamento no sentido regulatório.
Por isso, o texto antigo não deve afirmar:
“receba a carta e quite qualquer parcelamento estudantil existente”.
Posso quitar financiamento estudantil?
Pode haver possibilidade em situações específicas se a operação se enquadrar:
nas regras para quitação de financiamento relativo a serviço compatível.
Mas isso precisa ser:
confirmado previamente com a administradora.
Não use:
FIES ou outro financiamento educacional como exemplo automático
sem verificar a estrutura jurídica da operação.
Consórcio universitário tem juros?
Consórcio não funciona com:
juros remuneratórios típicos de financiamento.
Mas isso não significa:
custo zero.
Quais custos existem?
A prestação pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras obrigações previstas.
Por isso:
“sem juros” não significa “sem custo”.
Só pago taxa de administração?
Não necessariamente.
Esse é outro erro do texto antigo.
Podem existir:
- fundo de reserva;
- seguro;
- outros componentes contratuais.
Compare:
o custo total.
A parcela seria simplesmente R$ 10 mil dividido por 24?
Não.
Esse exemplo do texto antigo é:
simplificado demais e pode induzir ao erro.
Carta:
R$ 10 mil
Prazo:
24 meses
não significa automaticamente:
R$ 416,66 por mês + taxa.
A prestação depende:
- fundo comum;
- taxa de administração;
- prazo;
- fundo de reserva;
- seguro;
- regras de atualização.
Por isso, utilize:
a proposta real da administradora.
A parcela é fixa?
Não necessariamente.
O crédito e a prestação podem:
ser atualizados conforme o contrato.
Se o grupo dura vários anos:
isso pode alterar significativamente o orçamento.
Consórcio é sempre mais barato que financiamento estudantil?
Não.
A comparação deve considerar:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- tempo de espera;
- eventual lance.
Financiamento
- juros;
- encargos;
- prazo;
- CET, quando aplicável.
E existe outro fator:
quando o dinheiro precisa estar disponível.
Consórcio ou financiamento para faculdade?
| Critério | Consórcio de serviços | Financiamento estudantil |
|---|---|---|
| Estrutura | Autofinanciamento coletivo | Operação de crédito |
| Uso do recurso | Após contemplação | Conforme aprovação |
| Data de acesso | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa lógica | Podem existir |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Prestador | Conforme categoria e aprovação | Conforme produto |
| Urgência | Menor aderência | Pode atender início imediato |
| Custo total | Precisa ser calculado | Precisa ser calculado |
Quando o consórcio para faculdade pode fazer sentido?
Pode entrar na comparação quando:
- o curso começa no futuro;
- existe flexibilidade de data;
- a família quer planejar antecipadamente;
- a parcela cabe no orçamento;
- o custo total é competitivo;
- a carta aceita o serviço educacional pretendido.
Exemplo
Uma família pretende ajudar um filho:
que ainda está no Ensino Médio.
A faculdade começa:
daqui a alguns anos.
Nesse cenário:
a falta de urgência pode tornar o consórcio mais compatível com o planejamento.
Mas isso continua sem garantir:
contemplação exatamente antes do início da graduação.
Os pais podem contratar para o filho?
Pode existir essa possibilidade, dependendo:
da estrutura contratual e de quem será o titular da cota e do serviço.
Confirme:
- titularidade;
- beneficiário;
- prestador;
- documentos.
Não presuma:
que a carta de uma pessoa possa pagar automaticamente serviço contratado por outra.
O estudante pode contratar em seu próprio nome?
Pode, desde que:
cumpra os requisitos da administradora.
A capacidade de pagamento também precisa:
ser considerada.
Preciso ter renda?
A administradora pode avaliar:
a capacidade de pagamento.
Não entre em um plano apenas porque:
a primeira parcela parece baixa.
Considere:
todo o período.
Quando pode não fazer sentido?
Pode ser menos adequado quando:
- a matrícula vence agora;
- você precisa do dinheiro imediatamente;
- depende de data certa;
- a mensalidade não cabe junto com a prestação;
- o serviço educacional não é aceito;
- outra alternativa custa menos.
Um estudante já matriculado deve contratar consórcio?
Depende.
Se ele já precisa pagar:
mensalidades todos os meses, pode ter que manter:
- mensalidade;
- prestação do consórcio;
ao mesmo tempo enquanto:
não é contemplado.
Isso pode causar:
pressão no orçamento.
Então posso pagar duas obrigações ao mesmo tempo?
Pode acontecer.
Esse é um risco importante.
Imagine:
Mensalidade:
R$ 1.500
Prestação do consórcio:
R$ 600
Enquanto não for contemplado:
o orçamento mensal pode chegar a R$ 2.100, além dos demais gastos.
Valores apenas ilustrativos.
Vale contratar durante a faculdade para quitar depois?
Somente se:
o fluxo financeiro fizer sentido.
Não é adequado sugerir:
assumir uma nova obrigação apenas esperando contemplação futura.
Faça a conta:
antes de contratar.
Consórcio para faculdade é garantia de economia?
Não.
Pode existir situação em que:
o custo total seja competitivo.
Mas não existe:
economia garantida.
Compare:
- desconto direto da faculdade;
- bolsas;
- parcelamentos;
- financiamento;
- recursos próprios;
- consórcio.
Posso usar bolsa e consórcio juntos?
Pode haver possibilidade.
Se a bolsa reduz:
o valor do serviço, a carta pode ser dimensionada:
para o valor restante.
Mas a estrutura de pagamento precisa:
ser aceita pela administradora e pela instituição.
Como escolher uma administradora?
Confira autorização no Banco Central
Esse é:
o primeiro passo.
Confirme a carta de serviços
Não basta a empresa oferecer:
consórcio de automóveis ou imóveis.
Confirme educação
Pergunte especificamente:
“esta carta pode pagar graduação, pós-graduação ou curso técnico?”
Confirme o prestador
Pergunte:
“posso escolher minha universidade?”
Leia o contrato
Verifique:
- prazo;
- custos;
- reajuste;
- sorteio;
- lance;
- uso do crédito.
Não aceite contemplação prometida
Não existe:
garantia de data.
O que perguntar antes de contratar?
- Esta é uma carta de serviços?
- Posso pagar graduação?
- Posso pagar pós-graduação?
- Posso pagar curso técnico?
- Posso escolher a instituição?
- Posso pagar várias mensalidades?
- Posso pagar um semestre inteiro?
- Posso pagar um ano?
- Posso pagar mensalidades futuras?
- Posso pagar matrícula?
- Posso pagar parcelas vencidas?
- Posso quitar financiamento educacional?
- O prestador recebe diretamente?
- Quais documentos a faculdade precisa fornecer?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a parcela inicial?
- Como a carta é atualizada?
- Como a prestação é reajustada?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Quais garantias podem ser exigidas?
- O que acontece se o curso ficar mais caro?
- O que acontece se eu desistir?
- Posso transferir a cota?
Tabela para comparar planos
| Item | Plano A | Plano B |
|---|---|---|
| Carta de serviços | Confirmar | Confirmar |
| Faculdade aceita | Confirmar | Confirmar |
| Pós-graduação | Confirmar | Confirmar |
| Curso técnico | Confirmar | Confirmar |
| Prazo | Conferir | Conferir |
| Parcela inicial | Conferir | Conferir |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Seguro | Conferir | Conferir |
| Regra de reajuste | Conferir | Conferir |
| Lance livre | Conferir | Conferir |
| Lance fixo | Conferir | Conferir |
| Lance embutido | Conferir | Conferir |
| Mensalidades futuras | Confirmar | Confirmar |
| Quitação de financiamento | Confirmar | Confirmar |
Checklist financeiro
- Sei quanto custa o curso?
- Considerei matrícula?
- Considerei reajustes?
- Sei quanto quero cobrir com a carta?
- A parcela cabe no orçamento?
- Posso pagar faculdade e consórcio simultaneamente enquanto aguardo?
- Tenho margem para aumentos?
- Comparei bolsa?
- Comparei desconto direto?
- Comparei parcelamento?
- Comparei financiamento?
- Posso esperar pela contemplação?
Checklist do consórcio
- A administradora é autorizada pelo Banco Central?
- A carta é de serviços?
- Educação é aceita?
- A instituição pretendida pode receber?
- Sei como o pagamento é feito?
- Sei o valor da carta?
- Sei o prazo?
- Conheço a parcela inicial?
- Sei que ela pode mudar?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Entendi o sorteio?
- Sei que não existe necessariamente uma carta sorteada por mês?
- Entendi o lance?
- Entendi o lance embutido?
- Sei que ele reduz o crédito?
- Sei que a carta não é dinheiro livre?
- Entendi os documentos exigidos?
- Li contrato e regulamento?
Perguntas frequentes
Existe consórcio para faculdade?
Pode existir comercialmente com esse nome.
Na prática, normalmente utiliza:
consórcio de serviços.
Consórcio universitário é uma modalidade própria?
Não necessariamente.
A categoria relevante é:
serviços.
Posso pagar graduação com consórcio?
Pode ser possível se:
o contrato e a administradora aceitarem o serviço educacional.
Posso pagar faculdade particular?
Pode haver possibilidade.
Confirme:
a instituição e a forma de pagamento.
Posso pagar pós-graduação?
Pode haver possibilidade.
Posso pagar curso técnico?
Pode haver possibilidade.
Consórcio para faculdade é investimento?
Não.
Consórcio é poupança conjunta?
Não.
É:
autofinanciamento coletivo.
Recebo o dinheiro quando sou contemplado?
Normalmente não como:
dinheiro livre.
A administradora paga:
o prestador do serviço.
A faculdade recebe diretamente?
Essa é a estrutura normal prevista para:
pagamento do prestador.
Posso escolher a faculdade?
Em regra, dentro da categoria contratada:
existe liberdade de escolha do prestador.
Posso pagar várias mensalidades?
Pode haver possibilidade.
Confirme:
como a operação será estruturada.
Posso quitar mensalidade atrasada?
Não trate como automático.
Confirme:
com a administradora.
Posso quitar outro financiamento estudantil?
Pode haver possibilidade em situações compatíveis com:
as regras para quitação de financiamento de serviço, mas não é automático.
Posso ser contemplado no primeiro mês?
Pode.
Mas:
não existe garantia.
Existe um sorteado por mês?
Não existe:
essa regra universal.
O sorteio é sempre com bolinhas?
Não.
A mecânica depende:
do regulamento.
Lance garante contemplação?
Não.
Lance embutido reduz minha carta?
Sim.
Depois de contemplado continuo pagando?
Sim, se ainda existirem:
obrigações da cota.
Consórcio universitário tem juros?
Não funciona com:
juros remuneratórios típicos de financiamento.
Só existe taxa de administração?
Não necessariamente.
A parcela é simplesmente a carta dividida pelo prazo?
Não.
A prestação pode ter:
outros componentes.
A parcela é fixa?
Não necessariamente.
Consórcio é sempre mais barato que financiamento?
Não.
Compare:
o custo total.
Posso contratar antes de meu filho entrar na faculdade?
Pode ser uma estratégia de planejamento.
Mas:
não garante contemplação exatamente na data da matrícula.
Posso contratar durante a faculdade?
Pode.
Mas cuidado para não acumular:
mensalidade + prestação do consórcio
sem capacidade financeira suficiente.
Consórcio para faculdade vale a pena?
Depende.
Pode entrar na comparação quando:
- a necessidade é futura;
- você consegue esperar;
- a carta aceita educação;
- a parcela cabe no orçamento;
- os custos são competitivos.
Pode ter menor aderência quando:
- a matrícula precisa ser paga imediatamente;
- a data é rígida;
- você não consegue manter duas obrigações enquanto espera;
- existe outra alternativa mais adequada.
Conclusão
O chamado consórcio para universitário ou consórcio para faculdade pode funcionar por meio:
de uma carta de consórcio de serviços.
O Banco Central reconhece formalmente:
o segmento de serviços
dentro do Sistema de Consórcios.
Depois da contemplação, a regulamentação determina que a administradora realize:
o pagamento ao prestador do serviço escolhido
após o cumprimento das condições e entrega da documentação.
Por isso, não é correto explicar:
“você é sorteado e recebe R$ 10 mil na mão para pagar a faculdade”.
O processo é mais próximo de:
curso → orçamento → carta de serviços → grupo → contemplação → instituição → documentação → pagamento.
O texto antigo também precisava de várias correções.
Consórcio:
- não é poupança conjunta;
- não é investimento;
- não é financiamento;
- não possui obrigatoriamente uma contemplação por mês;
- não usa necessariamente sorteio com globo e bolinhas;
- não entrega automaticamente dinheiro ao contemplado;
- não permite calcular a parcela apenas dividindo carta por prazo;
- não possui somente taxa de administração em todos os casos;
- não garante desconto da universidade;
- não permite presumir que qualquer dívida estudantil anterior possa ser quitada.
Também existe um risco específico em educação:
o calendário acadêmico não espera pela contemplação.
Se a faculdade exige matrícula:
em fevereiro
e sua cota ainda não foi contemplada:
você precisará de outra forma de pagamento.
Por isso, consórcio de serviços tende a combinar melhor com:
planejamento antecipado e flexível
do que com:
uma despesa educacional urgente.
Antes de contratar, faça duas perguntas.
Para a administradora:
“esta carta pode pagar exatamente este curso nesta instituição?”
Para seu orçamento:
“se eu ainda não for contemplado, consigo continuar pagando a faculdade e o consórcio ao mesmo tempo?”
Essas respostas ajudam a evitar:
uma carta inadequada e um orçamento apertado.
Quer comparar cartas de serviços? Simule seu consórcio e avalie crédito, prazo, parcela e custos antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 5 de outubro de 2026, com base nas regras vigentes do Banco Central do Brasil para o Sistema de Consórcios.
As fontes oficiais indicam que:
- existe segmento específico de consórcios referenciados em serviços;
- o crédito contemplado pode ser utilizado para serviço compatível com a categoria contratada;
- a administradora deve pagar o prestador do serviço escolhido depois do cumprimento das condições previstas;
- o contemplado precisa identificar formalmente o prestador, o serviço e as condições de pagamento;
- existe hipótese específica de recebimento em espécie após 180 dias da contemplação, se o crédito não tiver sido utilizado e todas as obrigações estiverem quitadas;
- a regulamentação prevê, em situações compatíveis, quitação total de financiamento relativo a bem ou serviço que poderia ser adquirido com a carta.
Este conteúdo é informativo e não substitui o contrato ou regulamento do grupo. A aceitação de graduação, pós-graduação, curso técnico, mensalidades futuras, dívidas educacionais e financiamentos anteriores depende da administradora, da natureza da operação e da documentação apresentada.
Olá,
Muito interessante esse tipo de consórcio e carece de maior divulgação.
Att,
Boa tarde Haroldo,
Obrigada por comentar em nosso site,
Que bom que gostou!
Atenciosamente.
Olá,
Parabéns a Jeniffer Elaina da Silva pelo artigo e gostaria de saber se trabalhas na área.
Att.
Bom dia
Poderiam indicar empresas de consórcio que tem a modalidade “Educação”?
att
Alvaro