Antes de contratar um consórcio, uma das informações mais importantes é entender:
o que exatamente estou pagando todos os meses?
A prestação do consórcio não corresponde apenas ao valor do bem dividido pelo número de meses.
Dependendo do contrato, ela pode reunir:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outros valores ou ajustes previstos contratualmente.
Além disso, a parcela:
não é necessariamente fixa até o fim do grupo.
O valor do crédito pode ser atualizado conforme a regra prevista no contrato, e isso pode alterar as obrigações do consorciado ao longo do plano.
Por isso, antes de aderir, não olhe apenas para:
“parcela a partir de R$ X”.
Confira:
crédito → prazo → composição da prestação → taxa de administração → reajuste → fundo de reserva → seguro.
Atualizado em 24 de setembro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
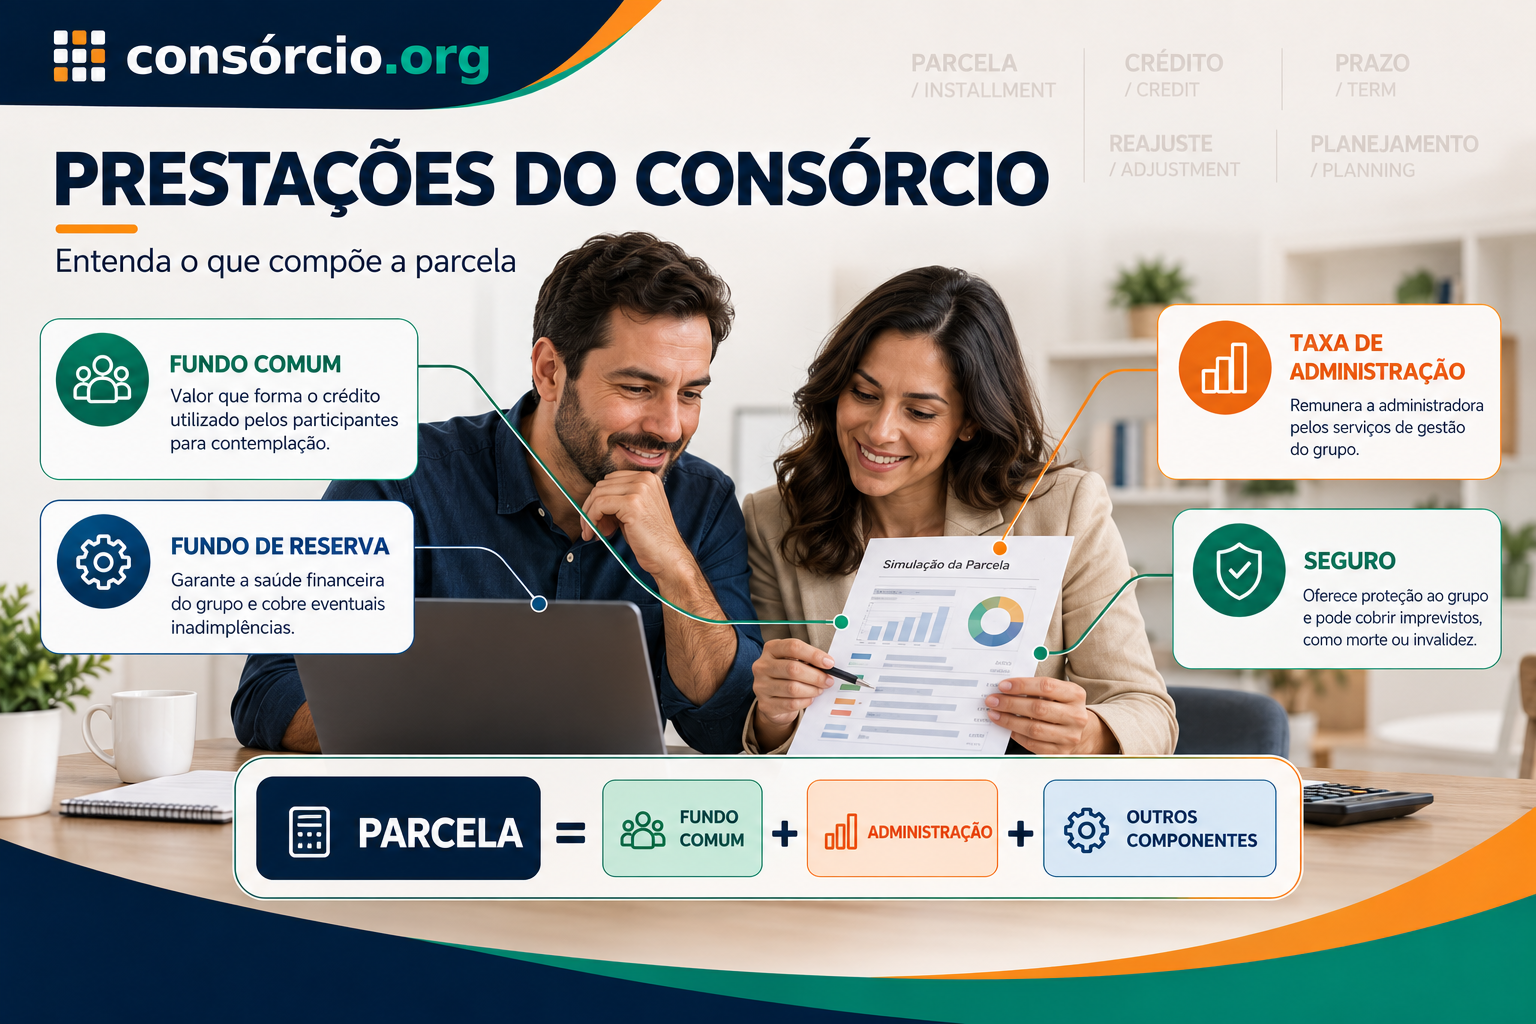
De forma geral, a prestação do consórcio é composta pela:
parcela destinada ao fundo comum + taxa de administração + outras obrigações previstas no contrato.
Também podem existir:
- fundo de reserva;
- prêmio de seguro;
- diferenças ou ajustes;
- despesas específicas previstas contratualmente.
O fundo comum é a parcela destinada principalmente à formação dos recursos utilizados nas contemplações.
Não há:
juros bancários sobre o fundo comum.
E uma taxa de administração de, por exemplo, 15% significa uma taxa relacionada ao plano, não:
15% ao mês.
Outra informação importante:
a prestação pode mudar.
Se o crédito ou o bem de referência for atualizado conforme o contrato, o valor destinado ao fundo comum e outras obrigações podem ser ajustados.
Quer comparar créditos, prazos e parcelas? Cote agora e veja diferentes opções antes de contratar.
Neste artigo
- Como é formada a prestação
- O que é fundo comum
- Como calcular o fundo comum
- Taxa de administração
- Fundo de reserva
- Seguro
- Outros valores
- Exemplo de cálculo
- A parcela é fixa?
- Como funciona o reajuste
- Diferença de prestação
- Consorciado contemplado continua pagando?
- Lance altera a prestação?
- Antecipar parcelas
- O que acontece na primeira assembleia
- Como comparar parcelas
- Checklist
- Perguntas frequentes
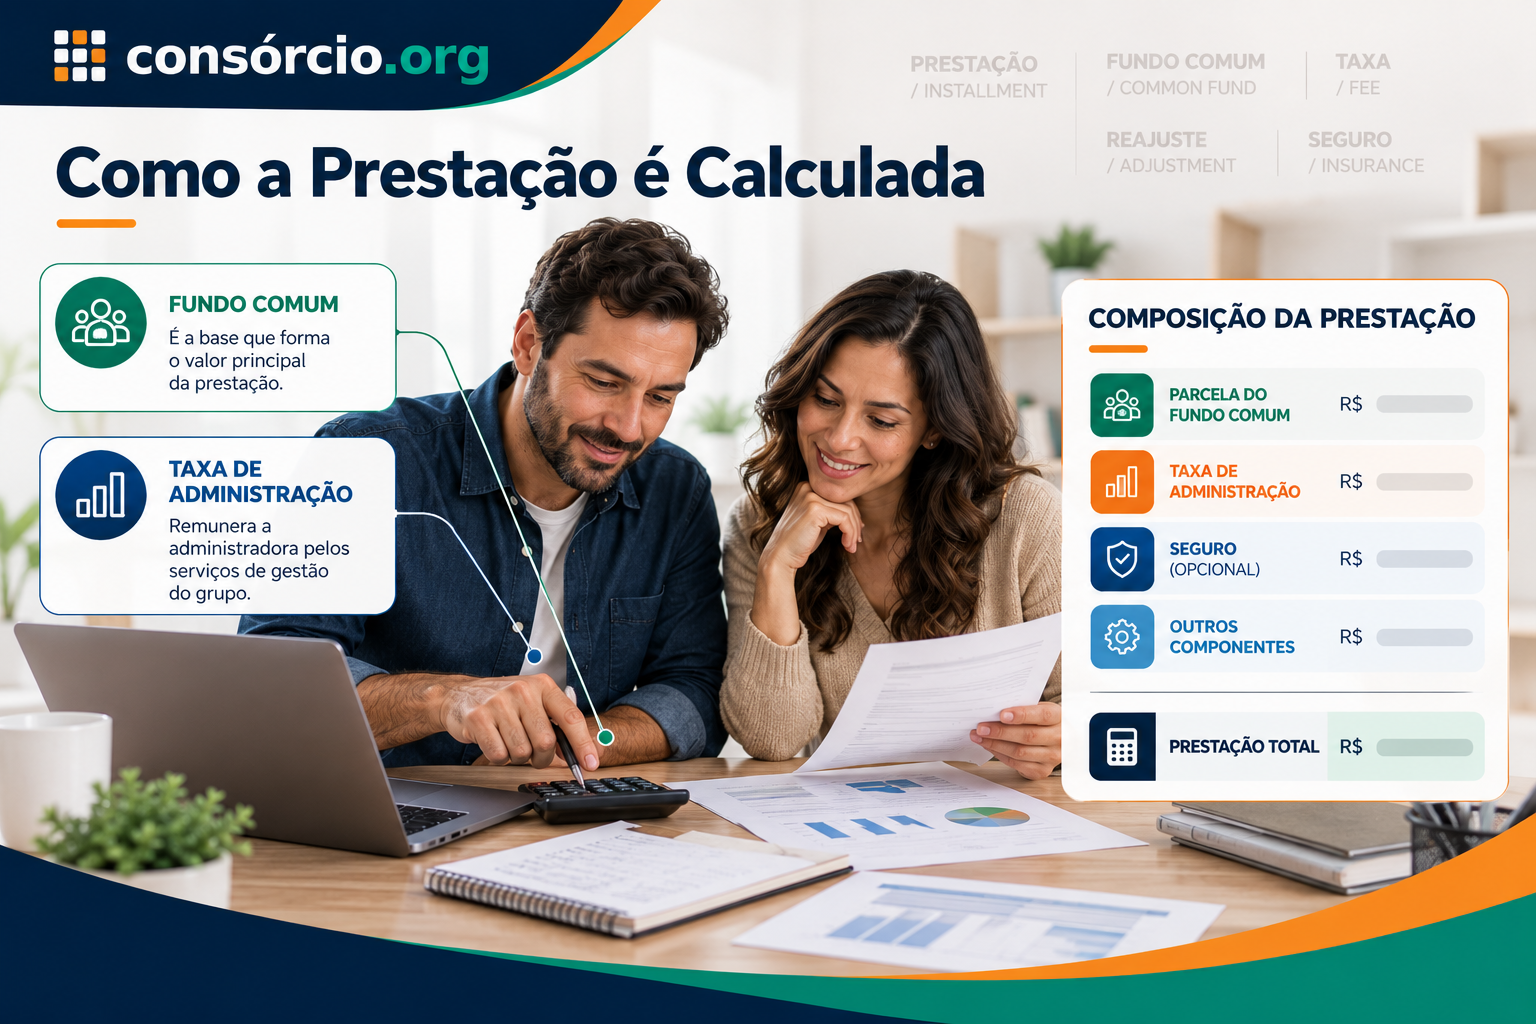
Como é formada a prestação de um consórcio?
O Banco Central resume o cálculo da prestação como a soma da:
parcela do fundo comum + taxa de administração + demais obrigações previstas no contrato.
Dependendo do grupo, também podem fazer parte do pagamento:
- fundo de reserva;
- seguro;
- ajustes;
- outras despesas admitidas e previstas.
Portanto, uma parcela de:
R$ 1.800
não significa necessariamente que os R$ 1.800 estão sendo destinados à compra do bem.
Cada parte possui uma finalidade.
A primeira assembleia define o valor das parcelas?
Não da maneira apresentada no texto antigo.
Quando você adere ao consórcio, as condições principais já precisam estar descritas no:
contrato de participação.
As regras atuais exigem que a prestação inicial seja informada com seus componentes discriminados em:
- valores nominais;
- percentuais.
Isso significa que você deve poder identificar, antes de contratar, quanto daquela prestação corresponde a itens como:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro, quando houver.
Não é necessário esperar a primeira assembleia para descobrir esses valores.
Então para que serve a primeira assembleia?
A primeira Assembleia Geral Ordinária possui papel importante na:
constituição formal do grupo.
Mas ela não funciona como uma reunião em que os participantes se juntam para decidir livremente:
- quanto será a taxa de administração;
- qual será a parcela;
- qual será o crédito;
- como funcionará todo o contrato.
Essas condições seguem:
contrato + regulamento + normas aplicáveis.
O consumidor deve conhecê-las antes de aderir.
O que é o fundo comum?
O fundo comum é a parte dos recursos do grupo destinada principalmente às:
contemplações.
É formado pelas contribuições dos consorciados.
Em termos simplificados, quando os participantes pagam suas parcelas, uma parte desses valores forma os recursos usados para disponibilizar créditos aos contemplados.
Fundo comum é uma poupança individual?
Não.
O dinheiro não fica separado em uma conta individual esperando somente a sua contemplação.
O consórcio funciona por:
autofinanciamento coletivo.
Os participantes contribuem para o grupo.
Como é calculada a parcela do fundo comum?
O Banco Central explica que, como referência inicial, a parcela do fundo comum pode corresponder ao:
valor do bem ou serviço de referência ÷ número de prestações.
Exemplo didático
Carta de crédito inicial:
R$ 120.000
Prazo:
80 meses
Cálculo simplificado inicial:
R$ 120.000 ÷ 80 = R$ 1.500
Nesse exemplo, a contribuição inicial correspondente ao fundo comum seria:
R$ 1.500 por mês.
Mas atenção:
isso não significa que ela permanecerá necessariamente em R$ 1.500 durante todos os 80 meses.
Se houver atualização do crédito conforme o contrato:
a contribuição pode mudar.
Fundo comum tem juros?
Não.
Esse era um erro importante do texto antigo.
No exemplo anterior, não seria correto escrever:
“R$ 500 mais juros”.
Consórcio não funciona como financiamento bancário com juros incidentes sobre o saldo financiado.
O consorciado paga:
- fundo comum;
- taxa de administração;
- demais componentes previstos.
Isso não significa que o custo permanecerá igual durante todo o plano, porque podem existir:
reajustes.
O que é taxa de administração?
É a remuneração paga à administradora pela:
- formação;
- organização;
- gestão;
- administração;
do grupo de consórcio.
A taxa deve estar indicada no contrato.
A taxa de administração é juros?
Não.
Taxa de administração e juros são conceitos diferentes.
Juros de financiamento
Remuneram o capital emprestado em uma operação de crédito.
Taxa de administração do consórcio
Remunera a administradora pelos serviços de gestão do grupo.
Por isso, dizer:
“consórcio não tem juros”
não significa:
“consórcio não tem custo”.
Como calcular a taxa de administração?
Imagine, apenas para fins didáticos:
Carta inicial:
R$ 120.000
Taxa total de administração:
16%
Prazo:
80 meses
16% de R$ 120.000:
R$ 19.200
Dividindo de maneira simplificada por 80 meses:
R$ 240 por mês.
Nesse exemplo inicial, teríamos:
Fundo comum:
R$ 1.500
Taxa de administração:
R$ 240
Subtotal:
R$ 1.740
Mas essa simulação é apenas didática.
A forma exata de cobrança precisa ser conferida no:
contrato específico.
Uma taxa de administração de 10% significa 10% ao mês?
Não.
Esse era outro erro grave do texto antigo.
Imagine uma carta de:
R$ 100 mil
com taxa de administração total de:
10%
O valor correspondente seria:
R$ 10 mil ao longo do plano, segundo a forma de cobrança contratada e considerando essa base simplificada.
Não seria:
R$ 10 mil todos os meses.
Sempre pergunte:
“esse percentual é total do plano ou corresponde a qual período e base de cálculo?”
A taxa de administração precisa ser cobrada de forma proporcional?
Pelas regras atuais, a taxa de administração deve ser cobrada proporcionalmente aos meses de duração do plano consorcial, usando percentual fixo, ressalvadas as hipóteses legais e contratuais de antecipação permitidas.
Isso aumenta a importância de verificar:
- percentual total;
- prazo;
- eventual antecipação;
- impacto sobre as primeiras parcelas.
Existe taxa de adesão?
O Banco Central informa que não pode ser cobrada uma:
taxa de adesão
simplesmente com essa finalidade.
Porém, no ato da adesão, a administradora pode cobrar, quando permitido e previsto:
- primeira prestação;
- antecipação de parte da taxa de administração.
Essa antecipação pode ser utilizada para despesas imediatas vinculadas:
- à venda da cota;
- à remuneração de representantes e corretores.
O valor antecipado deve integrar a taxa de administração prevista no plano, e não funcionar como uma taxa adicional escondida.
O que é fundo de reserva?
Fundo de reserva é um valor que:
pode ou não existir no grupo.
Ele não é obrigatório em todo consórcio.
Quando previsto, possui finalidades regulamentadas.
Para que pode ser usado o fundo de reserva?
Pelas regras atuais, ele pode ser utilizado em determinadas situações, como:
- cobrir insuficiência de recursos do fundo comum em situações previstas;
- ajudar a recompor perda de poder aquisitivo do grupo;
- absorver efeitos específicos relacionados à substituição do bem ou serviço de referência;
- pagar prêmio de seguro destinado à cobertura de inadimplência de prestações;
- suportar determinadas despesas de cobrança;
- possibilitar contemplações adicionais por sorteio, quando atendidas as condições.
Portanto, é simplista dizer que o fundo de reserva existe apenas porque:
“alguém pode atrasar uma parcela”.
Sua utilização é regulamentada.
A administradora pode gastar o fundo de reserva como quiser?
Não.
Os recursos só podem ser usados:
nas finalidades permitidas pelas normas e pelo contrato.
O que acontece com o dinheiro que sobra no fundo de reserva?
Depois da última assembleia de contemplação, os saldos remanescentes do fundo comum e, quando houver, do fundo de reserva devem ser rateados entre os consorciados ativos conforme as regras aplicáveis.
Isso significa que fundo de reserva não deve ser entendido como:
uma taxa automaticamente perdida para a administradora.
Como calcular o fundo de reserva?
Suponha, apenas como exemplo:
Carta:
R$ 120.000
Fundo de reserva total:
2%
2% de R$ 120.000:
R$ 2.400
Em um cálculo inicial simplificado de 80 meses:
R$ 30 mensais.
Teríamos então:
- fundo comum: R$ 1.500;
- taxa de administração: R$ 240;
- fundo de reserva: R$ 30.
Subtotal:
R$ 1.770.
Novamente:
os valores são somente didáticos.
Seguro faz parte de todo consórcio?
Não.
Pode existir cobrança de seguro:
se prevista no contrato.
As regras atuais exigem que a existência desse custo seja informada ao consumidor.
Quais seguros podem existir?
A estrutura depende do plano e da apólice vinculada.
Não é correto dizer que existem universalmente apenas:
- “seguro de quebra de garantia”;
- “seguro de vida”.
Podem existir diferentes coberturas securitárias conforme o produto.
Um exemplo previsto expressamente na regulamentação do fundo de reserva é a possibilidade de pagamento de prêmio de seguro destinado à cobertura de:
inadimplência de prestações de consorciados.
Pode haver também seguro com outras características previstas contratualmente.
Seguro de vida sempre quita o consórcio em caso de morte?
Não se deve afirmar isso como regra.
Se existir seguro prestamista ou proteção semelhante, é necessário verificar:
- quem está coberto;
- eventos cobertos;
- limite;
- exclusões;
- saldo indenizável;
- condições da apólice.
A morte do consorciado não permite presumir automaticamente que:
todas as parcelas restantes serão quitadas.
Exemplo completo de uma prestação
Imagine um plano meramente hipotético:
Carta inicial:
R$ 120.000
Prazo:
80 meses
Taxa de administração total:
16%
Fundo de reserva total:
2%
Seguro mensal hipotético:
R$ 25
Fundo comum inicial
R$ 120.000 ÷ 80:
R$ 1.500
Administração — exemplo simplificado
R$ 19.200 ÷ 80:
R$ 240
Fundo de reserva — exemplo simplificado
R$ 2.400 ÷ 80:
R$ 30
Seguro
R$ 25
Prestação inicial ilustrativa
R$ 1.500 + R$ 240 + R$ 30 + R$ 25:
R$ 1.795
Esse exemplo serve apenas para mostrar:
como os componentes podem formar uma prestação.
Não é uma oferta comercial nem uma fórmula universal.
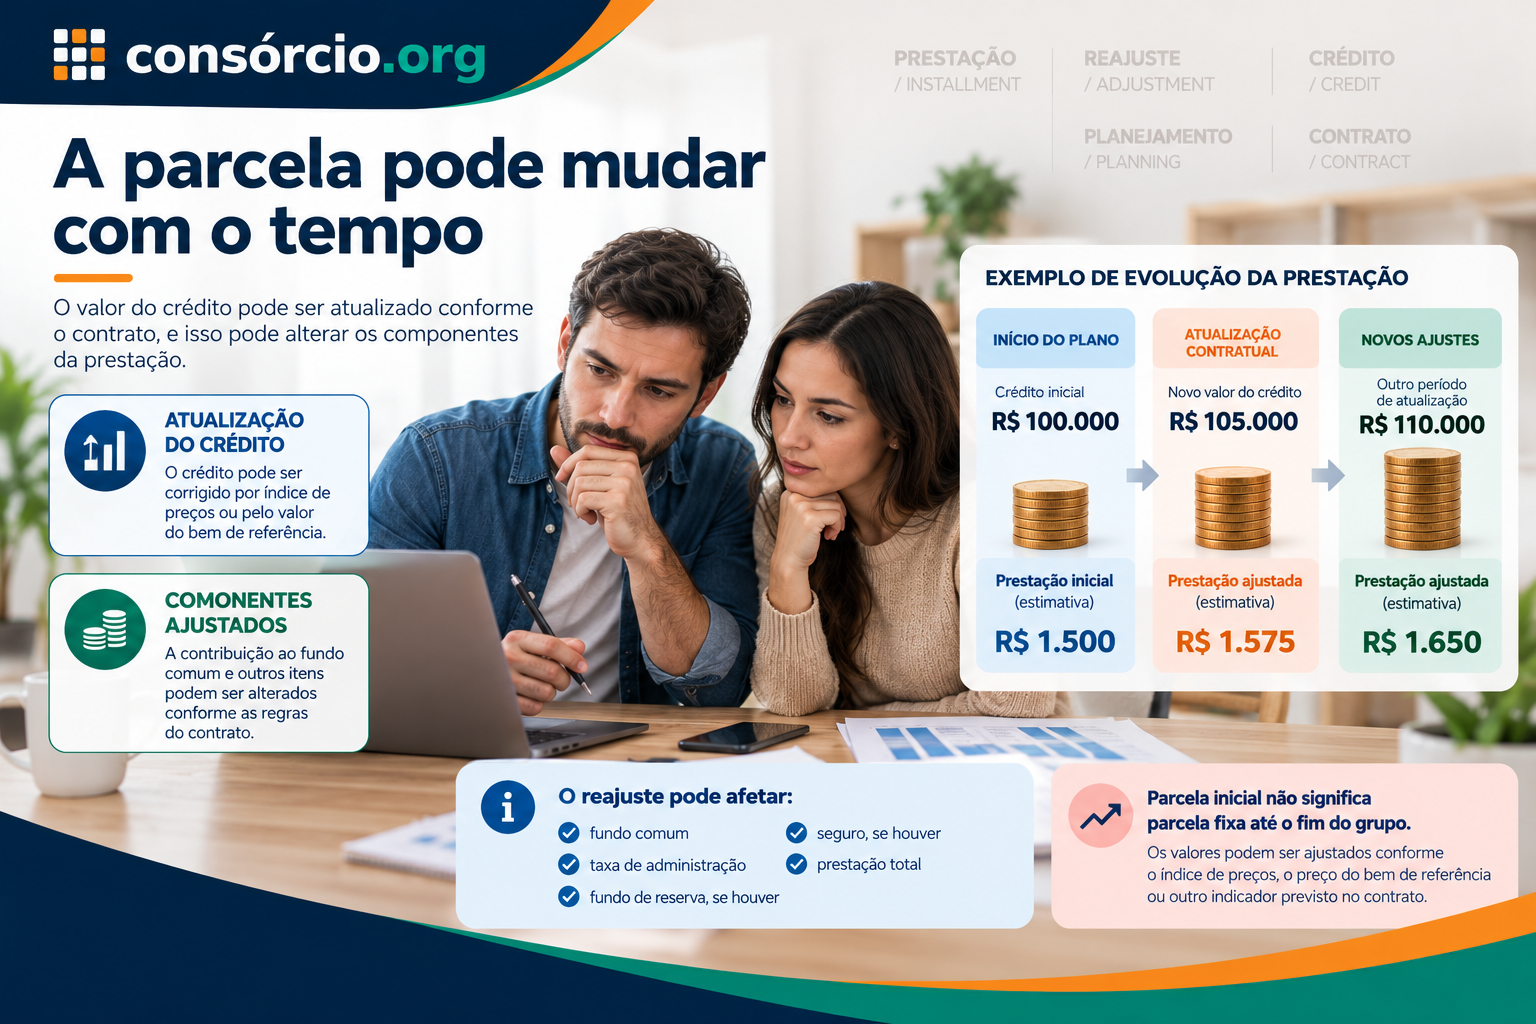
A prestação de consórcio é fixa?
Não necessariamente.
Essa é uma das informações mais importantes para quem pesquisa:
“como calcular parcela de consórcio”.
O contrato pode estabelecer atualização do crédito com base em:
- preço do bem de referência;
- índice de preços;
- indicador previamente definido.
Quando o valor do crédito muda, as obrigações vinculadas a ele podem mudar também.
Por que existe reajuste?
Um grupo pode durar vários anos.
Imagine que uma carta de:
R$ 100 mil
permaneça exatamente com esse valor durante um longo período enquanto o preço do bem aumenta significativamente.
Ao final, seu poder de compra poderia ficar bastante diferente daquele previsto no início.
Por isso, os contratos podem possuir mecanismos de:
atualização do crédito.
Como a parcela pode ser reajustada?
Depende do contrato.
Exemplo didático
Crédito inicial:
R$ 100.000
Depois da atualização:
R$ 105.000
A base usada para determinadas contribuições passa a refletir as regras relacionadas ao novo valor.
Isso pode elevar:
- contribuição ao fundo comum;
- outros componentes calculados sobre o crédito;
conforme a estrutura do plano.
Consórcio pode usar índice de preços?
Sim.
As regras atuais admitem grupos em que o crédito seja definido em valor nominal e atualizado periodicamente com base em:
índice de preço ou indicador definido previamente no contrato.
Por isso, antes de contratar, pergunte:
qual é o índice ou critério de reajuste desta carta?
Pode usar o preço do próprio bem como referência?
Pode haver planos referenciados no preço do bem ou conjunto de bens.
Nesse caso, alterações no valor de referência podem produzir ajustes conforme o contrato.
A parcela pode diminuir?
Dependendo da forma de atualização e das condições aplicáveis, podem ocorrer ajustes para cima ou para baixo.
Não trate consórcio como:
parcelamento fixo garantido.
Leia o critério contratual.
O que é diferença de prestação?
Podem surgir diferenças quando há alterações de valores em momentos distintos do ciclo do grupo.
As regras atuais tratam de mecanismos para:
- cobrança;
- compensação;
dessas diferenças.
Determinados valores de diferença de prestação devem ser cobrados ou compensados dentro dos prazos regulamentares.
E se o preço do bem aumentar e faltar dinheiro no grupo?
A regulamentação atual exige mecanismos para preservar o:
poder aquisitivo do grupo.
Quando uma majoração do preço de referência gera perda financeira sobre recursos ainda não utilizados, a administradora deve recompor essa perda conforme a ordem prevista nas normas.
Podem ser utilizados:
- determinados rendimentos e valores pertencentes ao grupo;
- fundo de reserva, se existente;
- rateio entre consorciados ativos, quando necessário.
Por isso, reajuste não deve ser apresentado como mera decisão comercial arbitrária da administradora.
O consorciado contemplado continua pagando parcelas?
Sim.
Ser contemplado não significa:
encerrar automaticamente as obrigações com o grupo.
Você continua responsável pelo saldo conforme o contrato, a menos que ocorra quitação nas condições permitidas.
Exemplo
Você participa de um plano de:
80 meses
e é contemplado no:
mês 15.
Utiliza a carta para comprar o veículo.
Ainda existem obrigações do plano a serem cumpridas.
A contemplação antecipou:
a possibilidade de utilizar o crédito.
Ela não transformou as parcelas restantes em gratuitas.
Depois de contemplado a parcela pode reajustar?
Sim, conforme a regra contratual do grupo.
Esse é um erro comum.
Algumas pessoas acreditam:
“depois que peguei o carro, minha dívida fica congelada”.
Não necessariamente.
As obrigações continuam sujeitas às condições previstas no contrato.
Lance é uma taxa adicional?
Não.
Lance não deve ser confundido com:
- taxa de administração;
- fundo de reserva;
- seguro.
É uma oferta utilizada para concorrer à contemplação conforme as regras do grupo.
O lance vencedor reduz o saldo?
O valor pago como lance deve ser destinado à:
- quitação;
- amortização de prestações vincendas;
conforme as regras do contrato.
Lance diminui automaticamente o valor das parcelas?
Não necessariamente.
A forma como a amortização afetará:
- quantidade de parcelas;
- ordem de quitação;
- valores futuros;
depende das regras do grupo.
Pergunte antes:
“se meu lance vencer, como exatamente o saldo será amortizado?”
O que é lance embutido?
É quando parte do próprio crédito é utilizada no lance.
Exemplo
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se contemplado nessa modalidade, você não continua com os mesmos R$ 100 mil integralmente disponíveis.
No exemplo simplificado:
R$ 80 mil
ficariam disponíveis para aquisição.
Antecipar prestações é a mesma coisa que dar lance?
Não.
Essa diferença precisa ficar clara.
Lance
Participa da sistemática de contemplação prevista no contrato.
Antecipação de prestações
Significa pagar obrigações futuras antecipadamente.
O Banco Central esclarece que:
antecipar parcelas não garante contemplação.
Posso quitar o consórcio antes?
Dependendo da situação, pode haver antecipação ou quitação conforme as regras contratuais.
Mas é importante separar:
quitar saldo
de:
ser contemplado.
Pagar antecipadamente não significa automaticamente ter direito imediato ao crédito.
A administradora pode cobrar taxa de boleto?
Não.
As regras atuais vedam cobrança de tarifa pela emissão de:
- boleto;
- carnê;
- instrumento semelhante;
utilizado para pagamento das obrigações financeiras do consórcio.
Quem paga as despesas bancárias do grupo?
As despesas bancárias relacionadas ao gerenciamento dos grupos, assim como determinadas despesas de auditoria, são de responsabilidade da:
administradora.
Elas não devem simplesmente aparecer como cobrança aleatória na sua prestação.
Como saber exatamente quanto estou pagando?
A prestação inicial deve ser informada de forma:
- nominal;
- percentual;
- discriminada.
Procure no contrato por itens como:
| Componente | O que verificar |
|---|---|
| Fundo comum | Percentual e base de cálculo |
| Taxa de administração | Percentual total e forma de cobrança |
| Fundo de reserva | Se existe e percentual |
| Seguro | Se existe e forma de cobrança |
| Reajuste | Índice ou critério |
| Outras despesas | Em quais situações podem ser cobradas |
Não escolha consórcio apenas pela menor parcela
Imagine duas opções.
Plano A
Carta:
R$ 100 mil
Prazo:
100 meses
Parcela inicial menor.
Plano B
Carta:
R$ 100 mil
Prazo:
60 meses
Parcela inicial maior.
A parcela menor do Plano A não significa automaticamente:
menor custo.
Você precisa comparar:
- taxa de administração;
- prazo;
- fundo de reserva;
- seguro;
- reajustes;
- total previsto.
Parcela reduzida é sempre vantagem?
Não.
Existem planos comerciais que podem apresentar estruturas específicas de pagamento.
Antes de contratar qualquer oferta de:
“parcela reduzida até contemplar”
pergunte:
- o que deixarei de pagar agora?
- esse valor será cobrado depois?
- quanto a parcela pode subir?
- qual será o custo total?
Não escolha apenas pelo valor promocional inicial.
Como comparar dois consórcios corretamente?
Use a mesma carta como referência.
Exemplo
Nos dois planos:
R$ 100 mil de crédito.
Compare:
- prazo;
- taxa de administração total;
- fundo de reserva;
- seguro;
- índice de reajuste;
- prestação inicial;
- regras após contemplação;
- lance.
Só depois olhe:
qual parcela parece menor.
Consórcio sem juros significa parcela barata?
Não necessariamente.
Ausência de juros bancários não significa que:
a parcela será baixa
nem que:
o custo total será menor que qualquer outra modalidade.
O prazo, a taxa de administração e os reajustes importam.
Posso saber hoje quanto pagarei até o final?
Você consegue conhecer:
- componentes;
- percentuais;
- regras;
- valores iniciais.
Mas, se houver atualização do crédito, não é possível tratar o valor nominal atual de todas as parcelas futuras como:
definitivamente fixo.
Por isso, o contrato é tão importante.
Checklist antes de contratar
- Qual é o valor inicial do crédito?
- Qual é o prazo?
- Qual é a prestação inicial?
- Quanto vai para o fundo comum?
- Qual é a taxa de administração total?
- Como ela é cobrada?
- Existe antecipação da taxa?
- Existe fundo de reserva?
- Qual é o percentual?
- Para que pode ser utilizado?
- Existe seguro?
- Qual seguro?
- Quanto custa?
- Existem outras despesas?
- Existe taxa de adesão? Não deve haver cobrança simplesmente com essa finalidade.
- Como o crédito é reajustado?
- Qual índice ou bem serve de referência?
- Com que frequência ocorre atualização?
- Como isso afeta a parcela?
- Existe parcela reduzida?
- O que acontece após a contemplação?
- Como o lance amortiza o saldo?
- Como funciona o lance embutido?
- Posso antecipar prestações?
- Antecipação garante contemplação? Não.
- A administradora é autorizada pelo Banco Central?
- Li o contrato completo?
- Consultei o regulamento?
Perguntas frequentes
Como é calculada a prestação do consórcio?
Ela resulta da contribuição ao fundo comum, taxa de administração e demais obrigações previstas no contrato, que podem incluir fundo de reserva e seguro.
O que é fundo comum?
É o fundo formado pelas contribuições destinadas principalmente à realização das contemplações do grupo.
Fundo comum tem juros?
Não há juros bancários adicionados à contribuição dessa forma.
O que é taxa de administração?
É a remuneração da administradora pelos serviços de gestão do grupo.
Taxa de administração é juros?
Não.
Taxa de 15% significa 15% por mês?
Não. É preciso verificar no contrato a base e a forma de cobrança do percentual do plano.
Fundo de reserva é obrigatório?
Não. Sua constituição é facultativa.
Para que serve o fundo de reserva?
Possui finalidades específicas definidas pela regulamentação, como determinadas insuficiências do fundo comum, recomposição de poder aquisitivo e outras hipóteses previstas.
O dinheiro do fundo de reserva fica com a administradora?
Eventuais saldos remanescentes são tratados conforme as regras de encerramento do grupo e podem ser rateados aos consorciados ativos.
Todo consórcio tem seguro?
Não. Depende do contrato.
Seguro quita automaticamente a dívida se o consorciado morrer?
Não se deve presumir isso. É necessário verificar a cobertura securitária contratada.
Parcela de consórcio é fixa?
Não necessariamente.
Por que a parcela aumenta?
Pode haver atualização do crédito ou outros ajustes previstos no contrato.
Crédito também aumenta?
Pode ser atualizado conforme o critério contratual.
Pode existir consórcio corrigido por índice?
Sim, quando o índice ou indicador está previamente definido no contrato.
A primeira assembleia decide o preço da parcela?
Não. As condições econômicas essenciais já devem estar informadas no contrato.
Contemplado continua pagando?
Sim, enquanto possuir obrigações financeiras com o grupo.
Lance é uma parcela extra?
Não é correto defini-lo assim. Ele é uma oferta para participar da contemplação e, quando vencedor, é aplicado conforme as regras de amortização.
Lance reduz minhas parcelas?
Pode alterar o saldo ou prestações conforme a regra do contrato, mas não há uma única forma universal.
Pagar parcelas antes contempla mais rápido?
Não há garantia.
Pode cobrar taxa de boleto?
Não.
Como saber se uma parcela é boa?
Não avalie isoladamente. Compare crédito, prazo, custos totais, reajustes e condições do plano.
Conclusão
As prestações do consórcio não são simplesmente:
valor do bem + juros.
Também não são definidas livremente durante a primeira assembleia.
A estrutura parte das condições previstas no contrato.
Em geral, você deve identificar:
fundo comum + taxa de administração + fundo de reserva, se houver + seguro, se houver + demais obrigações previstas.
O texto antigo precisava corrigir algumas afirmações importantes.
Não é adequado dizer que:
- a primeira assembleia define livremente o valor das prestações;
- quem não acompanha a primeira assembleia perde as decisões essenciais do contrato;
- fundo comum possui acréscimo de juros;
- taxa de administração de 10% significa 10% mensal;
- taxa de administração é necessariamente o menor custo;
- fundo de reserva existe apenas para cobrir atraso de participantes;
- todo consórcio possui fundo de reserva;
- todo consórcio possui seguro;
- existem universalmente apenas seguro de “quebra de garantia” e seguro de vida;
- seguro de vida sempre paga automaticamente todas as parcelas restantes;
- a parcela permanecerá fixa até o encerramento.
Antes de contratar, peça uma demonstração completa da prestação.
Você precisa conseguir responder:
quanto vai para o crédito?
quanto pago à administradora?
há fundo de reserva?
há seguro?
qual é a regra de reajuste?
Se essas respostas não estiverem claras, não decida apenas pela parcela anunciada.
Cote agora — Quer comparar valor de crédito, prazo e parcela? Acesse e veja diferentes opções de consórcio para seu planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 24 de setembro de 2026 com base nas regras vigentes do Banco Central do Brasil para constituição e funcionamento de grupos de consórcio.
O Banco Central estabelece que o contrato deve informar de forma discriminada os componentes da prestação inicial, incluindo, conforme o caso:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- prêmio de seguro.
A regulamentação também determina regras para:
- atualização do crédito;
- utilização do fundo de reserva;
- diferenças de prestação;
- recomposição do poder aquisitivo do grupo;
- cobrança da taxa de administração;
- encerramento e rateio de saldos remanescentes.
Os valores e percentuais dependem do plano e da administradora.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.