Comprar uma televisão, computador, smartphone, móveis ou eletrodomésticos de maior valor nem sempre precisa ser feito à vista ou parcelado diretamente na loja.
Uma alternativa que ainda existe no mercado brasileiro é o:
consórcio de eletroeletrônicos e outros bens móveis duráveis.
Nessa modalidade, o consumidor participa de um grupo administrado por empresa autorizada pelo Banco Central e pode utilizar uma carta de crédito, depois da contemplação, para adquirir bens enquadrados na categoria contratada.
Dependendo das regras do grupo, podem entrar nessa categoria bens como:
- televisores;
- computadores;
- smartphones;
- eletrodomésticos;
- móveis;
- equipamentos eletrônicos;
- outros bens móveis duráveis novos.
Mas o consórcio não deve ser confundido com:
- financiamento;
- empréstimo;
- investimento;
- poupança individual;
- parcelamento comum de loja.
E também não é automaticamente a opção mais barata.
Antes de contratar, é preciso comparar:
valor da carta → prazo → parcela → taxa de administração → reajuste → contemplação → preço à vista do produto.
Atualizado em 25 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
O consórcio de eletroeletrônicos é uma modalidade de autofinanciamento coletivo voltada à aquisição de bens móveis duráveis permitidos pelo contrato.
O participante paga prestações ao grupo e pode ser contemplado por:
- sorteio;
- lance.
Depois da contemplação e do cumprimento das condições aplicáveis, utiliza a carta de crédito para comprar o bem.
Não há juros bancários tradicionais como em um financiamento, mas podem existir:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras despesas previstas contratualmente.
A principal questão é:
vale a pena esperar pela contemplação para comprar aquele eletrônico?
Para bens que você precisa imediatamente, compare o consórcio também com:
- compra à vista;
- parcelamento sem juros;
- financiamento;
- crédito oferecido pela loja.
Quer comparar valores de carta, prazo e parcelas? Cote agora e veja opções de consórcio disponíveis.
Neste artigo
- O que é consórcio de eletroeletrônicos
- Esse tipo de consórcio ainda existe?
- Quais produtos podem ser comprados
- Como funciona
- Carta de crédito
- Sorteio
- Lance
- Custos
- Reajuste
- Prazo
- Onde comprar
- Posso mudar de produto?
- Compra para empresas
- Vantagens
- Desvantagens
- Consórcio ou parcelamento?
- Quando pode fazer sentido
- Quando ter cautela
- Como escolher administradora
- Checklist
- Perguntas frequentes
O que é consórcio de eletroeletrônicos?
É um consórcio enquadrado na categoria de:
bens móveis ou conjunto de bens móveis.
O Banco Central permite a formação de grupos destinados à aquisição de bens móveis novos que não pertençam às categorias específicas de:
- veículos automotores;
- aeronaves;
- embarcações;
- determinadas máquinas e equipamentos.
É nesse universo que entram os chamados:
eletroeletrônicos e outros bens móveis duráveis.

Consórcio de eletroeletrônicos é linha de crédito?
Não é a melhor definição.
O texto antigo chamava a modalidade de:
“linha de crédito”.
Mas consórcio não funciona como:
- empréstimo;
- cartão;
- financiamento bancário.
Ele funciona por:
autofinanciamento coletivo.
Os participantes formam um grupo e contribuem ao longo do tempo.
A utilização da carta depende de:
contemplação.
Esse tipo de consórcio ainda existe em 2026?
Sim.
O segmento continua sendo acompanhado separadamente pelo mercado de consórcios brasileiro sob a categoria:
eletroeletrônicos e outros bens móveis duráveis.
Portanto, referências antigas de 2016 ou 2018 não são necessárias para justificar a existência atual da modalidade.
Em um artigo atualizado, faz mais sentido analisar:
como ela funciona hoje e se é adequada ao consumidor.
Quais bens podem ser comprados?
Dependendo do contrato e da administradora, o grupo pode permitir aquisição de bens móveis duráveis como:
- televisão;
- smartphone;
- computador;
- notebook;
- tablet;
- geladeira;
- fogão;
- máquina de lavar;
- ar-condicionado;
- móveis;
- equipamentos eletrônicos;
- determinados equipamentos para empresas.
A lista exata depende:
da categoria e do contrato.
Posso comprar qualquer eletrônico?
Não presuma isso.
Antes de contratar, pergunte:
“este produto pode ser adquirido com esta carta?”
Por exemplo, um determinado grupo pode possuir regras próprias sobre:
- categoria;
- bem elegível;
- valor;
- condição do produto.
Posso comprar produto usado?
Esse é um ponto importante.
Pelas regras atuais, para essa subcategoria de bens móveis, o contrato pode ter como objeto:
bem móvel ou conjunto de bens móveis novos.
Portanto, não trate compra de eletrônicos usados como possibilidade automática.
Se essa é sua intenção, confirme previamente as regras da administradora.
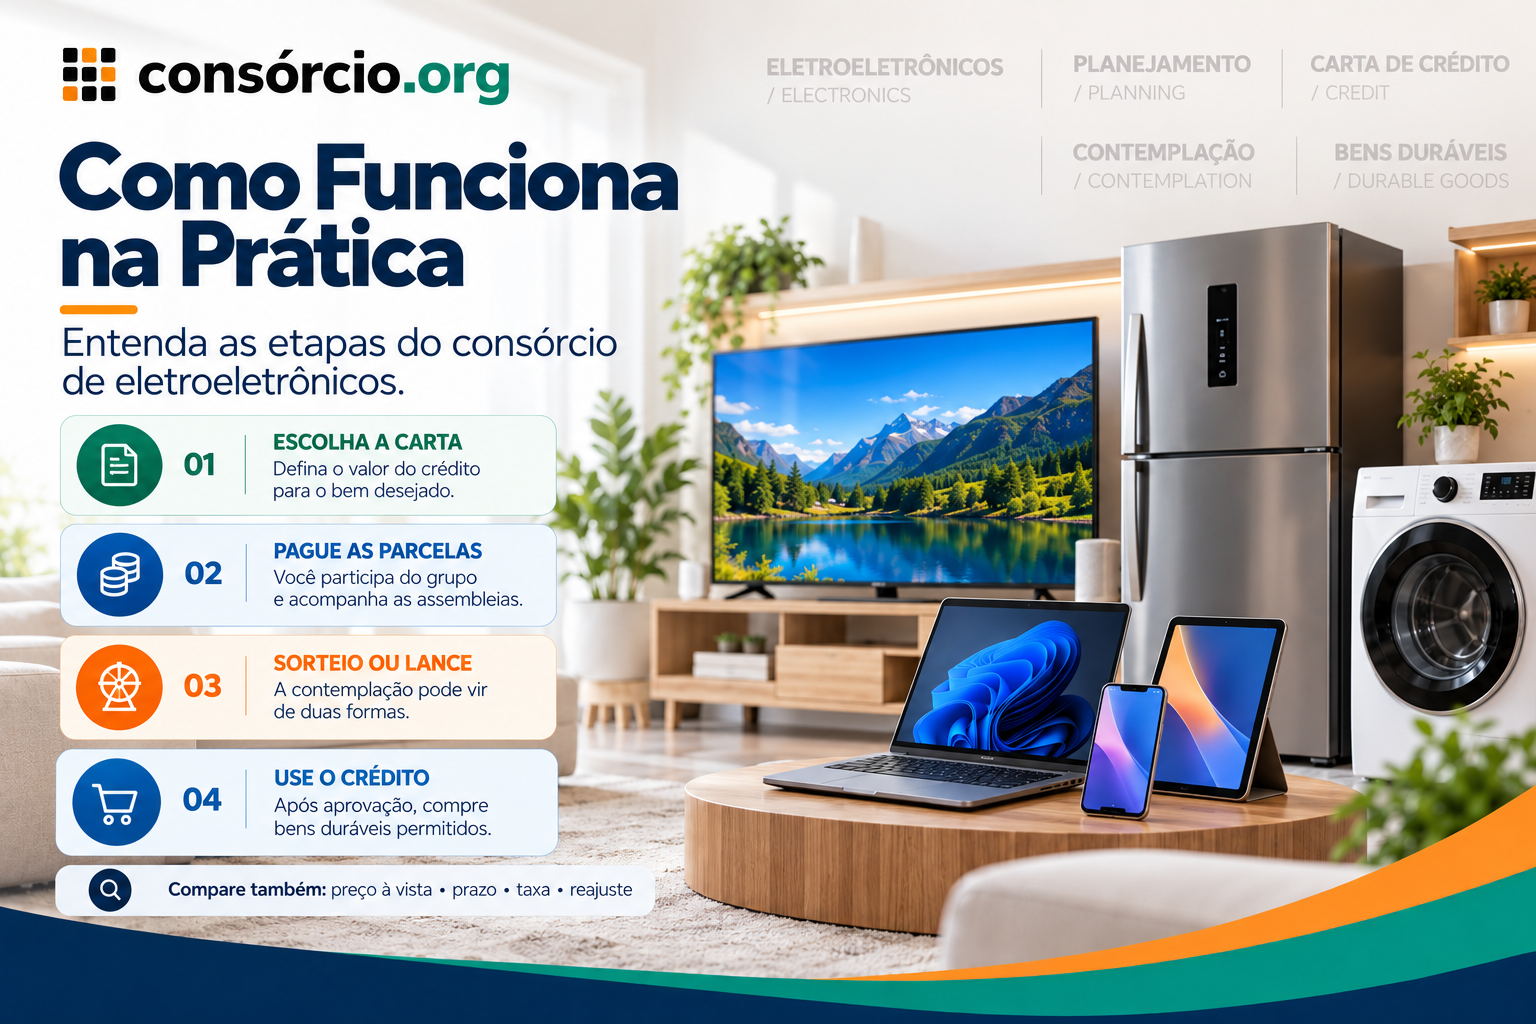
Como funciona o consórcio de eletroeletrônicos?
A lógica é semelhante à de outros consórcios.
1. Escolha do crédito
Você define o valor de carta adequado ao que pretende comprar.
2. Adesão ao grupo
Assina o contrato e começa a pagar as prestações.
3. Participação nas assembleias
O grupo realiza assembleias conforme seu calendário.
4. Contemplação
Pode ocorrer por:
- sorteio;
- lance.
5. Utilização do crédito
Depois da contemplação e das análises aplicáveis, você escolhe o bem.
6. Pagamento
A administradora realiza o pagamento conforme os procedimentos previstos.
O que é carta de crédito?
É o valor disponibilizado ao participante contemplado para aquisição do bem permitido pelo contrato.
Exemplo didático
Carta:
R$ 20 mil
Você é contemplado.
Encontra um conjunto de eletrodomésticos dentro das regras do plano por:
R$ 18 mil.
A operação será analisada pela administradora e o pagamento seguirá os procedimentos contratuais.
A carta não é simplesmente:
dinheiro livre depositado na sua conta.
Posso comprar vários produtos com uma única carta?
Pode haver grupos referenciados em:
conjunto de bens móveis.
Isso pode permitir a aquisição de mais de um item, quando o contrato e a administradora admitirem.
Exemplo
Uma carta destinada a bens móveis pode, dependendo das regras, ser usada para adquirir:
- geladeira;
- fogão;
- máquina de lavar;
dentro do valor disponível.
Mas confirme essa possibilidade:
antes da adesão.
Posso comprar uma televisão e um computador?
Pode ser possível quando ambos se enquadram na categoria e o contrato permite utilização do crédito para um conjunto de bens.
Não existe uma regra universal para todos os grupos.
Como acontece a contemplação?
Existem duas formas principais.
Sorteio
O participante concorre conforme as regras do grupo.
Lance
O participante oferece determinado valor para tentar antecipar a contemplação.
Preciso estar presente na assembleia?
Não necessariamente.
O texto antigo dizia que:
todos os participantes deveriam estar presentes.
Isso está desatualizado.
As assembleias podem ser realizadas:
- presencialmente;
- virtualmente.
A administradora deve informar:
- data;
- horário;
- forma de participação.
O consorciado não precisa necessariamente comparecer fisicamente para que possa ocorrer a contemplação conforme as regras do grupo.
Existe uma contemplação por mês?
Não há regra universal dizendo:
“uma contemplação mensal”.
O número de contemplações depende:
- dos recursos do grupo;
- dos sorteios;
- dos lances;
- das condições contratuais.
Maior lance sempre ganha?
Não necessariamente.
Essa era outra simplificação do texto antigo.
Existem diferentes modalidades de lance.
Pode haver:
- lance livre;
- lance fixo;
- outros critérios previstos.
Mesmo em lance livre, é preciso consultar:
- regra de classificação;
- critérios de desempate;
- disponibilidade financeira do grupo.
Não resuma como:
“quem oferece mais sempre leva”.
Lance garante contemplação?
Não.
O lance depende da:
- concorrência;
- regra do grupo;
- disponibilidade de recursos.
Preciso dar lance?
Não.
O participante pode concorrer aos sorteios sem oferecer lance, conforme as regras aplicáveis.
O consórcio tem juros?
O consórcio não possui juros bancários tradicionais de financiamento.
Mas:
isso não significa custo zero.
O participante pode pagar:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outros valores previstos.
Consórcio é “sem juros”?
A expressão pode ser usada com cuidado para indicar que não há os juros tradicionais de uma operação de financiamento.
Mas ela não deve aparecer sozinha como:
“consórcio não tem custo”.
O correto é explicar:
sem juros bancários tradicionais, mas com custos próprios.
Existe IOF?
Não é adequado transformar:
“isenção de IOF”
em uma vantagem universal sem explicar o contexto da operação.
Consórcio não é simplesmente um financiamento bancário sujeito à mesma estrutura tributária.
Para o consumidor, a comparação mais útil é:
quanto vou pagar no total?
Existe taxa de adesão?
Não deve existir uma cobrança autônoma simplesmente intitulada:
taxa de adesão
como custo adicional independente.
Na adesão, porém, podem ser cobrados valores previstos como:
- primeira prestação;
- antecipação permitida da taxa de administração.
Por isso, pergunte:
“quanto preciso pagar hoje para entrar?”
A taxa de administração é sempre baixa?
Não.
Esse era outro problema do texto antigo.
Não existe taxa de administração universalmente:
“baixa”.
Ela varia entre:
- administradoras;
- grupos;
- prazos;
- produtos.
Compare o percentual e a forma de cobrança.
A parcela é fixa?
Não necessariamente.
O valor do crédito pode ser atualizado conforme:
- bem de referência;
- índice;
- indicador previsto no contrato.
Isso pode afetar também:
as prestações.
Como funciona o reajuste?
O contrato deve informar o critério.
Exemplo didático
Carta inicial:
R$ 20 mil
Depois de atualização contratual:
R$ 21 mil
A alteração pode produzir mudanças nas contribuições seguintes conforme as regras do grupo.
Portanto:
não escolha um consórcio supondo que a primeira parcela ficará igual até o fim.
Posso alterar o valor da carta durante o grupo?
Não existe um direito universal de:
aumentar ou diminuir livremente a carta quando quiser.
Algumas administradoras podem oferecer procedimentos para:
- mudança de crédito;
- alteração de plano;
conforme regras próprias.
Confirme no contrato.
Posso antecipar parcelas?
Pode haver antecipação de prestações nas condições do grupo.
Mas isso precisa ser diferenciado de:
contemplação.
Pagar parcelas antecipadamente não significa automaticamente:
receber a carta antes.
Antecipar parcelas garante contemplação?
Não.
Se a intenção é tentar antecipar a contemplação, a ferramenta normalmente relacionada a isso é:
o lance, conforme as regras do grupo.
Quanto tempo dura um consórcio de eletroeletrônicos?
Não existe uma regra universal de:
36 ou 48 meses.
O texto antigo apresentava esses prazos como se fossem característica geral.
Na realidade, o prazo depende:
do grupo e do contrato.
Antes de aderir:
- veja a quantidade de meses;
- calcule o compromisso total;
- entenda a regra de atualização.
Prazo menor é melhor?
Não necessariamente.
Prazo menor
Pode produzir:
prestação maior.
Prazo maior
Pode produzir:
prestação inicial menor, mas prolonga o compromisso.
A melhor configuração depende do:
orçamento e objetivo.
Faz sentido esperar anos para comprar um eletrônico?
Essa é provavelmente a pergunta mais importante deste artigo.
Eletroeletrônicos têm uma característica diferente de um imóvel:
tecnologia muda rapidamente.
Uma televisão, notebook ou smartphone desejado hoje pode:
- cair de preço;
- ser substituído por outro modelo;
- ficar tecnologicamente defasado;
antes da contemplação.
Por isso, consórcio para eletrônicos precisa ser analisado com cuidado.
Posso mudar o produto quando for contemplado?
Pode existir flexibilidade dentro da categoria.
Você pode entrar pensando em:
uma televisão
e, na contemplação, desejar outro produto permitido pelo contrato.
Mas não confunda isso com liberdade para utilizar a carta:
em qualquer finalidade.
Preciso definir marca e modelo agora?
Não necessariamente.
O contrato pode ser referenciado em:
- bem;
- conjunto de bens;
- valor nominal.
A flexibilidade dependerá da estrutura do plano.
A loja precisa “aceitar carta de crédito”?
O texto antigo sugeria pesquisar lojas que:
“aceitam carta de crédito”.
Essa expressão pode causar confusão.
Normalmente, depois da contemplação e da aprovação da operação, a administradora realiza o pagamento:
diretamente ao fornecedor.
Na prática, o estabelecimento precisa aceitar:
- o procedimento;
- os documentos;
- os prazos de pagamento da administradora.
Por isso, antes da compra, confirme:
como funciona o pagamento ao fornecedor escolhido.
Posso escolher a loja?
Em regra, o contemplado possui liberdade para escolher:
o fornecedor, respeitadas as condições do contrato e da operação.
Não deveria existir obrigação geral de comprar apenas em:
loja parceira da administradora.
Posso negociar desconto?
Sim, pode negociar.
A carta pode permitir que o pagamento ao fornecedor ocorra em condições semelhantes a uma compra à vista.
Mas isso não significa:
desconto garantido.
Cada estabelecimento decide:
- preço;
- desconto;
- promoção.
Promoção da loja pode ser melhor que consórcio?
Pode.
Imagine:
Notebook:
R$ 8 mil.
A loja oferece:
12 parcelas sem juros.
Ao mesmo tempo, um consórcio possui:
- taxa de administração;
- espera pela contemplação;
- possível reajuste.
Nesse caso, o parcelamento direto pode ser mais interessante.
Mas depende:
- do preço;
- do prazo;
- da capacidade financeira.
Então quando consórcio pode fazer sentido?
Pode merecer análise quando:
- o bem tem valor relevante;
- você não precisa dele imediatamente;
- quer planejar a aquisição;
- encontrou uma estrutura de custos adequada;
- não possui parcelamento comercial mais vantajoso;
- aceita esperar pela contemplação.
Quando pode não fazer sentido?
Tenha cautela quando:
Você precisa do bem agora
Não há data garantida de contemplação.
O produto perde valor rapidamente
Isso é comum em eletrônicos.
Existe parcelamento sem juros competitivo
Pode ser financeiramente mais simples.
A taxa de administração é alta em relação ao valor do produto
O custo precisa fazer sentido.
Você não tem margem para reajuste
A prestação pode mudar.
Consórcio é boa opção para smartphone?
Pode existir oferta voltada a esse tipo de bem.
Mas compare cuidadosamente.
Smartphones possuem:
- renovação rápida;
- promoções;
- parcelamento frequente em varejo;
- planos de operadoras.
Se a carta só for utilizada muito tempo depois, talvez o modelo desejado hoje nem esteja mais disponível.
E para televisão?
A mesma lógica.
TVs podem ser adquiridas por consórcio quando enquadradas no plano, mas compare:
- preço à vista;
- parcelamento da loja;
- prazo do consórcio;
- taxa de administração;
- espera pela contemplação.
E para eletrodomésticos?
Pode fazer mais sentido quando o objetivo é:
equipar vários ambientes
ou adquirir um conjunto de bens de valor significativo.
Por exemplo:
- geladeira;
- forno;
- cooktop;
- máquina de lavar;
- ar-condicionado.
Nesse cenário, uma carta maior pode atender a:
um projeto de compra planejada.
Posso fazer consórcio para mobiliar uma casa?
Pode existir consórcio de:
outros bens móveis duráveis
que permita aquisição de móveis e equipamentos.
Isso pode ser interessante para alguém planejando:
- mudança;
- casamento;
- apartamento novo;
- reforma.
Novamente, depende do contrato.
Empresas podem utilizar?
Pessoas jurídicas podem participar de grupos de consórcio.
Dependendo do produto, a empresa pode planejar aquisição de bens móveis como:
- computadores;
- equipamentos;
- móveis;
- eletrônicos.
Mas é necessário verificar:
se os bens desejados estão enquadrados no grupo.
Consórcio para empresa é investimento?
Não.
Comprar um equipamento pode fazer parte de um:
investimento empresarial
em sentido econômico.
Mas o consórcio em si não deve ser confundido com:
aplicação financeira.
É uma forma de planejar a aquisição.
Posso comprar equipamento profissional?
Pode ser possível quando ele estiver enquadrado na categoria do grupo.
Mas atenção:
determinadas máquinas e equipamentos de:
- capital;
- produção;
- uso agrícola;
- industrial;
podem pertencer a outra subcategoria de consórcio.
Por isso, confirme o enquadramento antes de contratar.
Consórcio informal existe?
Existem esquemas informais que podem tentar se apresentar como:
- grupo de compra;
- poupança coletiva;
- consórcio entre amigos.
Mas somente uma:
administradora de consórcio autorizada pelo Banco Central
pode constituir e administrar formalmente grupos de consórcio dentro do Sistema de Consórcios.
Esse ponto é fundamental.
Como verificar uma administradora?
Antes de pagar:
- descubra a razão social;
- consulte no Banco Central;
- confirme se está autorizada;
- leia contrato e regulamento;
- confira para quem o pagamento está sendo feito.
Não contrate apenas porque:
- conhece o vendedor;
- viu anúncio em rede social;
- recebeu indicação.
ABAC regula os consórcios?
Não.
A ABAC é:
Associação Brasileira de Administradoras de Consórcios.
Ela produz:
- estatísticas;
- informações;
- conteúdos setoriais.
Mas quem autoriza, regulamenta e supervisiona administradoras de consórcio é o:
Banco Central do Brasil.
O segmento ainda tem procura?
Sim.
Os dados mais recentes da ABAC mostram que o segmento de:
eletroeletrônicos e outros bens móveis duráveis
continuou registrando novas adesões em 2026.
Mas aumento de vendas do setor:
não significa que o produto é adequado para todas as pessoas.
Indicadores de mercado não substituem uma análise financeira individual.
Dados de 2016 e 2018 ainda servem?
Não como principal argumento para um artigo de 2026.
O texto antigo citava:
- crescimento em 2016;
- pesquisa de 2018;
- percentual de homens e mulheres;
- dados de “linha marrom”.
Essas informações estão:
desatualizadas para orientar uma decisão atual.
Quando forem usados dados, prefira:
estatísticas recentes.
Consórcio protege o orçamento?
Não há garantia.
Essa frase precisa ser corrigida.
Uma prestação pode inicialmente caber no orçamento e depois:
- sofrer reajuste;
- competir com outras despesas;
- tornar-se difícil de pagar.
O consórcio pode ajudar no:
planejamento.
Mas não protege automaticamente a saúde financeira.
Como saber se a parcela cabe?
Considere:
- renda líquida;
- despesas essenciais;
- dívidas;
- reserva de emergência;
- possibilidade de reajuste.
Não utilize todo o espaço disponível no orçamento.
O que acontece se eu parar de pagar?
A inadimplência pode gerar consequências previstas:
- no contrato;
- na regulamentação.
Isso pode afetar:
- participação;
- contemplação;
- restituição;
- situação da cota.
Não contrate supondo que poderá simplesmente:
“pausar” quando quiser.
Consórcio é melhor que financiamento?
Não existe resposta universal.
Para eletroeletrônicos, a comparação muitas vezes nem deve ser apenas com financiamento.
É necessário considerar:
- compra à vista;
- parcelamento da loja;
- cartão;
- consórcio;
- crédito pessoal, quando aplicável.
Exemplo prático de comparação
Produto ou conjunto de produtos:
R$ 20 mil.
Opção A — compra à vista
Preço negociado:
R$ 18.500
Opção B — parcelamento
20 parcelas de:
R$ 1.000
Total:
R$ 20 mil
Opção C — consórcio
Carta:
R$ 20 mil
Mas é necessário verificar:
- prazo;
- taxa de administração;
- fundo de reserva;
- reajuste;
- data incerta da contemplação.
Nesse cenário, não se pode afirmar automaticamente:
“consórcio é mais econômico”.
É necessário colocar os números lado a lado.
Como comparar corretamente?
1. Mesmo valor de compra
Não compare carta de R$ 30 mil com produto de R$ 15 mil sem motivo.
2. Custo total
Veja todas as taxas.
3. Tempo
Quanto você aceita esperar?
4. Reajuste
Como funciona?
5. Preço alternativo
Existe desconto à vista?
6. Parcelamento do varejo
Existe opção sem juros?
7. Urgência
Precisa do produto imediatamente?
Quais podem ser as vantagens?
Planejamento da compra
Pode ajudar quem não precisa do produto imediatamente.
Ausência dos juros tradicionais de financiamento
Mas existem outros custos.
Flexibilidade dentro da categoria
Pode permitir mudança do bem, conforme contrato.
Possibilidade de conjunto de bens
Dependendo do plano.
Lance
Pode ser utilizado como estratégia de contemplação.
Quais são as desvantagens?
Contemplação sem data garantida
Pode demorar.
Taxa de administração
Representa custo.
Reajustes
A prestação pode mudar.
Obsolescência tecnológica
Especialmente importante em eletrônicos.
Promoções do varejo
Podem tornar outras formas de compra mais atraentes.
Análise financeira
Pode existir nos momentos previstos.
Como escolher uma boa opção?
Não procure:
“o melhor consórcio de eletroeletrônicos do Brasil”.
Compare propostas concretas.
Verifique:
- administradora;
- autorização;
- valor da carta;
- prazo;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste;
- lance;
- bens permitidos.
Cuidado com promessas
Desconfie de frases como:
“contemplação garantida”.
“carta liberada imediatamente”.
“sem análise”.
“sem nenhuma taxa”.
“investimento garantido”.
“parcela nunca aumenta”.
O contrato precisa sustentar qualquer condição oferecida.
Checklist antes de contratar
- A administradora é autorizada pelo Banco Central?
- Qual é o valor da carta?
- Qual produto pretendo adquirir?
- Ele é permitido pelo contrato?
- Posso adquirir vários bens?
- Os bens precisam ser novos?
- Qual é o prazo?
- Qual é a prestação inicial?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos?
- Como o crédito será atualizado?
- Como a parcela pode mudar?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Antecipar parcelas contempla? Não.
- Posso escolher outra marca?
- Posso escolher outro produto?
- Posso comprar em qualquer fornecedor aprovado?
- Como o vendedor será pago?
- Preciso do produto agora?
- Comparei com preço à vista?
- Comparei com parcelamento sem juros?
- Comparei o custo total?
- Consigo suportar reajustes?
- Li o contrato?
- Consultei o regulamento?
Perguntas frequentes
Existe consórcio para eletroeletrônicos?
Sim. O Sistema de Consórcios admite grupos destinados a bens móveis ou conjuntos de bens móveis, e o mercado acompanha a categoria de eletroeletrônicos e outros bens móveis duráveis.
Consórcio de eletroeletrônicos é financiamento?
Não. É autofinanciamento coletivo.
Posso comprar televisão?
Pode ser possível conforme o contrato.
Posso comprar celular?
Pode haver planos que permitam smartphones e outros eletrônicos dentro da categoria.
Posso comprar notebook?
Pode ser possível conforme o grupo.
Posso comprar eletrodomésticos?
Sim, quando enquadrados na categoria e no contrato.
Posso comprar móveis?
Pode haver grupos de outros bens móveis duráveis que contemplem móveis e mobílias.
Posso comprar vários produtos?
Pode ser possível quando a carta e o contrato permitem aquisição de conjunto de bens.
Posso comprar produto usado?
Não trate isso como possibilidade automática. Essa subcategoria regulatória se refere a bens móveis novos.
Posso mudar de produto?
Pode existir flexibilidade dentro da categoria, conforme o contrato.
Preciso escolher a marca antes?
Não necessariamente.
Consórcio tem juros?
Não possui os juros bancários tradicionais de financiamento, mas tem custos próprios.
Tem taxa de administração?
Sim, conforme o contrato.
Todo plano tem fundo de reserva?
Não.
Todo plano tem seguro?
Não.
A parcela é fixa?
Não necessariamente.
Quanto tempo dura?
O prazo é definido no grupo e informado no contrato. Não existe prazo universal de 36 ou 48 meses.
Como sou contemplado?
Por sorteio ou lance, conforme as regras.
Preciso dar lance?
Não para participar normalmente dos sorteios.
Maior lance sempre ganha?
Não é possível estabelecer isso como regra para todos os grupos. Consulte a modalidade e os critérios do contrato.
Preciso estar presente na assembleia?
Não necessariamente. Assembleias podem inclusive ser virtuais.
Posso antecipar parcelas?
Pode haver essa possibilidade, mas antecipação não garante contemplação.
Consórcio vale a pena para eletrônicos?
Pode fazer sentido quando a compra é planejada, o bem tem valor relevante e você pode esperar. Para compras urgentes ou produtos com boas condições de parcelamento direto, outras alternativas podem ser mais adequadas.
Consórcio é investimento?
Não. É uma modalidade de autofinanciamento coletivo destinada à aquisição de bens ou serviços.
Consórcio protege meu orçamento?
Não automaticamente. É preciso considerar prestações, reajustes e demais despesas pessoais.
ABAC fiscaliza administradoras?
Não. A fiscalização e a supervisão cabem ao Banco Central.
Conclusão
O consórcio de eletroeletrônicos continua sendo uma modalidade disponível para quem pretende adquirir bens móveis duráveis de maneira planejada.
Mas o texto antigo precisava ser profundamente atualizado.
Não é adequado afirmar que:
- consórcio é uma linha de crédito tradicional;
- o crescimento de 2016 justifica sua contratação hoje;
- dados de 2018 representam o consumidor atual;
- consórcio é investimento;
- a modalidade automaticamente protege a saúde financeira;
- as prestações ficam sempre menores;
- os prazos são obrigatoriamente de 36 ou 48 meses;
- não há custos porque não existem juros bancários;
- taxa de administração é sempre baixa;
- contemplação ocorre necessariamente uma vez ao mês;
- todos precisam comparecer presencialmente às assembleias;
- maior lance sempre vence;
- antecipar parcelas reduz automaticamente o prazo de contemplação;
- qualquer loja simplesmente “aceita carta” da mesma forma que um cartão;
- consórcio sempre é mais econômico.
Em eletroeletrônicos existe ainda um fator que merece atenção especial:
a velocidade de evolução dos produtos.
Um notebook, celular ou televisão desejado hoje pode:
- mudar de geração;
- cair de preço;
- ser substituído;
antes da contemplação.
Por isso, faça a comparação:
consórcio x preço à vista x parcelamento da loja x urgência da compra.
Para bens de maior valor ou conjunto de eletrodomésticos e móveis, o consórcio pode merecer análise.
Para um item que você precisa:
hoje, a espera pela contemplação pode pesar contra.
Cote agora — Quer comparar valor de carta, prazo e parcelas? Acesse e veja opções de consórcio disponíveis para seu planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 25 de setembro de 2026 com base na regulamentação vigente do Banco Central do Brasil e nos dados recentes do Sistema de Consórcios.
A Resolução BCB nº 285 permite grupos cujo objeto seja:
bem ou conjunto de bens móveis, incluindo uma subcategoria para bens móveis novos que não sejam veículos, aeronaves, embarcações e determinadas máquinas e equipamentos.
O Banco Central também classifica em seus levantamentos:
outros bens móveis duráveis
incluindo:
- eletroeletrônicos;
- eletrodomésticos;
- móveis;
- mobílias.
Dados da ABAC referentes a 2026 mostram que o segmento continua comercializando novas cotas, mas indicadores setoriais não significam que a modalidade seja adequada para todos os consumidores.
Antes da adesão:
- confirme a autorização da administradora;
- leia o contrato;
- conheça os custos;
- entenda o reajuste;
- compare outras formas de compra.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.