Uma das dúvidas mais importantes de quem participa de um consórcio é:
o que acontece se eu parar de pagar as parcelas?
A resposta depende principalmente de três situações:
- você ainda não foi contemplado;
- foi contemplado, mas ainda não utilizou o crédito;
- foi contemplado e já utilizou o crédito para comprar o bem ou contratar o serviço.
Esses três cenários:
não devem ser tratados da mesma forma.
Outro ponto importante é que simplesmente deixar de pagar não funciona como:
um “cancelamento instantâneo”.
As regras atuais do Banco Central estabelecem critérios específicos de inadimplência e exclusão.
A Resolução BCB nº 285 considera excluído, entre outras hipóteses, o participante que:
deixar de cumprir as obrigações financeiras por três vencimentos, conforme as condições do contrato.
Portanto, a regra antiga frequentemente reproduzida como:
“ficou 90 dias sem pagar, o consórcio está cancelado”
não é a forma correta de explicar o assunto em 2026.
O parâmetro atual é:
vencimentos não pagos + regras do contrato.
E, antes de simplesmente parar de pagar, vale falar com a administradora porque podem existir alternativas como:
- regularização;
- renegociação;
- transferência da cota;
- manifestação formal de saída;
- readmissão futura, em determinadas condições.
Atualizado em 5 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
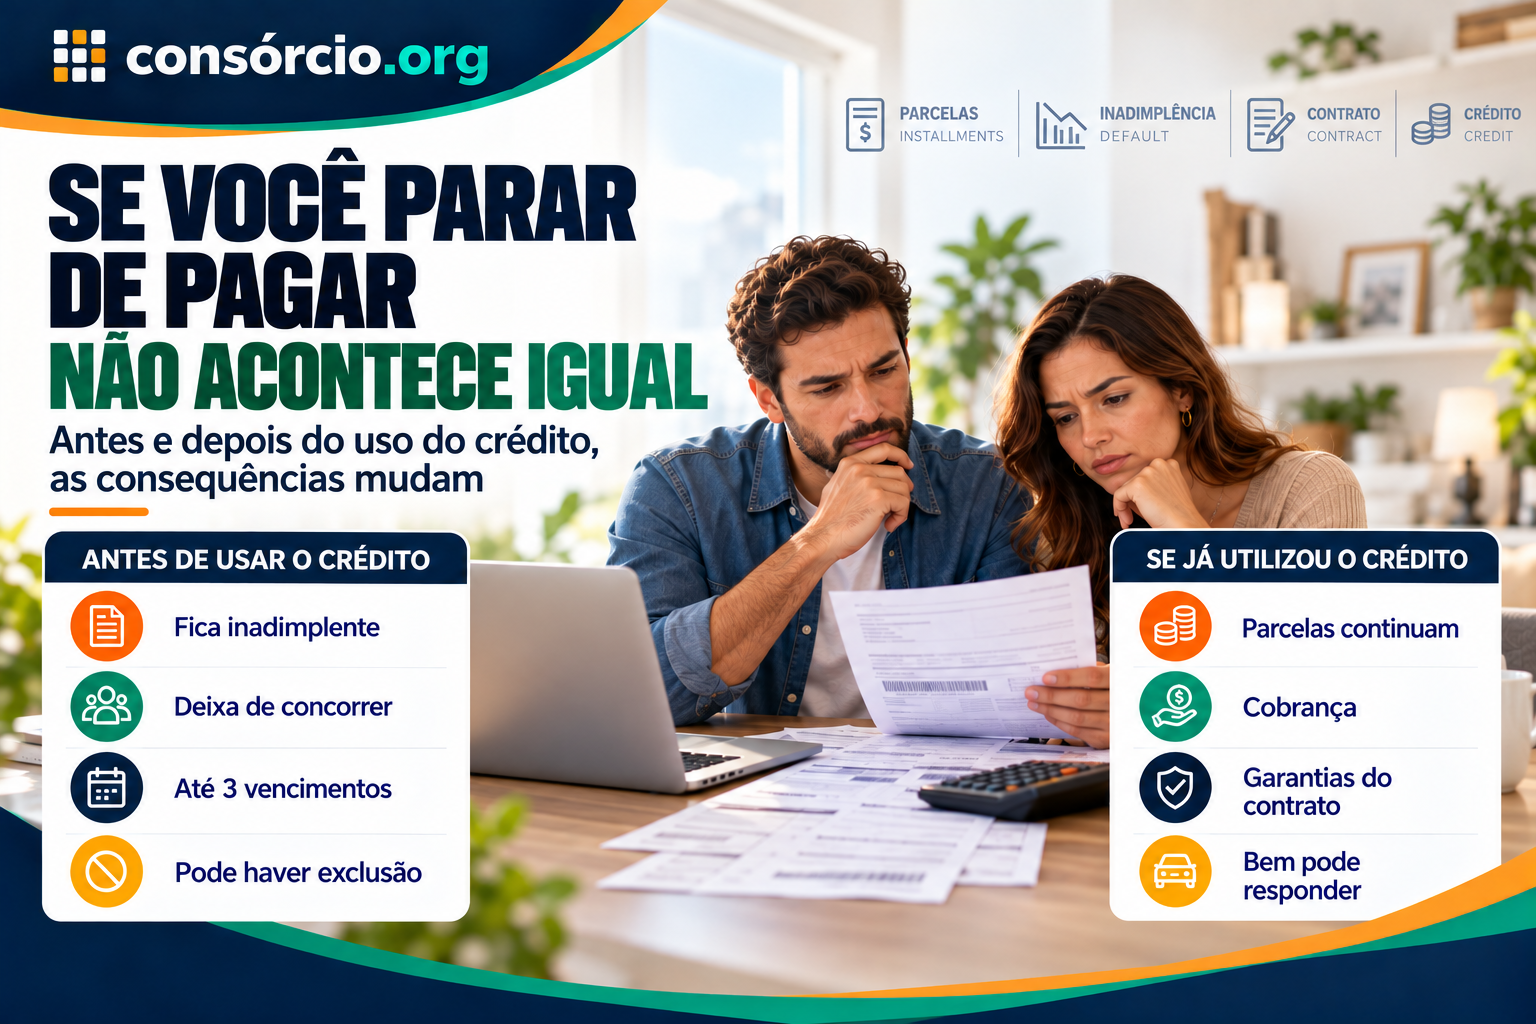
Se você parar de pagar o consórcio, poderá:
- ficar inadimplente;
- deixar de concorrer normalmente à contemplação;
- sofrer cobrança de encargos previstos;
- ser excluído do grupo após atingir as condições regulamentares e contratuais.
Pelas regras atuais, o Banco Central estabelece como limite de inadimplência para exclusão:
até três vencimentos não pagos, conforme o contrato.
Mas existe uma diferença essencial:
Se você ainda não utilizou o crédito
Pode ocorrer:
exclusão da cota
e você passa a ter direito a:
crédito parcial, de acordo com as regras aplicáveis.
Se você foi contemplado e já utilizou o crédito
A administradora:
não pode simplesmente excluir sua cota.
Você continua responsável pelas obrigações.
Em caso de inadimplência, podem ocorrer:
- cobrança;
- execução das garantias;
- retomada do bem, quando aplicável;
- venda do bem para amortizar a dívida.
A Resolução BCB nº 285 é expressa ao proibir a exclusão do consorciado contemplado que já utilizou o crédito para adquirir o bem ou serviço.
Por isso, antes de simplesmente parar de pagar:
descubra exatamente em qual situação sua cota está.
Está tendo dificuldade com a parcela? Simule outras opções e compare valores e prazos antes de decidir o que fazer com sua cota atual.
Neste artigo
- Posso simplesmente parar de pagar?
- O que é inadimplência no consórcio
- Quando ocorre a exclusão
- A regra dos três vencimentos
- O que acontece antes da contemplação
- O que acontece depois da contemplação
- Crédito já utilizado
- Posso perder o bem?
- O que acontece com o dinheiro já pago
- Como funciona a restituição
- Existe multa?
- A taxa de administração continua sendo cobrada?
- Posso voltar para o grupo?
- Como funciona a readmissão
- Posso transferir minha cota?
- Parar de pagar ou pedir exclusão?
- O que fazer se a parcela não cabe mais
- Consórcio entra no cadastro de inadimplência?
- O que acontece no encerramento do grupo
- Checklist antes de parar de pagar
- Perguntas frequentes
- Conclusão
Posso simplesmente parar de pagar meu consórcio?
Tecnicamente:
você pode deixar de realizar um pagamento.
Mas isso não significa que:
a cota desaparece ou o contrato é automaticamente encerrado.
A falta de pagamento gera:
inadimplência.
A partir daí, aplicam-se:
- contrato;
- regulamento do grupo;
- Resolução BCB nº 285;
- Lei nº 11.795/2008.
Por isso, simplesmente deixar de pagar:
não deve ser tratado como forma recomendada de cancelar.
Quando eu paro de pagar normalmente?
Em condições normais, você deixa de pagar quando:
todas as suas obrigações contratuais com o grupo forem quitadas.
Isso pode ocorrer:
- no término normal do plano;
- mediante quitação antecipada, quando aplicável;
- em outra situação de encerramento das obrigações prevista no contrato.
Ser contemplado:
não significa parar de pagar.
Fui contemplado. Posso parar de pagar?
Não.
Esse é um dos pontos mais importantes.
Contemplação significa:
atribuição do crédito.
Não significa:
quitação da cota.
Se ainda existem prestações:
elas continuam devidas.
Exemplo
Plano:
80 parcelas
Contemplação:
na parcela 25
Ainda existirão:
obrigações posteriores, conforme o contrato.
Você não recebeu:
um prêmio gratuito.
Recebeu:
o direito de utilizar o crédito dentro do sistema de consórcio.
O bem contemplado é um “prêmio”?
Não.
Essa expressão deve ser retirada do texto antigo.
Consórcio:
não é sorteio promocional.
A contemplação atribui:
o crédito correspondente à cota.
E o participante continua:
obrigado a cumprir o contrato.
O que acontece se eu parar de pagar antes de ser contemplado?
Primeiro:
você fica inadimplente.
Enquanto estiver inadimplente, o consorciado ativo não concorre normalmente à contemplação.
A Resolução BCB nº 285 determina que os consorciados ativos somente concorrem:
se estiverem adimplentes com suas obrigações financeiras perante o grupo e a administradora.
Depois, se a inadimplência atingir:
três vencimentos, nos termos do contrato,
o participante pode ser:
excluído do grupo.
Precisa ser três parcelas consecutivas?
A redação atual da Resolução BCB nº 285 fala em:
três vencimentos.
A norma foi alterada justamente para retirar da redação a expressão:
“consecutivos”.
Portanto, não use no artigo:
“três meses seguidos”
como regra universal.
O correto é:
três vencimentos, conforme o contrato.
Então não existe mais a regra de 90 dias?
Não como regra geral.
O texto antigo dizia:
“basta ficar 90 dias sem pagar”.
Hoje, o parâmetro regulamentar é:
quantidade de vencimentos inadimplidos, e não uma fórmula fixa de 90 dias.
Dependendo das datas de vencimento:
dias corridos e número de prestações são conceitos diferentes.
O que significa ser excluído do grupo?
Significa que você deixa:
a condição de consorciado ativo.
A partir daí:
não continua participando normalmente das contemplações dos ativos.
Mas isso não significa:
perder automaticamente tudo que pagou.
O participante excluído possui:
direitos de restituição dentro das regras do consórcio.
Se eu desistir, também posso ser excluído?
Sim.
A Resolução BCB nº 285 considera excluído também aquele que:
manifesta expressa e inequivocamente intenção de não permanecer no grupo.
Portanto, existem pelo menos dois caminhos comuns:
Exclusão por manifestação
Você informa claramente:
que deseja sair.
Exclusão por inadimplência
Você deixa de cumprir:
três vencimentos, de acordo com as condições aplicáveis.
É melhor avisar que quero sair ou simplesmente parar?
Em geral, é mais organizado:
falar com a administradora primeiro.
Assim, você consegue descobrir:
- situação da cota;
- saldo;
- consequências;
- multa, se houver;
- possibilidade de transferência;
- possibilidade de renegociação.
Simplesmente desaparecer:
não elimina as obrigações já existentes.
Vou receber tudo que paguei?
Não necessariamente.
Esse é outro mito importante.
O valor de restituição não deve ser explicado como:
“soma de tudo que você depositou”.
A Resolução BCB nº 285 trabalha com:
crédito parcial
do consorciado excluído.
Esse crédito é calculado conforme:
o percentual amortizado do valor atualizado do bem, conjunto de bens, serviço ou crédito, sujeito às deduções previstas.
Então não recebo taxa de administração de volta integralmente?
Não trate como regra.
A taxa de administração remunera:
a atividade da administradora.
Além disso, a regulamentação atual determina que:
não pode continuar sendo cobrada taxa de administração depois da exclusão.
Isso é diferente de dizer:
“toda taxa já paga será devolvida”.
A taxa de administração para de ser cobrada depois da exclusão?
Sim.
A Resolução BCB nº 285 estabelece:
é vedada a cobrança de taxa de administração do consorciado após sua exclusão do grupo.
Essa é uma regra importante para:
o cálculo do que acontece depois da saída.
Posso pagar multa por desistir?
Pode.
A regulamentação permite:
multa rescisória, desde que:
- esteja prevista no contrato;
- respeite os limites regulamentares.
Ela pode ser aplicada, por exemplo, quando o participante:
- manifesta intenção de sair;
- é excluído por inadimplência correspondente a três vencimentos.
A multa deve ser cobrada:
por ocasião da contemplação do consorciado excluído.
A multa pode consumir tudo que tenho a receber?
A regulamentação estabelece limites.
Se for percentual:
recai sobre o crédito parcial.
Se for valor nominal:
não pode ser igual ou superior ao crédito parcial.
Além disso, se for cobrada em favor da administradora, não pode superar:
o valor remanescente da taxa de administração que seria recebida se o participante permanecesse ativo até o encerramento.
Quando recebo meu dinheiro depois da exclusão?
Não existe:
pagamento imediato garantido no dia em que você deixa de pagar.
O participante excluído continua integrado ao mecanismo de:
contemplação dos excluídos.
Depois da contemplação, a administradora disponibiliza:
o crédito parcial, com as deduções previstas.
Então o excluído também pode ser contemplado?
Sim.
A Resolução BCB nº 285 menciona expressamente:
a contemplação do consorciado excluído.
Quando isso ocorre, a administradora deve comunicar:
a disponibilização do crédito parcial.
Excluído recebe carta para comprar carro ou imóvel?
Não da mesma forma que:
um consorciado ativo contemplado.
Para o excluído, a norma trata da disponibilização:
de crédito parcial em espécie ou por transferência para conta de sua titularidade, descontadas as obrigações e multas aplicáveis.
E se eu chegar ao final do grupo sem receber?
Depois da última assembleia de contemplação, existem:
procedimentos de encerramento.
O Banco Central informa que a administradora possui até:
60 dias após a última assembleia de contemplação
para comunicar aos excluídos:
valores disponíveis que ainda não tenham sido recebidos ou resgatados.
O que acontece se eu parar de pagar depois de ser contemplado, mas antes de usar a carta?
Essa é uma situação diferente.
O participante pode:
já estar contemplado
mas ainda não ter utilizado:
o crédito.
Se vier a ser excluído, a regulamentação prevê que ele:
mantém assegurada a contemplação, com disponibilização de crédito parcial calculado segundo as regras aplicáveis.
Portanto:
contemplado sem crédito utilizado
e:
contemplado com crédito utilizado
não são a mesma coisa.
E se eu já usei a carta para comprar o carro ou imóvel?
A situação muda bastante.
A Resolução BCB nº 285 estabelece:
é vedada a exclusão do consorciado contemplado que já utilizou o crédito para aquisição do bem, conjunto de bens, serviço ou conjunto de serviços.
Isso significa que:
você continua vinculado às obrigações.
Deixar de pagar pode levar:
- cobrança;
- execução das garantias;
- retomada do bem;
- outras medidas previstas contratualmente.
Posso perder o carro se parar de pagar?
Pode.
Se o consorciado contemplado já utilizou o crédito e fica inadimplente, a regulamentação prevê:
retomada judicial ou extrajudicial do bem, quando aplicável.
Depois, a administradora deve aliená-lo e utilizar os recursos para pagar:
- prestações vencidas;
- prestações vincendas;
- demais obrigações não pagas.
E se a venda do carro render mais do que a dívida?
A diferença positiva deve:
ser devolvida ao consorciado.
E se render menos?
A diferença negativa pode:
continuar sendo cobrada do consorciado, conforme o contrato.
Portanto:
perder o bem não significa necessariamente zerar toda a dívida.
Posso perder um imóvel comprado pelo consórcio?
Também pode existir:
execução da garantia, conforme a forma contratada.
Em consórcio imobiliário, as garantias são particularmente importantes.
Não conte com:
“já fui contemplado, então o imóvel é meu e posso parar de pagar”.
As obrigações continuam.
O bem fica alienado?
Pode existir:
garantia real vinculada ao bem adquirido.
A forma depende:
do contrato e da operação.
É essa garantia que pode permitir:
medidas de recuperação do crédito em caso de inadimplência.
Meu nome pode ser negativado?
Pode haver:
medidas de cobrança compatíveis com o contrato e com a legislação.
Isso pode incluir:
- cobrança extrajudicial;
- cobrança judicial;
- procedimentos relacionados aos órgãos de proteção ao crédito, quando juridicamente cabíveis.
Por isso, não presuma:
que simplesmente parar de pagar não terá consequências além da exclusão.
Quem ainda não foi contemplado pode ter o nome negativado?
A forma de cobrança depende:
da administradora, contrato e situação da dívida.
Antes de chegar à inadimplência prolongada:
consulte a empresa.
Posso voltar para o consórcio depois de ser excluído?
Pode existir:
readmissão ao mesmo grupo.
O Banco Central estabelece condições para isso.
Quais são as regras para readmissão?
Segundo o Banco Central, pode ocorrer desde que:
- haja anuência da administradora;
- o interessado manifeste expressamente que quer retornar;
- exista espaço dentro do limite de cotas ativas;
- seja realizada nova avaliação da capacidade de pagamento;
- sejam negociados os valores não aportados antes e durante a exclusão.
Preciso pagar tudo atrasado de uma vez?
Não necessariamente.
Na readmissão, a administradora deve negociar:
como os valores não pagos serão recuperados dentro do prazo restante do grupo.
A forma concreta:
depende da negociação e do contrato.
A administradora é obrigada a me aceitar de volta?
Não.
A readmissão depende:
da anuência da administradora e do cumprimento dos requisitos.
Portanto:
não existe direito automático de voltar quando quiser.
Consorciado readmitido paga multa rescisória?
Para grupos formados a partir de:
1º de julho de 2016,
o Banco Central informa que multas rescisórias:
não podem ser cobradas do consorciado excluído que for readmitido.
Posso transferir minha cota em vez de parar de pagar?
Pode ser uma alternativa.
A Lei dos Consórcios permite:
transferência dos direitos e obrigações da cota para outra pessoa, mediante anuência da administradora.
Isso pode ser interessante quando:
- você não quer mais continuar;
- encontrou comprador;
- prefere negociar a cota a aguardar restituição.
Mas o novo titular precisa:
ser analisado e aprovado.
Vender a cota é sempre melhor do que desistir?
Não.
Compare:
Transferência
Você pode receber:
um valor negociado com comprador.
Mas precisa:
- encontrar interessado;
- negociar;
- obter aprovação.
Exclusão
Você passa a ter direito:
ao crédito parcial, conforme as regras do sistema.
Não existe:
melhor alternativa universal.
Posso reduzir o valor da carta para pagar menos?
Algumas administradoras podem ter:
possibilidades contratuais de alteração de crédito ou plano.
Isso não é:
um direito universal.
Antes de parar de pagar, pergunte:
“há alguma alternativa para adequar minha cota ao meu orçamento?”
Posso renegociar as parcelas?
Pode haver:
procedimentos comerciais de renegociação.
A Resolução BCB nº 285 inclusive exige que administradoras adotem:
processos e sistemáticas efetivas de cobrança e renegociação de dívidas de inadimplentes.
Isso não significa:
que toda proposta de renegociação será aceita.
Mas vale consultar.
Por que a inadimplência importa para o grupo?
Porque consórcio é:
autofinanciamento coletivo.
As prestações alimentam:
o fluxo financeiro do grupo.
A regulamentação exige inclusive que, na constituição, a administradora avalie:
potenciais níveis de inadimplência e exclusão que possam prejudicar o fluxo de recursos.
Uma pessoa que não paga prejudica todo mundo?
Um atraso isolado não significa:
que o grupo deixará de funcionar.
Mas índices elevados de inadimplência:
podem afetar a disponibilidade de recursos.
Por isso a administradora precisa:
- cobrar;
- renegociar;
- gerir inadimplência;
- proteger o equilíbrio do grupo.
O fundo de reserva cobre inadimplência?
Quando existe, o fundo de reserva pode ser utilizado:
nas finalidades permitidas pelo contrato e pela regulamentação.
Entre elas, a Resolução BCB nº 285 admite:
pagamento de prêmio de seguro para cobertura de inadimplência de prestações.
Não significa:
que toda parcela não paga seja simplesmente coberta pelo fundo.
Posso cancelar meu consórcio a qualquer momento?
Você pode:
manifestar expressamente intenção de não permanecer no grupo.
Isso caracteriza:
uma das hipóteses de exclusão.
Mas o efeito financeiro:
não é uma devolução imediata e integral.
Preciso esperar três parcelas para pedir cancelamento?
Não.
Se você deseja sair:
pode comunicar expressamente sua intenção.
Não é necessário provocar:
três vencimentos inadimplidos
apenas para ser excluído.
Essa é uma correção importante em relação ao conteúdo antigo.
Então deixar de pagar de propósito não faz sentido?
Em muitos casos:
não.
Se sua decisão já é sair, é mais organizado:
falar com a administradora e formalizar a intenção.
Assim você evita:
- encargos desnecessários;
- cobranças;
- incerteza sobre a situação da cota.
O que acontece com os juros e multas de atraso?
Se previstos:
podem incidir enquanto existe inadimplência, dentro das regras aplicáveis.
Na readmissão, a administradora negocia:
os valores não aportados e os encargos devidos ao grupo.
Consórcio é uma dívida?
Existe:
uma obrigação contratual de pagamento.
Mas é melhor evitar definir o consórcio inteiro simplesmente como:
“uma dívida”.
Consórcio é:
um sistema de autofinanciamento coletivo.
Após adesão, o participante assume:
obrigações financeiras perante o grupo e a administradora.
Consórcio é financiamento?
Não.
No financiamento existe:
operação de crédito.
No consórcio:
autofinanciamento coletivo.
Isso também ajuda a compreender por que:
as consequências da desistência e inadimplência são diferentes.
O que fazer se não consigo mais pagar?
Antes de deixar parcelas vencerem:
1. Entre em contato com a administradora
Peça:
- saldo;
- situação;
- alternativas disponíveis.
2. Analise seu orçamento
Descubra:
se a dificuldade é temporária ou permanente.
3. Pergunte sobre renegociação
Pode existir:
alguma alternativa.
4. Pergunte sobre transferência
Talvez seja possível:
vender a cota.
5. Avalie saída formal
Se continuar é inviável:
entenda o procedimento de exclusão e restituição.
O que não fazer?
Evite:
- ignorar cobranças;
- assumir que depois de três parcelas receberá tudo;
- vender a cota por fora;
- transferir dinheiro a supostos intermediários;
- prometer cota contemplada;
- parar de pagar depois de utilizar o crédito sem entender a garantia.
O que perguntar para a administradora?
- Quantas parcelas estão em atraso?
- Em que momento minha cota será excluída?
- Posso regularizar?
- Posso renegociar?
- Posso alterar o plano?
- Posso transferir minha cota?
- Qual é meu crédito parcial se houver exclusão?
- Existe multa rescisória?
- Como ela é calculada?
- Qual é a situação da taxa de administração?
- Minha cota já foi contemplada?
- O crédito já foi utilizado?
- Existe bem em garantia?
- Posso ser readmitido?
- Como funciona a restituição?
- Como saberei quando houver valor disponível?
- O que acontece no encerramento do grupo?
Tabela: o que acontece em cada situação
| Situação | Consequência principal |
|---|---|
| Ativo e em dia | Participa normalmente |
| Uma ou duas obrigações vencidas | Inadimplência; verificar contrato |
| Três vencimentos não pagos | Pode ocorrer exclusão |
| Desistência formal | Pode ocorrer exclusão por manifestação |
| Não contemplado excluído | Direito a crédito parcial conforme regras |
| Contemplado sem usar o crédito | Pode haver exclusão mantendo contemplação parcial |
| Contemplado com crédito utilizado | Não pode ser excluído nessa condição |
| Crédito usado + inadimplência | Cobrança e possível execução/retomada |
| Excluído querendo voltar | Pode solicitar readmissão |

Checklist antes de parar de pagar
- Consultei minha administradora?
- Li o contrato?
- Sei quantos vencimentos posso deixar em aberto antes da exclusão?
- Sei que não existe uma regra universal de 90 dias?
- Sei se minha cota está contemplada?
- Sei se o crédito já foi utilizado?
- Existe bem em garantia?
- Entendo o risco de retomada?
- Sei qual é meu saldo?
- Sei quanto já amortizei?
- Sei como funciona o crédito parcial?
- Existe multa rescisória?
- Sei que taxa de administração não pode continuar após exclusão?
- Considerei renegociação?
- Considerei transferir a cota?
- Entendi as regras de readmissão?
- Tenho comprovante das comunicações com a administradora?
Perguntas frequentes
Quando posso parar de pagar meu consórcio?
Normalmente, quando:
suas obrigações contratuais estiverem quitadas.
Ser contemplado:
não significa que pode parar.
Fui contemplado. Posso parar de pagar?
Não.
Se ainda existem obrigações:
elas continuam.
Quantas parcelas posso atrasar?
A regra atual estabelece exclusão por:
três vencimentos não cumpridos, conforme o contrato.
São três parcelas consecutivas?
A redação atual fala:
em três vencimentos, sem exigir na norma atual que sejam consecutivos.
São 90 dias?
Não use:
90 dias como regra universal.
O critério atual é:
vencimentos inadimplidos.
Com uma parcela atrasada já sou excluído?
Não pela regra geral do art. 32.
Mas você:
já está inadimplente.
Consorciado inadimplente participa do sorteio?
Consorciados ativos precisam:
estar adimplentes para concorrer à contemplação.
Se eu desistir preciso parar três parcelas?
Não.
Você pode:
manifestar expressamente que não quer permanecer no grupo.
Vou receber tudo que paguei?
Não necessariamente.
A restituição segue:
a lógica do crédito parcial e as deduções previstas.
Recebo imediatamente?
Não necessariamente.
Existe:
mecanismo próprio de contemplação para excluídos.
Existe multa por desistência?
Pode existir se:
prevista no contrato e dentro dos limites do Banco Central.
Continuam cobrando taxa de administração depois que sou excluído?
Não.
A Resolução BCB nº 285:
veda a cobrança após a exclusão.
Posso voltar para o grupo?
Pode haver:
readmissão, mediante aprovação da administradora e demais condições.
Preciso passar por análise para voltar?
Sim.
A administradora precisa:
avaliar novamente sua capacidade de pagamento.
Preciso quitar os atrasados?
Os valores não aportados precisam:
ser negociados dentro do prazo restante do grupo.
Fui contemplado mas não usei a carta. Posso ser excluído?
Pode ocorrer.
Nesse caso, a regulamentação prevê:
manutenção da contemplação com disponibilização de crédito parcial, observadas as deduções.
Já comprei o carro. Posso ser excluído?
Não nessa condição.
É vedada a exclusão do contemplado que:
já utilizou o crédito para adquirir o bem ou serviço.
Então posso parar de pagar depois de comprar?
Não.
A dívida contratual:
continua.
Posso perder o carro?
Pode haver:
retomada judicial ou extrajudicial, dependendo da garantia e da situação.
A retomada do bem quita tudo?
Não necessariamente.
Se a venda do bem não cobrir:
todas as obrigações, a diferença negativa pode continuar sendo cobrada.
E se sobrar dinheiro na venda?
A diferença positiva deve:
ser devolvida.
Posso vender minha cota em vez de desistir?
Pode ser possível.
A transferência depende:
da aprovação da administradora.
Vale a pena simplesmente parar de pagar?
Geralmente é melhor primeiro:
entender as alternativas oferecidas pela administradora.
O que acontece no final do grupo se eu fui excluído?
A administradora deve comunicar:
valores disponíveis ainda não recebidos.
O Banco Central estabelece prazo de até:
60 dias após a última assembleia de contemplação para essa comunicação.
Conclusão
Se você está se perguntando:
“quando paro de pagar meu consórcio?”
a resposta mais importante é:
não é quando você é contemplado.
Você deve continuar pagando:
enquanto existirem obrigações previstas no contrato.
Se a intenção é desistir porque a parcela deixou de caber no orçamento, também não é correto pensar simplesmente:
“fico 90 dias sem pagar e está resolvido”.
As regras atuais do Banco Central trabalham com:
três vencimentos não cumpridos para exclusão por inadimplência, observadas as condições contratuais.
Também é possível ser excluído quando o próprio participante:
manifesta expressamente que não quer permanecer no grupo.
Depois da exclusão:
não significa perder tudo.
O consorciado possui direito:
ao crédito parcial, calculado conforme o percentual amortizado e sujeito às deduções permitidas.
Mas:
também não significa receber imediatamente tudo que pagou.
Outro ponto decisivo é separar três situações.
Não contemplado
Pode ser:
excluído pelas regras de inadimplência ou desistência.
Contemplado que ainda não utilizou o crédito
Pode ser excluído e manter:
direito relacionado à contemplação, com crédito parcial.
Contemplado que já utilizou o crédito
Não pode ser simplesmente excluído por inadimplência.
Nesse cenário:
a administradora pode cobrar a dívida e executar a garantia.
Em caso de retomada do bem, a regulamentação determina que o valor obtido seja usado para pagar:
- parcelas atrasadas;
- parcelas futuras;
- demais obrigações.
Se sobrar:
a diferença é devolvida.
Se faltar:
o saldo ainda pode ser cobrado.
Por isso, antes de parar de pagar, siga esta ordem:
administradora → situação da cota → alternativas → decisão.
Considere:
- renegociação;
- transferência;
- saída formal;
- readmissão futura.
E evite simplesmente acumular parcelas sem saber:
qual será a consequência.
Se a parcela atual deixou de fazer sentido e você está considerando outro plano, simule outras opções e compare antes de decidir.

Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 5 de outubro de 2026, com base na versão vigente da Resolução BCB nº 285 e nas orientações atuais do Banco Central para grupos de consórcio.
As regras atuais indicam que:
- consorciado ativo precisa estar adimplente para concorrer à contemplação;
- a exclusão por inadimplência ocorre quando deixam de ser cumpridos três vencimentos, nos termos do contrato;
- o participante também pode ser excluído ao manifestar expressamente intenção de sair;
- a taxa de administração não pode continuar sendo cobrada depois da exclusão;
- multa rescisória pode existir, dentro dos limites e condições regulamentares;
- consorciado contemplado que já utilizou o crédito não pode ser excluído nessa condição;
- inadimplência após uso do crédito pode levar à execução e retomada do bem;
- o consorciado excluído pode ser readmitido mediante anuência da administradora, capacidade de pagamento e demais condições;
- após a última assembleia, a administradora deve comunicar valores ainda disponíveis aos excluídos.
Fontes principais:
Este conteúdo é informativo e não substitui o contrato ou regulamento do seu grupo. Multas, encargos, garantias, formas de cobrança, readmissão e outros procedimentos podem variar conforme a administradora e a situação da cota.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.