Comprar um imóvel em São Paulo exige:
planejamento financeiro.
Na capital e em outras cidades do estado, o consumidor pode estar procurando:
- apartamento;
- casa;
- imóvel comercial;
- terreno;
- imóvel na planta;
- recursos para construção;
- recursos para reforma.
Entre as formas de planejar essa aquisição está:
o consórcio imobiliário.
Mas é importante entender corretamente como ele funciona.
Consórcio não é:
- investimento financeiro;
- poupança;
- financiamento sem juros;
- garantia de compra imediata.
É um sistema de:
autofinanciamento coletivo.
O interessado entra em um grupo administrado por uma empresa autorizada, paga as prestações e participa das contemplações:
por sorteio ou lance.
Depois de contemplado e cumpridas as condições previstas, o crédito pode ser utilizado para:
- comprar imóvel;
- adquirir terreno;
- construir;
- reformar;
conforme a categoria e o contrato.
E existe um ponto fundamental:
morar em São Paulo não cria regras diferentes para o Sistema de Consórcios.
A regulamentação é:
nacional.
O que muda é o mercado imobiliário local, o preço do imóvel, sua necessidade e o orçamento disponível.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Sim. É possível contratar consórcio de imóveis em São Paulo para planejar a aquisição de casa, apartamento, terreno ou imóvel comercial, além de construção ou reforma, conforme o produto contratado.
O funcionamento básico é:
escolher a carta → entrar no grupo → pagar as prestações → participar das assembleias → ser contemplado por sorteio ou lance → escolher o imóvel → apresentar documentos → passar pela análise → utilizar o crédito.
O Banco Central informa que uma carta referenciada em bem imóvel pode ser utilizada para:
- imóvel construído;
- imóvel na planta;
- terreno;
- empreendimento imobiliário;
- construção;
- reforma.
O imóvel pode estar no município em que a administradora opera ou, se ela autorizar:
em outro município.
Antes de contratar, compare:
- valor da carta;
- prazo;
- taxa de administração;
- fundo de reserva;
- seguro;
- critério de reajuste;
- regras de lance;
- garantias;
- despesas de avaliação e registro.
Não existe:
data individual garantida de contemplação.
Por isso, quem precisa comprar um imóvel imediatamente deve comparar:
consórcio, financiamento e outras alternativas.
Quer comparar cartas para compra de imóvel? Simule seu consórcio e avalie crédito, prazo e parcela antes de contratar.
Neste artigo
- Como funciona o consórcio imobiliário em São Paulo
- Existem regras diferentes em São Paulo?
- O que pode ser comprado
- Imóvel residencial
- Imóvel comercial
- Imóvel novo ou usado
- Imóvel na planta
- Terreno
- Construção
- Reforma
- Como escolher o valor da carta
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Quanto tempo dura
- Parcela é fixa?
- Quais são os custos
- Consórcio tem juros?
- O que acontece após a contemplação
- Análise financeira
- Análise do imóvel
- Carta maior ou menor que o imóvel
- FGTS
- Consórcio ou financiamento
- Como escolher administradora
- Checklist
- Perguntas frequentes
Como funciona o consórcio de imóveis em São Paulo?
O consórcio imobiliário funciona por meio:
de um grupo de pessoas físicas ou jurídicas.
Esse grupo é administrado:
por uma administradora de consórcio autorizada.
Os participantes realizam:
os pagamentos previstos no contrato.
Parte desses recursos compõe:
o fundo comum do grupo.
A partir dos recursos disponíveis acontecem:
as contemplações.
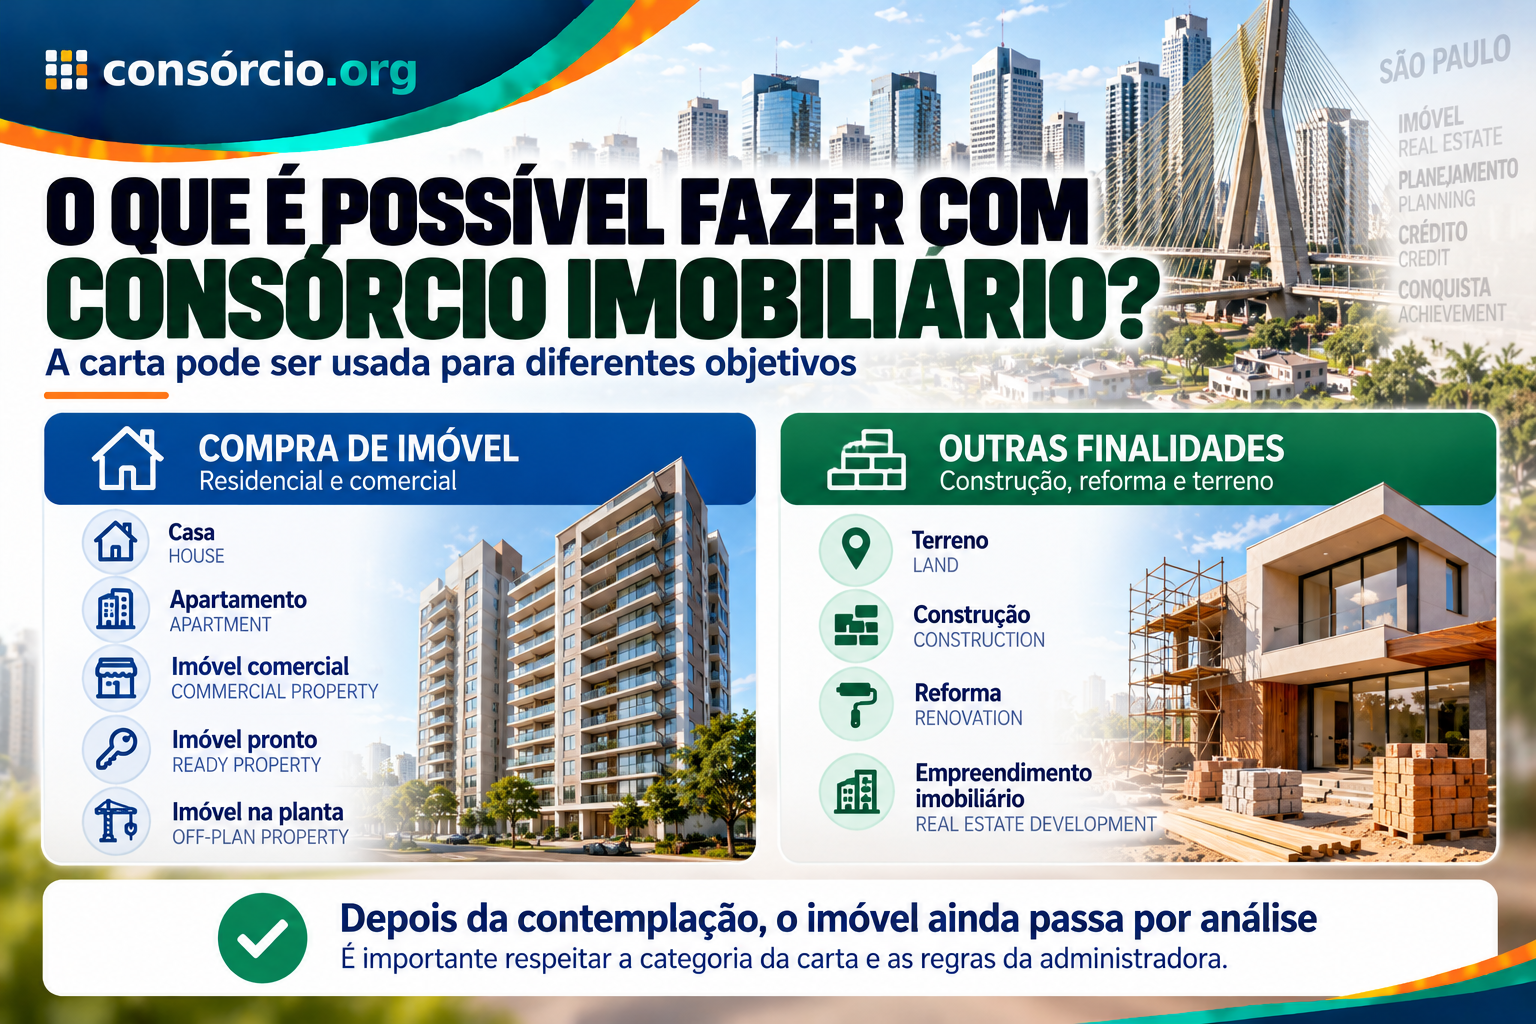
Existe uma regra específica para São Paulo?
Não.
O Sistema de Consórcios é:
regulamentado nacionalmente.
Portanto, as regras básicas são as mesmas para quem mora:
- na capital paulista;
- Campinas;
- Santos;
- Sorocaba;
- São José dos Campos;
- Ribeirão Preto;
- Guarulhos;
- Osasco;
- Santo André;
- outras cidades do estado.
O que pode mudar são:
- preço dos imóveis;
- mercado local;
- localização desejada;
- valor da carta;
- custos de documentação;
- perfil da compra.
Preciso contratar uma administradora de São Paulo?
Não.
A localização da sede da administradora:
não é o principal critério.
O mais importante é verificar:
se ela está autorizada pelo Banco Central.
Hoje, diversas operações podem ser feitas:
digitalmente.
Por isso, compare:
- contrato;
- taxa;
- prazo;
- atendimento;
- regras;
- reputação;
- canais oficiais.
O que posso comprar com consórcio imobiliário?
O Banco Central permite que uma carta referenciada em imóvel seja utilizada para:
qualquer bem imóvel, observadas as condições aplicáveis.
Isso pode incluir:
- casa;
- apartamento;
- terreno;
- imóvel comercial;
- imóvel pronto;
- imóvel na planta.
Também pode haver utilização para:
- construção;
- reforma.
Posso comprar apartamento?
Sim.
Pode ser:
- novo;
- usado;
- em determinados empreendimentos na planta;
conforme:
o contrato e a análise da administradora.
Posso comprar casa?
Sim.
A mesma lógica se aplica.
Depois da contemplação, o imóvel precisa:
ser apresentado e analisado.
Posso comprar imóvel comercial?
Pode ser possível.
A regulamentação do consórcio imobiliário não se limita:
a imóvel residencial.
Por isso, uma empresa ou pessoa física pode avaliar carta para:
- sala comercial;
- loja;
- galpão;
- escritório;
desde que:
a operação seja aceita dentro da categoria contratada.
Posso comprar terreno?
Sim.
O Banco Central inclui expressamente:
terreno
entre as possibilidades da carta imobiliária.
Mas a documentação:
precisa estar adequada.
Posso construir?
Pode.
Consórcio imobiliário pode ser utilizado para:
construção, conforme as condições do produto e da administradora.
Nesse tipo de operação podem existir:
- cronograma;
- avaliação;
- documentos;
- acompanhamento da obra;
- liberações conforme etapas.
Pergunte antes:
como a administradora libera o crédito para construção.
Posso reformar?
Também pode.
A carta imobiliária pode ser destinada:
à reforma.
Mas não presuma que o funcionamento será idêntico:
à compra de um apartamento pronto.
A administradora pode exigir:
- projeto;
- orçamento;
- cronograma;
- documentos;
- comprovação dos serviços.
Posso comprar imóvel na planta?
Pode ser possível.
O Banco Central admite:
bem imóvel construído ou na planta.
Mas a administradora ainda pode estabelecer:
procedimentos próprios de análise.
Antes de assinar com a incorporadora:
confirme se a operação será aceita.
Preciso escolher o imóvel antes de entrar no consórcio?
Não necessariamente.
Normalmente, primeiro você define:
uma faixa de crédito.
Exemplo:
Você pretende comprar apartamento:
entre R$ 400 mil e R$ 500 mil.
Pode procurar:
uma carta compatível com essa faixa.
Depois da contemplação:
escolhe o imóvel.
Como escolher o valor da carta?
Pesquise:
o mercado real da região onde pretende comprar.
Em São Paulo, valores podem variar muito entre:
- bairros;
- cidades;
- tipos de imóvel;
- metragem;
- idade;
- padrão.
Por isso, não escolha a carta apenas:
pela parcela mais baixa.
Escolha pelo:
valor provável do imóvel.
E se o imóvel subir de preço?
Esse risco existe.
Imagine:
Imóvel pesquisado hoje:
R$ 500 mil
No momento da contemplação:
R$ 580 mil
Você terá de comparar:
valor atualizado da carta x preço atual do imóvel.
O contrato deve definir:
como o crédito será atualizado.
Mas não existe garantia de que:
a carta acompanhará exatamente a valorização de um imóvel específico.
A carta é corrigida?
Sim, conforme:
o critério previamente definido no contrato.
O Banco Central prevê que o valor do crédito seja:
corrigido periodicamente com base no indicador estabelecido.
Por isso:
a carta não deve ser tratada como valor necessariamente congelado.
A parcela é fixa?
Também não necessariamente.
Esse era:
um erro importante no texto antigo.
O Banco Central informa que o valor da parcela do fundo comum pode mudar:
quando o valor do bem ou serviço de referência é alterado.
Portanto:
parcela inicial não significa parcela fixa até o final do plano.
Quanto tempo dura um consórcio imobiliário?
Não existe:
prazo universal de até 120 meses.
Cada grupo possui:
uma duração contratual própria.
Você pode encontrar:
- prazos menores;
- prazos maiores;
- diferentes estruturas comerciais.
O contrato precisa informar:
a duração do grupo.
Prazo maior significa parcela menor?
Mantidas outras condições:
pode distribuir o valor por mais meses.
Mas não compare apenas:
a parcela inicial.
Um prazo maior também significa:
permanecer mais tempo no contrato.
E podem existir:
mais atualizações ao longo do período.
Como acontece a contemplação?
Contemplação é:
a atribuição do crédito ao consorciado.
Ela ocorre:
- por sorteio;
- por lance.
Essas regras devem:
estar previstas no contrato.
Como funciona o sorteio?
Nas assembleias:
cotas elegíveis concorrem conforme o regulamento.
Você pode ser contemplado:
- cedo;
- no meio do grupo;
- mais tarde.
Não existe:
uma data individual garantida.
Consórcio imobiliário garante que terei a casa em determinado ano?
Não.
Imagine que você queira:
sair do aluguel em dezembro do próximo ano.
Entrar hoje em um consórcio não garante:
que estará contemplado até essa data.
Se existe um prazo rígido:
compare financiamento imobiliário e outras formas de aquisição.
Como funciona o lance?
O lance permite:
tentar antecipar a contemplação.
O participante oferece:
um valor conforme as regras do grupo.
Pode haver:
- lance livre;
- lance fixo;
- lance embutido;
- critérios específicos.
O maior lance sempre ganha?
Não use isso como:
regra universal.
O resultado depende:
- do tipo de lance;
- das regras;
- dos recursos;
- dos critérios de desempate;
- das ofertas realizadas.
Lance garante contemplação?
Não.
Mesmo que você ofereça:
um valor elevado, não existe:
garantia individual de vitória.
Resultados anteriores:
não garantem assembleias futuras.
O que é lance embutido?
É quando:
parte da própria carta é utilizada como lance.
Exemplo ilustrativo:
Carta:
R$ 500 mil
Lance embutido:
R$ 100 mil
Se permitido e contemplado, o valor efetivamente disponível pode ser:
R$ 400 mil.
O Banco Central determina que o lance embutido vencedor seja:
deduzido do crédito disponibilizado.
Por isso:
lance embutido reduz o poder de compra da carta.
Antecipar parcelas garante contemplação?
Não.
Pagar parcelas antecipadamente:
não substitui automaticamente o lance
nem garante:
contemplação antecipada.
O contrato deve explicar:
como funciona a antecipação.
Consórcio imobiliário tem juros?
Não possui:
os juros remuneratórios típicos de um financiamento bancário.
Mas isso não significa:
comprar imóvel sem custo.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- avaliação;
- registro;
- despesas de garantia;
- outros valores previstos.
O Banco Central exige que esses componentes sejam:
informados de forma discriminada no contrato.
Então consórcio é sempre mais barato que financiamento?
Não.
Essa afirmação:
não deve ser feita.
Um consórcio pode apresentar:
custo menor que determinada proposta de financiamento.
Mas também é necessário considerar:
- espera;
- reajustes;
- aluguel enquanto espera;
- valorização do imóvel;
- eventual lance;
- custo de oportunidade.
A comparação deve ser:
caso a caso.
Consórcio é investimento?
Não.
Esse era:
um dos maiores erros do texto original.
Consórcio não é criado para:
- render dinheiro;
- pagar juros ao participante;
- gerar lucro;
- servir como aplicação.
Sua finalidade é:
aquisição planejada de bens ou serviços.
Consórcio é uma forma de guardar dinheiro?
Também não.
Quem paga uma cota:
assume obrigações contratuais.
Não pode simplesmente:
sacar o saldo a qualquer momento.
Por isso, consórcio não deve substituir:
- reserva de emergência;
- aplicação financeira;
- caixa para imprevistos.
O dinheiro pago rende juros para mim?
Não dessa maneira.
Os recursos do grupo possuem:
tratamento próprio dentro do Sistema de Consórcios.
Isso não transforma sua cota:
em investimento financeiro pessoal.
O que acontece depois da contemplação?
Ser contemplado:
não significa comprar qualquer imóvel imediatamente.
Ainda podem existir:
- análise financeira;
- documentação do consorciado;
- documentação do vendedor;
- matrícula;
- certidões;
- avaliação do imóvel;
- análise jurídica;
- constituição de garantia.
O Banco Central prevê avaliação da capacidade de pagamento:
na adesão e na contemplação.
A administradora pode recusar um imóvel?
Pode haver situações em que:
o bem não atende às condições necessárias da operação.
Por exemplo:
- documentação irregular;
- valor incompatível;
- problema registral;
- imóvel inadequado à garantia;
- impedimentos jurídicos.
Por isso:
contemplação não significa aprovação automática do imóvel escolhido.
Posso comprar imóvel de qualquer pessoa?
Em princípio, existe liberdade:
para escolher fornecedor e bem compatível com a categoria.
Mas a operação:
ainda precisa cumprir as exigências documentais.
O Banco Central garante ao contemplado a liberdade de escolha do bem e do fornecedor:
dentro da categoria contratada.
Como o vendedor recebe?
Depois da aprovação dos documentos e da operação:
a administradora realiza o pagamento conforme o procedimento aplicável.
A carta não funciona normalmente como:
dinheiro livre depositado na conta do consorciado.
O imóvel pode ficar no meu nome?
Depois da aquisição:
o imóvel pode ser registrado em nome do comprador, com a garantia exigida pela administradora enquanto existirem obrigações.
Portanto:
você não precisa esperar terminar todas as parcelas para ter o registro da aquisição.
Mas podem existir:
restrições vinculadas à garantia.
Preciso continuar pagando depois de contemplado?
Sim.
Contemplação:
não encerra o contrato.
Você continua:
responsável pelo saldo das obrigações.
Pode ser necessário:
E se o imóvel custar mais que minha carta?
complementar a diferença.
Exemplo:
Carta:
R$ 500 mil
Imóvel:
R$ 600 mil
Diferença:
R$ 100 mil
A forma de complementação deve ser:
alinhada com a administradora.
E se o imóvel custar menos?
A diferença não vira automaticamente:
dinheiro livre para qualquer finalidade.
Ela possui:
destinações específicas permitidas pelas regras do sistema.
Pode ser utilizada, conforme as condições aplicáveis:
- para despesas relacionadas à aquisição dentro dos limites permitidos;
- para amortizar prestações;
- em outras destinações autorizadas;
- ou recebida posteriormente quando cumpridos os requisitos.
Posso usar FGTS no consórcio imobiliário?
Pode ser possível:
quando o consorciado e a operação atendem às regras aplicáveis do FGTS.
A utilização não é:
automática.
Em 2026, a ABAC informou que, entre janeiro e agosto:
3.235 consorciados utilizaram recursos do FGTS em operações de consórcio imobiliário, movimentando aproximadamente R$ 297,41 milhões.
Os recursos foram utilizados em operações como:
- pagamento de prestações;
- quitação;
- lance;
- complementação de crédito;
conforme as regras aplicáveis.
Todo mundo pode usar FGTS?
Não.
É necessário:
cumprir os requisitos específicos.
Por isso, antes de contratar contando com FGTS:
confirme sua elegibilidade.
Consórcio imobiliário está crescendo em 2026?
Sim.
O segmento apresentou:
forte expansão.
Em agosto de 2026 havia:
3,34 milhões de participantes ativos.
Em agosto de 2025:
2,50 milhões.
Crescimento:
33,6%.
Quantas cotas foram vendidas?
Entre janeiro e agosto de 2026:
1,14 milhão de cotas imobiliárias.
No mesmo período de 2025:
815,06 mil.
Alta:
39,9%.
Quanto movimentou o segmento?
Os créditos comercializados chegaram a:
R$ 231,90 bilhões
entre janeiro e agosto de 2026.
No mesmo período de 2025:
R$ 170,09 bilhões.
Crescimento:
36,3%.
Qual era o tíquete médio?
Em agosto de 2026, o tíquete médio informado para o segmento imobiliário ficou em:
R$ 234,83 mil.
Esse valor é:
uma média de mercado.
Não significa:
que os imóveis comprados custem necessariamente esse valor.
Crescimento significa que consórcio é melhor?
Não.
Crescimento significa:
maior utilização da modalidade.
Não prova:
que ela seja ideal para você.
Consórcio pode fazer mais sentido:
para compra planejada.
Financiamento pode fazer mais sentido:
quando a aquisição precisa ocorrer rapidamente.
Consórcio ou financiamento imobiliário?
Compare:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso ao crédito | Após contemplação | Após aprovação |
| Data de compra | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Existe | Não como consórcio |
| Lance | Pode existir | Não |
| Reajuste | Conforme contrato | Conforme contrato |
| Análise financeira | Existe | Existe |
| Análise do imóvel | Existe | Existe |
| Compra urgente | Menor aderência | Pode atender |
| Planejamento futuro | Pode fazer sentido | Depende |
Não compare apenas a parcela
Imagine:
Consórcio
Parcela inicial:
R$ 2.500
Financiamento
Parcela:
R$ 4.000
Não significa automaticamente:
que consórcio seja melhor.
Se você continuar pagando:
R$ 3 mil de aluguel enquanto aguarda contemplação, esse custo precisa:
entrar na conta.
Financiamento pode ter:
custo financeiro maior, mas permite:
utilizar o imóvel antes.
Exemplo: quem mora de aluguel
Imagine:
Aluguel:
R$ 3.000/mês
Você entra em um consórcio e:
aguarda dois anos pela contemplação.
Nesse período:
R$ 72 mil foram pagos em aluguel, sem considerar reajustes.
Isso não significa que:
financiamento seria automaticamente melhor.
Significa apenas:
que o custo da espera precisa ser calculado.
Exemplo: quem já possui imóvel
Agora imagine alguém que:
já mora em imóvel próprio
e pretende comprar:
outro imóvel daqui a alguns anos.
Não existe:
urgência.
Nesse cenário:
o consórcio pode ser mais compatível com um planejamento de longo prazo.
Imóvel comercial funciona da mesma maneira?
A estrutura do consórcio:
é semelhante.
Mas a análise do imóvel e da finalidade:
pode variar.
Uma empresa que pretende comprar:
- galpão;
- sala;
- loja;
precisa comparar também:
o impacto econômico da espera.
Se o imóvel começa:
a gerar receita imediatamente, isso pode alterar a decisão entre consórcio e financiamento.
Posso usar consórcio para comprar imóvel para alugar?
Pode ser possível adquirir imóvel:
com objetivo patrimonial.
Mas o consórcio em si:
não é investimento financeiro.
O imóvel comprado pode posteriormente:
gerar renda de aluguel, mas isso é:
uma característica do imóvel, não da cota de consórcio.
Como escolher uma administradora em São Paulo?
Confirme a autorização
Somente administradoras autorizadas:
podem administrar grupos formalmente.
Compare taxa de administração
Analise:
o percentual total.
Verifique fundo de reserva
Existe?
Qual:
a finalidade?
Seguro
Há?
Quanto:
representa?
Reajuste
Qual:
o índice ou critério?
Prazo
Quanto tempo:
dura o grupo?
Lance
Quais modalidades:
existem?
Garantias
O que será exigido:
depois da contemplação?
Avaliação de clientes basta?
Não.
Reputação pode ajudar a conhecer:
a experiência de outros consumidores.
Mas não substitui:
verificação regulatória.
Uma empresa pode possuir:
boa presença na internet
e ainda assim você precisa:
confirmar quem efetivamente administra o grupo.
Como verificar a administradora?
Antes de pagar qualquer valor:
- identifique razão social;
- confira CNPJ;
- descubra quem administra o grupo;
- consulte o Banco Central;
- leia o contrato;
- use canais oficiais.
Não confie apenas:
no vendedor ou no anúncio.
Cuidado com promessa de contemplação
Desconfie de frases como:
- “contemplação garantida”;
- “carta liberada em três meses”;
- “lance certo”;
- “imóvel garantido em seis meses”.
O Sistema de Consórcios:
não funciona dessa forma.
Cuidado com carta contemplada falsa
Golpes também podem utilizar:
supostas cotas já contempladas.
Antes de comprar uma cota de terceiro:
- confirme diretamente com a administradora;
- verifique contemplação;
- confira saldo;
- analise dívida;
- confira regras de transferência.
A cessão normalmente depende:
da anuência da administradora.
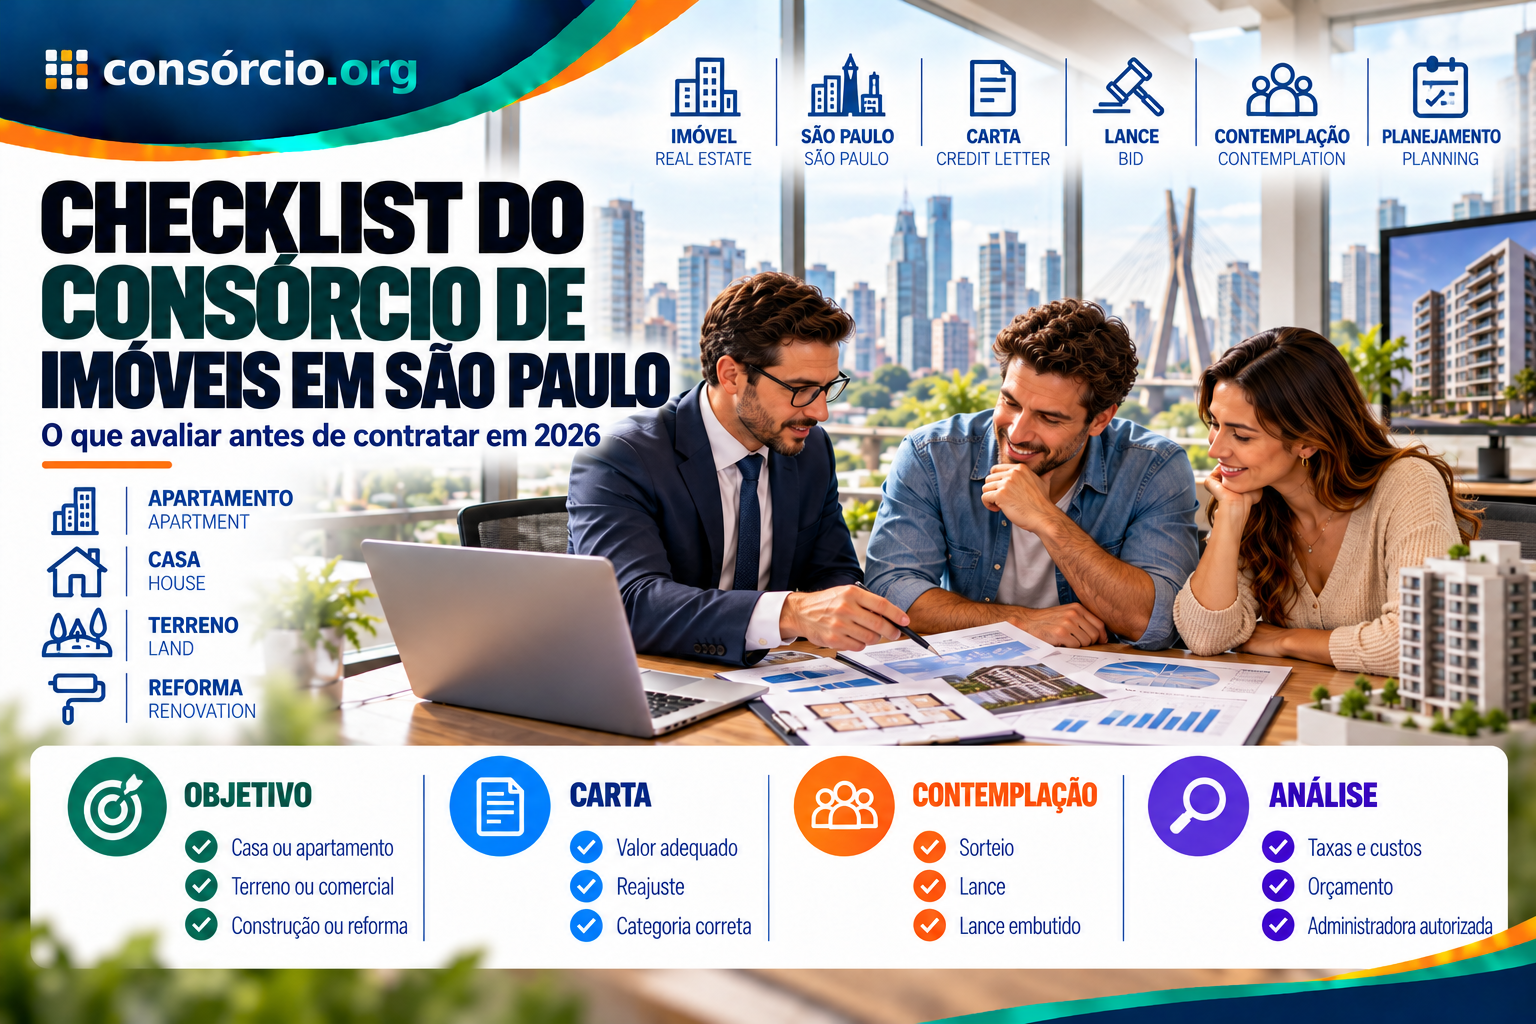
Checklist antes de contratar consórcio imobiliário em São Paulo
Objetivo
- Casa?
- Apartamento?
- Terreno?
- Comercial?
- Construção?
- Reforma?
Urgência
- Preciso comprar agora?
- Posso esperar?
- Tenho data específica?
Carta
- Valor adequado?
- Como é reajustada?
- Categoria correta?
Custos
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Avaliação?
- Registro?
- Outras despesas?
Contemplação
- Entendi sorteio?
- Entendi lance?
- Sei que lance não garante?
- Entendi lance embutido?
Imóvel
- Documentação regular?
- Matrícula atualizada?
- Valor compatível?
- Administradora aceita?
- Município é permitido?
Orçamento
- Parcela cabe?
- Consigo lidar com reajustes?
- Continuarei pagando aluguel?
- Tenho reserva financeira?
- Pretendo usar FGTS?
Administradora
- É autorizada pelo Banco Central?
- Li o contrato?
- Consultei canais oficiais?
- Sei quem administra o grupo?
Perguntas frequentes
Como funciona o consórcio de imóveis em São Paulo?
Você entra em:
um grupo de autofinanciamento coletivo
e participa das contemplações:
por sorteio ou lance.
São Paulo tem regras próprias?
Não.
O funcionamento básico:
segue as regras nacionais.
Posso comprar casa?
Sim.
Posso comprar apartamento?
Sim.
Pode ser usado?
Pode.
Pode ser na planta?
Pode ser possível.
Posso comprar terreno?
Sim.
Posso construir?
Sim, conforme:
a estrutura da operação.
Posso reformar?
Também pode.
Posso comprar imóvel comercial?
Pode ser possível.
Consórcio é investimento?
Não.
É uma poupança?
Não.
Tem juros?
Não possui:
os juros remuneratórios típicos de um financiamento.
Mas possui:
custos próprios.
A parcela é fixa?
Não necessariamente.
O prazo é sempre até 120 meses?
Não.
Cada grupo:
possui prazo próprio.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Lance garante contemplação?
Não.
O maior lance sempre ganha?
Não use:
essa regra universal.
Lance embutido reduz a carta?
Sim.
Preciso passar por análise depois de contemplado?
Sim.
A administradora pode avaliar:
- capacidade de pagamento;
- documentos;
- imóvel;
- garantias.
Posso usar FGTS?
Pode ser possível:
se cumprir as regras aplicáveis.
Posso escolher qualquer imóvel?
Você possui liberdade dentro:
da categoria contratada, mas o imóvel precisa:
ser aceito na operação.
Posso comprar em outra cidade?
Pode ser possível se:
a administradora operar no município ou autorizar aquisição em município diferente.
E se o imóvel custar mais?
Pode ser necessário:
complementar a diferença.
E se custar menos?
O saldo:
segue as destinações permitidas.
Preciso continuar pagando depois de contemplado?
Sim.
Consórcio é melhor que financiamento?
Depende:
da urgência, do custo e da sua capacidade de esperar.
Onde posso comparar?
Você pode:
simular opções de consórcio e comparar carta, prazo e parcela.
Vale a pena fazer consórcio de imóveis em São Paulo?
Pode fazer sentido se:
- você consegue esperar;
- a compra é planejada;
- a parcela cabe no orçamento;
- entende os reajustes;
- comparou custos;
- aceita a incerteza da contemplação.
Pode não ser adequado se:
- precisa mudar imediatamente;
- depende da compra em data específica;
- está pagando aluguel elevado e o custo de esperar é grande;
- depende de contemplação rápida;
- está com orçamento apertado.
O crescimento do segmento:
não responde sozinho se a modalidade vale a pena para você.
Em agosto de 2026, os consórcios imobiliários chegaram a:
3,34 milhões de participantes ativos, com crescimento de 33,6% em um ano.
Isso mostra:
forte procura.
Mas a decisão individual deve continuar baseada:
no seu prazo, orçamento e necessidade.
Conclusão
O consórcio de imóveis em São Paulo pode ser utilizado para planejar:
- compra de casa;
- apartamento;
- terreno;
- imóvel comercial;
- imóvel na planta;
- construção;
- reforma.
Mas não deve ser tratado:
como investimento financeiro.
Também não existe:
- prazo universal de 120 meses;
- parcela necessariamente fixa;
- contemplação garantida;
- lance vencedor garantido;
- retorno financeiro certo.
Consórcio é:
autofinanciamento coletivo.
Você entra em um grupo, paga as prestações e aguarda:
contemplação por sorteio ou lance.
Depois da contemplação, ainda existem etapas como:
- análise financeira;
- análise documental;
- avaliação do imóvel;
- constituição de garantia.
Morar em São Paulo:
não muda as regras nacionais do sistema.
O que muda é:
o mercado imobiliário e a sua realidade financeira.
Antes de contratar:
- defina o tipo de imóvel;
- pesquise preços;
- escolha uma carta compatível;
- avalie se pode esperar;
- compare administradoras;
- verifique autorização no Banco Central;
- entenda reajustes;
- confira taxa e outros custos;
- conheça sorteio e lance;
- calcule o custo de continuar pagando aluguel;
- verifique possibilidade de FGTS;
- compare com financiamento.
A melhor decisão não nasce:
da menor parcela anunciada.
Ela vem da combinação:
custo + prazo + necessidade + capacidade de esperar + qualidade do contrato.
Quer comparar cartas para comprar seu imóvel? Simule seu consórcio e veja opções de crédito, prazo e parcela antes de falar com um vendedor.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando as regras vigentes do Banco Central do Brasil e os dados mais recentes da Associação Brasileira de Administradoras de Consórcios — ABAC.
O Banco Central informa que uma carta imobiliária pode permitir:
- compra de imóvel pronto;
- imóvel na planta;
- terreno;
- construção;
- reforma.
A contemplação ocorre:
por sorteio ou lance.
O contrato deve apresentar:
- prazo;
- taxa de administração;
- fundo de reserva, quando houver;
- seguro, quando houver;
- composição da prestação;
- critérios de sorteio e lance;
- regras de atualização.
Em agosto de 2026, o segmento imobiliário possuía:
3,34 milhões de participantes ativos
e havia comercializado:
1,14 milhão de cotas entre janeiro e agosto.
Este conteúdo é informativo e não garante contemplação, aprovação do imóvel, economia ou adequação do consórcio a uma situação individual.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.