Ser contemplado é um dos momentos mais esperados por quem participa de um consórcio.
Mas existe uma diferença importante entre:
ser contemplado
e:
ter o bem comprado imediatamente.
A contemplação dá ao consorciado o direito de utilizar o crédito, mas ainda podem existir etapas antes do pagamento ao vendedor.
Dependendo do contrato e da operação, a administradora pode exigir:
- documentos do consorciado;
- análise da capacidade de pagamento;
- documentos do bem;
- documentos do vendedor;
- garantias;
- avaliação do bem;
- cumprimento de outras condições contratuais.
Além disso:
ser contemplado não significa receber automaticamente o valor da carta em dinheiro na conta.
Na compra de um bem ou serviço, a administradora normalmente realiza:
o pagamento diretamente ao vendedor ou fornecedor, depois de cumpridas as exigências da operação.
Por isso, entender o que acontece depois da contemplação evita um dos erros mais comuns no consórcio:
planejar a compra como se a carta funcionasse igual a um empréstimo em dinheiro.
Atualizado em 15 de outubro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
Um consórcio contemplado é uma cota que já recebeu o direito de utilizar o crédito.
A contemplação pode acontecer por:
- sorteio;
- lance.
Depois disso, a administradora disponibiliza o crédito, mas antes da utilização podem ser exigidos:
- documentos;
- garantias;
- análise da capacidade de pagamento;
- análise do bem;
- dados do vendedor.
O crédito deve ser usado de acordo com:
a categoria contratada.
Exemplos:
Consórcio de veículo
Pode ser utilizado para aquisição de bem compatível com a categoria de veículos prevista no contrato.
Consórcio imobiliário
Pode ser utilizado para:
- imóvel;
- terreno;
- construção;
- reforma;
conforme as condições contratuais.
Consórcio de serviços
Deve ser utilizado:
para serviços compatíveis com a categoria contratada.
O pagamento normalmente é realizado:
pela administradora diretamente ao vendedor ou fornecedor.
Se o bem custar menos que a carta, a diferença pode ser usada de formas previstas na regulamentação, inclusive:
- para determinadas despesas vinculadas à aquisição, até o limite de 10% do crédito;
- para quitar prestações vincendas;
- ou, com as obrigações quitadas, ser devolvida ao consorciado.
Quer comparar cartas e planos antes de contratar? Simule seu consórcio e veja opções de crédito, prazo e parcela.
Neste artigo
- O que é consórcio contemplado
- Como acontece a contemplação
- Sorteio
- Lance
- O que muda depois da contemplação
- O crédito é liberado imediatamente?
- Análise da administradora
- Garantias
- Como usar a carta de crédito
- Consórcio de veículo
- Consórcio imobiliário
- Consórcio de serviços
- Quem recebe o dinheiro
- Posso receber a carta em dinheiro?
- Regra dos 180 dias
- E se o bem custar menos?
- Regra dos 10%
- E se o bem custar mais?
- Posso quitar financiamento?
- Preciso continuar pagando?
- Posso vender o bem?
- Erros comuns
- Checklist
- Perguntas frequentes
O que é um consórcio contemplado?
Consórcio contemplado é:
uma cota que já recebeu a atribuição do crédito.
Em outras palavras, o participante ganhou o direito de utilizar:
a carta de crédito prevista no plano, observadas as condições aplicáveis.
Isso pode acontecer:
- por sorteio;
- por lance.
A contemplação é um marco importante porque:
antes dela, o participante ainda não pode utilizar o crédito para comprar o bem.
Depois dela:
começa a etapa de utilização da carta.
Como acontece a contemplação?
A contemplação ocorre:
nas assembleias do grupo.
Ela depende:
da existência de recursos disponíveis.
Existem dois caminhos principais.
Sorteio
Os participantes que atendem às condições do grupo concorrem:
conforme as regras previstas no contrato.
Nesse caso:
não existe uma data individual garantida.
A pessoa pode ser contemplada:
- no começo;
- no meio;
- próximo do fim do grupo.
Lance
O participante pode oferecer:
um valor para tentar antecipar a contemplação.
As regras variam conforme:
- grupo;
- modalidade de lance;
- contrato.
Um lance maior:
não deve ser tratado como garantia automática, porque os critérios dependem do regulamento e da competição naquela assembleia.
Lance garante contemplação?
Não.
O lance aumenta:
a possibilidade de antecipar o crédito, mas não existe:
garantia universal de vitória.
Por isso, tenha cuidado com promessas como:
- “esse percentual sempre contempla”;
- “com esse lance você pega a carta este mês”;
- “contemplação garantida”.
Histórico de lances:
não é garantia de resultado futuro.
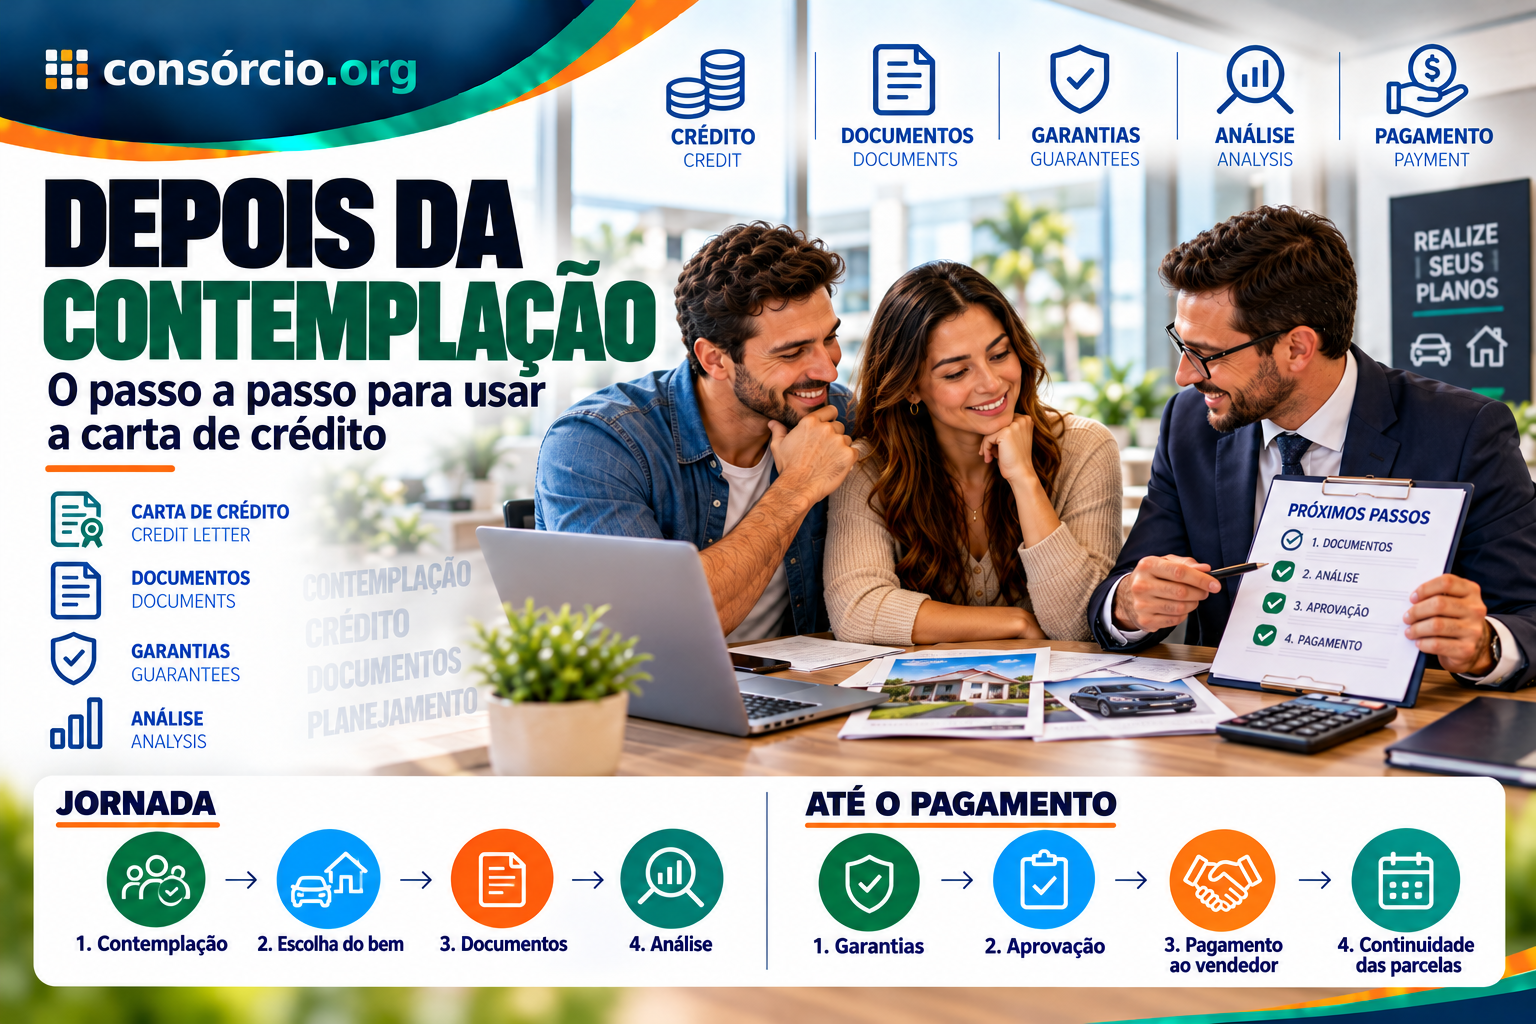
O que acontece depois que o consórcio é contemplado?
Depois da homologação da contemplação, começa:
a etapa de utilização do crédito.
O caminho normalmente envolve:
- confirmação da contemplação;
- disponibilização do crédito;
- escolha do bem ou serviço;
- envio dos documentos;
- análise da administradora;
- apresentação das garantias, quando exigidas;
- aprovação da operação;
- pagamento ao vendedor.
Portanto:
contemplação não significa pagamento instantâneo do bem.
A carta de crédito é liberada imediatamente?
A regulamentação determina que a administradora coloque:
o crédito à disposição do contemplado após a homologação da contemplação.
Mas isso não significa:
transferir livremente o dinheiro para a conta do consorciado.
Para efetivamente utilizar o crédito, será necessário:
cumprir os procedimentos contratuais.
Isso pode incluir análise de:
- documentos;
- cadastro;
- bem;
- vendedor;
- garantias;
- capacidade de pagamento.
Por que existe análise depois da contemplação?
Porque o consorciado continua:
com obrigações financeiras perante o grupo.
Imagine:
Você é contemplado:
no 15º mês
de um consórcio com:
72 meses de duração.
Ainda existem:
muitas parcelas pela frente.
A administradora precisa proteger:
os interesses financeiros do grupo.
Por isso, podem existir:
- avaliação da capacidade de pagamento;
- garantias;
- alienação do bem adquirido;
- outros mecanismos contratuais.
A administradora pode avaliar minha renda depois da contemplação?
Sim.
As regras atuais determinam que a administradora faça:
avaliação da capacidade de pagamento em momentos previstos na regulamentação, inclusive na contemplação.
Isso significa que:
ser sorteado ou vencer o lance não elimina a análise financeira necessária para utilização do crédito.
Posso ser contemplado e não conseguir usar a carta imediatamente?
Pode acontecer.
Exemplo:
Você foi contemplado.
Mas:
- documentação está incompleta;
- bem escolhido não atende às regras;
- vendedor possui documentação inadequada;
- garantia não foi aceita;
- análise financeira ainda não foi concluída.
Nesse cenário:
a contemplação permanece um passo importante, mas a aquisição pode depender da regularização dessas questões.
Quais garantias podem ser exigidas?
O contrato precisa informar:
as garantias que serão exigidas para utilização do crédito.
Quando um bem é adquirido com a carta, é comum que ele próprio:
seja utilizado como garantia da operação.
Em veículos, por exemplo, pode existir:
alienação fiduciária.
Em imóveis:
também podem existir garantias previstas contratualmente.
Por isso, leia essa parte:
antes de entrar no consórcio, não apenas depois da contemplação.
Fui contemplado. Posso usar a carta para qualquer coisa?
Não.
A carta precisa respeitar:
a categoria do contrato.
Esse é um ponto essencial.
Consórcio contemplado de veículo
Se o contrato está referenciado:
em veículo automotor, o crédito pode ser utilizado para aquisição de bem compatível com essa categoria.
Dependendo das regras aplicáveis e da administradora, podem ser adquiridos:
- carro;
- moto;
- caminhão;
- outros veículos da categoria prevista.
Mas existem:
condições contratuais e de garantia.
Posso comprar veículo usado?
Pode ser possível.
A regulamentação permite aquisição de veículos, mas a administradora pode definir:
critérios específicos para aceitar um usado.
Podem existir regras relacionadas a:
- idade;
- estado do veículo;
- avaliação;
- documentação;
- valor;
- garantia.
Não existe:
um limite de idade universal igual para todas as administradoras.
Posso usar carta de carro para comprar imóvel?
Não.
Uma carta referenciada:
em veículo
não se transforma:
em carta imobiliária.
As categorias são diferentes.
Consórcio contemplado de imóvel
No consórcio imobiliário, a carta pode ser utilizada, conforme as regras aplicáveis, para:
- imóvel construído;
- imóvel na planta;
- terreno;
- construção;
- reforma.
A operação também passa:
por análise documental e de garantia.
Posso usar carta imobiliária para comprar qualquer imóvel?
Não automaticamente.
O imóvel precisa:
atender às condições da operação.
A administradora pode verificar:
- matrícula;
- titularidade;
- valor;
- localização;
- ônus;
- documentação;
- garantias.
Por isso:
não faça pagamento irreversível ao vendedor antes de confirmar a aprovação necessária.
Consórcio contemplado de serviços
Quando o contrato é:
de serviços, a carta deve ser usada:
dentro da categoria contratada.
Isso pode envolver, conforme o produto:
- procedimentos;
- viagens;
- festas;
- serviços profissionais;
- outros serviços admitidos.
Novamente:
não é dinheiro livre para qualquer finalidade.
Como usar a carta depois da contemplação?
O processo costuma ser:
1. Escolha o bem ou serviço
Dentro:
da categoria contratada.
2. Negocie com o vendedor
Você pode escolher:
o vendedor ou fornecedor que melhor lhe convier, observadas as condições aplicáveis.
3. Reúna os documentos
Normalmente serão solicitados:
- identificação do comprador;
- identificação do vendedor;
- dados do bem;
- documentos fiscais ou registrais;
- condições da negociação.
4. Envie para a administradora
A administradora fará:
a análise prevista no contrato.
5. Formalize as garantias
Quando exigidas.
6. Aguarde a autorização para pagamento
Depois de cumpridos os requisitos:
a administradora efetua o pagamento.
Quem recebe o dinheiro da carta?
Na aquisição normal:
o vendedor ou fornecedor.
A administradora transfere:
os recursos diretamente ao vendedor do bem ou prestador do serviço, de acordo com as condições da operação.
Isso é diferente de:
depositar o valor integral da carta na conta do consorciado.
Posso receber o dinheiro primeiro e depois comprar?
Não é assim:
que funciona normalmente.
O crédito de uma cota contemplada não é:
um empréstimo pessoal de livre uso.
Ele tem:
uma finalidade definida pelo contrato.
Posso receber o valor da carta em dinheiro?
Pode existir essa possibilidade:
mas existem condições.
Pelas regras atuais, o consorciado contemplado pode receber o crédito em espécie ou por transferência para conta própria se:
- já tiverem passado 180 dias da contemplação;
- o crédito ainda não tiver sido utilizado;
- estiverem quitadas as obrigações financeiras com o grupo e a administradora.
Portanto, o texto antigo precisava de uma correção.
Não é correto dizer simplesmente:
“só quando o consórcio acabar você pode escolher dinheiro”.
Existe:
a regra dos 180 dias.
Exemplo da regra dos 180 dias
Imagine:
Você foi contemplado em:
1º de janeiro.
Não utilizou o crédito.
Depois de transcorridos:
180 dias
e estando:
todas as obrigações com o grupo e a administradora quitadas, poderá existir a possibilidade de receber:
o crédito em dinheiro.
Não basta apenas:
esperar seis meses.
Também é necessária:
a quitação das obrigações.
Preciso esperar o grupo terminar?
Não necessariamente para essa hipótese.
Existe a possibilidade após:
180 dias da contemplação, observadas as condições.
Além disso, no encerramento do grupo existem:
outras regras para créditos não utilizados.
Por isso:
fim do grupo e regra dos 180 dias são situações diferentes.
O valor da carta rende enquanto eu não uso?
Sim.
Enquanto o crédito permanece:
à disposição e ainda não foi utilizado, os recursos são aplicados conforme as regras do sistema.
O valor disponibilizado ao contemplado recebe:
os rendimentos líquidos proporcionais ao período, até sua utilização.
Isso não transforma:
consórcio em investimento.
É apenas uma regra:
sobre o tratamento do crédito contemplado enquanto aguarda uso.
E se o bem custar menos que minha carta?
Esse é um caso importante.
Imagine:
Carta de crédito:
R$ 100 mil
Veículo escolhido:
R$ 85 mil
Diferença:
R$ 15 mil
Você não recebe automaticamente:
os R$ 15 mil em dinheiro livre.
A diferença precisa seguir:
as possibilidades previstas na regulamentação.
O que posso fazer com a diferença?
A diferença pode ser destinada, conforme sua escolha e as condições aplicáveis, para:
1. Despesas vinculadas à compra
Até:
10% do valor do crédito objeto da contemplação
podem ser usados para despesas vinculadas à aquisição, como:
- transferência de propriedade;
- tributos;
- registros;
- seguros;
- determinadas tarifas;
- outras despesas previstas na regulamentação.
2. Quitar prestações do consórcio
A diferença pode ser utilizada:
na quitação de prestações vincendas, conforme o contrato.
3. Receber o saldo
Pode haver devolução ao consorciado:
quando estiverem quitadas as obrigações financeiras com o grupo e a administradora.
A regra é 10% da diferença ou 10% da carta?
É:
até 10% do valor do crédito da contemplação, observado também o saldo disponível.
Exemplo:
Carta:
R$ 100 mil
Limite regulatório para determinadas despesas:
até R$ 10 mil
Mas se a diferença entre o bem e a carta for:
R$ 5 mil, obviamente você não terá R$ 10 mil de saldo para usar.
Posso usar 10% para qualquer despesa?
Não.
A regra se refere:
a despesas vinculadas ao bem ou serviço adquirido, dentro das categorias previstas.
Não significa:
usar 10% para viagem, alimentação, eletrônicos ou qualquer outra finalidade.
E se o bem custar mais que a carta?
Pode ser possível:
complementar a diferença com recursos próprios, conforme os procedimentos da operação.
Exemplo:
Carta:
R$ 100 mil
Carro:
R$ 120 mil
Diferença:
R$ 20 mil
O consorciado pode precisar:
pagar essa diferença diretamente, observando os procedimentos da administradora e do vendedor.
A carta funciona como pagamento à vista?
Do ponto de vista do vendedor, a operação pode se aproximar:
de uma compra com pagamento à vista realizado pela administradora.
Isso pode:
aumentar seu poder de negociação.
Mas cuidado:
não existe garantia de desconto.
O vendedor:
continua livre para negociar o preço.
Posso pagar um sinal antes da administradora liberar?
Pode existir essa possibilidade.
Se o consorciado já tiver pago:
sinal ou valor antecipado com recursos próprios
após a contemplação, pode haver restituição desse valor com parte do crédito:
observadas as condições contratuais e a documentação da operação.
Mas tenha cuidado.
Nunca entregue um valor significativo:
sem compreender o que acontecerá se a administradora não aprovar o bem.
Posso quitar um financiamento com a carta contemplada?
Sim, em determinadas condições.
O crédito pode ser usado para:
quitar integralmente financiamento de sua própria titularidade
desde que o financiamento seja:
de bem ou serviço da mesma categoria do consórcio
e sejam respeitadas:
as condições previstas no contrato.
Exemplo
Você possui:
um financiamento de veículo
e foi contemplado:
em um consórcio de veículos.
Pode existir a possibilidade de utilizar o crédito:
para quitar esse financiamento.
Mas uma carta de veículo:
não serve para quitar qualquer dívida pessoal.
Fui contemplado. Preciso continuar pagando?
Sim.
Esse é um dos pontos mais importantes.
A contemplação:
não quita sua participação no grupo.
Você continua responsável:
pelas prestações vincendas.
Exemplo:
Plano:
80 meses
Contemplação:
20º mês
Ainda existem:
60 meses de obrigações, salvo antecipações ou quitação conforme regras do contrato.
Posso quitar o saldo depois da contemplação?
Pode existir:
quitação ou antecipação, conforme as regras contratuais.
Mas isso deve ser analisado:
separadamente da contemplação.
Antecipar parcelas antes:
também não garante ser contemplado.
O bem fica no meu nome?
Pode ficar:
registrado em nome do comprador, mas com garantia vinculada.
No caso de veículo, por exemplo, pode existir:
alienação fiduciária.
Isso significa que o bem:
está vinculado como garantia das obrigações ainda existentes.
Posso vender o bem antes de terminar o consórcio?
Pode existir essa possibilidade, mas:
não é uma venda livre de qualquer procedimento.
Se o bem está vinculado em garantia:
a administradora precisa participar do processo, conforme as regras contratuais.
Pode ser necessário:
- quitar o saldo;
- substituir garantia;
- obter autorização;
- cumprir outros procedimentos.
Posso trocar o bem depois?
Algumas operações podem permitir:
substituição da garantia, desde que:
a administradora autorize.
As regras dependem:
do contrato e da operação.
O que acontece se eu parar de pagar depois de usar a carta?
A situação é séria.
Depois de contemplado e com o crédito utilizado:
o bem normalmente está vinculado como garantia.
A inadimplência pode resultar em:
- cobrança;
- encargos;
- execução da garantia;
- medidas previstas contratualmente e em lei.
Por isso:
não use a contemplação como motivo para assumir um bem que não cabe no orçamento.
Consórcio contemplado é a mesma coisa que carta contemplada à venda?
Não necessariamente.
Uma coisa é:
você participar de um grupo e ser contemplado.
Outra é:
comprar de outra pessoa os direitos de uma cota já contemplada.
Nesse segundo caso, existe:
cessão de cota.
A transferência depende:
de anuência prévia da administradora.
O novo titular também pode passar:
por avaliação da capacidade de pagamento.
Comprar cota contemplada é seguro?
Pode ser uma operação legítima.
Mas exige:
muito cuidado.
Antes de pagar:
- confirme a cota com a administradora;
- confirme se realmente está contemplada;
- verifique saldo devedor;
- veja valor do crédito;
- confirme situação da cota;
- entenda taxas;
- não transfira dinheiro apenas com base em anúncio.
Nunca confunda:
“vendedor diz que é contemplada”
com:
“administradora confirmou a contemplação”.
O que verificar antes de usar a carta?
Crédito disponível
Qual é:
o valor atualizado?
Saldo devedor
Quanto ainda falta pagar?
Categoria
O bem escolhido:
é compatível?
Garantias
O que será exigido?
Bem
Será aceito?
Vendedor
Está com:
documentação regular?
Prazo de pagamento
Quanto tempo a administradora leva:
depois da documentação completa?
Custos
Existem:
- avaliação;
- registro;
- transferência;
- seguros;
- outras despesas?
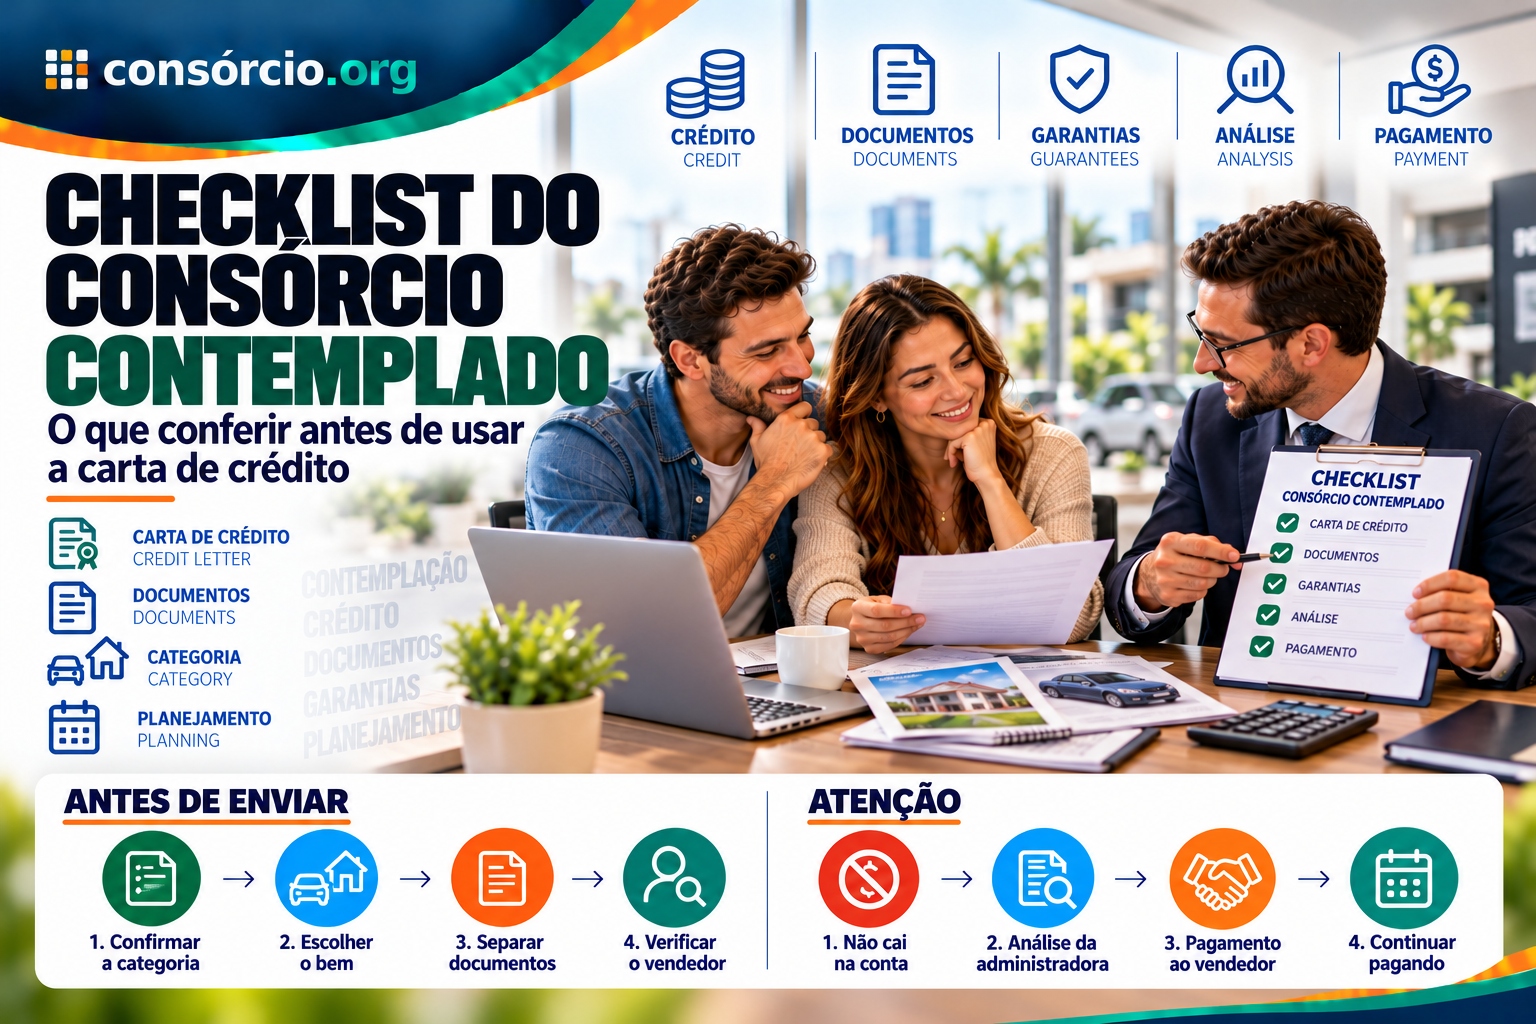
Checklist do consorciado contemplado
Depois da contemplação:
- Confirmei oficialmente a contemplação?
- Sei o valor atualizado do crédito?
- Conheço meu saldo devedor?
- Entendi quais garantias serão exigidas?
- Minha análise financeira está regular?
- Escolhi um bem da categoria correta?
- Confirmei se o bem atende às regras?
- Tenho os documentos do vendedor?
- Tenho os documentos do bem?
- Sei quem receberá o pagamento?
- Sei o prazo de análise?
- Sei o prazo de pagamento ao vendedor?
- Sei quais despesas podem usar parte da carta?
- Entendi a regra dos 10%?
- Sei o que acontece se o bem custar menos?
- Sei como complementar se custar mais?
- Entendi que continuarei pagando as parcelas?
- Tenho orçamento para manter o consórcio?
Erros comuns depois da contemplação
1. Achar que o dinheiro cai automaticamente na conta
Não é assim:
na compra normal do bem.
2. Escolher um bem incompatível com a categoria
Carta de veículo:
não vira carta de imóvel.
3. Fechar negócio antes da análise
Evite:
assumir compromisso irreversível.
4. Achar que contemplação encerra as parcelas
Não encerra.
5. Confundir carta com empréstimo
Não é:
dinheiro de livre utilização.
6. Achar que pode usar 10% para qualquer coisa
Não.
7. Achar que só recebe em dinheiro no fim do grupo
A regra dos:
180 dias também precisa ser considerada.
8. Não verificar as garantias
Leia:
antes de comprar o bem.
9. Comprar “cota contemplada” sem confirmar
Alto risco de:
golpe.
10. Depender apenas do vendedor
Sempre confirme informações:
diretamente com a administradora.
Perguntas frequentes
O que é consórcio contemplado?
É uma cota que já recebeu:
o direito de utilizar o crédito.
Como posso ser contemplado?
Por:
- sorteio;
- lance.
Posso saber quando vou ser contemplado?
Não existe:
data individual garantida.
Lance garante contemplação?
Não.
Depois de contemplado o dinheiro cai na conta?
Não normalmente.
Na compra de bem ou serviço:
o pagamento é feito ao vendedor ou fornecedor.
A administradora pode analisar meu cadastro?
Sim.
Existe avaliação:
da capacidade de pagamento e das condições da operação.
Preciso dar garantia?
Pode ser necessário.
As garantias devem estar:
previstas no contrato.
Posso comprar qualquer bem?
Não.
É necessário respeitar:
a categoria contratada.
Consórcio de carro pode comprar imóvel?
Não.
Posso comprar veículo usado?
Pode ser possível, conforme:
as regras da administradora.
Posso usar a carta para quitar financiamento?
Pode, se for:
financiamento de sua própria titularidade e da mesma categoria do consórcio, dentro das condições contratuais.
Se o carro custar menos que a carta, perco a diferença?
Não necessariamente.
A diferença pode ser utilizada:
nas formas previstas pela regulamentação.
Posso usar a diferença para documentação?
Sim, dentro das condições, até:
10% do valor do crédito para determinadas despesas vinculadas ao bem ou serviço.
Posso receber a diferença em dinheiro?
Pode ser possível:
quando as obrigações financeiras com o grupo e a administradora estiverem quitadas.
Posso receber toda a carta em dinheiro?
Pode existir essa possibilidade depois:
de 180 dias da contemplação, se o crédito não tiver sido utilizado e todas as obrigações estiverem quitadas.
Preciso esperar o consórcio acabar?
Não necessariamente.
Existe:
a regra dos 180 dias.
Fui contemplado. Preciso continuar pagando?
Sim.
O bem fica no meu nome?
Pode ficar registrado em seu nome:
com garantia vinculada.
Posso vender antes de quitar?
Pode depender:
da autorização e dos procedimentos da administradora.
A carta rende enquanto não uso?
O crédito permanece aplicado e recebe:
rendimentos líquidos conforme as regras aplicáveis até sua utilização.
Posso comprar uma cota já contemplada?
Pode existir cessão de cota, mas:
a administradora precisa autorizar.
Confirme tudo:
diretamente com ela.
Onde posso comparar planos?
Antes de contratar, você pode:
simular opções de consórcio e comparar valor de crédito, prazo e parcela.
Consórcio contemplado vale a pena?
Essa pergunta depende:
do contexto.
Ser contemplado é positivo porque:
o crédito fica disponível para utilização.
Mas isso não significa:
- dinheiro livre;
- parcelas encerradas;
- qualquer bem aprovado;
- liberação sem análise.
O principal benefício é:
poder avançar para a aquisição planejada.
A partir daí, o cuidado deve ser:
usar a carta corretamente e manter capacidade de pagar as obrigações restantes.
Exemplo prático: carta de veículo
Imagine:
Carta de crédito:
R$ 100 mil
Saldo ainda a pagar no consórcio:
R$ 55 mil
Você encontra um veículo:
por R$ 95 mil.
Depois da análise e aprovação:
a administradora paga o vendedor.
A diferença:
R$ 5 mil
não vira automaticamente:
dinheiro livre.
Ela deverá seguir:
uma das destinações permitidas.
Exemplo 2: veículo mais caro
Carta:
R$ 100 mil
Carro escolhido:
R$ 120 mil
Nesse caso, pode ser necessário:
complementar R$ 20 mil com recursos próprios, conforme os procedimentos da operação.
Exemplo 3: crédito não utilizado
Você foi contemplado:
mas decidiu esperar.
Se o crédito permanecer:
sem utilização, continua sujeito às regras aplicáveis e aos rendimentos correspondentes.
Depois de:
180 dias, se todas as obrigações com o grupo e a administradora estiverem quitadas, pode existir:
recebimento do crédito em dinheiro.
Conclusão
Ter um consórcio contemplado significa:
ter conquistado o direito de utilizar a carta de crédito.
Mas não significa:
receber imediatamente dinheiro livre em sua conta.
Depois da contemplação, ainda podem existir:
- análise da capacidade de pagamento;
- documentos;
- avaliação do bem;
- análise do vendedor;
- garantias;
- procedimentos contratuais.
Quando a operação é aprovada:
a administradora normalmente paga diretamente ao vendedor ou fornecedor.
A carta também precisa respeitar:
a categoria do consórcio.
Ou seja:
- carta de veículo → veículo compatível;
- carta imobiliária → imóvel, terreno, construção ou reforma, conforme regras;
- carta de serviços → serviços compatíveis.
Se o bem custar:
menos que o crédito, a diferença pode ser usada nas formas autorizadas.
Entre elas:
- determinadas despesas vinculadas à compra, até 10% do crédito;
- quitação de prestações;
- recebimento do saldo, quando as obrigações estiverem quitadas.
E existe uma regra importante que o texto antigo não explicava corretamente:
não é obrigatório esperar o fim do grupo para receber o crédito em dinheiro.
Depois de:
180 dias da contemplação, se o crédito ainda não tiver sido utilizado e todas as obrigações estiverem quitadas, existe essa possibilidade.
Outro ponto essencial:
a contemplação não encerra suas parcelas.
O consorciado continua:
responsável pelas obrigações restantes.
Por isso, o melhor caminho depois da contemplação é:
confirmar o crédito → entender as garantias → escolher o bem correto → reunir documentos → aguardar análise → concluir a compra → manter as parcelas em dia.
Quer comparar cartas e planos antes de contratar? Simule seu consórcio e veja opções de crédito, prazo e parcela para o seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 15 de outubro de 2026, considerando a Lei nº 11.795/2008 e a regulamentação vigente do Banco Central aplicável aos grupos de consórcio.
As regras atuais estabelecem, entre outros pontos, que:
- contemplação é requisito para disponibilização do crédito;
- ela pode ocorrer por sorteio ou lance;
- a administradora pode avaliar a capacidade de pagamento do contemplado;
- as garantias devem estar previstas no contrato;
- o pagamento do bem normalmente é realizado diretamente ao vendedor ou fornecedor;
- o crédito deve respeitar a categoria contratada;
- o consorciado continua responsável pelas obrigações depois da contemplação;
- diferença de crédito pode ter destinações específicas;
- determinadas despesas vinculadas à aquisição podem consumir até 10% do valor do crédito;
- o crédito pode ser recebido em dinheiro após 180 dias da contemplação, desde que não utilizado e com as obrigações quitadas.
Este conteúdo é informativo. As condições concretas variam conforme administradora, grupo, contrato, categoria do crédito, bem escolhido e garantias exigidas. Leia o contrato e confirme os procedimentos diretamente com a administradora antes de assumir compromisso com vendedor ou fornecedor.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.