O consórcio de moto é uma modalidade de autofinanciamento coletivo em que pessoas participam de um grupo administrado por uma empresa autorizada pelo Banco Central. O participante paga parcelas e pode ser contemplado por sorteio ou lance. Depois da contemplação e do cumprimento das condições da administradora, a carta de crédito pode ser usada para comprar uma motocicleta nova ou usada dentro da categoria contratada.
Atualizado em 1º de setembro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
O consórcio de moto funciona basicamente assim:
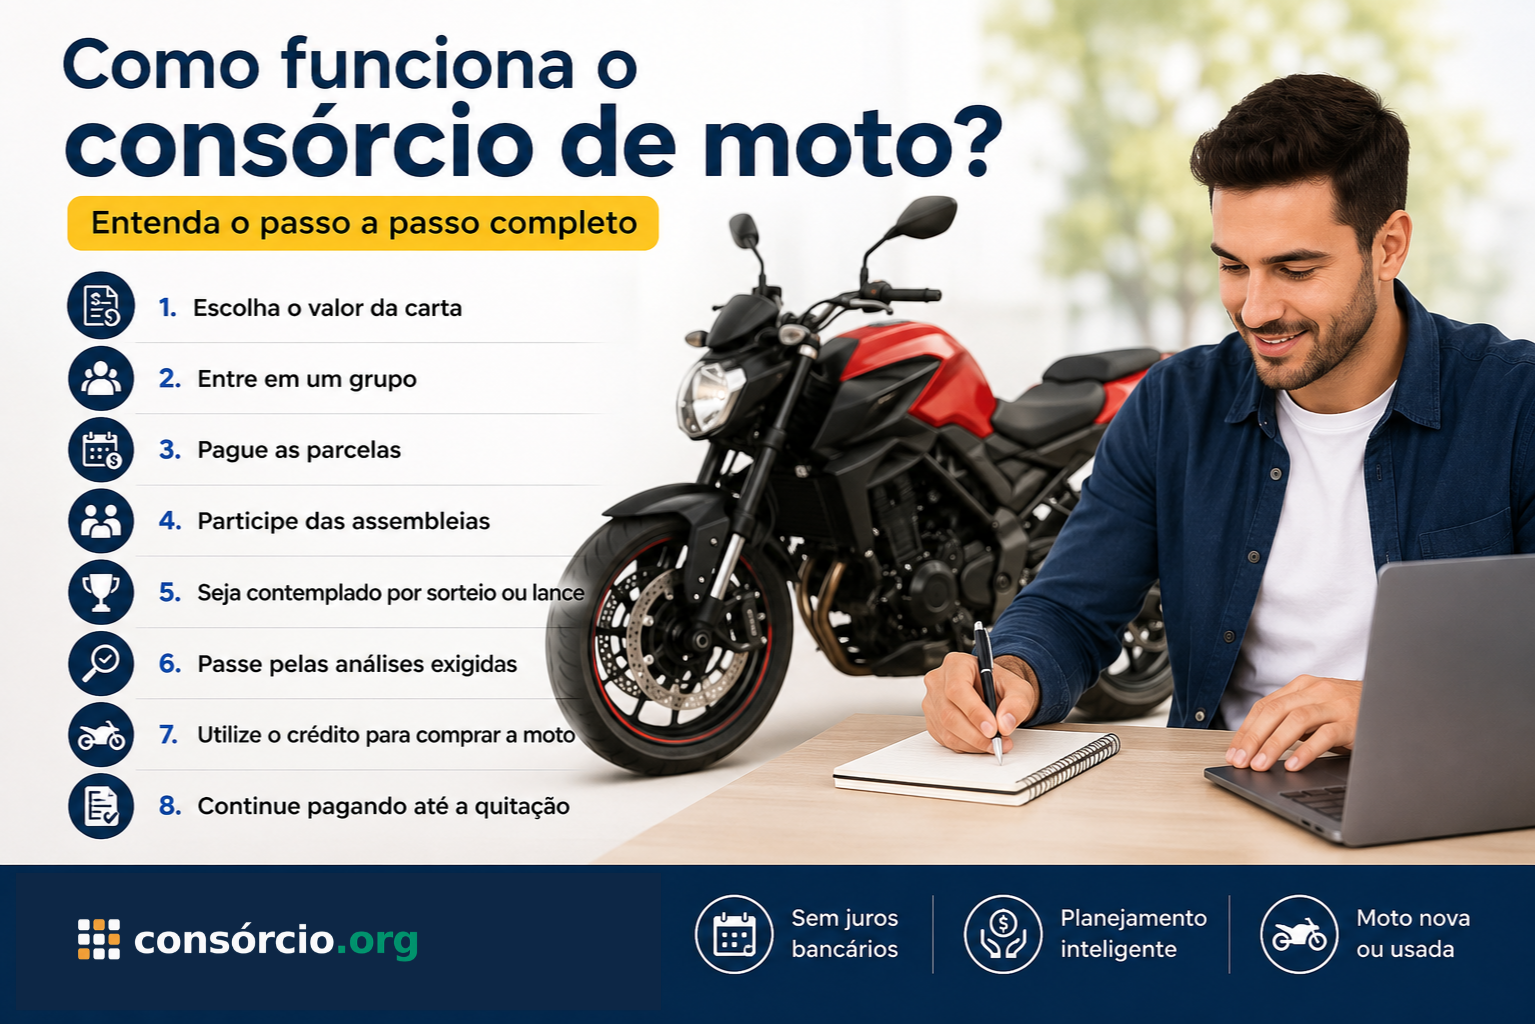
- você escolhe o valor da carta de crédito;
- entra em um grupo;
- paga as parcelas;
- participa das assembleias;
- pode ser contemplado por sorteio ou lance;
- passa pelas análises exigidas pela administradora;
- utiliza o crédito para comprar a motocicleta;
- continua pagando as obrigações do plano até sua quitação.
O consórcio não é financiamento bancário tradicional.
Ele também não funciona como uma poupança individual.
Não há os juros remuneratórios tradicionais de um financiamento, mas existem custos próprios, como:
- taxa de administração;
- fundo de reserva, quando houver;
- seguro, quando houver;
- outras despesas previstas no contrato.
Além disso, a carta e as parcelas podem sofrer atualização conforme o critério estabelecido no contrato.
Quer planejar a compra da sua próxima moto? Faça uma simulação e compare valor da carta, prazo e parcela antes de contratar.
Neste artigo
- O que é consórcio de moto
- Como funciona na prática
- Como escolher a carta de crédito
- Como funcionam as parcelas
- Quanto custa
- Como funciona a contemplação
- Sorteio
- Lance
- Lance fixo, livre e embutido
- O que acontece depois da contemplação
- Moto nova ou usada
- Análise de capacidade de pagamento
- Atraso e inadimplência
- Consórcio ou financiamento
- Quando vale a pena
- Vantagens e desvantagens
- Checklist
- Perguntas frequentes
O que é consórcio de moto?
O consórcio é uma forma de autofinanciamento coletivo.
Pessoas com interesse em adquirir bens da mesma categoria participam de um grupo administrado por uma empresa de consórcios.
Os participantes pagam prestações ao longo do plano.
Os recursos arrecadados pelo grupo são utilizados para contemplar cotas de acordo com as regras estabelecidas no contrato.
No caso do consórcio de motos, a carta fica vinculada à categoria de veículos automotores.
O Banco Central permite que o crédito de um consórcio referenciado em veículo automotor seja utilizado para aquisição de bem novo ou usado compatível com essa categoria.
Consórcio de moto é financiamento?
Não.
O texto antigo chamava o consórcio de uma “forma diferente de financiamento”.
Essa definição não é a mais adequada.
No financiamento, normalmente existe:
liberação do crédito → compra da moto → pagamento do empréstimo com juros.
No consórcio:
entrada no grupo → pagamento de parcelas → contemplação → utilização do crédito.
Por isso, o consórcio é mais corretamente descrito como:
autofinanciamento coletivo.
Consórcio é uma poupança?
Também não.
É comum ouvir:
“consórcio é uma poupança forçada”.
Essa comparação pode ajudar a explicar disciplina financeira, mas tecnicamente não é a mesma coisa.
Em uma aplicação financeira tradicional, você possui um saldo com regras próprias de liquidez e rendimento.
No consórcio existe:
- contrato;
- grupo;
- taxa de administração;
- contemplação;
- obrigações mensais;
- regras de desistência e restituição.
Portanto, não trate consórcio como investimento ou conta de poupança.
Como funciona o consórcio de moto na prática?
O processo pode ser dividido em algumas etapas.
1. Escolha o valor da carta
Primeiro você precisa descobrir aproximadamente quanto custa a motocicleta que pretende adquirir.
Exemplos apenas ilustrativos:
- R$ 15 mil;
- R$ 25 mil;
- R$ 40 mil;
- R$ 60 mil;
- R$ 100 mil.
A administradora pode possuir cartas em diferentes valores.
2. Escolha o prazo
Cada grupo possui prazo próprio.
Pode haver planos mais curtos e outros bem mais longos.
Prazo maior pode reduzir a parcela inicial em determinadas ofertas, mas prolonga seu compromisso financeiro.
3. Entre no grupo
Depois da contratação, você passa a ter uma cota.
A cota representa sua participação naquele grupo.
4. Pague as parcelas
Você realiza os pagamentos previstos no contrato.
5. Participe das assembleias
As assembleias são realizadas periodicamente e nelas ocorrem as contemplações.
6. Seja contemplado
A contemplação pode acontecer principalmente por:
- sorteio;
- lance.
7. Passe pelas etapas de análise
Depois da contemplação podem existir:
- análise da capacidade de pagamento;
- apresentação de documentos;
- exigência de garantias;
- análise da motocicleta;
- análise do vendedor.
8. Utilize a carta
Depois da aprovação da operação, o crédito é utilizado na compra.
Preciso escolher a moto antes de contratar?
Não necessariamente.
Você precisa escolher uma carta compatível com o valor que pretende gastar.
Depois da contemplação, pode existir liberdade para escolher uma motocicleta diferente da usada como referência no grupo, desde que:
- esteja na categoria adequada;
- o valor seja compatível;
- cumpra as regras da administradora.
Posso mudar de marca?
Em regra, o fato de determinado modelo servir como referência para o grupo não significa que você ficará obrigatoriamente preso àquela marca.
Mas o contrato deve ser verificado.
Em grupos vinculados a fabricantes ou marcas específicas podem existir condições próprias.
Como funcionam as parcelas?
A prestação de um consórcio não deve ser calculada simplesmente assim:
valor da moto ÷ número de meses.
A composição pode envolver:
- fundo comum;
- taxa de administração;
- fundo de reserva, se previsto;
- seguro, se previsto;
- demais componentes contratuais.
Exemplo
Imagine uma carta de:
R$ 30 mil
com prazo de:
60 meses.
A divisão simples seria:
R$ 30.000 ÷ 60 = R$ 500.
Isso não quer dizer que a parcela efetiva será de R$ 500.
Ainda podem existir outros componentes.
Além disso, a carta pode sofrer reajustes.
Consórcio de moto tem juros?
Não possui os juros bancários tradicionais cobrados em uma operação de financiamento.
Mas isso não quer dizer que você pagará exatamente o preço atual da motocicleta.
Existem custos próprios.
O principal deles normalmente é:
taxa de administração.
O que é taxa de administração?
É a remuneração da administradora pela organização e gestão do grupo.
Cada plano pode possuir percentual próprio.
Não existe uma taxa universal para todos os consórcios de motos.
Por isso, compare:
taxa total do plano
e não apenas:
valor da parcela.
Existe fundo de reserva?
Pode existir.
Não é obrigatório em todo consórcio.
Quando houver, o contrato deve informar:
- percentual;
- finalidade;
- regras de utilização.
Existe seguro?
Pode haver algum seguro vinculado ao plano.
Isso depende do grupo.
Por isso, não é correto dizer que:
“todo consórcio cobra seguro”.
A parcela do consórcio fica sempre igual?
Não necessariamente.
Essa é uma das correções mais importantes em relação ao texto antigo.
O valor do crédito pode ser corrigido periodicamente com base em:
- índice de preços;
- indicador;
- outro critério previamente definido no contrato.
Com isso, as parcelas também podem ser ajustadas.
Portanto:
consórcio sem juros não significa parcela congelada.
Por que existe reajuste?
O objetivo é preservar o poder de compra da carta.
Imagine uma moto que custa hoje:
R$ 30 mil.
Se o grupo durar cinco anos e o preço do veículo subir durante esse período, uma carta que permanecesse totalmente congelada poderia perder poder de compra.
Por isso, o mecanismo de atualização precisa ser entendido antes da contratação.
Como funciona a contemplação?
Contemplação é o momento em que a cota passa a ter direito de utilizar o crédito, observadas as demais condições.
As formas principais são:
Sorteio
O participante concorre conforme as regras do grupo.
Lance
O participante faz uma oferta para tentar antecipar a contemplação.
Tem uma pessoa sorteada por mês?
Não existe essa regra universal.
O artigo antigo afirmava que:
“a cada mês um participante é sorteado”.
A quantidade de contemplações depende de:
- recursos disponíveis;
- regras do grupo;
- sorteios;
- lances.
Um grupo pode contemplar mais de uma cota em determinada assembleia.
O sorteio é feito pela lotérica da Caixa?
Não trate dessa maneira.
Os critérios de sorteio devem estar definidos no contrato e no regulamento.
Algumas administradoras podem utilizar resultados da Loteria Federal como referência.
Mas isso não significa que:
“a lotérica da Caixa gera um número para todos os consórcios”.
O mecanismo exato depende do grupo.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas não existe garantia.
Também existe a possibilidade de sua contemplação ocorrer:
- meses depois;
- anos depois;
- mais perto do final do grupo.
Por isso, consórcio costuma combinar melhor com quem consegue esperar.
Existe contemplação garantida?
O integrante regular deverá seguir o ciclo do grupo, mas isso não significa contemplação antecipada garantida.
Desconfie de promessas como:
“você será contemplado em 90 dias”.
“essa cota sai no terceiro mês”.
“com esse lance é garantido”.
A data individual não pode ser prometida dessa forma.
Como funciona o lance?
O lance é uma oferta realizada para tentar antecipar a contemplação.
As modalidades dependem do grupo.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido.
O que é lance livre?
Quando disponível, o participante escolhe o percentual ou valor que deseja ofertar conforme as regras do grupo.
O texto antigo dizia que sempre existe um percentual mínimo.
Isso não deve ser tratado como regra universal.
Confira o regulamento.
O que é lance fixo?
Em alguns grupos, existe uma modalidade em que a administradora estabelece previamente o percentual.
Por exemplo:
20% da carta.
Se várias pessoas fizerem a mesma oferta, o desempate segue o critério previsto no regulamento.
Não existe percentual fixo universal.
O que é lance embutido?
É quando parte da própria carta de crédito é usada como oferta, se o grupo permitir.
Imagine:
Carta:
R$ 40 mil
Lance embutido:
R$ 10 mil
Se for contemplado utilizando esse mecanismo, o crédito disponível para compra poderá ficar em aproximadamente:
R$ 30 mil.
Portanto:
lance embutido não é dinheiro extra.
Lance garante contemplação?
Não.
A oferta concorre segundo:
- regras;
- recursos disponíveis;
- demais ofertas.
Mesmo um lance alto pode não ser vencedor em determinada assembleia.
Se meu lance não ganhar, perco o dinheiro?
Em regra, uma oferta não contemplada não significa que você simplesmente perdeu aquele valor.
A forma de apresentação e pagamento efetivo do lance depende do regulamento.
Por isso, o correto é consultar o funcionamento da administradora.
Não trate o dinheiro ofertado como automaticamente debitado e depois devolvido em todos os grupos.
Vale usar o dinheiro do lance para antecipar parcelas?
Pode fazer sentido em alguns planejamentos, mas é uma decisão diferente.
Antecipar parcelas não garante contemplação.
O tratamento do saldo e da antecipação precisa ser analisado conforme o contrato.
Quitar o consórcio garante contemplação?
Não.
Esse é um ponto importante:
quitação antecipada ≠ contemplação imediata.
A utilização da carta continua sujeita às regras de contemplação.
O que acontece depois da contemplação?
Você não simplesmente recebe o valor da carta na conta.
Depois da contemplação, a administradora pode solicitar:
- documentos pessoais;
- comprovantes financeiros;
- informações da motocicleta;
- dados do vendedor;
- garantias.
Depois que a operação é aprovada, o pagamento segue os procedimentos previstos.
Existe análise de crédito?
Existe avaliação da capacidade de pagamento.
Pelas regras atuais do Sistema de Consórcios, essa análise deve ocorrer em momentos como:
- adesão ou readmissão;
- contemplação;
- cessão da cota para outra pessoa.
Por isso, não é correto dizer:
“consórcio não tem análise”.
Negativado pode fazer consórcio de moto?
Não existe uma resposta universal.
A administradora possui critérios de análise.
Além disso, após a contemplação existe nova avaliação da capacidade de pagamento.
Portanto, nunca prometa:
“negativado consegue carta normalmente”.
Preciso comprovar renda?
A forma de comprovação varia conforme a administradora e o perfil do participante.
Podem existir análises diferentes para:
- empregado;
- autônomo;
- empresário;
- pessoa jurídica.
O importante é saber que a capacidade de pagamento será avaliada.
Depois de contemplado continuo pagando?
Sim.
A contemplação não encerra o consórcio.
Você continua responsável pelas parcelas e demais obrigações até cumprir o plano.
Posso comprar moto nova?
Sim.
Posso comprar moto usada?
Também pode.
O Banco Central permite que um consórcio referenciado em veículo automotor seja utilizado para aquisição de veículo novo ou usado dentro da categoria.
Mas a administradora pode estabelecer critérios próprios sobre:
- idade;
- documentação;
- avaliação;
- procedência;
- garantia.
Por isso, não escolha uma moto usada antes de confirmar sua aceitação.
Existe idade máxima para moto usada?
Não existe um limite universal aplicável a todas as administradoras.
Um grupo pode aceitar motos de determinada idade e outro ter regra diferente.
Confirme previamente.
Posso comprar uma moto mais cara que a carta?
Pode ser possível complementar o preço com recursos próprios.
Imagine:
Carta:
R$ 40 mil
Moto:
R$ 50 mil
Você precisaria cobrir a diferença de:
R$ 10 mil
conforme os procedimentos da operação.
E se a moto for mais barata?
A utilização do saldo restante segue as possibilidades legais e contratuais.
Não presuma que todo valor restante será entregue imediatamente em dinheiro.
Posso usar a carta para quitar financiamento?
Pode ser possível utilizar crédito contemplado para quitar financiamento de bem da mesma categoria, desde que a administradora concorde e as condições sejam cumpridas.
Consórcio serve para empresa?
Sim.
Pessoa jurídica também pode contratar consórcio, conforme os critérios da administradora.
Isso pode ser interessante para empresas que utilizam motos para:
- entregas;
- serviços;
- deslocamentos;
- expansão de frota.
Mas a empresa precisa considerar:
- fluxo de caixa;
- necessidade de veículos;
- prazo da contemplação;
- custo da espera.
Consórcio é bom para quem não consegue guardar dinheiro?
Ele pode criar disciplina de pagamento.
Mas não recomendamos vender o produto apenas dessa forma.
Consórcio é um contrato de longo prazo.
Se houver uma emergência financeira, sair do grupo não oferece necessariamente a mesma liquidez de uma reserva em dinheiro.
Uma reserva financeira e um consórcio cumprem funções diferentes.
E se eu atrasar a parcela?
Podem existir:
- multa;
- juros moratórios;
- perda do direito de participar de determinadas contemplações enquanto houver inadimplência;
- eventual exclusão, conforme as regras aplicáveis.
O texto antigo estava correto ao alertar que atraso gera consequências, mas simplificava demais o que acontece após a exclusão.
Quantas parcelas posso atrasar?
Não use uma regra genérica.
O contrato precisa ser consultado.
A regulamentação atual possui critérios específicos para inadimplência e exclusão.
Se for excluído, só recebo no final do grupo?
Não é adequado afirmar isso como regra universal.
A restituição segue as normas do Sistema de Consórcios e o contrato.
Existem regras relacionadas às cotas excluídas e à devolução dos recursos.
Por isso, antes de aderir, leia:
cancelamento + exclusão + restituição.
O mercado de consórcio de motos está forte em 2026?
Sim.
O segmento de motocicletas é um dos maiores do Sistema de Consórcios brasileiro.
Até julho de 2026:
- foram vendidas aproximadamente 896,38 mil cotas;
- as vendas cresceram 8% frente ao mesmo período de 2025;
- os créditos comercializados chegaram a R$ 19,16 bilhões;
- havia aproximadamente 3,32 milhões de participantes ativos.
Os números mostram a relevância do consórcio no mercado de duas rodas.
Quantas motos são compradas com consórcio?
Dados divulgados pela ABAC em 2026 indicam participação relevante.
Entre janeiro e maio de 2026, os créditos provenientes de contemplações de consórcios representaram aproximadamente:
35,5% das motocicletas zero-quilômetro comercializadas
no recorte comparado pela entidade.
Considerando motos novas e usadas, a participação potencial ficou em:
27,6%.
Ou seja, o consórcio ocupa uma posição importante no mercado brasileiro de motocicletas.
Isso significa que uma em cada três motos é comprada por consórcio?
No recorte de motocicletas novas analisado pela ABAC nos primeiros cinco meses de 2026, a participação potencial chegou a aproximadamente uma em cada três.
Esse dado representa o mercado agregado.
Ele não significa que toda concessionária ou marca terá exatamente essa proporção.
Quando procurar um consórcio de moto?
Considere a modalidade principalmente quando:
- não precisa da moto imediatamente;
- consegue planejar;
- quer evitar os juros bancários tradicionais de um financiamento;
- possui renda relativamente estável;
- entende que a parcela pode ser reajustada;
- está disposto a esperar ou participar dos lances.
Consórcio faz sentido para primeira moto?
Pode fazer.
Mas avalie a urgência.
Se você precisa da moto para começar imediatamente a:
- trabalhar;
- fazer entregas;
- gerar renda;
esperar pela contemplação pode representar um custo importante.
Nesse caso, compare também financiamento e compra à vista.
Consórcio para entregador vale a pena?
Pode valer quando existe planejamento.
Mas imagine que a moto proporcionaria renda mensal ao profissional.
Cada mês sem o veículo pode representar faturamento que deixa de ser gerado.
Portanto, não compare apenas:
taxa de administração versus juros.
Compare também:
tempo até conseguir trabalhar com a moto.
Consórcio ou financiamento de moto?
Veja uma comparação:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Moto imediatamente | Não garantido | Pode ocorrer após aprovação |
| Contemplação | Sorteio ou lance | Não existe |
| Juros bancários | Não | Sim |
| Taxa de administração | Sim | Não nesse formato |
| Lance | Pode existir | Não |
| Reajuste | Conforme contrato | Conforme operação |
| Previsibilidade da compra | Menor | Maior |
| Planejamento | Essencial | Importante |
Consórcio é sempre mais barato que financiamento?
Não dá para garantir.
Embora não tenha os juros tradicionais de financiamento, existem:
- taxa de administração;
- reajustes;
- demais custos contratuais;
- custo da espera.
Já um financiamento pode eventualmente ter:
- entrada elevada;
- taxa promocional;
- prazo diferente.
A comparação deve utilizar propostas reais.
Quais são as principais vantagens?
Não possui juros bancários tradicionais
É uma das principais características.
Planejamento
Pode ajudar na compra programada.
Possibilidade de lance
Permite tentar antecipar a contemplação.
Moto nova ou usada
Existe flexibilidade dentro da categoria e das regras.
Diferentes valores de carta
Permite planejar desde motocicletas mais simples até modelos de maior valor.
Quais são as desvantagens?
Não existe data garantida para comprar a moto
É a principal.
Taxa de administração
O produto possui custo.
Reajustes
A parcela pode mudar.
Lance exige planejamento
Pode consumir sua reserva financeira.
Existe análise
A contemplação não significa liberação automática do crédito.
Cancelar não é igual a sacar uma poupança
A restituição segue regras próprias.
Como escolher o melhor consórcio de moto?
Compare:
- administradora autorizada;
- carta;
- prazo;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste;
- sorteio;
- lance;
- regras para moto usada;
- cancelamento;
- atendimento.
Nunca escolha apenas pela menor prestação inicial.
Verifique a administradora no Banco Central
Esse é um passo fundamental.
Antes de contratar, confirme se a administradora está autorizada a atuar.
Não faça pagamento apenas com base em:
- anúncio;
- vendedor;
- rede social;
- promessa de contemplação.
Confira os canais oficiais.
Cuidado com promessa de contemplação garantida
Desconfie especialmente de:
- “contemplação em 30 dias”;
- “lance vencedor garantido”;
- “cota já aprovada” sem documentação;
- cobrança extra para liberar carta;
- pagamento em conta de terceiros.
Consórcio legítimo precisa seguir o contrato e as regras do grupo.
Checklist antes de contratar
- A administradora é autorizada pelo Banco Central?
- Sei o valor da moto?
- A carta é suficiente?
- A parcela cabe com folga?
- Conheço o prazo?
- Sei a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Conheço o reajuste?
- Entendi o sorteio?
- Entendi o lance livre?
- Existe lance fixo?
- Existe lance embutido?
- Sei quanto da carta sobra depois dele?
- Entendi a análise após contemplação?
- Posso comprar moto usada?
- Conheço a idade máxima aceita?
- Li as regras de inadimplência?
- Li as regras de cancelamento?
- Li o contrato?
- Li o regulamento?
- Comparei com financiamento?
- Posso esperar pela contemplação?
Perguntas frequentes
Como funciona o consórcio de moto?
Você entra em um grupo, paga parcelas e participa das assembleias. A contemplação pode acontecer por sorteio ou lance. Depois de contemplado e aprovado nas etapas necessárias, utiliza o crédito para comprar a motocicleta.
Consórcio de moto tem juros?
Não possui os juros bancários tradicionais de um financiamento, mas tem taxa de administração e pode ter outros custos previstos no contrato.
A parcela do consórcio é fixa?
Não necessariamente. O crédito e as parcelas podem sofrer reajustes conforme o índice ou critério previsto no contrato.
Preciso dar entrada?
Não funciona necessariamente com a entrada tradicional de um financiamento, mas existem pagamentos desde a adesão e você pode precisar de recursos próprios caso queira ofertar lance.
Como funciona o sorteio?
Segue o contrato e o regulamento da administradora.
Uma pessoa é sorteada todo mês?
Não necessariamente. A quantidade de contemplações depende dos recursos e das regras do grupo.
Todo consórcio usa Loteria Federal?
Não é correto tratar isso como regra universal. A metodologia depende do regulamento.
Como funciona o lance?
É uma oferta utilizada para tentar antecipar a contemplação.
O maior lance sempre ganha?
Não deve ser generalizado dessa maneira. O resultado segue os critérios do grupo.
O que é lance fixo?
É uma modalidade em que a oferta utiliza um percentual previamente definido, quando prevista.
O que é lance livre?
É uma modalidade em que o participante define sua oferta dentro das regras estabelecidas.
O que é lance embutido?
É quando parte da própria carta é usada no lance.
Lance embutido aumenta meu crédito?
Não. Ele reduz o crédito líquido que ficará disponível.
Lance garante contemplação?
Não.
Se o lance não ganhar, perco dinheiro?
Uma oferta não contemplada não significa automaticamente perda do valor. O procedimento depende das regras do grupo.
Posso quitar o consórcio para ser contemplado?
A quitação antecipada não garante contemplação.
Posso comprar moto usada?
Sim, desde que seja compatível com a categoria e cumpra os critérios da administradora.
Existe idade máxima para moto usada?
Pode existir, mas varia conforme administradora e grupo.
Posso trocar de marca?
Pode haver liberdade dentro da categoria, conforme o contrato.
Depois de contemplado continuo pagando?
Sim.
Existe análise de crédito?
Existe avaliação da capacidade de pagamento em momentos específicos do consórcio.
Negativado pode entrar?
Depende dos critérios da administradora. Não existe aprovação universal.
O que acontece se atrasar?
Podem existir multa, juros de mora, restrições à participação nas contemplações e eventual exclusão, conforme as regras.
Se cancelar recebo na hora?
Não necessariamente. A restituição segue regras próprias do Sistema de Consórcios e do contrato.
Consórcio de moto vale a pena?
Pode valer para quem consegue esperar, tem planejamento financeiro e encontra condições adequadas ao orçamento.
Exemplo completo de um consórcio de moto
Imagine que você queira uma motocicleta de:
R$ 30 mil.
Você contrata uma carta nesse valor.
Primeiro momento
Entra no grupo e começa a pagar.
Depois
Participa das assembleias.
Em determinada assembleia
Pode ocorrer:
- sorteio;
- lance.
Se contemplado
Passará pelas etapas exigidas pela administradora.
Após aprovação
Escolhe a motocicleta e a administradora realiza os procedimentos para utilização do crédito.
Depois da compra
Você continua pagando o consórcio normalmente.
Essa é a diferença fundamental entre:
comprar uma moto parcelada diretamente
e
participar de um consórcio.
Quando o consórcio de moto vale mais a pena?
Ele tende a ser mais compatível com quem responde “sim” para estas perguntas:
Posso esperar pela moto?
A parcela cabe com folga no meu orçamento?
Entendo que a prestação pode ser reajustada?
Não dependo de contemplação rápida?
Li as regras de lance e cancelamento?
Se todas as respostas forem positivas, vale comparar.
Conclusão
O consórcio de moto continua sendo uma das modalidades de aquisição mais utilizadas no mercado brasileiro de duas rodas.
Em julho de 2026, o segmento já reunia aproximadamente 3,32 milhões de participantes ativos, enquanto as vendas acumuladas de cotas chegavam a 896,38 mil no ano.
Mas popularidade não significa que seja a melhor escolha para qualquer pessoa.
O funcionamento correto é:
escolha da carta → entrada no grupo → parcelas → assembleias → sorteio/lance → contemplação → análise → compra da moto.
Os principais cuidados são:
- verificar a administradora no Banco Central;
- compreender a taxa de administração;
- entender os reajustes;
- não acreditar em contemplação garantida;
- analisar corretamente o lance;
- conferir regras para motos usadas;
- manter reserva financeira;
- ler o contrato e o regulamento.
Consórcio pode funcionar muito bem para compra planejada.
Mas quem precisa da motocicleta imediatamente deve comparar outras alternativas.
Cotar agora — Quer planejar a compra da sua próxima moto? Faça uma simulação em /simular/ e compare valor da carta, prazo e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 1º de setembro de 2026 com base nas regras atuais do Sistema de Consórcios supervisionado pelo Banco Central do Brasil e em dados recentes do segmento divulgados pela Associação Brasileira de Administradoras de Consórcios — ABAC.
Até julho de 2026, o segmento de motocicletas registrava aproximadamente:
- 896,38 mil cotas vendidas no acumulado do ano;
- crescimento de 8% em relação ao mesmo período de 2025;
- R$ 19,16 bilhões em créditos comercializados;
- 3,32 milhões de participantes ativos.
As condições de cartas, prazos, taxas, reajustes, lances, garantias, documentação e critérios para motos usadas variam conforme administradora e grupo.
Este conteúdo possui caráter editorial e informativo e não representa promessa de contemplação ou proposta comercial.
Antes de contratar, confirme a autorização da administradora no Banco Central e leia integralmente contrato e regulamento.
Este texto é de conteúdo editorial e não garante a comercialização de determinado consórcio pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.