Seguro de vida para casais sem filhos pode ser uma forma eficiente de proteção financeira mútua, garantindo segurança em caso de morte, invalidez ou doenças graves de um dos parceiros. Em 2026, com o aumento do custo de vida e maior dependência da renda compartilhada, essa modalidade passou a ser cada vez mais considerada por casais que desejam proteger o padrão de vida e evitar impactos financeiros inesperados.
Atualizado em 20 de agosto de 2026 · Leitura de aproximadamente 10 min · Conteúdo informativo
Resposta rápida
Para um casal sem filhos, o seguro de vida pode funcionar como uma ferramenta de proteção financeira em situações como:
- morte de um dos parceiros;
- invalidez permanente;
- doenças graves;
- perda temporária de renda;
- proteção de dívidas e compromissos financeiros;
- manutenção do padrão de vida do casal.
A principal vantagem é a segurança financeira imediata em caso de imprevistos, já que o valor contratado é pago aos beneficiários conforme as condições da apólice.
A principal desvantagem é que o seguro não é um investimento:
se não houver sinistro, o valor pago não é devolvido (na maioria dos planos tradicionais).
Por isso:
Casal sen filhos, que busca proteção financeira e estabilidade → seguro de vida merece ser considerado.
Casal sem filhos, que busca retorno financeiro → seguro não é o produto adequado.
CTA: Simule um seguro de vida para casal e compare coberturas, valores e benefícios antes de contratar.
Neste artigo
- Por que falar de seguro de vida para casais sem filhos
- Como funciona o seguro de vida
- Seguro de vida individual ou familiar
- O que o seguro de vida cobre
- Quanto custa um seguro de vida em 2026
- Exemplo prático para casal
- Seguro de vida e planejamento financeiro
- Seguro de vida e dívidas do casal
- Seguro de vida ou reserva de emergência?
- Como escolher a apólice ideal
- Cuidados antes de contratar
- Perguntas frequentes
Por que falar de seguro de vida para casais sem filhos?
Casais sem filhos muitas vezes acreditam que o seguro de vida não é necessário, já que não há dependentes diretos.
Mas essa visão mudou nos últimos anos.
Em 2026, o seguro passou a ser visto também como:
- proteção do parceiro sobrevivente;
- garantia de estabilidade financeira;
- suporte para dívidas conjuntas;
- proteção de padrão de vida;
- planejamento de longo prazo.
Mesmo sem filhos, muitos casais compartilham:
- aluguel ou financiamento;
- contas fixas;
- investimentos conjuntos;
- projetos de vida;
- dependência parcial ou total de uma renda.
Por isso, o seguro de vida deixa de ser apenas “proteção familiar” e passa a ser proteção do casal como unidade financeira.
Como funciona o seguro de vida?
O seguro de vida é um contrato com uma seguradora.
Em termos simples:
- o casal escolhe uma cobertura;
- define o valor segurado;
- paga um valor mensal ou anual (prêmio);
- em caso de sinistro coberto, a seguradora paga a indenização;
- o valor é destinado aos beneficiários indicados.
O seguro pode ser individual ou conjunto, dependendo da modalidade contratada.
Seguro de vida tem retorno financeiro?
Na maioria dos casos, não.
O seguro de vida tradicional funciona como proteção, não como investimento.
Isso significa:
- se não houver sinistro, não há devolução do valor pago;
- o benefício está na proteção, não no acúmulo de patrimônio.
Alguns produtos híbridos podem ter resgate parcial, mas geralmente com custo mais alto e menor eficiência de proteção.
Seguro de vida para casal sem filhos
Esse é um dos pontos mais importantes.
Mesmo sem filhos, o seguro pode ser relevante porque:
- um parceiro pode depender financeiramente do outro;
- há despesas compartilhadas;
- há projetos conjuntos;
- há dívidas em conjunto;
- há padrão de vida a ser mantido.
Exemplo:
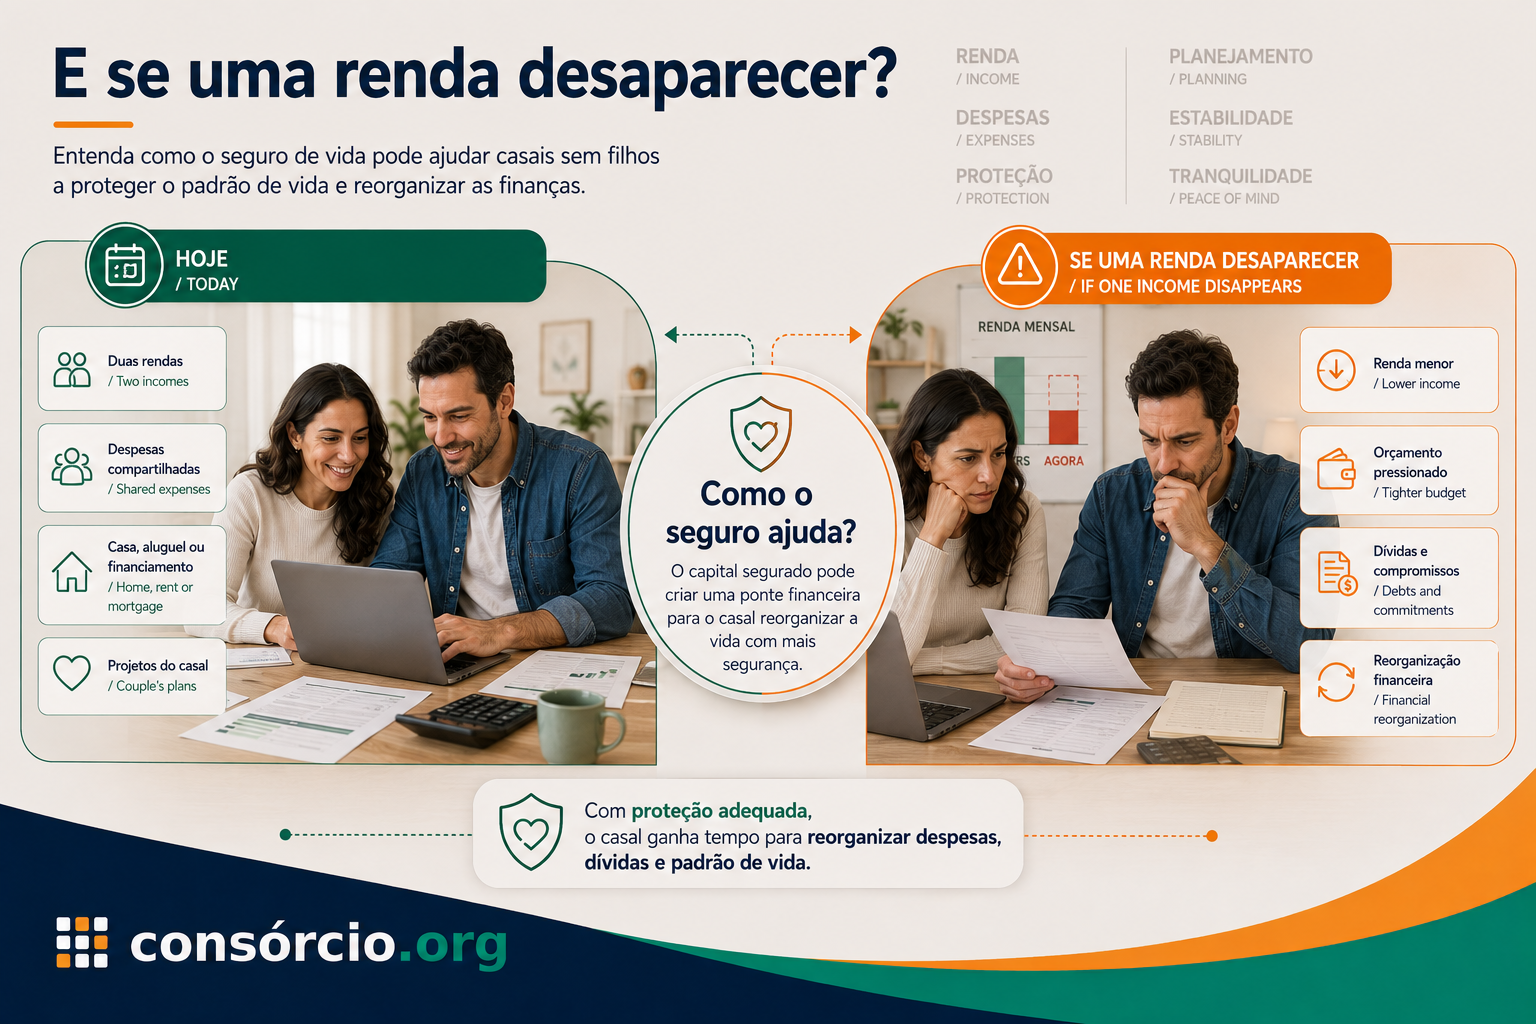
Um casal onde apenas um trabalha.
Se esse parceiro faltar, o outro pode enfrentar:
- perda de renda;
- dificuldade para pagar aluguel;
- necessidade de mudança de padrão de vida;
- endividamento.
O seguro de vida entra como rede de proteção financeira imediata.
O que o seguro de vida pode cobrir?
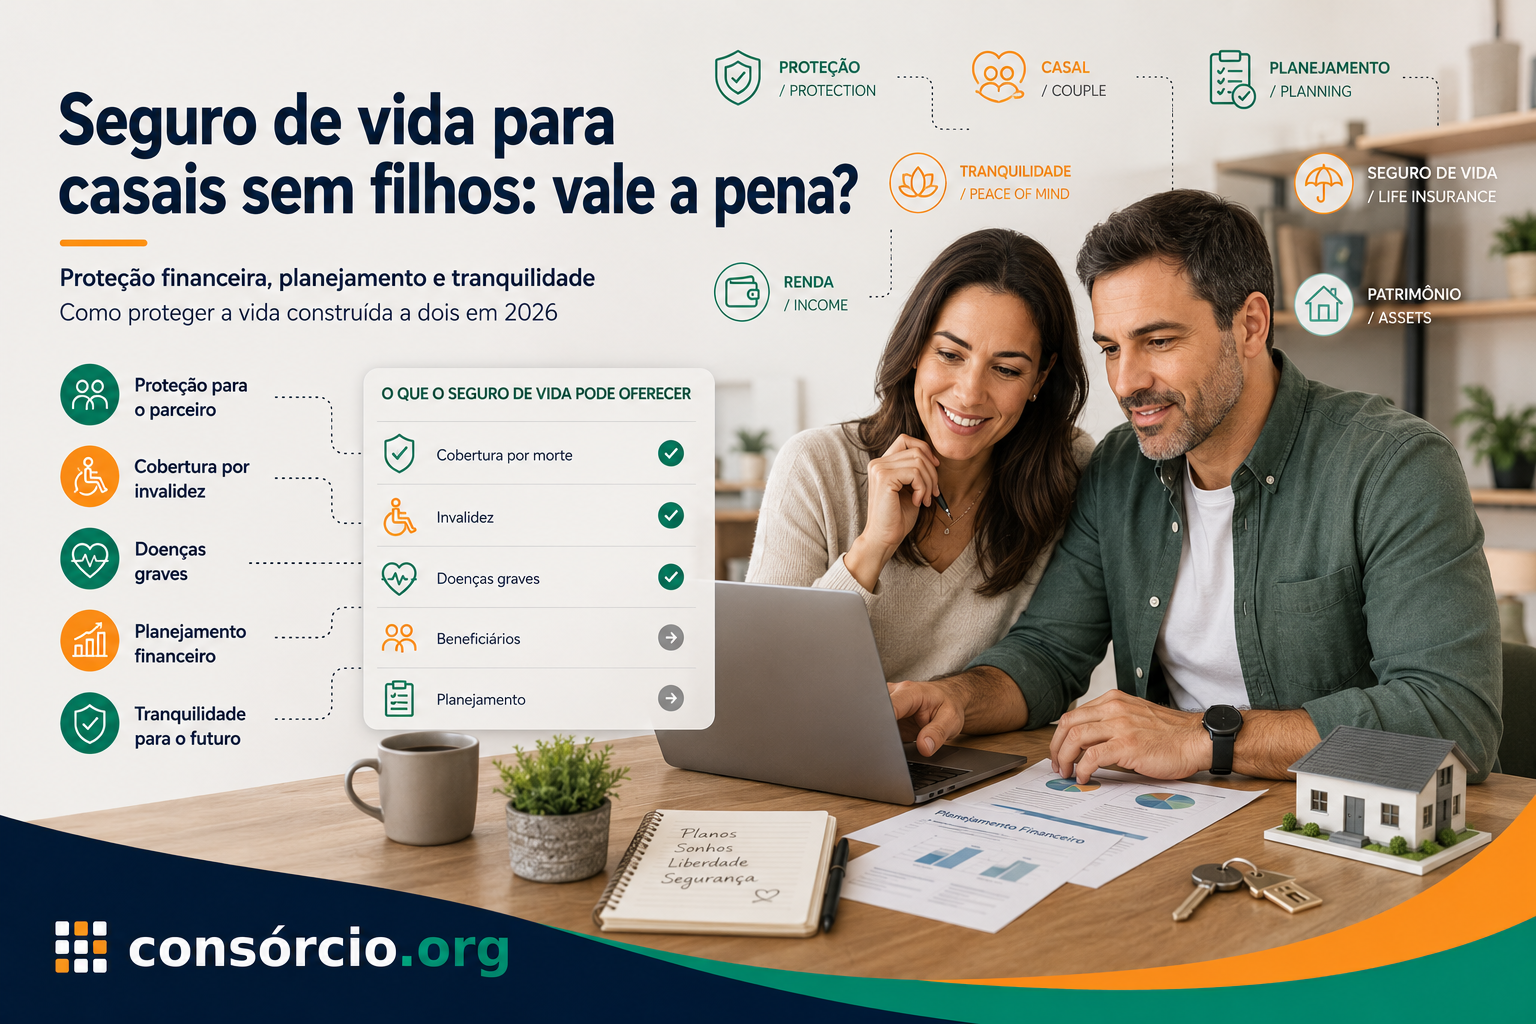
As coberturas variam conforme a apólice, mas geralmente incluem:
- morte natural ou acidental;
- invalidez permanente total ou parcial;
- doenças graves;
- assistência funeral;
- indenização por diagnóstico de doenças específicas;
- renda por incapacidade temporária (em alguns planos).
Cada cobertura impacta diretamente no valor do prêmio.
Quanto custa um seguro de vida em 2026?
O custo depende de fatores como:
- idade;
- estado de saúde;
- profissão;
- valor da cobertura;
- estilo de vida;
- tipo de plano.
Exemplo ilustrativo:
Casal jovem (30 anos)
- cobertura: R$ 300.000 por pessoa
- custo médio: R$ 40 a R$ 120 por mês por pessoa
Casal com maior cobertura
- cobertura: R$ 1.000.000
- custo médio: R$ 150 a R$ 400 por mês por pessoa
Esses valores variam bastante entre seguradoras.
Exemplo prático: casal sem filhos
Imagine um casal:
- renda conjunta: R$ 12.000
- despesas mensais: R$ 8.000
- sem filhos
- aluguel de R$ 2.500
Se um dos parceiros falece:
- a renda pode cair pela metade ou mais;
- o outro pode não conseguir manter o padrão de vida;
- pode haver necessidade de mudança imediata.
Com um seguro de vida de R$ 500.000:
- o parceiro sobrevivente recebe indenização;
- pode quitar dívidas;
- pode manter o aluguel por um período;
- pode reorganizar a vida financeira com mais segurança.
Seguro de vida e dívidas do casal
Um ponto muitas vezes ignorado.
Casais sem filhos frequentemente compartilham:
- financiamento imobiliário;
- financiamento de carro;
- empréstimos;
- cartão de crédito;
- contas conjuntas.
Em caso de falecimento, essas dívidas não desaparecem automaticamente.
O seguro pode ser usado para:
- quitar dívidas;
- evitar herança negativa;
- proteger o patrimônio do casal.
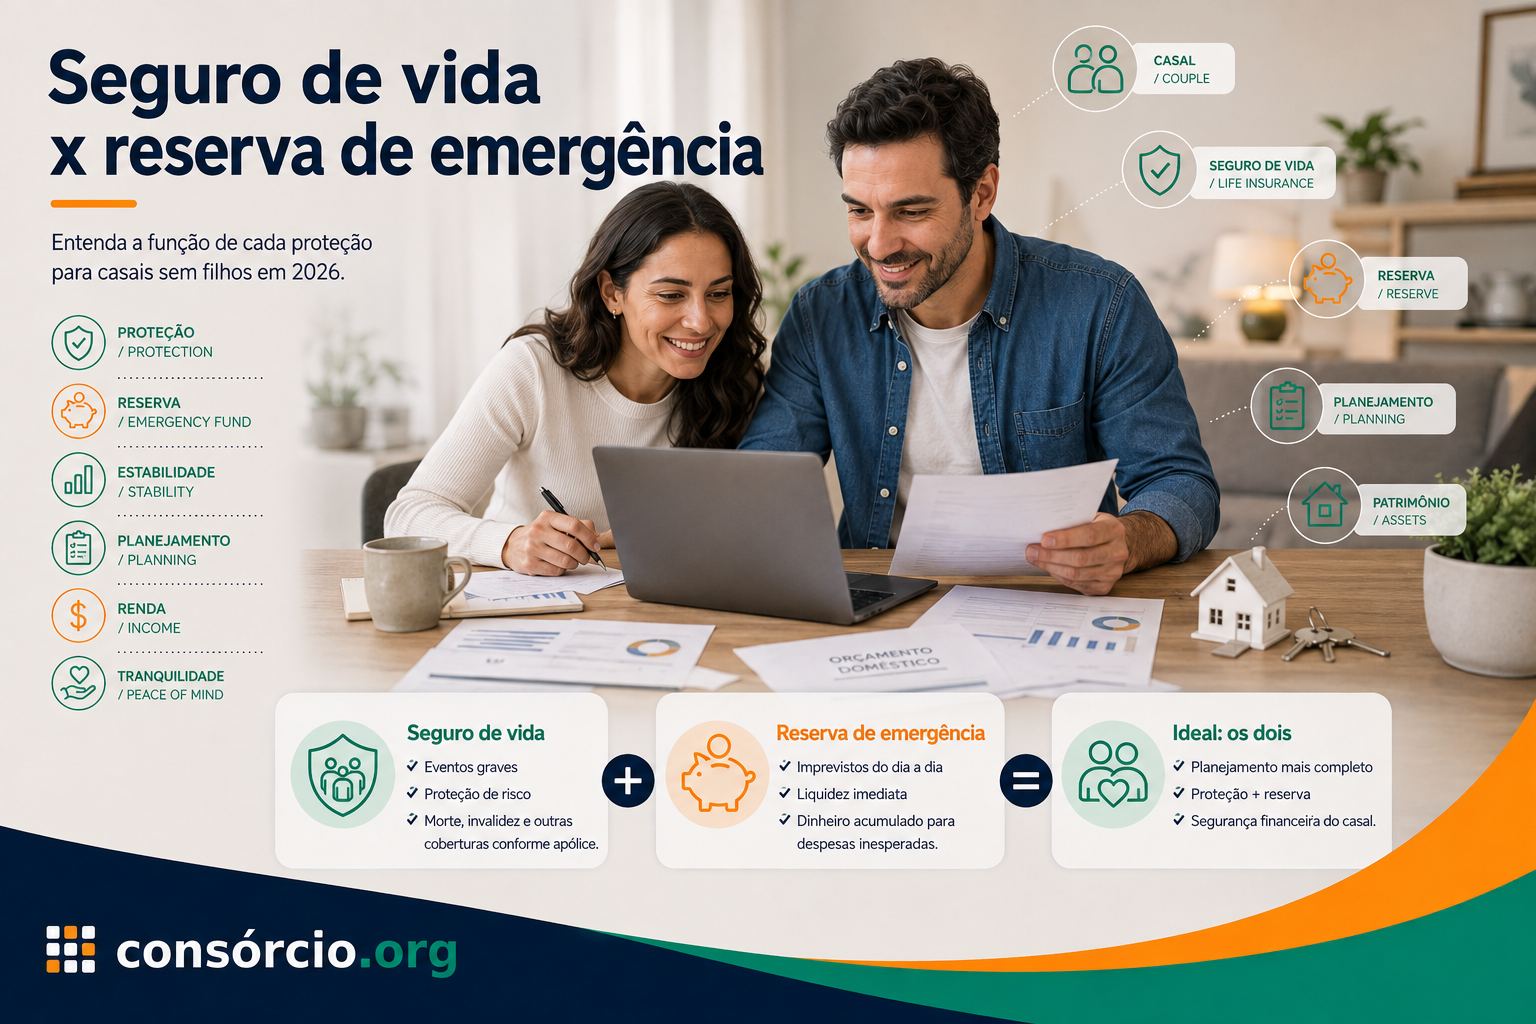
Seguro de vida ou reserva de emergência?
Os dois são importantes, mas têm funções diferentes.
| Critério | Seguro de vida | Reserva de emergência |
|---|---|---|
| Uso | eventos graves | imprevistos comuns |
| Liquidez | não imediata | imediata |
| Finalidade | proteção de risco | estabilidade financeira |
| Retorno | não há | preserva valor |
O ideal é que o casal tenha os dois.
Seguro de vida individual ou conjunto?
Existem duas abordagens:
Seguro individual
Cada parceiro contrata sua própria apólice.
Vantagens:
- mais flexibilidade;
- personalização;
- independência contratual.
Seguro familiar ou conjunto
Uma única apólice cobre ambos.
Vantagens:
- simplificação;
- possível redução de custo;
- gestão centralizada.
A escolha depende do perfil financeiro do casal.
Seguro de vida pode ser usado como planejamento financeiro?
Sim, mas com uma visão correta:
O seguro não substitui investimentos.
Ele funciona como:
- proteção de renda;
- proteção de patrimônio;
- proteção do estilo de vida;
- segurança em cenários extremos.
Por isso, a frase correta seria:
o seguro de vida faz parte do planejamento financeiro, mas não é um investimento.
Como escolher o seguro de vida ideal
Antes de contratar, o casal deve avaliar:
- valor da cobertura;
- quem será o beneficiário;
- quais riscos estão cobertos;
- exclusões da apólice;
- carência;
- reajustes anuais;
- reputação da seguradora;
- custo-benefício.
Cuidados antes de contratar
Evite decisões baseadas apenas em preço.
Cuidado com:
- coberturas muito baixas;
- exclusões escondidas;
- falta de atualização do valor segurado;
- ausência de análise de perfil;
- promessas de “retorno garantido”.
Leia sempre a apólice completa.
O mercado de seguro de vida em 2026
O mercado de seguros no Brasil segue em crescimento, impulsionado por:
- maior conscientização financeira;
- aumento do custo de vida;
- busca por proteção familiar;
- digitalização das seguradoras.
Casais jovens têm sido um dos públicos que mais crescem na contratação de seguros de vida individuais.
Seguro de vida para casais sem filhos: exemplo de decisão
Perfil 1 — casal sem filhos, com renda compartilhada
Ambos dependem parcialmente da renda um do outro.
Seguro de vida: altamente recomendado.
Perfil 2 — casal com renda independente
Cada um se sustenta sozinho.
Seguro de vida: recomendado como proteção adicional.
Perfil 3 — casal com dívidas conjuntas
Financiamento ou empréstimos ativos.
Seguro de vida: muito recomendado.
Perfil 4 — casal sem reserva financeira
Sem proteção financeira acumulada.
Seguro de vida: prioridade junto com reserva de emergência.
Checklist antes de contratar
- Qual valor de cobertura precisamos?
- Quem depende financeiramente de quem?
- Temos dívidas conjuntas?
- Qual nosso padrão de vida atual?
- Qual seguradora é confiável?
- Quais coberturas são essenciais?
- O valor cabe no orçamento mensal?
- Entendemos as exclusões da apólice?
- Existe reajuste anual?
- O seguro complementa nossa reserva de emergência?
Perguntas frequentes
Casal sem filhos precisa de seguro de vida?
Sim, principalmente se houver dependência financeira, dívidas ou padrão de vida compartilhado.
Seguro de vida é investimento?
Não. É um produto de proteção financeira.
O seguro de vida paga em vida?
Depende da cobertura. Algumas apólices incluem doenças graves ou invalidez.
Seguro de vida cobre dívidas?
Indiretamente sim, pois a indenização pode ser usada para quitá-las.
Seguro de vida é caro?
Não necessariamente. Existem planos acessíveis a partir de valores baixos mensais.
Afinal, vale a pena seguro de vida para casais sem filhos?
Sim, em muitos casos.
O seguro de vida não depende da existência de filhos, mas sim da dependência financeira entre os parceiros e do nível de proteção desejado.
Em 2026, ele se tornou uma ferramenta importante de:
- proteção de renda;
- estabilidade financeira;
- planejamento de risco;
- segurança do casal.
Simule antes de contratar
Antes de escolher um plano, compare:
- valor da cobertura;
- custo mensal;
- seguradora;
- benefícios adicionais;
- exclusões;
- flexibilidade do contrato.
Cote Agora— Simule seu seguro de vida para casal e descubra qual plano oferece a melhor proteção para o seu momento de vida.
Conteúdo
- Blog
- Administradoras
- Consórcio ou financiamento em 2026: qual é mais barato?
- Consórcio para empresas: como usar a carta de crédito na compra de equipamentos de segurança em 2026
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 20 de agosto de 2026. As informações sobre seguro de vida foram elaboradas com base em práticas do mercado segurador brasileiro e diretrizes gerais de funcionamento de apólices.
Os exemplos apresentados são educativos e não representam recomendação financeira individual.
Valores, coberturas e condições variam conforme seguradora, perfil do cliente e tipo de contrato.
Antes de contratar, leia atentamente a apólice e verifique as condições completas do seguro.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.