Consórcio e financiamento podem levar ao mesmo objetivo — comprar um carro, imóvel ou outro bem — mas funcionam de maneiras bastante diferentes. Em um cenário de juros ainda elevados em 2026, entender o custo total e o tempo de acesso ao crédito é mais importante do que comparar somente o valor da parcela.
Atualizado em 19 de agosto de 2026 · Leitura de aproximadamente 19 min · Conteúdo informativo
Resposta rápida
Em muitos cenários, o consórcio pode apresentar um custo financeiro menor do que o financiamento porque não cobra juros sobre o crédito. Mas isso não significa que ele seja automaticamente a opção mais barata para todo consumidor.
No consórcio podem existir:
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, quando contratado;
- outras cobranças permitidas;
- reajuste periódico do crédito e das parcelas conforme o contrato.
O Banco Central exige que esses componentes sejam apresentados ao consorciado de forma discriminada.
Já no financiamento, o consumidor recebe o dinheiro para adquirir o bem imediatamente e devolve o valor ao banco acrescido de juros e demais encargos previstos no contrato.
Em 5 de agosto de 2026, o Copom reduziu a Selic para 14,00% ao ano, ainda um patamar elevado para o crédito.
Em junho de 2026, as taxas divulgadas pelo Banco Central para aquisição de veículos variavam bastante entre instituições, com vários grandes bancos aparecendo na faixa de aproximadamente 23% a 28% ao ano, enquanto algumas financeiras de montadoras apresentavam condições menores.
Por isso, a resposta mais útil é:
Se você pode esperar pela contemplação, o consórcio pode ter vantagem relevante no custo. Se precisa do bem imediatamente, o financiamento compra justamente essa antecipação — e os juros são parte do preço dessa conveniência.
Neste artigo
- Como está o cenário de juros em 2026
- Consórcio e financiamento: qual é a diferença?
- Por que consórcio não tem juros
- Quais custos existem no consórcio
- A conta de um carro de R$ 90 mil
- A conta de um imóvel de R$ 500 mil
- O efeito dos reajustes
- Quando financiamento pode fazer mais sentido
- Quando consórcio pode fazer mais sentido
- Consórcio + financiamento: dá para combinar?
- Uso do FGTS no consórcio imobiliário
- Checklist antes de decidir
- Perguntas frequentes
O cenário de juros em 2026
O ambiente econômico ainda favorece a comparação cuidadosa entre crédito com juros e alternativas de autofinanciamento.
Depois de iniciar um ciclo de redução, o Banco Central levou a Selic a 14,00% ao ano na reunião de agosto de 2026.
Isso não significa que um financiamento de carro custará exatamente 14%.
A Selic é a taxa básica da economia, enquanto a taxa oferecida ao consumidor incorpora outros elementos, como:
- custo de captação;
- risco de crédito;
- prazo;
- perfil do cliente;
- garantias;
- margem da instituição.
Nos dados do Banco Central referentes ao início de junho, as taxas prefixadas para aquisição de veículos apresentavam uma diferença expressiva entre instituições. Banco do Brasil aparecia próximo de 25% ao ano, Caixa em torno de 25%, Itaú perto de 28% e outras instituições acima de 30%, enquanto algumas financeiras ligadas a fabricantes tinham taxas menores.
Isso mostra por que não existe uma única “taxa do financiamento de veículos”.
E o mercado imobiliário?
No crédito imobiliário, as taxas também variam conforme banco, modalidade, renda, imóvel e enquadramento.
O Banco do Brasil, por exemplo, informa em 2026 taxa efetiva a partir de 11,60% ao ano para sua linha SBPE, além das demais condições da operação. O banco informa possibilidade de financiar até 80% do valor de avaliação em determinados casos.
Já o Minha Casa, Minha Vida possui condições significativamente menores para quem se enquadra.
Segundo o Ministério das Cidades, as taxas nominais em 2026 partem de 4% ao ano em determinadas faixas e chegam a 10% ao ano na modalidade Classe Média, conforme renda, região e condição de cotista do FGTS.
Isso muda bastante a comparação.
Um financiamento subsidiado a 4%, 5% ou 6% ao ano não deve ser comparado da mesma forma com um crédito imobiliário de mercado acima de 11%.
Por que os consórcios ganharam espaço?
O Sistema de Consórcios continuou crescendo em 2026.
Segundo a ABAC, o primeiro semestre encerrou com 13,36 milhões de participantes ativos, crescimento de 12,6% em relação a junho de 2025. Entre janeiro e junho foram comercializadas 2,82 milhões de cotas, correspondentes a R$ 278,99 bilhões em créditos.
O segmento imobiliário foi um dos destaques, com 838,03 mil cotas comercializadas no primeiro semestre e 3,23 milhões de participantes ativos.
Esses números mostram o crescimento da modalidade, mas não provam que consórcio é melhor para toda pessoa.
Popularidade e adequação financeira são coisas diferentes.
Consórcio e financiamento: qual é a diferença?
Financiamento
No financiamento, uma instituição financeira disponibiliza recursos para a aquisição do bem.
O consumidor normalmente:
- escolhe o carro ou imóvel;
- passa pela análise de crédito;
- oferece entrada, quando necessária;
- financia o restante;
- recebe o bem;
- paga parcelas com juros e demais encargos.
A principal vantagem é clara:
você pode usar o bem imediatamente.
Consórcio
Consórcio é uma modalidade de autofinanciamento coletivo.
A Lei nº 11.795 define o consórcio como a reunião de pessoas em grupo com o objetivo de adquirir bens ou serviços por meio de autofinanciamento.
O participante paga parcelas e aguarda a contemplação, que ocorre conforme as regras do grupo por:
- sorteio;
- lance.
Depois da contemplação e do cumprimento das exigências previstas no contrato, o consorciado utiliza a carta de crédito.
A principal diferença é:
não existe garantia de que você receberá o crédito logo no início do plano.
Consórcio tem juros?
O consórcio não funciona como um empréstimo bancário tradicional com juros incidentes sobre um saldo financiado.
Isso, porém, não significa custo zero.
A Resolução BCB nº 285 determina que o contrato discrimine componentes como:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras taxas e despesas permitidas.
A taxa de administração remunera a administradora pela organização e gestão do grupo.
Por isso, uma comparação correta não é:
consórcio sem juros × financiamento com juros.
É:
custo total do consórcio × CET e custo total do financiamento.
Existe uma taxa de administração padrão?
Não.
Evite tratar faixas como “13% a 25%” como se fossem uma regra do sistema.
A taxa depende da administradora, prazo, grupo e produto.
Antes de entrar em um consórcio, solicite:
- percentual total da taxa de administração;
- fundo de reserva;
- seguro;
- prazo;
- índice de reajuste;
- valor inicial da parcela;
- condições de lance.
O Banco Central determina que essas informações sejam apresentadas no contrato.
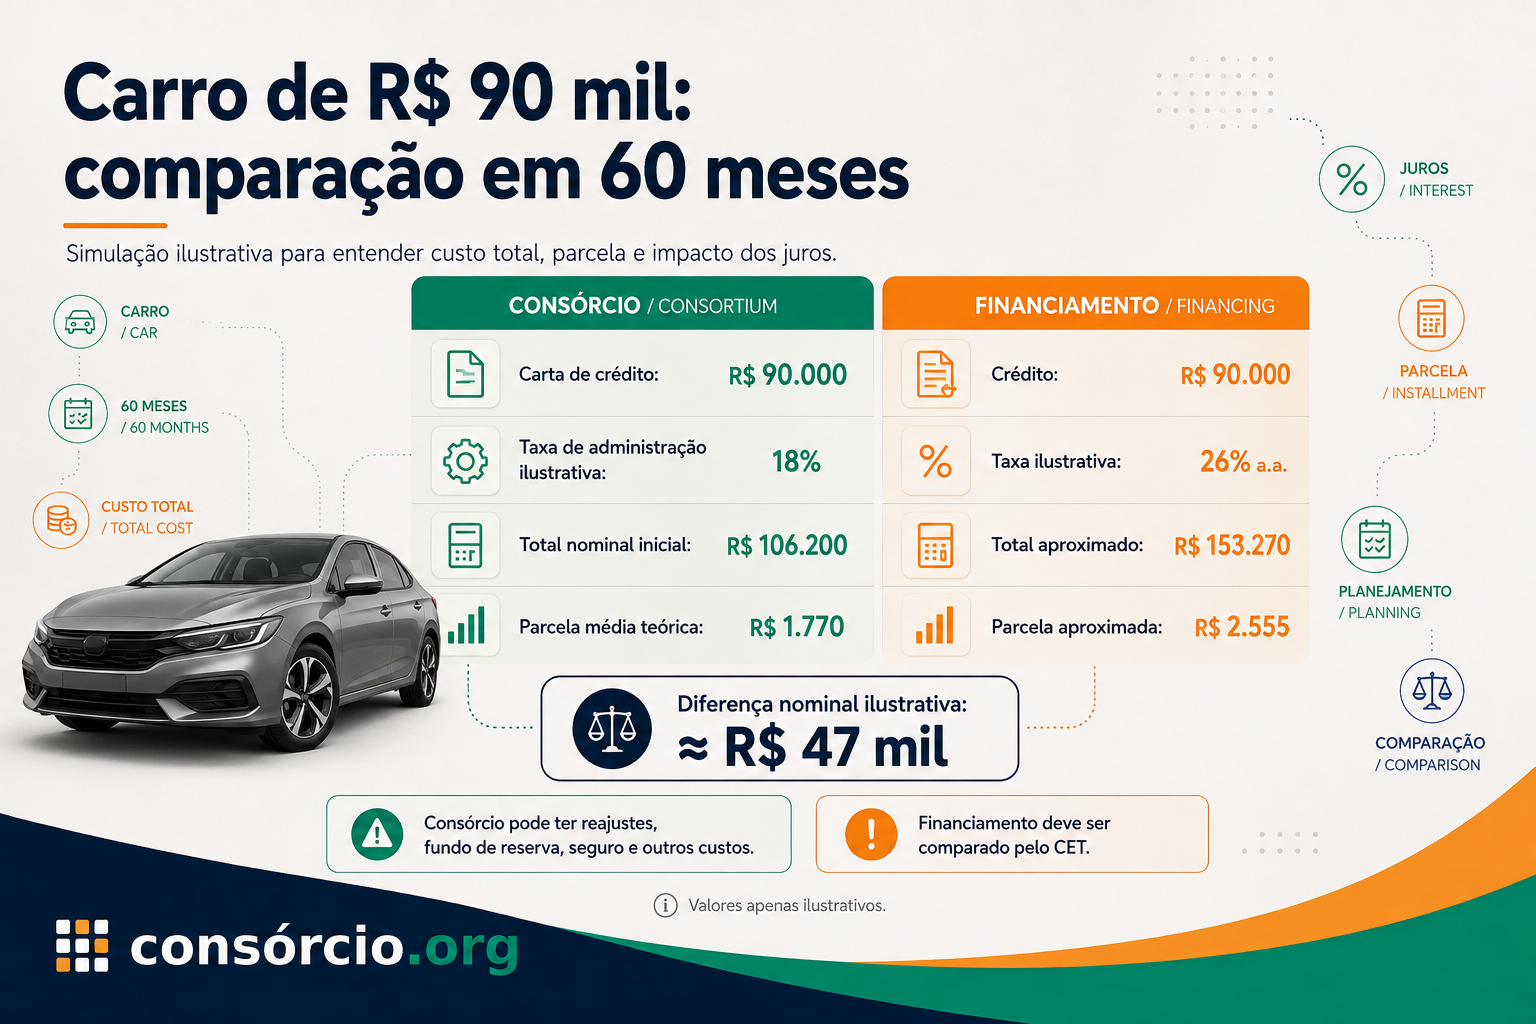
A conta do carro: R$ 90 mil em 60 meses
Vamos usar um exemplo simplificado.
Cenário 1 — Consórcio
Carta de crédito:
R$ 90.000
Taxa de administração hipotética:
18%
Valor nominal da taxa:
R$ 16.200
Total nominal inicial:
R$ 106.200
Parcela média simples, antes de eventuais reajustes:
R$ 1.770
Esse exemplo não considera fundo de reserva, seguro nem reajuste do crédito.
Cenário 2 — Financiamento
Agora imagine os mesmos R$ 90 mil financiados integralmente por 60 meses a uma taxa efetiva de 26% ao ano, utilizada apenas como referência ilustrativa compatível com parte das taxas observadas no mercado de veículos em 2026.
A taxa equivalente é de aproximadamente 1,94% ao mês.
Pela Tabela Price:
Parcela aproximada: R$ 2.555
Total das 60 parcelas: aproximadamente R$ 153.270
Juros aproximados: R$ 63.270
Comparação
| Item | Consórcio ilustrativo | Financiamento ilustrativo |
|---|---|---|
| Valor do carro | R$ 90.000 | R$ 90.000 |
| Prazo | 60 meses | 60 meses |
| Principal custo | Taxa adm. 18% | Juros de 26% a.a. |
| Total nominal aproximado | R$ 106.200 | R$ 153.270 |
| Parcela inicial/média teórica | R$ 1.770 | R$ 2.555 |
| Diferença nominal | ≈ R$ 47.070 | — |
Atenção
Essa diferença não representa uma economia garantida de R$ 47 mil.
No consórcio, crédito e parcelas podem sofrer reajustes previstos no contrato. Também podem existir fundo de reserva e seguros.
No financiamento, o CET pode conter outros componentes.
A simulação serve apenas para visualizar o efeito dos juros.
Quem ganha na comparação do carro?
Se o consumidor pode esperar e encontra um consórcio com boa taxa de administração, o custo nominal pode ser significativamente menor.
Mas existe uma pergunta importante:
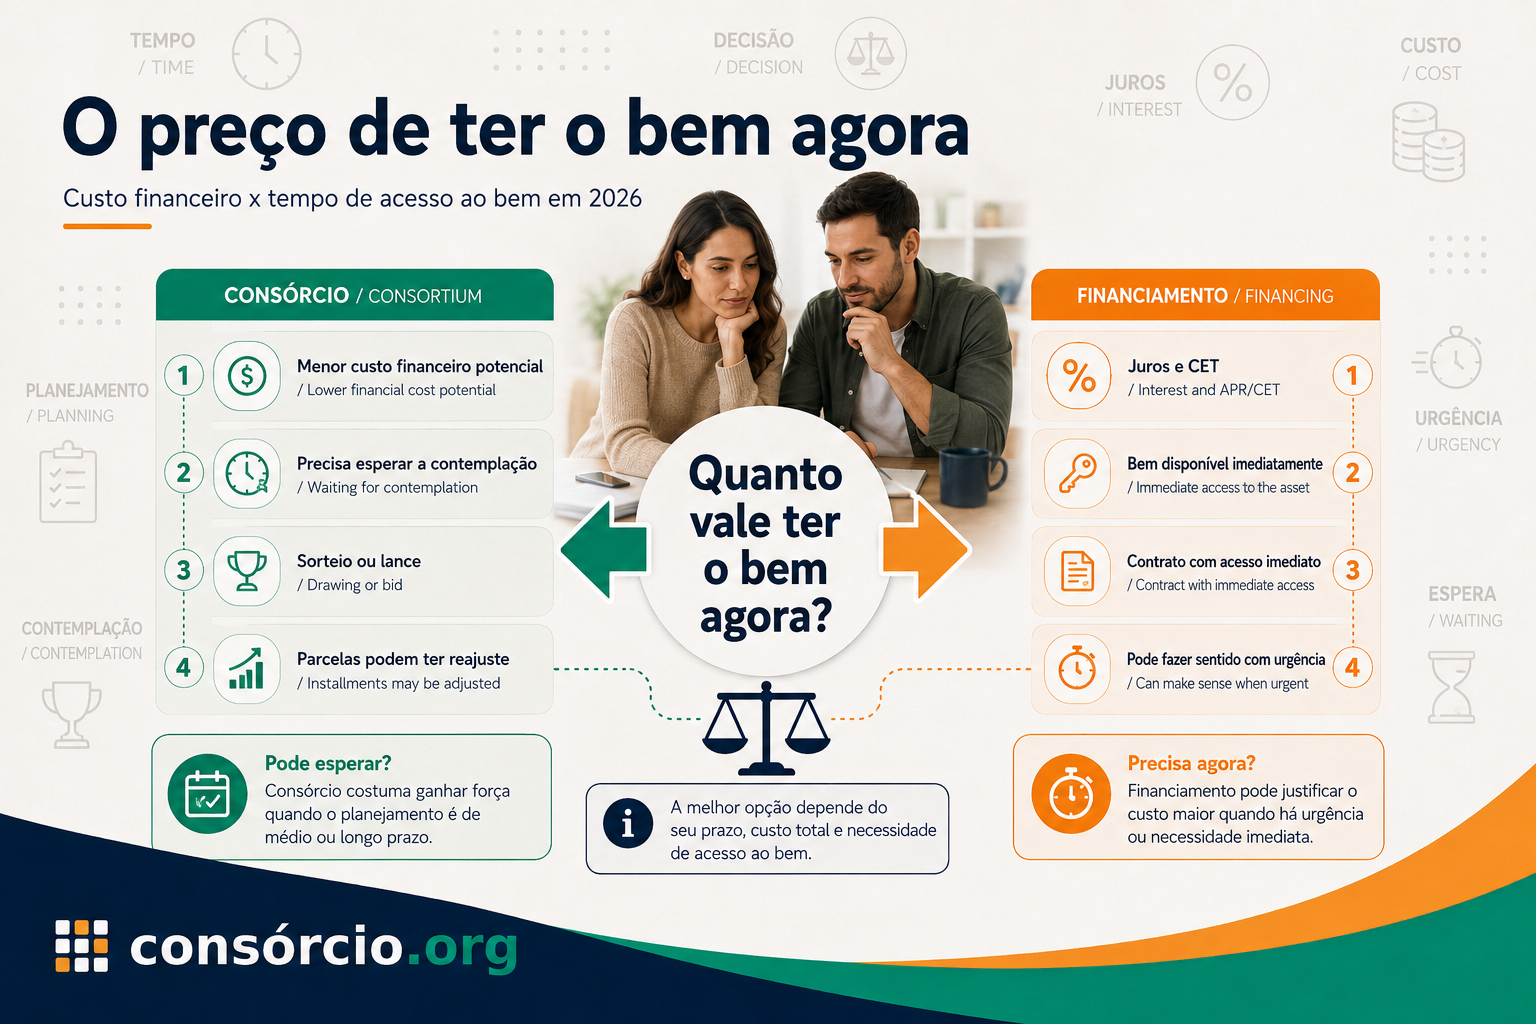
quanto vale ter o carro agora?
Imagine alguém que precisa do veículo imediatamente para trabalhar e gerar R$ 4 mil adicionais por mês.
Esperar dois anos por uma contemplação também possui um custo econômico.
Nesse caso, o financiamento pode ser mais caro financeiramente e ainda assim fazer sentido para aquela pessoa.
A conta do imóvel: R$ 500 mil em 20 anos
Aqui a diferença pode ficar muito maior porque o prazo é longo.
Vamos usar uma comparação mais realista.
Cenário 1 — Consórcio imobiliário
Carta:
R$ 500.000
Taxa de administração hipotética:
20%
Taxa nominal total:
R$ 100.000
Total nominal inicial:
R$ 600.000
Esse cálculo não incorpora reajustes da carta e parcelas, fundo de reserva, seguro ou demais custos do contrato.
Cenário 2 — Financiamento SBPE
Considere um imóvel de R$ 500 mil com:
- entrada: R$ 100 mil;
- financiamento: R$ 400 mil;
- prazo: 240 meses;
- juros efetivos: 11,60% ao ano.
Essa taxa corresponde ao piso informado pelo Banco do Brasil para a linha SBPE em 2026. O banco também informa financiamento de até 80% em determinadas operações.
Em uma simulação Price simplificada:
Prestação financeira inicial aproximada: R$ 4.136
Total das parcelas: aproximadamente R$ 992.563
Somando a entrada:
Custo desembolsado aproximado: R$ 1.092.563
Esse valor ainda não considera adequadamente TR, seguros habitacionais, tarifas e outras despesas relacionadas à operação.
Comparação nominal
| Item | Consórcio ilustrativo | Financiamento ilustrativo |
| Imóvel | R$ 500.000 | R$ 500.000 |
| Entrada | Não considerada | R$ 100.000 |
| Crédito | R$ 500.000 | R$ 400.000 |
| Prazo | 240 meses | 240 meses |
| Custo principal | Taxa adm. 20% | 11,60% a.a. |
| Total nominal ilustrativo | R$ 600.000 | ≈ R$ 1.092.563 |
| Diferença nominal | ≈ R$ 492 mil | — |
Parece uma vitória esmagadora do consórcio.
Mas ainda falta uma parte essencial da conta.
O reajuste do consórcio muda bastante a comparação
Em um plano longo, não é realista imaginar que uma carta de R$ 500 mil permanecerá exatamente em R$ 500 mil durante 20 anos.
O Banco Central permite que o valor do crédito seja corrigido periodicamente por índice de preço ou indicador definido no contrato.
O objetivo é preservar o poder de compra do crédito.
Se o imóvel de referência ficar mais caro, a carta precisa acompanhar essa evolução conforme as regras do grupo.
Consequentemente, as parcelas também podem subir.
Por isso, dizer:
“Você pagará apenas R$ 600 mil por um imóvel de R$ 500 mil durante 20 anos”
pode ser enganoso.
Esse é apenas o valor nominal inicial da simulação.
Financiamento também possui custos além dos juros
No crédito imobiliário, a prestação pode ser composta por:
- amortização;
- juros;
- seguros obrigatórios;
- taxas.
A Caixa explica que seus financiamentos habitacionais possuem seguros como MIP e DFI e que determinadas linhas utilizam a TR como indexador.
Por isso, compare o Custo Efetivo Total — CET, e não somente a taxa anunciada.
Então a diferença pode passar de R$ 400 mil?
Em uma comparação nominal como a do exemplo acima, sim.
Mas seria incorreto apresentar isso como uma economia certa.
O resultado depende de:
- taxa do financiamento;
- entrada;
- prazo;
- sistema SAC ou Price;
- TR;
- seguros;
- taxa de administração;
- fundo de reserva;
- reajustes do consórcio;
- momento da contemplação;
- custo de oportunidade.
Por isso, a frase mais precisa é:
em financiamentos longos e com juros elevados, o custo financeiro pode superar em centenas de milhares de reais o custo nominal inicial de um consórcio equivalente, mas a diferença real precisa ser calculada usando os contratos específicos.
E o Minha Casa, Minha Vida?
Esse é um caso em que o financiamento merece atenção especial.
O Minha Casa, Minha Vida oferece em 2026 taxas escalonadas de acordo com renda e região.
Segundo o Ministério das Cidades, existem faixas com juros nominais a partir de 4% ao ano, enquanto a Faixa 3 chega a 8,16% e a modalidade Classe Média trabalha com 10% ao ano.
Além disso, famílias dentro de determinadas faixas podem receber subsídios.
Nessas situações, a vantagem financeira do consórcio pode cair bastante — ou até desaparecer dependendo do caso.
Se você se enquadra em uma linha subsidiada, simule o financiamento antes de contratar um consórcio imobiliário.
Quem paga aluguel precisa incluir esse custo
Esse é outro ponto ignorado em muitas comparações.
Imagine duas pessoas.
Pessoa A
Já mora em imóvel próprio e quer comprar um segundo imóvel.
Pode aguardar alguns anos pela contemplação.
Nesse cenário, o consórcio pode ser bastante adequado.
Pessoa B
Paga R$ 3.000 de aluguel por mês e precisa de moradia.
Se esperar 36 meses para ser contemplada:
R$ 3.000 × 36 = R$ 108.000 em aluguel, sem considerar reajustes.
Esse custo precisa entrar na comparação.
Um consórcio mais barato no papel pode deixar de ser a opção financeiramente superior quando a espera exige anos de aluguel.
Contemplação não tem data garantida
Esse é provavelmente o principal risco de planejamento do consórcio.
A Lei dos Consórcios estabelece contemplação por sorteio ou lance conforme as regras do grupo.
Se você entrar sem dinheiro para lance, pode ser contemplado:
- no início;
- no meio;
- próximo ao final.
Não existe promessa legítima de “contemplação garantida em três meses” apenas porque você entrou no grupo.
Desconfie de vendedores que tratem uma estimativa como garantia.
Lance reduz o custo?
Não necessariamente.
O lance busca antecipar a contemplação.
Ele não funciona como um desconto automático na taxa de administração.
Dependendo das regras do grupo, o valor ofertado pode representar antecipação de parcelas ou uso de recursos da própria carta no chamado lance embutido.
Antes de ofertar, verifique:
- como o lance será abatido;
- valor mínimo ou percentual;
- histórico de lances vencedores;
- regras do lance embutido;
- impacto no crédito disponível.
Posso usar FGTS no consórcio de imóveis?
Sim, desde que sejam cumpridas as regras aplicáveis.
O Manual do FGTS permite utilização no âmbito de consórcio imobiliário para modalidades como:
- lance;
- complementação da carta;
- amortização;
- pagamento de parte das prestações;
- liquidação.
Existem condições específicas relacionadas ao trabalhador, ao imóvel e à operação.
O uso para lance é uma estratégia que pode antecipar a contemplação sem exigir que todo o dinheiro saia da reserva financeira do participante.
Mas não é automático.
É preciso atender aos requisitos do FGTS.
Consórcio pode quitar um financiamento?
Sim, em determinadas condições.
A Lei nº 11.795 permite que o consorciado contemplado utilize o crédito para quitar integralmente financiamento de sua titularidade, sujeito à anuência da administradora e às condições contratuais.
A regulamentação do Banco Central especifica que o financiamento deve ser da mesma categoria do bem ou serviço objeto do consórcio.
Exemplo:
Você possui um financiamento de automóvel.
Depois entra em um consórcio de veículo e é contemplado.
Se as condições forem atendidas, a carta pode ser utilizada para quitar o saldo do financiamento.
A estratégia híbrida
Consórcio e financiamento não precisam ser tratados como rivais absolutos.
Existem estratégias que combinam as modalidades.
1. Financiar agora e quitar depois com consórcio
Pode fazer sentido para quem precisa imediatamente do bem, mas pretende reduzir o tempo de exposição aos juros.
O risco é não saber quando ocorrerá a contemplação.
2. Carta de crédito + financiamento menor
Imagine um imóvel de R$ 700 mil.
Você possui carta contemplada de R$ 500 mil.
Em vez de financiar R$ 700 mil, pode utilizar a carta dentro das condições aplicáveis e precisar de crédito apenas para a diferença.
Quanto menor o valor financiado, menor tende a ser o impacto absoluto dos juros.
3. FGTS + consórcio imobiliário
Quando as regras permitem, o FGTS pode ajudar na oferta de lance e em outras modalidades previstas para moradia própria.
Qual é o seu perfil?
Consórcio tende a fazer mais sentido quando:
- você não precisa do bem imediatamente;
- possui planejamento de médio ou longo prazo;
- quer evitar juros bancários;
- consegue lidar com reajustes;
- pretende formar patrimônio;
- possui recursos para lance;
- aceita não saber exatamente quando receberá a carta.
Financiamento tende a fazer mais sentido quando:
- precisa do bem agora;
- o veículo é ferramenta de trabalho;
- precisa sair do aluguel;
- encontrou uma oportunidade com prazo curto;
- possui boa entrada;
- recebeu uma taxa competitiva;
- se enquadra em crédito subsidiado.
E se eu tiver dinheiro para dar entrada?
Uma boa entrada pode mudar totalmente a conta.
Imagine um carro de R$ 90 mil.
Em vez de financiar R$ 90 mil, você dá R$ 45 mil e financia apenas R$ 45 mil.
Os juros incidirão sobre uma base muito menor.
Por isso, não compare:
consórcio sem entrada × financiamento sem entrada
se sua realidade inclui uma entrada relevante.
Faça a simulação com seus números.
Cuidado com a parcela “baixinha”
Tanto financiamento quanto consórcio podem parecer baratos quando a apresentação foca somente na parcela.
No financiamento, prazo maior pode diminuir a prestação e aumentar muito o total de juros.
No consórcio, a parcela inicial pode sofrer reajustes durante o plano.
A pergunta correta sempre é:
quanto pagarei no total e em quais condições esse valor pode mudar?
Compare o CET do financiamento
Antes de contratar um financiamento, não olhe somente a taxa de juros.
Observe o Custo Efetivo Total.
Ele reúne os custos da operação conforme as regras aplicáveis e permite uma comparação mais adequada entre propostas de crédito.
Duas instituições podem anunciar taxas parecidas e apresentar custos finais diferentes.
Compare o contrato inteiro do consórcio
No consórcio, faça algo equivalente.
Anote:
| Item | Valor |
| Carta de crédito | R$ — |
| Prazo | — meses |
| Taxa de administração total | —% |
| Fundo de reserva | —% |
| Seguro | R$ — |
| Índice de reajuste | — |
| Regra de lance | — |
| Lance embutido | Sim/Não |
| Parcela inicial | R$ — |
O Banco Central exige maior transparência sobre a composição das prestações e das cobranças dos grupos de consórcio.
Checklist antes de escolher
Se estiver considerando consórcio
- A administradora é autorizada pelo Banco Central?
- Qual é a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Qual índice reajusta a carta?
- Como a parcela é atualizada?
- Como funciona o sorteio?
- Como funcionam os lances?
- Existe lance embutido?
- Consigo esperar a contemplação?
Se estiver considerando financiamento
- Qual é a taxa efetiva?
- Qual é o CET?
- Qual entrada será necessária?
- Qual é o prazo?
- Qual é o sistema de amortização?
- Existe TR ou outro indexador?
- Quanto pagarei em seguros e tarifas?
- Qual será o custo total?
- Posso antecipar parcelas?
- Quanto economizo amortizando antes?
Perguntas frequentes
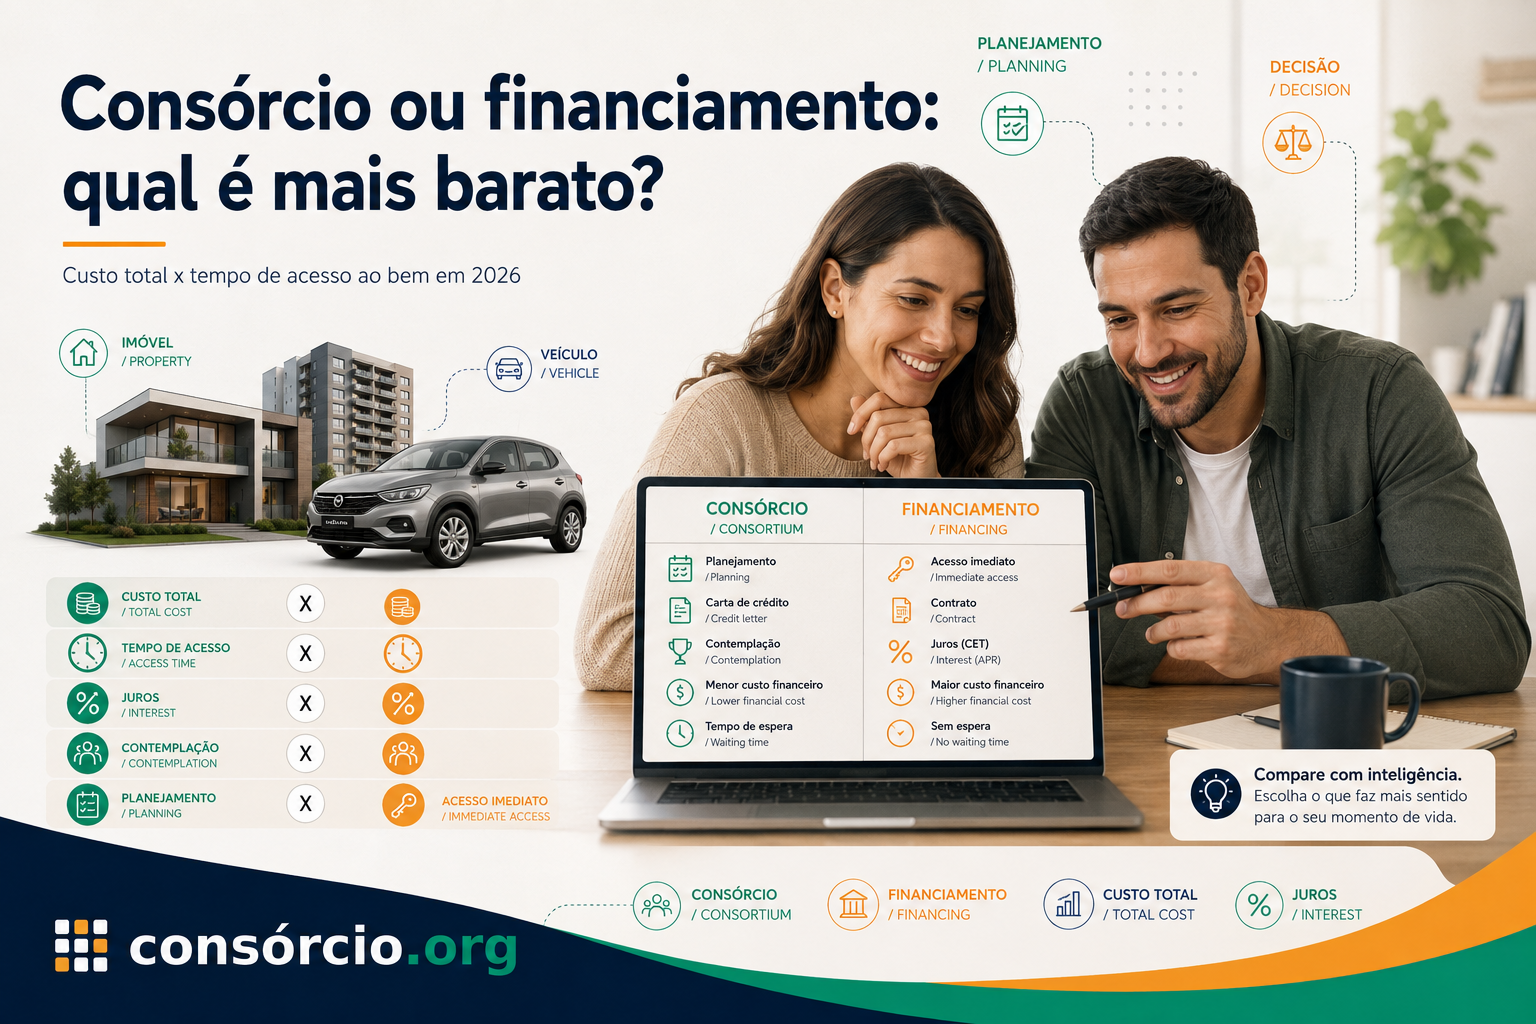
Consórcio ou financiamento: qual é mais barato em 2026?
Em muitos cenários de juros elevados, o consórcio pode apresentar menor custo financeiro porque não cobra juros como um financiamento bancário. Porém, possui taxa de administração e pode incluir outros custos e reajustes. É necessário comparar contratos reais.
Qual está a Selic em agosto de 2026?
O Copom reduziu a Selic para 14,00% ao ano em 5 de agosto de 2026.
Quanto está o financiamento de veículos?
Não existe uma única taxa. Em dados do Banco Central de junho de 2026, as instituições apresentavam taxas bastante diferentes, com várias opções na faixa de aproximadamente 20% a 30% ao ano e algumas ofertas abaixo disso.
Consórcio tem juros?
Não funciona como um financiamento com juros sobre saldo devedor. Porém, existe taxa de administração e podem existir fundo de reserva, seguros e outras cobranças previstas contratualmente.
A parcela do consórcio é fixa?
Não necessariamente. O crédito pode ser corrigido periodicamente conforme índice ou indicador definido em contrato, e isso pode alterar as parcelas.
Consórcio exige entrada?
Não funciona com a mesma lógica de entrada obrigatória de um financiamento. Porém, o participante pode desejar possuir recursos para lance com o objetivo de tentar antecipar a contemplação.
Posso ser contemplado no primeiro mês?
Pode acontecer por sorteio ou lance conforme as regras do grupo, mas não existe garantia de que isso ocorrerá.
Posso usar FGTS para lance?
No consórcio imobiliário, o FGTS pode ser utilizado como lance quando os requisitos aplicáveis são atendidos.
Posso quitar financiamento com carta de consórcio?
Sim. O consorciado contemplado pode utilizar o crédito para quitar totalmente financiamento de sua titularidade, observadas as condições contratuais e a categoria do bem.
Minha Casa Minha Vida é melhor que consórcio?
Para quem se enquadra, deve ser comparado com muita atenção. O programa oferece em 2026 taxas subsidiadas que podem começar em 4% ao ano, além de possíveis subsídios para determinadas faixas de renda.
Consórcio ou financiamento: quem vence?
Se a pergunta for apenas:
“Qual tende a gerar menos custo financeiro em um cenário de juros altos?”
O consórcio frequentemente começa com vantagem.
Mas se a pergunta for:
“Qual é a melhor opção para mim?”
a resposta depende principalmente de tempo.
O financiamento cobra juros, mas entrega acesso imediato ao bem.
O consórcio elimina os juros bancários tradicionais, mas transfere para o consumidor o risco de esperar pela contemplação.
Por isso:
Sem urgência: consórcio merece ser simulado.
Com urgência: financiamento pode justificar o custo adicional.
Com financiamento subsidiado: compare antes de concluir que o consórcio é melhor.
Com boa entrada: simule financiar somente a diferença.
Com dinheiro para lance: avalie o quanto isso aumenta suas chances, sem tratar contemplação como garantia.
Faça a conta para o seu caso
Não escolha consórcio ou financiamento com base apenas em uma tabela genérica.
Compare usando:
- preço real do bem;
- entrada disponível;
- prazo;
- taxa de administração;
- reajustes;
- taxa efetiva do financiamento;
- CET;
- aluguel durante a espera;
- renda gerada pelo bem;
- valor disponível para lance.
Uma diferença pequena em qualquer uma dessas variáveis pode alterar o resultado.
A melhor decisão não é necessariamente a modalidade com a menor parcela.
É aquela cujo custo total, prazo de acesso ao bem e risco de espera cabem no seu planejamento financeiro.
Conteúdo
- Blog
- Administradoras
- Perguntas frequentes
- Consórcio ou financiamento imobiliário: comparação com números
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 19 de agosto de 2026 com base em dados públicos do Banco Central do Brasil, legislação do Sistema de Consórcios, informações da ABAC, Ministério das Cidades, Caixa Econômica Federal e Banco do Brasil.
As simulações apresentadas neste artigo são exclusivamente ilustrativas e não constituem proposta, promessa de contemplação ou recomendação financeira individual.
Taxas de financiamento, CET, índices, taxas de administração, fundos de reserva, seguros, valores das parcelas, regras de lance e critérios de contemplação variam conforme instituição, administradora, grupo e perfil do cliente.
Antes de contratar um consórcio, confirme se a administradora é autorizada pelo Banco Central e leia integralmente o contrato.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.