Consórcio é uma forma de planejamento para aquisição de bens ou serviços, mas justamente por envolver:
- cartas de crédito;
- contemplação;
- lances;
- transferências;
- pagamentos de valores elevados;
também pode ser utilizado como argumento por golpistas.
Um dos golpes mais conhecidos envolve a suposta:
“carta contemplada”.
O criminoso anuncia uma cota que supostamente já possui crédito disponível, cobra:
- entrada;
- sinal;
- taxa de transferência;
- comissão;
- valor de reserva;
e depois:
desaparece ou entrega uma cota diferente daquela prometida.
Esse tipo de fraude não é apenas hipotético.
Órgãos públicos já registraram investigações envolvendo falsas cartas contempladas, pagamentos direcionados a contas de terceiros e supostos consórcios utilizados para obter valores das vítimas.
A Caixa também alerta para o chamado:
golpe do consórcio ou carta premiada, no qual anúncios em redes sociais, classificados ou aplicativos oferecem cartas contempladas e pedem pagamento antecipado para liberar um crédito que não existe.
A principal regra para evitar problema é simples:
não confie apenas no vendedor. Confirme tudo diretamente com a administradora.
Isso vale especialmente para:
- existência da cota;
- titularidade;
- contemplação;
- valor do crédito;
- saldo devedor;
- transferência;
- boletos;
- conta de pagamento.
Atualizado em 6 de outubro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
Para evitar golpes de consórcio:
- desconfie de promessa de contemplação garantida ou imediata;
- confirme se a administradora é autorizada pelo Banco Central;
- verifique a cota diretamente com a administradora;
- não confunda cota contemplada com promessa de futura contemplação;
- não transfira dinheiro para terceiros sem confirmar a operação;
- confira beneficiário de boleto, Pix ou transferência;
- leia contrato e regulamento antes de pagar;
- não compartilhe senhas ou códigos de segurança;
- desconfie de preço muito abaixo do esperado;
- só considere a transferência concluída depois da anuência da administradora.
A Lei nº 11.795/2008 permite transferir direitos e obrigações de uma cota a outra pessoa, mas exige:
anuência prévia da administradora.
Portanto, nunca aceite a explicação:
“primeiro você me paga e depois a gente transfere por fora”.
A transferência precisa passar:
pela administradora.
Quer contratar sem depender de uma suposta carta contemplada de terceiros? Simule seu consórcio e compare opções antes de pagar qualquer valor.
Neste artigo
- Como funcionam os golpes de consórcio
- O que é uma cota contemplada
- Cota contemplada é dinheiro?
- É legal comprar uma cota de outra pessoa?
- Como funciona a transferência
- Promessa de contemplação
- Golpe da falsa carta contemplada
- Golpe do falso boleto
- Golpe do Pix para terceiro
- Site e WhatsApp falsos
- Dez cuidados antes de pagar
- Como verificar a administradora
- Como verificar a cota
- O que perguntar
- O que fazer se já pagou
- Pix e Mecanismo Especial de Devolução
- Checklist
- Perguntas frequentes
- Conclusão
Consórcio é empréstimo?
Não.
Esse é o primeiro conceito do texto antigo que precisa ser corrigido.
Consórcio não é:
- empréstimo;
- financiamento tradicional;
- dinheiro liberado pela administradora.
É:
autofinanciamento coletivo.
A contemplação permite ao participante utilizar:
o crédito do consórcio, conforme a categoria e as condições contratuais.
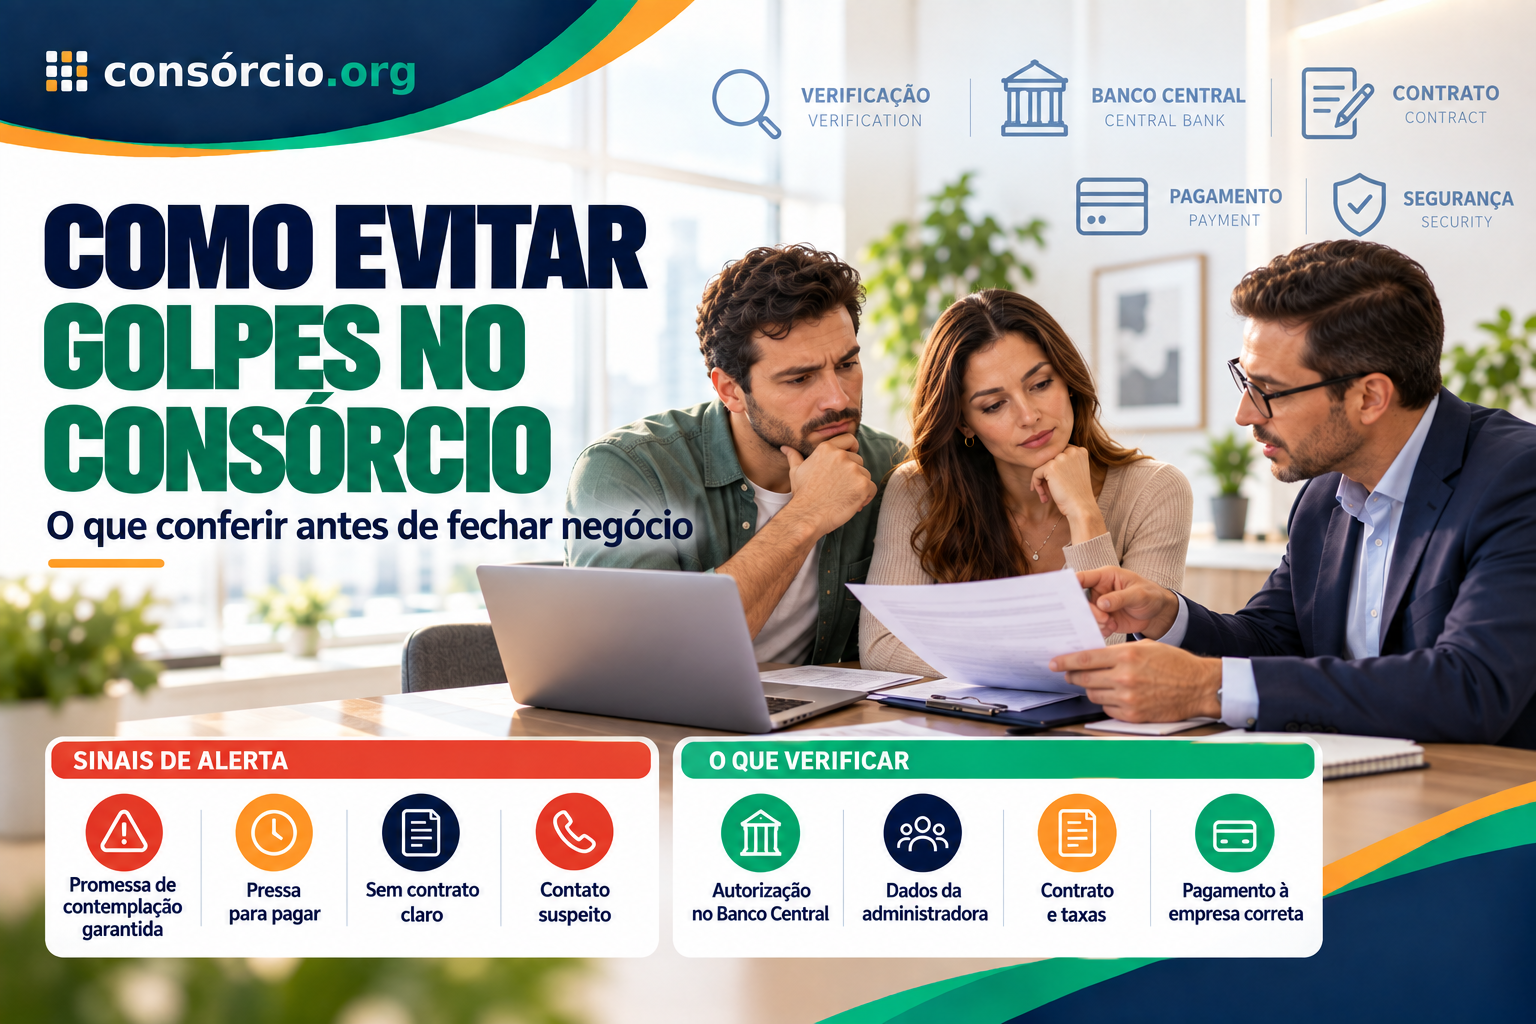
O que é uma cota contemplada?
É uma cota que:
já foi contemplada em assembleia.
A contemplação acontece:
- por sorteio;
- por lance.
Segundo o Banco Central, ela depende:
da existência de recursos no grupo.
Portanto, o texto antigo estava errado ao definir carta contemplada como uma cota:
“que está prestes a receber” o crédito.
Se está apenas próxima, prometida ou com “grande chance”:
não está contemplada.
Existe “cota quase contemplada”?
Não como categoria oficial.
Expressões como:
- contemplação programada;
- contemplação garantida;
- contemplação em poucos dias;
- contemplação já aprovada;
- carta prestes a contemplar;
devem ser analisadas:
com muita cautela.
O Banco Central alerta expressamente:
não existe garantia de contemplação imediata ao aderir a um grupo.
Pagamento antecipado garante contemplação?
Não.
O próprio Banco Central informa:
antecipar parcelas não garante contemplação.
Da mesma forma:
pagar uma “taxa para liberar sorteio” não transforma uma cota comum em contemplada.
Cota contemplada é dinheiro disponível?
Não necessariamente como:
dinheiro livre para sacar.
Depois da contemplação, o crédito pode ser utilizado para:
- adquirir bem ou serviço da categoria contratada;
- quitar determinados financiamentos compatíveis, observadas as condições.
Para aquisição, a administradora transfere recursos ao:
vendedor, fornecedor ou prestador
depois de receber as informações e documentos exigidos.
Portanto, desconfie de:
“compre esta carta de R$ 100 mil e amanhã terá R$ 100 mil livres na sua conta”.
Essa não é a forma normal de utilização do crédito.
É legal vender uma cota de consórcio?
Sim.
A Lei nº 11.795/2008 estabelece que:
os direitos e obrigações da cota podem ser transferidos a terceiros.
Mas existe uma condição essencial:
anuência prévia da administradora.
Então comprar cota contemplada é golpe?
Não.
A transferência:
pode ser legítima.
O problema está em:
- cota inexistente;
- contemplação falsa;
- titular falso;
- administradora falsa;
- documentação fraudulenta;
- pagamento a terceiro;
- promessa impossível;
- transferência que nunca é aprovada.
Por isso:
“cota contemplada” não é sinônimo de golpe.
Mas é uma operação que exige:
verificação cuidadosa.
Posso transferir a cota sem a administradora?
Não.
Comprador e vendedor podem negociar:
o preço entre si.
Mas a mudança efetiva da posição contratual depende:
da anuência da administradora.
O comprador passa por análise?
Pode haver avaliação relacionada:
à transferência e às obrigações assumidas.
As próprias regras regulatórias consideram a anuência da administradora como marco relevante quando ocorre:
transferência da cota a terceiro.
Por isso, desconfie de quem promete:
“transferência automática sem análise”.
1. Desconfie de contemplação garantida
Esse é um dos sinais de alerta mais importantes.
Frases como:
- “contempla em 15 dias”;
- “100% de chance no primeiro mês”;
- “temos cota que será sorteada na próxima assembleia”;
- “pagando este valor sua contemplação fica garantida”;
não devem ser aceitas:
sem prova documental de que a cota já está efetivamente contemplada.
O Banco Central alerta:
não há garantia de contemplação imediata.
Inclusive, decisão administrativa publicada pelo próprio BC registrou problemas relacionados a ofertas de consórcios baseadas em:
promessas de contemplação em prazo certo.
Como verificar?
Não pergunte apenas:
ao vendedor.
Entre em contato diretamente com:
a administradora utilizando os canais oficiais dela.
Pergunte:
- esta cota existe?
- quem é o titular?
- está contemplada?
- em qual assembleia foi contemplada?
- o crédito foi utilizado?
- qual é o valor atualizado?
- existe saldo devedor?
2. Confira se a administradora é autorizada pelo Banco Central
Antes de contratar um consórcio:
verifique a empresa.
O Banco Central supervisiona:
administradoras de consórcio
e disponibiliza consulta às instituições autorizadas.
Não confie apenas porque:
- existe CNPJ;
- existe loja;
- existe Instagram;
- existe anúncio patrocinado;
- alguém usa o nome de uma grande marca;
- existe uma fachada bonita.
Uma empresa pode:
existir juridicamente
e não ser:
administradora autorizada de consórcio.
Representante é a mesma coisa que administradora?
Não.
Pode existir:
- vendedor;
- correspondente comercial;
- concessionária;
- representante;
- parceiro.
Mas quem administra formalmente:
o grupo
é a administradora.
Pergunte sempre:
“qual é o nome e o CNPJ da administradora responsável pelo grupo?”
Depois:
confira no Banco Central.
3. Verifique diretamente se a cota está realmente contemplada
Nunca aceite apenas:
- print do aplicativo;
- PDF enviado por WhatsApp;
- fotografia de contrato;
- carta impressa;
- áudio do vendedor.
Esses materiais podem:
ser adulterados ou falsificados.
Entre em contato:
com a administradora.
Utilize telefone, aplicativo ou site obtidos:
por fonte oficial, e não simplesmente pelo link enviado pelo vendedor.
O que confirmar?
Peça confirmação de:
- existência do grupo;
- existência da cota;
- titular atual;
- situação da cota;
- data da contemplação;
- valor atual do crédito;
- saldo devedor;
- utilização ou não do crédito;
- procedimento de transferência.
Cota contemplada tem data?
Sim.
A própria regulamentação trabalha com:
data da contemplação correspondente à assembleia em que ela ocorreu.
Portanto, se alguém diz:
“já está contemplada”
mas não consegue informar:
em qual assembleia ocorreu a contemplação,
isso é:
um sinal de alerta.
4. Não faça pagamentos para contas estranhas
Esse cuidado merece destaque.
Há investigações policiais de golpes de cartas de consórcio em que valores foram:
desviados para contas de terceiros.
Antes de qualquer:
- Pix;
- TED;
- boleto;
- transferência;
confira:
quem receberá o dinheiro.
O beneficiário precisa fazer sentido
Se a negociação é com:
Administradora X
mas o Pix aparece em nome de:
uma pessoa desconhecida,
pare.
Não aceite explicações como:
- “é conta do gerente”;
- “é conta do parceiro”;
- “é conta do setor financeiro”;
- “o sistema da administradora está fora do ar”;
- “faz o Pix para garantir a reserva e depois regularizamos”.
Confirme:
diretamente com a administradora.
O Banco Central recomenda pagamento rastreável
O Banco Central orienta o consumidor a:
- evitar pagamentos em dinheiro;
- utilizar meios que permitam comprovar a operação;
- ler contrato antes de efetuar qualquer pagamento.
5. Desconfie de preço bom demais
Uma oferta muito barata não prova:
que existe fraude.
Mas exige:
investigação maior.
Exemplo:
Carta anunciada:
R$ 150 mil
Supostamente contemplada.
Saldo devedor:
R$ 80 mil
Vendedor pede:
R$ 5 mil para transferir imediatamente.
Antes de pensar:
“achei uma oportunidade”,
pergunte:
por que essa pessoa aceitaria essa estrutura econômica?
É preciso entender:
- quanto já foi pago;
- quanto ainda falta;
- quanto o vendedor quer;
- se a contemplação realmente existe;
- quais são as obrigações restantes.
O próprio Banco Central recomenda:
desconfiar de ofertas anormalmente vantajosas em situações de fraude e verificar a empresa antes de pagar.
6. Leia o contrato e o regulamento
Nunca compre uma cota baseado apenas:
na explicação verbal.
Peça acesso:
- ao contrato;
- ao regulamento;
- aos dados da cota.
O Banco Central recomenda expressamente:
ler o contrato antes de assinar e efetuar pagamentos
e verificar o regulamento disponibilizado pela administradora.
Compare a promessa com o contrato
Vendedor:
“contemplação garantida”.
Contrato:
sorteio ou lance.
Qual informação vale?
O contrato e as regras oficiais do grupo.
Vendedor:
“parcela nunca aumenta”.
Contrato:
prevê reajuste.
A promessa comercial:
não deve substituir a leitura do documento.
7. Cuidado com falso boleto e falso site
Um criminoso não precisa criar:
uma administradora inteira.
Ele pode simplesmente copiar:
- logo;
- cores;
- nome;
- site;
- identidade visual.
Depois envia:
um boleto ou QR Code fraudulento.
Antes de pagar:
- confira o domínio do site;
- consulte canais oficiais;
- confirme beneficiário;
- confira CPF/CNPJ;
- valide valores.
Não use automaticamente:
o telefone ou link enviado pelo próprio suspeito para “confirmar” a operação.
Busque o canal oficial:
por fonte independente.
8. Não entregue senha, token ou código de autenticação
Transferência de cota não exige:
entregar sua senha pessoal para um comprador ou vendedor.
Nunca forneça:
- senha bancária;
- senha do aplicativo da administradora;
- token;
- código recebido por SMS;
- código de autenticação;
- acesso ao e-mail.
Se alguém disser:
“preciso entrar na sua conta para fazer a transferência”
interrompa:
a operação.
A transferência legítima deve utilizar:
os procedimentos formais da administradora.
9. Não trate um comprovante como confirmação definitiva
Golpistas podem enviar:
- comprovantes falsos;
- Pix agendado;
- arquivos editados;
- telas falsas.
Se você estiver:
vendendo sua cota, confirme efetivamente:
o recebimento dos valores.
Se estiver:
comprando, confirme:
a alteração da titularidade com a administradora.
Não se baseie apenas em:
prints.
10. Só considere a cota transferida depois da confirmação da administradora
Essa é uma regra fundamental.
A Lei nº 11.795/2008 exige:
anuência prévia da administradora para transferir direitos e obrigações.
Portanto:
contrato particular entre vendedor e comprador não substitui a transferência perante a administradora.
Exemplo de risco
Você paga:
R$ 25 mil
ao suposto proprietário.
Ele assina:
um documento particular.
Mas:
- a administradora não aprovou;
- a cota não foi transferida;
- a pessoa desapareceu.
Você não pode presumir:
que virou titular apenas porque assinou um papel com o vendedor.
Qual é a ordem mais segura?
1. Identificar a administradora
2. Confirmar a cota
3. Confirmar contemplação
4. Confirmar titular
5. Conhecer saldo e obrigações
6. Conhecer o procedimento de transferência
7. Comprador passar pelos procedimentos exigidos
8. Formalizar a operação
9. Realizar pagamentos nas condições acordadas
10. Obter confirmação da transferência
Como funciona o golpe da falsa carta contemplada?
Um padrão comum pode funcionar assim:
Etapa 1
A vítima encontra:
um anúncio muito atraente.
Etapa 2
O vendedor diz:
“a carta já está contemplada”.
Etapa 3
Mostra:
- contrato;
- prints;
- logotipo;
- supostos documentos.
Etapa 4
Pede:
um sinal para reservar.
Etapa 5
O dinheiro é enviado.
Etapa 6
A vítima descobre que:
- a cota não existe;
- não está contemplada;
- a empresa não existe;
- o vendedor não é titular;
- o documento é falso.
Órgãos públicos já relataram casos justamente com:
falsas cartas contempladas e dinheiro enviado antecipadamente.
Carta contemplada pode ser transferida?
Pode haver transferência.
Mas:
a administradora precisa anuir.
Se o crédito ainda não foi utilizado:
há uma determinada situação contratual.
Se o crédito já foi utilizado:
podem existir bem e garantias vinculados.
Pergunte:
antes de pagar.
Como saber se o crédito já foi utilizado?
Pergunte diretamente:
à administradora.
Uma cota contemplada pode estar:
- contemplada e com crédito não utilizado;
- contemplada e com crédito já utilizado.
Essas situações são:
muito diferentes.
Uma carta contemplada vale o valor total do crédito?
Não necessariamente.
Exemplo:
Crédito:
R$ 100 mil
Saldo devedor:
R$ 65 mil
Isso não significa que:
a cota “vale R$ 100 mil líquidos”.
O comprador precisa analisar:
- preço pago ao vendedor;
- saldo futuro;
- custos;
- prestação;
- prazo.
O vendedor pode cobrar ágio?
O preço negociado entre:
comprador e vendedor
pode ser diferente do montante já desembolsado.
Mas não existe:
tabela oficial de ágio.
Compare sempre:
quanto pagará agora + quanto ainda deverá pagar.
Exemplo
Pagamento ao vendedor:
R$ 30 mil
Saldo restante:
R$ 80 mil
Custo econômico básico:
R$ 110 mil
antes de considerar:
- reajustes;
- outras despesas;
- obrigações contratuais.
Não analise apenas:
“entrada de R$ 30 mil”.
Posso confiar se o vendedor diz que trabalha para a administradora?
Não apenas pela afirmação.
Confirme:
com a própria administradora.
Criminosos podem se apresentar como:
- gerente;
- consultor;
- supervisor;
- representante autorizado.
Peça confirmação:
por canal oficial.
WhatsApp verificado garante que é verdadeiro?
Não use apenas:
um sinal visual da plataforma
como prova da legitimidade de toda a operação.
Confirme:
- empresa;
- domínio;
- CNPJ;
- administradora;
- cota.
Anúncio patrocinado é seguro?
Também não necessariamente.
A existência de anúncio pago:
não substitui verificação.
Instagram com milhares de seguidores é prova?
Não.
Número de seguidores pode:
- ser comprado;
- ser manipulado;
- pertencer a conta invadida.
Use:
informação oficial independente.
Como verificar a administradora?
O Banco Central permite verificar:
instituições supervisionadas e autorizadas.
Antes de pagar:
- obtenha razão social;
- obtenha CNPJ;
- confirme no Banco Central;
- compare com o contrato;
- compare com o beneficiário do pagamento.
E se a empresa não aparecer?
Não prossiga supondo:
que ela é uma administradora regular.
Pode ser:
- intermediária;
- representante;
- outra empresa;
- empresa não autorizada.
Descubra:
quem efetivamente administra o grupo.
É importante pesquisar reclamações?
Sim.
O Banco Central recomenda consultar:
- Procons;
- Consumidor.gov.br;
- Ranking de Reclamações do BC.
Isso não significa que:
uma reclamação prova fraude.
Mas ajuda a identificar:
padrões de problemas.
Quais frases devem ligar o alerta?
- “contemplação garantida”
- “liberação em 48 horas”
- “cota premiada”
- “não precisa falar com a administradora”
- “pagamento apenas hoje”
- “transfira para meu CPF”
- “não precisa ler contrato”
- “não fazemos análise”
- “documento sai depois”
- “pague a taxa para liberar o crédito”
- “100% garantido”
Nenhuma frase isolada prova crime.
Mas são:
motivos para verificar cuidadosamente.
O que é “carta premiada”?
Não é:
terminologia regulatória normal do consórcio.
Consórcio possui:
cota contemplada.
Expressões promocionais como:
“carta premiada”
podem gerar confusão entre consórcio e:
prêmio ou sorteio promocional.
A própria Caixa utiliza “carta premiada” ao descrever:
um tipo de golpe, não uma categoria oficial de consórcio.
Carta contemplada significa empréstimo liberado?
Não.
A contemplação:
atribui o crédito do consórcio.
Esse crédito possui:
finalidade e procedimentos próprios.
Não é:
um empréstimo em dinheiro.
Checklist antes de comprar uma cota contemplada
- Sei qual é a administradora?
- Confirmei autorização no Banco Central?
- Entrei em contato por canal oficial?
- Confirmei que o grupo existe?
- Confirmei que a cota existe?
- Confirmei quem é o titular?
- Confirmei que está contemplada?
- Sei a data da contemplação?
- Sei o valor atualizado do crédito?
- Sei se o crédito já foi utilizado?
- Sei o saldo devedor?
- Sei quantas parcelas faltam?
- Sei o valor atual da prestação?
- Conheço o reajuste?
- Sei o preço cobrado pelo vendedor?
- Sei o custo total que vou assumir?
- Li o contrato?
- Li o regulamento?
- Sei como a administradora faz a transferência?
- O pagamento tem beneficiário coerente?
- Tenho comprovantes?
- Não compartilhei senhas?
- A transferência será formalizada pela administradora?
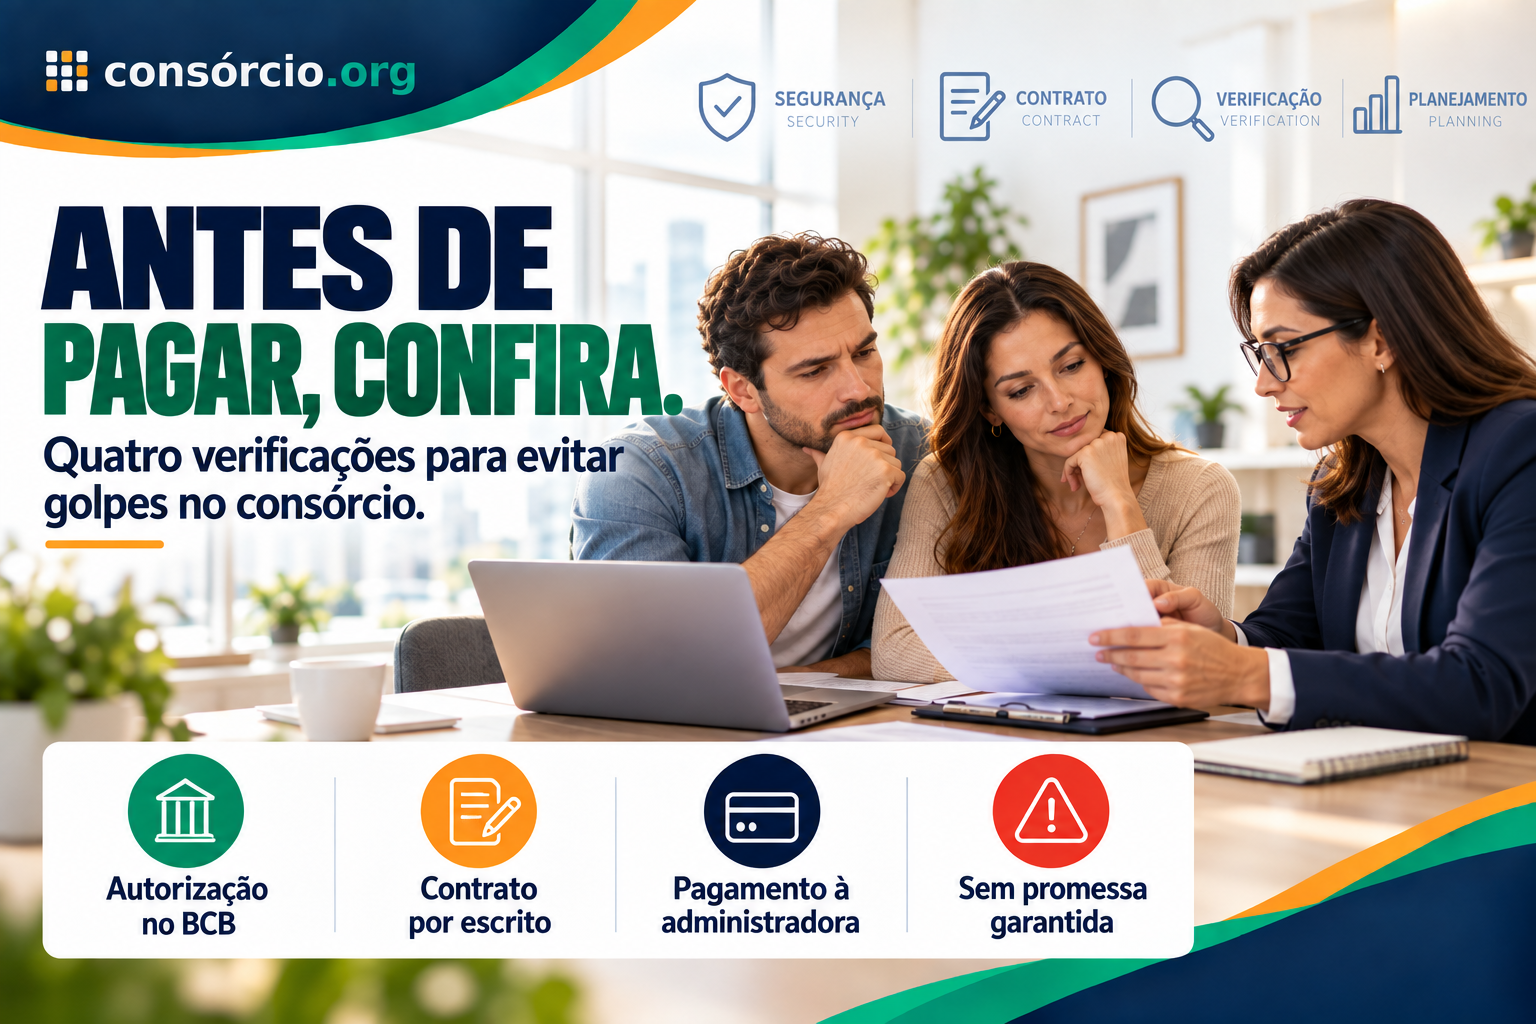
Checklist para contratar um consórcio novo
- Administradora autorizada?
- Contrato recebido?
- Regulamento lido?
- Valor da carta confirmado?
- Prazo confirmado?
- Parcela inicial confirmada?
- Taxa de administração conhecida?
- Fundo de reserva identificado?
- Seguro identificado?
- Regra de reajuste compreendida?
- Sorteio compreendido?
- Lance compreendido?
- Ninguém prometeu contemplação garantida?
- Pagamento será rastreável?
- Beneficiário foi conferido?
Caí em um golpe de consórcio. O que faço?
Aja:
o quanto antes.
O Banco Central orienta vítimas de golpes a:
- entrar imediatamente em contato com a instituição financeira;
- registrar Boletim de Ocorrência;
- guardar documentos e comprovantes.
Se a situação não for solucionada, podem ser considerados:
- Procon;
- Poder Judiciário;
- reclamação ao Banco Central, quando pertinente.
Fiz um Pix. Ainda posso tentar recuperar?
Se a transferência foi realizada por Pix e houve:
fraude, golpe ou crime,
existe o:
Mecanismo Especial de Devolução — MED.
Segundo o Banco Central, o pedido pode ser feito junto à instituição financeira em até:
80 dias da transação, quando o caso se enquadrar como fraude.
MED garante que vou recuperar o dinheiro?
Não.
Ele aumenta:
a possibilidade de recuperação, mas depende de fatores como:
- análise da fraude;
- existência de recursos;
- bloqueio;
- procedimentos das instituições.
O Banco Central deixa claro:
não é garantia de devolução.
Preciso esperar para pedir MED?
Não.
Quanto antes:
você comunicar sua instituição, melhor.
Em fraude, agilidade pode aumentar:
a chance de encontrar recursos ainda disponíveis.
E se paguei por TED?
Entre imediatamente em contato:
com seu banco
para relatar o golpe e solicitar tentativa de devolução.
O Banco Central também recomenda:
registro de Boletim de Ocorrência.
E se paguei com cartão?
Entre em contato imediatamente com:
a instituição emissora
e conteste a operação quando aplicável.
O Banco Central recomenda também:
registrar ocorrência.
Devo avisar a administradora verdadeira?
Sim.
Se o golpe utiliza:
- nome;
- logo;
- contrato;
- identidade;
de uma administradora real, informe:
a empresa pelos canais oficiais.
Isso pode ajudar:
- na investigação;
- na identificação da fraude;
- na proteção de outras vítimas.
O que guardar como prova?
Guarde:
- anúncio;
- URL;
- telefone;
- conversas;
- áudios;
- contrato;
- boleto;
- comprovante;
- chave Pix;
- CPF/CNPJ do recebedor;
- nome do recebedor;
- e-mails;
- prints.
Não apague:
a conversa com o golpista.
Quatro cuidados indispensáveis
Se a página precisar manter exatamente o conceito do título antigo, estes são os quatro cuidados que não podem faltar:
1. Desconfie de oferta boa demais
Especialmente quando envolve:
crédito elevado + entrada pequena + contemplação garantida.
2. Confirme tudo diretamente com a administradora
Não negocie:
somente com intermediário.
3. Verifique se a cota realmente está contemplada
Não aceite:
promessa de futura contemplação como se fosse carta contemplada.
4. Confira a autorização no Banco Central
Identifique:
a verdadeira administradora do grupo
antes de efetuar pagamentos.
Esses quatro pontos continuam válidos, mas em 2026 precisam ser complementados por:
- verificação do beneficiário;
- cuidado com Pix e boleto;
- leitura contratual;
- confirmação da transferência;
- proteção de senhas.
Perguntas frequentes
Consórcio é empréstimo?
Não.
É:
autofinanciamento coletivo.
O que é cota contemplada?
É uma cota que:
já foi contemplada por sorteio ou lance.
“Está prestes a contemplar” significa contemplada?
Não.
Existe contemplação garantida?
Não existe garantia de contemplação imediata ao aderir ao grupo.
Pagar parcelas antecipadamente garante contemplação?
Não.
Posso comprar cota contemplada?
Pode haver transferência legítima.
Ela depende:
da anuência prévia da administradora.
Posso fazer a transferência só com contrato particular?
Não considere a mudança de titularidade concluída dessa forma.
A administradora precisa:
anuir à transferência.
Como sei se a cota existe?
Confirme:
diretamente com a administradora.
Como sei se ela foi contemplada?
Confirme:
- situação;
- data da assembleia;
- valor do crédito;
com:
a administradora.
Carta contemplada é dinheiro livre?
Não normalmente.
O crédito segue:
as finalidades do consórcio.
Posso receber R$ 100 mil em dinheiro no dia seguinte?
Não trate isso:
como consequência normal de comprar uma carta contemplada.
Administradora precisa ser autorizada?
Sim.
O Banco Central supervisiona:
administradoras de consórcio.
Um representante precisa aparecer no Banco Central?
O que precisa ser identificado no sistema é:
a administradora responsável.
Representante e administradora:
não são necessariamente a mesma empresa.
Posso pagar em dinheiro?
O Banco Central recomenda evitar:
pagamentos em dinheiro
e preferir formas que permitam:
comprovar a operação.
Posso fazer Pix para pessoa física?
Não faça apenas porque:
o vendedor pediu.
Primeiro confirme:
quem deveria receber aquele valor e por quê.
É golpe se o Pix está em nome de terceiro?
É um:
forte sinal para interromper e verificar.
Não prova sozinho a fraude, mas não prossiga:
sem confirmação oficial.
O contrato garante que é verdadeiro?
Não.
Documentos:
podem ser falsificados.
Confirme:
com a administradora.
Preciso ler o regulamento?
Sim.
O Banco Central recomenda:
consultar contrato e regulamento antes de pagar.
Posso confiar em anúncio patrocinado?
Não como prova de legitimidade.
Caí no golpe. O que faço?
Contate:
seu banco imediatamente
e registre:
Boletim de Ocorrência.
Pix de golpe pode usar MED?
Sim, quando o caso se enquadra como:
fraude, golpe ou crime.
O pedido atualmente pode ser aberto em até:
80 dias.
MED garante devolução?
Não.
Vale a pena comprar cota contemplada?
Depende da:
- autenticidade;
- aprovação da transferência;
- carta;
- saldo devedor;
- valor pedido;
- custos;
- objetivo.
Não compre apenas porque:
“vai liberar rápido”.
Conclusão
Golpes de consórcio normalmente exploram:
urgência + promessa + falta de verificação.
A pessoa quer:
- comprar um carro;
- comprar um imóvel;
- receber o crédito rapidamente.
Então aparece uma oferta:
“carta de R$ 150 mil já contemplada, entrada de R$ 20 mil, liberação imediata”.
Esse é exatamente o momento em que:
você deve diminuir a velocidade da negociação.
O texto antigo tinha quatro boas ideias gerais, mas precisava de correções.
Primeiro:
consórcio não é empréstimo.
Segundo:
cota contemplada não é uma cota que está “prestes a receber”.
Ela:
já foi contemplada.
Terceiro:
comprar uma cota contemplada pode ser legítimo.
A Lei nº 11.795/2008 autoriza transferência de direitos e obrigações, desde que exista:
anuência prévia da administradora.
Quarto:
não é correto afirmar que comprar uma cota não contemplada de terceiro:
“dificilmente vale a pena”.
Isso depende:
- do preço;
- do saldo;
- do grupo;
- do objetivo;
- das condições negociadas.
O verdadeiro foco deve ser:
verificar a operação.
Antes de pagar:
administradora → autorização no BC → grupo → cota → titular → contemplação → saldo → transferência → beneficiário.
Se algum desses elementos não puder ser confirmado:
não transfira dinheiro.
O Banco Central recomenda:
- verificar se a administradora está autorizada;
- pesquisar reclamações;
- ler o contrato;
- consultar o regulamento;
- utilizar pagamentos comprováveis;
- desconfiar de promessa de contemplação imediata.
E se o golpe já aconteceu:
aja imediatamente.
Contate seu banco, preserve as provas e registre ocorrência. Em caso de Pix fraudulento, o Mecanismo Especial de Devolução pode ser solicitado à instituição financeira dentro do prazo aplicável, embora:
não exista garantia de recuperação.
A principal regra é:
não compre a promessa — verifique a cota.
Quer evitar ofertas duvidosas de terceiros? Simule seu consórcio e compare opções antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 6 de outubro de 2026, com base na Lei nº 11.795/2008, nas orientações atuais do Banco Central do Brasil e em alertas públicos sobre fraudes envolvendo falsas cartas contempladas.
As fontes oficiais indicam que:
- direitos e obrigações da cota podem ser transferidos, mas a transferência depende da anuência prévia da administradora;
- o Banco Central supervisiona administradoras de consórcio;
- o consumidor deve verificar se a administradora é autorizada, ler contrato e regulamento e utilizar meios de pagamento comprováveis;
- não existe garantia de contemplação imediata ao aderir a um grupo;
- pagamento antecipado de prestações não garante contemplação;
- órgãos públicos já registraram casos envolvendo falsas cartas contempladas;
- em caso de golpe, o Banco Central orienta comunicar rapidamente a instituição financeira e registrar Boletim de Ocorrência;
- para fraude envolvendo Pix, o MED pode ser solicitado atualmente em até 80 dias, observadas as condições do mecanismo.
Este conteúdo é informativo. Se houver suspeita de fraude, não realize novos pagamentos apenas para “liberar”, “desbloquear” ou “recuperar” valores anteriores. Procure sua instituição financeira, a administradora pelos canais oficiais e as autoridades competentes.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.