Encontrar o melhor consórcio não significa escolher:
a menor parcela.
Também não significa contratar:
a administradora mais conhecida.
O melhor plano é aquele que combina:
- administradora autorizada;
- custo total competitivo;
- carta adequada;
- prazo compatível;
- regra de reajuste compreensível;
- modalidades de lance coerentes;
- parcela que cabe no orçamento;
- contrato transparente;
- boa estrutura de atendimento.
Desde julho de 2024, as regras do Banco Central aumentaram a transparência exigida nos contratos de consórcio.
O documento deve informar, entre outros pontos:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- composição da prestação inicial;
- critérios de atualização do crédito;
- sorteios;
- lances;
- antecipação de parcelas;
- garantias;
- restituição;
- procedimentos operacionais.
Por isso, comparar consórcios em 2026 exige olhar:
muito além da parcela anunciada.
Atualizado em 7 de outubro de 2026 · Leitura de aproximadamente 19 min · Conteúdo informativo
Resposta rápida
Os seis passos mais importantes para encontrar um bom consórcio são:
- verificar a administradora no Banco Central;
- ler e comparar o contrato;
- entender todos os custos e benefícios do plano;
- verificar se a parcela cabe no orçamento mesmo depois de reajustes;
- entender corretamente os tipos de lance;
- analisar as regras de contemplação sem acreditar em promessa de prazo garantido.
Além desses seis pontos, vale comparar:
- reputação;
- atendimento;
- facilidade digital;
- processo pós-contemplação;
- regras para usados;
- garantias;
- cancelamento;
- transferência de cota.
Uma regra importante:
o melhor consórcio para outra pessoa pode ser ruim para você.
A decisão depende:
do bem, do prazo, da sua renda e da urgência da compra.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie cartas, parcelas e administradoras.
Neste artigo
- O que significa “melhor consórcio”
- Passo 1: verificar Banco Central e reputação
- Como consultar administradora
- Reclame Aqui ajuda?
- Passo 2: analisar o contrato
- O que obrigatoriamente deve aparecer
- Passo 3: entender custos e benefícios
- Taxa de administração
- Fundo de reserva
- Seguro
- Taxa de adesão
- Passo 4: conferir se a parcela cabe
- Reajuste
- Parcela reduzida
- Passo 5: analisar os lances
- Lance livre
- Lance fixo
- Lance embutido
- Passo 6: entender contemplação
- Sorteio
- Antecipar parcelas contempla?
- Quitar contempla?
- O que comparar entre administradoras
- Como evitar golpes
- Checklist final
- Perguntas frequentes
- Conclusão
O que é o melhor consórcio?
Não existe:
um único “melhor consórcio do Brasil”.
Existem planos:
mais ou menos adequados para cada perfil.
Imagine duas pessoas.
Pessoa A
Quer um carro:
daqui a quatro anos.
Não tem urgência e pretende:
formar um lance aos poucos.
Pessoa B
Precisa do carro:
em três meses para trabalhar.
Mesmo que a mesma administradora ofereça:
uma excelente taxa de administração, o produto pode ter:
boa aderência para A e baixa aderência para B.
Por isso, a primeira pergunta deve ser:
“este consórcio serve para meu objetivo?”
e não:
“qual tem a menor parcela?”
1. Verifique a administradora no Banco Central
Esse continua sendo:
o primeiro passo mais importante.
Uma administradora de consórcio precisa:
ser autorizada pelo Banco Central.
Portanto, antes de analisar:
- preço;
- vendedor;
- promessa;
- lance;
confirme:
qual é a razão social da empresa responsável pelo grupo.
Não confie apenas no nome comercial
Você pode conhecer:
a marca do consórcio
mas quem administra formalmente pode ser:
outra pessoa jurídica.
Pergunte:
- razão social;
- CNPJ;
- nome da administradora.
Consulte diretamente no Banco Central
Faça a verificação:
nos canais oficiais do BC.
Não se limite:
ao selo colocado no site da empresa.
Dados oficiais podem:
ser copiados por páginas falsas.
Administradora autorizada é automaticamente a melhor?
Não.
A autorização mostra:
que a instituição pode atuar no sistema regulado.
Ainda será necessário comparar:
- custos;
- contrato;
- atendimento;
- prazo;
- regras.
Veja também a reputação da empresa
Depois da verificação institucional, você pode consultar:
- Reclame Aqui;
- avaliações públicas;
- órgãos de defesa do consumidor;
- comentários sobre atendimento.
O Reclame Aqui ajuda?
Sim.
Ele pode mostrar:
- temas recorrentes;
- índice de resposta;
- solução;
- nota dos consumidores;
- relatos sobre contemplação;
- cancelamento;
- atendimento.
Mas use:
como fonte complementar.
Nota alta significa melhor consórcio?
Não necessariamente.
Uma empresa pode ter:
ótimo atendimento
e oferecer:
um plano pouco adequado ao seu objetivo.
Ou pode ter:
taxa competitiva, mas regras de crédito que não combinam com o bem que você pretende comprar.
Veja quais são as reclamações
Mais importante que apenas:
a nota final
é observar:
do que as pessoas reclamam.
Procure temas como:
- promessa de contemplação;
- demora de análise;
- reajuste;
- cancelamento;
- liberação de crédito;
- atendimento.
Diferencie reclamação da regra contratual
Uma reclamação pode indicar:
experiência ruim.
Mas também pode envolver:
uma regra que estava prevista no contrato e não foi compreendida.
Por isso:
reputação + contrato
funcionam melhor juntos.
2. Leia o contrato antes de aderir
Essa continua sendo:
uma regra fundamental.
Desde as mudanças regulamentares vigentes a partir de julho de 2024, o Banco Central exige maior detalhamento contratual.
O contrato precisa trazer informações como:
- direitos e deveres;
- descrição do bem ou serviço;
- crédito inicial;
- critério de atualização;
- duração;
- quantidade de cotas;
- taxa de administração;
- fundo de reserva, quando houver;
- seguro, quando houver;
- composição da prestação inicial;
- regras de assembleia;
- sorteio;
- lance;
- antecipação;
- garantias;
- restituição.
Contrato precisa ser legível?
Sim.
O Banco Central informa que:
os contratos devem ser claros, legíveis e destacar cláusulas que limitem direitos do consumidor.
Não leia apenas o resumo comercial
Uma proposta pode dizer:
“parcela a partir de R$ 899”.
O contrato pode mostrar:
- parcela reduzida;
- reajuste;
- prazo;
- taxa;
- mudança depois da contemplação.
A informação decisiva está:
no conjunto da operação.
Confira a carta de crédito
Pergunte:
- qual o crédito inicial?
- como é atualizado?
- é suficiente para o bem?
- existe margem para alta de preço?
Confira o prazo
Uma parcela menor pode significar:
um prazo maior.
Isso não é automaticamente:
uma vantagem.
Confira a taxa de administração
Ela é:
a remuneração da administradora pela gestão do grupo.
Seu percentual precisa:
estar previsto no contrato.
Compare a taxa total, não apenas a mensal
Exemplo ilustrativo:
Plano A:
taxa de administração total de 15%
Plano B:
taxa total de 21%
Mesmo se a parcela inicial de B parecer menor:
o custo da estrutura pode ser maior.
Confira o reajuste
A parcela do fundo comum pode mudar quando:
o valor do bem ou serviço de referência muda.
Portanto:
parcela anunciada hoje não significa parcela congelada.
Confira a contemplação
O contrato precisa explicar:
- sorteio;
- lance;
- critérios;
- elegibilidade;
- desempate.
Confira cancelamento
Antes de entrar:
imagine que precisará sair.
Pergunte:
- como funciona exclusão?
- quando há restituição?
- existem multas?
- quais valores podem ser descontados?
3. Entenda os custos e os “benefícios”
Essa seção do texto antigo precisava:
de bastante correção.
Nem tudo que aparece na prestação é:
um benefício individual.
Existem componentes com:
finalidades diferentes.
Taxa de administração
É paga:
pela gestão do grupo.
Não é:
- reserva sua;
- investimento;
- valor devolvido automaticamente no final.
Fundo comum
É o principal recurso utilizado:
na dinâmica de aquisição dos créditos do grupo.
Fundo de reserva
É:
facultativo.
Quando existe, o Banco Central determina que seus recursos sejam usados somente para finalidades específicas.
Entre elas:
- insuficiência temporária de recursos para contemplações por sorteio;
- determinadas compensações de poder aquisitivo;
- determinadas situações envolvendo substituição do bem;
- seguro de inadimplência;
- despesas de cobrança;
- contemplações adicionais por sorteio, quando possível.
Fundo de reserva é um seguro pessoal?
Não.
Esse era um erro do texto antigo.
Ele dizia, em essência:
“se eu não usar o benefício, esse dinheiro deveria voltar para mim”.
Não funciona:
como um seguro individual não utilizado.
O recurso pertence:
à estrutura financeira do grupo.
O fundo de reserva pode ter saldo no encerramento?
Sim.
Os registros contábeis atuais do Banco Central preveem recursos do grupo:
a serem rateados aos consorciados ativos no encerramento, inclusive controles relacionados ao fundo de reserva.
Mas isso não significa:
“todo fundo de reserva que eu paguei será devolvido integralmente porque não usei”.
Por quê?
Porque o fundo pode:
ter sido utilizado ao longo da vida do grupo nas finalidades permitidas.
Somente eventual:
saldo remanescente
entra na lógica de encerramento e rateio.
Seguro
Pode existir:
se previsto no contrato.
O Banco Central exige que:
a existência e a forma de cobrança sejam informadas.
Seguro não utilizado volta para o participante?
Não trate dessa forma.
Seguro funciona:
mediante cobertura de risco, e não como:
depósito individual esperando devolução caso não haja sinistro.
Existe taxa de adesão?
Não.
O Banco Central afirma:
não pode ser cobrada taxa de adesão.
A administradora pode, porém:
antecipar parte da taxa de administração, desde que esse valor seja abatido da taxa total ao longo do plano.
Isso é importante na comparação?
Muito.
Se um vendedor diz:
“taxa de adesão de R$ 2.000”
peça:
a natureza exata dessa cobrança no contrato.
4. Verifique se você realmente conseguirá pagar
O melhor consórcio:
não é o que cabe hoje por R$ 1 no seu limite mensal.
É o que continua cabendo:
mesmo com alterações previstas no contrato.
Não comprometa todo o orçamento
Exemplo:
Renda disponível depois das despesas:
R$ 1.400
Parcela inicial:
R$ 1.350
Tecnicamente cabe.
Financeiramente:
pode ser muito arriscado.
Por quê?
Porque podem surgir:
- reajustes;
- despesas inesperadas;
- queda de renda.
Simule uma parcela maior
Antes de contratar, faça:
um teste de estresse.
Por exemplo:
Parcela hoje:
R$ 1.000
Simule:
- R$ 1.100;
- R$ 1.200;
- R$ 1.300.
Pergunte:
ainda consigo pagar?
A parcela pode mudar?
Sim.
A própria regulamentação prevê:
diferenças na prestação decorrentes de alterações do preço do bem ou serviço de referência.
Parcela reduzida merece atenção
Algumas administradoras oferecem:
parcela menor até a contemplação.
Isso pode ser interessante.
Mas pergunte:
quanto fica depois?
Parcela baixa significa consórcio barato?
Não.
Pode significar:
- prazo mais longo;
- crédito menor;
- parcela reduzida temporária;
- amortização diferente.
Faça a conta do plano completo
Compare:
total estimado de contribuições + taxa + fundos + seguros
e não apenas:
a primeira prestação.
5. Entenda os lances
O texto antigo dizia:
“lance é um adiantamento das parcelas”.
Isso é:
incompleto.
O lance é:
uma oferta para disputar a contemplação.
Quando vencedor, o valor é destinado:
à quitação ou amortização de prestações vincendas, conforme o contrato.
Quais lances podem existir?
Dependendo do grupo:
- livre;
- fixo;
- embutido;
- outras modalidades contratuais.
Lance livre
O participante escolhe:
o percentual ou valor que deseja ofertar, dentro das regras.
Lance fixo
A administradora estabelece:
um percentual predeterminado.
Os participantes que ofertam essa condição:
disputam entre si conforme o regulamento.
Lance embutido
Parte:
da própria carta de crédito
é utilizada na oferta.
O Banco Central determina que o valor do lance embutido vencedor seja:
deduzido integralmente do crédito disponibilizado.
Exemplo
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Crédito disponível:
R$ 80 mil
Esse cálculo precisa:
ser feito antes da oferta.
Lance alto garante contemplação?
Não.
Depende:
- das ofertas concorrentes;
- das modalidades;
- dos recursos;
- dos critérios de desempate.
Histórico de lance ajuda?
Pode ajudar como:
referência.
Mas não permite dizer:
“com 35% você será contemplado”.
Posso usar dinheiro emprestado para lance?
Pode ser possível financeiramente, mas exige:
muita cautela.
Você poderá acabar pagando:
- empréstimo;
- prestação do consórcio.
Não transforme:
a tentativa de antecipar o bem em endividamento difícil de sustentar.
6. Entenda corretamente as formas de contemplação
A contemplação ocorre:
por sorteio ou lance, nas assembleias do grupo, e depende da existência de recursos.
A administradora escolhe se você contempla no começo ou no final?
Não.
O texto antigo dava essa impressão.
Não existe:
uma programação individual em que a empresa define que você contemplará no início ou no fim.
A cota participa:
de acordo com as regras do grupo.
Existe contemplação no início?
Pode acontecer:
desde as primeiras assembleias, conforme elegibilidade e resultado.
Mas:
não é garantido.
Posso acabar contemplado perto do final?
Pode.
Quem depende exclusivamente de sorteio:
precisa aceitar essa possibilidade.
Antecipar parcelas garante contemplação?
Não.
O Banco Central afirma expressamente:
pagamento antecipado das parcelas não garante contemplação.
E se eu quitar todas as parcelas?
Também:
não garante contemplação imediata.
O Banco Central afirma que:
a antecipação de todas as parcelas vincendas não dá direito automático à contemplação.
Então por que antecipar?
Pode haver motivos como:
- reduzir obrigações futuras;
- organizar o orçamento;
- quitar saldo, se contemplado;
- estratégia contratual específica.
Mas não use:
antecipação como atalho garantido para contemplar.
O grupo continua mesmo se minha cota estiver quitada?
Sim.
A dinâmica do grupo segue:
até seu encerramento conforme as regras.
Uma cota quitada não contemplada:
continua sujeita à sistemática de contemplação.
Quitação é a mesma coisa que lance?
Não.
São conceitos diferentes.
Antecipação
Você paga:
prestações futuras.
Lance
Você participa:
de uma disputa de contemplação.
Não confunda.
Mais 6 critérios para comparar consórcios
Os seis passos anteriores são essenciais.
Mas uma comparação realmente boa também deveria observar:
1. Processo pós-contemplação
Pergunte:
- quais documentos?
- qual análise financeira?
- quais garantias?
- quanto tempo operacional?
O Banco Central exige avaliação da capacidade de pagamento:
na adesão e na contemplação.
2. Facilidade para comprar usado
Se o objetivo é:
carro ou moto usada, verifique:
- idade máxima;
- vistoria;
- avaliação;
- leilão;
- gravames.
3. Qualidade do aplicativo e atendimento
Pode fazer diferença durante:
anos de relacionamento.
Observe:
- segunda via;
- oferta de lance;
- assembleias;
- extratos;
- atendimento.
4. Transparência do demonstrativo
A regulamentação atual exige informações periódicas ao consorciado, incluindo:
- grupo;
- cota;
- prazo;
- taxa;
- fundo de reserva;
- composição da prestação;
- informações das assembleias.
5. Cancelamento
Leia:
antes de entrar.
Não apenas quando:
quiser sair.
6. Liberdade de escolha
Dependendo da categoria e produto, avalie:
- fornecedores;
- marcas;
- modelos;
- usados;
- serviços.
Como comparar duas propostas
Imagine:
Consórcio A
Crédito:
R$ 100 mil
Prazo:
80 meses
Taxa de administração:
15%
Fundo de reserva:
2%
Consórcio B
Crédito:
R$ 100 mil
Prazo:
100 meses
Taxa de administração:
18%
Sem fundo de reserva.
Qual é melhor?
Não dá para responder:
apenas olhando a parcela.
Compare:
- custo;
- prazo;
- reajuste;
- modalidades de lance;
- qualidade operacional;
- regras pós-contemplação.
Menor taxa de administração sempre ganha?
Não.
Uma administradora com taxa ligeiramente maior pode:
ter regras mais adequadas ao seu objetivo.
Exemplo:
- aceita veículo mais antigo;
- possui lance que combina com sua estratégia;
- oferece prazo mais adequado.
Mas taxa maior precisa:
ter justificativa prática para seu perfil.
Prazo maior é sempre melhor?
Não.
Prazo maior pode:
reduzir a prestação mensal.
Mas prolonga:
- compromisso;
- exposição a reajustes;
- tempo potencial no grupo.
Qual carta escolher?
Não escolha:
a menor carta possível.
Pesquise:
o preço real do bem.
Depois considere:
a possibilidade de mudança até a contemplação.
O crédito também pode ser atualizado?
Sim.
O contrato deve informar:
os critérios ou parâmetros usados para atualização do crédito.
Então o melhor consórcio preserva poder de compra?
O mecanismo de atualização procura:
manter a estrutura do crédito conforme a referência prevista.
Mas isso não garante:
que ele acompanhe exatamente o preço do bem específico que você pretende comprar.
Compare o tipo de reajuste
Pergunte:
- qual é o bem de referência?
- existe índice?
- periodicidade?
- como afeta a parcela?
Fundo de reserva menor é sempre melhor?
Não necessariamente.
Se existe fundo:
há um custo adicional na contribuição, mas ele também possui:
funções específicas de proteção e funcionamento do grupo.
O que importa é:
entender percentual e finalidade.
Administradora sem fundo de reserva é melhor?
Não automaticamente.
Compare:
o plano completo.
Existe taxa de adesão?
Não.
O Banco Central informa:
não pode ser cobrada taxa de adesão.
E pagamento inicial maior?
Pode existir:
antecipação de parte da taxa de administração, se prevista e devidamente compensada na taxa total.
Pergunte:
“esse valor faz parte de qual componente?”
Existe taxa de boleto?
Não pode ser cobrada:
tarifa pela emissão de boleto, carnê ou semelhante.
Tome cuidado com promessas comerciais
Desconfie de:
- contemplação garantida;
- lance vencedor certo;
- carta liberada em poucos dias;
- “grupo exclusivo” sem explicação;
- parcela congelada sem previsão contratual;
- taxa inesperada para liberar crédito.
O vendedor prometeu algo diferente do contrato
Não aceite simplesmente:
a promessa verbal.
Pergunte:
“em qual cláusula isso aparece?”
Se não aparece:
não trate como garantia.
O melhor consórcio é o mais conhecido?
Não necessariamente.
Marca:
é apenas um dos critérios.
Uma administradora menor autorizada pode oferecer:
um plano adequado.
Uma grande administradora pode oferecer:
um plano que não combina com seu orçamento.
O melhor consórcio é o mais barato?
Também não necessariamente.
Pense em:
custo + regras + adequação.
O melhor consórcio contempla mais rápido?
Não existe:
consórcio que possa garantir individualmente uma data de contemplação por sorteio.
Alguns grupos podem apresentar:
mais ou menos recursos e diferentes padrões de lance, mas resultado passado:
não garante futuro.
Posso pedir histórico dos lances?
Pode ser útil perguntar:
- percentuais vencedores;
- número de contemplações;
- comportamento recente.
Use:
como referência, não como promessa.
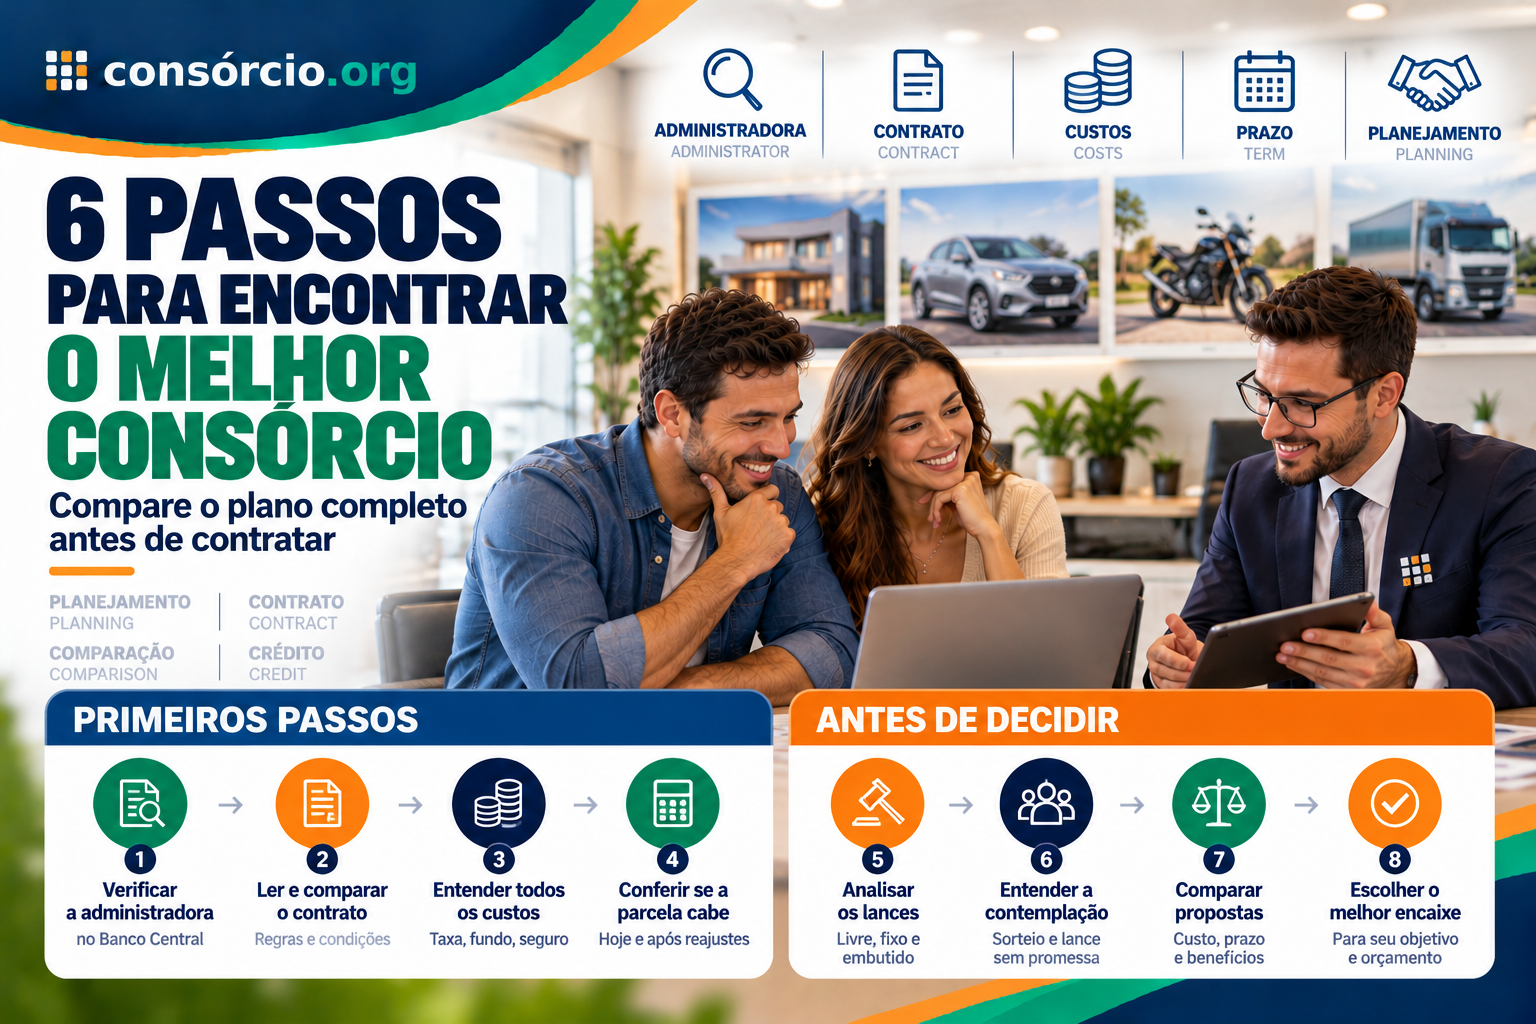
Checklist para comparar administradoras
Segurança institucional
- Administradora autorizada pelo Banco Central?
- Razão social identificada?
- CNPJ conferido?
- Site oficial confirmado?
Contrato
- Crédito informado?
- Prazo informado?
- Taxa de administração total?
- Fundo de reserva?
- Seguro?
- Reajuste?
- Multas?
- Cancelamento?
- Restituição?
Parcela
- Valor inicial cabe?
- Simulei reajuste?
- Existe parcela reduzida?
- Sei o valor depois da contemplação?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Sei que não há data garantida?
- Não estou contando com antecipação para contemplar?
Lance
- Existe livre?
- Existe fixo?
- Existe embutido?
- Sei como ocorre desempate?
- Sei quanto sobra da carta após o embutido?
Pós-contemplação
- Existe análise financeira?
- Quais documentos?
- Quais garantias?
- Bem usado é aceito?
- Qual limite de idade?
12 perguntas para encontrar o melhor consórcio
- Qual é a administradora?
- Ela está autorizada pelo Banco Central?
- Qual é a carta de crédito?
- Qual é o prazo total?
- Qual é a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Como crédito e parcela são reajustados?
- Quais são as modalidades de lance?
- Como funciona a contemplação?
- Quais exigências existem depois da contemplação?
- Quanto posso pagar ao longo de todo o plano?
Perguntas frequentes
Como encontrar o melhor consórcio?
Compare:
administradora, contrato, custo, prazo, reajuste, lances, contemplação e processo pós-contemplação.
Como saber se um consórcio é confiável?
Verifique:
a administradora diretamente no Banco Central.
Reclame Aqui é importante?
Pode ajudar:
como fonte complementar de reputação.
Qual administradora tem a menor taxa?
Isso varia:
por produto, grupo e campanha.
Não existe uma única taxa:
válida para toda administradora.
Menor taxa é sempre melhor?
Não.
Consórcio tem taxa de adesão?
Não pode haver:
taxa de adesão, embora possa existir antecipação da taxa de administração nas condições permitidas.
Tem fundo de reserva?
Pode ter.
É:
facultativo.
Fundo de reserva volta no final?
Pode existir:
rateio de recursos remanescentes no encerramento, mas isso não significa restituição integral de tudo que cada participante pagou ao fundo.
Se eu não usar seguro recebo de volta?
Não trate seguro:
como dinheiro individual guardado.
Lance é adiantamento de parcelas?
O valor do lance vencedor é destinado:
à quitação ou amortização de prestações vincendas, conforme contrato.
Mas o lance é, antes de tudo:
uma oferta para disputar contemplação.
Lance garante contemplação?
Não.
Lance embutido reduz a carta?
Sim.
Antecipar parcelas aumenta minha chance no sorteio?
Não existe essa garantia.
Antecipar parcelas garante contemplação?
Não.
Se eu quitar a cota sou contemplado?
Não automaticamente.
A quitação antecipada das parcelas vincendas:
não garante direito à contemplação imediata.
Posso ser contemplado no final?
Pode acontecer.
A parcela é fixa?
Não necessariamente.
O contrato precisa mostrar a composição da parcela?
Sim.
A regulamentação atual exige a discriminação da prestação inicial em:
- fundo comum;
- fundo de reserva, se houver;
- taxa de administração;
- seguro, se houver.
Existe análise de crédito depois da contemplação?
Existe avaliação da capacidade de pagamento:
na adesão e na contemplação.
Vale a pena contratar consórcio?
Pode valer para quem:
- consegue esperar;
- encontrou custo competitivo;
- entende o contrato;
- consegue pagar;
- possui objetivo claro.
Pode ter menor aderência quando:
- precisa do bem imediatamente;
- não suporta reajustes;
- depende de uma data específica.
Conclusão
Encontrar o melhor consórcio exige muito mais do que:
comparar parcelas.
Os seis passos mais importantes são:
1. Verifique a administradora
Confirme:
autorização no Banco Central
e depois analise:
reputação e atendimento.
2. Leia o contrato
Verifique:
- crédito;
- prazo;
- reajuste;
- taxa;
- fundo;
- seguro;
- contemplação;
- cancelamento.
As regras atuais do Banco Central exigem:
mais transparência sobre esses componentes.
3. Entenda todos os custos
Não confunda:
- fundo de reserva com poupança;
- seguro com dinheiro devolvível;
- taxa de administração com juros.
O fundo de reserva possui:
usos específicos previstos na regulamentação.
Se houver recursos remanescentes no encerramento do grupo:
podem existir valores a ratear, mas isso não equivale à devolução automática e integral de todas as contribuições ao fundo.
4. Veja se a parcela cabe
Não analise apenas:
o valor inicial.
Considere:
reajustes e eventuais mudanças após contemplação.
5. Entenda o lance
Lance:
não é garantia.
E lance embutido:
reduz o crédito disponível.
6. Entenda a contemplação
Não existe:
data individual garantida.
E uma regra merece destaque:
antecipar ou até quitar prestações não garante contemplação imediata.
Por isso, o “melhor consórcio” não é necessariamente:
- o mais famoso;
- o de menor parcela;
- o de maior prazo;
- o que promete mais contemplações.
É aquele que possui:
administradora legítima + custo competitivo + contrato claro + regras adequadas + parcela sustentável para seu orçamento.
Antes de contratar, coloque:
duas ou três propostas lado a lado.
Compare:
| Critério | Plano A | Plano B | Plano C |
|---|---|---|---|
| Crédito | |||
| Prazo | |||
| Parcela inicial | |||
| Taxa de administração | |||
| Fundo de reserva | |||
| Seguro | |||
| Reajuste | |||
| Lance livre | |||
| Lance fixo | |||
| Lance embutido | |||
| Usados | |||
| Processo pós-contemplação |
Só depois:
decida.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie cartas, prazos e administradoras.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 7 de outubro de 2026, com base principalmente na Resolução BCB nº 285 e nas orientações atuais do Banco Central sobre contratos, custos, contemplação, antecipação e funcionamento dos grupos.
As regras atuais confirmam que:
- o contrato deve discriminar os principais custos e componentes da prestação;
- a taxa de administração precisa estar prevista no contrato;
- não pode ser cobrada taxa de adesão;
- o fundo de reserva é facultativo e possui finalidades específicas;
- lance embutido reduz o crédito disponível;
- contemplação ocorre por sorteio ou lance e depende da existência de recursos;
- antecipar prestações não garante contemplação;
- quitar prestações antecipadamente também não garante contemplação imediata;
- existe avaliação da capacidade de pagamento na adesão e na contemplação.
Este conteúdo é informativo. Taxas, prazos, cartas, fundos, seguros e modalidades de lance variam entre administradoras e grupos. Leia o contrato e consulte as condições vigentes antes da adesão.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.