O mercado de financiamento de veículos voltou a ganhar força em 2026.
Até agosto, 5,136 milhões de veículos haviam sido financiados no Brasil, considerando automóveis leves, motocicletas e veículos pesados, novos e usados.
O resultado representa crescimento de aproximadamente:
10% em relação ao mesmo período de 2025.
Somente em agosto foram:
683.928 veículos financiados, o melhor resultado para o mês em 15 anos.
Mas existe uma diferença importante em relação aos antigos levantamentos de “carros mais financiados”:
os dados públicos atuais da B3/Trillia mostram com bastante detalhe o tamanho do mercado, novos x usados, categorias e regiões, mas não apresentam no material aberto um ranking nacional atualizado de 2026 por modelo nos mesmos moldes daquele divulgado em 2015.
Por isso, não seria correto simplesmente afirmar que:
Polo, Onix, Argo ou outro modelo é o “carro mais financiado de 2026”
apenas porque aparece entre os mais vendidos.
Venda:
não é sinônimo de financiamento.
O que os números atuais permitem afirmar é que:
- o crédito para veículos cresceu em 2026;
- os autos leves concentram grande parte das operações;
- usados continuam com peso muito forte;
- prazos médios ficaram mais longos;
- modelos populares continuam liderando boa parte das vendas de veículos novos;
- quem pretende comprar precisa comparar não apenas o carro, mas também financiamento, entrada, CET e alternativas como consórcio.
Atualizado em 15 de outubro de 2026 · Leitura de aproximadamente 12 min · Conteúdo informativo
Resposta rápida
O financiamento de veículos está em alta em 2026.
Nos oito primeiros meses do ano, foram registrados:
5,136 milhões de veículos financiados no Brasil, crescimento de 10% sobre o mesmo período de 2025.
Em agosto, foram:
683.928 unidades.
Os autos leves responderam por aproximadamente:
478 mil financiamentos no mês.
Outro ponto importante é que os veículos usados continuam muito relevantes no mercado de crédito.
No primeiro semestre de 2026:
- 2,38 milhões de veículos usados foram financiados;
- 1,39 milhão de veículos novos foram financiados.
Isso não significa, porém, que exista um ranking público atual dizendo exatamente:
“estes são os dez modelos de carro mais financiados de 2026”.
Para modelos específicos, uma referência complementar é o ranking de emplacamentos da Fenabrave, no qual aparecem entre os destaques de 2026 veículos como:
- Volkswagen Polo;
- Fiat Argo;
- Chevrolet Onix;
- Volkswagen T-Cross;
- Volkswagen Tera;
- Hyundai HB20.
Mas esse é:
um ranking de vendas/emplacamentos, não de financiamento.
Se você está pensando em comprar um carro e quer comparar outra forma de planejamento além do crédito tradicional:
simule seu consórcio e veja opções de carta, prazo e parcela antes de decidir.
Neste artigo
- Como está o financiamento de veículos em 2026
- Quantos veículos foram financiados
- Novos x usados
- Autos leves
- Quais carros estão entre os mais vendidos
- Mais vendido é o mesmo que mais financiado?
- Por que os usados dominam tanto o crédito
- Prazo médio dos financiamentos
- Financiamento x consórcio
- O que comparar antes de comprar
- CET
- Entrada
- Carro usado
- Carro zero-quilômetro
- Quando o financiamento pode fazer sentido
- Quando o consórcio pode fazer sentido
- Checklist
- Perguntas frequentes
Como está o financiamento de veículos em 2026?
O mercado brasileiro de crédito para veículos atravessa:
um ano de expansão.
Nos oito primeiros meses de 2026, foram financiados:
5,136 milhões de veículos.
O crescimento foi de aproximadamente:
10% em relação ao mesmo intervalo de 2025.
Isso inclui:
- automóveis leves;
- comerciais leves;
- motos;
- veículos pesados;
- novos;
- usados.
O resultado mostra que, mesmo em um cenário no qual:
o custo do crédito continua sendo relevante para o orçamento, milhões de brasileiros continuam recorrendo ao financiamento para comprar ou trocar de veículo.
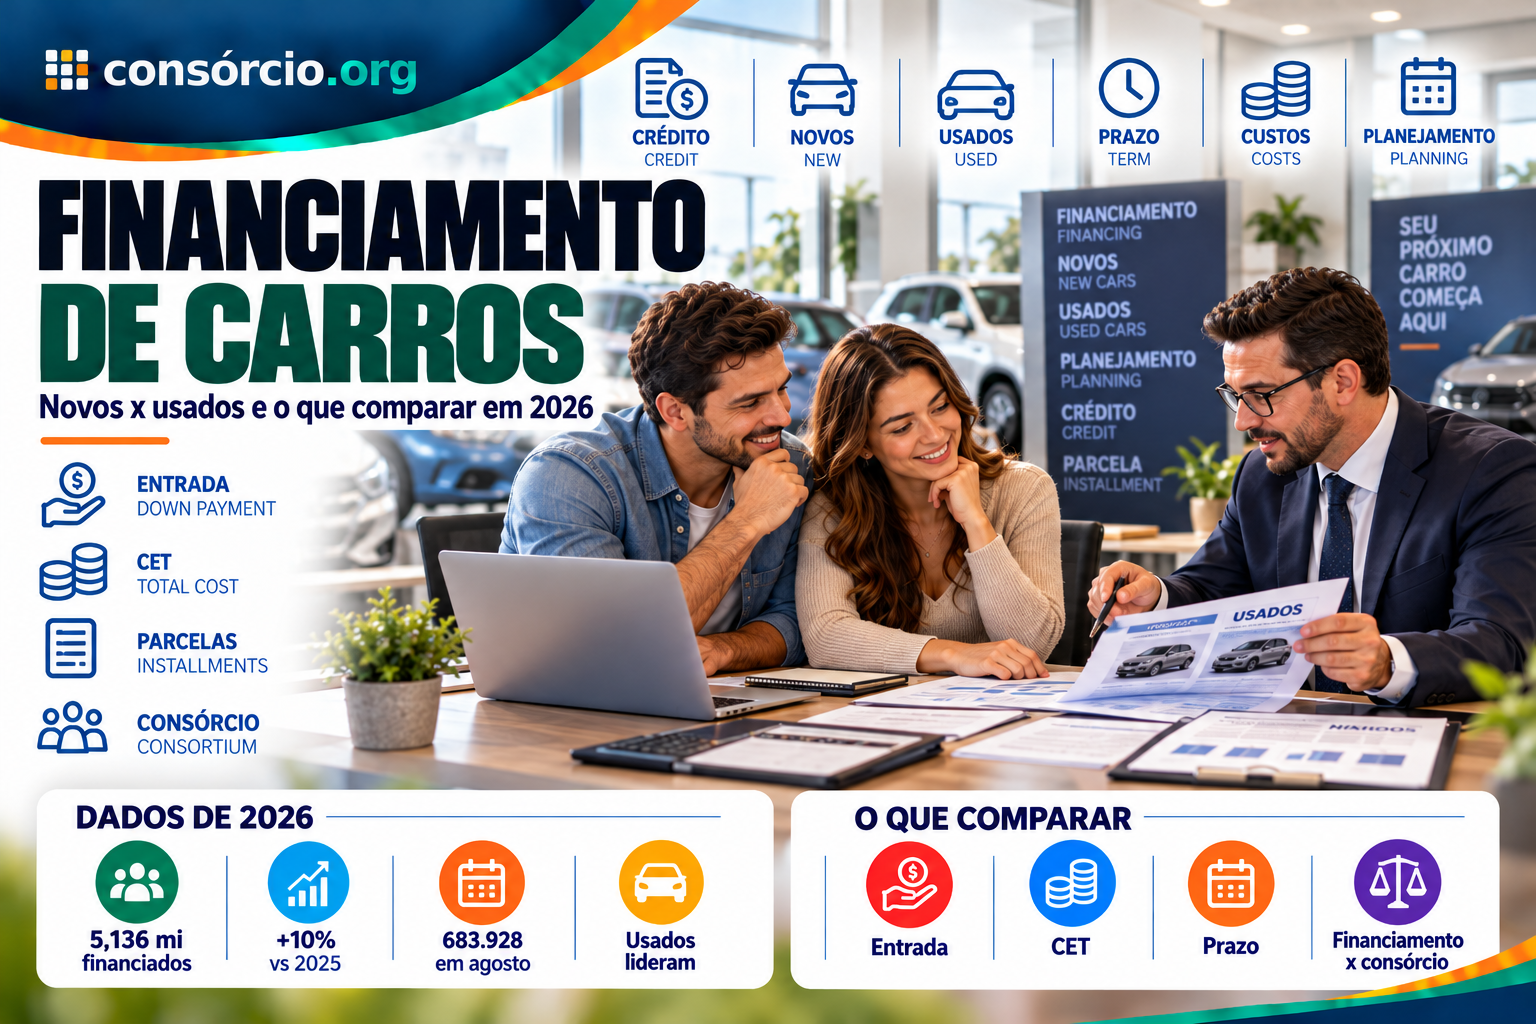
Agosto de 2026 teve quase 684 mil financiamentos
Somente em agosto foram:
683.928 unidades financiadas.
Foi o maior volume para um mês de agosto:
em 15 anos.
Na comparação com agosto de 2025, a alta foi de:
10,4%.
Isso ajuda a mostrar que o financiamento:
continua tendo peso enorme no mercado automotivo brasileiro.
Autos leves continuam concentrando grande parte das operações
Em agosto de 2026, os autos leves somaram aproximadamente:
478 mil veículos financiados.
É uma parcela muito relevante:
do mercado total.
Por isso, quando alguém procura:
“carros mais financiados em 2026”
está olhando para um mercado de centenas de milhares de operações:
todos os meses.
Novos ou usados: quais são mais financiados?
Os veículos usados continuam tendo:
grande peso no crédito.
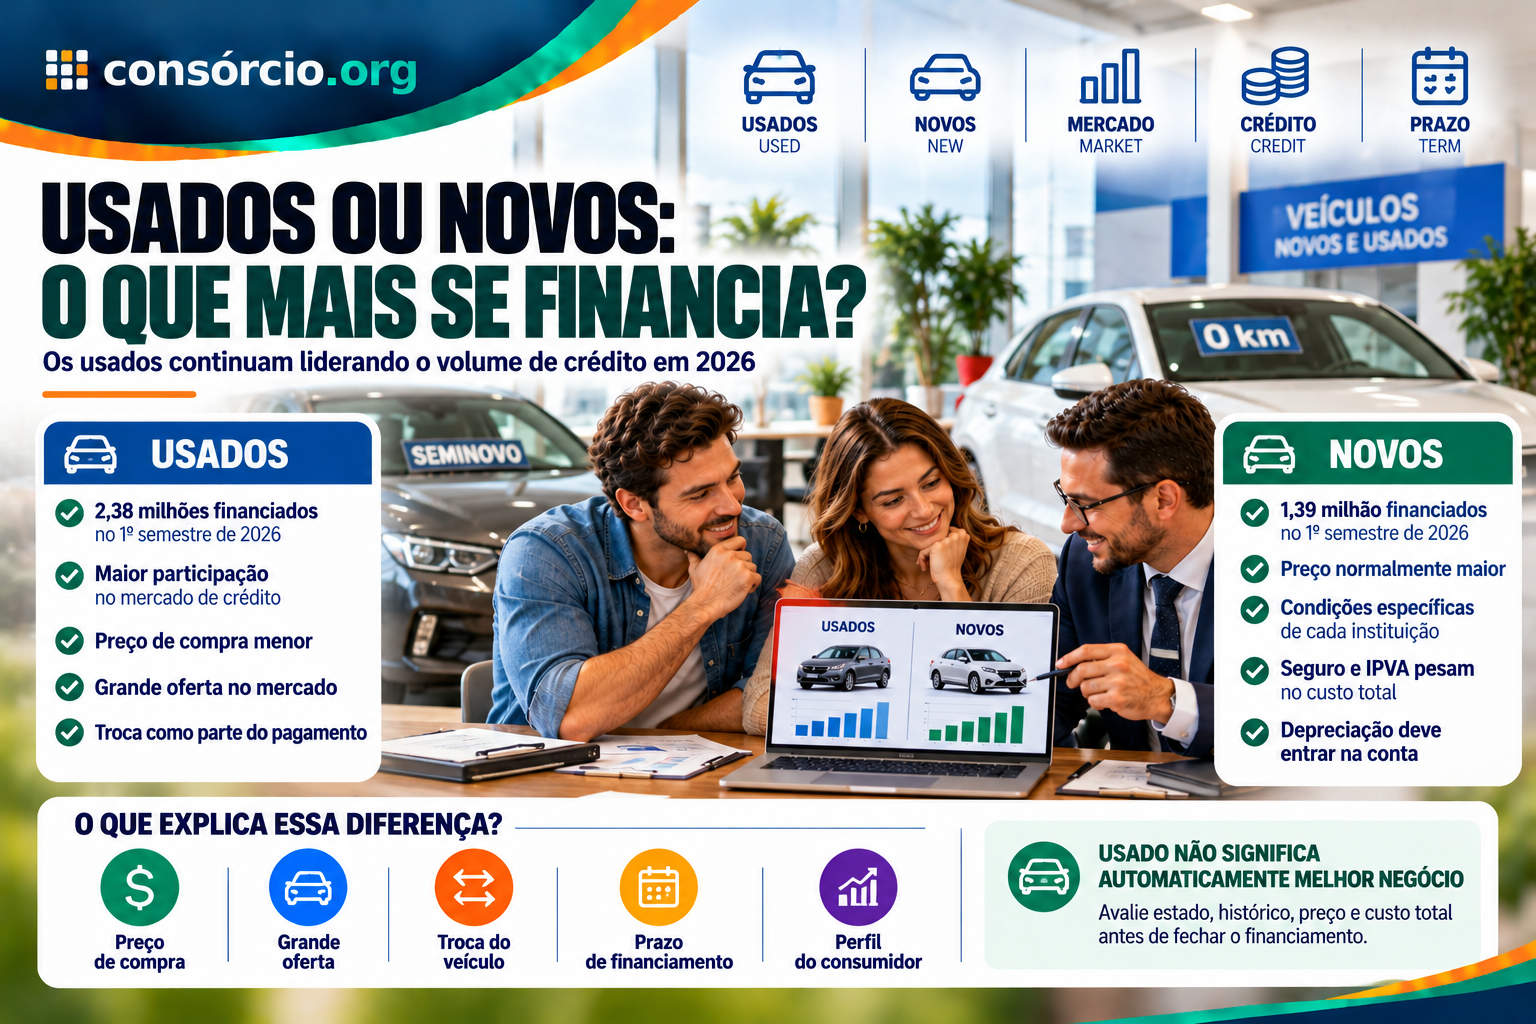
No primeiro semestre de 2026, os números foram:
| Categoria | Financiamentos no 1º semestre de 2026 |
|---|---|
| Veículos usados | 2,38 milhões |
| Veículos novos | 1,39 milhão |
| Total aproximado | 3,78 milhões |
Ou seja:
o mercado de usados respondeu pela maior parte das operações financiadas.
Por que carros usados aparecem tanto nos financiamentos?
Existem vários fatores que ajudam a explicar.
Preço de compra
Um carro usado normalmente possui:
preço de aquisição menor que um zero-quilômetro equivalente.
Isso pode reduzir:
- entrada necessária;
- valor financiado;
- parcela.
Oferta
O mercado brasileiro possui:
uma frota usada enorme.
O consumidor encontra veículos de:
- diferentes idades;
- preços;
- categorias;
- marcas.
Troca do veículo
Muitas operações envolvem:
um carro usado entrando como parte do pagamento
e financiamento:
da diferença.
Prazo
Instituições financeiras oferecem financiamento também:
para veículos com vários anos de uso.
Mas a idade aceita e as condições:
dependem da instituição financeira.
Não existe uma idade máxima universal:
válida para todo banco ou financeira.
Quais são os carros mais financiados de 2026?
Aqui é preciso fazer:
uma distinção importante.
Os dados públicos atuais da B3/Trillia permitem acompanhar com precisão:
- quantidade de financiamentos;
- novos e usados;
- segmentos;
- regiões;
- prazos;
- evolução do mercado.
Mas o material público disponível até agora em 2026:
não apresenta um ranking nacional atualizado por modelo equivalente ao levantamento de 2015 citado no texto original.
Por isso, não seria correto criar uma tabela dizendo:
“estes são os dez carros mais financiados de 2026”
sem uma fonte que efetivamente meça:
financiamentos por modelo.
Então quais modelos lideram o mercado em 2026?
Para entender quais carros têm maior presença entre:
os veículos novos vendidos, podemos olhar os emplacamentos da Fenabrave.
Entre os modelos que aparecem nas primeiras posições de 2026 estão:
- Volkswagen Polo;
- Fiat Argo;
- Chevrolet Onix;
- Volkswagen T-Cross;
- Volkswagen Tera;
- Hyundai HB20;
- Hyundai Creta;
- BYD Dolphin Mini;
- Fiat Mobi;
- Renault Kwid.
No segmento de comerciais leves, a:
Fiat Strada
continua com volume muito expressivo.
O carro mais vendido também é o mais financiado?
Não necessariamente.
Essa é:
uma das principais correções em relação ao texto antigo.
Imagine dois modelos.
Modelo A
Vende:
100 mil unidades.
Mas apenas:
40% são financiadas.
Resultado:
40 mil financiamentos.
Modelo B
Vende:
80 mil unidades.
Mas:
70% são financiadas.
Resultado:
56 mil financiamentos.
Nesse exemplo:
o modelo menos vendido seria o mais financiado.
Portanto:
emplacamento e financiamento medem coisas diferentes.
Por que o ranking dos anos anteriores não pode simplesmente ser atualizado trocando os carros?
Em 2015, o levantamento citado no artigo original usava:
dados de financiamento por modelo.
Na época, apareciam números específicos para:
- Onix;
- Palio;
- HB20;
- Gol;
- Prisma;
- outros modelos.
Hoje, os boletins públicos mais recentes priorizam:
o desempenho geral do mercado.
Por isso:
não devemos transformar o ranking atual de vendas em ranking de crédito.
Fazer isso deixaria o artigo:
numericamente bonito, mas tecnicamente errado.
O que aconteceu com o mercado desde 2015?
Muita coisa mudou.
O mercado de 2015 tinha forte presença de:
- Fiat Palio;
- Volkswagen Gol;
- Chevrolet Onix;
- Hyundai HB20;
- Chevrolet Prisma;
- Ford Ka.
Vários desses carros:
saíram de linha.
Ao mesmo tempo, ganharam espaço:
- SUVs;
- elétricos;
- híbridos;
- novas marcas;
- novos compactos.
Modelos como:
- Volkswagen T-Cross;
- Volkswagen Tera;
- BYD Dolphin Mini;
- GWM Haval H6;
mostram:
como a composição do mercado mudou em uma década.
Os SUVs ganharam espaço
Em 2015, modelos como:
Jeep Renegade e Honda HR-V
ainda apareciam como novidades importantes no crescimento dos SUVs.
Em 2026, SUVs já são:
parte central do mercado.
Entre os modelos com volumes relevantes aparecem:
- T-Cross;
- Tera;
- Creta;
- Haval H6;
- Tracker;
- Compass;
- Corolla Cross;
- HR-V;
- Fastback.
Isso muda também:
o perfil de crédito.
SUVs costumam ocupar faixas de preço superiores a:
hatches de entrada.
Quanto maior o preço do carro:
maior pode ser o valor a financiar, dependendo da entrada.
Os elétricos também mudaram o mercado
Outro elemento inexistente com essa força em 2015 é:
o carro elétrico.
Em setembro de 2026, por exemplo, o:
BYD Dolphin Mini
apareceu entre os veículos de maior volume de emplacamentos do Brasil.
Isso mostra que:
o mercado automotivo mudou estruturalmente.
Para o consumidor, porém, a análise continua semelhante:
preço do carro não é a única informação relevante.
É preciso considerar:
- entrada;
- parcela;
- seguro;
- manutenção;
- depreciação;
- custo financeiro.
Quanto tempo o brasileiro está financiando o carro?
O prazo também merece atenção.
No primeiro semestre de 2026, o prazo médio dos contratos de autos e comerciais leves ficou em torno de:
47,2 meses.
Isso equivale a aproximadamente:
quatro anos de financiamento.
Em alguns grupos de veículos, o prazo médio ficou:
acima de 50 meses.
Esse dado é importante porque uma parcela menor pode parecer atraente:
justamente porque o pagamento foi estendido por muitos anos.
Parcela menor significa financiamento melhor?
Não.
Esse é:
um erro comum.
Imagine:
Opção A
48 parcelas de:
R$ 1.800
Opção B
60 parcelas de:
R$ 1.550
A segunda parece:
mais leve mensalmente.
Mas você precisa calcular:
quanto será desembolsado no total.
Alongar o prazo normalmente pode significar:
mais custo financeiro acumulado.
O que é CET?
CET significa:
Custo Efetivo Total.
É uma das informações mais importantes:
para comparar financiamentos.
Ele considera não apenas:
a taxa de juros anunciada
mas também outros custos incluídos:
na operação.
Por isso, duas instituições podem anunciar:
taxas aparentemente parecidas
e apresentar:
custos finais diferentes.
Nunca compare financiamento apenas pela taxa de juros
O ideal é comparar:
- valor do carro;
- entrada;
- valor efetivamente financiado;
- número de parcelas;
- valor da parcela;
- CET;
- total pago;
- seguros eventualmente incluídos;
- tarifas e demais custos.
A pergunta não deve ser:
“qual banco tem a menor parcela?”
Mas:
“qual operação apresenta o melhor custo total para minha situação?”
Entrada maior ajuda?
Em geral, uma entrada maior reduz:
o valor que precisa ser financiado.
Isso pode:
- diminuir a parcela;
- reduzir o custo financeiro;
- facilitar aprovação.
Mas não faz sentido:
usar toda a sua reserva de emergência apenas para aumentar a entrada.
Imagine entregar:
todo o dinheiro disponível
e, uma semana depois:
ter uma emergência.
O carro não deve:
eliminar sua segurança financeira.
Financiamento ou consórcio?
Essa comparação depende principalmente:
da urgência.
Financiamento
Pode fazer mais sentido para quem:
precisa adquirir o veículo imediatamente
e consegue:
absorver o custo do crédito.
Consórcio
Pode ser considerado por quem:
pode esperar pela contemplação
e quer:
planejar a aquisição.
No consórcio não existe a mesma estrutura de juros remuneratórios do financiamento, mas existem:
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, quando previsto;
- atualização do crédito;
- outros custos contratuais.
Além disso:
a contemplação não tem data individual garantida.
Exemplo: carro de R$ 90 mil
Imagine um veículo que custa:
R$ 90 mil.
Você possui:
R$ 30 mil de entrada.
Precisaria financiar:
R$ 60 mil.
Antes de fechar, deveria comparar:
Financiamento
- CET;
- prazo;
- parcela;
- custo total;
- entrada.
Consórcio
- valor da carta;
- taxa de administração;
- prazo;
- reajuste;
- possibilidade de lance;
- incerteza de contemplação.
Não compare somente:
R$ 1.500 de parcela contra R$ 1.200 de parcela.
São produtos:
com funcionamento diferente.
Financiamento é ruim?
Não.
Financiamento:
é uma ferramenta de crédito.
Pode ser adequado quando:
- você precisa do carro agora;
- possui entrada;
- parcela cabe no orçamento;
- CET é aceitável;
- prazo faz sentido;
- manterá uma reserva.
O problema surge quando:
a compra é feita olhando apenas para a parcela.
E o consórcio é sempre melhor?
Também não.
Consórcio pode ser inadequado se:
- você precisa do carro imediatamente;
- depende de contemplação rápida;
- orçamento está no limite;
- não entende os reajustes;
- entrou acreditando em contemplação garantida.
Não existe:
modalidade universalmente melhor.
Existe:
a modalidade mais compatível com sua necessidade.
Financiamento de carro usado: o que avaliar?
Como os usados representam grande parte dos financiamentos em 2026, alguns cuidados são especialmente importantes.
Estado do veículo
Faça:
avaliação mecânica.
Histórico
Consulte:
- documentação;
- sinistros relevantes;
- restrições;
- histórico disponível.
Preço
Compare com:
veículos semelhantes no mercado.
Idade
Quanto mais antigo:
mais atenção à manutenção.
Financiamento
Algumas instituições podem estabelecer:
condições próprias conforme a idade do carro.
Financiamento de carro zero: o que muda?
No zero-quilômetro, alguns pontos podem ser:
mais previsíveis.
Mas o preço normalmente é:
maior.
Além do financiamento, considere:
- seguro;
- IPVA;
- documentação;
- depreciação;
- acessórios;
- manutenção.
Comprar o carro:
é apenas o começo do custo de possuir o veículo.
Por que os usados continuam fortes?
Os números de 2026 reforçam uma tendência importante:
muitos brasileiros preferem financiar um usado em vez de assumir o valor de um zero-quilômetro.
No primeiro semestre:
2,38 milhões de usados foram financiados, frente a:
1,39 milhão de novos.
Ou seja:
aproximadamente 63% daquele volume estava nos usados.
Onde estão mais financiamentos?
Em agosto de 2026, a distribuição regional do total de financiamentos foi aproximadamente:
| Região | Participação |
|---|---|
| Sudeste | 42% |
| Sul | 20% |
| Nordeste | 19,8% |
| Centro-Oeste | 10,7% |
| Norte | 7,5% |
O Sudeste continua:
como principal mercado em volume.
O que mudou desde o artigo original de 2015?
O texto antigo mostrava:
- Onix liderando entre novos;
- Palio em segundo;
- HB20 em terceiro;
- Gol forte entre usados;
- Prisma com alta participação de vendas financiadas.
Em 2026:
aquele ranking não deve ser reutilizado.
O mercado mudou:
- Palio saiu de linha;
- Gol saiu de linha;
- Ford Ka saiu de linha;
- SUVs cresceram;
- eletrificados entraram no ranking;
- novas marcas ganharam espaço;
- usados continuam muito importantes;
- o volume total de financiamento voltou a níveis elevados.
Por isso, este artigo passa a ser:
uma leitura do mercado atual, e não uma simples troca de “2015” por “2026”.
Checklist antes de financiar um carro
Sobre o veículo
- É novo ou usado?
- O preço está compatível com o mercado?
- Fiz avaliação mecânica, se usado?
- Consultei documentação?
- Calculei seguro?
- Calculei IPVA?
- Considerei manutenção?
Sobre o financiamento
- Qual é a entrada?
- Quanto será financiado?
- Qual é o CET?
- Quantas parcelas?
- Quanto custa cada parcela?
- Qual será o total pago?
- Existe seguro embutido?
- Existem tarifas?
- Comparei pelo menos duas propostas?
Sobre o orçamento
- A parcela cabe confortavelmente?
- Ainda mantenho reserva de emergência?
- Consigo pagar combustível?
- Seguro cabe no orçamento?
- Manutenção cabe?
- Considerei depreciação?
Sobre alternativas
- Preciso do carro imediatamente?
- Posso esperar?
- Comparei financiamento?
- Comparei consórcio?
- Tenho dinheiro para lance?
- Entendo que lance não garante contemplação?
Perguntas frequentes
Qual é o carro mais financiado de 2026?
Os dados públicos atuais consultados da B3/Trillia não apresentam um ranking nacional aberto de 2026 por modelo nos mesmos moldes do levantamento de 2015.
Por isso:
não é correto apontar um modelo específico sem uma base que efetivamente meça financiamento por modelo.
Quais são os carros mais vendidos de 2026?
Entre os modelos de destaque nos emplacamentos aparecem:
- Volkswagen Polo;
- Fiat Argo;
- Chevrolet Onix;
- Volkswagen T-Cross;
- Volkswagen Tera;
- Hyundai HB20.
Mas:
mais vendido não significa necessariamente mais financiado.
Quantos veículos foram financiados em 2026?
De janeiro a agosto:
5,136 milhões de unidades.
O mercado cresceu?
Sim.
O crescimento acumulado até agosto foi:
de aproximadamente 10% sobre 2025.
Quantos foram financiados em agosto?
683.928 veículos.
Foi o melhor agosto:
em 15 anos.
Usado ou novo é mais financiado?
Os usados possuem:
maior volume.
No primeiro semestre de 2026:
- 2,38 milhões usados;
- 1,39 milhão novos.
Qual é o prazo médio?
No primeiro semestre de 2026, autos e comerciais leves apresentaram prazo médio:
próximo de 47,2 meses.
É melhor financiar em 48 ou 60 meses?
Depende:
do CET, valor das parcelas e custo total.
Prazo maior pode reduzir a parcela:
e aumentar o desembolso total.
Quanto devo dar de entrada?
Não existe:
percentual universal ideal.
Uma entrada maior pode reduzir o valor financiado, mas você não deve:
comprometer toda a sua reserva financeira.
Financiamento tem juros?
Sim.
Por isso:
compare o CET.
Consórcio tem juros?
Não utiliza juros remuneratórios como financiamento, mas possui:
taxa de administração e outros custos previstos no contrato.
Consórcio é sempre mais barato?
Não existe:
garantia universal.
Compare custo, prazo e principalmente:
quando você precisa do carro.
Consórcio entrega o carro imediatamente?
Não.
É necessário:
ser contemplado por sorteio ou lance, conforme as regras.
Lance garante contemplação?
Não.
Onde posso comparar consórcio?
Você pode:
simular opções de consórcio e comparar valores de carta e prazos antes de tomar uma decisão.
Carros mais financiados: o que realmente importa para você?
É interessante saber:
o que o mercado está comprando.
Mas o carro que mais vende:
não é necessariamente o melhor para o seu orçamento.
Antes de escolher, considere:
- preço;
- seguro;
- consumo;
- manutenção;
- revenda;
- entrada;
- CET;
- prazo;
- custo total.
Um carro de:
R$ 80 mil
com crédito ruim pode sair:
mais pesado para o orçamento
do que um carro de:
R$ 95 mil
comprado com entrada e condições melhores.
A forma de pagamento:
faz parte do preço real da aquisição.
Conclusão
O mercado de financiamento de veículos está:
forte em 2026.
Até agosto, foram:
5,136 milhões de veículos financiados, alta de 10% sobre o mesmo período do ano anterior.
Somente em agosto:
683.928 unidades receberam financiamento.
Outro dado importante é:
a força dos veículos usados.
No primeiro semestre de 2026:
- 2,38 milhões de usados foram financiados;
- 1,39 milhão de novos receberam crédito.
Isso mostra que financiamento continua:
muito presente na compra de automóveis no Brasil.
Por outro lado, o antigo conceito de:
“ranking dos carros mais financiados”
precisa ser utilizado com cuidado.
Os dados públicos atuais não sustentam:
um ranking nacional por modelo equivalente ao de 2015.
O que existe separadamente é:
Financiamentos
Dados da B3/Trillia sobre:
- volumes;
- categorias;
- novos;
- usados;
- regiões;
- prazos.
Emplacamentos
Dados da Fenabrave mostrando:
quais modelos estão sendo mais vendidos.
Misturar os dois indicadores:
produziria uma conclusão errada.
Para quem quer comprar um carro, a informação mais importante continua sendo:
quanto o veículo custará para você.
Compare:
- entrada;
- CET;
- parcelas;
- total pago;
- seguro;
- manutenção;
- alternativas.
Se precisar do carro:
imediatamente, financiamento pode ser uma opção.
Se consegue:
planejar a compra e esperar pela contemplação, o consórcio também pode entrar na comparação.
Não escolha apenas:
pela menor parcela.
Escolha considerando:
custo total + prazo + urgência + orçamento.
Quer comparar outra forma de comprar seu próximo carro? Simule seu consórcio e veja opções de crédito e prazo antes de decidir.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 15 de outubro de 2026, considerando os dados públicos mais recentes disponíveis sobre financiamento e emplacamento de veículos no Brasil.
Os dados de financiamento utilizados neste conteúdo são referentes principalmente:
à B3/Trillia.
Os rankings de modelos citados como referência de mercado correspondem:
a emplacamentos divulgados pela Fenabrave.
Essas duas métricas:
não são equivalentes.
Por isso, este artigo não transforma um ranking de vendas:
em um ranking de carros financiados.
Consórcio e financiamento também possuem:
estruturas diferentes.
Antes de contratar qualquer opção, analise:
- custos;
- prazos;
- contrato;
- urgência da compra;
- capacidade de pagamento.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.