A carta de crédito de consórcio é um dos conceitos mais importantes para quem pretende comprar um carro, imóvel ou contratar determinado serviço por meio de consórcio.
Mas ela costuma ser explicada de maneira errada.
A carta de crédito não funciona como:
- cheque;
- cartão de crédito;
- dinheiro entregue automaticamente ao consorciado;
- valor liberado todos os meses;
- investimento financeiro.
Na prática, ela representa o crédito que o consorciado contemplado poderá utilizar para adquirir um bem ou serviço dentro da categoria de seu grupo, depois de cumprir as condições previstas no contrato.
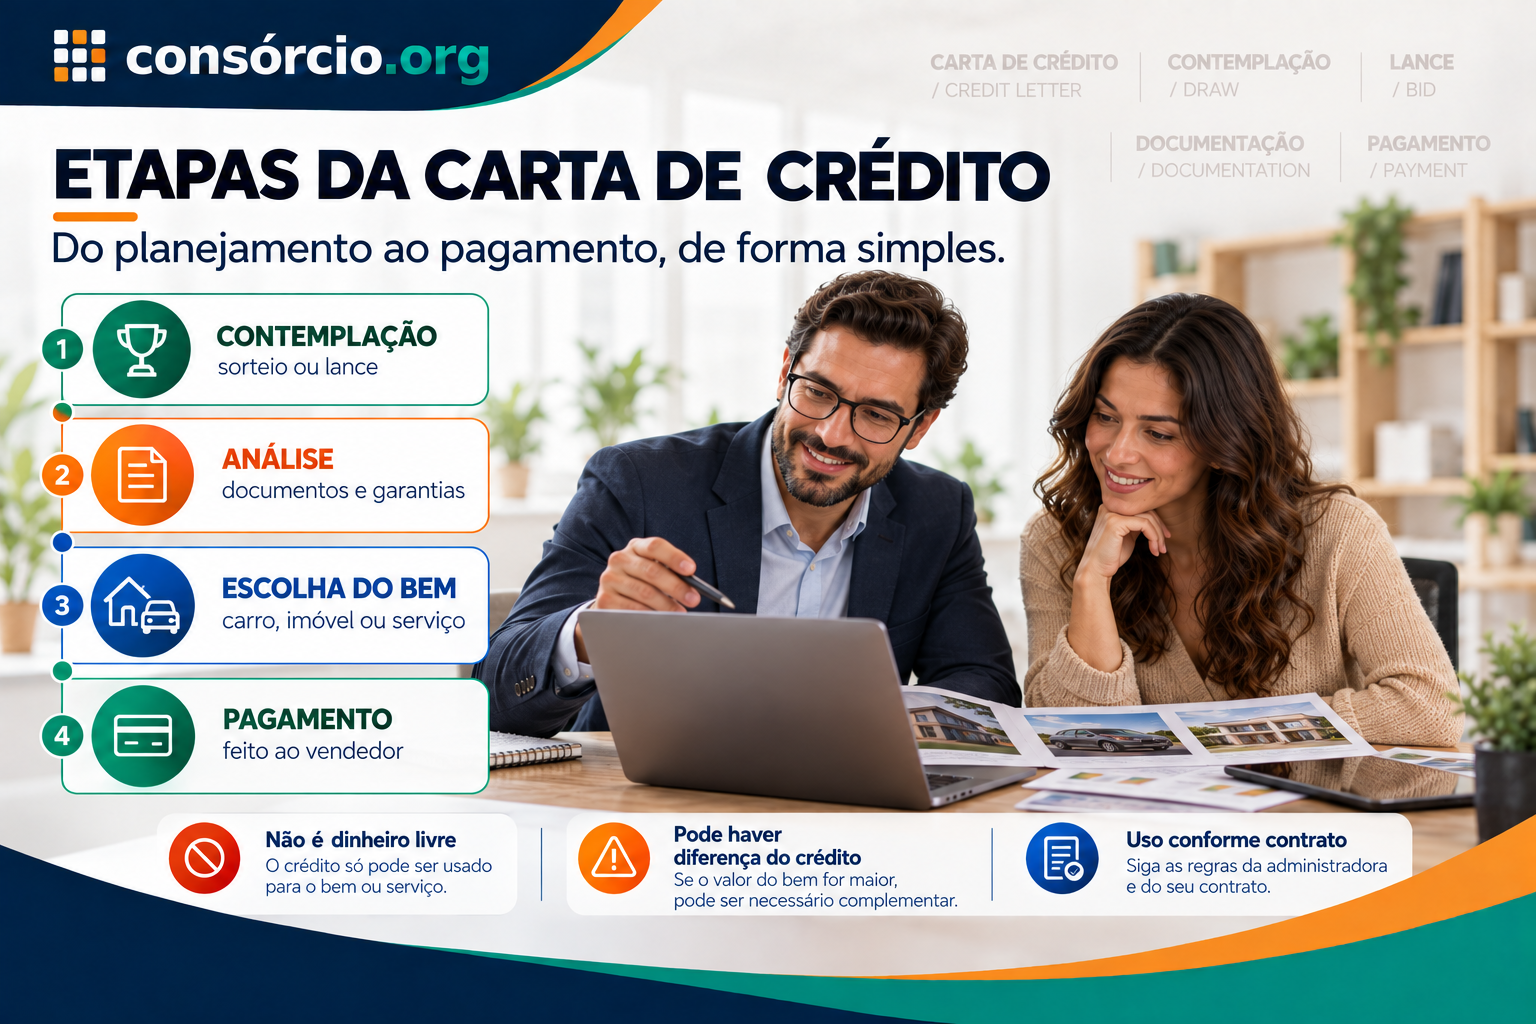
A contemplação pode acontecer por:
- sorteio;
- lance.
Depois disso, ainda podem existir etapas relacionadas a:
- documentação;
- análise da capacidade de pagamento;
- garantias;
- análise do bem;
- identificação do vendedor.
Por isso:
ser contemplado não significa necessariamente receber dinheiro imediatamente na conta.
Atualizado em 24 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
A carta de crédito é o valor que fica disponível ao consorciado após sua contemplação para adquirir o bem ou serviço previsto na categoria do consórcio.
Ela pode ser utilizada depois da contemplação por:
sorteio ou lance.
Normalmente, o dinheiro não é simplesmente transferido para a conta do consorciado.
Depois que a compra é aprovada, a administradora realiza o pagamento:
diretamente ao vendedor ou fornecedor.
O contemplado pode escolher o vendedor que preferir, desde que:
- respeite a categoria contratada;
- apresente a documentação exigida;
- cumpra as condições do contrato;
- ofereça as garantias aplicáveis.
Também não existe uma regra geral dizendo que a carta precisa ser utilizada em 90 dias.
Se o crédito permanecer sem utilização, ele continua sujeito às regras específicas previstas para esse período.
Quer comparar valores de carta de crédito e parcelas? Cote agora e veja opções de consórcio para seu planejamento.
Neste artigo
- O que é carta de crédito
- Quando ela fica disponível
- Sorteio e lance
- Carta de crédito é dinheiro?
- Como acontece o pagamento
- Posso escolher o vendedor?
- Existe prazo para usar?
- Como o valor da carta é atualizado
- Rendimentos depois da contemplação
- Posso receber em dinheiro?
- Posso comprar um bem mais barato?
- O que fazer com a diferença
- Posso comprar um bem mais caro?
- Posso mudar de modelo?
- Veículo novo ou usado
- Carta para imóveis
- Carta para serviços
- Posso quitar financiamento?
- Lance embutido
- Transferência da cota
- Cuidados antes de contratar
- Checklist
- Perguntas frequentes
O que é uma carta de crédito de consórcio?
Carta de crédito é uma expressão utilizada para identificar o:
valor de crédito ao qual o consorciado contemplado terá acesso para aquisição do bem ou serviço previsto no consórcio.
Imagine um consórcio de veículos com crédito de:
R$ 100 mil.
Quando o participante é contemplado e cumpre as condições necessárias, ele poderá utilizar aquele crédito na aquisição de um veículo permitido pelo contrato.
Não significa necessariamente receber:
R$ 100 mil na conta bancária.
O procedimento normal envolve a administradora pagando diretamente:
o vendedor ou fornecedor escolhido.

Carta de crédito é um documento físico?
Não é correto defini-la simplesmente como um documento parecido com:
um cheque.
A expressão “carta de crédito” representa principalmente um:
direito de utilização do crédito.
Os procedimentos atuais podem ocorrer por meios:
- digitais;
- eletrônicos;
- documentais;
conforme a administradora.
O mais importante não é a existência de um papel físico, mas:
o valor do crédito e o direito de utilizá-lo segundo o contrato.
Como funciona um consórcio até chegar à carta de crédito?
De forma simplificada:
1. O consumidor adere a uma cota
Escolhe um plano compatível com seu objetivo.
2. O grupo funciona coletivamente
Os participantes realizam as contribuições previstas.
3. Ocorrem as assembleias
As contemplações seguem as regras do grupo.
4. O participante pode ser contemplado
Por:
- sorteio;
- lance.
5. A administradora analisa as condições necessárias
Podem ser exigidos:
- documentos;
- comprovação de capacidade de pagamento;
- garantias;
- informações do bem.
6. O contemplado escolhe o bem ou serviço
Dentro da categoria admitida.
7. A administradora efetua o pagamento
Normalmente:
diretamente ao fornecedor ou vendedor.
Esse é o fluxo básico.
A carta só é liberada por sorteio?
Não.
Esse era um dos principais erros do texto antigo.
A contemplação pode acontecer por:
Sorteio
Conforme as regras da assembleia.
Lance
Quando o participante apresenta uma oferta e ela vence segundo os critérios estabelecidos.
Por isso:
sorteio não é a única maneira de obter o direito ao crédito.
Todo mês cada participante recebe uma carta?
Não.
Essa afirmação também precisa ser retirada.
O grupo pode realizar contemplações ao longo das assembleias conforme:
- recursos disponíveis;
- sorteios;
- lances;
- regras contratuais.
Não existe uma sequência automática em que:
todo mês uma pessoa recebe uma carta até chegar sua vez.
Consórcio não funciona como uma fila simples.
Ser contemplado significa que já posso comprar?
A contemplação é um passo essencial, mas pode não ser o único.
Depois dela, a administradora pode exigir procedimentos relacionados a:
- cadastro;
- capacidade de pagamento;
- garantias;
- documentação.
A regulamentação atual prevê avaliação da capacidade de pagamento também:
na contemplação.
Por isso:
contemplação e liberação efetiva para aquisição não devem ser tratadas como sinônimos absolutos.
Em quanto tempo o crédito fica disponível?
Depois da homologação da contemplação, a administradora deve colocar o respectivo crédito à disposição do contemplado:
até o terceiro dia útil.
Isso não significa necessariamente pagamento imediato ao vendedor.
Primeiro, o consorciado precisa cumprir as condições necessárias para utilizar o crédito.
Carta de crédito é dinheiro?
Não no sentido de:
dinheiro livre para gastar como quiser.
O crédito possui finalidade vinculada à categoria do consórcio.
Exemplos:
Consórcio de veículos
Pode permitir aquisição de:
- automóvel;
- motocicleta;
- outros veículos enquadrados na categoria;
conforme contrato.
Consórcio imobiliário
Pode envolver:
- imóvel;
- terreno;
- construção;
- reforma;
conforme as condições aplicáveis.
Consórcio de serviços
Permite contratar serviços enquadrados na categoria do grupo.
Portanto:
carta de crédito não equivale a dinheiro sem destinação.
Quem recebe o dinheiro da carta de crédito?
Normalmente:
o vendedor ou fornecedor.
Depois da escolha e aprovação do bem ou serviço, a administradora deve realizar o pagamento diretamente a quem está vendendo ou prestando o serviço.
Isso reduz a ideia equivocada de que:
a administradora simplesmente deposita todo o crédito na conta do contemplado.
Posso escolher onde comprar?
Sim, respeitadas as regras aplicáveis.
O contemplado possui liberdade para escolher:
o vendedor ou fornecedor que melhor lhe convier.
Não existe uma regra geral obrigando a compra apenas em:
- concessionárias parceiras;
- lojas indicadas;
- estabelecimentos ligados à administradora.
A aquisição precisa, porém, cumprir:
- categoria contratada;
- documentação;
- condições do bem;
- requisitos da administradora.
Posso comprar de uma pessoa física?
Pode ser possível em determinadas categorias e planos.
Por exemplo, na compra de veículo usado, pode haver negócio com:
vendedor particular.
Mas confirme previamente:
- documentação necessária;
- idade máxima aceita para o veículo;
- análise do bem;
- procedimento para pagamento.
Carta de crédito tem validade de 90 dias?
Não existe essa regra geral.
O texto antigo dizia que a carta poderia valer:
90 dias ou até o encerramento do consórcio.
Essa informação não deve ser mantida.
Segundo o Banco Central:
não há prazo geral para aquisição do bem depois da contemplação.
Enquanto o crédito ainda não for utilizado, existem regras para sua manutenção e atualização financeira.
Preciso comprar imediatamente depois da contemplação?
Não necessariamente.
O contemplado pode aguardar.
O valor correspondente ao crédito fica apartado dos recursos do fundo comum e permanece aplicado até sua utilização, conforme as regras vigentes.
Isso pode ser útil para quem:
- ainda está procurando o veículo;
- está negociando um imóvel;
- espera uma oportunidade melhor de compra.
O crédito rende enquanto não é utilizado?
Depois de colocado à disposição do contemplado, o crédito deve ser acrescido dos:
rendimentos líquidos das aplicações financeiras
proporcionais ao período entre sua disponibilização e sua utilização.
Esse é um detalhe importante.
Não significa que consórcio seja:
investimento financeiro.
Significa apenas que existem regras para os recursos já destinados ao contemplado enquanto permanecem aplicados.
O valor da carta fica congelado desde a contratação?
Não necessariamente.
Esse era outro erro relevante do texto antigo.
A Resolução BCB nº 285 permite que o crédito seja definido com base:
- no preço de determinado bem ou serviço;
- em valor nominal sujeito a índice ou indicador previsto em contrato.
Se a referência for o preço do bem
O valor pode ser reajustado quando houver:
- aumento;
- redução;
da referência, conforme o contrato.
Se for crédito nominal
Pode ser corrigido por:
- índice de preços;
- indicador previamente definido.
Por isso, não é correto afirmar simplesmente:
“você receberá exatamente o valor nominal acertado no primeiro dia”.
Por que a carta é reajustada?
Um consórcio pode durar anos.
Imagine uma carta de:
R$ 100 mil
contratada para comprar determinado tipo de veículo.
Se os preços subirem muito durante vários anos e o crédito nunca for atualizado, o poder de compra poderia diminuir significativamente.
O mecanismo de atualização busca acompanhar:
o critério previsto no contrato.
Mas existe uma consequência importante:
as contribuições também podem ser reajustadas.
Posso comprar um modelo diferente daquele inicialmente escolhido?
Em muitos casos, sim.
O modelo utilizado como referência no início não necessariamente obriga o consorciado contemplado a comprar:
exatamente aquele automóvel.
Dentro da categoria e das regras do contrato, pode existir liberdade para escolher:
- outra marca;
- outro modelo;
- outra versão.
Exemplo
Carta:
R$ 120 mil
Referência inicial:
SUV A.
Na contemplação, você decide comprar:
SUV B.
Se o veículo estiver dentro das regras da categoria e for aprovado:
a alteração pode ser possível.
Posso comprar um carro usado?
Pode ser permitido.
No consórcio de veículos, podem existir aquisições de:
- veículos novos;
- veículos usados.
Mas a administradora pode estabelecer condições como:
- limite de idade;
- documentação;
- avaliação;
- garantia.
Confira antes da adesão se sua intenção é comprar usado.
Posso comprar um bem mais caro que a carta?
Pode ser possível complementar a diferença:
com recursos próprios.
Exemplo
Carta:
R$ 100 mil
Carro:
R$ 125 mil
Diferença:
R$ 25 mil
O consorciado pode negociar a complementação do valor, observando o procedimento da administradora e do vendedor.
O limite da carta continua sendo:
R$ 100 mil, considerando o exemplo.
O que acontece se o bem custar menos que a carta?
Existem possibilidades específicas para a diferença.
Exemplo
Carta:
R$ 120 mil
Carro comprado:
R$ 105 mil
Diferença:
R$ 15 mil
Essa diferença não vira automaticamente:
dinheiro livre para qualquer compra.
Ela precisa seguir as destinações permitidas.
Posso usar a diferença para documentação e seguro?
Pode ser possível utilizar parte da diferença para determinadas obrigações vinculadas ao bem.
A regulamentação permite destinar até:
10% do valor do crédito
para o conjunto de despesas como:
- transferência de propriedade;
- tributos;
- registros;
- seguro;
- determinadas tarifas ou despesas previstas.
Exemplo
Carta:
R$ 100 mil
Limite regulamentar máximo para esse conjunto de despesas:
R$ 10 mil.
Isso não significa que você automaticamente terá direito aos R$ 10 mil.
É necessário existir:
diferença entre o preço do bem e o crédito.
Posso usar a diferença para quitar parcelas do próprio consórcio?
Sim, pode haver utilização para:
quitação das prestações vincendas
conforme as regras contratuais.
Essa é outra destinação admitida.
Posso receber a diferença em dinheiro?
Pode existir essa possibilidade quando forem cumpridas as condições necessárias, especialmente:
quitação das obrigações financeiras com o grupo e a administradora.
Não trate a sobra da carta como saque automático.
Posso receber toda a carta em dinheiro?
Sim, mas existe uma situação específica.
Se:
- já tiverem passado pelo menos 180 dias desde a contemplação;
- o crédito ainda não tiver sido utilizado;
- todas as obrigações financeiras com o grupo e a administradora estiverem quitadas;
o contemplado pode solicitar o crédito:
- em espécie;
- por transferência para conta de sua titularidade.
Essa regra não significa:
“fui contemplado hoje e posso pedir o dinheiro amanhã”.
Então preciso esperar 180 dias para comprar?
Não.
Os 180 dias estão relacionados à possibilidade específica de:
receber o crédito em dinheiro quando ele não tiver sido utilizado.
Para comprar o bem ou serviço após a contemplação, não existe essa espera obrigatória.
Posso receber reembolso se já paguei sinal?
Existe uma hipótese importante.
Se, depois da contemplação, o consorciado utilizou recursos próprios para antecipar algum valor da compra, como:
- sinal;
- garantia do negócio;
pode haver restituição correspondente com recursos da carta, descontando esse valor do crédito, conforme:
- contrato;
- procedimento da administradora.
A carta pode ser usada para quitar financiamento?
Pode haver essa possibilidade.
O consorciado contemplado pode utilizar o crédito para quitar:
financiamento de sua própria titularidade
relacionado a bem ou serviço da mesma categoria, respeitadas as condições aplicáveis.
Exemplo
Consórcio de veículo:
pode existir possibilidade de quitar financiamento de veículo.
Isso não significa usar a carta para pagar:
- cartão de crédito;
- empréstimo pessoal;
- dívida sem relação com a categoria.
O que é lance embutido?
O lance embutido utiliza:
parte da própria carta de crédito
para concorrer à contemplação.
Exemplo didático
Carta:
R$ 100 mil
Lance embutido:
R$ 25 mil
Se o lance for vencedor:
R$ 75 mil
restariam para aquisição nesse exemplo simplificado.
Por isso, quem pretende utilizar lance embutido precisa saber:
quanto crédito realmente sobrará para comprar o bem.
Lance embutido aumenta a carta?
Não.
Ele faz exatamente o contrário:
utiliza parte dela.
Não é dinheiro extra fornecido pela administradora.
Posso trocar minha contemplação com outro participante?
Não funciona da maneira descrita no texto antigo.
Os participantes não podem simplesmente combinar:
“eu fico com o seu mês e você fica com o meu”.
A contemplação ocorre segundo:
- sorteio;
- lance;
- regras do grupo.
Depois de homologada, não deve ser tratada como uma posição informal que pode ser trocada entre participantes.
Posso transferir minha cota?
Isso é diferente.
Uma cota pode, em determinadas condições, ser:
cedida a outra pessoa.
Nesse caso, existe uma transferência dos:
- direitos;
- obrigações;
da cota.
A cessão depende:
- da administradora;
- da análise aplicável;
- das regras contratuais.
Isso não equivale a:
trocar o mês de contemplação.
Posso vender uma cota contemplada?
Pode existir cessão de cota contemplada.
Mas é uma operação que exige atenção.
O novo participante pode precisar passar por:
- análise de capacidade de pagamento;
- transferência cadastral;
- análise de garantias;
- outros procedimentos.
Por isso, anúncios de:
“carta contemplada com dinheiro imediato”
devem ser avaliados com cautela.
A carta só pode ser usada por quem contratou?
Não é correto simplificar dessa maneira.
Enquanto a cota está no nome do consorciado, ele possui os direitos e obrigações correspondentes.
Mas pode existir:
cessão formal da cota a terceiro
com anuência da administradora.
Portanto, o vínculo não torna a cota eternamente intransferível.
Carta de crédito funciona como compra à vista?
Do ponto de vista do vendedor, o pagamento pode ocorrer em condições semelhantes a uma operação à vista, porque a administradora realiza o pagamento depois da aprovação.
A própria regulamentação determina que o prazo de pagamento ao fornecedor seja compatível com o praticado no mercado para:
vendas à vista
ou conforme o que tenha sido acordado entre comprador e vendedor.
Isso pode aumentar o poder de negociação.
Mas não existe garantia de:
desconto.
Carta de crédito garante desconto?
Não.
Você pode negociar.
O vendedor pode oferecer:
- desconto;
- condição especial;
- nenhum desconto.
Depende:
- do bem;
- da loja;
- do mercado;
- da negociação.
Não use:
“consórcio garante desconto à vista”
como promessa comercial.
Carta de crédito tem juros?
A carta de crédito não funciona como um empréstimo bancário sobre o qual são cobrados juros tradicionais de financiamento.
Mas participar de um consórcio possui custos.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- outras despesas previstas.
Portanto:
“não tem juros” não significa “não tem custo”.
Carta de crédito tem menos impostos?
Não use essa afirmação de forma genérica.
Tributos dependem:
- do bem;
- da transação;
- da legislação aplicável.
Consórcio não deve ser apresentado como um mecanismo universal de:
redução tributária.
Preciso ter cartão de crédito com limite alto?
Não.
Cartão de crédito não é requisito central para utilização da carta de crédito de consórcio.
Comparar carta de consórcio com:
limite de cartão
não ajuda a explicar corretamente a modalidade.
São produtos completamente diferentes.
Carta de crédito é investimento?
Não.
O dinheiro pago ao consórcio não deve ser descrito como:
investimento que renderá para o futuro.
Consórcio é uma modalidade de:
autofinanciamento coletivo destinada à aquisição planejada de bens ou serviços.
A finalidade não é proporcionar rentabilidade financeira.
O contemplado continua pagando o consórcio?
Sim.
Esse ponto é fundamental.
Imagine:
Plano:
80 meses
Contemplação:
mês 18
A pessoa utiliza sua carta e compra o carro.
Isso não significa que as outras prestações desapareceram.
O consorciado continua cumprindo:
as obrigações financeiras do grupo
até sua quitação, conforme o contrato.
O veículo comprado pode servir como garantia?
Pode haver exigência de garantia sobre o bem adquirido.
Em consórcios de veículos, isso pode envolver:
alienação fiduciária
ou outra garantia prevista.
Isso ocorre porque o consorciado pode utilizar o crédito antes de terminar de pagar todas as obrigações do plano.
A administradora é dona do carro?
Não é correto dizer dessa maneira.
Se existir alienação fiduciária, há uma estrutura jurídica de garantia sobre o bem.
Isso não significa simplesmente que:
“o carro pertence à administradora até acabar o consórcio”.
O tratamento jurídico deve seguir:
- contrato;
- registro;
- legislação aplicável.
Como escolher o valor da carta?
Comece pelo preço do bem que pretende adquirir.
Exemplo
Carro desejado hoje:
R$ 90 mil
Talvez faça sentido avaliar cartas próximas desse valor e entender:
- critério de reajuste;
- prazo;
- parcela;
- taxa de administração.
Escolher crédito muito abaixo pode exigir:
complementação própria elevada.
Escolher crédito muito acima pode aumentar:
- contribuição;
- custo;
- compromisso mensal.
Carta maior é sempre melhor?
Não.
Quanto maior o crédito:
maior tende a ser o compromisso financeiro associado.
O valor deve ser compatível com:
- objetivo;
- renda;
- prazo;
- orçamento.
O que verificar antes de contratar?
Valor inicial do crédito
Quanto está sendo contratado?
Regra de atualização
Preço do bem ou índice?
Taxa de administração
Qual o percentual?
Fundo de reserva
Existe?
Seguro
Existe?
Prazo
Quanto tempo dura o grupo?
Lance
Quais modalidades estão disponíveis?
Lance embutido
Qual é o limite?
Garantias
O que será exigido após a contemplação?
Utilização
Quais bens ou serviços são aceitos?
Exemplo completo
Imagine um consórcio para veículo.
Crédito
R$ 120 mil
Contemplação
No mês 20 por sorteio.
Carro escolhido
R$ 110 mil
Diferença
R$ 10 mil
Depois da aprovação:
- o consorciado apresenta o veículo e vendedor;
- a administradora analisa documentação e garantias;
- o pagamento de R$ 110 mil é destinado ao vendedor;
- a diferença de R$ 10 mil segue uma das destinações admitidas;
- o consorciado continua pagando suas obrigações até a quitação.
Se o crédito ainda permanecesse sem uso:
ele continuaria sujeito às regras de aplicação e rendimentos correspondentes até sua utilização.
Checklist sobre carta de crédito
- Qual é o valor inicial da carta?
- Como ela é reajustada?
- Qual índice ou bem serve de referência?
- Qual é o prazo do grupo?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Quanto o lance embutido reduz do crédito?
- Quais documentos são exigidos na contemplação?
- Existe análise da capacidade de pagamento?
- Quais garantias são exigidas?
- Posso comprar bem usado?
- Existe limite de idade?
- Posso escolher qualquer vendedor?
- Posso comprar de particular?
- Como a administradora paga o vendedor?
- Qual é o prazo desse pagamento?
- O que acontece se o bem for mais barato?
- Posso usar diferença para documentação?
- Posso pagar seguro?
- Qual é o limite de 10%?
- Posso quitar parcelas com a diferença?
- Quando posso receber dinheiro?
- Entendi a regra dos 180 dias?
- Posso quitar financiamento da mesma categoria?
- O crédito recebe rendimentos enquanto não é utilizado?
- Continuarei pagando após a contemplação?
- A administradora é autorizada pelo Banco Central?
- Li o contrato?
Perguntas frequentes
O que é carta de crédito de consórcio?
É o crédito disponibilizado ao participante contemplado para adquirir bem ou serviço dentro da categoria prevista no contrato.
Carta de crédito é dinheiro?
Não é dinheiro livre para qualquer finalidade. Sua utilização segue as regras do consórcio.
Carta de crédito é um cheque?
Não. A comparação é inadequada.
Quando recebo a carta de crédito?
O direito ao crédito surge com a contemplação, que pode ocorrer por sorteio ou lance, observadas as demais condições para sua utilização.
Quanto tempo depois da contemplação o crédito fica disponível?
A administradora deve colocá-lo à disposição até o terceiro dia útil depois da homologação da contemplação.
A carta só sai por sorteio?
Não. Também pode haver contemplação por lance.
Uma pessoa recebe carta por mês?
Não existe essa regra universal.
Posso escolher onde comprar?
Sim, dentro das regras aplicáveis, escolhendo o vendedor ou fornecedor que melhor lhe convier.
Preciso comprar em loja parceira?
Não como regra geral.
A administradora deposita a carta na minha conta?
Normalmente, o pagamento é feito diretamente ao vendedor ou fornecedor.
Carta tem validade de 90 dias?
Não existe uma regra geral de validade de 90 dias para utilização depois da contemplação.
Posso esperar para comprar?
Sim. O Banco Central informa que não há um prazo geral para aquisição do bem após a contemplação.
O dinheiro fica parado enquanto espero?
O crédito colocado à disposição permanece aplicado conforme as regras e recebe os rendimentos líquidos correspondentes até sua utilização.
Posso receber a carta em dinheiro?
Depois de pelo menos 180 dias da contemplação, se o crédito ainda não tiver sido utilizado e as obrigações financeiras estiverem quitadas, pode ser possível recebê-lo em dinheiro ou transferência.
Preciso esperar 180 dias para comprar?
Não. Esse prazo se aplica à hipótese de receber o crédito diretamente em dinheiro.
Posso comprar um bem mais caro?
Pode ser possível complementar a diferença com recursos próprios.
Posso comprar um bem mais barato?
Sim, observadas as regras para destinação da diferença.
Posso usar a diferença para seguro?
Pode ser possível, dentro do limite regulamentar aplicável às despesas vinculadas.
Posso pagar documentação?
Pode, observadas as regras e o limite previsto.
Qual é o limite?
Até 10% do valor do crédito para o conjunto das determinadas despesas vinculadas previstas na regulamentação.
Posso receber a sobra em dinheiro?
Pode haver essa possibilidade depois de atendidas as condições aplicáveis, incluindo quitação das obrigações.
Posso comprar outro modelo?
Em muitos casos, sim, desde que permaneça dentro da categoria admitida.
Posso comprar carro usado?
Pode ser permitido conforme o contrato.
Posso quitar financiamento?
Pode haver utilização para quitação de financiamento próprio relacionado a bem ou serviço da mesma categoria.
Lance embutido reduz a carta?
Sim.
Posso trocar minha contemplação com outro consorciado?
Não funciona como uma simples troca de meses. A cessão de cota é outro procedimento e depende da administradora.
Posso transferir minha cota?
Pode existir cessão para terceiro, seguindo os procedimentos aplicáveis.
Carta de crédito garante desconto à vista?
Não. Pode facilitar uma negociação, mas desconto depende do vendedor.
Carta de crédito tem juros?
Não funciona como financiamento bancário com juros sobre capital emprestado, mas o consórcio possui custos próprios.
Carta de crédito é investimento?
Não. Consórcio é uma modalidade de autofinanciamento coletivo.
Conclusão
A carta de crédito de consórcio não é:
- cheque;
- cartão;
- dinheiro livre;
- pagamento mensal ao participante;
- investimento financeiro.
Ela representa:
o crédito que poderá ser utilizado pelo consorciado contemplado para adquirir o bem ou serviço permitido pelo contrato.
O texto antigo precisava corrigir especialmente as seguintes afirmações:
- a carta não surge apenas por sorteio;
- ela não é utilizada mensalmente por cada integrante;
- não funciona como cheque;
- não existe uma validade geral de 90 dias;
- o crédito não fica necessariamente congelado no valor inicial;
- participantes não podem simplesmente trocar entre si os meses de contemplação;
- o crédito não é depositado automaticamente na conta;
- não há desconto à vista garantido;
- não existe relação com limite de cartão de crédito;
- carta de crédito não é investimento;
- a utilização não produz automaticamente vantagem tributária.
A lógica correta é:
adesão → contribuições → contemplação por sorteio ou lance → análise das condições → escolha do bem → pagamento ao fornecedor.
Depois da contemplação, o participante pode escolher o bem dentro da categoria contratada e negociar com o vendedor que preferir.
Se não utilizar o crédito imediatamente:
não existe um prazo geral de 90 dias para perdê-lo.
E se quiser receber o crédito diretamente em dinheiro, existe uma regra específica:
pelo menos 180 dias após a contemplação + crédito ainda não utilizado + obrigações financeiras quitadas.
Cote agora — Quer comparar valores de carta de crédito, prazos e parcelas? Acesse e veja opções de consórcio para seu planejamento.

Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 24 de setembro de 2026 com base nas regras vigentes do Banco Central do Brasil, especialmente a Resolução BCB nº 285 e orientações oficiais sobre consórcios.
Pelas regras atuais:
- a contemplação é requisito para disponibilização do crédito;
- pode ocorrer por sorteio ou lance;
- a administradora deve colocar o crédito à disposição até o terceiro dia útil após a homologação;
- o crédito não utilizado recebe rendimentos financeiros líquidos até sua efetiva utilização;
- o pagamento do bem ou serviço é realizado diretamente ao vendedor ou fornecedor;
- o valor do crédito pode ser atualizado conforme o critério previsto no contrato;
- existem regras próprias para destinação de eventual diferença;
- depois de 180 dias da contemplação, podem existir condições para recebimento do crédito em dinheiro.
Valores, garantias, bens elegíveis e procedimentos devem ser confirmados no contrato da administradora.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.