Contratar um consórcio pode fazer parte do planejamento para comprar:
- carro;
- moto;
- imóvel;
- terreno;
- máquina;
- equipamento;
- serviço.
Mas a primeira decisão não deveria ser:
“qual é a menor parcela?”
Antes disso, pergunte:
“quem realmente administra este grupo, o contrato é legítimo e as condições que o vendedor prometeu estão escritas?”
O mercado possui administradoras autorizadas, representantes, concessionárias, correspondentes e vendedores.
Também existem:
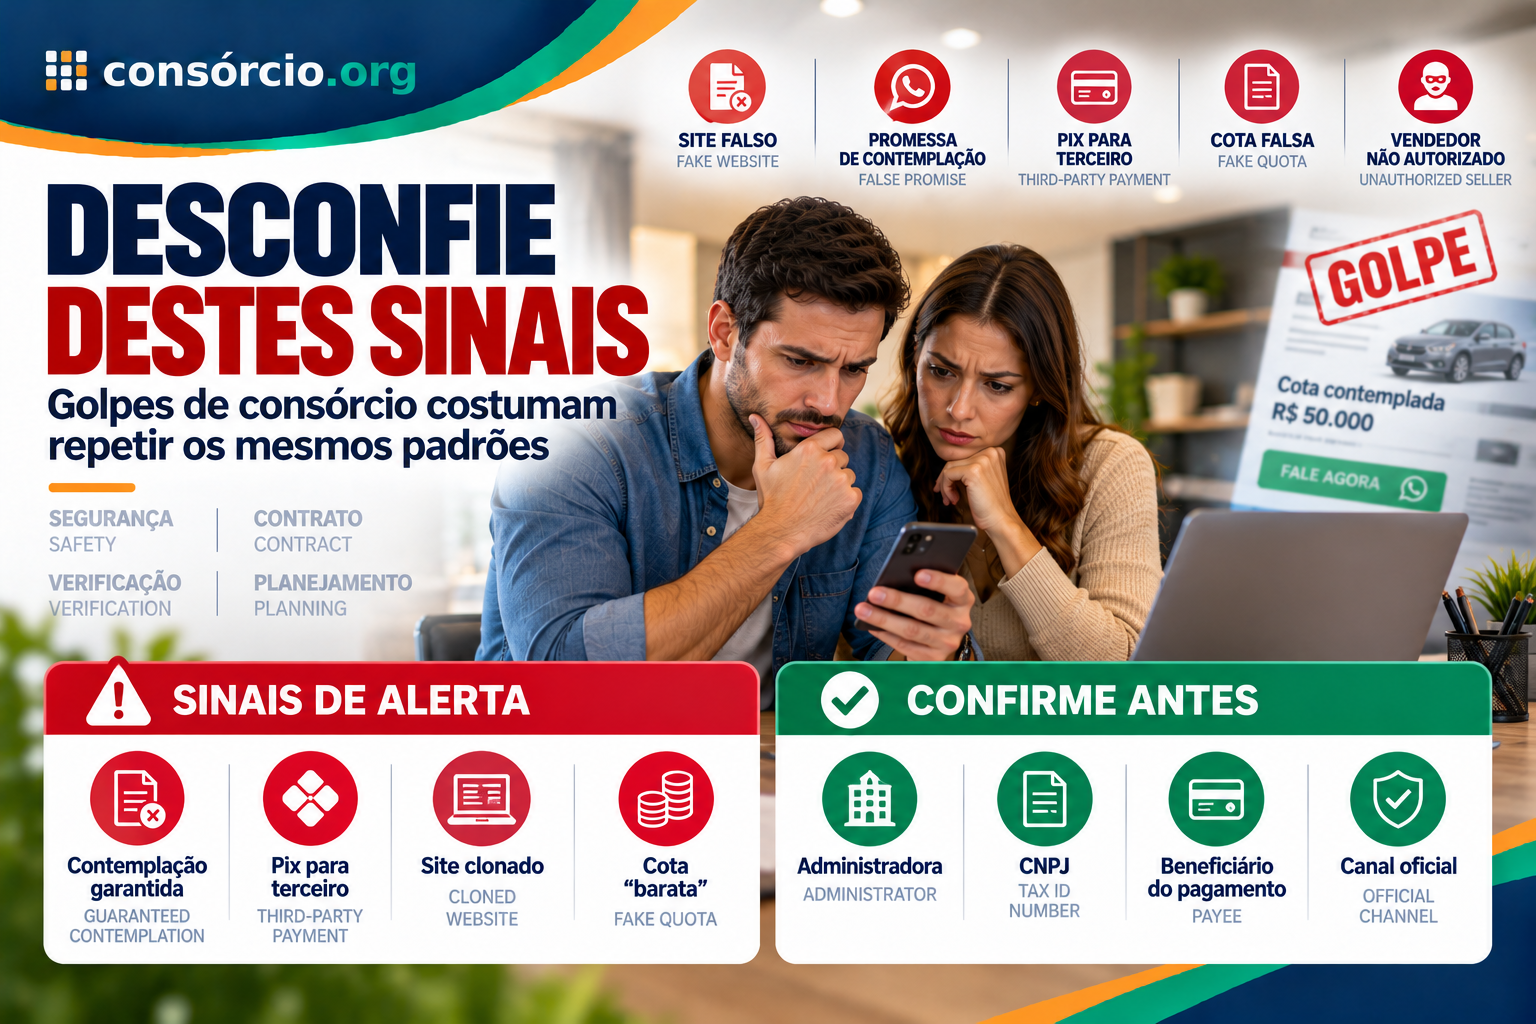
- páginas falsas;
- anúncios que imitam empresas conhecidas;
- falsas cartas contempladas;
- promessas de contemplação garantida;
- pedidos de Pix para terceiros;
- contratos ou comprovantes adulterados.
Por isso, saber como fazer um consórcio com segurança envolve muito mais do que:
pesquisar o nome da empresa na internet.
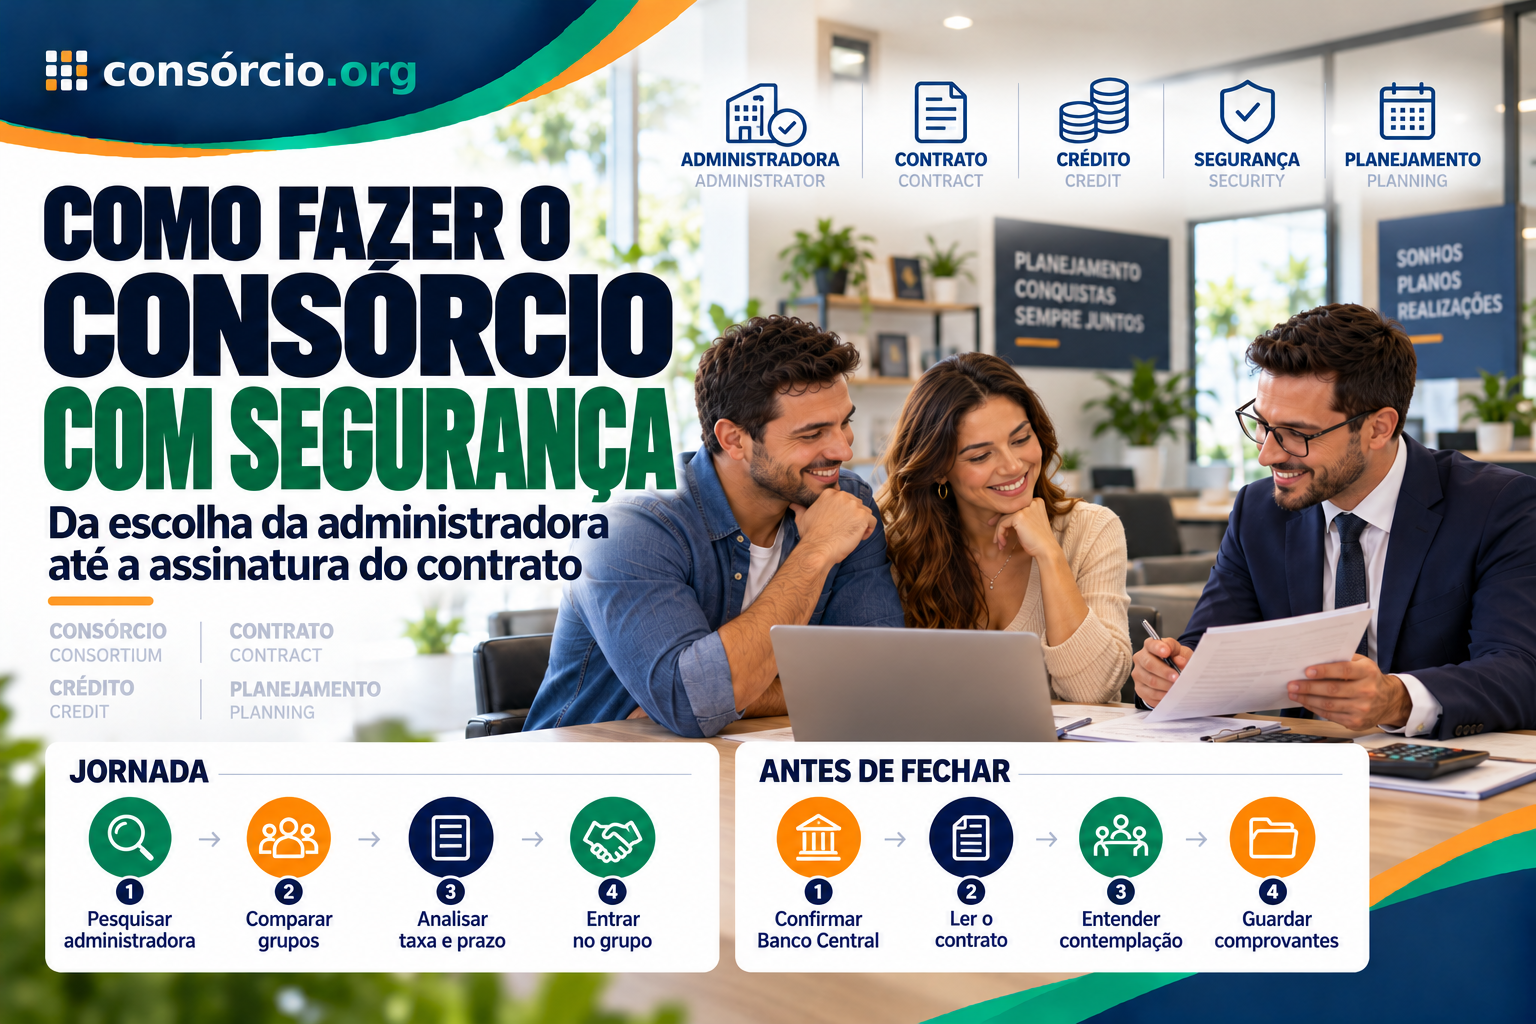
A sequência mais segura é:
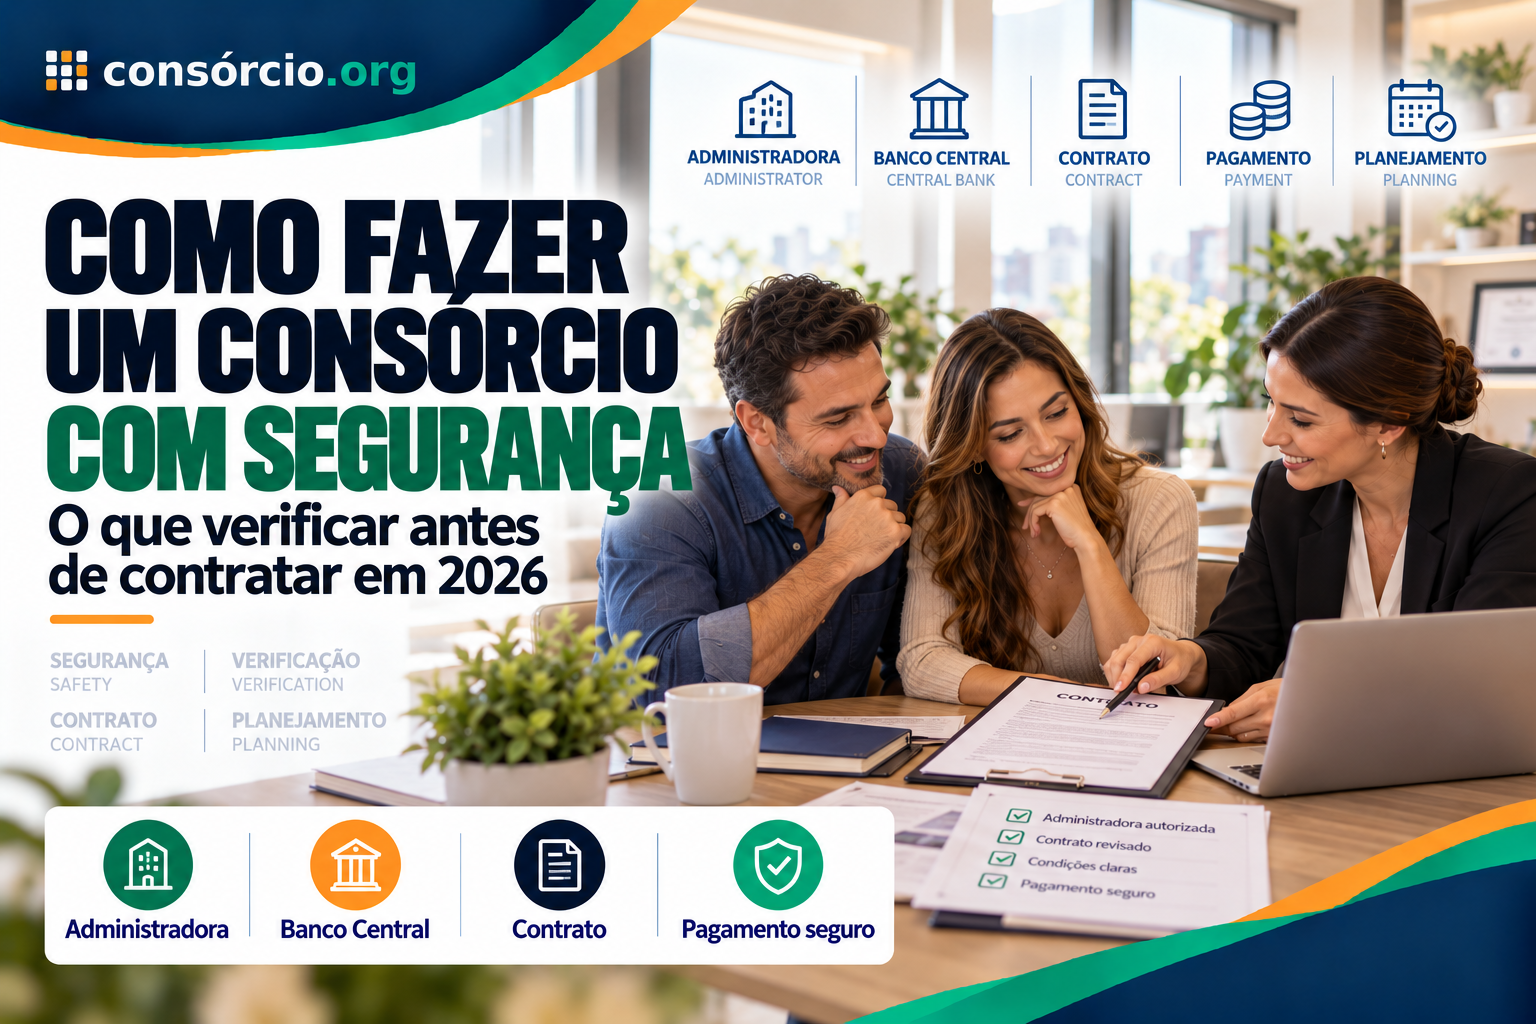
objetivo → administradora → Banco Central → contrato → custos → contemplação → canais oficiais → pagamento.
Atualizado em 7 de outubro de 2026 · Leitura de aproximadamente 20 min · Conteúdo informativo
Resposta rápida
Para contratar um consórcio com mais segurança:
- identifique a razão social da administradora;
- confira o CNPJ;
- verifique se ela é autorizada pelo Banco Central;
- confirme se o vendedor realmente representa aquela empresa;
- leia o contrato antes de pagar;
- confira taxa de administração e demais custos;
- entenda como a parcela será atualizada;
- leia as regras de sorteio e lance;
- não aceite promessa de contemplação garantida;
- confira o beneficiário de boletos e transferências;
- não faça Pix para pessoa física sem confirmação formal;
- confirme diretamente com a administradora qualquer compra de cota de terceiro;
- nunca pague por uma suposta cota contemplada apenas com base em prints;
- guarde contratos, propostas, conversas e comprovantes.
O Banco Central determina que o contrato informe claramente:
- direitos e deveres;
- prazo;
- crédito;
- taxa de administração;
- componentes da prestação;
- regras de sorteio;
- regras de lance;
- restituição;
- garantias;
- procedimentos de liberação do crédito;
- transferência da cota.
Quer comparar administradoras antes de fechar negócio? Simule seu consórcio e avalie carta, prazo, parcela e custos antes da adesão.
Neste artigo
- O que significa fazer consórcio com segurança
- Consórcio é financiamento?
- Primeiro passo: verificar a administradora
- Como consultar no Banco Central
- Administradora e vendedor são a mesma coisa?
- Como conferir o CNPJ
- Como identificar site falso
- Como conferir boleto e Pix
- O que deve estar no contrato
- Taxa de administração
- Fundo de reserva
- Seguro
- Reajuste das parcelas
- Sorteio
- Lance
- Lance embutido
- Promessa de contemplação
- Análise de crédito
- Compra de cota de terceiros
- Carta contemplada
- Como validar uma transferência
- O que não pagar antecipadamente
- Golpes mais comuns
- Cancelamento e restituição
- O que fazer antes de assinar
- Checklist de segurança
- Perguntas frequentes
- Conclusão
O que significa fazer um consórcio com segurança?
Significa reduzir os riscos de:
- contratar empresa não autorizada;
- cair em golpe;
- entender errado o contrato;
- acreditar em promessa verbal;
- pagar para beneficiário incorreto;
- comprar uma falsa cota contemplada;
- assumir uma parcela que não cabe no orçamento.
Segurança no consórcio envolve:
segurança jurídica + segurança financeira + segurança contra fraude.
Consórcio é financiamento?
Não.
O texto antigo dizia:
“um plano que necessite de financiamento”.
Isso pode confundir.
Consórcio é:
autofinanciamento coletivo.
Financiamento é:
operação de crédito.
Os custos, riscos e momentos de acesso ao bem:
são diferentes.
Consórcio é investimento?
Também não.
Não trate a contratação como:
“investimento seguro”.
Consórcio é:
um mecanismo para aquisição planejada de bem ou serviço.
Qual é a primeira verificação?
Descobrir:
quem é a administradora.
Não basta saber:
- nome do vendedor;
- nome da loja;
- marca do automóvel;
- nome da concessionária;
- nome usado na propaganda.
Pergunte:
“qual é a razão social da administradora que aparecerá no contrato?”
Por que isso é tão importante?
Porque:
a administradora é a empresa responsável formalmente pelo grupo.
Ela organiza:
- contratos;
- assembleias;
- arrecadação;
- contemplações;
- recursos;
- pagamentos.
Toda empresa pode administrar consórcio?
Não.
Administradoras precisam:
ser autorizadas pelo Banco Central.
Essa deve ser:
uma das primeiras verificações.
Como consultar uma administradora no Banco Central?
Utilize:
os canais oficiais do Banco Central
para procurar:
- razão social;
- nome da instituição;
- CNPJ, quando disponível.
Não confie apenas:
no logo do Banco Central colocado em um site.
Golpistas podem:
copiar logotipos e textos oficiais.
O selo “autorizada pelo BC” prova sozinho que é legítimo?
Não.
Alguém pode criar:
um site falso usando dados de uma empresa legítima.
Portanto, verifique:
a empresa + o domínio + o canal + o beneficiário do pagamento.
Vendedor e administradora são a mesma empresa?
Não necessariamente.
Você pode estar falando com:
- representante;
- concessionária;
- corretor;
- parceiro;
- vendedor independente;
- loja.
Quem vende a cota:
pode não ser quem administra o grupo.
Isso é necessariamente ruim?
Não.
Administradoras trabalham:
com redes comerciais e parceiros.
O problema acontece quando:
o consumidor não sabe com quem está contratando.
O que perguntar ao vendedor?
Pergunte:
- qual é a administradora?
- qual é a razão social?
- qual é o CNPJ?
- qual é o grupo?
- qual é a cota?
- onde encontro o contrato oficial?
- qual é o canal da administradora para confirmar a proposta?
Posso ligar para a administradora?
Sim.
Na dúvida:
procure o canal oficial por conta própria.
Não use apenas:
o telefone enviado pelo próprio vendedor.
Entre no:
site oficial verificado da administradora
e confirme.
Cuidado com anúncio patrocinado
Um anúncio aparecer:
no topo de um buscador
não significa:
que seja o site oficial.
Antes de inserir:
- CPF;
- senha;
- dados bancários;
confirme:
o domínio.
Como identificar site suspeito?
Alguns sinais:
- domínio diferente do oficial;
- erros ortográficos;
- oferta exageradamente vantajosa;
- urgência excessiva;
- pedido imediato de Pix;
- contemplação garantida;
- WhatsApp sem identificação;
- ausência de CNPJ ou contrato.
CNPJ verdadeiro significa site verdadeiro?
Não.
Golpistas podem copiar:
CNPJ de uma administradora legítima.
O importante é confirmar:
se aquele canal realmente pertence à empresa.
Leia o contrato antes de pagar
Essa continua sendo:
uma das melhores recomendações do texto antigo.
Mas é possível torná-la mais objetiva.
O Banco Central determina que o contrato contenha, entre outros pontos:
- identificação das partes;
- bem ou serviço;
- valor inicial do crédito;
- direitos e deveres;
- prazo;
- regras de contemplação;
- taxa de administração;
- garantias;
- transferência da cota;
- procedimentos de pagamento.
O contrato precisa ser claro?
Sim.
O Banco Central informa que os contratos de adesão devem:
ser claros e legíveis
e dar destaque às cláusulas que:
limitam direitos do consumidor.
O que deve ser comparado no contrato?
Valor da carta
Quanto de crédito:
você realmente está contratando?
Prazo
Quantos meses?
Taxa de administração
Qual percentual total?
Fundo de reserva
Existe?
Seguro
Existe?
Reajuste
Como crédito e parcela:
serão atualizados?
Contemplação
Como funciona:
- sorteio;
- lance;
- desempate?
Cancelamento
Como funciona:
a restituição?
Não aceite apenas a parcela como informação
Exemplo:
Vendedor:
“fica R$ 799 por mês”.
Você precisa perguntar:
- por quantos meses?
- essa parcela é reduzida?
- muda depois da contemplação?
- qual taxa total?
- como será reajustada?
- qual é o crédito?
A parcela pode mudar?
Sim.
O Banco Central informa que a parcela ligada ao fundo comum pode ser alterada:
quando o valor do bem ou serviço de referência é alterado.
Por isso:
parcela de hoje não significa parcela congelada.
O que é taxa de administração?
É:
a remuneração da administradora pela gestão do grupo.
Ela deve:
estar informada no contrato.
Consórcio tem juros?
Não possui:
juros remuneratórios típicos de financiamento.
Mas isso não significa:
custo zero.
Quais custos podem existir?
Além da taxa de administração, podem existir:
- fundo de reserva;
- seguro;
- avaliação;
- registros;
- garantias;
- outros valores previstos no contrato.
Existe taxa de boleto?
A Resolução BCB nº 285 proíbe:
tarifa pela emissão de boleto, carnê ou instrumento semelhante para pagamento das obrigações do consórcio.
Se alguém cobrar:
“taxa de emissão de boleto”,
questione.
Como funciona a contemplação?
O Banco Central define contemplação como:
liberação do crédito para aquisição do bem ou serviço contratado.
Ela ocorre:
- por sorteio;
- por lance;
e depende:
da existência de recursos no grupo.
Existe contemplação garantida?
Não.
Esse é:
um dos principais alertas de segurança.
Desconfie de frases como:
- “contempla em 30 dias”;
- “contempla até a terceira parcela”;
- “lance garantido”;
- “grupo especial para contemplação rápida”;
- “já está pré-contemplado”.
Posso ser contemplado rapidamente?
Pode acontecer.
Mas:
possibilidade não significa garantia.
Pagamento antecipado de parcelas garante contemplação?
Não.
O próprio Banco Central alerta:
antecipar parcelas não garante contemplação.
Como funciona o lance?
É uma forma:
de disputar contemplação.
A Resolução determina que a contemplação por lance:
ocorre depois das contemplações por sorteio previstas para a assembleia, ou quando elas não são realizadas por insuficiência de recursos.
O lance só vale quando pago?
A homologação da contemplação por lance depende:
do efetivo recebimento do valor dentro do prazo contratual.
Portanto:
não ofereça lance sem ter recursos para cumprir.
Lance garante contemplação?
Não.
O que é lance embutido?
É utilizar:
parte da própria carta
como lance.
O valor vencedor:
é deduzido do crédito.
Exemplo
Carta:
R$ 100 mil
Lance embutido:
R$ 25 mil
Crédito restante:
R$ 75 mil
Se alguém disser:
“você continua com os R$ 100 mil para comprar”,
essa informação precisa ser:
corrigida.
Outra regra de segurança: contemplação não encerra análise
O Banco Central determina:
avaliação da capacidade de pagamento na adesão e novamente na contemplação.
Por isso, desconfie de:
“aqui não tem análise de crédito depois que contempla”.
Por que existe nova análise?
Porque a administradora precisa avaliar:
se o consorciado consegue continuar cumprindo as obrigações.
Ser contemplado significa receber dinheiro imediatamente?
Não necessariamente.
Depois podem existir:
- análise;
- documentos;
- garantias;
- indicação do bem;
- identificação do vendedor.
Como o vendedor recebe?
A Resolução BCB nº 285 determina que o pagamento seja feito:
diretamente ao vendedor, fornecedor ou prestador, depois da comunicação formal, apresentação dos documentos e atendimento das garantias aplicáveis.
Carta de crédito é dinheiro livre?
Não normalmente.
Esse cuidado evita golpes em que alguém promete:
“R$ 100 mil em dinheiro na conta imediatamente após contemplar”.
Posso receber em dinheiro depois?
Existe hipótese específica:
180 dias depois da contemplação, se o crédito não tiver sido usado e as obrigações financeiras estiverem quitadas.
Não confunda isso:
com empréstimo em dinheiro.
Como pagar com segurança?
Antes de qualquer pagamento:
- confirme beneficiário;
- compare CNPJ;
- confirme canal;
- salve comprovante.
Pix para pessoa física é sinal de alerta?
Pode ser:
um forte sinal de alerta, especialmente se o contrato é com uma administradora.
Não faça Pix:
para um CPF indicado informalmente
sem confirmação oficial.
E se o vendedor disser que é “conta do gerente”?
Não aceite:
sem confirmação formal da administradora.
Boleto pode ser falso?
Sim.
Golpistas podem alterar:
- código;
- QR Code;
- beneficiário.
Antes de pagar:
confira no aplicativo bancário quem receberá o dinheiro.
O nome da administradora deve aparecer?
O beneficiário precisa:
ser coerente com a cobrança.
Se houver divergência:
não pague antes de esclarecer.
Posso confiar em boleto enviado pelo WhatsApp?
Somente depois de:
validar a origem.
Receber documento em WhatsApp:
não prova autenticidade.
Compra de cota de terceiros é permitida?
Sim.
A transferência de direitos e obrigações de uma cota pode acontecer:
com anuência da administradora e segundo as condições contratuais.
A Resolução BCB nº 285 determina que o contrato trate:
da transferência e da avaliação da capacidade de pagamento do novo aderente.
Então posso comprar uma cota contemplada?
Pode existir:
transferência de cota contemplada.
Mas é um dos pontos em que:
mais cuidado é necessário.
O que verificar?
Confirme diretamente com a administradora:
- grupo;
- cota;
- nome do titular;
- status;
- contemplação;
- valor atualizado do crédito;
- saldo devedor;
- parcelas;
- utilização ou não do crédito;
- possibilidade de transferência.
Print da área do cliente prova contemplação?
Não é suficiente.
Imagens podem:
- ser editadas;
- pertencer a outra cota;
- estar desatualizadas.
A confirmação precisa vir:
da administradora.
Contrato particular entre comprador e vendedor basta?
Não.
A transferência dos direitos da cota precisa:
ser formalizada dentro dos procedimentos da administradora.
Posso pagar o vendedor antes da transferência?
Essa é uma situação:
de alto risco.
O mais seguro é:
estruturar pagamento condicionado à formalização da transferência, com ciência da administradora.
Não transfira:
valor integral antecipado a um desconhecido
apenas porque recebeu:
- contrato particular;
- print;
- boleto;
- documento da cota.
A administradora analisa o novo comprador?
Sim.
O Banco Central exige avaliação da capacidade de pagamento:
do novo consorciado na transferência.
Portanto:
comprar uma cota de terceiro não significa aprovação automática da transferência.
Cota contemplada dá dinheiro imediatamente?
Não necessariamente.
Ainda pode haver:
- transferência;
- análise;
- garantias;
- documentação;
- utilização do crédito.
Desconfie de “carta contemplada com ágio barato”
É comum um vendedor de cota pedir:
valor pela transferência dos direitos.
Isso pode ser legítimo.
O problema é quando há:
- cota inexistente;
- contemplação falsa;
- crédito já utilizado;
- vendedor que não é titular;
- administradora falsa.
O que é ágio?
É o valor negociado:
entre comprador e vendedor da cota, além das obrigações existentes.
Ele não deve ser confundido com:
taxa oficial cobrada pela administradora.
Administradora compra minha cota?
Não presuma.
Em muitos golpes alguém diz:
“a administradora recompra sua cota se você desistir”.
Confirme:
diretamente no contrato e nos canais oficiais.
Posso cancelar o consórcio?
Existem regras para:
- desistência;
- exclusão;
- restituição.
Cancelar não significa:
sacar imediatamente tudo o que pagou.
O contrato precisa explicar:
as condições de restituição dos participantes excluídos.
Não entre contando que pode sair a qualquer momento sem custo
Antes de assinar, descubra:
- quando receberia;
- quais descontos podem existir;
- quais multas são aplicáveis;
- como ocorre a restituição.
Como guardar provas?
Salve:
- proposta;
- contrato;
- regulamento;
- prints;
- e-mails;
- conversas;
- gravações legalmente obtidas;
- comprovantes;
- boletos.
Isso pode ser importante:
em caso de divergência posterior.
Promessa verbal precisa estar no contrato?
Se uma condição foi decisiva para você:
não dependa apenas da promessa verbal.
Pergunte:
“onde isso está escrito?”
Especialmente para:
- contemplação;
- lance;
- valor da parcela;
- prazo;
- reajuste;
- cancelamento.
“Grupo especial” existe?
Podem existir:
diferentes grupos e planos.
Mas a expressão:
“grupo especial que contempla rápido”
não cria garantia.
Peça:
- número do grupo;
- regulamento;
- histórico;
- contrato.
E lembre:
histórico não garante resultado futuro.
Vendedor pode mostrar média de lances?
Pode.
Pode ser útil:
como referência.
Mas não permite prometer:
que determinado percentual contemplará você.
Histórico de contemplação é garantia?
Não.
Quais são os golpes mais comuns?
1. Contemplação garantida
Promessa:
“contempla no primeiro mês”.
2. Falsa carta contemplada
Venda de:
cota inexistente ou adulterada.
3. Falso representante
Pessoa usa:
nome de administradora legítima.
4. Site clonado
Página:
muito parecida com a oficial.
5. Boleto adulterado
Beneficiário:
diferente do legítimo.
6. Pix para terceiro
Pedido:
urgente e informal.
7. Taxa de liberação
Cobrança inesperada para:
“desbloquear a carta”.
8. Lance garantido
Alguém promete:
percentual certo para contemplar.
9. Venda de cota falsa
Documentos e prints:
forjados.
“Taxa para liberar a carta” existe?
Podem existir:
despesas previstas no contrato.
Mas qualquer cobrança inesperada deve:
ser confirmada diretamente com a administradora.
Não faça pagamento:
apenas porque alguém disse que é necessário desbloquear o crédito.
Como saber se uma cobrança é legítima?
Pergunte:
- onde está prevista no contrato?
- quem é o beneficiário?
- qual é a natureza da cobrança?
- consigo confirmar no portal oficial?
- a administradora confirma?
Posso usar Reclame Aqui?
Sim, como:
fonte complementar.
Pode ajudar a identificar:
- atendimento;
- reclamações recorrentes;
- solução;
- problemas relatados.
Mas não substitui:
Banco Central e contrato.
Nota alta significa que é seguro?
Não necessariamente.
Reputação ajuda.
Mas mesmo uma empresa legítima pode oferecer:
um plano inadequado para você.
Segurança não significa apenas:
evitar golpe.
Significa também:
evitar contratar algo que você não consegue pagar.
Segurança financeira importa
Antes de aderir:
- faça orçamento;
- mantenha reserva;
- simule reajuste;
- evite comprometer renda excessiva.
E se a parcela subir?
Pergunte:
“se a prestação aumentar, ainda cabe no meu orçamento?”
Não planeje:
no limite da renda.
Posso usar reserva de emergência para dar lance?
Pode tecnicamente, mas merece:
muita cautela.
Transformar toda a sua reserva em lance pode:
deixar você sem liquidez para emergências.
Lance com empréstimo é seguro?
Isso pode criar:
duas obrigações simultâneas.
Você passa a ter:
- dívida do empréstimo;
- parcelas do consórcio.
Faça:
a conta completa.
Consórcio é seguro só porque o Banco Central regula?
Não.
A regulamentação reduz:
riscos institucionais e estabelece regras.
Mas não elimina:
- fraude externa;
- falsificação;
- má interpretação;
- vendedor irregular;
- endividamento pessoal.
O que fazer se suspeitar de golpe?
Não pague mais nada.
Procure:
- administradora pelos canais oficiais;
- instituição bancária utilizada no pagamento;
- autoridades competentes;
- órgãos de defesa do consumidor, conforme o caso.
Guarde:
todos os documentos e comprovantes.
Posso consultar contrato antes de aderir?
Sim.
Não aceite:
“o contrato só aparece depois do pagamento”.
Leia:
antes de assumir a obrigação.
Checklist completo para fazer consórcio com segurança
Administradora
- Tenho a razão social?
- Tenho o CNPJ?
- Consultei no Banco Central?
- Entrei no site oficial por conta própria?
- Confirmei que o vendedor é representante?
Contrato
- Recebi antes de pagar?
- Li direitos e deveres?
- Sei o valor da carta?
- Sei o prazo?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Conheço outras despesas?
- Sei como ocorre reajuste?
- Entendi sorteio?
- Entendi lance?
- Entendi lance embutido?
- Entendi cancelamento?
- Entendi restituição?
Contemplação
- Sei que não existe data garantida?
- Não recebi promessa de contemplação certa?
- Sei que antecipar parcelas não garante contemplação?
- Entendi os critérios de lance?
- Sei que lance embutido reduz o crédito?
Depois da contemplação
- Sei que existe nova avaliação financeira?
- Sei quais documentos serão exigidos?
- Sei quais garantias serão exigidas?
- Sei como o vendedor receberá?
- Entendi que carta não é dinheiro livre imediato?
Pagamento
- Beneficiário está correto?
- CNPJ confere?
- Boleto veio por canal oficial?
- Não estou fazendo Pix para CPF desconhecido?
- Guardei comprovante?
Cota de terceiro
- Administradora confirmou existência?
- Confirmou titular?
- Confirmou contemplação?
- Confirmou crédito?
- Confirmou saldo?
- Crédito ainda não foi utilizado?
- Transferência é permitida?
- Fui aprovado como novo titular?
- Pagamento ao vendedor está condicionado à formalização?
12 perguntas antes de assinar
- Qual é a razão social da administradora?
- Ela é autorizada pelo Banco Central?
- Qual é o valor atualizado da carta?
- Qual é o prazo?
- Qual é a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Como crédito e parcela serão reajustados?
- Como funcionam sorteio e lance?
- Quais garantias serão exigidas na contemplação?
- Como funciona cancelamento e restituição?
- Tudo que o vendedor prometeu está escrito no contrato?
Se a resposta da pergunta 12 for:
não,
não trate a promessa:
como condição garantida.
Perguntas frequentes
Como fazer um consórcio com segurança?
Verifique a administradora no Banco Central, leia o contrato, entenda custos e reajustes, confirme os canais oficiais e nunca aceite promessa de contemplação garantida.
Como saber se uma administradora é verdadeira?
Confirme:
razão social e autorização diretamente no Banco Central.
Depois confirme:
o canal oficial da própria empresa.
CNPJ é suficiente?
Não.
Golpistas podem:
copiar CNPJs verdadeiros.
Consórcio é seguro?
O Sistema de Consórcios é regulado pelo Banco Central, mas o consumidor ainda precisa:
evitar golpes e avaliar o contrato.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
Consórcio é investimento?
Não.
Posso confiar em contemplação garantida?
Não.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não é garantido.
Antecipar parcelas garante contemplação?
Não.
O Banco Central faz esse alerta expressamente.
Lance garante contemplação?
Não.
Lance embutido reduz a carta?
Sim.
O valor é:
deduzido do crédito.
Existe análise de crédito?
O Banco Central exige:
avaliação da capacidade de pagamento na adesão e na contemplação.
Existe análise para comprar cota de terceiro?
Sim.
O novo aderente também passa:
por avaliação de capacidade de pagamento.
Posso comprar cota contemplada?
Pode haver:
transferência formal de uma cota contemplada.
Confirme tudo:
diretamente com a administradora.
Posso pagar antes da transferência?
É arriscado.
Estruture o negócio de forma:
condicionada à formalização.
Print comprova que a cota está contemplada?
Não é suficiente.
Consórcio cobra taxa de boleto?
A Resolução BCB nº 285 proíbe:
tarifa pela emissão de boletos, carnês e similares.
O contrato precisa informar taxa de administração?
Sim.
A parcela pode mudar?
Sim.
Pode haver alteração conforme:
a atualização do bem, serviço ou crédito de referência.
Depois de contemplado recebo dinheiro?
Normalmente:
o pagamento é feito diretamente ao vendedor ou prestador.
Posso receber a carta em dinheiro?
Existe possibilidade após:
180 dias da contemplação, se o crédito não tiver sido utilizado e todas as obrigações estiverem quitadas.
Posso cancelar?
Existem regras para:
desistência, exclusão e restituição.
Leia:
antes de aderir.
Vale a pena pesquisar reclamações?
Sim.
Mas combine:
Reclame Aqui + Banco Central + contrato + canais oficiais.
Conclusão
Saber como fazer um consórcio com segurança exige mais do que:
escolher uma empresa conhecida.
A primeira proteção é:
identificar a administradora.
Depois:
confirme no Banco Central.
Em seguida:
leia o contrato.
O Banco Central exige que o documento contenha informações essenciais sobre:
- crédito;
- prazo;
- taxa;
- prestação;
- sorteio;
- lance;
- garantias;
- transferência;
- restituição;
- utilização do crédito.
O segundo grande cuidado é:
não acreditar em promessa de contemplação.
Consórcio funciona:
por sorteio ou lance
e depende:
dos recursos disponíveis no grupo.
Não existe segurança em frases como:
“você será contemplado em até três meses”.
Outro ponto crítico é:
pagamento.
Sempre confira:
- beneficiário;
- CNPJ;
- origem do boleto;
- canal oficial.
Não faça:
Pix para pessoa física desconhecida
porque alguém diz:
“é para liberar a cota”.
Na compra de cota de terceiro, o cuidado deve ser ainda maior.
O Banco Central prevê formalmente:
transferência de direitos e obrigações, mas a administradora deve avaliar:
o novo aderente.
Antes de pagar ao vendedor:
confirme diretamente com a administradora:
- existência da cota;
- titular;
- contemplação;
- crédito;
- saldo;
- situação da carta;
- possibilidade de transferência.
Nunca dependa apenas de:
- print;
- PDF enviado pelo vendedor;
- contrato particular;
- áudio;
- promessa.
A transferência precisa:
existir nos registros da administradora.
O texto antigo acertava ao recomendar:
pesquisa, contrato e cautela com cotas de terceiros.
Mas em 2026 essas orientações precisam ser ampliadas para incluir:
- Banco Central;
- validação de canais;
- pagamentos;
- análise de crédito;
- lance embutido;
- falsas contemplações;
- sites clonados;
- promessa de liberação imediata.
A sequência mais segura é:
empresa → Banco Central → contrato → custos → contemplação → pagamento → documentação.
E existe uma pergunta que evita muitos problemas:
“onde exatamente isso que o vendedor está prometendo aparece no contrato?”
Se não aparece:
não trate como garantia.
Quer comparar administradoras antes de contratar? Simule seu consórcio e avalie carta, prazo, parcela e custos antes de falar com um vendedor.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 7 de outubro de 2026, com base nas regras atuais do Banco Central para funcionamento dos grupos de consórcio.
As fontes oficiais confirmam que:
- o contrato precisa apresentar direitos, deveres, custos, contemplação e garantias;
- contemplação ocorre por sorteio ou lance e depende de recursos do grupo;
- antecipação de parcelas não garante contemplação;
- lance embutido reduz o crédito disponível;
- existe avaliação da capacidade de pagamento na adesão e na contemplação;
- transferência de cota exige procedimentos da administradora e avaliação do novo aderente;
- o pagamento do bem ou serviço é normalmente realizado diretamente ao vendedor ou prestador;
- tarifa pela emissão de boleto ou carnê é vedada;
- o crédito pode ser recebido em dinheiro depois de 180 dias da contemplação em condições específicas.
Este conteúdo é informativo. Em caso de suspeita de fraude ou divergência contratual, confirme as informações diretamente com a administradora pelos canais oficiais e procure orientação jurídica ou órgãos de defesa do consumidor quando necessário.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.