Quem está planejando comprar um carro novo ou usado pode comparar diferentes caminhos:
- pagamento à vista;
- financiamento;
- consórcio.
Entre as opções ligadas diretamente a uma montadora está o Consórcio Nissan.
A operação é oferecida comercialmente dentro da estrutura financeira ligada à Nissan, mas a administradora responsável é:
Administradora de Consórcio RCI Brasil Ltda.
A própria Nissan informa que seu grupo financeiro no Brasil reúne empresas distintas, entre elas o Banco RCI Brasil e a Administradora de Consórcio RCI Brasil. O Banco Central também mantém a administradora entre as instituições do segmento de consórcios.
Isso é importante porque o texto antigo dizia simplesmente que:
“a administradora é a própria marca”.
Essa descrição é imprecisa.
O Consórcio Nissan utiliza a força comercial e a rede Nissan, mas quem administra juridicamente os grupos é:
a Administradora de Consórcio RCI Brasil Ltda.
Outro ponto importante é que consórcio:
não é modalidade de crédito.
Segundo o Banco Central, trata-se de:
autofinanciamento coletivo.
O participante entra em um grupo, paga as prestações e pode ser contemplado:
- por sorteio;
- por lance.
Depois da contemplação, ainda existem procedimentos de:
- análise;
- documentação;
- escolha do veículo;
- constituição de garantia;
- pagamento ao fornecedor.
Por isso, o Consórcio Nissan pode fazer sentido para quem:
consegue planejar a compra e não depende de receber o veículo imediatamente.
Atualizado em 5 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
O Consórcio Nissan é administrado pela Administradora de Consórcio RCI Brasil Ltda.
O site oficial atualmente divulga características como:
- planos sem juros remuneratórios;
- ausência de entrada tradicional;
- diferentes opções de prazo;
- possibilidade de usar parte da carta como lance;
- utilização de veículo usado na estratégia de lance;
- simulação online.
Mas isso não significa:
- custo zero;
- contemplação garantida;
- parcela necessariamente fixa;
- dispensa de avaliação da capacidade de pagamento;
- obrigação de comprar somente um Nissan;
- liberdade para gastar a carta como dinheiro comum.
O Banco Central determina que a administradora avalie a capacidade de pagamento do participante:
na adesão ou readmissão e novamente na contemplação.
Além disso, mesmo quando a administradora é ligada a uma montadora ou concessionária, essa vinculação:
não pode restringir a liberdade de escolha do bem e do fornecedor, desde que seja respeitada a categoria prevista no contrato.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie carta, prazo, parcela e custos.
Neste artigo
- O que é o Consórcio Nissan
- Quem administra
- A administradora é autorizada?
- Como funciona
- Quais carros podem ser comprados
- Preciso comprar um Nissan?
- Carro novo ou usado
- Como escolher a carta
- Quais são os prazos
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Veículo usado como lance
- O que acontece depois da contemplação
- Análise de crédito e renda
- Quais documentos podem ser exigidos
- Como usar a carta
- E se o veículo custar menos?
- Posso pagar IPVA e transferência?
- Consórcio Nissan tem juros?
- Quais custos existem
- A parcela pode mudar?
- Consórcio Nissan ou financiamento
- Como contratar
- Cuidados com golpes
- Checklist
- Perguntas frequentes
- Conclusão
O que é o Consórcio Nissan?
É um produto de consórcio oferecido comercialmente:
sob a marca Nissan
e administrado pela:
Administradora de Consórcio RCI Brasil Ltda.
A própria Nissan identifica a empresa como responsável pelo:
Consórcio Nissan.
O participante contrata:
uma cota dentro de um grupo.
A partir daí:
- paga as prestações;
- participa das assembleias;
- pode ser contemplado por sorteio;
- pode disputar contemplação por lance.
Depois da contemplação e da aprovação da operação:
o crédito é utilizado para adquirir o veículo.
Consórcio Nissan é financiamento?
Não.
Esse é um dos principais ajustes em relação ao texto antigo.
Financiamento
É:
uma operação de crédito.
A instituição disponibiliza recursos para a aquisição e o cliente paga:
capital + encargos previstos.
Consórcio
É:
autofinanciamento coletivo.
O Banco Central define o consórcio como reunião de pessoas físicas ou jurídicas que formam um grupo para viabilizar, por autofinanciamento:
a aquisição de bens ou serviços.
Quem administra o Consórcio Nissan?
A responsável é:
Administradora de Consórcio RCI Brasil Ltda.
O Banco Central lista atualmente a instituição no segmento:
Administradora de Consórcio.
A Nissan também informa que seu grupo financeiro brasileiro reúne:
- Banco RCI Brasil S.A.;
- Administradora de Consórcio RCI Brasil Ltda.;
- Corretora de Seguros RCI Brasil S.A.;
- RCI Brasil Serviços e Participações Ltda.
Então Nissan e administradora são a mesma empresa?
Não exatamente.
Existe:
ligação comercial e societária dentro da estrutura financeira associada à marca.
Mas são:
entidades jurídicas distintas.
Isso importa quando o consumidor quer saber:
- quem administra o grupo;
- quem aparece no contrato;
- quem recebe os pagamentos;
- quem responde pelas obrigações do consórcio.
A administradora é supervisionada pelo Banco Central?
Sim.
A Administradora de Consórcio RCI Brasil Ltda. aparece atualmente:
nos registros do Banco Central para administradoras de consórcio.
Essa verificação deve ser feita:
antes de contratar qualquer consórcio.
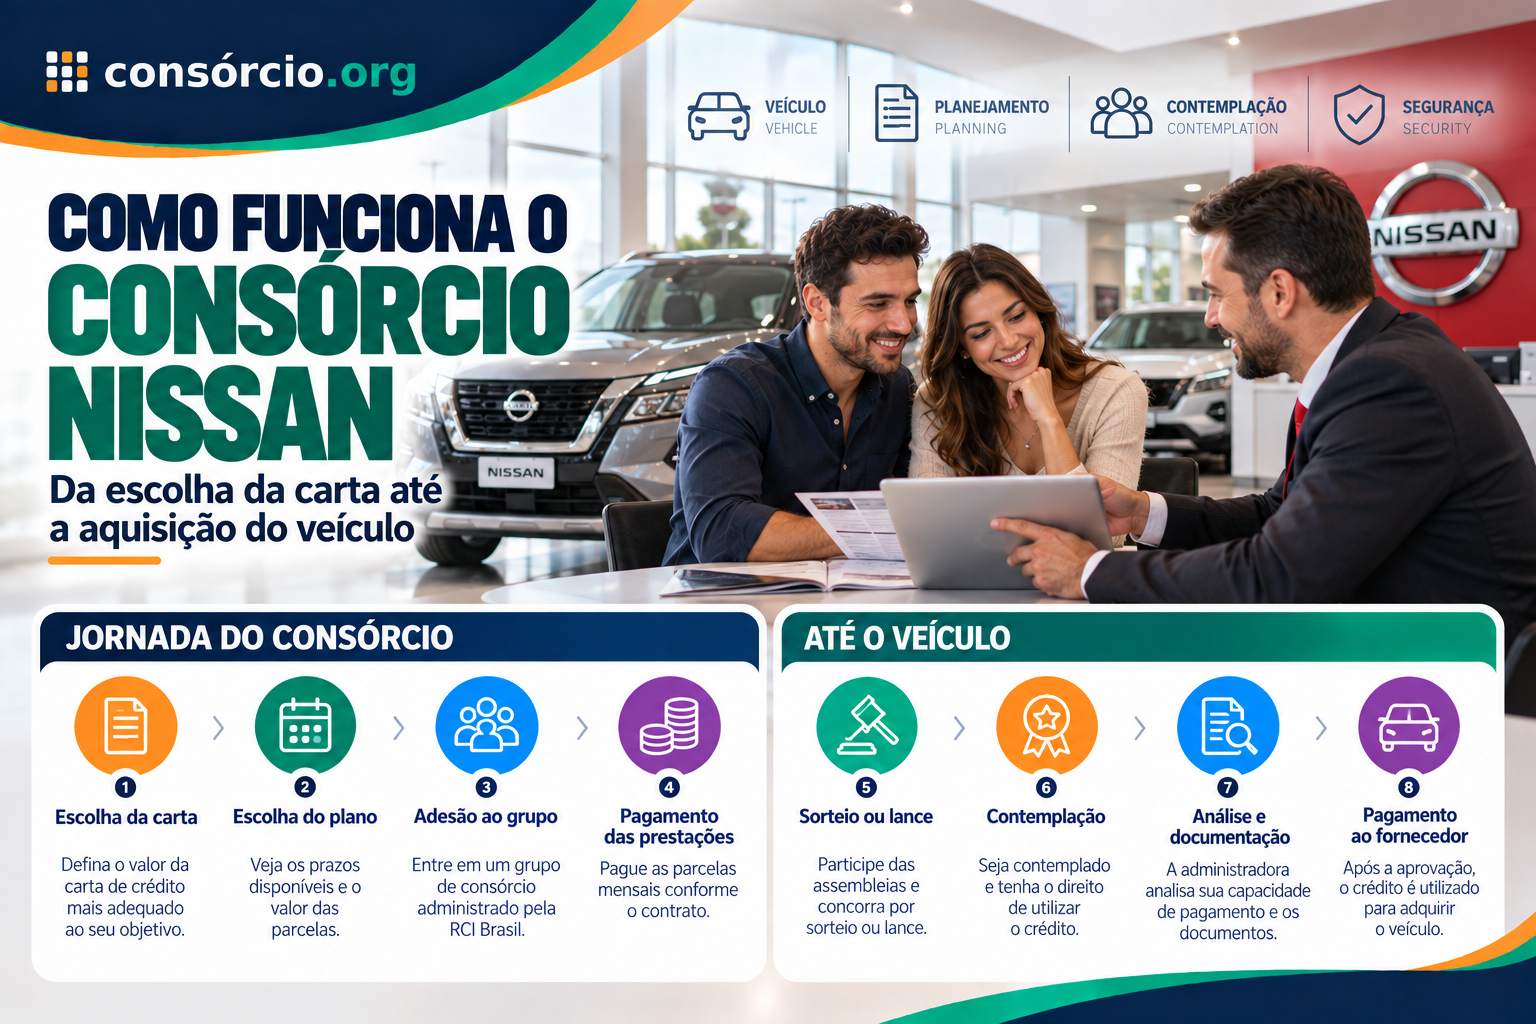
Como funciona o Consórcio Nissan?
O processo básico pode ser dividido em etapas.
1. Escolha o valor da carta
Defina:
quanto de crédito você pretende utilizar para comprar o veículo.
2. Escolha o plano
Compare:
- prazo;
- prestação inicial;
- taxa de administração;
- regra de reajuste;
- modalidades de lance.
3. Faça a adesão
Você passa a integrar:
um grupo de consórcio.
4. Pague as prestações
Os pagamentos devem ser feitos:
de acordo com o contrato.
5. Participe das assembleias
Você pode ser contemplado:
- por sorteio;
- por lance.
6. Passe pelos procedimentos após contemplação
A administradora pode exigir:
- atualização cadastral;
- documentos;
- comprovação de renda;
- análise da capacidade de pagamento.
7. Escolha o veículo
Com a operação aprovada:
você apresenta o bem que pretende adquirir.
8. A administradora paga o fornecedor
Depois dos procedimentos:
o crédito é utilizado na compra.
O Consórcio Nissan é somente para carros Nissan?
Esse ponto precisa ser tratado com cuidado.
O site comercial do Consórcio Nissan naturalmente direciona o consumidor:
para modelos Nissan.
Mas a regra do Banco Central é mais ampla.
O BC afirma que, depois da contemplação, o consorciado tem liberdade para escolher:
o fornecedor e o bem, desde que respeite a categoria prevista no contrato.
E o Banco Central é explícito ao dizer que o fato de a administradora ser vinculada:
- a concessionária;
- revendedora;
- montadora;
não pode restringir essa liberdade.
Portanto, a afirmação antiga:
“só podem ser retirados veículos Nissan”
não deve ser mantida como regra geral.
Então posso comprar qualquer carro?
Não é tão simples.
A liberdade existe:
dentro da categoria referenciada no contrato.
O próprio Banco Central informa que contratos referenciados em:
veículo automotor
permitem aquisição de bens dessa categoria, novos ou usados.
Mas ainda existem:
- critérios contratuais;
- exigências da administradora;
- análise da operação;
- condições relacionadas à garantia.
Por isso, antes de contratar especificamente com intenção de comprar outra marca, pergunte:
“esta carta permite adquirir veículo de outra marca depois da contemplação?”
e peça:
a resposta por escrito ou consulte o contrato.
Posso comprar carro usado?
Sim, a categoria de veículo automotor admite:
bens novos ou usados, conforme as regras do Sistema de Consórcios.
O próprio Consórcio Nissan também possui orientações específicas para contemplados que vão comprar:
carro novo ou usado.
Mas a administradora pode aplicar critérios como:
- idade máxima;
- avaliação;
- documentação;
- garantia.
Posso comprar seminovo?
Pode.
A mesma lógica aplicada aos veículos usados vale:
desde que a operação seja aceita segundo as condições do contrato.
Quais modelos Nissan existem atualmente?
A linha da marca muda com o tempo.
Por isso, em um artigo evergreen, é melhor não vincular:
toda a estratégia do consórcio a uma lista fixa de modelos.
Na simulação oficial, a Nissan apresenta:
os modelos elegíveis e disponíveis naquele momento.
O usuário deve verificar:
- modelo;
- versão;
- preço atual;
- carta necessária.
Preciso escolher o modelo antes de entrar?
Não necessariamente como decisão definitiva.
Uma carta pode ser escolhida considerando:
uma faixa de crédito.
Depois, no momento da aquisição, a escolha pode variar:
dentro das regras aplicáveis.
Isso pode ser útil porque:
- modelos saem de linha;
- versões mudam;
- preços mudam;
- outro carro pode fazer mais sentido.
Como escolher o valor da carta?
Comece pelo:
preço realista do veículo desejado.
Exemplo didático
Veículo pretendido hoje:
R$ 150 mil
Carta:
R$ 150 mil
Parece suficiente.
Mas até a contemplação:
- preço pode subir;
- versão pode mudar;
- você pode querer outro veículo.
Por isso, confira:
como o crédito é reajustado.
E se o carro ficar mais caro?
Você pode precisar:
complementar a diferença com recursos próprios, conforme a operação.
Exemplo
Carta:
R$ 150 mil
Veículo:
R$ 165 mil
Diferença:
R$ 15 mil
A forma de complementar precisa:
ser alinhada com o vendedor e a administradora.
Quais prazos o Consórcio Nissan oferece?
O material oficial atual do Consórcio Nissan divulga planos:
de 12 a 84 meses.
Essa é uma informação comercial:
vigente no momento da consulta.
Ela pode mudar.
Por isso, antes de contratar:
confirme o prazo efetivamente disponível na proposta.
Prazo de 84 meses é sempre melhor porque reduz a parcela?
Não.
Prazo mais longo pode reduzir:
a prestação inicial.
Mas também significa:
- compromisso mais longo;
- maior exposição aos reajustes;
- mais tempo vinculado ao grupo.
Compare:
custo total + prazo + capacidade financeira.
O Consórcio Nissan exige entrada?
O site oficial divulga atualmente o produto como:
sem entrada tradicional.
Mas isso não deve ser confundido com:
custo zero no início.
Você ainda pode ter:
- primeira prestação;
- componentes previstos no contrato;
- eventual lance, se quiser ofertar.
Como funciona a contemplação?
O Banco Central define contemplação como:
a atribuição do crédito para aquisição do bem ou serviço.
Ela ocorre:
- por sorteio;
- por lance;
e depende:
da existência de recursos no grupo.
Existe contemplação todo mês?
As assembleias seguem:
o calendário do grupo.
Não é correto prometer:
que uma pessoa será necessariamente contemplada em cada mês.
A quantidade depende:
dos recursos disponíveis e das regras do grupo.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Por isso, se você precisa do carro:
imediatamente,
compare o consórcio:
com outras formas de aquisição.
Como funciona o sorteio?
Os participantes que atendem:
às condições do grupo
concorrem durante:
as assembleias.
O sorteio não permite prever:
em qual mês sua cota será contemplada.
Como funciona o lance?
É uma maneira de disputar:
antecipação da contemplação.
As regras precisam constar:
do contrato ou regulamento.
Maior lance sempre ganha?
Não existe:
essa regra universal para todo consórcio.
Podem existir:
- lance livre;
- lance fixo;
- critérios próprios;
- desempates;
- lance embutido.
Por isso:
leia as regras do grupo.
O que é crédito como lance no Consórcio Nissan?
O site oficial destaca atualmente a possibilidade de utilizar:
até 25% do valor do crédito como lance.
Isso é uma forma de:
lance embutido.
Como funciona na prática?
Exemplo ilustrativo:
Carta:
R$ 120 mil
25% utilizados como lance:
R$ 30 mil
Crédito remanescente:
R$ 90 mil
Se o lance for vencedor:
a parte utilizada reduz o crédito disponível para o veículo.
Por isso, não considere os 25% como:
dinheiro extra oferecido pela administradora.
Usar crédito como lance reduz a carta?
Sim.
Essa é justamente:
a lógica do lance embutido.
Se você pretende comprar um carro de:
R$ 120 mil
e utiliza:
R$ 30 mil da própria carta no lance,
precisará pensar:
como pagar a diferença.
Posso usar meu carro usado como lance?
O Consórcio Nissan divulga atualmente:
a possibilidade comercial de utilizar veículo usado como estratégia de lance.
Segundo a empresa, o veículo é levado:
a uma concessionária para avaliação.
A concessionária estabelece:
o valor da negociação, que pode ser utilizado dentro da estrutura oferecida pelo produto.
Entregar o usado garante contemplação?
Não.
O veículo usado fornece:
um valor que pode ser utilizado na estratégia de lance.
Mas isso não significa:
resultado garantido.
O resultado da assembleia continua sujeito:
às regras do grupo.
Lance garante contemplação?
Não.
O Banco Central é claro ao informar que:
antecipar prestações não garante contemplação.
E uma oferta de lance também:
não deve ser tratada como contemplação garantida.
Depois de contemplado já posso retirar o carro?
Não imediatamente.
Esse é outro ponto que precisa ser atualizado.
O próprio Consórcio Nissan explica que o contemplado passa por etapas como:
- envio de documentos;
- análise;
- documentação do veículo;
- aquisição e faturamento.
Portanto:
contemplação ≠ entrega instantânea do automóvel.
Existe análise de crédito?
Sim.
O site atual do Consórcio Nissan explica que, depois da contemplação, existe:
análise das informações e documentos apresentados.
O Banco Central também determina avaliação da:
capacidade de pagamento
na adesão ou readmissão e:
novamente na contemplação.
Mas o site fala que não existe burocracia de aprovação de crédito
A comunicação comercial atual destaca:
uma adesão mais simples que um financiamento tradicional.
Isso não deve ser interpretado como:
“ninguém verifica capacidade financeira”.
As regras do Banco Central exigem:
avaliação de capacidade de pagamento.
Além disso, o próprio material do Consórcio Nissan informa que, após a contemplação:
há análise documental e de crédito.
Preciso comprovar renda?
A documentação pode incluir:
comprovante de renda.
O Consórcio Nissan lista atualmente, para a fase pós-contemplação, documentos como:
- documento de identidade;
- CNH;
- selfie;
- comprovante de endereço;
- comprovante de renda.
A lista pode mudar:
conforme a situação do consorciado.
Quais documentos podem ser pedidos?
Para pessoa física, podem entrar:
- documento de identificação;
- CPF;
- CNH;
- comprovante de residência;
- comprovante de renda;
- documentos adicionais solicitados.
Depois também podem existir documentos relacionados:
ao veículo e ao vendedor.
O próprio Consórcio Nissan cita documentação como:
- pedido de compra;
- autorização de pagamento;
- nota fiscal;
- documentação relacionada à garantia e aquisição.
Depois de contemplado continuo pagando?
Sim.
Contemplação:
não quita automaticamente a cota.
O próprio Consórcio Nissan deixa claro que, quando ainda existem prestações:
o participante continua pagando normalmente.
Posso escolher onde comprar?
Segundo o Banco Central:
sim, dentro das regras da categoria contratada.
O crédito pode ser utilizado:
em fornecedor escolhido pelo consorciado.
Isso é particularmente importante no Consórcio Nissan porque a vinculação com a marca:
não elimina esse direito regulatório.
Sou obrigado a comprar em uma concessionária indicada?
Não como regra regulatória universal.
A administradora pode possuir:
procedimentos próprios para operacionalização.
Mas o Banco Central determina liberdade:
de fornecedor e de bem dentro da categoria.
Se houver alguma limitação operacional na proposta:
leia e questione antes de contratar.
O carro pode ser de outra marca?
O Banco Central estabelece que a ligação entre administradora e montadora:
não pode limitar a escolha do bem, desde que seja respeitada a categoria contratada.
Portanto:
não é correto afirmar que obrigatoriamente só pode comprar Nissan.
Mesmo assim, como o produto é comercializado especificamente como Consórcio Nissan, confirme:
a operacionalização no contrato vigente.
Se o veículo custar menos que a carta, perco a diferença?
Não necessariamente.
O próprio Consórcio Nissan informa que, quando há saldo da carta, ele pode ser utilizado:
em determinados pagamentos relacionados ao veículo, conforme as condições do contrato.
Exemplos mencionados pela empresa incluem:
- transferência;
- IPVA;
- outros valores elegíveis.
Posso usar o saldo para IPVA?
O material atual do Consórcio Nissan menciona:
IPVA entre as possíveis utilizações do saldo remanescente da carta.
Mas não trate isso como:
dinheiro livre.
É necessário seguir:
as condições da administradora.
Posso usar o saldo para transferência?
O próprio Consórcio Nissan cita:
transferência do veículo
como exemplo de destinação possível para saldo remanescente.
Posso simplesmente sacar a diferença?
Não automaticamente.
Carta de crédito não deve ser tratada como:
dinheiro disponível para qualquer finalidade.
A utilização do saldo precisa seguir:
as regras do Sistema de Consórcios e do contrato.
O Consórcio Nissan tem juros?
O site oficial divulga:
consórcio sem juros remuneratórios.
Isso é diferente de dizer:
“não tem custo”.
Quais custos existem?
O Banco Central determina que o contrato informe componentes como:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras despesas permitidas e previstas.
Por isso, não olhe apenas para:
“sem juros”.
Pergunte:
qual será o custo total do plano?
Só pago taxa de administração?
Não necessariamente.
Esse é um erro comum.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- despesas relativas às garantias;
- outros valores previstos.
O contrato deve detalhar:
cada componente.
Qual é a taxa de administração do Consórcio Nissan?
Não existe um percentual único que deva ser usado:
em todo artigo e para todo plano.
Pode variar:
- conforme grupo;
- prazo;
- valor;
- condição comercial.
Por isso:
consulte a proposta atual.
A parcela é fixa?
Não necessariamente.
O Banco Central informa que a parcela do fundo comum pode mudar:
quando o valor do bem de referência é alterado.
Portanto:
não faça planejamento usando apenas a primeira prestação.
O valor da carta pode mudar?
Sim.
O crédito pode seguir:
a forma de atualização prevista no contrato.
Isso é importante em automóveis porque:
- preços mudam;
- versões mudam;
- modelos recebem reajustes.
O prazo pode chegar a 84 meses?
O Consórcio Nissan informa atualmente planos:
de 12 até 84 meses.
Confirme:
o prazo disponível para a carta escolhida.
Existe um plano melhor?
Não existe:
um plano universalmente melhor.
Um prazo curto pode:
- elevar a parcela;
- reduzir a duração.
Um prazo longo pode:
- diminuir a prestação inicial;
- prolongar o compromisso.
A escolha precisa considerar:
orçamento e objetivo.
Consórcio Nissan ou financiamento?
São produtos diferentes.
| Critério | Consórcio Nissan | Financiamento |
|---|---|---|
| Estrutura | Autofinanciamento coletivo | Operação de crédito |
| Acesso ao carro | Após contemplação | Após aprovação |
| Data da compra | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa estrutura | Normalmente existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Entrada tradicional | Produto atual divulga ausência | Pode ser solicitada |
| Análise financeira | Existe | Existe |
| Prazo atual divulgado | Até 84 meses, conforme plano | Depende da operação |
| Urgência | Menor aderência | Pode atender compra imediata |
Consórcio Nissan é sempre mais barato?
Não existe:
essa garantia.
O consórcio não utiliza juros remuneratórios típicos de financiamento, mas pode envolver:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- tempo de espera.
Já o financiamento envolve:
- juros;
- CET;
- outras condições.
Compare:
propostas reais.
Quando o Consórcio Nissan pode fazer sentido?
Pode entrar na comparação quando:
- você quer planejar a compra;
- não precisa do carro imediatamente;
- a prestação cabe no orçamento;
- você entende a contemplação;
- os custos são competitivos;
- existe carta adequada.
Exemplo
Você pretende:
trocar de carro daqui a dois ou três anos.
Seu carro atual ainda atende.
Nesse cenário:
a incerteza da contemplação pode ser menos problemática.
Quando pode não ser adequado?
Pode ter menor aderência quando:
- você precisa do carro imediatamente;
- depende do veículo para começar a trabalhar;
- não consegue absorver reajustes;
- pretende usar uma data exata para a troca;
- encontrou financiamento mais adequado ao seu caso.
Posso usar Nissan financiado como objetivo e depois quitar?
O Banco Central permite que crédito contemplado seja usado:
para quitar financiamento de bem da mesma categoria, desde que haja anuência prévia da administradora e sejam respeitadas as condições contratuais.
Portanto, existe essa possibilidade:
em situações compatíveis.
Como contratar o Consórcio Nissan?
Atualmente existe:
simulação online oficial.
Também há:
- rede de concessionárias;
- canais digitais;
- área do cliente;
- atendimento oficial.
A contratação não precisa começar:
com uma visita física à loja.
Isso torna ultrapassada a orientação antiga de simplesmente:
“vá a uma concessionária com RG, CPF e comprovantes”.
Preciso levar CNH para contratar?
Não trate uma lista fixa de documentos como:
regra universal para a adesão.
A documentação pode variar por fase.
Na contemplação, o Consórcio Nissan atualmente cita:
- identificação;
- CNH;
- comprovante de residência;
- renda;
- outros documentos.
Como saber se estou no site correto?
Use:
os canais oficiais Nissan e Consórcio Nissan.
O próprio site do Consórcio Nissan publica alerta de segurança sobre:
boletos falsos e propostas fraudulentas.
Atualmente, a empresa informa que seus boletos são emitidos exclusivamente pelo:
Banco Bradesco
e devem ter como favorecida:
Administradora de Consórcio RCI Brasil.
Isso pode mudar?
Sim.
Informações operacionais de pagamento:
podem mudar ao longo do tempo.
Por isso, confira:
o site oficial na data do pagamento.
O Consórcio Nissan oferece empréstimo?
Não.
A própria empresa alerta expressamente:
o Consórcio Nissan não oferece empréstimos.
Desconfie de alguém utilizando a marca para oferecer:
- dinheiro liberado;
- empréstimo;
- crédito imediato;
- contemplação garantida.
Promessa de carta contemplada imediata é segura?
Não assuma que sim.
O Banco Central orienta o consumidor a não confiar em:
promessa de contemplação imediata.
A contemplação depende:
- de sorteio;
- de lance;
- dos recursos disponíveis.
Posso comprar cota contemplada de terceiros?
Esse tipo de operação exige:
cuidado redobrado.
Se houver cessão:
a administradora precisa participar do processo e avaliar o novo consorciado, de acordo com as regras aplicáveis.
Não transfira dinheiro a terceiros apenas por receber:
- foto de carta;
- contrato;
- promessa de transferência.
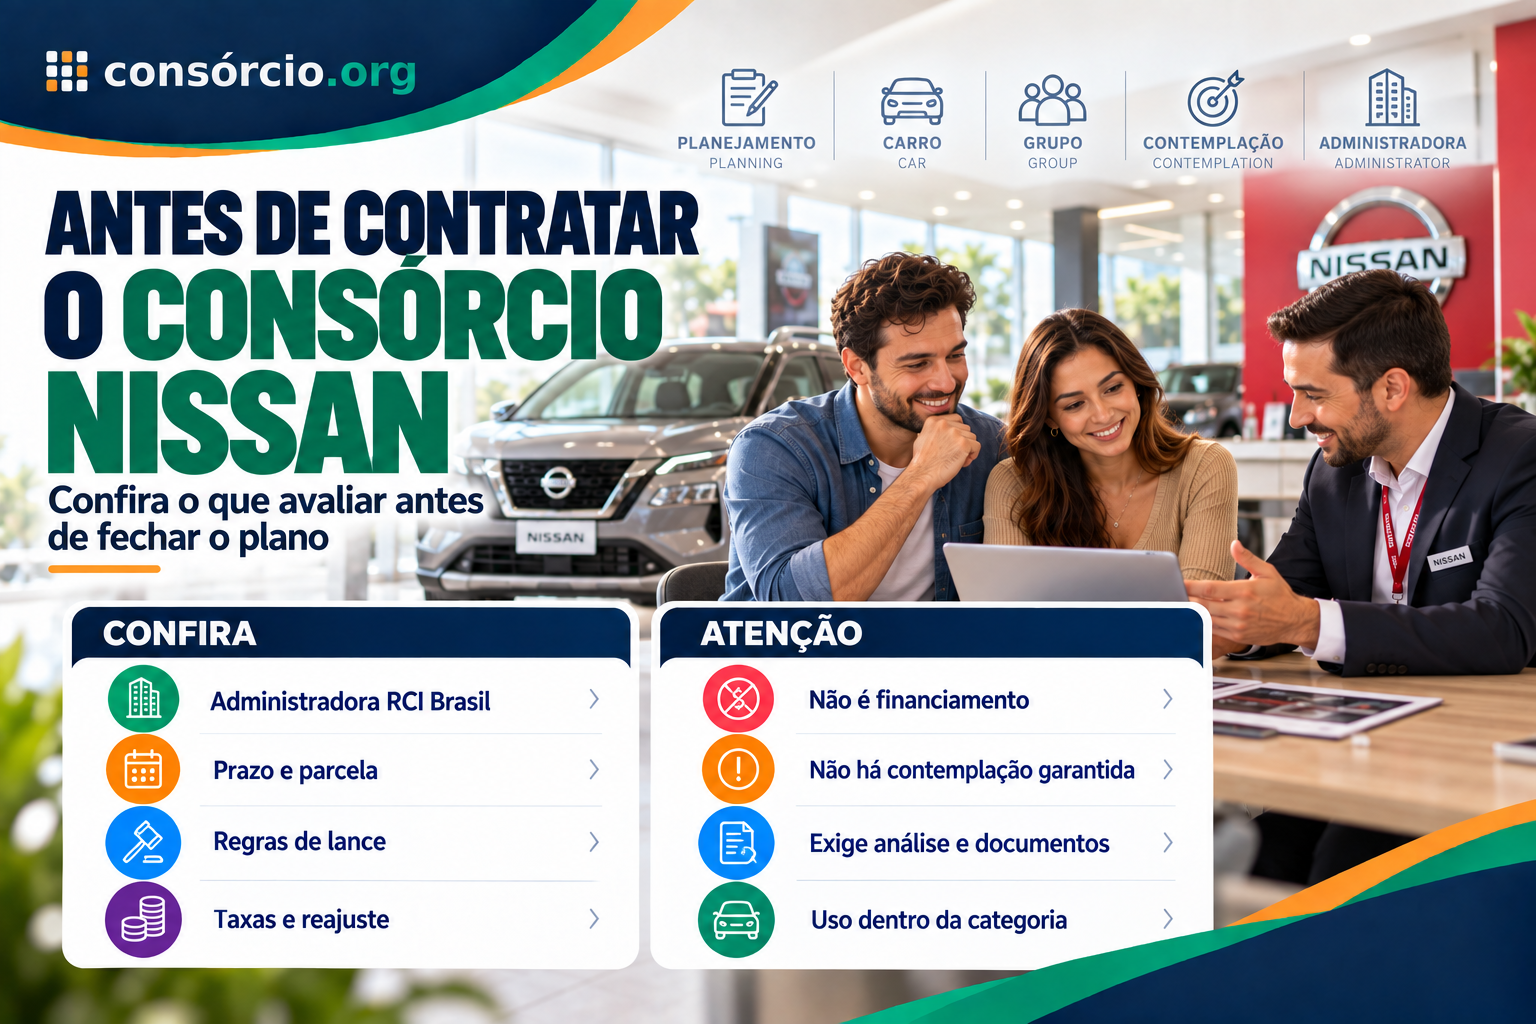
O que verificar antes de contratar?
- A administradora é realmente a RCI Brasil?
- Ela consta no Banco Central?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a parcela inicial?
- Como a carta é reajustada?
- Como a parcela é reajustada?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos?
- Como funciona o sorteio?
- Como funciona o lance livre?
- Existe lance fixo?
- Posso usar crédito como lance?
- Qual percentual?
- Posso usar meu veículo usado na estratégia de lance?
- Posso comprar carro usado?
- Existe limite de idade?
- Posso comprar carro de outra marca?
- Posso escolher qualquer fornecedor?
- Como funciona a análise depois da contemplação?
- Quais documentos serão exigidos?
- Como funciona a garantia?
- O que posso fazer com eventual saldo da carta?
- Como funciona desistência?
- Como funciona inadimplência?
Tabela para comparar Consórcio Nissan com outra administradora
| Item | Consórcio Nissan | Outra administradora |
|---|---|---|
| Administradora autorizada | Conferir | Conferir |
| Carta | Conferir | Conferir |
| Prazo | Conferir | Conferir |
| Parcela inicial | Conferir | Conferir |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Seguro | Conferir | Conferir |
| Reajuste | Conferir | Conferir |
| Lance livre | Conferir | Conferir |
| Lance fixo | Conferir | Conferir |
| Lance embutido | Até 25% divulgado atualmente | Conferir |
| Veículo usado no lance | Disponível atualmente | Conferir |
| Veículo usado na compra | Confirmar critérios | Confirmar |
| Outra marca | Confirmar operacionalização | Confirmar |
| Análise na contemplação | Sim | Conferir |
Checklist antes de contratar
- Verifiquei a Administradora de Consórcio RCI Brasil no Banco Central?
- Estou utilizando site ou concessionária oficial?
- Sei o valor da carta?
- Sei o prazo?
- Sei o valor da parcela inicial?
- Sei que a parcela pode mudar?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Conheço outras despesas?
- Entendi o sorteio?
- Entendi o lance?
- Entendi o crédito usado como lance?
- Sei que isso reduz a carta?
- Sei como funciona o veículo usado como lance?
- Sei que lance não garante contemplação?
- Sei que haverá análise da capacidade de pagamento?
- Sei quais documentos serão exigidos?
- Sei se posso comprar outra marca?
- Sei como funciona carro usado?
- Sei como utilizar eventual saldo?
- Comparei com financiamento?
- Comparei com outras administradoras?
- Li contrato e regulamento?
- Posso esperar pela contemplação?
Perguntas frequentes
O que é o Consórcio Nissan?
É um produto de consórcio comercializado com a marca Nissan e administrado pela:
Administradora de Consórcio RCI Brasil Ltda.
A Nissan administra diretamente o consórcio?
A responsável juridicamente é:
Administradora de Consórcio RCI Brasil Ltda.
Ela faz parte da estrutura financeira ligada à marca.
A administradora é autorizada pelo Banco Central?
Ela aparece atualmente:
entre as administradoras de consórcio do Banco Central.
Consórcio Nissan é financiamento?
Não.
É:
autofinanciamento coletivo.
Consórcio Nissan tem juros?
O produto é divulgado:
sem juros remuneratórios.
Mas existem:
custos próprios do consórcio.
Só existe taxa de administração?
Não necessariamente.
Podem existir:
- fundo de reserva;
- seguro;
- outras despesas previstas.
Precisa dar entrada?
O Consórcio Nissan divulga atualmente:
ausência de entrada tradicional.
Qual é o prazo?
A empresa divulga atualmente:
planos de 12 a 84 meses.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Como ocorre a contemplação?
Por:
- sorteio;
- lance.
Maior lance sempre ganha?
Não existe:
essa regra universal.
Consulte:
as condições do grupo.
O Consórcio Nissan aceita lance embutido?
O site oficial divulga atualmente a possibilidade de usar:
até 25% do crédito como lance.
Usar 25% como lance reduz minha carta?
Sim.
A parte usada:
deixa de ficar disponível para a compra do carro.
Posso usar meu carro usado como lance?
O Consórcio Nissan divulga atualmente:
essa possibilidade, após avaliação em concessionária.
Isso garante contemplação?
Não.
Preciso continuar pagando depois de contemplado?
Sim.
Se houver saldo:
as prestações continuam.
Existe análise depois de contemplado?
Sim.
O próprio Consórcio Nissan descreve:
análise documental e de crédito antes da aquisição.
Preciso comprovar renda?
Pode ser solicitado comprovante de renda, inclusive:
na fase de contemplação.
O Banco Central exige avaliação de capacidade de pagamento?
Sim.
Na adesão/readmissão e:
na contemplação.
Só posso comprar Nissan?
Não deve ser apresentada essa restrição como regra geral.
O Banco Central determina que a ligação com uma montadora:
não pode restringir a escolha do bem ou do fornecedor, respeitada a categoria do contrato.
Posso comprar outra marca?
A regra geral de liberdade de escolha permite escolher:
bem da mesma categoria.
Confirme a operacionalização específica:
no contrato do grupo.
Posso comprar carro usado?
Sim, veículos automotores novos ou usados podem ser adquiridos:
na categoria correspondente.
Posso escolher qualquer concessionária?
O Banco Central garante liberdade:
de fornecedor dentro da categoria.
E se o carro custar menos que a carta?
Pode existir saldo a ser utilizado:
conforme as finalidades permitidas.
O Consórcio Nissan cita atualmente:
- transferência;
- IPVA;
entre exemplos de utilização.
Posso sacar a sobra?
Não automaticamente.
A carta não funciona:
como dinheiro livre.
Posso usar o crédito para quitar financiamento?
O Banco Central permite quitação de financiamento:
de bem da mesma categoria, com anuência da administradora e cumprimento do contrato.
Consórcio Nissan vale a pena?
Depende.
Pode entrar na comparação quando:
- você pode esperar;
- existe uma carta adequada;
- a parcela cabe no orçamento;
- entende a contemplação;
- os custos são competitivos.
Não existe:
resposta universal.
Conclusão
O Consórcio Nissan é uma alternativa para quem pretende planejar:
a aquisição de um veículo sem utilizar um financiamento tradicional.
Mas o funcionamento real é um pouco diferente daquele descrito no texto antigo.
Primeiro:
consórcio não é modalidade de crédito.
O Banco Central o classifica como:
autofinanciamento coletivo.
Segundo:
a administradora não é simplesmente “a Nissan”.
A operação é administrada pela:
Administradora de Consórcio RCI Brasil Ltda.
que aparece atualmente entre as administradoras de consórcio supervisionadas pelo Banco Central.
Terceiro:
não é correto afirmar que o participante:
obrigatoriamente só pode comprar um Nissan.
O Banco Central determina que a eventual ligação da administradora com uma montadora, concessionária ou revendedora:
não pode limitar a liberdade de escolha do bem e do fornecedor, desde que a categoria contratada seja respeitada.
O produto oficial atualmente divulga:
- planos de 12 a 84 meses;
- ausência de entrada tradicional;
- possibilidade de crédito como lance;
- até 25% da carta nessa modalidade;
- possibilidade comercial de usar veículo usado na estratégia de lance.
Mas não interprete essas vantagens como:
- contemplação garantida;
- custo zero;
- parcela fixa;
- dispensa de análise financeira.
Depois da contemplação, o próprio Consórcio Nissan informa que há:
documentação e análise de crédito.
E o Banco Central determina avaliação da capacidade de pagamento:
tanto na adesão/readmissão quanto na contemplação.
Por isso, a jornada correta é:
orçamento → carta → grupo → pagamento → contemplação → análise → escolha do veículo → pagamento ao fornecedor.
O texto antigo também precisava ser atualizado por outros motivos.
Não é mais adequado afirmar simplesmente que:
- consórcio é crédito;
- a própria Nissan é a administradora;
- apenas Nissan pode ser comprado;
- o cliente necessariamente precisa ir a uma loja com documentos para iniciar;
- basta ser sorteado para retirar o veículo;
- não há análise financeira depois da contemplação;
- qualquer sobra da carta pode ser livremente usada.
Antes de contratar, pergunte:
“qual será o custo total desta carta e como ela será reajustada?”
Depois:
“o que exatamente poderei comprar depois da contemplação?”
E finalmente:
“se eu não for contemplado cedo, consigo continuar com esse planejamento sem precisar do carro antes?”
Essas respostas ajudam a decidir se:
o Consórcio Nissan realmente combina com seu objetivo.
Quer comparar antes de contratar? Simule seu consórcio e avalie cartas, parcelas, prazos e administradoras.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 5 de outubro de 2026, com base nas informações atuais do Consórcio Nissan, Nissan Brasil e Banco Central do Brasil.
Na data desta atualização:
- o Consórcio Nissan é administrado pela Administradora de Consórcio RCI Brasil Ltda.;
- a administradora aparece nos registros do Banco Central no segmento de consórcios;
- o produto divulga atualmente planos sem entrada tradicional e sem juros remuneratórios;
- há planos comerciais divulgados entre 12 e 84 meses;
- existe possibilidade comercial de utilizar até 25% do crédito como lance;
- o veículo usado pode ser utilizado dentro da estratégia de lance oferecida atualmente pela empresa;
- a contemplação ocorre por sorteio ou lance e depende de recursos do grupo;
- o Banco Central garante liberdade de escolha do fornecedor e do bem dentro da categoria, ainda que a administradora seja ligada a uma montadora;
- veículos novos ou usados podem ser adquiridos na categoria de veículo automotor;
- a capacidade de pagamento deve ser avaliada na adesão/readmissão e novamente na contemplação;
- o próprio Consórcio Nissan exige documentação e análise após a contemplação.
Este conteúdo é informativo e não substitui o contrato de adesão, o regulamento do grupo ou a proposta comercial vigente. Prazos, percentuais de lance, custos, modelos, regras para veículos usados e demais condições podem mudar. Consulte a documentação atual antes de contratar.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.