Comprar uma moto usada pode reduzir significativamente o valor necessário para colocar um veículo na garagem.
Para quem pretende utilizar a moto:
- no trabalho;
- nos deslocamentos diários;
- em viagens;
- como segundo veículo;
- ou simplesmente quer gastar menos do que gastaria em uma zero-quilômetro;
uma das alternativas de pagamento que pode entrar na comparação é:
o consórcio.
E uma dúvida aparece rapidamente:
é possível usar uma carta de consórcio para comprar uma moto usada?
Sim.
O Banco Central informa atualmente que consórcios podem ser utilizados para adquirir bens novos ou usados, incluindo veículos automotores.
Isso significa que uma carta da categoria de veículos pode ser utilizada para comprar:
uma motocicleta usada, desde que o veículo atenda às condições estabelecidas pela administradora e pelo contrato.
Mas existem cuidados adicionais em relação a uma moto nova.
Além de escolher:
- modelo;
- ano;
- preço;
será necessário verificar:
- documentação;
- débitos;
- restrições;
- gravames;
- estado do veículo;
- possibilidade de transferência;
- critérios de idade aceitos pela administradora.
Por isso, a lógica correta não é simplesmente:
“fui contemplado, escolho qualquer moto usada e entrego a carta”.
Existe uma etapa de:
análise da operação e do veículo.
Atualizado em 1º de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
Sim. É possível utilizar uma carta de consórcio para comprar moto usada.
O Banco Central inclui bens novos ou usados entre os itens que podem ser adquiridos pelo Sistema de Consórcios e permite a utilização da carta na categoria de:
veículo automotor.
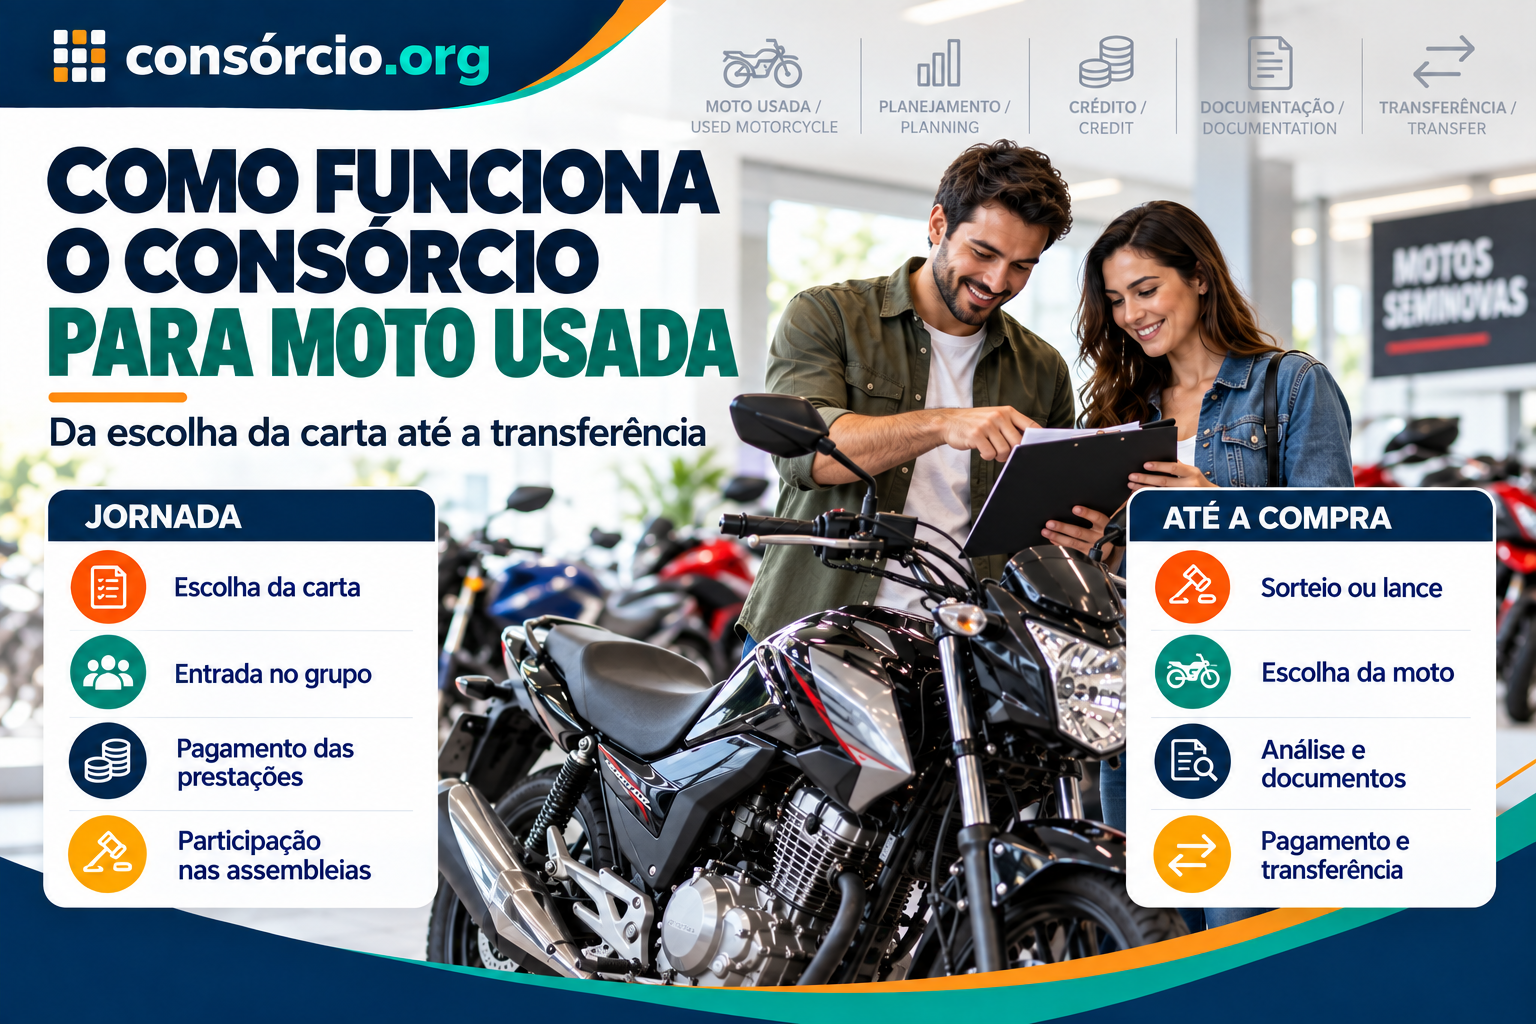
O processo normalmente funciona assim:
escolher a carta → entrar no grupo → pagar as prestações → participar das assembleias → ser contemplado por sorteio ou lance → escolher a moto → apresentar documentação → obter aprovação da operação → pagamento ao vendedor → transferência.
Porém:
nem toda moto usada necessariamente será aceita.
A administradora pode ter critérios relacionados a:
- idade do veículo;
- documentação;
- valor;
- conservação;
- avaliação;
- garantia;
- situação cadastral.
Por isso, antes de fechar negócio, pergunte:
“qual é a idade máxima de moto usada aceita por esta administradora?”
E antes de pagar qualquer sinal ao vendedor:
verifique débitos, restrições e possibilidade de transferência.
A Senatran mantém consulta oficial de restrições administrativas, judiciais e financeiras associadas ao veículo.
Quer comparar cartas para comprar sua moto? Simule seu consórcio e avalie valor do crédito, prazo, parcela e custos antes de contratar.
Neste artigo
- É possível fazer consórcio para moto usada?
- Como funciona
- Moto usada e moto nova usam o mesmo tipo de carta?
- Existe limite de idade?
- Como escolher o valor da carta
- Como funciona a contemplação
- Sorteio e lance
- Maior lance sempre contempla?
- O que é lance embutido
- Como funciona depois da contemplação
- Posso escolher qualquer moto?
- Posso comprar de particular?
- Como verificar débitos e restrições
- O que é gravame
- Como funciona a transferência
- O que conferir antes da compra
- E se a moto custar mais que a carta?
- E se custar menos?
- Quanto tempo dura o consórcio
- Como funciona grupo em andamento
- O que acontece em caso de atraso
- Consórcio tem juros?
- Consórcio ou financiamento
- Vantagens e desvantagens
- Como escolher a administradora
- Checklist
- Perguntas frequentes
- Conclusão
É possível fazer consórcio para moto usada?
Sim.
Essa possibilidade está dentro:
da categoria de veículos automotores.
O Banco Central informa que podem ser adquiridos por consórcio:
bens novos ou usados, dentro das categorias previstas pelo Sistema de Consórcios.
Portanto, não é obrigatório utilizar:
uma carta apenas para moto zero-quilômetro.
A questão mais importante passa a ser:
se a motocicleta escolhida atende aos critérios da administradora.
Consórcio para moto usada funciona diferente do consórcio para moto nova?
A estrutura geral é:
a mesma.
Em ambos os casos:
- você entra em um grupo;
- paga prestações;
- participa das assembleias;
- pode ser contemplado por sorteio ou lance;
- depois utiliza a carta na categoria contratada.
A diferença aparece principalmente:
na análise da moto escolhida.
Uma moto usada já possui:
- histórico;
- proprietário;
- documentação;
- possíveis débitos;
- eventual gravame;
- determinada idade;
- estado de conservação.
Por isso:
o veículo precisa ser verificável e transferível.
A parcela é menor porque a moto é usada?
Não necessariamente.
Essa é uma simplificação presente no texto antigo.
O valor da parcela depende principalmente:
- do valor da carta;
- do prazo;
- da taxa de administração;
- dos demais componentes;
- da regra de reajuste.
Se você escolher uma carta menor porque pretende comprar:
uma moto usada mais barata,
a prestação pode naturalmente ficar menor.
Mas não existe:
“desconto de parcela por ser moto usada”.
Preciso escolher a moto antes de contratar o consórcio?
Não necessariamente.
Você pode primeiro escolher:
a faixa de crédito.
Exemplo
Você pretende gastar até:
R$ 30 mil.
Pode procurar uma carta compatível com:
essa faixa de preço.
Depois da contemplação, pesquisa:
- marca;
- modelo;
- ano;
- vendedor;
- estado da moto.
Isso evita ficar preso:
a um único veículo que pode nem estar mais disponível quando a carta for liberada.
Existe limite de idade para a moto usada?
Pode existir.
Esse é um dos pontos mais importantes:
da compra de veículo usado por consórcio.
O Banco Central permite aquisição de bens usados, mas a administradora pode estabelecer:
critérios operacionais e de garantia, de acordo com o contrato e a política do produto.
Na prática, podem existir limites relacionados:
- ao ano;
- à idade máxima;
- ao valor;
- às condições do veículo.
Não existe um único limite de idade que possa ser aplicado:
a todas as administradoras.
Por isso, antes de contratar, pergunte:
“qual é o ano mínimo da moto que esta carta aceita?”
Posso comprar uma moto muito antiga?
Depende:
das regras da administradora.
Mesmo que a motocicleta esteja regularmente registrada, uma empresa pode não aceitar:
determinado ano ou idade como garantia da operação.
Confirme antes de:
dar sinal ao vendedor.
Como funciona o consórcio para moto usada?
O processo pode ser organizado em etapas.
1. Defina o orçamento
Pesquise:
quanto custam as motos que você considera comprar.
2. Escolha uma carta compatível
O valor precisa atender:
à faixa de preço desejada.
3. Compare administradoras
Observe:
- taxa de administração;
- prazo;
- parcela;
- fundo de reserva;
- seguro, quando houver;
- reajustes;
- regras de lance;
- limite de idade do veículo.
4. Entre no grupo
Você passa a pagar:
as obrigações previstas no contrato.
5. Participe das assembleias
A contemplação pode ocorrer:
- por sorteio;
- por lance.
6. Escolha a moto
Depois de contemplado:
procure um veículo compatível com a carta.
7. Verifique a documentação
Analise:
- CRLV-e;
- RENAVAM;
- titularidade;
- débitos;
- restrições;
- gravames;
- ATPV-e;
- demais informações necessárias.
8. Apresente a operação à administradora
A empresa fará:
a análise necessária.
9. O vendedor recebe
A utilização da carta ocorre:
para pagar a aquisição aprovada.
10. Faça a transferência
A mudança de proprietário precisa ser:
formalizada corretamente.
A Senatran informa que a transferência é obrigatória quando há mudança de proprietário.
Como funciona a contemplação?
Contemplação é:
a atribuição do crédito ao consorciado.
As principais formas são:
- sorteio;
- lance.
Não deve ser tratada como:
“prêmio”.
A carta corresponde ao direito de utilizar:
o crédito previsto no contrato, observadas as condições aplicáveis.
Todo mês alguém obrigatoriamente recebe a carta?
Não use essa afirmação como regra.
A quantidade de contemplações depende:
- dos recursos do grupo;
- dos sorteios;
- dos lances;
- das condições da assembleia.
Não é correto dizer:
“basta continuar pagando que alguém necessariamente recebe todo mês”.
Se não for sorteado até o fim, simplesmente recebo a moto?
Também não funciona exatamente assim.
A administradora não:
entrega uma moto escolhida por ela.
O objeto do consórcio é:
o crédito.
Depois da contemplação, você escolhe:
um veículo compatível, e a operação segue os procedimentos do contrato.
Por isso, substitua a ideia:
“no final recebe o prêmio, que é a moto”
por:
“o consorciado contemplado recebe o direito de utilizar a carta de crédito para adquirir um veículo compatível”.
Como funciona o sorteio?
O sorteio segue:
as regras estabelecidas para o grupo.
Não existe garantia de que você será contemplado:
- no primeiro mês;
- no primeiro ano;
- na metade do grupo;
- antes de determinada data.
Se você precisa da moto:
imediatamente para trabalhar,
essa incerteza precisa entrar:
na comparação com financiamento ou compra à vista.
Como funciona o lance?
O lance permite tentar:
antecipar a contemplação.
As regras precisam constar:
no contrato.
O Banco Central informa que as modalidades e os critérios de contemplação por lance dependem:
das condições do grupo.
O maior lance sempre vence?
Não trate dessa forma.
O texto antigo dizia:
“se o valor ofertado for o maior do grupo, leva a carta”.
Essa regra é excessivamente simplificada.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- critérios de desempate;
- outras modalidades.
O resultado depende:
do regulamento.
Preciso depositar o dinheiro do lance mesmo quando perco?
A forma operacional depende:
do grupo.
Não é correto apresentar toda oferta como:
“entrega o dinheiro e depois pega de volta se perder”.
Leia as regras sobre:
- oferta;
- homologação;
- pagamento;
- prazo.
O que acontece com o lance vencedor?
Quando há lance vencedor, o valor é aplicado:
conforme as regras de amortização ou quitação previstas no contrato.
Lance não deve ser confundido com:
simples antecipação voluntária de parcelas.
Antecipar parcelas garante contemplação?
Não.
O próprio material de orientação do Banco Central distingue:
antecipação ou quitação de prestações
de:
contemplação por sorteio ou lance.
Portanto:
pagar antecipadamente não significa contemplar automaticamente.
O que é lance embutido?
Quando permitido, o participante utiliza:
parte da própria carta de crédito
para formar o lance.
Isso reduz:
o valor que ficará disponível para comprar a moto.
Exemplo
Carta:
R$ 40 mil
Lance embutido:
R$ 8 mil
Crédito restante:
R$ 32 mil, conforme as regras da operação.
Se a moto custa:
R$ 40 mil,
será necessário:
complementar a diferença.
Lance embutido é sempre uma boa ideia?
Não.
Você precisa comparar:
benefício de tentar antecipar a contemplação
com:
redução do valor disponível.
Para moto usada, isso pode ser especialmente importante porque talvez a carta já tenha sido escolhida:
próxima do valor do veículo pretendido.
Depois da contemplação recebo dinheiro?
Normalmente, não como:
dinheiro livre na sua conta.
A carta é utilizada:
para a aquisição do veículo aprovado.
A administradora segue seus procedimentos para:
pagar o vendedor.
Portanto, não pense:
“recebi R$ 30 mil e depois escolho o que fazer com o dinheiro”.
Posso escolher qualquer moto?
Você possui liberdade de escolha dentro:
da categoria contratada, mas a motocicleta precisa atender aos requisitos necessários.
Isso pode envolver:
- ano permitido;
- documentação;
- ausência de impedimentos;
- valor compatível;
- avaliação;
- condições de garantia.
Por isso:
qualquer moto anunciada na internet não é automaticamente elegível.
Posso comprar moto de particular?
Pode haver essa possibilidade.
O fato de o vendedor ser:
uma pessoa física
não significa automaticamente que a operação seja proibida.
Mas o vendedor e a moto precisarão fornecer:
a documentação necessária para a transferência e para a administradora.
Confirme previamente:
como a empresa operacionaliza compra de particular.
Posso comprar em concessionária ou loja?
Também pode.
Nesse caso, igualmente é necessário:
seguir o procedimento da administradora.
Compare o preço da mesma moto:
- em concessionária;
- loja de seminovos;
- vendedor particular.
Mas não compare apenas:
o valor anunciado.
Considere também:
- documentação;
- histórico;
- garantia comercial, se houver;
- estado mecânico.
Como verificar se a moto possui restrições?
A Senatran disponibiliza serviço oficial para consultar:
restrições administrativas, judiciais e financeiras, além de outros indicadores associados ao veículo.
Essa consulta pode ajudar a identificar problemas relacionados:
- à circulação;
- à transferência;
- a pendências legais;
- a restrições financeiras.
Faça essa verificação:
antes de fechar a compra.
O que é gravame?
Gravame indica normalmente:
uma restrição financeira ligada ao veículo, como ocorre em determinados financiamentos.
Dependendo da situação, ele pode impedir ou dificultar:
a transferência.
Órgãos estaduais de trânsito mantêm serviços para verificar:
gravames e restrições financeiras.
Em São Paulo, por exemplo, o Detran-SP disponibiliza consulta específica de gravame e informa que ela permite verificar restrições financeiras ou jurídicas, como financiamento ou dívida pendente.
Moto com financiamento pode ser comprada?
Pode existir uma operação mais complexa quando:
a moto ainda possui gravame.
Não presuma que basta:
usar parte da carta para pagar o vendedor.
A baixa da restrição e a transferência precisam:
ser viáveis dentro do procedimento da administradora e do órgão de trânsito.
Pergunte antes:
“esta moto tem gravame ativo?”
Como verificar débitos?
Consulte:
os serviços oficiais de trânsito da sua UF.
Podem existir pendências como:
- multas;
- IPVA;
- licenciamento;
- restrições administrativas;
- restrições financeiras;
- restrições judiciais.
Essas informações podem impactar:
a transferência.
A consulta de débitos e restrições do Detran-SP, por exemplo, lista exatamente esses tipos de pendência.
O que é CRLV-e?
É o:
Certificado de Registro e Licenciamento de Veículo em meio digital.
A Senatran informa que o CRLV-e possui:
a mesma validade jurídica do documento impresso.
Ele reúne dados relevantes:
de registro e licenciamento.
O que é ATPV-e?
ATPV-e significa:
Autorização para Transferência de Propriedade do Veículo em meio digital.
É utilizada:
na formalização da transferência de propriedade.
A Senatran informa que, na venda digital, vendedor e comprador podem assinar eletronicamente a intenção de venda em estados integrados ao serviço.
Posso transferir a moto digitalmente?
O processo está cada vez mais digital.
A Senatran possui serviço de venda digital por meio da Carteira Digital de Trânsito e, em estados que participam do sistema, comprador e vendedor podem realizar etapas:
pelo aplicativo.
Além disso, em agosto de 2026 o Contran regulamentou novas modalidades de transferência eletrônica, incluindo integração com o Renavam e manutenção de exigências como:
vistoria.
A disponibilidade concreta depende:
do estado e da implementação do serviço.
A transferência é obrigatória?
Sim.
A Senatran informa que, quando ocorre mudança de proprietário:
a transferência deve ser realizada.
Não compre uma moto usada pensando:
“depois resolvo os documentos”.
Formalize corretamente:
a mudança de propriedade.
Precisa de vistoria?
Pode haver exigência:
de vistoria no processo de transferência.
Na venda digital atualmente disponível, por exemplo, após as assinaturas o comprador precisa procurar o Detran para:
realizar vistoria e concluir a transferência.
As regras operacionais dependem:
da UF.
Quais documentos verificar antes de comprar?
Analise, conforme o caso:
- CRLV-e;
- RENAVAM;
- ATPV-e;
- identidade do vendedor;
- titularidade;
- débitos;
- multas;
- licenciamento;
- IPVA;
- gravames;
- restrições administrativas;
- restrições judiciais;
- restrições financeiras.
Não fique apenas:
com uma foto do documento enviada pelo vendedor.
Faça:
consultas oficiais.
Além da documentação, o que verificar na moto?
A análise documental não substitui:
a avaliação mecânica.
Uma moto pode estar completamente regular perante o Detran e ainda apresentar:
- problemas de motor;
- quadro desalinhado;
- suspensão danificada;
- desgaste excessivo;
- pneus no fim da vida útil;
- freios comprometidos;
- sinais de acidente.
Considere:
uma inspeção por profissional de confiança.
Moto usada “não se desgasta muito”?
Essa afirmação do texto antigo deve ser retirada.
O desgaste depende:
- quilometragem;
- manutenção;
- utilização;
- acidentes;
- condições de rodagem;
- qualidade das peças;
- cuidados do proprietário.
Uma moto usada pode estar:
excelente
ou:
em condições ruins.
A idade sozinha:
não conta toda a história.
Quilometragem baixa garante boa compra?
Não.
Quilometragem é apenas:
um dos indicadores.
Uma moto com baixa quilometragem pode ter:
- ficado muito tempo parada;
- sofrido acidente;
- recebido manutenção inadequada.
Já uma moto mais rodada pode ter:
histórico de manutenção muito melhor.
Analise:
o conjunto.
E se a moto custar mais que a carta?
Você pode precisar:
complementar a diferença com recursos próprios.
Exemplo
Carta:
R$ 25 mil
Moto:
R$ 30 mil
Diferença:
R$ 5 mil
Nesse caso, confirme como:
o complemento será formalizado na operação.
Posso financiar a diferença?
Pode existir essa possibilidade fora da carta, dependendo:
do vendedor, da administradora e da instituição que concederia eventual crédito.
Mas não presuma:
que a administradora financiará automaticamente o restante.
E se a moto custar menos que a carta?
Esse é outro trecho que precisa ser tratado com precisão.
O texto antigo dizia que a diferença poderia automaticamente ser usada para:
transferência e IPVA.
Não é tão simples.
A destinação da diferença precisa seguir:
as hipóteses permitidas pelas regras do consórcio e pelo contrato.
O Banco Central possui regras específicas para:
alterações de valor do bem e utilização de diferenças do crédito, e não se deve assumir que qualquer despesa poderá ser paga livremente.
Pergunte à administradora:
“quais despesas vinculadas à aquisição podem ser pagas com eventual saldo desta carta?”
Posso usar parte da carta para documentação?
Pode haver possibilidades específicas para:
despesas relacionadas à aquisição, dentro dos limites regulamentares e contratuais.
Mas:
não trate IPVA, transferência, seguro e qualquer outra despesa como automaticamente cobertos.
Confirme:
item por item.
Quanto tempo dura o consórcio para moto usada?
Não existe prazo universal de:
2 a 6 anos.
Essa faixa do texto antigo pode aparecer:
em determinadas ofertas, mas não é regra geral.
O prazo depende:
- da administradora;
- do grupo;
- da carta;
- do produto.
O contrato precisa informar:
a duração do grupo.
Posso entrar em grupo em andamento?
Sim, podem existir formas de adesão:
a grupos já constituídos.
O Banco Central informa que isso pode ocorrer, por exemplo:
- pela aquisição de uma cota de outro consorciado;
- pela aquisição de uma cota vaga junto à administradora.
Grupo em andamento significa parcela maior?
Não necessariamente.
O texto antigo dizia:
“a parcela aumenta para compensar o que os outros já pagaram”.
Isso é uma simplificação que deve ser retirada.
É preciso verificar:
- saldo da cota;
- prestações pagas;
- obrigações pendentes;
- prazo restante;
- condição da transferência.
A situação pode variar:
de cota para cota.
Entrar em grupo em andamento garante contemplação mais rápida?
Não.
Menos tempo restante:
não significa contemplação imediata.
Você precisa entender:
a situação específica da cota e do grupo.
O que acontece se eu atrasar parcelas?
A inadimplência pode produzir consequências previstas:
no contrato e na regulamentação.
Podem existir:
- multa;
- juros moratórios;
- impedimento de participação regular nas contemplações;
- exclusão, conforme as condições aplicáveis.
Por isso, não entre em uma cota apenas porque:
a primeira parcela cabe no orçamento.
Considere:
todo o prazo.
Atraso significa que perco tudo?
Não use essa afirmação.
O Sistema de Consórcios possui:
regras específicas para consorciados excluídos e restituição de valores.
Consulte:
o contrato e o regulamento.
Consórcio para moto usada tem juros?
O consórcio não funciona com:
juros remuneratórios típicos de um financiamento.
Mas isso não significa:
custo zero.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- outras despesas previstas.
Além disso, atrasos podem gerar:
encargos moratórios.
Consórcio é sempre mais barato que financiamento?
Não.
A comparação precisa considerar:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo;
- tempo de espera.
Financiamento
- entrada;
- juros;
- CET;
- prazo;
- seguro;
- tarifas aplicáveis.
Não existe:
vencedor universal.
Consórcio ou financiamento para moto usada?
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso à moto | Depois da contemplação | Após aprovação |
| Data da compra | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa estrutura | Normalmente existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Análise financeira | Existe | Existe |
| Análise do veículo | Pode existir | Pode existir |
| Urgência | Menor aderência | Pode atender compra imediata |
| Custo total | Precisa ser calculado | Precisa ser calculado |
Quando o consórcio pode fazer sentido?
Pode entrar na comparação quando:
- a compra é planejada;
- você consegue esperar;
- a parcela cabe no orçamento;
- pretende comprar usada para reduzir o valor;
- entende a regra de reajuste;
- não depende da moto imediatamente.
Exemplo
Você possui:
uma moto que ainda funciona
e pretende substituí-la:
nos próximos anos.
Nesse cenário, esperar pela contemplação pode:
ser compatível com o planejamento.
Quando pode não fazer sentido?
Pode ter menor aderência quando:
- você precisa da moto para trabalhar agora;
- seu veículo atual quebrou;
- encontrou oportunidade que precisa ser fechada imediatamente;
- não pode esperar;
- a parcela compromete o orçamento.
A carta aumenta o poder de negociação?
Pode ajudar.
Depois de contemplado e com a operação aprovada, você possui:
crédito destinado à aquisição.
Isso pode permitir negociar:
o preço com o vendedor.
Mas não existe:
desconto garantido.
Uma moto anunciada por:
R$ 30 mil
não precisa ser vendida por:
R$ 27 mil
apenas porque o comprador possui carta.
Consórcio é investimento?
Não.
É melhor apresentar como:
planejamento para aquisição futura.
Consórcio é:
autofinanciamento coletivo.
Não é produto criado para:
- gerar rentabilidade;
- produzir lucro;
- render juros.
Quais são as possíveis vantagens?
Compra planejada
Pode ajudar quem:
não precisa da moto imediatamente.
Possibilidade de moto usada
A legislação e as regras do Sistema de Consórcios permitem:
bens novos ou usados.
Lance
Permite disputar:
antecipação da contemplação.
Escolha do veículo
Você pode escolher:
a moto compatível com a categoria e com as regras da administradora.
Possibilidade de comprar mais barato que uma zero-quilômetro
Uma moto usada pode custar:
menos que o modelo novo equivalente.
Isso é característica:
do próprio mercado de usados, não uma vantagem criada pelo consórcio.
Quais são as desvantagens?
Sem data garantida
A contemplação pode demorar.
Limite de idade
A administradora pode:
não aceitar determinadas motos antigas.
Análise documental
Uma moto usada pode apresentar:
- débitos;
- gravame;
- restrição.
Risco mecânico
O consórcio não garante:
o estado da motocicleta.
Custos
Existem:
taxa de administração e outros componentes possíveis.
Como escolher uma administradora?
Confira autorização
Verifique se é:
autorizada pelo Banco Central.
Confirme moto usada
Pergunte:
“esta carta permite moto usada?”
Pergunte o limite de idade
Não deixe para descobrir isso:
depois de ser contemplado.
Leia contrato e regulamento
Analise:
- carta;
- prazo;
- reajuste;
- taxa;
- fundo de reserva;
- seguro;
- lance;
- garantias;
- documentos.
Não aceite promessa de contemplação
Não há:
data garantida.
O que perguntar antes de contratar?
- Esta carta permite moto usada?
- Qual é a idade máxima aceita?
- Existe restrição de marca?
- Existe restrição de cilindrada?
- Posso comprar de particular?
- Posso comprar em loja?
- Como a moto será avaliada?
- A administradora exige vistoria?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a parcela inicial?
- Como a parcela é reajustada?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras despesas?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Quais documentos são exigidos?
- Posso complementar a carta?
- O que acontece se sobrar crédito?
- Quais despesas vinculadas podem ser pagas?
- É possível comprar moto com gravame a ser quitado?
- Como funciona a transferência?
Tabela para comparar planos
| Item | Plano A | Plano B |
|---|---|---|
| Carta | Conferir | Conferir |
| Prazo | Conferir | Conferir |
| Parcela inicial | Conferir | Conferir |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Seguro | Conferir | Conferir |
| Reajuste | Conferir | Conferir |
| Moto usada permitida | Sim/Não | Sim/Não |
| Idade máxima | Conferir | Conferir |
| Compra de particular | Conferir | Conferir |
| Avaliação/vistoria | Conferir | Conferir |
| Lance livre | Sim/Não | Sim/Não |
| Lance embutido | Sim/Não | Sim/Não |

Checklist do consórcio antes de contratar
- A administradora é autorizada pelo Banco Central?
- A carta permite moto usada?
- Sei a idade máxima aceita?
- Sei o valor da carta?
- Sei o prazo?
- Sei a parcela inicial?
- Sei como ela será reajustada?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Sei como funciona o sorteio?
- Sei como funciona o lance?
- Entendo que maior lance não é regra universal?
- Entendo que antecipar parcelas não garante contemplação?
- Sei como funciona o lance embutido?
- Posso esperar pela contemplação?
- Posso comprar de particular?
- Sei como será feita a avaliação?
- Sei quais documentos serão exigidos?
Checklist da moto usada antes da compra
- O vendedor é o proprietário?
- Conferi placa e RENAVAM?
- Consultei restrições na Senatran?
- Existem multas?
- Existem débitos?
- O licenciamento está regular?
- Existe gravame?
- Existem restrições judiciais?
- Existem restrições administrativas?
- O CRLV-e está regular?
- A ATPV-e pode ser emitida?
- A moto pode ser transferida?
- A administradora aprovou o ano?
- A administradora aprovou o valor?
- Fiz avaliação mecânica?
- Verifiquei pneus?
- Verifiquei freios?
- Verifiquei suspensão?
- Verifiquei sinais de acidente?
- Comparei o preço com motos semelhantes?
A Senatran oferece consulta oficial de restrições administrativas, judiciais e financeiras, que pode ajudar a verificar impedimentos relacionados à circulação e à transferência do veículo.
Perguntas frequentes
É possível fazer consórcio para moto usada?
Sim.
O Banco Central permite a aquisição de:
bens novos ou usados, incluindo veículos automotores, por meio de consórcio.
Preciso fazer um consórcio específico para moto usada?
Não necessariamente.
Uma carta:
da categoria de veículo automotor
pode permitir aquisição de usada, observadas as condições da administradora.
Posso comprar moto seminova?
Pode ser possível.
O importante é:
o veículo atender aos requisitos.
Existe idade máxima para moto usada?
Pode existir conforme:
a administradora.
Não há um único limite universal aplicável a todos os contratos.
Posso comprar moto muito antiga?
Depende:
da política da administradora.
Confirme antes de fechar negócio.
Posso comprar moto de particular?
Pode haver essa possibilidade.
A operação precisa atender:
aos procedimentos documentais e de pagamento.
Posso comprar moto em loja?
Sim, observadas:
as regras da administradora.
Preciso escolher a moto antes de entrar no consórcio?
Não necessariamente.
Você pode primeiro definir:
uma faixa de crédito.
A moto usada deixa a parcela menor?
A parcela depende:
do valor da carta e das condições do plano.
Uma carta menor pode gerar prestação menor, mas não existe:
desconto específico por ser usada.
Como sou contemplado?
Por:
- sorteio;
- lance.
Todo mês alguém é contemplado?
A quantidade de contemplações depende:
dos recursos e das regras do grupo.
O maior lance sempre ganha?
Não existe essa regra universal.
Verifique:
o regulamento.
Antecipar parcelas garante contemplação?
Não.
Antecipação:
não é garantia de contemplação.
O que é lance embutido?
É usar:
parte do próprio crédito
na oferta de lance.
Isso reduz:
o valor restante da carta.
Depois de contemplado recebo dinheiro?
Normalmente não como:
dinheiro livre.
O crédito é usado:
para aquisição da moto aprovada.
Posso escolher qualquer moto?
Dentro da categoria, existe liberdade de escolha, mas:
o veículo precisa atender aos critérios da administradora.
Posso comprar moto com dívida?
A existência de débitos ou restrições pode:
impedir ou dificultar a transferência.
Faça consulta oficial antes da compra.
Posso comprar moto com gravame?
Pode ser uma operação mais complexa.
Verifique:
a baixa da restrição e o procedimento da administradora.
Como consultar restrições?
A Senatran disponibiliza:
consulta de restrições administrativas, judiciais e financeiras.
O que é CRLV-e?
É o Certificado de Registro e Licenciamento do Veículo em formato digital e possui:
validade jurídica equivalente ao documento impresso.
O que é ATPV-e?
É a autorização eletrônica utilizada:
para formalizar a transferência de propriedade.
Transferir a moto é obrigatório?
Sim.
A Senatran informa que a transferência deve ser feita quando:
há mudança de proprietário.
Posso complementar a carta com dinheiro?
Pode ser necessário quando:
a moto custa mais que o crédito disponível.
Posso usar o saldo para IPVA?
Não trate isso como automático.
A utilização do saldo deve respeitar:
as hipóteses permitidas e o contrato.
Confirme com a administradora.
Quanto tempo dura o consórcio?
Não existe prazo universal de:
dois a seis anos.
Depende:
do grupo e do contrato.
Posso entrar em grupo em andamento?
Sim.
Pode ocorrer pela compra de:
cota de outro consorciado ou cota vaga da administradora.
Grupo em andamento significa parcela maior?
Não necessariamente.
É preciso analisar:
o saldo e as condições daquela cota.
Se atrasar, perco tudo?
Não use essa afirmação.
Existem:
regras específicas para inadimplência, exclusão e restituição.
Consórcio para moto usada tem juros?
Não funciona com os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Consórcio é sempre mais barato que financiamento?
Não.
Compare:
o custo total.
Consórcio é investimento?
Não.
É:
autofinanciamento coletivo para aquisição de bens ou serviços.
Moto usada é sempre um bom negócio?
Não.
Depende:
- do preço;
- da documentação;
- da manutenção;
- do histórico;
- do estado mecânico.
Consórcio para moto usada vale a pena?
Depende.
Pode entrar na comparação quando:
- a compra é planejada;
- você pode esperar;
- quer reduzir o valor comprando usada;
- a parcela cabe no orçamento;
- a moto pretendida atende aos critérios da administradora.
Não existe:
resposta universal.
Conclusão
É possível utilizar consórcio para comprar moto usada.
O Banco Central confirma atualmente que bens novos ou usados podem ser adquiridos por meio do Sistema de Consórcios, incluindo:
veículos automotores.
Mas a compra exige mais cuidado do que simplesmente:
ser contemplado e escolher qualquer anúncio.
O caminho mais adequado é:
escolha da carta → contratação → contemplação → pesquisa da moto → consulta documental → avaliação → aprovação da administradora → pagamento → transferência.
A moto escolhida precisa atender:
- à categoria da carta;
- aos critérios de idade;
- à documentação;
- à avaliação;
- às condições de garantia.
Além disso, antes da compra, vale consultar:
- débitos;
- multas;
- gravames;
- restrições administrativas;
- restrições judiciais;
- restrições financeiras.
A Senatran possui serviço oficial para consulta dessas restrições, e a transferência de propriedade é obrigatória quando o veículo muda de dono.
O texto antigo também precisava de algumas correções.
O consórcio:
- não entrega uma moto como “prêmio”;
- não garante contemplação mensal;
- não garante que maior lance sempre vence;
- não transforma antecipação de parcelas em contemplação;
- não possui prazo universal de dois a seis anos;
- não torna grupo em andamento automaticamente mais caro;
- não permite usar qualquer saldo livremente para IPVA e transferência;
- não é investimento;
- não é necessariamente mais barato que financiamento.
E a moto usada:
- não deve ser considerada pouco sujeita a desgaste;
- precisa de análise documental;
- merece avaliação mecânica;
- pode ter restrições ou gravames;
- pode não atender ao limite de idade definido pela administradora.
Antes de entrar em um grupo, pergunte:
“qual é a idade máxima de moto usada aceita por esta carta?”
E antes de comprar:
“esta moto está livre de débitos, gravames e restrições e pode ser transferida regularmente?”
Essas duas perguntas podem evitar:
ser contemplado e depois descobrir que o veículo escolhido não pode ser adquirido com a carta.
Quer comparar cartas para sua próxima moto? Simule seu consórcio e avalie crédito, prazo e parcela antes de contratar.

Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 1º de outubro de 2026, com base nas regras atuais do Banco Central do Brasil e nas informações oficiais da Secretaria Nacional de Trânsito sobre documentação e transferência de veículos.
As informações oficiais atuais indicam que:
- consórcios podem ser utilizados para aquisição de bens novos ou usados, incluindo veículos automotores;
- participação em grupo em andamento pode ocorrer por aquisição de cota de consorciado ou cota vaga da administradora;
- a Senatran permite consultar restrições administrativas, judiciais e financeiras relacionadas ao veículo;
- a transferência de propriedade é obrigatória quando ocorre mudança de proprietário;
- o CRLV-e possui a mesma validade jurídica do documento impresso;
- a ATPV-e é utilizada na formalização digital da transferência;
- a regulamentação de 2026 ampliou as modalidades de transferência eletrônica, mantendo requisitos como vistoria.
Este conteúdo é informativo e não garante aprovação de uma motocicleta específica, contemplação ou comercialização de determinada cota pelo Consorcio.org. As regras de idade, avaliação e garantia de veículos usados devem ser confirmadas diretamente com a administradora.
Boa tarde
Como faço para adquirir uma moto barata?
Att.
Boa tarde Gilson,
Obrigada por comentar em nosso site,
Para fazer uma cotação de consórcio, preencha o formulário em nossa página clicando em https://goo.gl/V3pcsp e receba todas as informações necessárias para a realização de sua proposta.
Atenciosamente
Olá,
Quero fazer um consórcio de moto usada! Quero o contato!
Grata pela atenção!
Boa tarde Samyra,
Obrigada por comentar em nosso site,
Para fazer uma cotação de consórcio, preencha o formulário em nossa página clicando em https://goo.gl/V3pcsp e receba todas as informações necessárias para a realização de sua proposta.
Atenciosamente
Bom dia,
Tenho intenção de consórcio de moto usada. Qual consórcio é confiável?
Só posso pagar o mais barato possível.
Att.
Boa tarde Anne,
Obrigada por comentar em nosso site,
Para fazer uma cotação de consórcio, preencha o formulário em nossa página clicando em https://goo.gl/V3pcsp e receba todas as informações necessárias para a realização de sua proposta.
Atenciosamente
Olá,
Gostaria de Fazer uma Xre 300.
Boa tarde Francisco,
Obrigada por comentar em nosso site,
Para fazer uma cotação de consórcio, preencha o formulário em nossa página clicando em https://goo.gl/V3pcsp e receba todas as informações necessárias para a realização de sua proposta.
Atenciosamente
Procuro motos que ja estão entre 10 a 5 anos de uso, as ultimas foram fabricadas em 2016, algum consorcio tem opção para motos nessa idade?
Fazer w50