Quem pensa em contratar um consórcio normalmente presta atenção primeiro em:
- valor da carta;
- parcela;
- prazo;
- possibilidade de lance.
Mas existe uma estrutura por trás de tudo isso que determina como o sistema realmente funciona:
o grupo de consórcio.
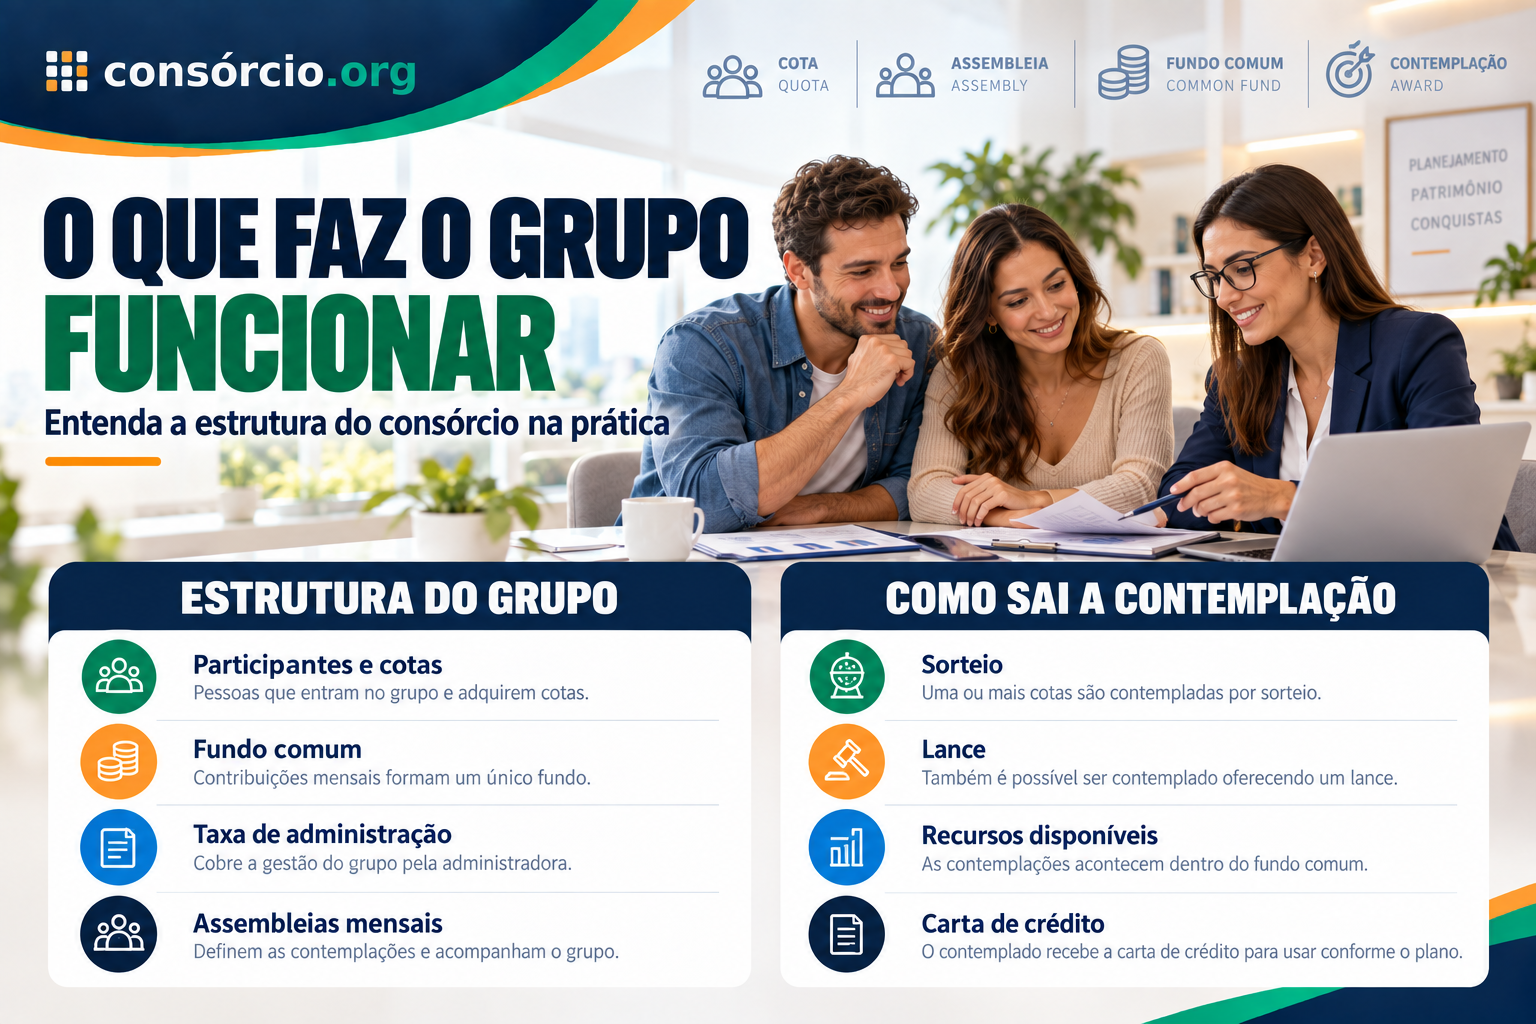
É o grupo que reúne os participantes, os recursos arrecadados, as cotas e as regras de contemplação que serão aplicadas ao longo do plano.
Por isso, entender como funcionam os grupos ajuda a responder dúvidas como:
- de onde vem o dinheiro das cartas de crédito;
- por que a contemplação depende dos recursos disponíveis;
- o que acontece quando alguém atrasa;
- para onde vão as parcelas;
- como funcionam sorteios e lances;
- o que acontece no encerramento;
- qual é o papel da administradora.
O primeiro ponto a corrigir é:
consórcio não é modalidade de crédito nem empréstimo.
Ele é um sistema de:
autofinanciamento coletivo.
Os participantes contribuem para fundos administrados por uma empresa autorizada pelo Banco Central, e os recursos são utilizados conforme as regras do grupo para permitir as contemplações e demais obrigações previstas.
A Resolução BCB nº 285, que disciplina atualmente a constituição e o funcionamento dos grupos, determina inclusive que um grupo só pode ser constituído quando houver viabilidade econômico-financeira, isto é, perspectiva inicial de que todos os consorciados possam ser contemplados dentro do prazo de duração do grupo.
Atualizado em 5 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
Um grupo de consórcio é formado por participantes que possuem cotas e contribuem periodicamente para uma estrutura coletiva administrada por uma empresa autorizada pelo Banco Central.
Esses pagamentos podem ser compostos por:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outros valores previstos no contrato.
O fundo comum é utilizado principalmente para:
viabilizar os créditos destinados às contemplações.
A contemplação dos participantes ativos ocorre:
- por sorteio;
- por lance.
Mas sempre depende:
da existência de recursos suficientes no grupo e das regras contratuais.
A administradora não fica simplesmente “guardando dinheiro para cada cliente separadamente”.
Também não é correto dizer que o grupo funciona como:
uma poupança conjunta.
No consórcio existe uma estrutura contratual própria, com:
- fundo comum;
- assembleias;
- contemplações;
- administradora;
- cotas;
- direitos e obrigações;
- critérios de exclusão;
- encerramento.
A regulamentação atual também exige que o participante receba informações individualizadas sobre sua cota e que as prestações sejam discriminadas por seus componentes.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie carta, prazo, parcela e custos.
Neste artigo
- O que é um consórcio
- O que é um grupo de consórcio
- Quem cria o grupo
- Como o grupo é constituído
- O que é uma cota
- Quantas pessoas participam
- O que acontece com as parcelas
- O que é fundo comum
- O que é fundo de reserva
- Qual é o papel da administradora
- Como funcionam as assembleias
- Como funciona a contemplação
- Sorteio
- Lance
- Maior lance sempre vence?
- Lance é antecipação de parcelas?
- Quem já foi contemplado continua pagando?
- O que acontece quando alguém atrasa
- Inadimplência prejudica o grupo?
- O que acontece quando alguém desiste
- O grupo pode acabar antes?
- Como funciona o encerramento
- O dinheiro restante é dividido?
- Como acompanhar o grupo
- Como escolher uma administradora
- Checklist antes de entrar
- Perguntas frequentes
- Conclusão
O que é um consórcio?
Consórcio é:
uma forma de autofinanciamento coletivo.
Pessoas físicas ou jurídicas entram em um grupo com o objetivo de:
adquirir determinado bem ou serviço.
Isso pode envolver:
- veículos;
- imóveis;
- bens móveis;
- equipamentos;
- serviços.
O participante contrata:
uma cota.
Essa cota representa:
sua participação no grupo.
Durante o prazo previsto, ele realiza os pagamentos e pode ser contemplado:
- por sorteio;
- por lance.

Consórcio é modalidade de crédito?
Não.
Esse era um dos principais erros do texto antigo.
Em um financiamento:
uma instituição concede crédito ao cliente.
No consórcio:
os próprios participantes formam coletivamente os recursos utilizados pelo grupo.
Por isso, a estrutura é:
autofinanciamento.
Consórcio é empréstimo?
Também não.
Você não entra no consórcio e recebe:
dinheiro emprestado pela administradora.
A administradora:
organiza e administra o grupo.
Os recursos pertencentes ao grupo possuem:
destinação própria.
O que é um grupo de consórcio?
É o conjunto de participantes:
vinculados a uma mesma estrutura contratual.
Cada participante possui:
uma ou mais cotas.
O grupo possui características definidas desde sua constituição, como:
- prazo;
- quantidade máxima de cotas;
- valores ou faixas de crédito;
- regras de contemplação;
- critérios de reajuste;
- taxa de administração;
- fundo de reserva, quando houver.
A Resolução BCB nº 285 exige que dados como prazo, quantidade de cotas e valores ou faixas de crédito constem da primeira assembleia do grupo.
As pessoas do grupo precisam se conhecer?
Não.
Normalmente:
não se conhecem.
Elas não precisam:
- combinar pagamentos;
- conversar entre si;
- escolher quem será contemplado.
Essa organização fica:
sob responsabilidade da administradora, observando o contrato e a regulamentação.
Quem cria o grupo?
A:
administradora de consórcio.
Mas não basta simplesmente reunir algumas pessoas e começar a cobrar parcelas.
A regulamentação exige que seja verificada:
a viabilidade econômico-financeira do grupo.
Segundo o Banco Central, precisa existir perspectiva inicial de:
contemplar todos os participantes dentro da duração prevista.
O que significa viabilidade econômico-financeira?
Significa verificar se a estrutura inicialmente formada possui condições:
de funcionar até o encerramento.
Isso considera fatores como:
- quantidade de participantes;
- créditos contratados;
- contribuições;
- prazo do grupo;
- capacidade de realizar contemplações.
Não seria adequado formar um grupo cuja estrutura já indique:
que não haverá recursos suficientes para cumprir seu objetivo.
Quando o grupo começa oficialmente?
A constituição envolve:
a primeira assembleia geral ordinária.
Essa assembleia só pode ocorrer depois:
do atendimento das condições regulatórias.
A primeira assembleia também registra informações importantes sobre:
- prazo;
- número de cotas;
- créditos;
- estrutura do grupo.
O que é uma cota?
A cota representa:
a participação de um consorciado no grupo.
É comum encontrar algo como:
Grupo:
1234
Cota:
056
Nesse exemplo:
- 1234 identifica o grupo;
- 056 identifica a participação específica.
É pela cota que são acompanhados:
- pagamentos;
- sorteios;
- lances;
- contemplação;
- saldo.
Uma pessoa pode ter mais de uma cota?
Pode haver:
aquisição de múltiplas cotas, observadas as regras da administradora e do grupo.
Cada cota possui:
direitos e obrigações próprios.
Quantas pessoas existem em um grupo?
Não existe:
um número único para todos os consórcios.
A quantidade máxima de cotas precisa ser:
definida para aquele grupo.
Um grupo de:
- motos;
- automóveis;
- imóveis;
pode possuir estrutura diferente.
O que acontece com a parcela que eu pago?
A prestação não deve ser entendida como:
um único valor colocado em uma conta para você.
Ela pode ser composta por diferentes itens.
A regulamentação atual exige discriminação, inclusive em valores nominais e percentuais, de componentes como:
- fundo comum;
- fundo de reserva, se houver;
- taxa de administração;
- seguro, se houver;
- diferenças de prestação ou recomposição, quando aplicáveis.
O que é fundo comum?
É um dos principais componentes:
da estrutura financeira do grupo.
Os recursos do fundo comum são utilizados para:
viabilizar as contemplações e cumprir outras finalidades previstas na regulamentação.
Portanto:
nem toda a sua prestação representa crédito acumulado em seu nome.
É verdade que todo mundo junta dinheiro para uma pessoa comprar?
Essa explicação é:
incompleta.
Ajuda a visualizar a lógica coletiva, mas pode gerar conclusões erradas.
O que ocorre é:
os participantes contribuem para fundos do grupo.
A partir da disponibilidade financeira e das regras aplicáveis, são realizadas:
contemplações.
Não significa que:
cada mês o grupo necessariamente junta exatamente o valor de uma carta e entrega a uma pessoa.
O que é fundo de reserva?
É um fundo que:
pode existir, caso esteja previsto no contrato.
Não é obrigatório:
em todos os grupos.
A Resolução BCB nº 285 determina que, quando constituído, ele deve ter:
destinações específicas.
Por isso, antes de contratar, pergunte:
- existe fundo de reserva?
- qual percentual?
- como ele pode ser utilizado?
- o que acontece com eventual saldo?
O fundo de reserva fica com a administradora?
Não deve ser tratado como:
receita livre da administradora.
Ele pertence:
à estrutura do grupo
e sua utilização precisa observar:
as finalidades permitidas.
O que é taxa de administração?
É a remuneração paga à administradora:
pelos serviços de formação, organização e administração do grupo.
Ela é diferente:
do fundo comum.
Por isso, não confunda:
valor destinado à aquisição do crédito
com:
remuneração da administradora.
Todo grupo tem seguro?
Não.
Pode existir:
prêmio de seguro
quando essa cobertura estiver prevista.
O contrato e o demonstrativo precisam:
informar esse componente.
A administradora recebe todas as parcelas para ela?
Não.
Esse também era um problema conceitual no texto antigo.
A administradora:
arrecada e administra os recursos segundo sua finalidade.
Parte da prestação pode ir:
- ao fundo comum;
- ao fundo de reserva;
- à taxa de administração;
- ao seguro.
Por isso:
não é correto dizer que o cliente simplesmente paga todo mês para a administradora guardar seu dinheiro.
Qual é o papel da administradora?
Entre as funções estão:
- formar grupos;
- administrar recursos;
- cobrar prestações;
- realizar assembleias;
- organizar sorteios;
- receber e classificar lances;
- controlar contemplações;
- manter documentos e registros;
- processar pagamentos de créditos;
- encerrar o grupo.
Também precisa:
cumprir as regras do Banco Central.
Administradora pode usar o dinheiro do grupo como quiser?
Não.
Os recursos dos grupos possuem:
destinação regulamentada.
A administradora atua:
como gestora dessa estrutura.
O que é assembleia de consórcio?
As assembleias são momentos formais em que são tratados:
assuntos do grupo.
A assembleia geral ordinária é particularmente importante para:
- contemplações;
- acompanhamento do grupo;
- registros previstos.
Também pode haver:
assembleia geral extraordinária
para determinadas matérias.
A assembleia precisa ser presencial?
Não necessariamente.
As regras e canais:
dependem da administradora e do contrato.
Atualmente muitas empresas utilizam:
- sites;
- aplicativos;
- transmissões digitais;
- canais eletrônicos.
Como funciona a contemplação?
Contemplação é:
a atribuição do crédito ao consorciado.
Para consorciados ativos, a regulamentação exige que estejam:
adimplentes com suas obrigações financeiras
para concorrer.
As duas formas principais são:
- sorteio;
- lance.
Como funciona o sorteio?
O sorteio segue:
os critérios previstos para aquele grupo.
Ele oferece aos participantes elegíveis:
uma possibilidade de contemplação sem necessidade de apresentar lance.
Mas o número de contemplações depende:
dos recursos disponíveis.
Existe obrigatoriamente um contemplado por mês?
Não use:
essa afirmação como regra geral.
A realização de contemplações depende:
da existência de recursos suficientes.
É melhor dizer:
as contemplações são realizadas nas assembleias conforme os recursos e as regras do grupo.
Como funciona o lance?
O lance permite:
disputar uma contemplação.
A Resolução BCB nº 285 determina que a contemplação por lance somente pode ocorrer:
depois das contemplações por sorteio previstas para a assembleia ou quando elas não forem realizadas por insuficiência de recursos.
Lance é simplesmente antecipar parcelas?
Não.
Esse é outro erro frequente.
Embora o valor do lance vencedor possa ser destinado:
à amortização de obrigações futuras, isso não significa que:
qualquer antecipação voluntária de parcelas seja um lance.
São operações diferentes.
O maior lance sempre vence?
Não existe:
essa regra universal.
Podem existir modalidades como:
- lance livre;
- lance fixo;
- lance embutido;
- critérios de desempate;
- outras regras contratuais.
Por isso:
leia o regulamento.
O que é lance embutido?
É quando o consorciado utiliza:
parte do próprio crédito
para compor:
a oferta.
Se contemplado:
essa parcela é deduzida do crédito disponível.
A regulamentação admite expressamente essa modalidade.
Exemplo
Carta:
R$ 60 mil
Lance embutido:
R$ 15 mil
Crédito disponível depois:
R$ 45 mil
Por isso:
lance embutido não é dinheiro grátis.
Se eu for contemplado, deixo de fazer parte do grupo?
Não.
O participante contemplado:
continua vinculado ao grupo.
Se ainda existem prestações:
elas continuam devidas.
Contemplação não significa:
encerramento da cota.
Quem já recebeu a carta continua contribuindo?
Sim, enquanto houver:
obrigações contratuais pendentes.
Isso é fundamental para entender:
o funcionamento coletivo do grupo.
Então os contemplados também ajudam a manter o grupo?
Sim.
O fato de alguém já ter utilizado seu crédito:
não elimina as prestações restantes.
Essa continuidade é parte:
da estrutura do consórcio.
O que acontece quando alguém atrasa?
A inadimplência pode ter consequências previstas:
no contrato e na regulamentação.
Podem existir:
- multa;
- juros de mora;
- impedimento de concorrer à contemplação;
- exclusão;
- cobrança.
As consequências dependem:
da situação concreta e do contrato.
Quem está atrasado participa do sorteio?
A regulamentação atual estabelece que consorciados ativos concorrem à contemplação quando:
estão adimplentes com suas obrigações financeiras.
Por isso:
manter as prestações em dia é importante.
Uma pessoa que atrasa prejudica todo o grupo?
A inadimplência pode:
reduzir a arrecadação esperada do fundo comum.
Portanto, em escala relevante:
pode afetar a saúde financeira do grupo.
Mas não é correto afirmar que:
um único atraso automaticamente impede todos de serem contemplados.
A administradora precisa administrar:
a disponibilidade financeira real.
O fundo de reserva ajuda em caso de inadimplência?
Quando existe, ele pode ser utilizado:
nas hipóteses permitidas pela regulamentação e pelo contrato.
Mas não deve ser tratado como:
uma garantia universal contra qualquer inadimplência.
O que acontece se muitas pessoas deixarem de pagar?
Esse cenário pode:
comprometer a estrutura do grupo.
A própria Resolução BCB nº 285 prevê possibilidade de dissolução quando exclusões atingirem volume capaz de comprometer:
a contemplação dos consorciados dentro do prazo contratual.
O grupo pode ser dissolvido?
Sim, em situações específicas.
A regulamentação prevê hipóteses como:
- irregularidades;
- número de exclusões que comprometa a viabilidade;
- descontinuidade do bem ou serviço de referência;
- outras hipóteses regulamentares.
Não significa que:
qualquer problema encerra automaticamente o grupo.
O que acontece se alguém desistir?
A pessoa pode passar:
à condição prevista para participante excluído, dependendo do caso e das regras aplicáveis.
A devolução de valores:
não é simplesmente imediata nem necessariamente igual a tudo que foi pago.
Existem regras próprias:
para restituição.
O desistente recebe a taxa de administração de volta?
Não trate isso:
como regra automática.
A taxa remunera:
a atividade da administradora.
O tratamento dos valores em caso de exclusão depende:
das regras legais, regulamentares e contratuais.
A regulamentação atual inclusive veda a cobrança de taxa de administração:
depois da exclusão.
Consórcio é como uma poupança em grupo?
Não.
Essa expressão deve ser evitada.
Poupança:
é uma aplicação financeira.
Consórcio:
é autofinanciamento coletivo.
No consórcio:
- existe taxa de administração;
- existe grupo;
- existem contemplações;
- pode haver fundo de reserva;
- existem regras para o crédito;
- o dinheiro possui finalidade.
Não é simplesmente:
“todo mundo guarda dinheiro junto”.
Se eu pagar até o fim, terei poupado o mesmo valor da carta?
Não necessariamente.
Também não é correto dizer isso.
Você pode ter pago:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outros componentes previstos.
Além disso:
o crédito pode ter sido atualizado durante o grupo.
Por isso, valor total pago:
não é simplesmente igual ao valor inicial da carta.
A parcela fica igual até o fim?
Não necessariamente.
Dependendo do contrato, podem existir:
reajustes do crédito e da prestação.
Por isso:
não faça planejamento apenas com a primeira parcela.
Por que a carta é reajustada?
Um dos objetivos é:
preservar o poder de compra do grupo.
Se o crédito permanecesse totalmente congelado durante vários anos enquanto os preços subissem, poderia existir:
perda de capacidade de aquisição.
A regra concreta:
deve constar do contrato.
Todos no mesmo grupo têm exatamente a mesma carta?
Não necessariamente.
A regulamentação admite:
valores ou faixas de crédito dentro do grupo.
A primeira assembleia precisa registrar:
essas informações.
Posso trocar o valor da minha carta?
Pode haver possibilidades:
conforme as condições do grupo e da administradora.
Não presuma:
liberdade irrestrita.
Consulte:
o contrato.
Como acompanhar o que acontece no grupo?
A regulamentação exige que a administradora envie ao consorciado:
demonstrativo individual, com informações relacionadas à cota e às assembleias.
Esse demonstrativo deve apresentar, entre outros dados:
- grupo e cota;
- duração;
- percentual de amortização;
- data da próxima assembleia;
- taxa de administração;
- fundo de reserva, se houver;
- valor da prestação e seus componentes.
O regulamento precisa estar disponível?
Sim.
As regras atuais exigem que o contrato padrão:
esteja disponível no site da administradora, juntamente com o histórico de alterações, até o encerramento do grupo.
Isso facilita:
a consulta pelo consumidor.
Posso acompanhar sorteios e resultados?
As administradoras normalmente oferecem:
- portal;
- aplicativo;
- site;
- outros canais.
Confirme:
como funciona no plano escolhido.
O que acontece na última assembleia?
A regulamentação exige tratamento específico para:
o encerramento do grupo.
A administradora precisa comunicar informações relativas à:
- última assembleia;
- atualização cadastral;
- eventual existência de valores a devolver.
E se sobrar dinheiro no fundo comum?
Após a última assembleia de contemplação, eventual saldo remanescente do:
- fundo comum;
- fundo de reserva, quando houver;
deve ser:
rateado proporcionalmente entre os consorciados ativos, conforme as regras aplicáveis.
Então sempre recebo dinheiro no final?
Não necessariamente.
Só existe valor a distribuir:
se houver saldo remanescente.
Não use essa possibilidade como:
vantagem comercial garantida.
E quem saiu do grupo?
Participantes excluídos podem ter:
créditos pendentes de restituição, de acordo com as regras aplicáveis.
No encerramento, a administradora deve comunicar:
recursos disponíveis para recebimento.
O grupo termina assim que todos são contemplados?
O encerramento formal envolve:
procedimentos adicionais.
Depois da última assembleia existem etapas de:
- apuração;
- comunicação;
- devolução de saldos;
- encerramento contábil;
- tratamento de valores não procurados.
O que são recursos não procurados?
São valores pertencentes a participantes que:
não foram recebidos após o encerramento.
A regulamentação exige:
- registro individualizado;
- divulgação;
- orientação para recebimento;
- informação ao Banco Central.
A administradora pode ficar com esse dinheiro?
Não simplesmente.
Existem:
procedimentos regulamentares específicos para esses recursos.
Como escolher um grupo de consórcio?
Não escolha apenas:
pela menor prestação.
Observe:
Valor do crédito
Ele atende:
ao que você deseja comprar?
Prazo
Você aceita:
o tempo do grupo?
Taxa de administração
Qual é:
o percentual total?
Fundo de reserva
Existe?
Quanto?
Seguro
Existe?
Quanto custa?
Reajuste
Como funciona?
Lance
Quais modalidades existem?
Regulamento
Está disponível?
Administradora
É autorizada pelo Banco Central?
A administradora precisa ser autorizada?
Sim.
Antes de contratar:
consulte o Banco Central.
Não entre em um suposto grupo apenas porque:
- possui site bonito;
- usa nome semelhante ao de uma instituição conhecida;
- vendedor prometeu contemplação;
- parcela parece muito baixa.
Posso confiar em promessa de contemplação?
Não.
Nenhum vendedor deveria apresentar:
contemplação futura incerta como garantia.
O consórcio depende:
- do sorteio;
- das regras de lance;
- dos recursos do grupo.
Grupo em andamento é melhor que grupo novo?
Não necessariamente.
Um grupo em andamento pode apresentar:
- prazo restante menor;
- histórico existente;
- outras condições.
Mas isso não significa:
contemplação mais rápida.
Analise:
a cota concreta.
Entrar em grupo novo aumenta minhas chances?
Também não existe:
essa garantia.
Sorteios e lances seguem:
as regras do grupo.
Consórcio é bom para “juntar dinheiro”?
Pode ajudar algumas pessoas:
a manter disciplina de pagamento.
Mas não deve ser apresentado como:
uma aplicação para acumular dinheiro.
Se o objetivo é apenas:
guardar recursos com liquidez,
vale comparar:
outras alternativas financeiras.
Consórcio ou poupança própria?
São ferramentas diferentes.
Consórcio
Possui:
- obrigação contratual;
- taxa de administração;
- crédito destinado;
- contemplação;
- grupo.
Reserva própria
Possui:
- maior liberdade;
- liquidez;
- possibilidade de rendimento;
- ausência de contemplação.
A escolha depende:
do objetivo.
Consórcio ou financiamento?
| Critério | Consórcio | Financiamento |
|---|---|---|
| Estrutura | Autofinanciamento coletivo | Operação de crédito |
| Acesso ao bem | Após contemplação | Após aprovação |
| Data | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa lógica | Normalmente existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Grupo | Existe | Não |
| Prazo | Contratual | Contratual |
| Custo total | Precisa ser calculado | Precisa ser calculado |
Consórcio é sempre melhor que financiamento?
Não.
Depende:
- do custo;
- da urgência;
- do prazo;
- da taxa;
- da capacidade de esperar;
- do financiamento disponível.
Não existe:
opção universalmente melhor.
O que perguntar antes de entrar em um grupo?
- Quem é a administradora?
- Ela é autorizada pelo Banco Central?
- Qual é o número do grupo?
- Qual é o número da cota?
- O grupo já foi constituído?
- Qual é o prazo?
- Quantas cotas existem?
- Qual é o valor do crédito?
- Como o crédito é atualizado?
- Qual é a prestação inicial?
- Como a prestação pode mudar?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos?
- Como funciona o sorteio?
- Como funciona o lance livre?
- Existe lance fixo?
- Existe lance embutido?
- Como funcionam os desempates?
- O que acontece se eu atrasar?
- Quando posso ser excluído?
- Como funciona desistência?
- Como funciona restituição?
- Onde encontro o regulamento?
Checklist antes de contratar
- Confirmei autorização no Banco Central?
- Li o contrato?
- Consultei o regulamento?
- Sei se o grupo já foi constituído?
- Sei o prazo?
- Sei o valor da carta?
- Sei como ela é reajustada?
- Sei a parcela inicial?
- Sei que ela pode mudar?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Entendo o fundo comum?
- Entendo o sorteio?
- Entendo o lance?
- Sei que antecipar parcelas não é o mesmo que dar lance?
- Sei que maior lance não é regra universal?
- Sei que contemplação não quita minha cota?
- Entendo as regras de inadimplência?
- Entendo as regras de exclusão?
- Sei como acompanhar as assembleias?
- Comparei mais de uma administradora?
- A parcela cabe no orçamento até o final?
- Posso esperar pela contemplação?
Perguntas frequentes
O que é grupo de consórcio?
É o conjunto de participantes vinculados:
a uma estrutura coletiva administrada por uma administradora de consórcio.
Consórcio é crédito?
Não.
É:
autofinanciamento coletivo.
Consórcio é empréstimo?
Não.
A administradora:
não empresta o valor da carta ao participante.
Consórcio é poupança coletiva?
Não.
Essa comparação é:
imprecisa.
Consórcio possui:
- fundo comum;
- taxa;
- contemplação;
- contrato;
- administradora;
- finalidade específica.
O que é cota?
É:
a participação individual do consorciado no grupo.
As pessoas do grupo se conhecem?
Normalmente:
não.
Quem administra o grupo?
Uma:
administradora de consórcio autorizada.
Para onde vai minha parcela?
Ela pode ser dividida entre:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro;
- outros componentes previstos.
O que é fundo comum?
É um fundo utilizado principalmente:
para viabilizar créditos e demais obrigações do grupo.
Fundo de reserva é obrigatório?
Não.
Ele é:
facultativo.
Se existir:
deve estar previsto no contrato.
Todo mês uma pessoa é contemplada?
Não trate dessa forma.
A quantidade de contemplações depende:
dos recursos disponíveis e das regras do grupo.
Como ocorre a contemplação?
Por:
- sorteio;
- lance.
Posso ser contemplado no primeiro mês?
Pode.
Mas:
não há garantia.
Lance é adiantar parcelas?
Não exatamente.
Lance é:
uma oferta utilizada para disputar contemplação.
Quem dá o maior lance sempre ganha?
Não.
As regras:
variam conforme a modalidade.
O que é lance embutido?
É utilizar parte:
do próprio crédito
para compor o lance.
Se for contemplado paro de pagar?
Não.
Se ainda houver saldo:
as prestações continuam.
Quem está inadimplente participa do sorteio?
Consorciados ativos precisam estar:
adimplentes para concorrer à contemplação, conforme as regras atuais.
Se alguém atrasar, todo o grupo para?
Não automaticamente.
Mas níveis elevados de inadimplência e exclusão podem:
comprometer a saúde financeira do grupo.
O grupo pode acabar?
Pode existir:
dissolução em situações específicas previstas na regulamentação.
Se sobrar dinheiro, quem recebe?
Após a última assembleia, eventual saldo remanescente do fundo comum e do fundo de reserva é:
rateado entre os consorciados ativos conforme as regras aplicáveis.
Consórcio é investimento?
Não.
Posso lucrar com um grupo de consórcio?
O objetivo do consórcio não é:
gerar rentabilidade.
Grupo novo é melhor?
Não necessariamente.
Grupo em andamento contempla mais rápido?
Não existe garantia.
Como saber se o grupo é confiável?
Confira:
- administradora;
- autorização do Banco Central;
- contrato;
- regulamento;
- custos;
- regras.
Vale a pena participar de um grupo de consórcio?
Depende.
Pode entrar na comparação quando:
- a compra é planejada;
- você consegue esperar;
- a prestação cabe no orçamento;
- entende os reajustes;
- conhece os custos;
- aceita a incerteza da contemplação.
Não existe:
resposta universal.
Conclusão
Entender como funcionam os grupos de consórcio é fundamental antes de escolher uma cota.
O grupo não é:
- um empréstimo coletivo;
- uma modalidade tradicional de crédito;
- uma conta conjunta;
- uma poupança formada pelos participantes.
Ele é parte de:
um sistema de autofinanciamento coletivo regulado pelo Banco Central.
A administradora forma e gerencia o grupo, enquanto os consorciados contribuem periodicamente conforme:
as condições do contrato.
A prestação pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro;
- outros componentes.
O fundo comum ajuda a viabilizar:
as contemplações.
Essas contemplações acontecem:
- por sorteio;
- por lance;
e dependem:
dos recursos disponíveis e das regras do grupo.
A regulamentação atual também exige viabilidade econômico-financeira na constituição, com perspectiva inicial de contemplação de todos os participantes dentro do prazo.
Outro ponto importante:
ser contemplado não significa sair do grupo.
O participante continua pagando:
as obrigações restantes.
A inadimplência também não deve ser tratada de forma simplista. Um atraso isolado não necessariamente “quebra o grupo”, mas níveis relevantes de inadimplência e exclusão podem afetar:
sua capacidade financeira.
A Resolução BCB nº 285 prevê inclusive possibilidade de dissolução quando o volume de exclusões comprometer a contemplação dos participantes dentro do prazo.
O texto antigo precisava de várias correções.
Não é correto afirmar que:
- consórcio é modalidade de crédito;
- a administradora empresta dinheiro ao participante;
- só é possível adquirir o bem no fim ou pelo sorteio, ignorando o lance;
- lance é simplesmente antecipar parcelas;
- maior lance sempre vence;
- grupo é apenas as pessoas que “juntam dinheiro”;
- consórcio é uma poupança conjunta;
- no final, o total pago equivale simplesmente ao que teria sido poupado;
- uma pessoa inadimplente automaticamente impede todo o grupo de funcionar.
A lógica correta é:
administradora → grupo → cotas → prestações → fundos → assembleias → contemplações → utilização do crédito → encerramento.
Antes de contratar, não olhe apenas:
“quanto custa a parcela?”
Pergunte também:
“como esse grupo funciona e quais são exatamente as regras que estou aceitando?”
Essa pergunta ajuda a identificar:
- custo;
- risco;
- prazo;
- funcionamento da contemplação;
- consequências de inadimplência;
- regras de restituição.
Quer comparar antes de entrar em um grupo? Simule seu consórcio e avalie cartas, prazos, parcelas e custos.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 5 de outubro de 2026, com base nas regras vigentes do Banco Central do Brasil para a constituição e o funcionamento dos grupos de consórcio.
A Resolução BCB nº 285 determina atualmente, entre outros pontos, que:
- o contrato deve detalhar direitos, deveres, objeto e condições do grupo;
- a constituição depende da viabilidade econômico-financeira;
- precisa existir perspectiva inicial de contemplação dos consorciados durante o prazo;
- o contrato padrão deve permanecer disponível no site da administradora;
- contemplação por lance ocorre após as contemplações por sorteio previstas ou quando estas não forem realizadas por insuficiência de recursos;
- o fundo de reserva é facultativo e possui destinações específicas;
- o consorciado recebe demonstrativo individual com dados da cota, prestação e próxima assembleia;
- após a última assembleia, saldos remanescentes devem ser tratados conforme as regras de encerramento.
Este conteúdo é informativo e não substitui o contrato ou regulamento de um grupo específico. Prazos, valores, critérios de contemplação, lances, custos e procedimentos de exclusão ou restituição variam conforme o contrato e a administradora.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.