O consórcio, como conhecemos hoje no Brasil, nasceu:
no início da década de 1960.
O contexto era bastante diferente do atual.
A indústria automobilística brasileira estava:
se consolidando.
Havia:
- produção crescente de veículos;
- forte desejo de consumo;
- poucas alternativas de crédito de médio e longo prazo para pessoas físicas;
- financiamento ao consumidor ainda pouco desenvolvido.
Foi nesse cenário que grupos de consumidores começaram:
a reunir recursos mensalmente para comprar bens em conjunto.
A lógica era simples:
cada participante contribuía periodicamente para um fundo comum.
Com o dinheiro acumulado:
determinados participantes recebiam o direito de adquirir o veículo.
Essa escolha podia ocorrer:
por sorteio.
Com a evolução do sistema:
o lance também passou a fazer parte da dinâmica de contemplação.
A Associação Brasileira de Administradoras de Consórcios — ABAC — considera:
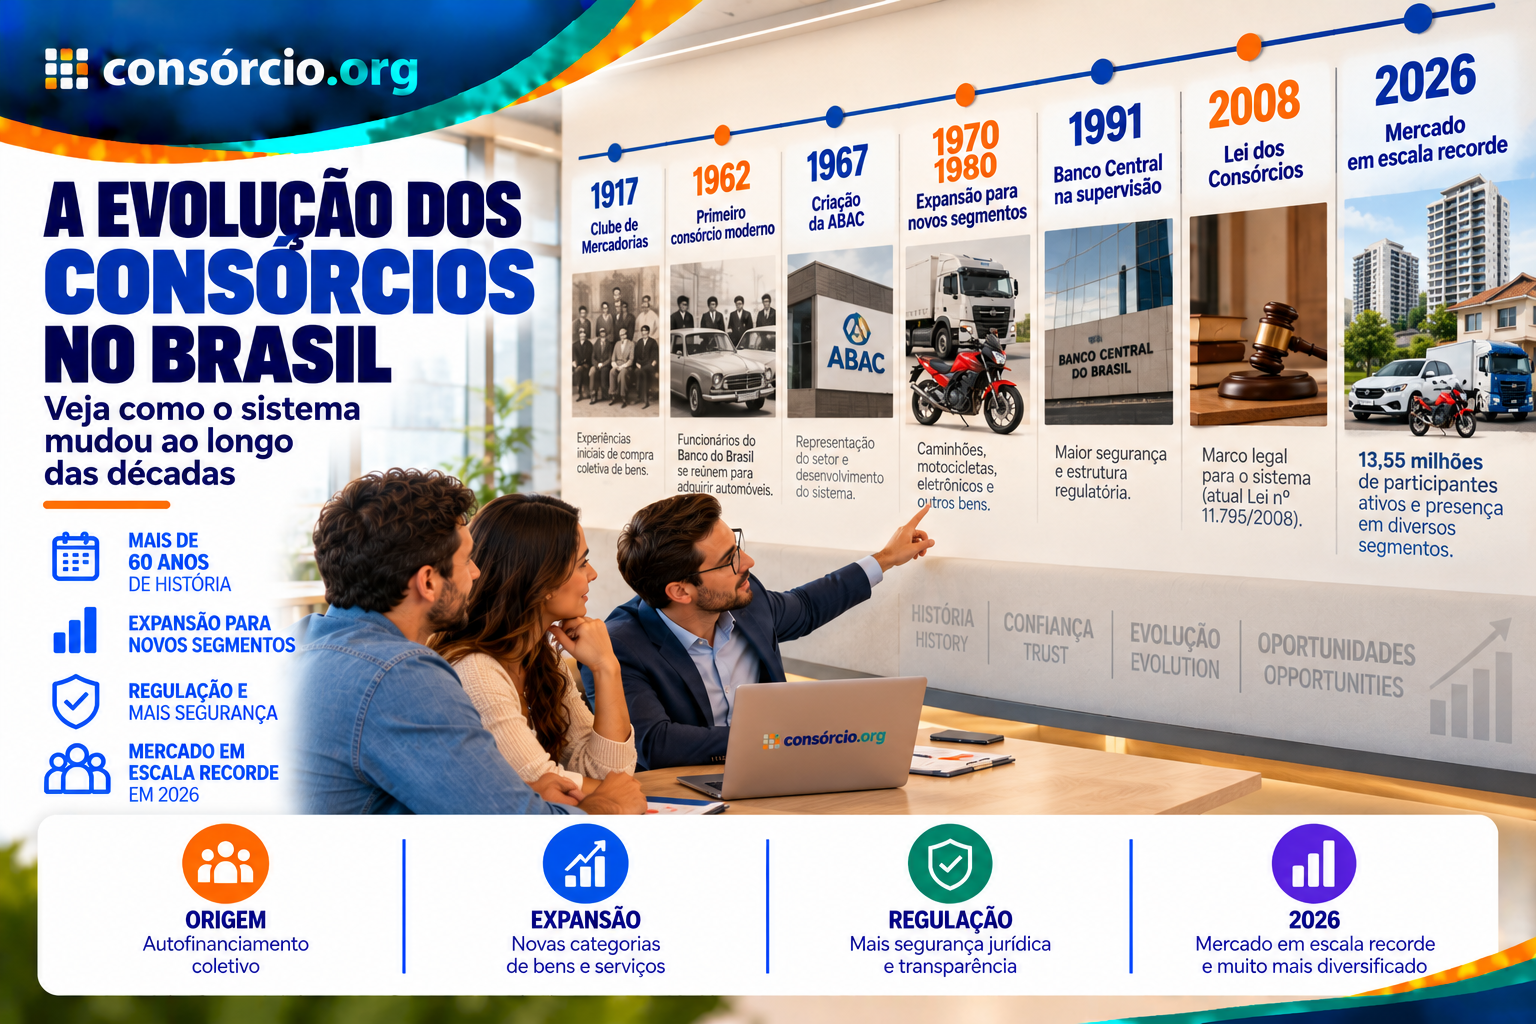
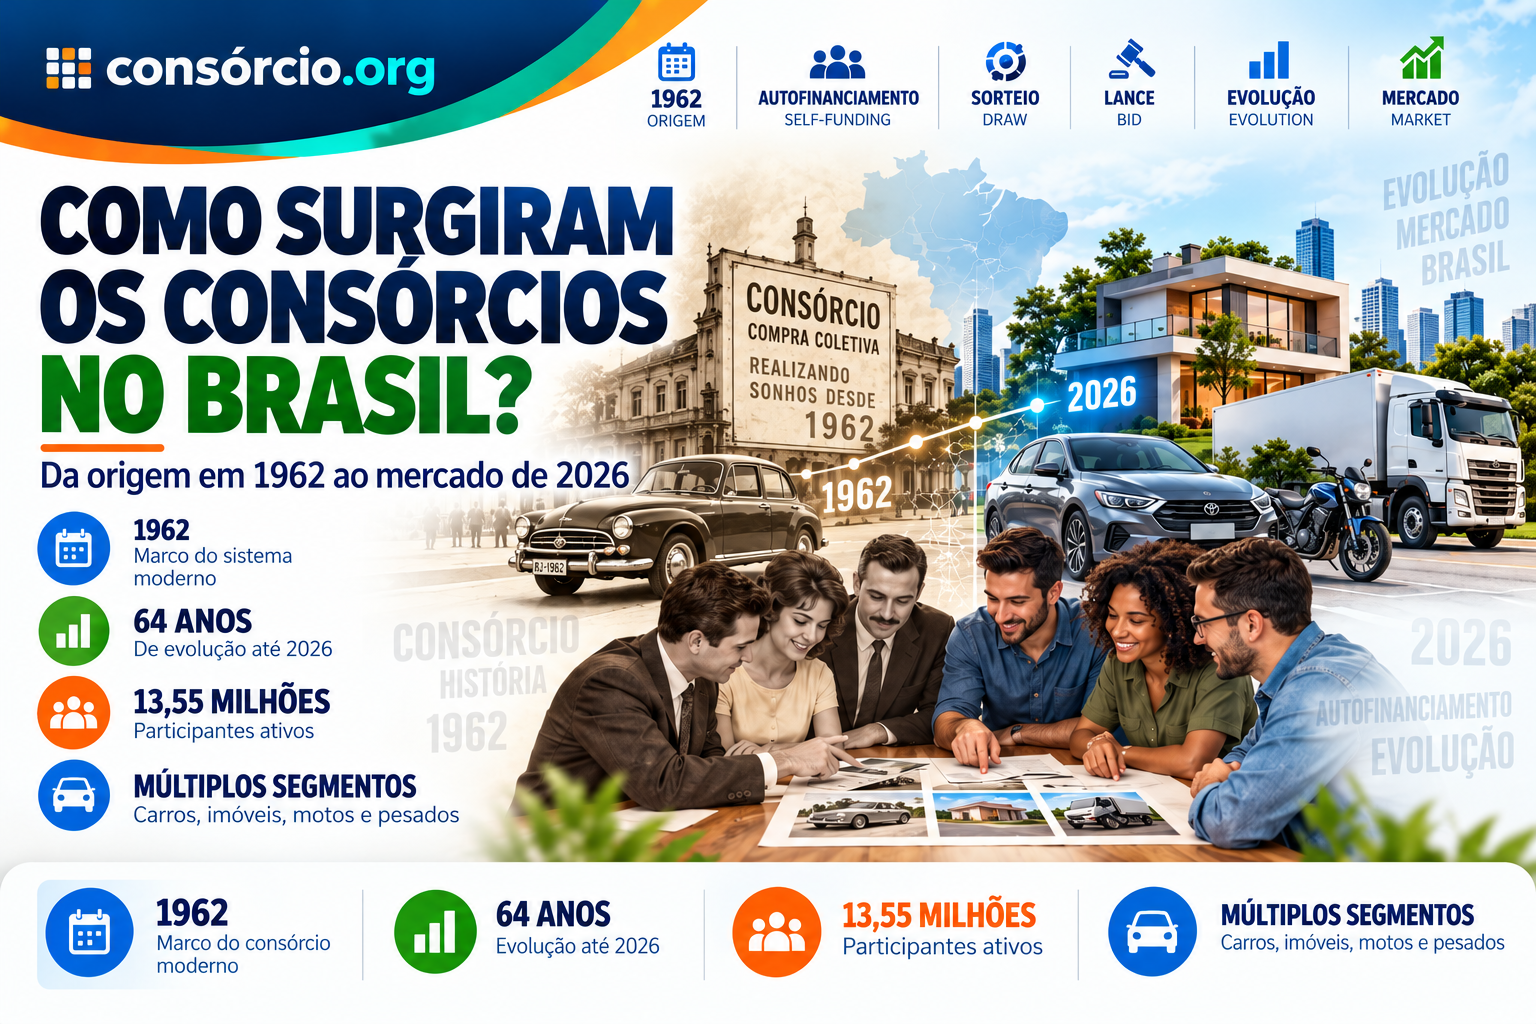
setembro de 1962
como o marco do primeiro consórcio brasileiro moderno.
Segundo a entidade:
um grupo de funcionários do Banco do Brasil se reuniu para adquirir automóveis.
O Banco Central também registra que, nos anos 1960:
funcionários ligados à Associação Atlética Banco do Brasil — AABB — organizaram um mecanismo de autofinanciamento
em que contribuições mensais permitiam a compra de bens para os participantes, inicialmente com contemplação por sorteio.
Mas existe:
um detalhe histórico interessante.
Experiências coletivas de aquisição de bens:
já existiam antes de 1962.
Um estudo publicado pela Procuradoria-Geral do Banco Central cita:
o Clube de Mercadorias, criado em 1917.
Esse grupo teria:
120 participantes
e realizava:
entregas mensais de bens por sorteio.
Por isso, a forma mais precisa de contar essa história é:
1962 marca o nascimento do Sistema de Consórcios brasileiro moderno, mas existiram experiências de compra coletiva anteriores.
A modalidade cresceu rapidamente.
Nos anos seguintes:
- surgiram administradoras;
- montadoras passaram a enxergar o consórcio como canal de venda;
- o modelo chegou aos caminhões;
- depois às motocicletas;
- eletroeletrônicos;
- imóveis;
- serviços;
- máquinas;
- outros bens.
Hoje:
o consórcio não é mais uma solução restrita a quem quer comprar um carro.
Em 2026, existem grupos ligados a:
- veículos leves;
- motocicletas;
- caminhões;
- máquinas agrícolas;
- imóveis;
- eletroeletrônicos;
- bens móveis duráveis;
- serviços;
- outras categorias previstas em lei e contrato.
E o tamanho do sistema:
mudou completamente.
Em agosto de 2026:
13,55 milhões de participantes ativos
estavam em grupos de consórcio no Brasil.
Entre janeiro e agosto:
3,82 milhões de novas cotas foram comercializadas.
O volume de créditos negociados atingiu:
R$ 389,59 bilhões.
As contemplações somaram:
1,18 milhão.
E os créditos disponibilizados alcançaram:
R$ 85,72 bilhões.
Portanto:
os antigos números de 3 milhões de consorciados e R$ 14 bilhões anuais ficaram totalmente ultrapassados.
Outro ponto que precisa ser corrigido:
consórcio não é poupança.
Embora historicamente a modalidade tenha sido descrita como:
“poupança coletiva”
ou:
“poupança com objetivo definido”,
essa linguagem pode gerar confusão.
O consórcio é:
autofinanciamento coletivo.
O participante assume:
uma obrigação contratual dentro de um grupo.
Ele não possui:
uma conta individual com livre saque dos valores pagos.
Também não existe:
rentabilidade como em uma aplicação financeira.
Por isso:
consórcio pode fazer parte de um planejamento patrimonial, mas não deve ser classificado tecnicamente como poupança ou investimento financeiro.
Atualizado em 20 de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
O Sistema de Consórcios moderno surgiu no Brasil:
em 1962.
A ABAC considera:
setembro daquele ano
como marco da criação do primeiro consórcio brasileiro moderno, organizado por:
funcionários do Banco do Brasil interessados na aquisição de automóveis.
O Banco Central registra também a atuação:
de funcionários ligados à AABB nos anos 1960
na criação de um mecanismo de autofinanciamento semelhante ao sistema atual.
Mas:
a compra coletiva de bens no Brasil possui precedentes anteriores.
Em 1917:
o Clube de Mercadorias
já reunia cerca de:
120 participantes
e fazia entregas de bens:
por sorteio.
O consórcio moderno cresceu inicialmente:
junto ao mercado de automóveis.
Depois:
se expandiu para diversos setores.
Em agosto de 2026, o sistema possuía:
13,55 milhões de participantes ativos.
Os principais segmentos eram:
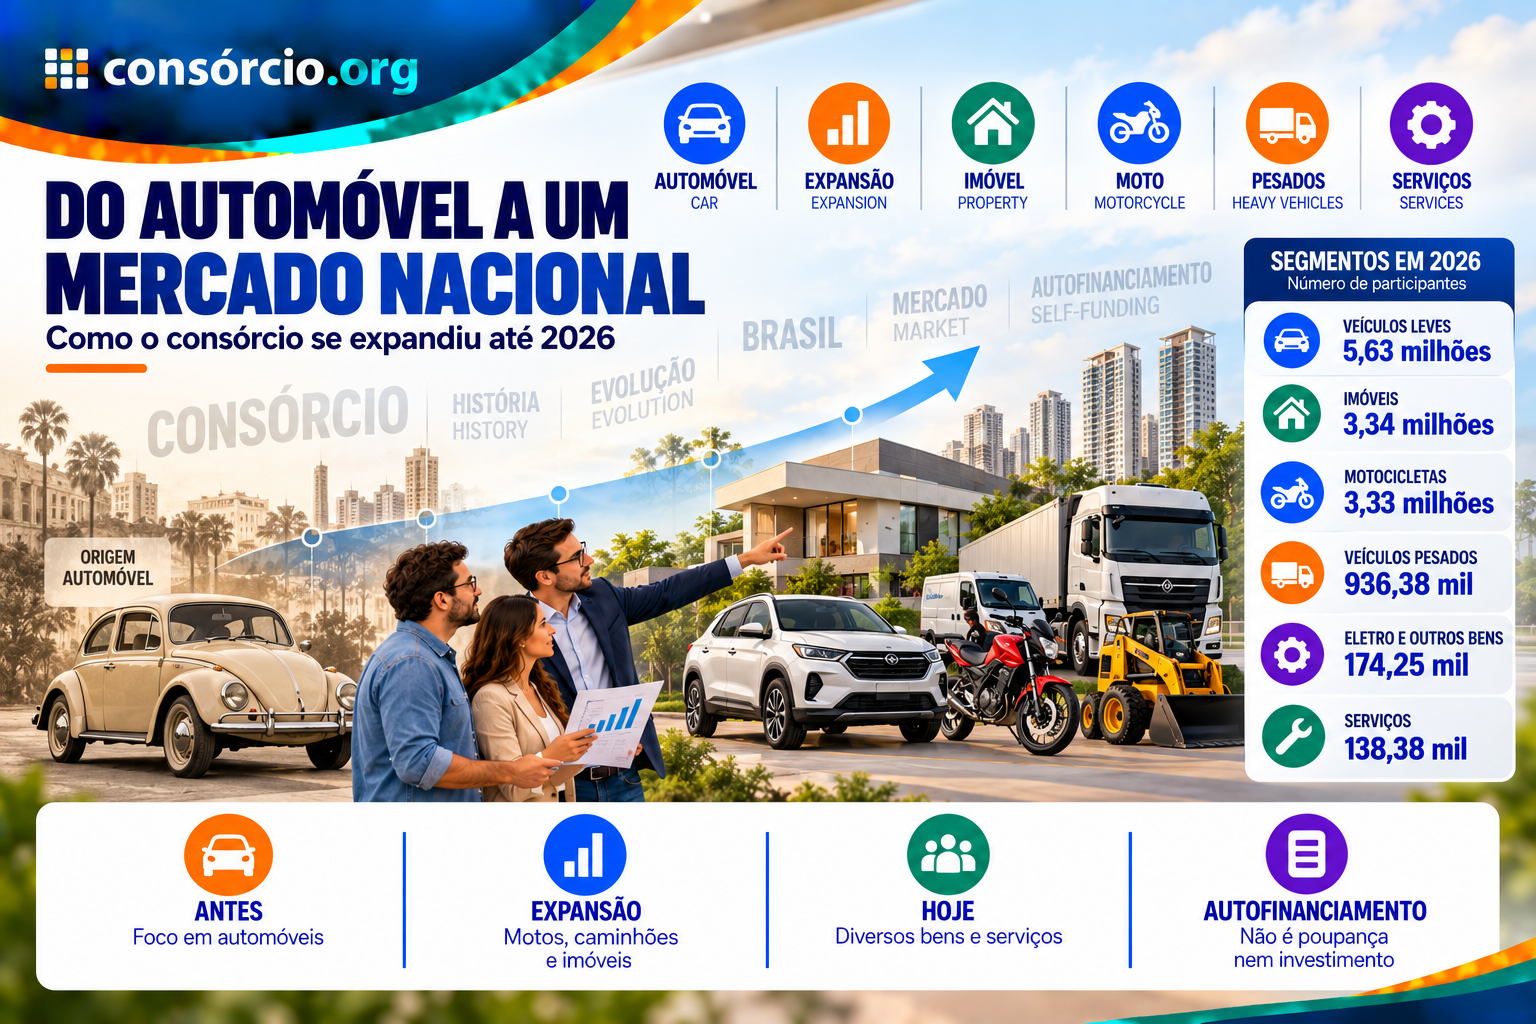
- veículos leves: 5,63 milhões;
- imóveis: 3,34 milhões;
- motocicletas: 3,33 milhões;
- veículos pesados: 936,38 mil;
- eletroeletrônicos e outros bens móveis: 174,25 mil;
- serviços: 138,38 mil.
Isso mostra:
como uma solução criada inicialmente para aquisição de automóveis se transformou em um sistema nacional de autofinanciamento coletivo.
Quer comparar antes de contratar? Simule seu seguro e veja cartas, prazos e parcelas para diferentes objetivos.
Neste artigo
- Quando surgiu o consórcio no Brasil?
- O primeiro consórcio foi criado em 1962?
- Existiam experiências antes disso?
- O que foi o Clube de Mercadorias?
- Qual a participação dos funcionários do Banco do Brasil?
- A AABB participou da origem?
- Por que o consórcio surgiu?
- A indústria automobilística influenciou?
- O Fusca teve relação com a popularização?
- Como funcionavam os primeiros grupos?
- Já existia lance?
- Quando surgiram as primeiras administradoras?
- Quando surgiu a ABAC?
- Quando o sistema começou a ser regulado?
- Como o consórcio evoluiu?
- Quando chegaram os caminhões?
- Quando surgiram os consórcios de motos?
- Quando os imóveis passaram a fazer parte?
- Quando surgiram os consórcios de serviços?
- Quais categorias existem atualmente?
- Quantos participantes existem em 2026?
- Quanto o sistema movimenta?
- Quanto representa na economia?
- Consórcio é poupança?
- Consórcio é investimento?
- Consórcio é financiamento?
- Como funciona atualmente?
- Como ocorre a contemplação?
- Como funciona o lance?
- É possível usar FGTS?
- Quando pode fazer sentido?
- Quando pode não fazer sentido?
- Perguntas frequentes
Quando surgiu o consórcio no Brasil?
O marco histórico mais utilizado para:
o Sistema de Consórcios moderno
é:
setembro de 1962.
Segundo a ABAC:
foi nesse período que surgiu o primeiro consórcio brasileiro oficialmente identificado dessa forma.
O objetivo inicial:
era adquirir automóveis.
Onde surgiu o primeiro consórcio moderno?
A ABAC registra:
Brasília
como local de surgimento desse primeiro grupo organizado.
Participavam:
funcionários do Banco do Brasil.
A intenção:
era juntar recursos para aquisição planejada de veículos.
Funcionários do Banco do Brasil criaram o consórcio?
Eles tiveram:
papel importante na consolidação do modelo moderno.
A Procuradoria-Geral do Banco Central registra que, nos anos 1960:
um grupo de funcionários da Associação Atlética Banco do Brasil — AABB — se reuniu e criou um mecanismo de aquisição de bens por autofinanciamento.
As contribuições eram:
mensais.
O valor era calculado:
considerando prazo e quantidade de participantes.
O objetivo:
permitir que todos adquirissem o bem ao longo do grupo.
Então o consórcio foi inventado em 1962?
Como:
Sistema de Consórcios moderno brasileiro, essa é a data normalmente adotada.
Mas:
existem antecedentes.
O que aconteceu em 1917?
Segundo estudo publicado pelo Banco Central:
o Clube de Mercadorias
foi criado:
em 1917.
Possuía:
120 participantes.
Os membros:
se organizavam para objetivos comuns de aquisição
e bens eram:
entregues mensalmente por sorteio.
Isso mostra:
que mecanismos coletivos de compra existiam décadas antes do consórcio moderno.
Então qual data usar no artigo?
A melhor formulação é:
“O Sistema de Consórcios moderno surgiu no Brasil em 1962, embora existam registros de experiências coletivas de compra anteriores, como o Clube de Mercadorias de 1917.”
Assim:
evita-se simplificação histórica.
Por que o consórcio surgiu?
O cenário brasileiro da década de 1960 favorecia:
esse tipo de organização.
Havia:
- expansão industrial;
- urbanização;
- aumento do consumo de bens duráveis;
- poucas linhas de crédito ao consumidor;
- financiamento direcionado prioritariamente a empresas e setores produtivos.
O Banco Central registra que:
o crédito disponível naquele contexto era direcionado principalmente às indústrias emergentes, enquanto consumidores tinham menos alternativas para financiar bens duráveis.
Nesse contexto:
o autofinanciamento coletivo surgiu como solução prática.
A indústria automobilística foi importante?
Sim.
Muito.
A expansão da indústria automobilística:
criou oferta de veículos e demanda dos consumidores.
Mas:
o crédito ao consumidor ainda era limitado.
A ABAC registra que o consórcio:
ganhou rapidamente popularidade
e chamou a atenção:
das montadoras instaladas no país.
As montadoras participaram do crescimento?
Sim.
Segundo registros históricos da ABAC:
a Willys-Overland, fabricante do Aero-Willys e Jeep, chegou a possuir:
mais de 55 mil consorciados em 1967.
Isso mostra:
a relevância comercial que a modalidade adquiriu rapidamente.
O Fusca foi responsável pelo surgimento do consórcio?
Não é adequado:
apresentar dessa forma.
O Fusca:
era um dos carros emblemáticos daquele período
e certamente fazia parte do imaginário de consumo brasileiro.
Mas:
não há necessidade de atribuir a criação do consórcio especificamente ao modelo.
O surgimento foi resultado de:
- industrialização;
- demanda por automóveis;
- ausência de crédito amplo;
- organização coletiva dos consumidores.
O Fusca pode:
aparecer como contexto visual ou cultural, mas não como causa histórica principal.
Como funcionavam os primeiros grupos?
A lógica era:
autofinanciamento.
Os participantes:
pagavam contribuições periódicas.
Esses valores formavam:
um fundo comum.
Com o recurso disponível:
um ou mais participantes podiam adquirir o bem.
A contemplação inicial:
era associada principalmente ao sorteio.
Já existia lance?
O sistema:
evoluiu ao longo do tempo.
Hoje:
sorteio e lance são os principais mecanismos de contemplação.
Por isso:
não é necessário afirmar que:
todos os primeiros grupos já funcionavam exatamente com a estrutura moderna de sorteio + lance.
A história deve:
respeitar a evolução do mecanismo.
Quando surgiram as primeiras administradoras?
Pouco depois:
da criação dos primeiros grupos modernos.
A ABAC informa que:
aproximadamente três anos depois do consórcio de 1962 surgiu a primeira administradora.
Ou seja:
por volta de 1965.
Quando surgiu a ABAC?
Em:
20 de junho de 1967.
A Associação Brasileira de Administradoras de Consórcios nasceu:
para representar as empresas do setor perante o poder público.
Naquele momento:
o segmento ainda tinha pouca regulamentação específica.
Quando começou a regulamentação?
A evolução regulatória aconteceu:
em etapas.
A ABAC divide historicamente o sistema em períodos.
1962–1971
Fase inicial:
do surgimento até a primeira legislação específica mais ampla.
1971–1991
A regulamentação:
ficou sob responsabilidade do Ministério da Fazenda.
A partir de 1991
O Banco Central passou:
a exercer papel central na supervisão do sistema.
2008
Foi aprovada:
a Lei nº 11.795/2008 — Lei dos Consórcios.
Essa lei:
passou a disciplinar especificamente o Sistema de Consórcios.
A Lei dos Consórcios ainda é importante?
Sim.
É:
a principal referência legal específica da modalidade.
Ela organiza:
- administradoras;
- grupos;
- direitos e deveres;
- contemplação;
- utilização do crédito;
- funcionamento do sistema.
A regulamentação:
é complementada pelas normas do Banco Central.
Quando surgiram os consórcios de caminhões?
Segundo a ABAC:
em meados da década de 1960.
O sucesso:
nos veículos leves
mostrou que o mesmo mecanismo:
poderia ser aplicado a veículos pesados.
Quando surgiram consórcios de motocicletas?
No:
final da década de 1970.
A expansão:
ganhou força com a instalação e ampliação da indústria de motocicletas no Brasil no início dos anos 1980.
E eletroeletrônicos?
Também:
passaram a ganhar espaço no final da década de 1970 e início dos anos 1980.
Hoje:
continuam existindo grupos dessa categoria.
Quando chegaram os imóveis?
Os consórcios:
se expandiram progressivamente para o setor imobiliário.
Hoje, essa categoria:
é uma das maiores do sistema.
Em agosto de 2026:
3,34 milhões de participantes ativos
estavam em grupos imobiliários.
Quantas cotas imobiliárias foram vendidas em 2026?
Entre janeiro e agosto:
1,14 milhão.
Crescimento:
39,9% sobre o mesmo período de 2025.
Os créditos comercializados alcançaram:
R$ 231,90 bilhões.
Isso mostra:
o quanto o mercado imobiliário se tornou relevante para o Sistema de Consórcios.
Consórcio permite comprar terreno?
Pode:
existir essa possibilidade em grupos imobiliários.
As regras dependem:
da categoria e do contrato.
Também existem operações para:
- casas;
- apartamentos;
- imóveis comerciais;
- terrenos;
- construção;
- reforma;
- imóveis rurais;
conforme:
o produto da administradora.
Posso usar FGTS no consórcio imobiliário?
Sim:
quando a operação, o trabalhador e o imóvel cumprem as regras do FGTS.
Nos oito primeiros meses de 2026:
3.235 consorciados trabalhadores utilizaram recursos do FGTS
em consórcios imobiliários.
O total movimentado chegou a:
R$ 297,41 milhões.
Os recursos foram utilizados para finalidades como:
- pagamento de parcelas;
- liquidação;
- lance;
- complementação do crédito.
Posso usar FGTS em qualquer consórcio?
Não.
O FGTS:
possui regras próprias.
Não basta:
ter saldo na conta.
O trabalhador e a operação:
precisam atender aos requisitos.
Quando surgiram os consórcios de serviços?
A Lei nº 11.795/2008:
fortaleceu juridicamente essa possibilidade
e a categoria se desenvolveu nos anos seguintes.
Hoje, o crédito de serviços pode ser utilizado:
em diversas finalidades previstas pela administradora e pelo contrato.
Que tipos de serviços aparecem atualmente?
Pesquisa recente da ABAC identificou usos em:
- reformas residenciais;
- cirurgias plásticas;
- festas e eventos;
- turismo;
- viagens;
- odontologia;
- oftalmologia;
- educação;
- manutenção automotiva;
- informática;
- fretes;
- veterinária;
- serviços profissionais.
Quantas pessoas fazem consórcio de serviços?
Em agosto de 2026:
138,38 mil participantes ativos.
Entre janeiro e agosto:
42,53 mil cotas foram vendidas.
Créditos comercializados:
R$ 824,65 milhões.
Quais são os segmentos atuais do Sistema de Consórcios?
A ABAC divide atualmente os principais segmentos em:
Veículos leves
5,63 milhões de participantes ativos.
Imóveis
3,34 milhões.
Motocicletas
3,33 milhões.
Veículos pesados
936,38 mil.
Eletroeletrônicos e outros bens móveis duráveis
174,25 mil.
Serviços
138,38 mil.
Quantas pessoas participam do Sistema de Consórcios?
Em agosto de 2026:
13,55 milhões.
Em agosto de 2025:
12,09 milhões.
Crescimento:
12,1%.
Quantas novas cotas foram vendidas?
De janeiro a agosto de 2026:
3,82 milhões.
No mesmo período de 2025:
3,32 milhões.
Crescimento:
15,1%.
Quanto o Sistema de Consórcios movimenta?
Em créditos comercializados:
R$ 389,59 bilhões
entre janeiro e agosto de 2026.
Esse número:
não deve ser comparado diretamente com os R$ 14 bilhões anuais mencionados no texto antigo sem considerar mudança de período, inflação, tamanho do mercado e metodologia.
Mas é suficiente para mostrar:
como os números históricos ficaram obsoletos.
Quanto foi disponibilizado aos contemplados?
Entre janeiro e agosto de 2026:
R$ 85,72 bilhões.
Crescimento:
6,5% sobre 2025.
Quantas contemplações aconteceram?
No período:
1,18 milhão.
Em 2025:
1,16 milhão.
Alta:
1,7%.
Consórcios representam 1% do PIB?
Não mantenha:
essa antiga afirmação.
Ela utilizava:
outra metodologia e outra dimensão do mercado.
A ABAC informa que:
os ativos administrados pelo Sistema de Consórcios chegaram a R$ 719 bilhões em dezembro de 2024.
Comparados ao PIB brasileiro de:
R$ 11,7 trilhões em 2024,
isso correspondia a:
6,1%.
Mas cuidado:
ativos administrados equivalentes a 6,1% do PIB não significam que o setor “gera 6,1% do PIB”.
São:
grandezas diferentes.
A formulação correta é:
“os ativos administrados correspondiam, em valor, a 6,1% do PIB de 2024.”
Então o antigo 1% deve sair?
Sim.
Sem:
explicar indicador, ano e metodologia
esse número:
não tem utilidade no artigo atualizado.
Quantos bens foram entregues nos últimos dez anos?
O texto antigo dizia:
aproximadamente 10 milhões de bens.
Para um artigo de 2026:
não é recomendável reutilizar esse número histórico sem recalcular o período atual.
Melhor usar:
as contemplações atuais e os créditos disponibilizados, que possuem fonte recente e metodologia clara.
Consórcio é poupança?
Não.
Essa é:
uma das principais correções conceituais.
Uma conta de poupança:
- possui saldo individual;
- pode gerar rendimento;
- possui regras de saque;
- é produto financeiro.
Consórcio:
- integra você a um grupo;
- possui contrato;
- exige prestações;
- possui taxa de administração;
- depende de contemplação;
- destina a carta à categoria contratada.
Portanto:
consórcio não funciona como conta de poupança.
Mas os primeiros grupos “guardavam dinheiro juntos”?
Historicamente:
sim, existe uma semelhança econômica.
As contribuições mensais:
formavam um fundo coletivo.
Isso ajuda:
a explicar intuitivamente a origem.
Mas no artigo atual:
prefira “fundo comum” e “autofinanciamento coletivo”.
É mais preciso.
Consórcio é investimento?
Não como:
produto financeiro de investimento.
Uma pessoa pode usar consórcio:
para adquirir patrimônio.
Exemplos:
- imóvel;
- carro;
- caminhão;
- máquina;
- equipamento.
Mas:
a cota não é uma aplicação que busca rentabilidade.
Consórcio ajuda a formar patrimônio?
Pode.
Se o objetivo for:
adquirir um bem patrimonial
e o plano for concluído adequadamente.
Mas:
não existe garantia de valorização do bem.
Um imóvel:
pode valorizar ou desvalorizar.
Um veículo:
normalmente deprecia.
Por isso:
formar patrimônio não significa gerar retorno financeiro garantido.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
No financiamento:
uma instituição concede crédito ao comprador.
No consórcio:
os participantes contribuem para o grupo.
São:
modelos diferentes.
O consórcio não tem juros?
Não possui:
os juros remuneratórios típicos de financiamento.
Mas existem:
custos próprios.
Podem incluir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outros custos contratuais.
Portanto:
não diga que consórcio vence os juros e a inflação automaticamente.
Consórcio protege contra inflação?
Não dessa forma.
O crédito:
pode ser reajustado conforme os critérios previstos no contrato
para preservar:
o poder de compra da carta.
Mas isso também pode significar:
reajuste das prestações.
Logo:
inflação não desaparece simplesmente porque o consumidor escolheu consórcio.
Consórcio protege contra desemprego?
Não.
Essa afirmação do texto antigo:
precisa ser completamente retirada.
Desemprego pode:
dificultar o pagamento das parcelas.
A obrigação contratual:
continua existindo.
Por isso:
reserva financeira e planejamento continuam importantes.
A administradora ou montadora garante o bem?
Não use:
essa formulação.
Administradoras:
precisam estar autorizadas e seguir as regras do sistema.
Mas isso não significa:
- garantia de contemplação antecipada;
- preço garantido;
- valorização garantida;
- ausência de risco de inadimplência;
- aquisição em data definida.
A marca de uma montadora:
também não muda essas regras.
Como funciona o consórcio atualmente?
1. Escolha do objetivo
Você define:
- veículo;
- imóvel;
- serviço;
- equipamento;
- outra categoria disponível.
2. Escolha da carta
O crédito precisa:
ser compatível com o objetivo.
3. Adesão ao grupo
Você assina:
o contrato.
4. Pagamento das parcelas
As prestações alimentam:
o funcionamento financeiro do grupo.
5. Assembleia
Mensalmente:
existem contemplações conforme as regras.
6. Sorteio ou lance
São:
os principais mecanismos de contemplação.
7. Contemplação
Você recebe:
o direito de utilizar a carta.
8. Análise
A administradora pode exigir:
- documentos;
- garantias;
- análise financeira;
- avaliação do bem;
- dados do fornecedor.
9. Compra
O crédito:
é utilizado para a finalidade contratada.
Sorteio garante contemplação rápida?
Não.
Você pode:
ser contemplado cedo.
Ou:
mais tarde.
A data:
não é garantida.
Lance garante contemplação?
Também não.
Lance:
é uma oferta para disputar antecipação.
Não significa:
vitória automática.
Quando o consórcio pode fazer sentido?
Compra planejada
Você:
não precisa do bem imediatamente.
Prazo flexível
Aceita:
esperar pela contemplação.
Parcela sustentável
O compromisso:
cabe no orçamento.
Objetivo definido
Existe:
um bem ou serviço planejado.
Comparação realizada
Você analisou:
- consórcio;
- financiamento;
- compra à vista;
- outras administradoras.
Quando pode não fazer sentido?
Urgência
Você precisa:
do bem agora.
Dependência de contemplação rápida
Não existe:
garantia.
Orçamento apertado
Um compromisso longo:
pode se tornar difícil.
Confusão com investimento
Você espera:
rentabilidade financeira.
Confusão com poupança
Você precisa:
de liquidez para saque.
Consórcio continua sendo uma criação brasileira?
O Sistema de Consórcios moderno:
é fortemente associado à experiência brasileira.
A própria ABAC trata:
a modalidade como uma criação brasileira consolidada em 1962.
O modelo:
posteriormente ganhou presença também em outros mercados.
Quantos anos o Sistema de Consórcios completa em 2026?
Se o marco é:
setembro de 1962,
em setembro de 2026:
o sistema completou 64 anos.
Portanto:
não utilize mais referências a 50 anos como se fossem atuais.
Conclusão
A história do consórcio brasileiro:
começou muito antes de ele se transformar no enorme mercado atual.
Existem registros:
de experiências coletivas de aquisição ainda em 1917, com o Clube de Mercadorias e suas entregas por sorteio.
Mas o marco do:
Sistema de Consórcios moderno
é:
setembro de 1962.
Segundo a ABAC:
um grupo de funcionários do Banco do Brasil se reuniu para comprar automóveis por meio de contribuições coletivas.
O Banco Central também registra:
o papel de funcionários ligados à AABB na criação de um mecanismo semelhante ao modelo atual.
O cenário econômico:
ajudou a modalidade a crescer.
O Brasil vivia:
- expansão da indústria automobilística;
- demanda crescente por bens duráveis;
- poucas linhas de crédito para consumidores;
- dificuldade de financiar compras de médio e longo prazo.
Os grupos de autofinanciamento:
preencheram parte dessa lacuna.
O setor cresceu rapidamente.
Em:
1967
nasceu a:
ABAC.
Nos anos seguintes:
a regulamentação evoluiu.
Em:
2008
foi aprovada:
a Lei nº 11.795 — Lei dos Consórcios.
E aquilo que começou:
principalmente com automóveis
se expandiu.
Hoje existem grupos de:
- veículos leves;
- motocicletas;
- caminhões;
- máquinas;
- imóveis;
- eletroeletrônicos;
- serviços;
- outros bens.
O tamanho atual:
não tem comparação com o retratado no artigo antigo.
Em agosto de 2026:
13,55 milhões de participantes ativos.
De janeiro a agosto:
3,82 milhões de novas cotas.
Créditos comercializados:
R$ 389,59 bilhões.
Contemplações:
1,18 milhão.
Créditos disponibilizados:
R$ 85,72 bilhões.
No segmento imobiliário:
3,34 milhões de participantes ativos.
Em veículos leves:
5,63 milhões.
Motocicletas:
3,33 milhões.
Veículos pesados:
936,38 mil.
Além disso:
3.235 trabalhadores usaram FGTS em consórcios imobiliários entre janeiro e agosto de 2026, movimentando:
R$ 297,41 milhões.
O texto antigo também precisava:
corrigir algumas interpretações.
Consórcio:
não é poupança.
Não é:
investimento financeiro.
Não é:
financiamento tradicional.
Não garante:
proteção contra desemprego.
Não elimina:
inflação.
Não possui:
garantia automática de montadora.
É:
um sistema de autofinanciamento coletivo voltado à aquisição planejada de bens e serviços.
A contemplação:
acontece por sorteio ou lance.
Por isso:
o sucesso histórico da modalidade não significa que ela seja ideal para qualquer consumidor.
Se existe:
urgência, a incerteza da contemplação pesa.
Se existe:
tempo para planejar, o consórcio pode entrar na comparação.
Quer comparar antes de contratar? Simule seu seguro e veja cartas, prazos e parcelas para o seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 20 de outubro de 2026, com base principalmente em registros históricos da ABAC e do Banco Central e em dados atuais do Sistema de Consórcios.
A ABAC considera:
setembro de 1962
como marco do primeiro consórcio brasileiro moderno.
O Banco Central registra:
experiência anterior em 1917
e a atuação de:
funcionários ligados à AABB nos anos 1960.
Em agosto de 2026, o Sistema tinha:
13,55 milhões de participantes ativos
e havia comercializado:
R$ 389,59 bilhões em créditos
nos primeiros oito meses do ano.
Este conteúdo:
não classifica consórcio como poupança, investimento financeiro ou financiamento tradicional.
Também não garante:
- contemplação;
- economia;
- valorização patrimonial;
- lance vencedor;
- aprovação;
- disponibilidade imediata do bem.
[…] Fonte: https://consorcio.org/voce-sabe-como-surgiram-os-consorcios-no-brasil […]
[…] Fonte/Referência: Consórcio.org […]