Quem possui saldo no Fundo de Garantia do Tempo de Serviço — FGTS — pode utilizar esses recursos:
em determinadas operações relacionadas à moradia própria.
No consórcio imobiliário, o saldo pode participar de diferentes etapas.
Entre as possibilidades estão:
- ofertar lance;
- complementar a carta de crédito;
- amortizar o saldo devedor;
- liquidar o saldo devedor;
- pagar parte das prestações;
- participar da aquisição de imóvel residencial, quando atendidas as regras aplicáveis.
O Manual FGTS — Utilização em Moradia Própria, vigente desde dezembro de 2025, inclui expressamente o Sistema de Consórcios entre as operações em que o FGTS pode ser utilizado para amortização, liquidação e pagamento de parte das prestações.
Mas uma coisa precisa ficar clara desde o começo:
ter saldo no FGTS não significa poder utilizá-lo automaticamente.
O trabalhador:
precisa atender às regras do fundo.
O imóvel:
também precisa estar enquadrado.
E a operação:
precisa seguir os procedimentos da administradora de consórcio e do Agente Operador do FGTS.
Por isso, não é correto dizer apenas:
“tenho FGTS, então posso usar na minha carta”.
Antes é necessário verificar:
- tempo de trabalho sob o regime do FGTS;
- existência de outro financiamento;
- existência de outro imóvel residencial;
- localização do imóvel;
- finalidade de moradia;
- valor de avaliação;
- situação da cota;
- modalidade de utilização.
Outra correção importante:
o antigo limite de R$ 500 mil apresentado no artigo não vale mais.
A CAIXA informa atualmente que, para uso do FGTS na moradia, o valor de avaliação do imóvel pode chegar a:
R$ 2,25 milhões em todos os estados brasileiros, dentro das condições aplicáveis.
Em 2026, o uso do FGTS em consórcios imobiliários também continua relevante.
De janeiro a agosto:
3.235 consorciados-trabalhadores
utilizaram parcial ou totalmente recursos de suas contas vinculadas, movimentando:
R$ 297,41 milhões.
Os recursos foram utilizados para:
- pagamento de parcelas;
- quitação de débitos;
- lances;
- complementação de créditos.
Portanto, o FGTS pode ser:
uma ferramenta importante dentro do planejamento imobiliário.
Mas não funciona:
como saldo livre para qualquer tipo de imóvel ou qualquer operação.
Atualizado em 19 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
Sim.
O FGTS pode ser usado:
em determinadas operações de consórcio imobiliário.
Entre as principais possibilidades estão:
- lance;
- complementação da carta de crédito;
- amortização;
- liquidação do saldo devedor;
- pagamento de parte das prestações.
Mas o trabalhador precisa:
cumprir as condições do FGTS.
Entre as regras gerais atuais estão:
- possuir pelo menos três anos de trabalho sob o regime do FGTS, somando períodos consecutivos ou não;
- não possuir financiamento habitacional ativo no SFH em qualquer parte do país, nas hipóteses em que essa restrição se aplica;
- não possuir outro imóvel residencial nas áreas vedadas pelas regras do fundo;
- utilizar o imóvel para moradia própria;
- respeitar o limite de avaliação aplicável;
- cumprir a documentação exigida.
Para imóvel:
o limite atualmente informado pela CAIXA é de:
até R$ 2,25 milhões de valor de avaliação
para uso do FGTS na moradia.
Também é necessário observar que:
consórcio e FGTS possuem regras diferentes.
Uma carta imobiliária pode permitir:
- terreno;
- construção;
- reforma;
- imóvel comercial;
em determinadas situações do consórcio.
Mas o FGTS:
não pode ser utilizado livremente em todas essas finalidades.
A página oficial da CAIXA deixa claro, por exemplo, que o FGTS para moradia própria:
não pode ser usado para imóvel comercial, imóvel rural, reforma isolada, compra de terreno sem construção simultânea ou compra de material de construção.
Portanto:
sempre separe a regra da carta de consórcio da regra do FGTS.
Quer comparar uma carta imobiliária antes de contratar? Simule seu consórcio e veja opções de crédito, prazo e parcela.
Neste artigo
- Como funciona o FGTS na compra de imóvel
- É possível usar FGTS no consórcio imobiliário?
- Quais são as formas de utilização
- FGTS como lance
- FGTS para complementar a carta
- FGTS para amortização
- FGTS para quitação
- FGTS para pagar parte das prestações
- É possível usar FGTS em parcelas atrasadas?
- Quais são os requisitos do trabalhador
- É preciso ter três anos de FGTS?
- Posso ter outro financiamento?
- Posso possuir outro imóvel?
- Em quais cidades a restrição se aplica?
- Qual imóvel pode receber FGTS
- Qual é o valor máximo do imóvel em 2026
- Imóvel precisa ser residencial?
- Posso comprar imóvel comercial?
- Posso comprar imóvel rural?
- Posso comprar terreno?
- Posso reformar?
- Posso construir?
- A cota precisa estar no meu nome?
- FGTS de cônjuge pode ser usado?
- Existe intervalo entre utilizações?
- Quantos consorciados usaram FGTS em 2026
- Quanto foi movimentado
- Quem faz a operação
- Quais documentos podem ser exigidos
- Como solicitar
- Checklist completo
- Perguntas frequentes
É possível usar FGTS no consórcio imobiliário?
Sim.
O uso do FGTS no Sistema de Consórcios:
é previsto nas regras de moradia própria.
O Manual atual da CAIXA inclui expressamente operações de:
- amortização;
- liquidação;
- pagamento de parte das prestações;
em autofinanciamentos concedidos no âmbito do:
Sistema de Consórcios.
Além disso, o uso do FGTS em consórcios imobiliários foi regulamentado há anos e contempla também:
- composição de lance;
- complementação de carta de crédito.
Portanto:
o FGTS pode participar de diferentes etapas do consórcio imobiliário.
Quais são as principais formas de utilizar o FGTS?
De forma prática:
1. Lance
Utilizar saldo do fundo:
para ofertar um lance e disputar antecipação da contemplação.
2. Complementação
Somar:
FGTS + carta de crédito
para comprar um imóvel elegível de valor superior ao crédito disponível.
3. Amortização
Reduzir:
o saldo devedor do consórcio.
4. Liquidação
Utilizar o FGTS:
para quitar o saldo devedor, se cumpridas as regras.
5. Pagamento de parte das prestações
Usar o FGTS:
para reduzir parte das parcelas dentro das condições permitidas.
Cada modalidade:
possui requisitos próprios.
Como usar FGTS como lance no consórcio?
O saldo pode:
ser utilizado como parte de uma oferta de lance, dentro das condições permitidas.
Mas atenção:
FGTS no lance não garante contemplação.
O resultado continua dependendo:
- das regras do grupo;
- dos outros lances;
- da modalidade;
- dos critérios da assembleia.
Portanto:
saldo elevado de FGTS não significa carta automaticamente contemplada.
FGTS como lance é igual a lance embutido?
Não.
São:
coisas diferentes.
FGTS no lance
Você utiliza:
recursos existentes em sua conta vinculada.
Lance embutido
Você utiliza:
parte da própria carta de crédito.
No lance embutido:
o crédito disponível para aquisição fica menor.
No uso do FGTS:
o recurso vem da conta vinculada, observadas as regras específicas.
Posso complementar a carta com FGTS?
Sim:
quando a operação atende às condições do fundo.
Exemplo:
Carta contemplada:
R$ 450 mil.
Imóvel:
R$ 550 mil.
Saldo de FGTS disponível:
R$ 100 mil.
Em uma operação enquadrada:
o FGTS pode participar da complementação.
Mas o exemplo:
não substitui a análise de elegibilidade.
Precisam ser verificados:
- trabalhador;
- imóvel;
- valor;
- localização;
- documentação;
- administradora;
- regras vigentes.
Posso amortizar o saldo devedor do consórcio com FGTS?
Sim.
O Manual atual inclui:
amortização de saldo devedor em autofinanciamento concedido no Sistema de Consórcios.
Isso pode reduzir:
- saldo restante;
- impacto das prestações futuras;
conforme a forma como a operação for processada.
Posso quitar o consórcio com FGTS?
Pode existir:
liquidação integral do saldo devedor
quando todas as condições forem atendidas.
A liquidação:
não deve ser confundida com contemplação.
O trabalhador pode já estar:
em uma cota contemplada e possuir saldo a pagar.
O FGTS pode participar:
da quitação desse saldo, desde que a operação esteja enquadrada.
Posso usar FGTS para pagar as prestações?
Sim:
em condições específicas.
A CAIXA informa, para pagamento de parte das prestações de contratos habitacionais enquadrados:
possibilidade de reduzir em até 80% o valor das prestações durante 12 meses consecutivos.
O Manual de Moradia Própria inclui:
o Sistema de Consórcios entre os autofinanciamentos que admitem pagamento de parte das prestações.
Portanto:
o artigo antigo precisa ser corrigido.
Não é mais adequado dizer:
“até 80% de três parcelas atrasadas”.
A referência atual utilizada pela CAIXA para pagamento de parte das prestações é:
até 80% durante 12 prestações consecutivas, sujeito ao enquadramento da operação.
Posso usar FGTS para parcelas atrasadas?
Não trate:
atrasos como direito automático de utilização do FGTS.
O enquadramento depende:
das regras da modalidade e da situação contratual.
O texto antigo dizia:
“até 80% de três prestações atrasadas”.
Essa formulação:
não deve ser mantida como regra atual.
O mais seguro é:
consultar a administradora antes de estruturar a operação.
Quantas vezes posso utilizar FGTS?
Depende:
da modalidade.
As regras não são iguais para:
- aquisição;
- amortização;
- liquidação;
- pagamento de parte das prestações;
- lance;
- complementação.
Por isso:
não mantenha uma regra genérica de dois anos para qualquer uso.
O Manual do FGTS possui:
intervalos e condições específicos conforme a operação.
Antes de nova utilização:
confirme a modalidade exata.
Preciso ter três anos de trabalho com FGTS?
Sim.
A regra geral atual exige:
pelo menos três anos de trabalho sob o regime do FGTS.
Os períodos podem ser:
- consecutivos;
- não consecutivos;
- na mesma empresa;
- em empresas diferentes.
Portanto:
não é necessário permanecer três anos no mesmo emprego.
Preciso estar empregado atualmente?
A regra central é:
possuir o tempo mínimo de trabalho sob o regime do FGTS e saldo disponível, além das demais condições.
A elegibilidade:
não deve ser reduzida à ideia de estar trabalhando hoje na mesma empresa.
A cota precisa estar no nome do trabalhador?
Sim.
No Sistema de Consórcios:
a cota deve estar em nome do trabalhador titular da conta vinculada que será utilizada.
Existem:
tratamentos específicos para cônjuges
de acordo com o regime de bens.
FGTS do cônjuge pode ser utilizado?
Pode:
em determinadas situações.
O Manual prevê regras específicas para cônjuges.
Quando o regime de casamento permite:
comunicação dos bens, a cota pode estar em nome de um dos cônjuges em determinadas situações.
Também podem ser necessários:
ajustes no contrato de consórcio
para permitir a utilização do FGTS pelo cônjuge coproprietário, dependendo do regime de bens.
Posso usar FGTS se já tiver financiamento ativo?
A regra atual precisa ser tratada:
com muito cuidado.
A CAIXA informa, entre as condições gerais para o comprador:
não possuir financiamento ativo no Sistema Financeiro da Habitação — SFH — em qualquer parte do país.
Portanto, o trecho antigo que sugere:
uso livre mesmo mantendo financiamento ativo no SFH
não deve continuar.
É necessário:
verificar a situação do trabalhador na data da utilização.
E se eu já quitei o financiamento anterior?
A situação:
pode mudar.
O impedimento está relacionado:
à existência do financiamento ativo, além das demais restrições patrimoniais.
Portanto, um financiamento:
já quitado
não deve ser tratado da mesma forma que:
um financiamento ativo.
Ainda assim:
a propriedade de outro imóvel pode continuar sendo relevante.
Posso usar FGTS se já possuir outro imóvel?
Depende:
da localização e da condição desse imóvel.
A regra atual veda, em determinadas situações, que o trabalhador seja:
- proprietário;
- possuidor;
- promitente comprador;
- usufrutuário;
- cessionário;
de outro imóvel residencial concluído ou em construção:
no município onde exerce a atividade principal ou reside, incluindo municípios limítrofes e integrantes da mesma região metropolitana.
Portanto:
“ter qualquer imóvel em qualquer lugar do Brasil impede FGTS” não é uma formulação correta.
Posso ter imóvel em outra cidade?
Pode existir essa possibilidade:
dependendo da localização em relação à sua residência e ocupação principal.
A análise precisa considerar:
- município de residência;
- município de trabalho;
- municípios limítrofes;
- mesma região metropolitana.
Não simplifique:
apenas para “tem imóvel / não tem imóvel”.
E se o imóvel anterior foi vendido?
Se você:
não possui mais a propriedade, a situação pode ser diferente.
Mas:
a comprovação precisa estar regularizada.
Venda informal:
sem atualização registral
pode gerar problemas.
Por isso:
registro imobiliário importa.
E se perdi o direito de morar no imóvel por divórcio?
O Manual atual prevê:
situações específicas de perda do direito de residência por separação judicial, divórcio ou separação extrajudicial.
Também existem regras especiais:
para perda da residência em decorrência de sinistro.
Isso mostra por que:
as exceções precisam ser analisadas caso a caso.
O imóvel precisa ser residencial?
Sim:
para utilização do FGTS na moradia própria.
A página oficial da CAIXA exige:
imóvel residencial urbano destinado à moradia do titular.
Portanto:
não use FGTS de moradia própria para qualquer imóvel permitido pela carta de consórcio.
Posso comprar imóvel comercial com FGTS?
Não.
A CAIXA inclui expressamente:
imóvel comercial
entre as finalidades em que:
não é permitido utilizar o FGTS para moradia própria.
Uma carta imobiliária de consórcio:
pode possuir uso mais amplo.
Mas:
FGTS é mais restrito.
Posso comprar imóvel rural com FGTS?
Não para:
essa modalidade de utilização na moradia própria.
A CAIXA lista:
imóvel rural
entre as finalidades não permitidas.
Posso comprar terreno com FGTS?
Não simplesmente:
um terreno vazio para guardar ou construir no futuro.
A CAIXA informa que o FGTS:
não pode ser utilizado para comprar terreno sem construção simultânea.
Isso é importante porque:
consórcio imobiliário pode permitir terreno.
Mas:
FGTS possui regra diferente.
Posso construir com FGTS?
Pode existir:
utilização em construção de moradia própria, atendidas as condições.
Quando não há aquisição simultânea do terreno:
o trabalhador deve ser proprietário do terreno destinado à construção e a propriedade deve estar registrada em seu nome.
Posso reformar com FGTS?
Não na modalidade geral de moradia própria apresentada pela CAIXA para:
reforma, melhoria ou ampliação isolada de imóvel.
A página oficial lista:
concluir, reformar, melhorar ou aumentar imóvel
entre as finalidades que não permitem o uso do FGTS nessa modalidade.
Esse ponto é particularmente importante no Consorcio.org.
Uma carta imobiliária pode permitir:
reforma.
Mas o FGTS:
não necessariamente pode ser utilizado nessa finalidade.
Posso comprar material de construção?
Não diretamente:
com o FGTS nessa modalidade.
A CAIXA lista:
compra de materiais de construção
como finalidade não permitida.
Qual é o valor máximo do imóvel para usar FGTS em 2026?
A CAIXA informa atualmente:
valor de avaliação de até R$ 2.250.000.
Esse limite vale:
para todos os estados brasileiros, nas operações de moradia enquadradas nas regras informadas pela instituição.
Portanto:
o antigo limite de R$ 500 mil está totalmente desatualizado.
O limite considera preço de compra ou avaliação?
A referência apresentada pela CAIXA é:
valor de avaliação do imóvel.
Isso significa que:
não é correto olhar apenas o preço anunciado pelo vendedor.
A operação envolve:
avaliação do imóvel.
O imóvel precisa estar registrado?
Sim.
A CAIXA exige que o imóvel:
esteja matriculado no Registro de Imóveis competente
e sem gravame que impeça:
sua comercialização.
Portanto:
regularidade registral é fundamental.
O imóvel precisa estar pronto para morar?
Para imóveis concluídos:
deve apresentar condições de habitabilidade.
A CAIXA cita:
ausência de vícios de construção e condições adequadas na avaliação final.
Posso usar FGTS para comprar imóvel para um filho?
Não.
A página da CAIXA proíbe:
utilização para imóvel residencial destinado a familiares, dependentes ou outras pessoas.
A finalidade é:
moradia própria do titular.
Posso utilizar FGTS para imóvel de aluguel?
Não como:
operação de moradia própria do titular.
O propósito principal da utilização:
é a residência do trabalhador.
Portanto:
não trate FGTS como recurso livre para investimento imobiliário.
Consórcio e FGTS possuem exatamente as mesmas regras?
Não.
Essa distinção:
precisa aparecer com destaque.
Consórcio imobiliário
Pode, conforme contrato, abranger:
- imóvel residencial;
- imóvel comercial;
- terreno;
- construção;
- reforma;
- outras operações da categoria.
FGTS para moradia própria
Possui regras:
bem mais específicas.
Isso significa:
uma operação permitida pela carta pode não aceitar FGTS.
Quantas pessoas utilizaram FGTS no consórcio em 2026?
Entre janeiro e agosto de 2026:
3.235 consorciados-trabalhadores
utilizaram parcial ou totalmente recursos do FGTS em seus consórcios imobiliários.
Quanto foi utilizado?
O total foi de:
R$ 297,41 milhões
entre janeiro e agosto de 2026.
O uso do FGTS no consórcio está aumentando?
Os dados recentes mostram:
crescimento.
Entre janeiro e julho de 2026:
R$ 257,68 milhões
foram movimentados por:
2.795 consorciados-trabalhadores.
O volume foi:
32,9% superior
ao registrado no mesmo período de 2025.
Mas esse crescimento:
não significa que as regras ficaram livres ou que todos podem usar o fundo.
Quantas pessoas usaram FGTS em 2025?
Ao longo de 2025:
4.337 consorciados-trabalhadores
utilizaram recursos do FGTS.
O total movimentado foi de aproximadamente:
R$ 357 milhões.
Nos cinco anos entre:
2021 e 2025, foram:
18.564 trabalhadores
e aproximadamente:
R$ 1,20 bilhão.
O crescimento prova que consórcio é melhor?
Não.
Ele mostra:
maior utilização do FGTS dentro do segmento.
Não demonstra:
- economia garantida;
- melhor modalidade;
- contemplação mais rápida;
- adequação para qualquer trabalhador.
Quem intermedeia a utilização do FGTS no consórcio?
O Manual da CAIXA define a:
administradora de consórcio autorizada pelo Banco Central
como responsável pela operação de utilização do FGTS na moradia própria dentro do sistema de consórcios.
Portanto:
o primeiro contato do consorciado deve ser com sua administradora.
Ela orientará:
- documentos;
- modalidade;
- enquadramento;
- procedimentos.
Preciso obrigatoriamente procurar um banco?
Não use:
a antiga afirmação genérica de que toda complementação precisa necessariamente ser intermediada por um banco.
No Sistema de Consórcios:
a administradora possui papel formal na operação de uso do FGTS.
Dependendo:
da modalidade e do fluxo operacional, podem existir outros agentes envolvidos.
Mas:
não reduza a operação a “vá ao banco”.
Quais documentos podem ser exigidos?
A documentação:
depende da modalidade e da situação do trabalhador.
Entre os documentos normalmente envolvidos podem estar:
- documento de identificação;
- comprovação de vínculo e tempo sob regime do FGTS;
- dados da conta vinculada;
- declaração sobre propriedade de imóveis;
- informações sobre financiamento;
- documentos do consórcio;
- documentos do imóvel;
- matrícula atualizada;
- declaração de Imposto de Renda, quando aplicável;
- documentos de estado civil;
- outros comprovantes exigidos.
O Manual atual possui:
listas específicas por modalidade e situação.
Por isso:
a antiga lista fechada do artigo não deve ser tratada como completa.
Extrato do FGTS dos últimos dois anos é sempre obrigatório?
Não é seguro:
tratar esse item antigo como regra universal atual.
Hoje:
o procedimento pode utilizar consultas e documentos diferentes conforme o agente e a modalidade.
A lista exata:
deve ser fornecida pela administradora no momento da solicitação.
Carteira de Trabalho é sempre obrigatória?
Também:
depende da forma de comprovação.
O importante é:
demonstrar o cumprimento das regras de tempo sob o regime do FGTS.
A documentação pode:
variar conforme a situação trabalhista.
Preciso entregar Imposto de Renda?
Pode ser solicitado:
para comprovação patrimonial e enquadramento, dependendo da operação.
Não trate:
uma lista histórica como imutável.
Matrícula do imóvel é importante?
Sim.
A regularidade registral:
é central na utilização do FGTS.
O imóvel precisa:
estar adequadamente matriculado e apto à operação.
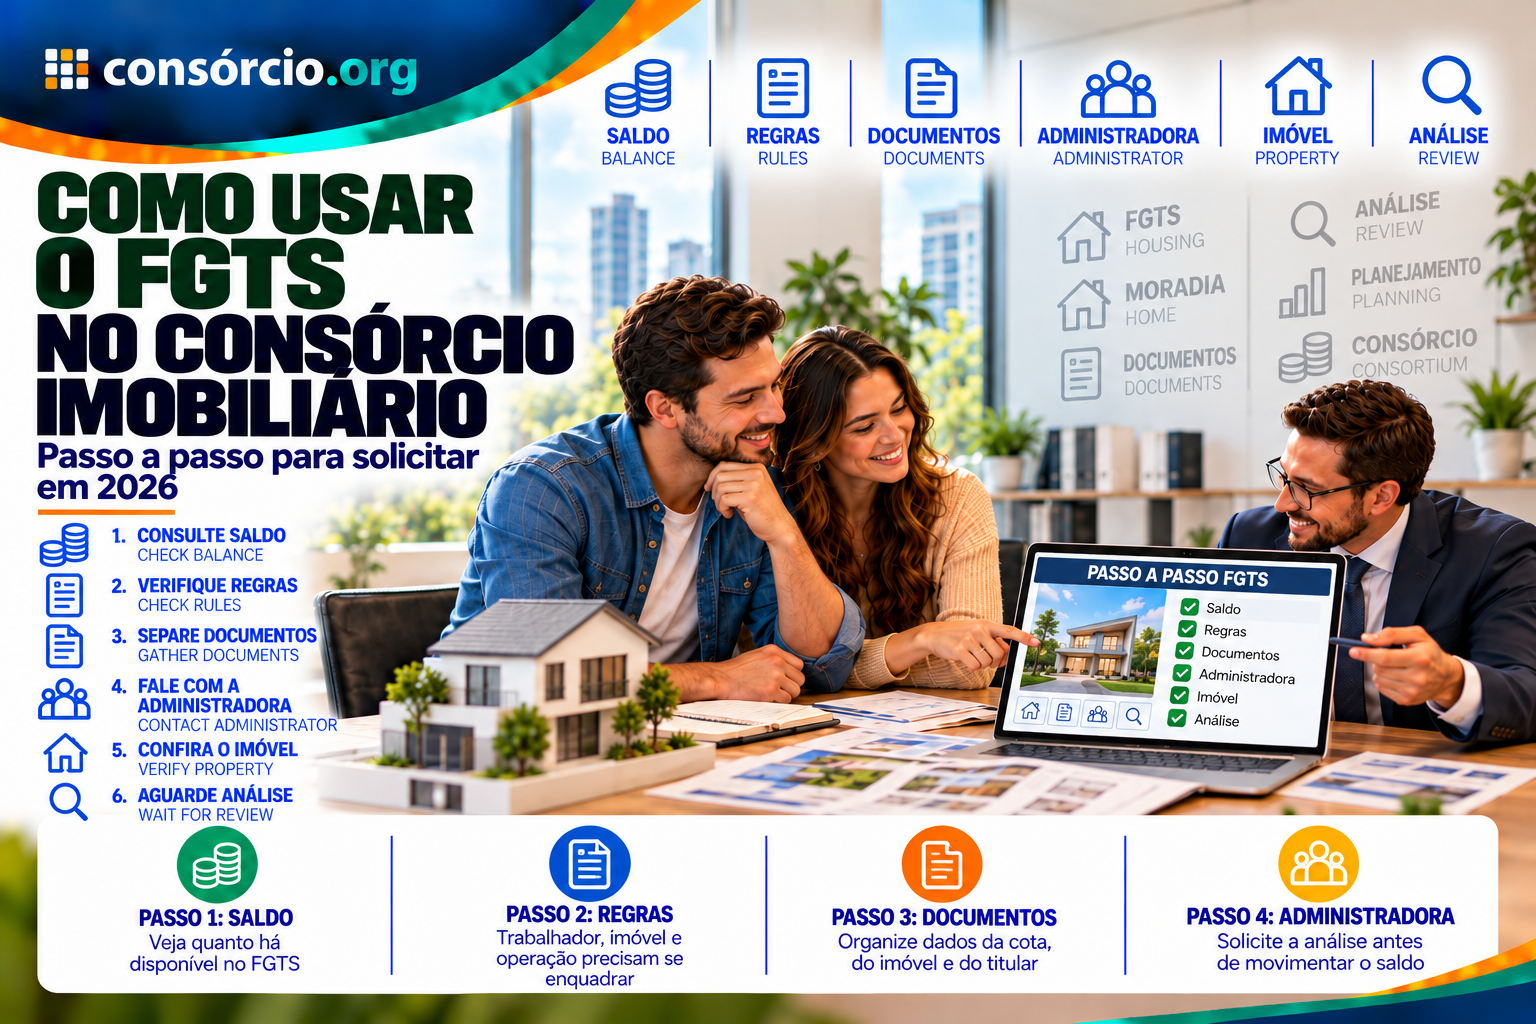
Como solicitar FGTS no consórcio?
O caminho básico é:
1. Consulte seu saldo
Verifique:
quanto possui disponível no FGTS.
2. Defina a finalidade
Você pretende:
- dar lance;
- complementar crédito;
- amortizar;
- quitar;
- pagar parte das prestações?
3. Fale com a administradora
Informe:
qual modalidade deseja utilizar.
4. Verifique seu enquadramento
Confirme:
- tempo de FGTS;
- propriedade;
- financiamento;
- localização;
- situação da cota.
5. Verifique o imóvel
Confirme:
- finalidade residencial;
- valor;
- localização;
- documentação;
- registro.
6. Apresente os documentos
Conforme:
a lista atual da operação.
7. Aguarde análise
A utilização:
não é automática.
FGTS pode substituir todo o valor da carta?
Não necessariamente.
Tudo depende:
do saldo disponível e da forma de utilização.
Exemplo:
Carta:
R$ 400 mil.
FGTS:
R$ 80 mil.
A utilização desses R$ 80 mil:
dependerá da modalidade e do enquadramento.
Não significa:
receber R$ 480 mil de crédito de forma automática.
FGTS muda o valor da contemplação?
Não.
Se usado:
como lance, pode participar da disputa.
Mas não transforma:
a contemplação em garantia.
É preciso estar contemplado para usar FGTS?
Depende:
da finalidade.
Para utilização ligada:
- à aquisição;
- à amortização;
- à liquidação;
- ao pagamento das prestações;
a situação da cota:
é relevante.
Já:
o lance é justamente uma possibilidade para tentar antecipar a contemplação.
Por isso:
não existe uma única resposta para todas as modalidades.
FGTS pode ser usado para qualquer consórcio?
Não.
Aqui estamos falando:
de consórcio imobiliário dentro das regras de moradia própria.
Não utilize FGTS de moradia:
para consórcio de carro, moto ou serviços.
Posso usar FGTS em uma cota de outra pessoa?
A regra do Manual estabelece:
a cota do consórcio deve estar em nome do trabalhador titular da conta vinculada que será utilizada, observadas regras específicas para cônjuges.
Portanto:
não é um saldo livre para pagar a cota de qualquer terceiro.
FGTS é entrada do consórcio?
Não use:
essa expressão de forma genérica.
No consórcio, o FGTS pode:
participar da operação de formas específicas, como lance ou complementação.
Isso é diferente:
da entrada de um financiamento bancário.
FGTS é lance garantido?
Não.
Mesmo utilizando:
todo o saldo permitido, a contemplação dependerá:
das regras e dos demais participantes.
Checklist antes de usar FGTS no consórcio
Trabalhador
- Tenho pelo menos três anos sob regime do FGTS?
- Somei períodos de empregos diferentes?
- Tenho saldo disponível?
- Possuo financiamento ativo no SFH?
- Possuo outro imóvel residencial?
- Verifiquei a localização desse imóvel?
- Minha situação civil está atualizada?
Cota
- A cota está no meu nome?
- Sou contemplado ou vou utilizar como lance?
- A administradora aceita a operação?
- Conheço meu saldo devedor?
- Sei qual modalidade vou utilizar?
Imóvel
- É residencial urbano?
- Será minha moradia?
- Está dentro do limite de avaliação?
- Possui matrícula?
- Está regular?
- Está na localização permitida?
- Não é imóvel comercial?
- Não é imóvel rural?
Utilização
- Quero dar lance?
- Complementar a carta?
- Amortizar?
- Quitar?
- Pagar parte das prestações?
Documentos
- Identificação?
- Comprovação do FGTS?
- Documentos da cota?
- Documentação do imóvel?
- Declarações patrimoniais?
- Documentos de estado civil?
- Matrícula atualizada?
Segurança
- Confirmei tudo com a administradora?
- Usei canais oficiais?
- Não confiei apenas em vendedor?
- Tenho a regra atual por escrito?
Se você ainda está escolhendo a carta imobiliária, simule seu consórcio e compare opções antes de definir como utilizar o FGTS.
Perguntas frequentes
Posso usar FGTS no consórcio imobiliário?
Sim.
O FGTS pode ser utilizado:
em diferentes operações dentro do consórcio imobiliário, desde que todas as regras sejam atendidas.
Posso usar FGTS como lance?
Sim:
nas condições aplicáveis.
Mas:
não garante contemplação.
Posso complementar a carta com FGTS?
Sim:
quando trabalhador, imóvel e operação estão enquadrados.
Posso amortizar o consórcio?
Sim.
O Manual atual prevê:
amortização em autofinanciamento no Sistema de Consórcios.
Posso quitar o consórcio?
Pode:
ser possível utilizar o saldo para liquidação, observadas as condições.
Posso pagar parcelas?
Sim.
Existe:
modalidade de pagamento de parte das prestações.
Posso reduzir 80% da parcela?
A CAIXA informa possibilidade:
de redução de até 80% durante 12 prestações consecutivas nas operações enquadradas.
Posso usar para três parcelas atrasadas?
Não mantenha:
essa antiga regra como referência geral.
O regime atual precisa:
ser verificado conforme a modalidade e o contrato.
Preciso ter três anos de FGTS?
Sim.
Podem ser:
períodos consecutivos ou não e em empresas diferentes.
Preciso trabalhar há três anos na mesma empresa?
Não.
Posso ter financiamento ativo no SFH?
A condição geral atual informa:
não possuir financiamento ativo no SFH em qualquer parte do país para a utilização enquadrada.
Posso possuir outro imóvel?
Depende:
da localização e da condição da propriedade.
A restrição abrange imóvel residencial:
no município de residência ou trabalho, incluindo municípios limítrofes e mesma região metropolitana.
Se eu vender o imóvel anterior posso usar FGTS?
Pode:
mudar sua situação de enquadramento.
É necessário:
comprovar a regularização da transferência.
Posso comprar imóvel comercial?
Não:
com FGTS na modalidade de moradia própria.
Posso comprar imóvel rural?
Não nessa modalidade.
Posso comprar terreno?
Não:
terreno sem construção simultânea.
Posso construir?
Sim:
quando a operação está enquadrada.
Se o terreno já é seu:
a propriedade precisa estar registrada em seu nome.
Posso reformar minha casa usando FGTS?
Não na modalidade geral de moradia própria descrita pela CAIXA para:
reforma, melhoria ou ampliação isoladas.
Posso comprar material de construção?
Não diretamente:
nessa modalidade de uso do FGTS.
Qual é o valor máximo do imóvel?
Atualmente:
R$ 2,25 milhões de valor de avaliação, segundo a CAIXA.
O limite ainda é R$ 500 mil?
Não.
Esse valor:
está desatualizado.
A cota precisa estar no meu nome?
Sim.
O Manual determina:
que a cota esteja em nome do titular da conta vinculada, com regras específicas para cônjuges.
Posso usar FGTS do meu cônjuge?
Pode:
em determinadas configurações, observando regime de bens e titularidade.
Preciso procurar a administradora?
Sim.
Dentro do consórcio:
a administradora é peça central na operação.
Quantos consorciados usaram FGTS em 2026?
De janeiro a agosto:
3.235 trabalhadores.
Quanto foi movimentado?
R$ 297,41 milhões.
O uso aumentou?
Sim.
Entre janeiro e julho de 2026, o volume foi:
32,9% maior que no mesmo período de 2025.
Preciso apresentar Carteira de Trabalho?
Pode ser um dos documentos utilizados:
conforme a forma de comprovação.
A relação exata:
deve ser fornecida pela administradora para a modalidade escolhida.
Preciso apresentar Imposto de Renda?
Pode ser solicitado:
de acordo com a análise patrimonial e documental.
A matrícula do imóvel é necessária?
A regularidade registral:
é fundamental.
O imóvel precisa:
estar matriculado no Registro de Imóveis competente.
FGTS pode ser usado em imóvel para aluguel?
A finalidade principal:
é moradia própria do trabalhador.
Posso usar FGTS para comprar imóvel para meu filho?
Não.
A CAIXA proíbe:
uso para imóvel destinado a familiares ou terceiros nessa modalidade.
FGTS no consórcio vale a pena?
Pode ser útil quando:
- o trabalhador possui saldo;
- atende aos requisitos;
- a operação é elegível;
- a carta combina com o imóvel;
- o uso reduz a necessidade de recursos próprios;
- o planejamento é sustentável.
Mas:
a disponibilidade do FGTS não torna o consórcio automaticamente a melhor modalidade.
É necessário:
comparar custos, prazos e urgência.
Conclusão
O FGTS pode:
ter papel importante no consórcio imobiliário.
Em 2026, as principais possibilidades continuam envolvendo:
- lance;
- complementação da carta;
- amortização;
- liquidação;
- pagamento de parte das prestações.
E o uso:
continua crescendo.
Entre janeiro e agosto de 2026:
3.235 consorciados-trabalhadores
movimentaram:
R$ 297,41 milhões em recursos do FGTS.
Mas o texto antigo precisava de várias correções.
O antigo limite:
de R$ 500 mil
não vale mais.
Hoje, a CAIXA informa:
R$ 2,25 milhões como limite de avaliação do imóvel para a utilização do FGTS na moradia, nas condições atuais.
Também não é correto afirmar:
- que possuir qualquer imóvel em qualquer lugar automaticamente impede o uso;
- que financiamento ativo no SFH pode ser ignorado;
- que basta vender informalmente outro imóvel;
- que qualquer terreno aceita FGTS;
- que reforma comum pode ser paga livremente pelo fundo;
- que imóvel comercial é elegível;
- que existe uma regra universal de dois anos para qualquer nova utilização;
- que a documentação sempre se limita à lista antiga;
- que o trabalhador pode simplesmente procurar qualquer banco e sacar o valor.
As regras atuais exigem:
análise do trabalhador + imóvel + modalidade + documentação.
O trabalhador precisa, em regra:
ter ao menos três anos de trabalho sob o regime do FGTS.
O imóvel precisa:
ser residencial urbano destinado à moradia própria, respeitando as demais condições.
E no consórcio:
a cota precisa estar adequadamente vinculada ao trabalhador que utilizará a conta do FGTS, observadas as regras para cônjuges.
Também existe uma distinção indispensável:
carta imobiliária e FGTS não possuem exatamente o mesmo leque de usos.
Uma carta pode permitir:
terreno ou reforma.
Mas o FGTS:
tem restrições próprias.
Por isso, o caminho correto é:
objetivo → saldo FGTS → regras do trabalhador → carta → contemplação → imóvel → enquadramento → documentação → administradora.
Antes de comprometer o saldo:
confirme todas as condições atuais diretamente com a administradora.
Quer comparar uma carta imobiliária antes de definir como usar o FGTS? Simule seu consórcio e veja opções de crédito, prazo e parcela.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 19 de outubro de 2026, considerando principalmente o Manual FGTS — Utilização em Moradia Própria da CAIXA, vigente desde 2 de dezembro de 2025, as informações atuais da própria CAIXA e dados recentes da ABAC.
O Manual reconhece o Sistema de Consórcios nas operações de:
- amortização;
- liquidação;
- pagamento de parte das prestações.
O uso do FGTS em consórcios imobiliários também inclui historicamente:
- composição de lance;
- complementação da carta.
Segundo a ABAC, entre janeiro e agosto de 2026:
- 3.235 consorciados-trabalhadores utilizaram FGTS;
- R$ 297,41 milhões foram movimentados;
- os recursos foram destinados a parcelas, quitação, lances e complementação de crédito.
A utilização:
depende sempre das regras vigentes na data da operação.
FGTS possui:
regulamentação própria.
Por isso, este conteúdo:
não substitui análise da administradora, da CAIXA ou do agente responsável pela operação.
Bom dia,
Tenho uma carta de crédito contemplada pela Porto Seguro, estou adquirindo um imóvel porém estou encontrando diversas dificuldades de liberação do FGTS pela Caixa, atendi todos requisitos, dei entrada há mais de 03 meses depois de muita insistência, pois há muita resistência por parte da Caixa, porém consegui.
Esta semana estive na agência para saber da liberação do meu FGTS, e recebia informação de que não há prazo para esta liberação, porém logo vence a validade de todos documentos que estão na Porto Seguro, e se vencer terei que dar nova entrada.
Minha duvida é:
– A Caixa pode fazer isso?
– Não há um período estipulado que a Caixa deve respeitar?
Aguardo, por favor, informações.
Bom dia. Adquiri um imóvel por meio de um consórcio da Porto Seguro, para fazer o abatimento do valor ou até mesmo a quitação é necessário um intermediador conforme indicado pela Porto Seguro? Ou eu mesmo posso providenciar as documentações necessárias para liberação junto a Caixa?
Grato.
Bom dia,
Estou vendendo uma casa que adquiri através de um consórcio de imóveis BB. O FGTS foi utilizado duas vezes, uma para o lance e outra para amortização (2 anos após o lance). Desde então, mais de 2 anos se passaram da última utilização e estou com uma dúvida. Caso use o FGTS para quitar o consórcio, prejudicaria a venda do imóvel durante 3 anos, impedindo os potenciais compradores de utilizar o FGTS na negociação. Isso está correto? No entanto, o gerente do banco disse que essa regra aplica-se quando os dois optaram pela mesma modalidade. Ou seja, como a minha modalidade é consórcio, o ônus seria apenas para compradores que optassem pela mesma. Pelo meu entendimento, o fato de quitar o meu consórcio agora com FGTS não impediria o comprador de utilizar a modalidade financiamento. Isso é verdade?
Muito obrigado!
Bom dia Mario,
Desculpe a demora em responder seu comentário no consorcio.org, mas tivemos problemas com o recebimento das perguntas no site, os quais já foram resolvidos.
Ainda podemos te ajudar em algo?
Caso tenha interesse em fazer um novo consórcio, entre na home-page do nosso site e preencha o formulário, para que um de nossos vendedores entre em contato com você para uma possível negociação.
Abraço.
Olá,
Gostaria de saber se algum dos dois comentários acima já foram respondidos, pois eu estou enfrentando o mesmo problema e estou desesperada!
Obrigada.
Bom dua Bruna,
Desculpe a demora em responder seu comentário no consorcio.org, mas tivemos problemas com o recebimento das perguntas no site, os quais já foram resolvidos.
Caso você tenha interesse em fazer uma cotação de consórcio, preencha o formulário na home-page do nosso site e receba todas as informações necessárias para que sua proposta seja concretizada.
Abraço.
Boa tarde,
Tenho um imóvel adquirido através do consórcio Porto Consórcios, vou quitar com o recurso do FGTS. A duvida é, eu posso, pessoalmente, dar entrada com a documentação na Caixa Econômica Federal sem intermediador?
No aguardo,
Obrigado
Boa tarde Reinaldo,
Obrigada por comentar no consórcio.org,
Por favor, entre em contato com a financeira responsável para que possam te ajudar.
Caso queira fazer uma nova cotação de consórcio, preencha o formulário na home-page do nosso site, teremos prazer em atende-lo.
Abraço.
Olá Regina,
Poderia me esclarecer? Fui contemplado com uma carta de crédito da Porto Consórcios. Preciso usar o FGTS para completar o valor do imóvel. Para fazer esse processo, preciso pagar R$ 2100,00 para uma empresa chamada Cobanza. Você sabe se existem outras instituições semelhantes à Cobanza que faça esse mesmo trâmite, com um valor mais em conta? Parece que no ano passado o valor era R$ 1.200,00, e agora aumentou para esse valor.
Obrigado.
Boa noite,
Gostaria de saber qual o prazo para compra de um imovel com uma carta contemplada utilizando o FGTS ?
Bom dia Diego,
Para fazer uma cotação de consórcio, preencha o formulário em nossa página clicando em https://goo.gl/V3pcsp e receba todas as informações necessárias para a realização de sua proposta.
Caso tenha outras dúvidas, favor entrar em contato com um profissional da área para que possa ajuda-lo.
Atenciosamente