O Consórcio Banrisul é administrado pela Banrisul S.A. Administradora de Consórcios e oferece alternativas para aquisição planejada de imóveis, automóveis, motocicletas, máquinas, equipamentos agrícolas e outros bens compatíveis com os grupos disponíveis.
A administradora faz parte do Grupo Banrisul e iniciou sua trajetória no setor em 2003, apoiada pela estrutura do Banco do Estado do Rio Grande do Sul, fundado em 1928.
Em 2026, a própria empresa divulga:
- 23 anos de atuação;
- cerca de 140 mil bens adquiridos pelos consorciados;
- aproximadamente R$ 7,5 bilhões em créditos disponibilizados.
O ponto principal é entender que consórcio não funciona como financiamento tradicional.
Não existe:
compra imediata garantida.
O consorciado participa de um grupo e pode ser contemplado por:
- sorteio;
- lance.
Atualizado em 21 de setembro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
O Consórcio Banrisul é administrado por:
Banrisul S.A. Administradora de Consórcios
CNPJ:
92.692.979/0001-24
Sede:
Porto Alegre, Rio Grande do Sul.
A administradora foi autorizada pelo Banco Central a atuar no setor de consórcios em:
22 de dezembro de 2003.
Entre as alternativas atualmente divulgadas estão:
- imóveis;
- automóveis;
- motocicletas;
- máquinas e implementos agrícolas;
- caminhões e veículos pesados;
- soluções sustentáveis, como placas fotovoltaicas e veículos elétricos;
- outras categorias admitidas conforme o grupo.
O funcionamento básico é:
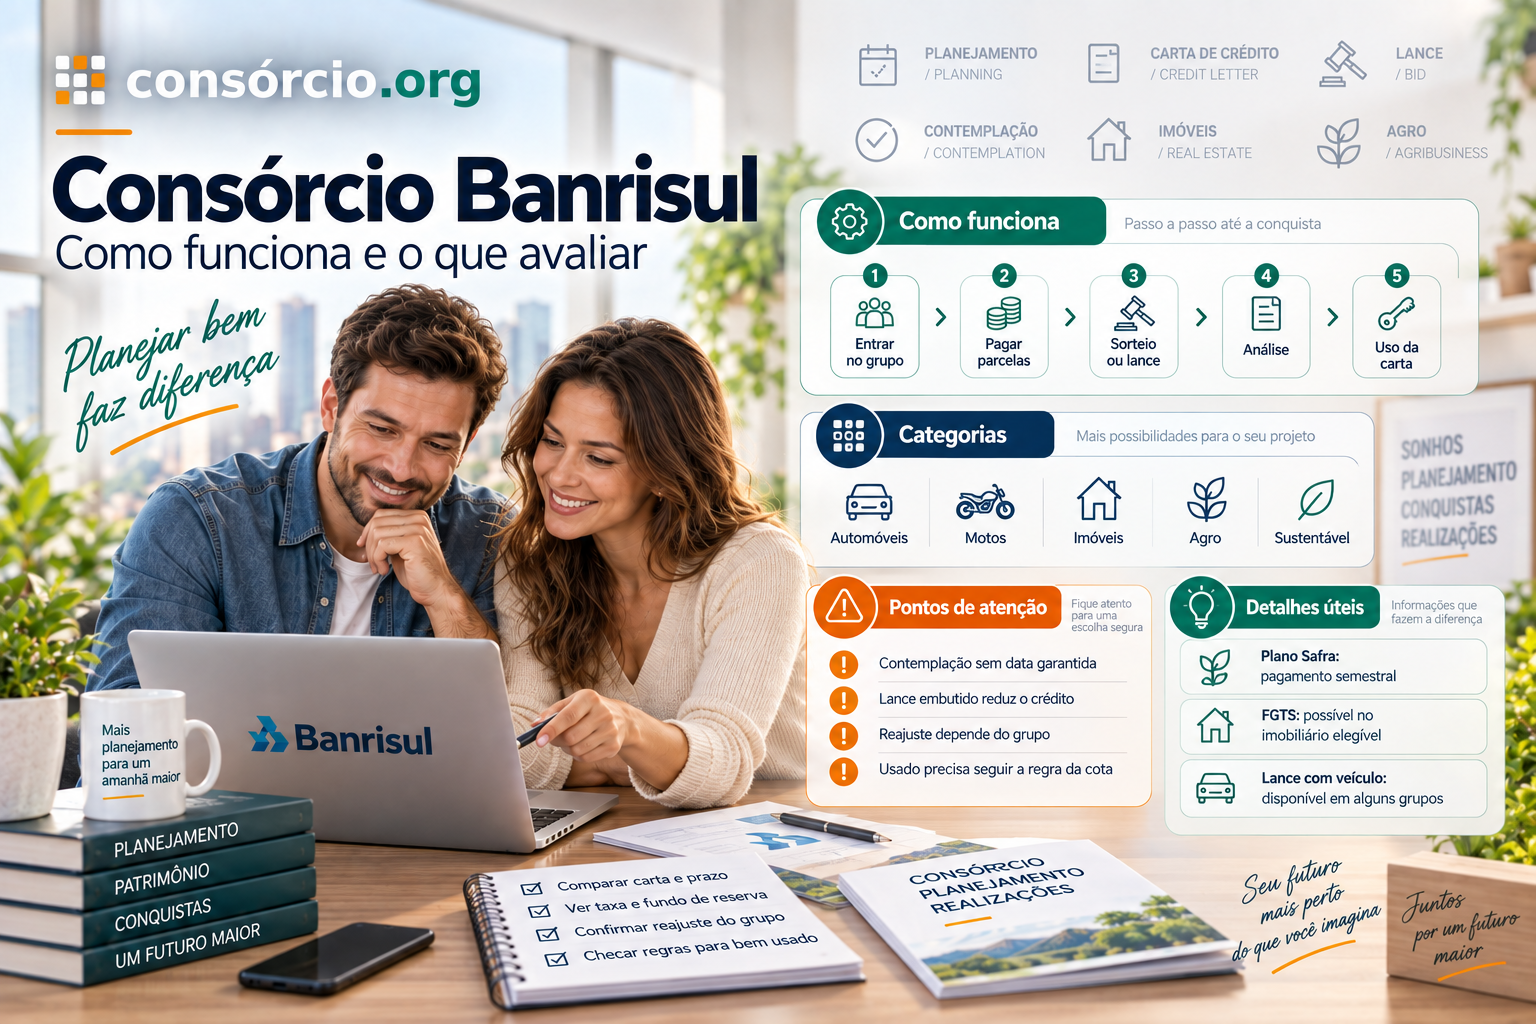
escolher carta → aderir ao grupo → pagar parcelas → participar das assembleias → ser contemplado por sorteio ou lance → passar pela análise → utilizar o crédito.
Não há juros bancários tradicionais, mas podem existir:
- taxa de administração;
- fundo de reserva;
- seguro, se contratado;
- tarifas previstas;
- reajustes do crédito e das parcelas.
Quer comparar o Consórcio Banrisul com outras administradoras? Cote agora e compare carta, prazo, taxa total, fundo de reserva e parcela.
Neste artigo
- O que é o Consórcio Banrisul
- Quem administra
- Desde quando existe
- Como funciona
- Consórcio de automóveis
- Consórcio de motos
- Caminhões e máquinas
- Consórcio Agro
- Plano Safra
- Consórcio de imóveis
- Serviços
- Consórcio sustentável
- Como funcionam as parcelas
- Reajustes
- Taxa de administração
- Fundo de reserva
- Seguro
- Sorteio
- Lance
- Lance embutido
- Lance com veículo
- FGTS
- Análise de crédito
- Garantias
- Uso da carta
- Crédito em dinheiro
- Vantagens e cuidados
- Perguntas frequentes
O que é o Consórcio Banrisul?
O Consórcio Banrisul é uma administradora de grupos de consórcio pertencente ao:
Grupo Banrisul.
A empresa reúne pessoas físicas e jurídicas com objetivos compatíveis para formar grupos de autofinanciamento coletivo.
Os participantes pagam contribuições periódicas e formam os recursos utilizados para disponibilizar cartas de crédito aos contemplados.
Quem administra o Consórcio Banrisul?
A administradora é:
Banrisul S.A. Administradora de Consórcios
CNPJ:
92.692.979/0001-24.
A sede fica na:
Rua Siqueira Campos, 833, 4º andar, Centro, Porto Alegre/RS.
É autorizado pelo Banco Central?
Sim.
A administradora informa autorização pelo Banco Central por meio do:
Certificado de Autorização nº 0301220901.
O próprio Banco Central também possui registros recentes da Banrisul S.A. Administradora de Consórcios como instituição autorizada.
Desde quando existe o Consórcio Banrisul?
A trajetória atual começou em:
2003.
Em 22 de dezembro daquele ano, a empresa foi autorizada pelo Banco Central a atuar no ramo de consórcios.
A comercialização dos planos começou em:
janeiro de 2004.
Portanto, o texto antigo que dizia apenas:
“atua há mais de 15 anos”
ficou bastante desatualizado.
Em 2026, a empresa divulga:
23 anos de atuação.
O Banrisul existe desde 1928?
Sim.
O Banco do Estado do Rio Grande do Sul foi fundado em:
1928.
A administradora de consórcios, entretanto, é muito mais recente.
Não confunda:
idade do banco
com
idade da administradora de consórcios.
Quantos clientes já foram contemplados?
A comunicação institucional publicada em 2025 informava:
mais de 140 mil clientes contemplados
e mais de:
R$ 6,3 bilhões em créditos disponibilizados.
A página institucional atual de 2026 já divulga números mais recentes:
- cerca de 140 mil bens adquiridos;
- aproximadamente R$ 7,5 bilhões em créditos disponibilizados.
São números institucionais da própria administradora e podem continuar mudando.
Como funciona o Consórcio Banrisul?
O processo pode ser resumido em etapas.
1. Escolha a categoria
Por exemplo:
- automóvel;
- moto;
- imóvel;
- agro.
2. Escolha o valor da carta
A carta precisa ser compatível com o objetivo de compra.
3. Escolha o grupo
Prazo, parcela, taxa e condições dependem do grupo disponível.
4. Pague as contribuições
A parcela é formada por diferentes componentes contratuais.
5. Participe das assembleias
As assembleias são realizadas periodicamente.
6. Aguarde sorteio ou oferte lance
Essas são as principais formas de contemplação.
7. Passe pela análise
A contemplação não representa liberação automática.
8. Apresente o bem e as garantias
O bem ou operação precisa ser aprovado.
9. Utilize a carta
Depois das etapas necessárias, a administradora realiza o pagamento conforme a operação aprovada.
Preciso ser correntista Banrisul?
Não.
O FAQ atual informa expressamente que:
não é necessário ser correntista do Banrisul para adquirir uma cota.
A contratação pode ser iniciada por:
- agência;
- site;
- canais digitais.
Para clientes Banrisul, existe também contratação e gestão pelo:
App Banrisul.
Consórcio de Automóveis Banrisul
O Consórcio Banrisul possui grupos voltados a automóveis.
A empresa divulga:
- diferentes valores de cartas;
- parcelas flexíveis;
- diferentes prazos;
- liberdade para escolher marca e modelo.
Depois de contemplado, o cliente pode adquirir:
- veículo novo;
- veículo seminovo ou usado, conforme regras do grupo.
Posso comprar carro de qualquer marca?
Em regra, sim.
O Consórcio Banrisul não é limitado a uma montadora específica.
A própria administradora informa que é possível escolher o:
- modelo;
- fabricante;
desde que o bem atenda às regras aplicáveis.
Posso comprar carro usado?
Sim.
O FAQ atual da administradora informa:
automóvel com até 7 anos de uso.
Porém, há um detalhe importante.
Uma tabela comercial com vigência a partir de julho de 2024 ainda registra:
automóveis com até 5 anos
para determinadas operações.
Portanto, não trate nenhum desses números como regra eterna.
O limite correto depende:
- do grupo;
- do regulamento;
- da tabela aplicável;
- da operação atual.
Confirme antes de escolher o veículo.
O prazo ainda é de até 100 meses?
O artigo antigo dizia que os grupos de automóveis chegavam a:
100 meses.
Não recomendamos manter isso como regra atual sem consultar a oferta.
Documentos corporativos anteriores já indicaram grupos de automóveis com prazos diferentes, como:
80 meses.
A oferta disponível pode mudar.
Portanto:
não use 100 meses como limite universal do Banrisul em 2026.
Existem 10 contemplações por mês?
Não trate esse número como garantia.
A quantidade de contemplações depende:
- dos recursos disponíveis;
- do grupo;
- das regras da assembleia.
O correto é consultar o histórico e as condições do grupo específico.
Consórcio de Motos Banrisul
Também existem planos voltados à aquisição de motocicletas.
A administradora destaca:
- liberdade de marca;
- liberdade de modelo;
- escolha da carta de crédito.
Posso comprar moto usada?
Sim.
O FAQ atual diferencia o limite conforme a cilindrada.
Até 500 cilindradas
Até:
3 anos de uso.
Acima de 500 cilindradas
Até:
5 anos de uso.
Entretanto, uma tabela comercial anterior menciona motos usadas com limite de três anos.
Por isso, também é importante confirmar:
qual regra vale para o grupo da sua cota.
Posso comprar uma moto diferente da referência da carta?
Sim, desde que o bem se enquadre nas regras do grupo.
O bem de referência pode servir principalmente para:
- cálculo;
- atualização do crédito;
- reajuste.
Não significa obrigação de comprar exatamente aquele modelo.
Carta de Auto pode comprar outros bens?
A página atual do Banrisul informa que cartas de automóveis podem permitir, conforme regras aplicáveis, a aquisição de itens como:
- caminhões;
- ônibus;
- motocicletas;
- máquinas;
- implementos agrícolas;
- placas fotovoltaicas.
Isso mostra que a classificação operacional pode ser mais flexível do que o nome comercial sugere.
Confirme sempre o enquadramento antes de fechar negócio.
Caminhões, ônibus e micro-ônibus
O FAQ atual informa que podem ser adquiridos:
- caminhões;
- ônibus;
- micro-ônibus;
novos ou usados.
Para usados, a informação pública atual menciona:
até 10 anos de uso.
Máquinas e equipamentos
O Banrisul também contempla bens ligados à atividade produtiva.
Podem entrar:
- máquinas agrícolas;
- implementos;
- equipamentos;
- determinados bens da linha amarela.
A elegibilidade precisa ser confirmada no grupo.
Consórcio Agro Banrisul
O Consórcio Agro continua sendo divulgado atualmente.
A empresa lista itens como:
- retroescavadeiras;
- escavadeiras hidráulicas;
- rolos compactadores;
- plantadeiras;
- colheitadeiras;
- vagões forrageiros;
- caminhões;
- tratores;
- picapes;
- equipamentos agrícolas.
Também existe possibilidade de uso para:
áreas vizinhas à propriedade rural
em operações compatíveis com consórcio imobiliário.
O que é o Plano Safra?
O Plano Safra continua sendo divulgado pelo Banrisul Consórcio.
O diferencial é que o pagamento pode ser:
semestral
em vez de seguir apenas uma contribuição mensal tradicional.
A ideia é aproximar o fluxo das parcelas do ciclo financeiro da atividade rural.
Isso pode ajudar produtores que concentram receitas em períodos de:
- colheita;
- comercialização da safra.
O texto antigo dizia que o Plano Safra tinha parcelas mensais. Está correto?
Não.
A página atual do Banrisul informa explicitamente:
pagamentos semestrais.
Esse é um dos pontos que precisava ser corrigido.
Consórcio de Imóveis Banrisul
O consórcio imobiliário permite diversas finalidades.
A página atual menciona:
- casa;
- apartamento;
- imóvel comercial;
- terreno;
- propriedade rural;
- imóvel de lazer;
- construção;
- reforma;
- ampliação.
Posso comprar imóvel usado?
Sim.
Podem ser adquiridos imóveis:
- novos;
- usados;
desde que sejam aprovados e estejam com a documentação adequada.
Posso comprar terreno?
Sim.
Terrenos e lotes podem ser admitidos conforme a modalidade.
Posso construir?
Sim.
A carta imobiliária pode ser usada para:
construção.
Posso reformar?
Também.
O Consórcio Banrisul divulga atualmente possibilidade de:
- reforma;
- ampliação;
desde que atendidas as regras e documentação.
Posso comprar imóvel comercial?
Sim.
O FAQ atual inclui imóveis com finalidade:
comercial.
Também aparecem:
- boxes;
- sítios;
- lotes urbanos;
- imóveis de lazer;
- imóveis rurais compatíveis.
Posso usar FGTS no Consórcio Banrisul?
Sim, em operações imobiliárias elegíveis.
O FGTS pode ser utilizado conforme a regulamentação aplicável.
Entre as possibilidades divulgadas pelo Banrisul estão:
- lance;
- complementação do valor da carta;
- redução das parcelas;
- redução do prazo;
- quitação do saldo devedor.
FGTS funciona como entrada?
Não use essa expressão como regra.
Consórcio não funciona como financiamento imobiliário tradicional com:
entrada + saldo financiado.
FGTS pode ser usado em modalidades autorizadas, desde que o consorciado e o imóvel atendam às regras vigentes.
Posso usar FGTS em qualquer imóvel?
Não.
Existem requisitos específicos relacionados a:
- trabalhador;
- titularidade;
- imóvel;
- localização;
- finalidade;
- demais regras do FGTS.
Confirme antes de ofertar o lance ou escolher o imóvel.
Consórcio de Serviços Banrisul
O artigo antigo apresentava o consórcio de serviços como uma categoria comercial ativa com:
- prazo de até 36 meses;
- até 20 contemplações mensais.
É preciso atualizar essa parte com cuidado.
A Banrisul Consórcio ainda mantém em seu site:
- regulamento específico para grupos de serviços;
- referências institucionais a aquisição de bens e serviços.
Documentos corporativos anteriores também registravam grupos de serviços com prazo de:
36 meses.
Porém, em 2026, os canais comerciais públicos dão destaque principalmente a:
- imóveis;
- automóveis;
- motos;
- agro;
- produtos sustentáveis.
Por isso:
não trate prazo de 36 meses nem 20 contemplações mensais como oferta comercial atual garantida.
A disponibilidade de novos grupos de serviços deve ser confirmada diretamente com a administradora.
Para que serviria uma carta de serviços?
Quando houver grupo disponível e a operação se enquadrar no regulamento, o crédito pode ser destinado à contratação de serviços previstos.
Historicamente, a categoria foi apresentada para finalidades como:
- viagens;
- eventos;
- festas;
- formaturas;
- procedimentos;
- reformas classificadas como serviços.
A operação atual precisa ser confirmada.
O prestador precisa emitir nota fiscal?
A administradora pode exigir comprovação formal da prestação e documentos fiscais.
Não recomendamos transformar uma única exigência histórica em regra suficiente para toda operação.
Confirme os documentos necessários antes de contratar o serviço.
Consórcio Sustentável
O Banrisul também mantém uma frente voltada a aquisições sustentáveis.
A página atual menciona:
- placas fotovoltaicas;
- automóveis elétricos;
- motocicletas elétricas.
Posso comprar placas solares?
Pode haver essa possibilidade por meio de cartas de bens móveis.
A página atual informa que a aquisição de placas fotovoltaicas pode exigir:
garantia adicional.
Ela pode ser, por exemplo:
- automóvel;
- motocicleta;
de propriedade do consorciado e dentro dos critérios aceitos.
Consórcio Banrisul tem juros?
Não existem juros bancários como os de um financiamento tradicional.
Mas dizer apenas:
“sem juros”
pode transmitir a impressão errada de custo zero.
A parcela pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro, quando contratado.
Além disso, existem tarifas para determinadas operações.
Como é composta a parcela?
Segundo o FAQ atual do Banrisul Consórcio, a parcela pode ser formada por:
Fundo Comum + Fundo de Reserva + Taxa de Administração + Seguro, se houver.
O que é taxa de administração?
É a remuneração da administradora pelos serviços de:
- organização;
- gestão;
- administração dos grupos.
A taxa deve ser analisada pelo seu percentual:
total no plano.
Não compare apenas a prestação mensal.
Qual é a taxa de administração do Banrisul?
Não existe uma única taxa universal que possa ser publicada para todos os grupos.
Ela varia conforme:
- categoria;
- grupo;
- prazo;
- oferta;
- condições comerciais.
Consulte a proposta atual.
O que é fundo de reserva?
É um valor previsto no contrato destinado a atender determinadas necessidades do grupo.
Se houver saldo após o encerramento e cumpridas as obrigações, a destinação segue o regulamento.
O seguro prestamista é obrigatório?
Não necessariamente.
O FAQ atual informa que o seguro é:
opcional.
Para pessoa física, pode existir seguro prestamista voltado a situações como:
- morte;
- invalidez permanente;
conforme cobertura contratada e aprovação do sinistro.
Existem outras tarifas?
Sim.
A tabela atual do Banrisul prevê, por exemplo, tarifas para determinadas operações.
Entre elas podem aparecer:
- transferência de cota;
- substituição de garantia;
- emissão de contrato;
- avaliação complementar de bem.
Os valores podem mudar.
Por isso, consulte:
a tabela de tarifas vigente.
Como as parcelas são reajustadas?
Esse ponto é importante.
As regras dependem do tipo de grupo.
Automóveis e motocicletas
O FAQ atual informa duas estruturas possíveis.
Atualização mensal
Pode ocorrer conforme:
Tabela FIPE.
O valor pode:
- aumentar;
- diminuir.
Atualização anual
Também podem existir grupos ajustados pelo:
IPCA.
Portanto, não existe uma única fórmula para todos os grupos de veículos.
Imóveis
O reajuste é informado como:
anual pelo INCC.
A atualização ocorre conforme as regras do grupo e contrato.
Parcela de consórcio é fixa?
Não necessariamente.
O crédito precisa preservar seu poder de compra.
Se o bem de referência ou índice subir:
a parcela pode aumentar.
Em determinados casos, se o valor de referência cair:
a parcela também pode diminuir.
Posso antecipar parcelas?
Sim.
O Banrisul informa que o consorciado pode antecipar valores.
Eles podem ser utilizados, conforme a escolha e as regras do grupo, para:
- quitar parcelas em ordem inversa;
- reduzir próximas parcelas.
Mas atenção:
antecipar ou quitar a cota não garante contemplação.
Se eu quitar a cota, recebo a carta?
Não automaticamente.
O Banrisul deixa claro:
uma cota quitada e ainda não contemplada continua dependendo da contemplação.
Portanto:
quitação antecipada ≠ contemplação.
Como funciona a contemplação?
A contemplação ocorre principalmente por:
- sorteio;
- lance.
As assembleias são realizadas periodicamente.
Quem pode participar do sorteio?
O consorciado precisa atender às condições de adimplência previstas.
O FAQ informa que cotas com parcelas em atraso:
não participam normalmente do sorteio.
Como funciona o lance?
O lance é uma oferta para tentar antecipar a contemplação.
O valor é convertido em:
percentual da carta de crédito.
O FAQ atual informa que tende a vencer a oferta com maior percentual, desde que existam recursos no grupo.
Lance garante contemplação?
Não.
Outros participantes podem ofertar percentuais maiores.
Também existem critérios:
- financeiros;
- de desempate;
- de disponibilidade do grupo.
Qual o prazo para pagar o lance vencedor?
A comunicação atual informa:
até 2 dias úteis após a assembleia.
Se não houver pagamento no prazo, a contemplação por lance pode ser desfeita.
Existe lance embutido?
Sim.
O Banrisul menciona a possibilidade de:
lance livre + lance embutido.
No lance embutido, parte do crédito é utilizada no lance.
Isso reduz o valor efetivamente disponível para a aquisição.
Exemplo
Carta:
R$ 100 mil.
Lance embutido:
R$ 20 mil.
Crédito líquido aproximado:
R$ 80 mil
antes de considerar outros ajustes da operação.
Por isso, lance embutido não é:
dinheiro extra.
Posso usar um veículo como lance?
Em determinados grupos, sim.
O FAQ atual menciona:
lance com veículo
em grupos específicos.
A empresa informa que o veículo precisa estar:
em nome do titular da cota.
Quanto do veículo pode ser usado?
A comunicação atual diz que pode ser ofertado até:
100% do valor FIPE do veículo
dentro das regras dessa modalidade.
Pode haver combinação com lance embutido, observados os limites previstos.
O veículo usado no lance é entregue imediatamente?
Há procedimentos posteriores.
Após a contemplação, o Banrisul exige comprovação da venda do veículo utilizado no lance para liberar a carta dentro das regras aplicáveis.
Por isso, essa modalidade precisa ser planejada com atenção.
Posso receber a carta imediatamente após contemplado?
Não necessariamente.
Depois da contemplação ainda existe:
análise de crédito.
O Banrisul orienta o contemplado a entrar em contato com sua agência quando desejar utilizar a carta.
O cadastro precisa estar:
- completo;
- atualizado;
- aprovado.
Contemplação significa aprovação de crédito?
Não.
São etapas diferentes.
Primeiro ocorre:
a contemplação.
Depois podem vir:
- análise cadastral;
- análise de crédito;
- garantias;
- avaliação do bem;
- documentação.
Existe comprovação de renda?
Pode existir análise de capacidade financeira.
A própria Banrisul Consórcio informa, por exemplo, exigências de renda em determinados procedimentos, como transferência de titularidade.
Por isso, não diga que:
“consórcio não consulta renda”
ou que negativação é irrelevante.
A análise posterior pode interferir na liberação.
Quais garantias são exigidas?
O FAQ atual informa como garantia principal:
alienação fiduciária do bem adquirido.
Também podem ser solicitadas:
- aval;
- fiança;
- outra garantia adicional.
Isso depende da operação.
O bem fica no nome do Banrisul?
Não explique dessa forma.
O bem pode ficar registrado em nome do consorciado com:
alienação fiduciária em favor da administradora.
A garantia permanece até o cumprimento das obrigações.
Como usar a carta de crédito?
Depois da contemplação e aprovação:
- escolha o bem compatível;
- apresente documentação;
- passe pela análise necessária;
- formalize a garantia;
- aguarde a liberação;
- a administradora realiza o pagamento da operação aprovada.
Não funciona simplesmente como:
entregar uma “carta de papel” ao vendedor.
O vendedor recebe à vista?
Na operação aprovada, a administradora realiza o pagamento conforme os procedimentos da carta.
Por isso, o consorciado pode ter:
poder de negociação semelhante a uma compra à vista.
Mas não existe garantia de desconto do vendedor.
A carta fica disponível até o fim do grupo?
O contemplado pode utilizar o crédito conforme:
- regulamento;
- prazo;
- condições do grupo.
O Banrisul informa que o contemplado pode solicitar a análise quando decidir utilizar os recursos, até os limites e prazos aplicáveis.
Posso comprar um bem mais barato que a carta?
Existem regras específicas para utilização de eventual diferença.
O saldo não deve ser tratado automaticamente como:
dinheiro livre.
Consulte o regulamento do grupo.
Posso receber o crédito em dinheiro?
Existe essa possibilidade em condições específicas.
A comunicação atual do Banrisul menciona, entre outras exigências:
- estar contemplado há pelo menos 180 dias;
- quitar as obrigações com grupo e administradora;
- não ter utilizado o crédito.
Além disso, há restrições específicas se houver utilização de FGTS como lance.
Portanto:
consórcio não é uma forma de contratar dinheiro em espécie.
Consórcio Banrisul pode quitar financiamento?
A possibilidade pode existir dentro das regras aplicáveis e da mesma categoria do bem, conforme o regulamento do grupo.
A operação exige análise e documentação.
Não trate como liberação automática.
Consórcio Banrisul é investimento?
O próprio site utiliza linguagem relacionada à ampliação de patrimônio.
Mas, tecnicamente, consórcio não deve ser confundido com investimento financeiro.
Consórcio é:
autofinanciamento coletivo destinado à aquisição de bens ou serviços.
Um imóvel adquirido pela carta pode:
- valorizar;
- ser alugado;
- gerar renda.
Nesse caso, o ativo pode funcionar como investimento patrimonial.
Mas o consórcio em si não oferece:
- rentabilidade garantida;
- juros remuneratórios;
- retorno garantido.
Consórcio Banrisul ou financiamento?
| Critério | Consórcio Banrisul | Financiamento |
|---|---|---|
| Juros bancários tradicionais | Não | Sim |
| Taxa de administração | Sim | Não nesse formato |
| Compra imediata | Não garantida | Pode ocorrer após aprovação |
| Contemplação | Sorteio/lance | Não existe |
| Lance | Pode existir | Não |
| Reajuste da carta | Sim, conforme grupo | Depende do contrato |
| Análise de crédito | Pode ocorrer para liberação | Ocorre na concessão |
| Prazo para adquirir | Incerto até contemplação | Mais previsível |
Consórcio Banrisul vale a pena?
Depende da necessidade.
Pode fazer sentido para quem:
- consegue esperar pela contemplação;
- quer planejamento de médio ou longo prazo;
- não quer financiamento com juros bancários tradicionais;
- pretende ofertar lance;
- encontra taxa competitiva;
- aceita o reajuste da carta.
Pode fazer menos sentido para quem:
- precisa do bem imediatamente;
- precisa comprar em uma data específica;
- não possui margem financeira para reajustes;
- confunde lance com garantia de contemplação;
- escolhe apenas pela parcela.
Principais vantagens
Administradora ligada a um grupo bancário tradicional
A empresa faz parte do Grupo Banrisul.
Operação desde 2003
São mais de duas décadas no setor.
Diversidade de bens
Há possibilidade de adquirir diferentes categorias.
Agro
Existe produto voltado ao produtor rural.
Plano Safra
Permite pagamentos semestrais em grupos elegíveis.
FGTS
Pode ser utilizado em operações imobiliárias que atendam às regras.
Lance com veículo
Está disponível em grupos específicos.
Canais digitais
App, área do cliente, WhatsApp e site facilitam acompanhamento.
Principais cuidados
Não existe data garantida de contemplação
Sorteio e lance possuem incerteza.
Não existe “sem custo”
Há taxa de administração e outros componentes possíveis.
Parcela pode ser reajustada
Veja o índice do grupo.
Usados possuem limites
Confirme antes de escolher o bem.
Contemplação não é liberação automática
Existe análise posterior.
Lance embutido reduz o crédito
Faça a conta antes de ofertar.
Quitação antecipada não contempla
Você ainda precisa ser contemplado.
Checklist antes de contratar
- Confirmei o CNPJ da administradora?
- Confirmei autorização do Banco Central?
- Escolhi a categoria adequada?
- Sei o valor da carta?
- Conheço o prazo?
- Qual é a taxa total de administração?
- Existe fundo de reserva?
- Existe seguro?
- Quais tarifas adicionais existem?
- Como a carta é reajustada?
- É FIPE, IPCA ou INCC?
- Posso comprar usado?
- Qual a idade máxima aceita?
- O limite está no meu regulamento?
- Posso ofertar lance?
- Existe lance embutido?
- Existe lance com veículo?
- Quero usar FGTS?
- Minha operação atende às regras?
- Entendi a análise de crédito?
- Conheço as garantias exigidas?
- Comparei outras administradoras?
- Li o regulamento do grupo?
Perguntas frequentes
Quem administra o Consórcio Banrisul?
A Banrisul S.A. Administradora de Consórcios, CNPJ 92.692.979/0001-24.
Desde quando existe?
A administradora foi autorizada a atuar em consórcios em dezembro de 2003 e começou a comercializar planos em janeiro de 2004.
Faz parte do Banco Banrisul?
Sim. Faz parte do Grupo Banrisul.
É autorizado pelo Banco Central?
Sim.
Preciso ser correntista?
Não.
Posso contratar pelo aplicativo?
Clientes Banrisul podem contratar e gerenciar cotas pelo App Banrisul. Também existem outros canais de atendimento.
Quais consórcios o Banrisul oferece?
As páginas públicas atuais destacam imóveis, automóveis, motos, Agro e soluções sustentáveis. A administradora também mantém regulamentação para serviços.
Posso comprar carro usado?
Sim. O FAQ atual fala em até 7 anos, mas existem documentos de grupos com regras distintas. Confirme o limite atual antes da compra.
Posso comprar moto usada?
Sim. O FAQ informa até 3 anos para motos de até 500 cc e até 5 anos para motos acima de 500 cc, sujeito às regras do grupo.
Posso comprar caminhão usado?
O FAQ atual informa caminhões, ônibus e micro-ônibus usados com até 10 anos, conforme o grupo.
Posso comprar placas solares?
Há possibilidade de aquisição de placas fotovoltaicas dentro das regras divulgadas pelo Consórcio Sustentável.
Existe Plano Safra?
Sim. O Plano Safra permite pagamento semestral em operações elegíveis do Agro.
Posso comprar imóvel comercial?
Sim.
Posso comprar terreno?
Sim.
Posso construir ou reformar?
Sim, conforme as regras do consórcio imobiliário.
Posso usar FGTS?
Sim, em operações imobiliárias que atendam aos requisitos vigentes.
Consórcio Banrisul tem juros?
Não há juros bancários tradicionais, mas há taxa de administração e podem existir fundo de reserva, seguro e tarifas.
A parcela é fixa?
Não necessariamente. Ela pode ser reajustada conforme o índice ou bem de referência do grupo.
Carros são reajustados pela FIPE?
Alguns grupos utilizam atualização pela FIPE. Outros podem seguir IPCA conforme contratação.
Imóveis são reajustados por qual índice?
A comunicação atual indica INCC para grupos imobiliários.
Posso antecipar parcelas?
Sim.
Se quitar tudo sou contemplado?
Não. A quitação não substitui a contemplação.
Como sou contemplado?
Por sorteio ou lance, conforme as regras do grupo.
Lance garante contemplação?
Não.
Existe lance embutido?
Sim, conforme disponibilidade e regras.
Posso usar meu carro como lance?
Existe lance com veículo em determinados grupos.
Depois de contemplado recebo a carta na hora?
Não necessariamente. Existe análise de crédito, documentação e garantia.
O bem fica alienado?
Pode ficar alienado fiduciariamente em favor da administradora até a quitação das obrigações.
Posso receber a carta em dinheiro?
Somente em condições específicas, incluindo contemplação há pelo menos 180 dias e quitação das obrigações, conforme regras vigentes.
Conclusão
O Consórcio Banrisul atua no setor desde 2003 e é administrado pela:
Banrisul S.A. Administradora de Consórcios
CNPJ:
92.692.979/0001-24.
Em 2026, a empresa divulga:
- 23 anos de atuação;
- aproximadamente 140 mil bens adquiridos;
- cerca de R$ 7,5 bilhões em créditos disponibilizados.
Entre as principais possibilidades atuais estão:
- automóveis;
- motocicletas;
- imóveis;
- máquinas;
- equipamentos agrícolas;
- caminhões;
- placas fotovoltaicas;
- veículos elétricos.
O produto Agro mantém o:
Plano Safra com pagamento semestral.
No imobiliário, há possibilidade de:
- compra;
- construção;
- reforma;
- ampliação;
- utilização de FGTS quando permitido.
Mas o artigo antigo precisava de várias correções.
Não deve mais tratar como regra universal:
- carro usado limitado sempre a 5 anos;
- moto usada limitada sempre a 3 anos;
- prazo automotivo de 100 meses;
- até 10 contemplações mensais;
- serviço com 20 contemplações mensais;
- Plano Safra com pagamento mensal;
- liberação automática após contemplação;
- carta de crédito como documento simplesmente entregue ao vendedor;
- parcelas fixas sem considerar reajuste.
Em 2026, a comparação deve considerar:
carta → prazo → taxa de administração → fundo de reserva → reajuste → lance → garantia → regras do grupo.
E existe uma recomendação especialmente importante no Banrisul:
confirme a regra do seu grupo antes de escolher um bem usado.
Há diferenças entre informações publicadas em FAQ, tabela comercial e regulamentos de grupos distintos.
Cote agora — Quer comparar o Consórcio Banrisul com outras administradoras? Acesse e compare carta, taxa total, prazo e condições antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 21 de setembro de 2026 com base nas páginas institucionais atuais da Banrisul Consórcio, FAQ, regulamentos, tabela de tarifas e registros do Banco Central do Brasil.
Administradora:
Banrisul S.A. Administradora de Consórcios
CNPJ:
92.692.979/0001-24.
As características variam conforme:
- grupo;
- categoria;
- regulamento;
- prazo;
- oferta vigente.
Há inclusive divergências entre documentos públicos da administradora sobre limites de idade de determinados bens usados. Por isso, o regulamento e a tabela associados ao grupo específico devem prevalecer sobre informações genéricas.
Este conteúdo não representa garantia de contemplação, prazo, taxa, disponibilidade de grupo ou condição comercial.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.