O consórcio de carros continua crescendo no Brasil.
Mas uma coisa precisa ficar clara desde o começo:
consórcio não é financiamento.
Embora as duas modalidades possam ser utilizadas para adquirir um veículo, elas funcionam de formas diferentes.
No financiamento, uma instituição financeira concede crédito para:
a compra imediata do carro, depois da aprovação.
No consórcio, pessoas físicas ou jurídicas formam:
um grupo de autofinanciamento coletivo.
O participante paga as prestações e precisa ser contemplado:
por sorteio ou lance
antes de utilizar o crédito.
Em agosto de 2026, o segmento de veículos leves — que inclui automóveis, camionetas e utilitários — chegou a:
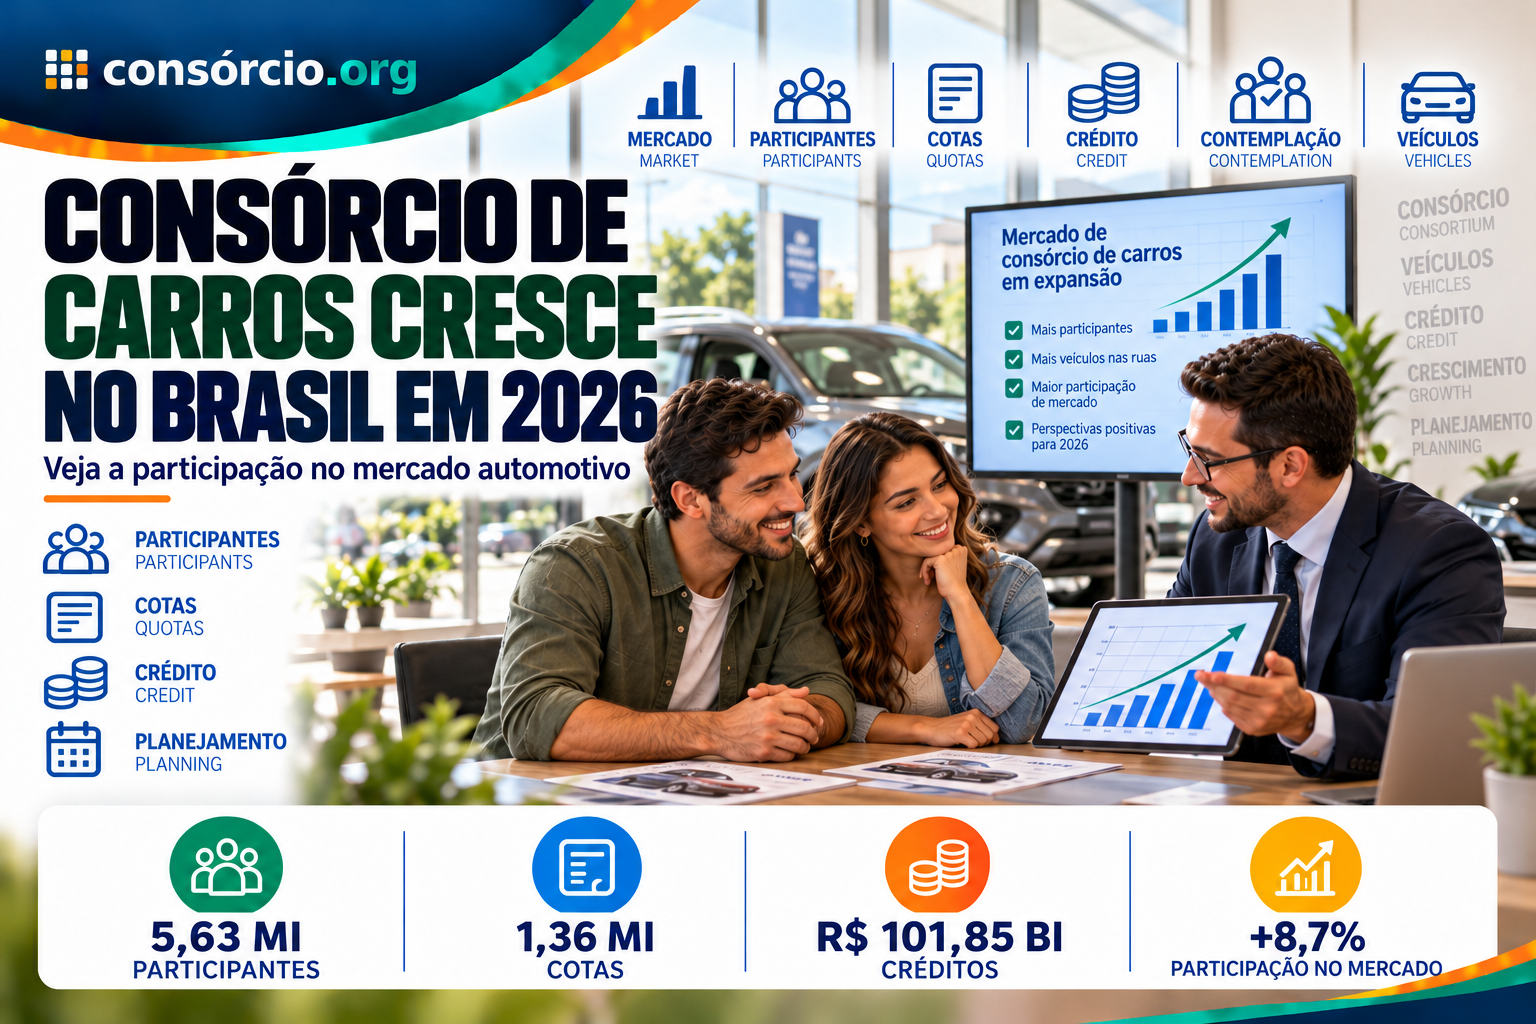
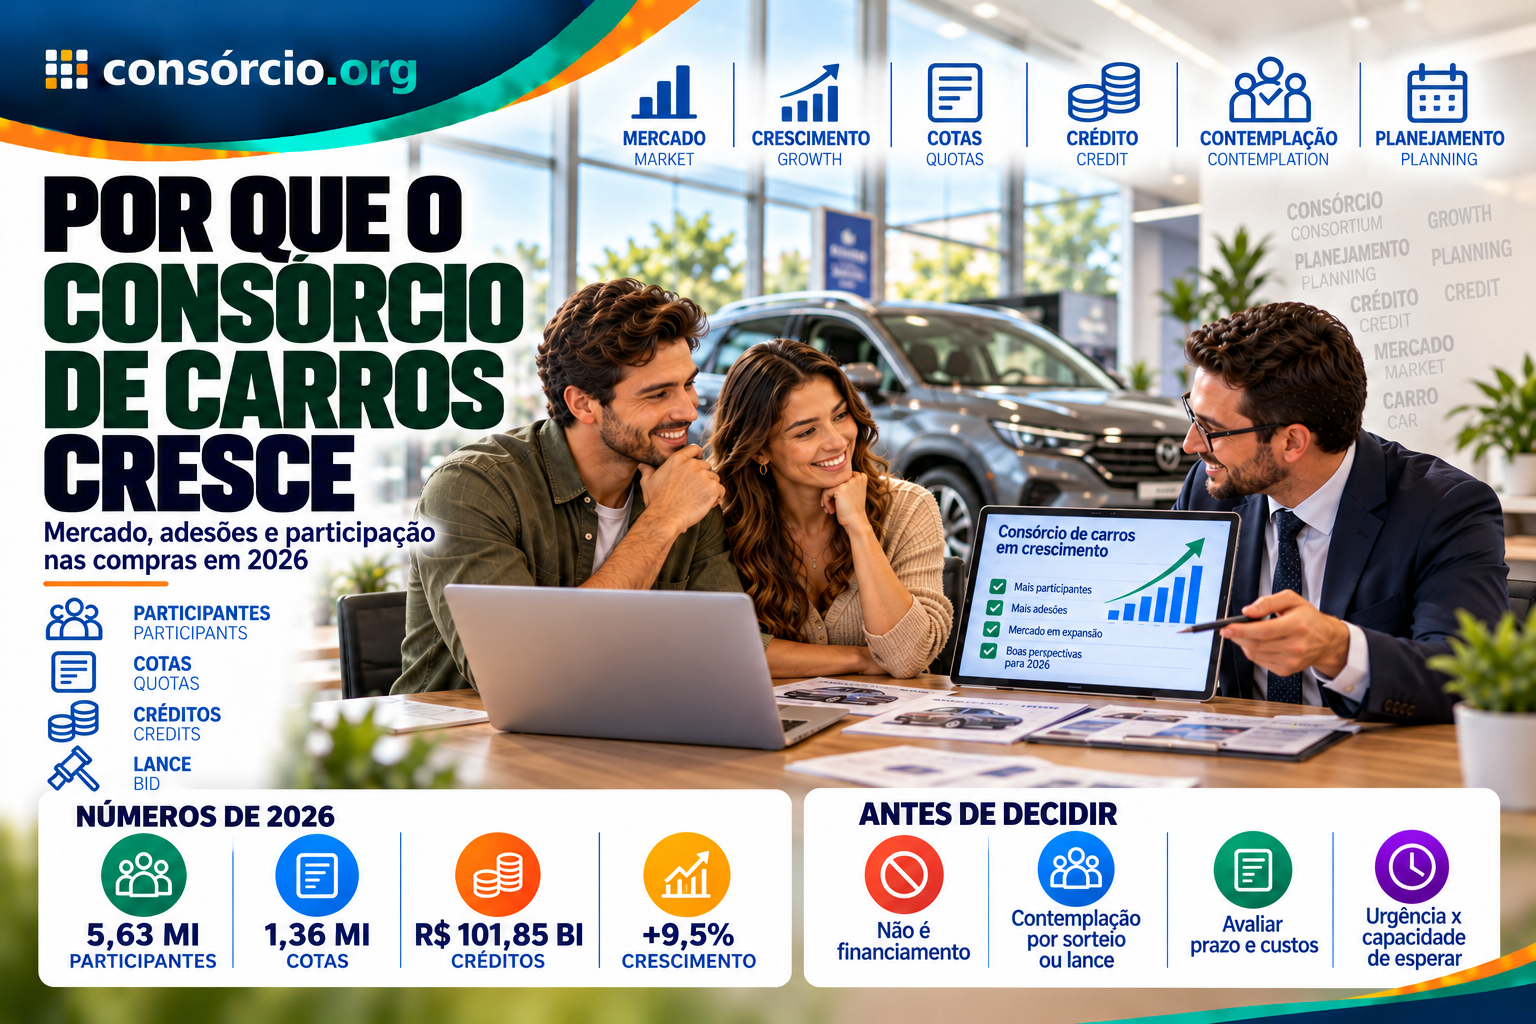
5,63 milhões de participantes ativos.
No mesmo mês de 2025 eram:
5,14 milhões.
Isso representa crescimento de:
9,5% em um ano.
De janeiro a agosto de 2026 também foram comercializadas:
1,36 milhão de cotas de veículos leves.
O volume de créditos vendidos ultrapassou:
R$ 101,85 bilhões.
Os números mostram que o consórcio possui:
presença relevante no mercado automotivo brasileiro.
Mas crescimento do setor não significa:
- que seja a melhor opção para todo comprador;
- que a contemplação será rápida;
- que a parcela ficará fixa;
- que um lance será vencedor;
- que o custo será sempre menor que um financiamento.
A decisão precisa considerar:
custo + prazo + urgência + capacidade de esperar.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
O consórcio de carros continua crescendo no Brasil em 2026.
Segundo os dados mais recentes da ABAC, até agosto:
- havia 5,63 milhões de participantes ativos em veículos leves;
- o número cresceu 9,5% em um ano;
- foram vendidas 1,36 milhão de cotas;
- as adesões cresceram 7,9%;
- foram comercializados R$ 101,85 bilhões em créditos;
- o volume financeiro cresceu 15,7%;
- ocorreram aproximadamente 502,91 mil contemplações;
- foram disponibilizados R$ 37,64 bilhões em créditos aos contemplados.
Considerando as aquisições efetivamente identificadas no levantamento ABAC/B3, de janeiro a agosto de 2026:
8,7% dos veículos leves foram adquiridos com créditos de consórcio.
Entre veículos zero-quilômetro:
10,1%.
Entre seminovos:
8,3%.
Isso demonstra participação real da modalidade.
Mas consórcio:
não deve ser confundido com financiamento.
Ele é um sistema de:
autofinanciamento coletivo.
Quer comparar uma compra planejada antes de falar com um vendedor? Simule seu consórcio e veja opções de carta, prazo e parcela.
Neste artigo
- Quanto o consórcio de carros cresceu em 2026
- Quantos participantes existem
- Quantas cotas foram vendidas
- Quanto o setor movimentou
- Quantos veículos são realmente comprados com consórcio
- Consórcio x financiamento no mercado automotivo
- O que mudou desde 2014
- Como funciona o consórcio
- Sorteio
- Lance
- Lance embutido
- Consórcio é financiamento?
- Consórcio tem juros?
- Quais são os custos
- A parcela é fixa?
- Quanto tempo dura
- Carro novo
- Carro usado
- Como escolher a carta
- O que acontece depois da contemplação
- Consórcio ou financiamento
- Quando pode fazer sentido
- Quando pode não fazer sentido
- Checklist
- Perguntas frequentes
Quanto o consórcio de carros cresceu em 2026?
O segmento de veículos leves continua:
em expansão.
Em agosto de 2026 havia:
5,63 milhões de participantes ativos.
Em agosto de 2025:
5,14 milhões.
Crescimento:
9,5%.
Ou seja, em aproximadamente um ano o segmento ganhou:
cerca de 490 mil participantes ativos.
Quantas cotas foram vendidas?
Entre janeiro e agosto de 2026 foram comercializadas:
1,36 milhão de cotas de veículos leves.
No mesmo período de 2025:
1,26 milhão.
O crescimento foi:
de 7,9%.
Isso indica:
aumento das novas adesões.
Mas não significa:
que todas essas pessoas já compraram seus carros.
Entrar em um grupo:
não é a mesma coisa que ser contemplado.
Quanto o mercado movimentou?
Os créditos comercializados em veículos leves chegaram a:
R$ 101,85 bilhões
entre janeiro e agosto de 2026.
No mesmo período de 2025:
R$ 88,01 bilhões.
Alta:
de 15,7%.
O volume financeiro, portanto, cresceu:
mais rapidamente que a quantidade de cotas vendidas.
Qual é o valor médio de uma carta?
Em agosto de 2026, o tíquete médio informado para veículos leves foi:
R$ 77,52 mil.
No mesmo mês de 2025:
R$ 73,12 mil.
Alta:
de 6%.
Isso não significa:
que todo plano possui carta de R$ 77 mil.
É apenas:
uma média de mercado.
Existem cartas:
- abaixo desse valor;
- próximas dessa faixa;
- muito acima desse valor.
Quantas contemplações ocorreram?
Entre janeiro e agosto de 2026 ocorreram aproximadamente:
502,91 mil contemplações em veículos leves.
No mesmo período de 2025:
506,22 mil.
O indicador ficou:
praticamente estável.
Isso traz uma conclusão importante.
Enquanto:
- participantes cresceram;
- cotas vendidas cresceram;
- créditos comercializados cresceram;
as contemplações:
não cresceram na mesma proporção.
Portanto:
o crescimento do mercado não significa que sua contemplação ficará mais rápida.
Quanto foi disponibilizado aos contemplados?
No acumulado de janeiro a agosto de 2026 foram disponibilizados:
R$ 37,64 bilhões em créditos
aos contemplados de veículos leves.
No mesmo período de 2025:
R$ 35,50 bilhões.
Crescimento:
6%.
Quantos carros são realmente comprados com consórcio?
Esse é um dos dados mais interessantes para atualizar o texto antigo.
Não basta comparar:
quantidade de contemplações
com:
quantidade de veículos vendidos.
Isso porque nem toda contemplação resulta:
em compra imediata.
Por isso, a ABAC passou a apresentar também dados de aquisições efetivamente identificadas em parceria com a B3.
Entre janeiro e agosto de 2026:
8,7% dos veículos leves considerados foram adquiridos com créditos de consórcio.
Os outros:
91,3%
estavam relacionados às demais modalidades de financiamento consideradas no levantamento.
E nos carros zero-quilômetro?
Entre os veículos novos:
10,1% das aquisições identificadas utilizaram consórcio.
Isso significa aproximadamente:
um em cada dez veículos zero analisados.
E nos carros seminovos?
Nos seminovos:
8,3% das aquisições utilizaram créditos de consórcio.
Isso mostra que a modalidade possui:
presença tanto no mercado de novos quanto no de usados.
Então consórcio está ganhando do financiamento?
Não é correto:
transformar esses números em uma disputa de vencedor e perdedor.
As modalidades atendem:
necessidades diferentes.
Financiamento ainda representa:
a maior parcela das aquisições financiadas de veículos leves.
O consórcio representa:
uma fatia relevante e crescente dentro do planejamento de compra.
O que mudou desde 2014?
Muita coisa.
O artigo antigo utilizava:
dados da Cetip referentes a setembro de 2014.
Naquela época, comparava:
- consórcio;
- CDC;
- leasing.
Hoje, o mercado possui:
outra estrutura institucional e econômica.
A antiga Cetip foi incorporada ao atual ecossistema da B3, que mantém:
infraestrutura e dados ligados ao mercado de financiamento de veículos e ao Sistema Nacional de Gravames.
Por isso, não faz sentido simplesmente:
republicar números de 2014 como se representassem o cenário atual.
A antiga queda do CDC e leasing explica o crescimento atual?
Não.
Um dado de 2014:
não pode ser utilizado para explicar 2026.
O comportamento do mercado atual pode ser influenciado por:
- juros;
- inflação;
- renda;
- preços dos veículos;
- disponibilidade de crédito;
- preferência do consumidor;
- planejamento financeiro;
- mercado de usados.
Não existe:
uma causa única.
Consórcio cresce porque o crédito está difícil?
Pode existir alguma relação para determinados consumidores.
Mas não é correto dizer:
“crédito ficou difícil, então todos estão migrando para consórcio”.
Além disso, o próprio consórcio:
não elimina análise financeira.
Depois da contemplação, a administradora pode exigir:
- documentos;
- capacidade de pagamento;
- garantias;
- aprovação do veículo.
Portanto:
consórcio não é um atalho automático para quem teve financiamento recusado.
Consórcio é financiamento?
Não.
Essa é uma das principais correções do artigo antigo.
O Banco Central define consórcio como:
autofinanciamento coletivo.
Funciona por meio:
de um grupo de participantes.
No financiamento:
uma instituição empresta recursos ao comprador.
No consórcio:
os próprios participantes formam os recursos do grupo.
Como funciona o consórcio de carros?
De forma resumida:
1. Você escolhe uma carta
Exemplo:
R$ 80 mil, R$ 100 mil ou R$ 150 mil.
2. Entra em um grupo
Administrado:
por empresa autorizada pelo Banco Central.
3. Paga as prestações
Conforme:
as regras do contrato.
4. Participa das assembleias
Pode concorrer:
- por sorteio;
- por lance.
5. É contemplado
Recebe:
o direito de utilizar o crédito.
6. Escolhe o veículo
Dentro:
da categoria contratada.
7. Apresenta a operação
A administradora analisa:
- documentação;
- veículo;
- vendedor;
- garantias;
- capacidade de pagamento.
8. O crédito é utilizado
Depois da aprovação:
o vendedor recebe conforme os procedimentos da administradora.
O sorteio é a única forma de receber a carta antes do fim?
Não.
Existe também:
o lance.
O texto antigo dizia que os participantes poderiam:
“ganhar antecipadamente”
o valor.
A expressão correta é:
ser contemplados.
O consorciado não está:
ganhando um prêmio.
Ele está recebendo:
o direito de utilizar o crédito do grupo.
Como funciona o sorteio?
Os participantes elegíveis concorrem:
conforme o regulamento do grupo.
A contemplação pode acontecer:
- no começo;
- no meio;
- perto do final.
Não existe:
data individual garantida.
Como funciona o lance?
O lance é:
uma oferta para disputar a antecipação da contemplação.
As regras:
dependem do grupo.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- outros critérios previstos.
Dar um lance maior aumenta minha chance?
Em algumas modalidades, um valor maior pode:
tornar a oferta mais competitiva.
Mas não é correto dizer:
“quanto maior o lance, maior a certeza”.
Não existe:
certeza.
O resultado depende:
- dos demais participantes;
- do tipo de lance;
- dos recursos disponíveis;
- das regras de desempate.
Lance garante contemplação?
Não.
Um consumidor pode oferecer:
um lance elevado
e ainda:
não ser contemplado.
Resultados anteriores:
não garantem resultados futuros.
O que é lance embutido?
É a utilização:
de parte do próprio crédito
para compor o lance.
Exemplo ilustrativo:
Carta:
R$ 120 mil
Lance embutido:
R$ 30 mil
Se o lance for vencedor:
parte do crédito será utilizada no próprio lance.
Assim, o valor disponível para comprar o veículo:
fica menor.
Lance embutido é dinheiro grátis?
Não.
O valor é:
deduzido do crédito.
Por isso, antes de oferecer lance embutido, pergunte:
quanto efetivamente sobrará para comprar o carro?
Antecipar parcelas garante contemplação?
Não.
Pagar parcelas antes do vencimento:
não significa automaticamente antecipar sua contemplação.
Essa estratégia:
não substitui sorteio ou lance.
Se eu nunca for sorteado, só recebo no final?
O funcionamento precisa ser entendido:
pelas regras de contemplação do grupo.
Os participantes concorrem:
ao longo do período.
A ideia do consórcio é que os participantes sejam contemplados:
durante a existência do grupo, conforme os recursos e as regras aplicáveis.
Não trate o sistema simplesmente como:
“pago tudo e retiro o dinheiro no fim”.
O crédito cai diretamente na minha conta?
Normalmente:
não funciona como empréstimo pessoal.
Depois da contemplação e aprovação da operação, o crédito é utilizado:
para aquisição do veículo.
O pagamento é feito:
ao vendedor conforme os procedimentos da administradora.
Consórcio serve para guardar dinheiro?
Não.
Esse é outro conceito do texto antigo que precisa ser retirado.
Consórcio não é:
- poupança;
- CDB;
- investimento;
- reserva de emergência.
Ele é:
um contrato para aquisição planejada.
Se você precisar sair:
não pode simplesmente sacar tudo o que pagou quando quiser.
Consórcio é investimento?
Também não.
Sua finalidade não é:
- gerar rentabilidade;
- pagar juros;
- multiplicar patrimônio financeiro.
A finalidade é:
adquirir um bem ou serviço.
Um carro comprado depois pode integrar seu patrimônio.
Mas isso não transforma:
a cota de consórcio em investimento financeiro.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos do financiamento.
Mas isso não significa:
custo zero.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- despesas previstas.
Então consórcio é sempre mais barato?
Não.
O custo pode:
ser menor que determinado financiamento.
Mas é necessário comparar:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo;
- eventual lance;
- tempo até a contemplação.
Financiamento
- entrada;
- juros;
- CET;
- prazo;
- parcelas;
- total pago.
E existe:
o valor do tempo.
O que significa custo do tempo?
Imagine duas pessoas.
Pessoa A
Precisa do carro:
na próxima semana para começar um emprego.
Mesmo que determinada simulação de consórcio tenha custo nominal menor:
a espera pode inviabilizar a modalidade.
Pessoa B
Já possui carro e pretende:
trocar daqui a três anos.
Nesse caso:
a espera pode ser aceitável.
O mesmo consórcio pode:
ser adequado para uma e inadequado para outra.
A parcela é fixa?
Não necessariamente.
O crédito pode ser:
atualizado conforme o critério definido no contrato.
Consequentemente:
a prestação também pode mudar.
Por isso, não contrate olhando apenas:
o valor da primeira parcela.
O prazo é sempre entre 60 e 120 meses?
Não.
Esse era outro dado do texto antigo que precisava ser retirado.
Não existe:
uma faixa universal de prazo para todo consórcio de veículo.
Cada grupo possui:
duração própria definida contratualmente.
Você pode encontrar diferentes prazos:
no mercado.
Prazo maior é melhor?
Não necessariamente.
Prazo maior pode:
distribuir o compromisso por mais meses.
Mas também significa:
permanecer mais tempo no grupo.
E podem ocorrer:
mais reajustes ao longo do contrato.
Posso comprar carro novo?
Sim.
A carta da categoria de veículos pode:
ser utilizada para aquisição compatível, respeitando o contrato.
E carro usado?
Também pode.
A administradora pode estabelecer:
- limite de idade;
- documentação;
- avaliação;
- critérios de garantia.
Não existe:
uma idade máxima universal válida para todas as administradoras.
Posso escolher qualquer marca?
Existe liberdade para:
escolher o fornecedor e o bem
dentro da categoria contratada.
Por isso, não é correto presumir:
que uma administradora ligada a determinada marca obrigará o consumidor a comprar exclusivamente daquela fabricante.
Leia:
as condições do contrato.
Como escolher o valor da carta?
Pesquise:
quanto custa o tipo de carro que você deseja.
Exemplo:
Veículos do seu interesse:
R$ 100 mil a R$ 120 mil.
Carta contratada:
R$ 80 mil.
Nesse cenário:
a complementação pode ser grande.
Agora imagine uma carta:
muito acima da sua necessidade.
Isso também pode:
aumentar o compromisso mensal desnecessariamente.
E se o carro ficar mais caro durante o consórcio?
Esse risco existe.
O crédito possui:
regra de atualização.
Mas ela não garante:
acompanhar exatamente a valorização do modelo específico que você pretende comprar.
Por isso, na contemplação compare:
carta atualizada x preço atual do carro.
E se o veículo custar mais que a carta?
Pode ser necessário:
complementar a diferença.
Exemplo:
Carta:
R$ 100 mil
Veículo:
R$ 115 mil
Diferença:
R$ 15 mil.
E se custar menos?
A diferença não deve ser tratada:
automaticamente como dinheiro livre.
Existem:
destinações permitidas pelas regras aplicáveis, que podem envolver abatimento de obrigações e determinadas despesas relacionadas à compra.
O que acontece depois da contemplação?
Ser contemplado:
não significa que qualquer carro será comprado automaticamente.
A administradora pode exigir:
- análise do cadastro;
- capacidade de pagamento;
- documentos;
- veículo;
- vendedor;
- garantia.
Portanto:
contemplação ≠ aprovação automática da operação.
O carro fica como garantia?
Pode existir:
garantia vinculada ao veículo enquanto houver saldo devedor no consórcio.
Isso faz parte:
da segurança da operação.
Preciso continuar pagando depois de contemplado?
Sim.
Contemplação:
não quita sua cota.
As obrigações continuam:
conforme o contrato.
Consórcio ou financiamento de carro?
Compare:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso imediato ao carro | Não garantido | Geralmente após aprovação |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Existe | Não é típica |
| Contemplação | Sorteio ou lance | Não existe |
| Data de compra | Incerta antes da contemplação | Mais previsível |
| CET | Não funciona da mesma forma | Fundamental |
| Lance | Pode existir | Não |
| Reajuste | Conforme contrato | Conforme operação |
| Compra urgente | Menor aderência | Pode atender |
| Compra planejada | Pode fazer sentido | Depende |
Financiamento continua sendo mais usado?
Nos dados das aquisições de veículos leves entre janeiro e agosto de 2026:
sim.
A maior parte das aquisições financiadas consideradas:
não utilizou consórcio.
O consórcio representou:
8,7%.
As demais modalidades:
91,3%.
Isso é importante porque evita outra conclusão errada:
crescimento do consórcio não significa desaparecimento do financiamento.
Consórcio está crescendo mesmo sendo uma parcela menor do mercado?
Sim.
Uma modalidade pode:
crescer em participantes e vendas
e ainda representar:
uma parcela menor do total de aquisições.
As duas coisas:
não são contraditórias.
Quando o consórcio pode fazer sentido?
Compra planejada
Você pretende:
trocar de carro no futuro.
Não existe urgência
Consegue:
esperar pela contemplação.
Parcela sustentável
Cabe no orçamento:
inclusive se houver reajuste.
Entendimento das regras
Você sabe:
- como funciona sorteio;
- como funciona lance;
- quanto custa;
- qual o prazo.
Quando pode não fazer sentido?
Precisa do carro agora
O consórcio:
não garante crédito imediato.
Tem data fixa
Por exemplo:
começa a trabalhar com o carro no próximo mês.
Orçamento apertado
Compromisso longo:
pode aumentar o risco.
Depende de lance vencedor
Não existe:
garantia.
Consórcio é mais seguro porque não pesa no orçamento?
Não use essa afirmação:
como regra.
Qualquer compromisso financeiro pode:
pesar no orçamento se for mal dimensionado.
Uma parcela aparentemente baixa hoje pode:
- sofrer reajustes;
- durar muitos anos;
- competir com outras despesas.
O que torna uma contratação sustentável é:
planejamento financeiro.
Como escolher a administradora?
Primeiro:
verifique se é autorizada pelo Banco Central.
Depois compare:
- taxa de administração;
- prazo;
- reajuste;
- fundo de reserva;
- seguro;
- regras de sorteio;
- modalidades de lance;
- critérios para carro usado;
- atendimento.
Vendedor e administradora são a mesma coisa?
Nem sempre.
O vendedor pode ser:
um representante ou intermediário comercial.
O contrato deve identificar:
qual administradora é responsável pelo grupo.
Confirme:
diretamente nos canais oficiais.
Cuidado com contemplação garantida
Desconfie de promessas como:
- “carta em 30 dias”;
- “lance garantido”;
- “contemplação certa”;
- “você retira o carro no terceiro mês”.
Essas frases:
não combinam com a incerteza normal da contemplação.
Checklist antes de contratar
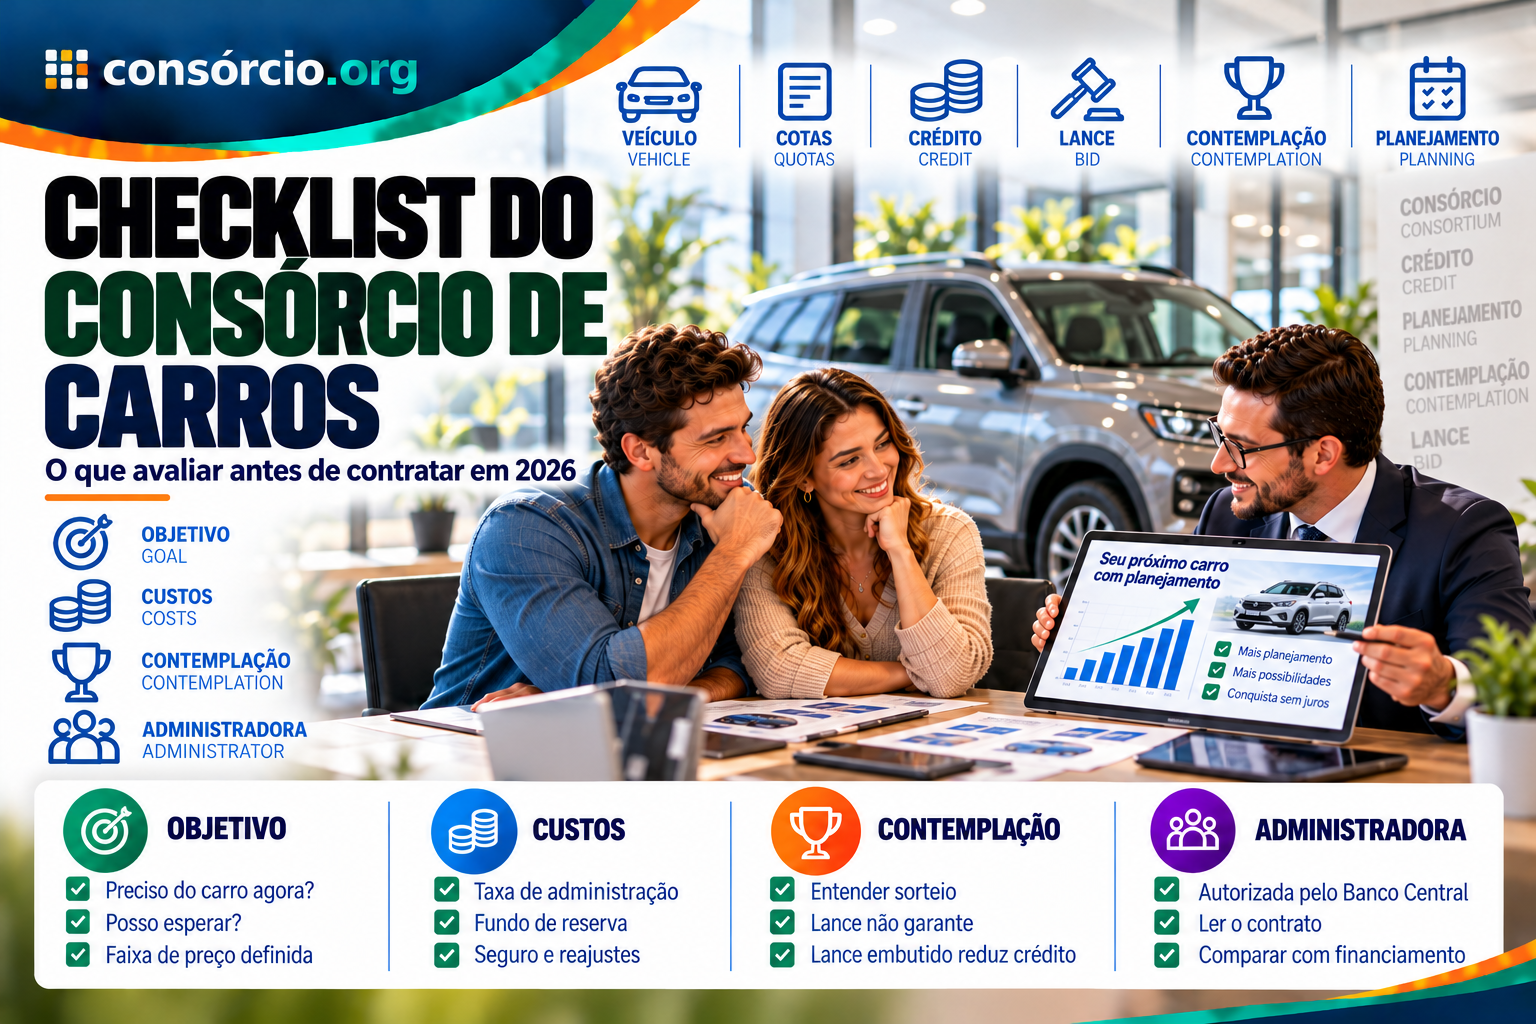
Objetivo
- Sei qual carro quero?
- Tenho uma faixa de preço?
- Preciso do veículo imediatamente?
- Posso esperar?
Carta
- Valor suficiente?
- Como será reajustada?
- Categoria correta?
Custos
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Outros custos?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Sei que lance não garante?
- Entendi lance embutido?
Prazo
- Sei quanto dura o grupo?
- Consigo manter a parcela?
- Entendi os reajustes?
Veículo
- Pretendo novo ou usado?
- Há limite de idade?
- Haverá avaliação?
- Conheço as garantias?
Administradora
- É autorizada pelo Banco Central?
- Li o contrato?
- Consultei canais oficiais?
- Sei quem administra o grupo?
Perguntas frequentes
O consórcio de carros está crescendo no Brasil?
Sim.
O segmento de veículos leves chegou a:
5,63 milhões de participantes ativos em agosto de 2026.
Qual foi o crescimento?
9,5% em um ano.
Quantas cotas foram vendidas?
Entre janeiro e agosto:
1,36 milhão.
Quanto o segmento movimentou?
Foram comercializados:
R$ 101,85 bilhões em créditos.
Quantas contemplações ocorreram?
Aproximadamente:
502,91 mil entre janeiro e agosto.
Qual a participação do consórcio nas compras?
Nas aquisições de veículos leves consideradas no levantamento ABAC/B3:
8,7% utilizaram consórcio.
E nos carros novos?
10,1%.
E nos usados?
8,3%.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
A parcela é fixa?
Não necessariamente.
O prazo é sempre de 60 a 120 meses?
Não.
Consórcio é uma forma de guardar dinheiro?
Não.
É investimento?
Não.
Posso comprar carro usado?
Sim, conforme:
os critérios da administradora.
Posso escolher a marca?
Em regra, há liberdade dentro:
da categoria contratada.
Lance garante contemplação?
Não.
O maior lance sempre vence?
Depende:
da modalidade e do regulamento.
Não utilize isso como regra universal.
Lance embutido reduz minha carta?
Sim.
A parte utilizada:
é deduzida do crédito disponível.
Preciso continuar pagando depois da contemplação?
Sim.
Se meu financiamento foi negado, o consórcio será aprovado?
Não existe essa garantia.
Consórcio é melhor que financiamento?
Depende:
da urgência, custo e orçamento.
Onde posso comparar planos?
Você pode:
simular opções de consórcio e comparar carta, prazo e parcela antes de falar com um vendedor.
Consórcio de carros vale a pena em 2026?
Pode fazer sentido quando:
- você consegue esperar;
- a compra é planejada;
- a parcela cabe no orçamento;
- entende os reajustes;
- encontrou um plano competitivo;
- aceita a incerteza da contemplação.
Pode ter menor aderência quando:
- precisa do carro imediatamente;
- depende de uma data específica;
- orçamento está muito apertado;
- precisa obrigatoriamente de contemplação rápida.
O crescimento do segmento:
é um dado de mercado.
Não é:
uma recomendação individual.
Conclusão
O consórcio de carros cresce no Brasil em 2026.
Os números mais recentes mostram:
- 5,63 milhões de participantes ativos;
- crescimento de 9,5% em um ano;
- 1,36 milhão de cotas comercializadas de janeiro a agosto;
- R$ 101,85 bilhões em créditos vendidos;
- aproximadamente 502,91 mil contemplações;
- R$ 37,64 bilhões disponibilizados aos contemplados.
Além disso, nas aquisições efetivamente identificadas entre janeiro e agosto:
8,7% dos veículos leves utilizaram créditos de consórcio.
Nos novos:
10,1%.
Nos seminovos:
8,3%.
Isso mostra que:
o consórcio possui participação concreta no mercado automotivo.
Mas o texto antigo precisava corrigir várias ideias.
Consórcio não é:
- financiamento;
- investimento;
- poupança;
- garantia de contemplação;
- forma certa de ter o carro “em pouco tempo”.
É:
autofinanciamento coletivo.
O consumidor paga as prestações e pode ser contemplado:
- por sorteio;
- por lance.
Não existe:
data individual garantida.
Lance:
não garante resultado.
A parcela:
não é necessariamente fixa.
O prazo:
não é universal de 60 a 120 meses.
E crescimento do mercado:
não significa que a modalidade seja melhor que financiamento para todas as pessoas.
A pergunta mais importante continua sendo:
quando você precisa do carro?
Se precisa:
agora, compare crédito para aquisição imediata.
Se pode:
planejar e esperar, o consórcio pode entrar na comparação.
Depois compare:
custo + prazo + reajuste + risco da espera + orçamento.
Quer comparar uma carta para seu próximo carro? Simule seu consórcio e veja opções de crédito, prazo e parcela antes de tomar sua decisão.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando as regras vigentes do Banco Central do Brasil e os dados mais recentes disponíveis da Associação Brasileira de Administradoras de Consórcios — ABAC — para veículos leves.
Os dados até agosto de 2026 indicam:
- 5,63 milhões de participantes ativos;
- 1,36 milhão de cotas vendidas;
- R$ 101,85 bilhões em créditos comercializados;
- aproximadamente 502,91 mil contemplações;
- R$ 37,64 bilhões em créditos disponibilizados;
- 8,7% das aquisições identificadas de veículos leves realizadas com créditos de consórcio.
O Banco Central define consórcio como:
autofinanciamento coletivo
e estabelece contemplação:
por sorteio ou lance.
Este conteúdo é informativo e não garante contemplação, economia, aprovação ou adequação da modalidade a uma situação individual.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.