Comprar um carro em São Paulo exige mais planejamento do que olhar apenas:
o preço anunciado na concessionária.
Além do veículo, entram no orçamento:
- seguro;
- IPVA;
- documentação;
- combustível ou recarga;
- estacionamento;
- manutenção;
- eventuais pedágios;
- custo da forma de pagamento.
Para quem não precisa do automóvel imediatamente, uma alternativa que pode entrar nessa comparação é:
o consórcio de carros.
O funcionamento em São Paulo segue:
as mesmas regras nacionais do Sistema de Consórcios.
Não existe um “consórcio paulista” com regulamentação própria.
A operação deve ser administrada:
por uma administradora autorizada pelo Banco Central.
O participante escolhe uma carta de crédito, entra em um grupo, paga as prestações e participa das contemplações:
por sorteio ou lance.
Depois de contemplado e cumpridas as condições da administradora, pode utilizar o crédito para adquirir:
um veículo compatível com a categoria contratada.
Mas atenção:
consórcio não é investimento e não garante que você terá o carro em uma data específica.
Por isso, ele tende a ser mais compatível com quem:
consegue planejar a compra.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
Sim. É possível contratar consórcio de carro em São Paulo para planejar a compra de veículo novo ou usado, conforme as regras da administradora e do contrato.
O processo funciona, em linhas gerais, assim:
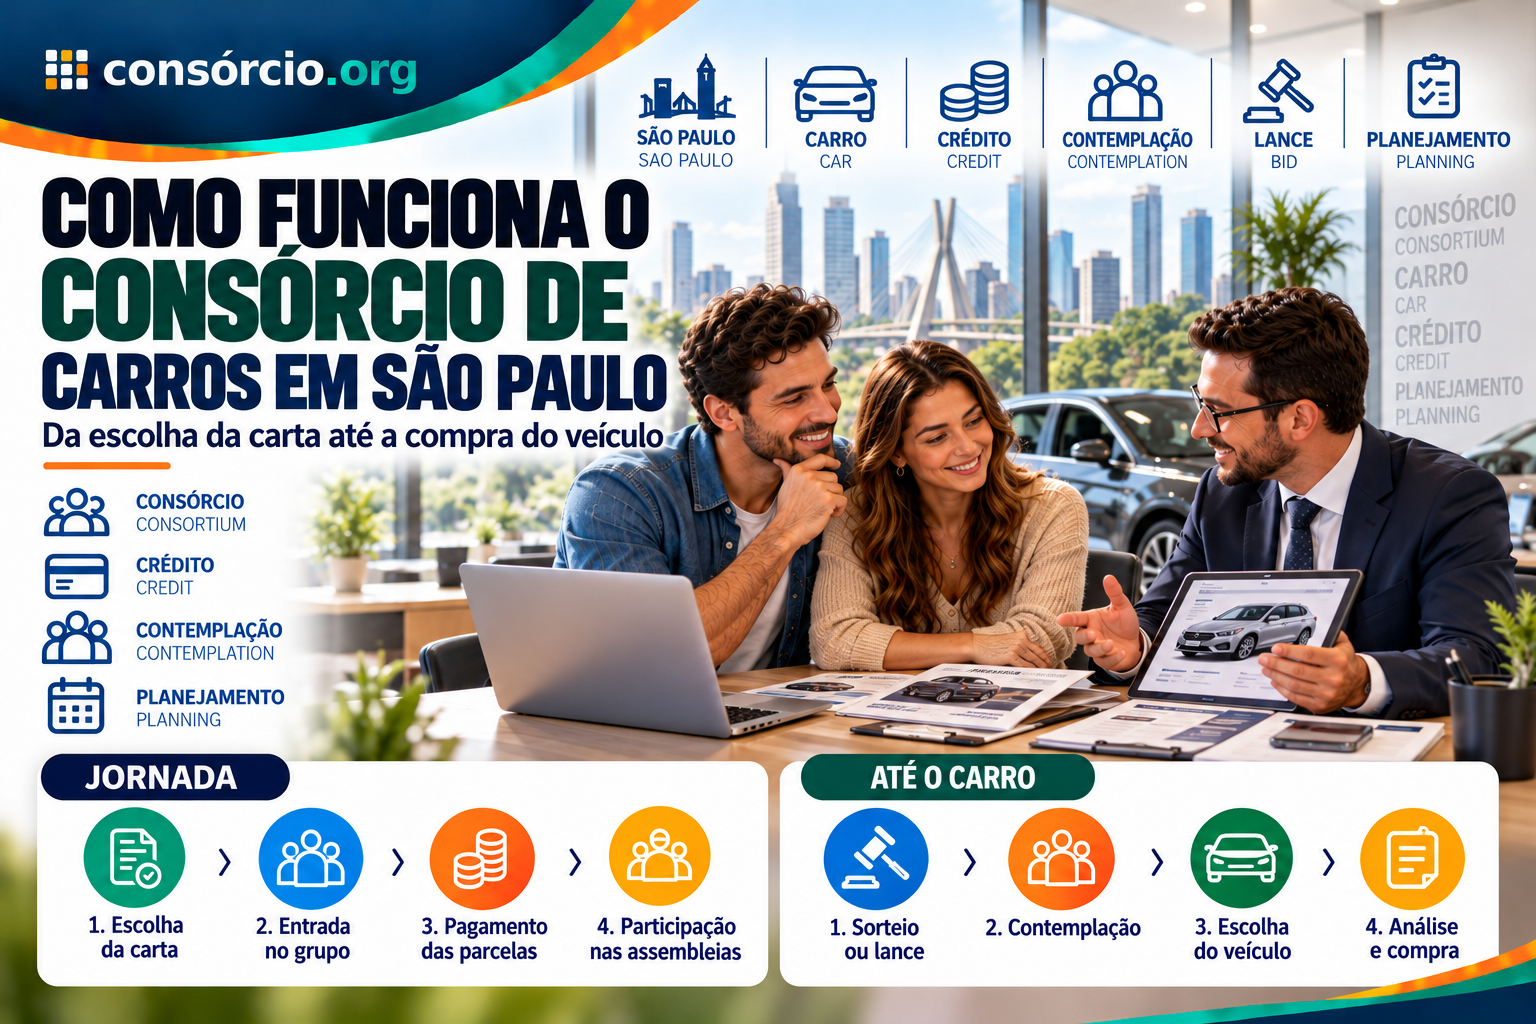
escolher a carta → entrar no grupo → pagar as parcelas → participar das assembleias → ser contemplado por sorteio ou lance → escolher o veículo → apresentar documentação → passar pela análise → utilizar o crédito.
Antes de contratar, compare:
- valor da carta;
- prazo;
- taxa de administração;
- fundo de reserva, quando houver;
- seguro, quando previsto;
- critério de reajuste;
- regras de sorteio;
- tipos de lance;
- condições para veículos usados;
- garantias exigidas depois da contemplação.
E lembre:
a contemplação não possui data individual garantida.
Se você precisa do carro imediatamente para trabalhar ou resolver uma necessidade urgente:
compare também financiamento e outras alternativas.
Quer comparar cartas para comprar seu carro? Simule seu consórcio e veja opções de crédito, prazo e parcela antes de falar com um vendedor.
Neste artigo
- Como funciona o consórcio de carros em São Paulo
- Existem regras diferentes em São Paulo?
- Como escolher o valor da carta
- Posso comprar carro novo?
- Posso comprar usado?
- Preciso escolher marca e modelo antes?
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Quanto tempo dura um consórcio
- A parcela é fixa?
- Quais são os custos
- Consórcio tem juros?
- O que acontece depois da contemplação
- A administradora pode analisar meu cadastro?
- Como escolher o veículo
- Como o vendedor recebe
- E se o carro custar mais?
- E se custar menos?
- Cancelamento
- Consórcio x financiamento em São Paulo
- Custos de ter carro em São Paulo
- Como escolher administradora
- Checklist
- Perguntas frequentes
Como funciona o consórcio de carros em São Paulo?
O consórcio funciona por meio:
de grupos de autofinanciamento coletivo.
Pessoas físicas ou jurídicas com objetivos de aquisição compatíveis participam:
do mesmo sistema.
A gestão fica sob responsabilidade:
de uma administradora autorizada pelo Banco Central.
Os participantes realizam:
os pagamentos previstos no contrato.
Uma parcela desses recursos forma:
o fundo comum utilizado para as contemplações.
Consórcio em São Paulo tem alguma regra diferente?
Não em relação:
ao funcionamento básico do sistema.
As regras sobre:
- grupos;
- contemplação;
- sorteio;
- lance;
- contrato;
- crédito;
são nacionais.
Portanto, morar:
- na capital;
- em Campinas;
- Guarulhos;
- Osasco;
- Santo André;
- Sorocaba;
- Ribeirão Preto;
- São José dos Campos;
- Santos;
- outra cidade paulista;
não altera:
as regras essenciais do consórcio.
O que pode mudar são:
- ofertas comerciais disponíveis;
- preço dos veículos;
- custos locais;
- perfil de uso;
- seguro;
- necessidade de estacionamento.
Preciso contratar uma administradora de São Paulo?
Não necessariamente.
O mais importante é:
a administradora estar autorizada a funcionar.
Hoje, grande parte da contratação pode ser realizada:
digitalmente.
Por isso, a sede física da administradora:
não deve ser o principal critério de escolha.
Compare:
- autorização;
- contrato;
- custos;
- reputação;
- atendimento;
- grupo;
- regras de contemplação.
Preciso escolher o carro antes de entrar?
Não necessariamente.
Você normalmente escolhe:
uma faixa de crédito.
Por exemplo:
Carta:
R$ 80 mil
ou:
R$ 120 mil
ou:
R$ 150 mil.
Depois da contemplação, escolhe:
um veículo compatível com a categoria e com as condições da administradora.
Isso dá flexibilidade porque seu objetivo pode mudar:
ao longo do grupo.
Preciso escolher uma marca específica?
Não necessariamente.
O texto antigo dava a entender que cada grupo poderia estar preso:
a uma determinada marca.
Essa não deve ser tratada como regra universal.
Uma carta da categoria de veículos pode permitir:
escolha entre diferentes marcas e modelos, observadas as condições contratuais.
Por isso:
leia o contrato.
Posso comprar carro novo?
Sim, quando:
compatível com a carta contratada.
Depois da contemplação, você apresenta:
- veículo;
- vendedor;
- documentos;
- valor da negociação.
A administradora analisa:
a operação.
Posso comprar carro usado?
Também pode ser possível.
Mas a administradora pode estabelecer critérios relacionados a:
- idade do veículo;
- documentação;
- estado;
- valor;
- avaliação;
- garantia.
Não existe:
uma idade máxima universal válida para todo consórcio.
Pergunte antes:
qual é o limite adotado naquele plano.
Posso comprar de pessoa física?
Pode existir essa possibilidade, dependendo:
dos procedimentos da administradora.
Nesse caso, serão analisados:
- documentos do veículo;
- vendedor;
- propriedade;
- eventuais restrições;
- dados para pagamento.
Não transfira valores antecipadamente:
sem saber se a operação poderá ser aprovada.
Como escolher o valor da carta?
Comece pesquisando:
quanto custa o tipo de carro que pretende comprar.
Imagine que os modelos do seu interesse estejam entre:
R$ 90 mil e R$ 110 mil.
Contratar uma carta de:
R$ 70 mil
pode obrigar você:
a complementar uma diferença significativa.
Já escolher uma carta muito acima:
da sua necessidade
também pode aumentar:
o compromisso financeiro.
A carta precisa combinar:
objetivo + orçamento.
O preço do carro pode mudar antes da contemplação?
Sim.
Esse é um risco importante.
Você pode pesquisar hoje:
um carro de R$ 100 mil
e, quando for contemplado:
o preço ser diferente.
O crédito do consórcio possui:
regra própria de atualização prevista no contrato.
Mas não existe garantia de que:
a carta acompanhará exatamente o preço de um modelo específico.
Como funciona a contemplação?
Contemplação é:
a atribuição do crédito ao participante.
Ela acontece principalmente:
- por sorteio;
- por lance.
E depende:
da disponibilidade de recursos do grupo.
Como funciona o sorteio?
Nas assembleias:
cotas elegíveis participam conforme as regras do contrato.
Se a sua for sorteada:
você poderá ser contemplado, observadas as condições aplicáveis.
Mas ninguém consegue garantir:
em qual mês isso acontecerá.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas também pode acontecer:
- meses depois;
- anos depois;
- próximo do encerramento.
Portanto:
não contrate contando com uma data específica.
Como funciona o lance?
O lance é uma forma:
de disputar a antecipação da contemplação.
A pessoa oferece:
um valor conforme as regras do grupo.
Se seu lance for vencedor:
a cota é contemplada, observadas as condições aplicáveis.
Quanto maior o lance, maior a chance?
Pode haver relação entre:
valor ofertado e competitividade, principalmente no lance livre.
Mas não é correto dizer:
“quem der o maior lance sempre será contemplado”.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- critérios de desempate;
- regras específicas.
Por isso:
consulte o regulamento.
Lance garante contemplação?
Não.
Essa é uma das principais correções:
do texto antigo.
Mesmo tendo dinheiro disponível:
não existe garantia de resultado.
Histórico do grupo também:
não garante a próxima assembleia.
O que é lance embutido?
Em alguns planos, parte da própria carta pode ser utilizada:
como lance.
Exemplo didático:
Carta:
R$ 120 mil
Lance embutido:
R$ 30 mil
Se a operação for permitida e o lance contemplado, poderá restar:
R$ 90 mil de crédito disponível.
Por isso:
lance embutido reduz o poder de compra da carta.
Quanto tempo dura um consórcio de carro?
Não existe:
prazo universal de 40 a 120 meses.
Essa era outra informação do texto antigo que precisava ser retirada.
Cada grupo possui:
prazo próprio.
Você pode encontrar diferentes ofertas comerciais.
O importante é comparar:
- duração;
- parcela;
- custo;
- reajuste;
- objetivo.
Prazo longo é melhor?
Não necessariamente.
Um prazo maior pode:
reduzir o compromisso mensal inicial.
Mas também significa:
manter uma relação contratual por mais tempo.
Além disso, o crédito e as parcelas:
podem sofrer atualização.
A parcela fica fixa até o final?
Não necessariamente.
Esse era um erro importante do texto original.
O crédito pode ser:
reajustado conforme o critério previsto no contrato.
E isso pode refletir:
nas prestações.
Portanto:
não considere a primeira parcela como necessariamente fixa durante todo o grupo.
Consórcio tem juros?
Não funciona com:
os juros remuneratórios típicos de um financiamento bancário.
Mas não significa:
comprar sem custo.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outras despesas previstas.
Consórcio gera juros para mim?
Não.
Consórcio:
não é aplicação financeira.
Você não entra no grupo para:
receber juros sobre as parcelas.
Sua finalidade é:
adquirir um bem ou serviço.
Consórcio é investimento?
Não.
Essa palavra aparecia:
várias vezes no texto antigo.
O mais correto é:
planejamento para aquisição de veículo.
Consórcio não é:
- poupança;
- CDB;
- fundo;
- investimento;
- reserva de emergência.
Posso usar o consórcio para “guardar dinheiro”?
Não deve ser tratado dessa forma.
Ao entrar em um grupo:
você assume um contrato.
Se precisar sair:
não funciona como sacar dinheiro de uma conta bancária.
Existem regras específicas:
para desistência, exclusão e restituição.
Posso cancelar quando quiser e receber tudo imediatamente?
Não.
Essa é uma das maiores correções necessárias no texto antigo.
Cancelar ou deixar um grupo:
não significa receber imediatamente tudo o que foi pago.
Existem regras para:
- exclusão;
- restituição;
- sorteio de excluídos, conforme o caso;
- encerramento do grupo;
- descontos e penalidades admitidas;
- valores efetivamente restituíveis.
Portanto:
não use consórcio como reserva para emergências.
Recebo meu dinheiro com juros se cancelar?
Não existe:
essa regra geral.
O tratamento dos valores pagos e sua restituição:
segue a legislação, regulamentação e o contrato.
Consórcio não deve ser contratado acreditando:
que o dinheiro ficará rendendo como uma aplicação.
O que acontece depois da contemplação?
Ser contemplado significa:
receber o direito de utilizar o crédito.
Mas ainda podem existir procedimentos como:
- análise cadastral;
- avaliação da capacidade de pagamento;
- apresentação do veículo;
- documentos do vendedor;
- avaliação do bem;
- constituição de garantia.
Portanto:
contemplação não significa transferência imediata e automática do dinheiro para sua conta.
Quem recebe o dinheiro?
Depois da aprovação da operação:
o pagamento é realizado conforme os procedimentos da administradora, normalmente ao vendedor.
A carta não funciona como:
empréstimo pessoal de livre utilização.
O carro fica no meu nome?
Pode ficar registrado:
em nome do adquirente
com uma garantia vinculada:
enquanto houver obrigações pendentes.
No caso de veículos, é comum:
alienação fiduciária.
Preciso continuar pagando depois de contemplado?
Sim.
A contemplação:
não encerra o consórcio.
Você continua responsável:
pelas prestações restantes.
E se o carro custar mais que minha carta?
Pode ser necessário:
complementar a diferença com recursos próprios.
Exemplo:
Carta:
R$ 100 mil
Carro:
R$ 115 mil
Diferença:
R$ 15 mil
Confirme com a administradora:
como essa complementação deverá ser feita.
E se o carro custar menos?
A diferença não vira automaticamente:
dinheiro livre.
Ela pode ter destinos permitidos pela regulamentação e pelo contrato, como:
- despesas vinculadas à aquisição, dentro dos limites aplicáveis;
- abatimento de prestações;
- recebimento em determinadas condições após quitação das obrigações.
Carta de crédito dá desconto?
Pode melhorar:
seu poder de negociação.
Mas não garante:
desconto.
O vendedor decide:
qual valor aceitar.
A forma correta é dizer:
“a carta pode ajudar na negociação”
e não:
“a carta compra sempre como à vista com desconto”.
Consórcio ou financiamento em São Paulo?
A escolha depende:
principalmente da urgência e do custo.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Compra imediata | Não garantida | Geralmente após aprovação |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Contemplação | Sorteio ou lance | Não existe |
| Data da compra | Incerta antes da contemplação | Mais previsível |
| CET | Não é a mesma estrutura | Fundamental comparar |
| Reajustes | Conforme contrato | Conforme contrato |
| Melhor para planejamento | Pode fazer sentido | Depende |
| Melhor para urgência | Menor aderência | Pode fazer sentido |
Morar em São Paulo muda essa comparação?
Pode mudar:
o contexto financeiro de possuir um carro.
Em São Paulo, o consumidor também deve considerar:
- seguro;
- estacionamento;
- combustível;
- trânsito;
- distância percorrida;
- transporte público disponível;
- pedágios em determinados trajetos;
- manutenção.
Para algumas pessoas:
ter carro é essencial.
Para outras:
é uma conveniência.
Isso muda quanto vale:
esperar pela contemplação.
Exemplo: quem precisa do carro para trabalhar
Imagine um profissional que faz:
atendimento externo todos os dias.
O veículo atual quebrou e:
não tem conserto viável.
Ele precisa:
de outro carro imediatamente.
Nesse cenário:
consórcio pode não resolver a urgência.
Exemplo: troca planejada
Agora imagine alguém que possui:
um carro funcionando perfeitamente
e pretende trocá-lo:
nos próximos três anos.
Nesse caso:
um consórcio pode entrar na comparação, porque existe:
maior flexibilidade de prazo.
Seguro também deve entrar no orçamento?
Sim.
A compra do carro não termina:
na aquisição.
Antes de escolher o valor da carta, estime:
- seguro;
- IPVA;
- manutenção;
- combustível;
- estacionamento.
Um carro de maior valor pode exigir:
mais orçamento para ser mantido.
Posso contratar seguro antes de ser contemplado?
O seguro do veículo adquirido será contratado:
quando houver um veículo efetivamente segurável e conforme as condições da seguradora.
Mas você já pode:
fazer cotações aproximadas antes da compra
para entender:
quanto aquele modelo pode custar por ano.
Como escolher uma administradora de consórcio em São Paulo?
1. Confira o Banco Central
Verifique:
se a administradora está autorizada.
2. Identifique quem realmente administra
O vendedor pode:
não ser a administradora.
3. Compare taxa de administração
Olhe:
o percentual total.
4. Confira fundo de reserva
Existe?
5. Confira seguro
Existe algum:
seguro incluído?
6. Leia o reajuste
Como:
crédito e parcelas mudam?
7. Leia as regras do lance
Quais modalidades:
o grupo oferece?
8. Confira veículo usado
Se pretende comprar usado:
pergunte os critérios antes.
9. Veja garantias
O que será exigido:
depois da contemplação?
Não escolha somente pela menor parcela
Imagine:
Plano A
Parcela inicial:
R$ 900
Plano B
Parcela inicial:
R$ 1.050
Isso não prova:
que o Plano A é melhor.
Compare:
- valor da carta;
- prazo;
- taxa;
- fundo;
- reajuste;
- seguro;
- lance.
A parcela:
é apenas uma parte da decisão.
Cuidado com contemplação garantida
Frases como:
- “carta liberada em 30 dias”;
- “contemplação certa”;
- “lance garantido”;
- “você pega o carro em três meses”;
merecem:
atenção.
Consórcio não oferece:
data individual garantida de contemplação.
Cuidado com falsas cotas contempladas
Também existem golpes envolvendo:
supostas cartas já contempladas.
Antes de transferir dinheiro:
- identifique a administradora;
- entre em contato diretamente;
- confirme a cota;
- confirme contemplação;
- confirme saldo;
- entenda o procedimento de transferência.
Nunca pague:
somente com base em anúncio ou conversa por WhatsApp.
Consórcio de carros está crescendo?
O mercado de consórcios brasileiro continua:
relevante e em expansão em 2026.
No primeiro semestre, o Sistema de Consórcios superou:
13 milhões de participantes ativos.
Além disso, dezenas de bilhões de reais em créditos foram disponibilizados:
para aquisição de veículos.
Isso demonstra:
a relevância da modalidade.
Mas crescimento de mercado:
não significa que consórcio seja ideal para todo consumidor.
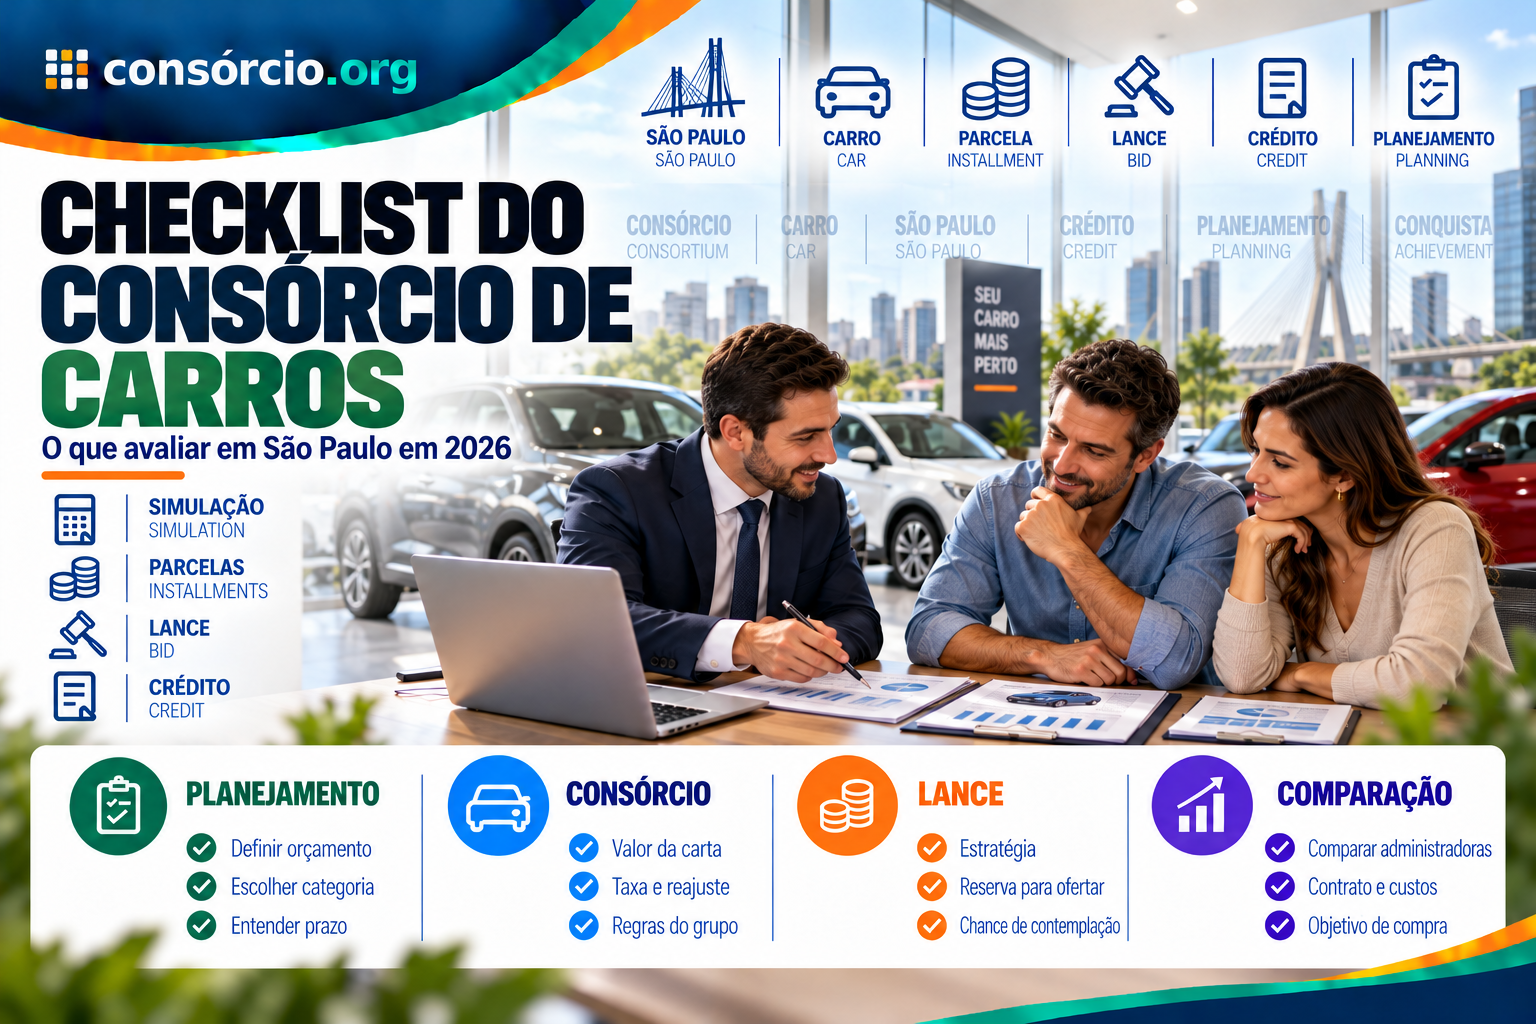
Checklist antes de contratar em São Paulo
Seu objetivo
- Quero carro novo ou usado?
- Quanto custa?
- Preciso dele agora?
- Posso esperar?
Carta
- Valor adequado?
- Como será reajustada?
- Categoria correta?
Plano
- Qual prazo?
- Qual parcela inicial?
- Qual taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Existe lance embutido?
- Sei que lance não garante?
- Posso esperar?
Administradora
- É autorizada pelo Banco Central?
- Consultei o canal oficial?
- Li o contrato?
- Sei quem administra o grupo?
Veículo
- Aceita usado?
- Existe limite de idade?
- Exige avaliação?
- Conheço as garantias?
Orçamento em São Paulo
- Seguro cabe?
- IPVA cabe?
- Combustível cabe?
- Estacionamento cabe?
- Manutenção cabe?
- Ainda mantenho reserva financeira?
Perguntas frequentes
Como funciona o consórcio de carros em São Paulo?
Funciona por:
autofinanciamento coletivo, seguindo as normas nacionais.
Você entra em um grupo e pode ser contemplado:
por sorteio ou lance.
Existe consórcio específico para São Paulo?
Não do ponto de vista regulatório.
Podem existir:
ofertas comerciais direcionadas a consumidores paulistas.
Preciso ir a uma loja?
Não necessariamente.
Muitas etapas podem ser:
digitais.
Posso comprar qualquer marca?
Pode haver liberdade de escolha entre veículos compatíveis:
com a categoria contratada.
Confira:
o contrato.
Posso comprar carro usado?
Pode ser possível.
A administradora pode impor:
critérios de idade e avaliação.
Consórcio é investimento?
Não.
É:
autofinanciamento para aquisição de bens ou serviços.
A parcela é fixa?
Não necessariamente.
Quanto tempo dura?
Depende:
do grupo.
Não existe prazo universal de:
40 a 120 meses.
Tem juros?
Não possui:
juros remuneratórios como financiamento.
Mas possui:
custos próprios.
Lance maior garante contemplação?
Não.
Posso ser contemplado no primeiro mês?
Pode acontecer:
mas não existe garantia.
Se cancelar recebo imediatamente?
Não.
A restituição:
segue regras próprias.
Recebo com juros?
Não existe essa regra geral.
Posso escolher o carro depois da contemplação?
Sim, desde que:
compatível com a categoria e com as condições da administradora.
O dinheiro cai na minha conta?
Normalmente:
o crédito é utilizado na aquisição e o pagamento ocorre ao vendedor conforme os procedimentos.
Preciso continuar pagando depois de contemplado?
Sim.
E se o carro custar mais?
Pode ser necessário:
complementar a diferença.
E se custar menos?
O saldo segue:
as destinações permitidas pelas regras aplicáveis.
Consórcio é melhor que financiamento?
Depende principalmente:
do custo e da sua urgência.
Onde posso comparar planos?
Você pode:
simular opções de consórcio e comparar carta, prazo e parcela.
Vale a pena fazer consórcio de carro em São Paulo?
Pode valer para quem:
- consegue planejar;
- não precisa do carro imediatamente;
- entende os reajustes;
- consegue manter a parcela;
- encontrou plano competitivo;
- aceita a incerteza da contemplação.
Pode não ser adequado para quem:
- precisa do carro agora;
- tem data fixa para compra;
- depende do veículo para iniciar trabalho imediatamente;
- está com orçamento apertado;
- acredita em contemplação garantida.
A localização em São Paulo:
não muda o funcionamento do consórcio.
O que muda é:
a sua rotina e o custo de manter o veículo.
Conclusão
O consórcio de carros em São Paulo pode ser uma alternativa para quem:
pretende planejar a compra de um veículo e consegue esperar pela contemplação.
Ele funciona:
pelas mesmas regras nacionais do Sistema de Consórcios.
Não é:
- investimento;
- poupança;
- dinheiro guardado;
- financiamento com juros menores.
É:
autofinanciamento coletivo.
A contemplação acontece por:
- sorteio;
- lance.
Mas:
não existe data individual garantida.
Também não existe:
prazo universal de 40 a 120 meses.
Cada grupo possui:
suas próprias condições.
As parcelas também:
não precisam permanecer fixas até o fim, porque o crédito pode possuir critério de reajuste.
E cancelar:
não significa receber imediatamente tudo que pagou com juros.
A restituição segue:
regras próprias.
Antes de contratar em São Paulo:
- defina o valor do carro;
- avalie se pode esperar;
- escolha uma carta compatível;
- compare administradoras;
- confira autorização no Banco Central;
- leia o contrato;
- entenda taxa e reajuste;
- conheça sorteio e lance;
- considere seguro e manutenção;
- compare com financiamento.
O ponto principal é:
não escolher apenas pela menor parcela.
Considere:
custo + prazo + contemplação + orçamento + necessidade real do veículo.
Quer comparar cartas para seu próximo carro? Simule seu consórcio e veja opções de crédito, prazo e parcela antes de tomar uma decisão.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando as regras atuais aplicáveis ao Sistema de Consórcios e os indicadores recentes do mercado brasileiro.
O funcionamento do consórcio é:
nacional, inclusive para consumidores residentes em São Paulo.
Antes de contratar:
- confirme a autorização da administradora;
- leia o contrato;
- verifique custos;
- entenda os reajustes;
- confira as regras de contemplação;
- não aceite promessa de data garantida.
Este conteúdo é informativo e não garante contemplação, economia ou aprovação de crédito. As condições dependem da administradora, do grupo e do contrato escolhido.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.