O consórcio como patrimonio pode ser usado como instrumento de planejamento, mas não deve ser apresentado como investimento com rentabilidade garantida. A decisão precisa considerar prazo, capacidade de pagamento, liquidez, custo total e a possibilidade de esperar pela contemplação.
O consórcio pode ser usado como instrumento de planejamento, mas não deve ser apresentado como investimento com rentabilidade garantida. A decisão precisa considerar prazo, capacidade de pagamento, liquidez, custo total e a possibilidade de esperar pela contemplação.
O consórcio como patrimonio deve ser entendido como uma ferramenta de aquisição planejada. Ele pode fazer parte de uma estratégia patrimonial quando existe um objetivo concreto, como comprar um imóvel, adquirir um veículo, ampliar uma estrutura empresarial ou organizar uma aquisição futura.
Porém, o consórcio como patrimonio não deve ser confundido com investimento financeiro. A modalidade não promete rentabilidade sobre o dinheiro pago e não garante valorização automática do bem adquirido.
Baixe o checklist antes de assinar — Receba gratuitamente um guia com os pontos que devem ser conferidos antes de contratar um consórcio.
Consórcio é investimento?
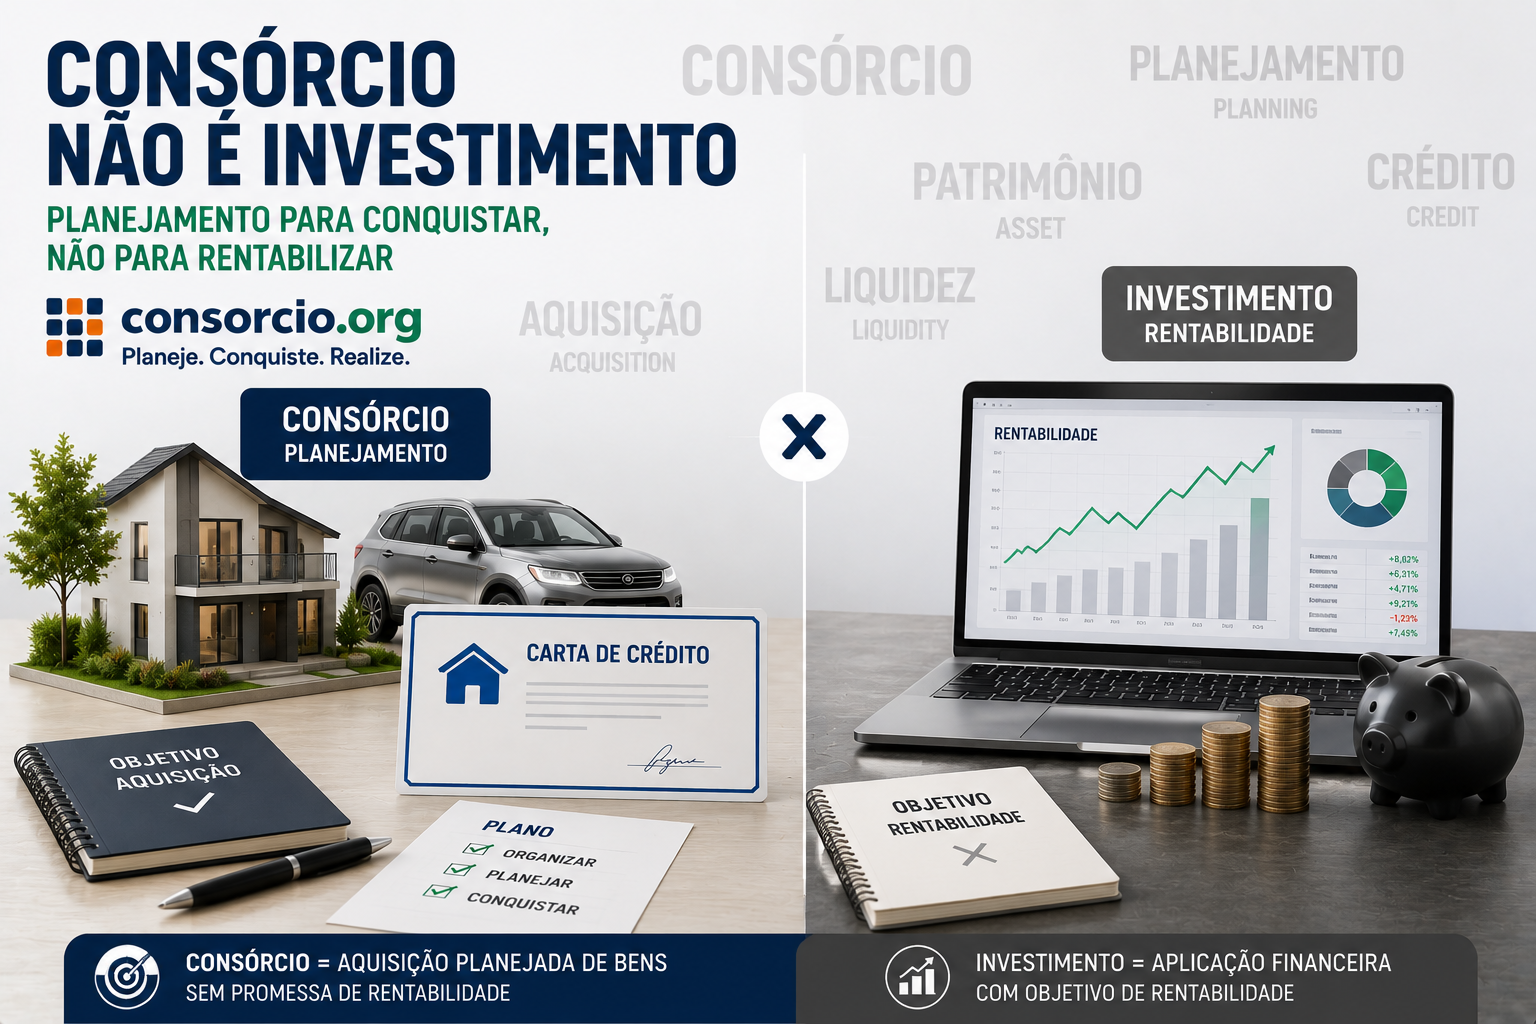
Consórcio não é investimento financeiro porque não oferece rentabilidade e não possui garantia de ganho. Trata-se de uma forma coletiva de aquisição programada de bens ou serviços.
Ele pode integrar um planejamento patrimonial quando a pessoa possui renda estável, aceita esperar e escolhe um crédito compatível com um objetivo real. O risco está em comprometer liquidez, depender de uma contemplação incerta ou acreditar em valorização garantida.
Promessas de alavancagem sem risco, renda passiva automática ou lucro com cotas devem ser tratadas com cautela.
Essa diferença é fundamental para entender o consórcio como patrimonio. O objetivo principal não é fazer o dinheiro render como aconteceria em uma aplicação financeira, mas organizar a aquisição de um bem dentro de um planejamento de médio ou longo prazo.
O consórcio como patrimonio pode fazer parte de uma estratégia quando existe capacidade financeira para manter as parcelas e quando o participante sabe exatamente qual bem pretende adquirir.
O que significa formação programada de patrimônio
Este ponto precisa ser analisado à luz do contrato do grupo e do objetivo do participante. Em consórcio como estratégia patrimonial: o que é verdade e o que é mito, a regra prática é verificar o que está previsto formalmente, quais custos podem surgir e em que momento o crédito poderá ser utilizado.
Peça todas as condições por escrito. Confirme percentuais, prazos, reajustes, documentos e consequências de atraso, cancelamento ou transferência. O que não estiver registrado na proposta e no regulamento não deve ser considerado uma garantia.
A decisão mais segura é aquela que cabe no orçamento e continua fazendo sentido mesmo sem uma contemplação antecipada.
No consórcio como patrimonio, a formação patrimonial acontece de maneira programada. O participante assume parcelas e, depois da contemplação, utiliza o crédito para adquirir o bem previsto no contrato.
Isso pode ajudar alguém que tenha dificuldade de estabelecer uma disciplina de poupança por conta própria. Entretanto, o consórcio como patrimonio também cria uma obrigação financeira de longo prazo.
Por isso, não basta olhar apenas para a possibilidade de adquirir um imóvel ou outro bem. É necessário verificar se a parcela continuará adequada ao orçamento durante todo o contrato.
- Confirme se a administradora é autorizada pelo Banco Central.
- Leia a proposta e o regulamento antes de pagar.
- Compare o custo total, e não apenas o valor da parcela.
- Não aceite promessa de contemplação garantida.
Quais são os riscos da estratégia
Este ponto precisa ser analisado à luz do contrato do grupo e do objetivo do participante. Em consórcio como estratégia patrimonial: o que é verdade e o que é mito, a regra prática é verificar o que está previsto formalmente, quais custos podem surgir e em que momento o crédito poderá ser utilizado.
Peça todas as condições por escrito. Confirme percentuais, prazos, reajustes, documentos e consequências de atraso, cancelamento ou transferência. O que não estiver registrado na proposta e no regulamento não deve ser considerado uma garantia.
A decisão mais segura é aquela que cabe no orçamento e continua fazendo sentido mesmo sem uma contemplação antecipada.
Um dos principais riscos do consórcio como patrimonio é comprometer uma parcela relevante da renda por um período muito longo.
Outro risco está na falta de liquidez. O dinheiro destinado às parcelas não fica disponível para outras emergências da mesma maneira que uma reserva financeira líquida.
Também existe o risco de o participante precisar do bem antes da contemplação. Nesse caso, o consórcio como patrimonio pode não atender à necessidade imediata.
Uso legítimo do consórcio em planejamento patrimonial
Consórcio não é investimento financeiro porque não oferece rentabilidade e não possui garantia de ganho. Trata-se de uma forma coletiva de aquisição programada de bens ou serviços.
Ele pode integrar um planejamento patrimonial quando a pessoa possui renda estável, aceita esperar e escolhe um crédito compatível com um objetivo real. O risco está em comprometer liquidez, depender de uma contemplação incerta ou acreditar em valorização garantida.
Promessas de alavancagem sem risco, renda passiva automática ou lucro com cotas devem ser tratadas com cautela.
O consórcio como patrimonio pode ser legítimo quando utilizado para uma finalidade concreta.
Por exemplo, uma pessoa pode utilizar o consórcio como patrimonio para planejar a aquisição de um imóvel que pretende manter durante muitos anos.
Outra pessoa pode utilizar o consórcio como patrimonio para estruturar uma futura renovação de veículos ou equipamentos de uma empresa.
Em todos esses casos, o objetivo é aquisição planejada, e não obtenção de uma rentabilidade garantida sobre as parcelas.
Promessas que devem acender o alerta
Este ponto precisa ser analisado à luz do contrato do grupo e do objetivo do participante. Em consórcio como estratégia patrimonial: o que é verdade e o que é mito, a regra prática é verificar o que está previsto formalmente, quais custos podem surgir e em que momento o crédito poderá ser utilizado.
Peça todas as condições por escrito. Confirme percentuais, prazos, reajustes, documentos e consequências de atraso, cancelamento ou transferência. O que não estiver registrado na proposta e no regulamento não deve ser considerado uma garantia.
A decisão mais segura é aquela que cabe no orçamento e continua fazendo sentido mesmo sem uma contemplação antecipada.
Quando alguém apresenta o consórcio como patrimonio como uma operação de lucro garantido, é necessário ter cautela.
Também merece atenção a promessa de valorização automática da cota ou de contemplação em data determinada.
O consórcio como patrimonio não deve ser vendido como uma fórmula de enriquecimento rápido.
A proposta precisa explicar claramente o funcionamento da modalidade, os custos envolvidos, as regras de contemplação e as obrigações do participante.
Consórcio como patrimonio e imóveis
O consórcio como patrimonio é frequentemente associado à aquisição de imóveis porque permite planejar uma compra de valor elevado ao longo do tempo.
Uma pessoa pode buscar uma carta de crédito para comprar uma casa, apartamento, terreno ou outro imóvel permitido pela modalidade.
Mas é importante lembrar que a carta de crédito só poderá ser utilizada conforme as condições do grupo e depois da contemplação e das análises exigidas.
Por isso, o consórcio como patrimonio imobiliário é mais adequado para quem consegue esperar.
Quem precisa comprar um imóvel imediatamente deve comparar também financiamento e outras alternativas.
Consórcio como patrimonio e veículos
O consórcio como patrimonio também pode ser usado para planejar a aquisição de carros, motos, caminhões e outros veículos permitidos.
Para uma família, pode representar uma forma de programar a troca de um carro no futuro.
Para uma empresa, o consórcio como patrimonio pode fazer parte do planejamento de renovação de frota.
Entretanto, o participante precisa avaliar o impacto das parcelas no orçamento e lembrar que manutenção, seguro, impostos e outras despesas não desaparecem por causa da aquisição.
Consórcio como patrimonio para empresas
Empresas podem considerar o consórcio como patrimonio para planejar máquinas, equipamentos, veículos ou imóveis comerciais.
Nesse contexto, a análise do fluxo de caixa é ainda mais importante.
A empresa precisa avaliar se as parcelas continuarão cabendo mesmo em períodos de menor faturamento.
O consórcio como patrimonio pode ajudar no planejamento de ativos, mas não deve comprometer o capital de giro necessário para manter a operação.
O consórcio aumenta o patrimônio?
O consórcio como patrimonio não aumenta automaticamente o patrimônio líquido da pessoa simplesmente porque houve pagamento de parcelas.
A construção patrimonial ocorre quando o participante efetivamente adquire um ativo e passa a incorporá-lo ao seu patrimônio, considerando também obrigações e custos relacionados.
Por isso, não é correto afirmar que cada parcela paga representa diretamente uma valorização patrimonial.
O consórcio como patrimonio deve ser entendido como uma ferramenta que pode facilitar a aquisição programada de um ativo.
A contemplação muda tudo?
A contemplação representa um momento importante no consórcio como patrimonio, porque permite utilizar a carta de crédito conforme as regras do grupo.
Mesmo assim, a contemplação não significa que todas as etapas terminaram.
Pode haver análise documental, aprovação do bem e exigência de garantias.
O participante ainda precisa considerar as parcelas restantes e os demais custos.
Assim, o consórcio como patrimonio continua sendo uma estratégia de planejamento mesmo depois da contemplação.
Consórcio e liquidez
A liquidez é um dos pontos mais importantes para avaliar o consórcio como patrimonio.
Uma parcela paga ao consórcio não fica disponível para uso imediato em uma emergência.
Por isso, quem pretende utilizar o consórcio como patrimonio deve manter uma reserva financeira separada para situações inesperadas.
Misturar a reserva de emergência com os recursos destinados às parcelas pode aumentar o risco de inadimplência.
Como avaliar se cabe no orçamento
Antes de adotar o consórcio como patrimonio, faça uma projeção financeira.
Considere renda, despesas fixas, dívidas, reserva de emergência e possíveis variações futuras.
A parcela precisa continuar suportável mesmo se houver redução temporária de renda.
O consórcio como patrimonio só faz sentido quando não compromete a estabilidade financeira.
Compare o custo total
A taxa de administração, fundo de reserva, seguro, reajustes e demais cobranças devem entrar no cálculo.
No consórcio como patrimonio, analisar apenas a parcela inicial pode levar a uma conclusão errada.
Compare propostas com o mesmo valor de crédito e prazo semelhante.
Verifique quanto será pago ao longo de todo o contrato.
Mitos comuns sobre o consórcio como patrimonio
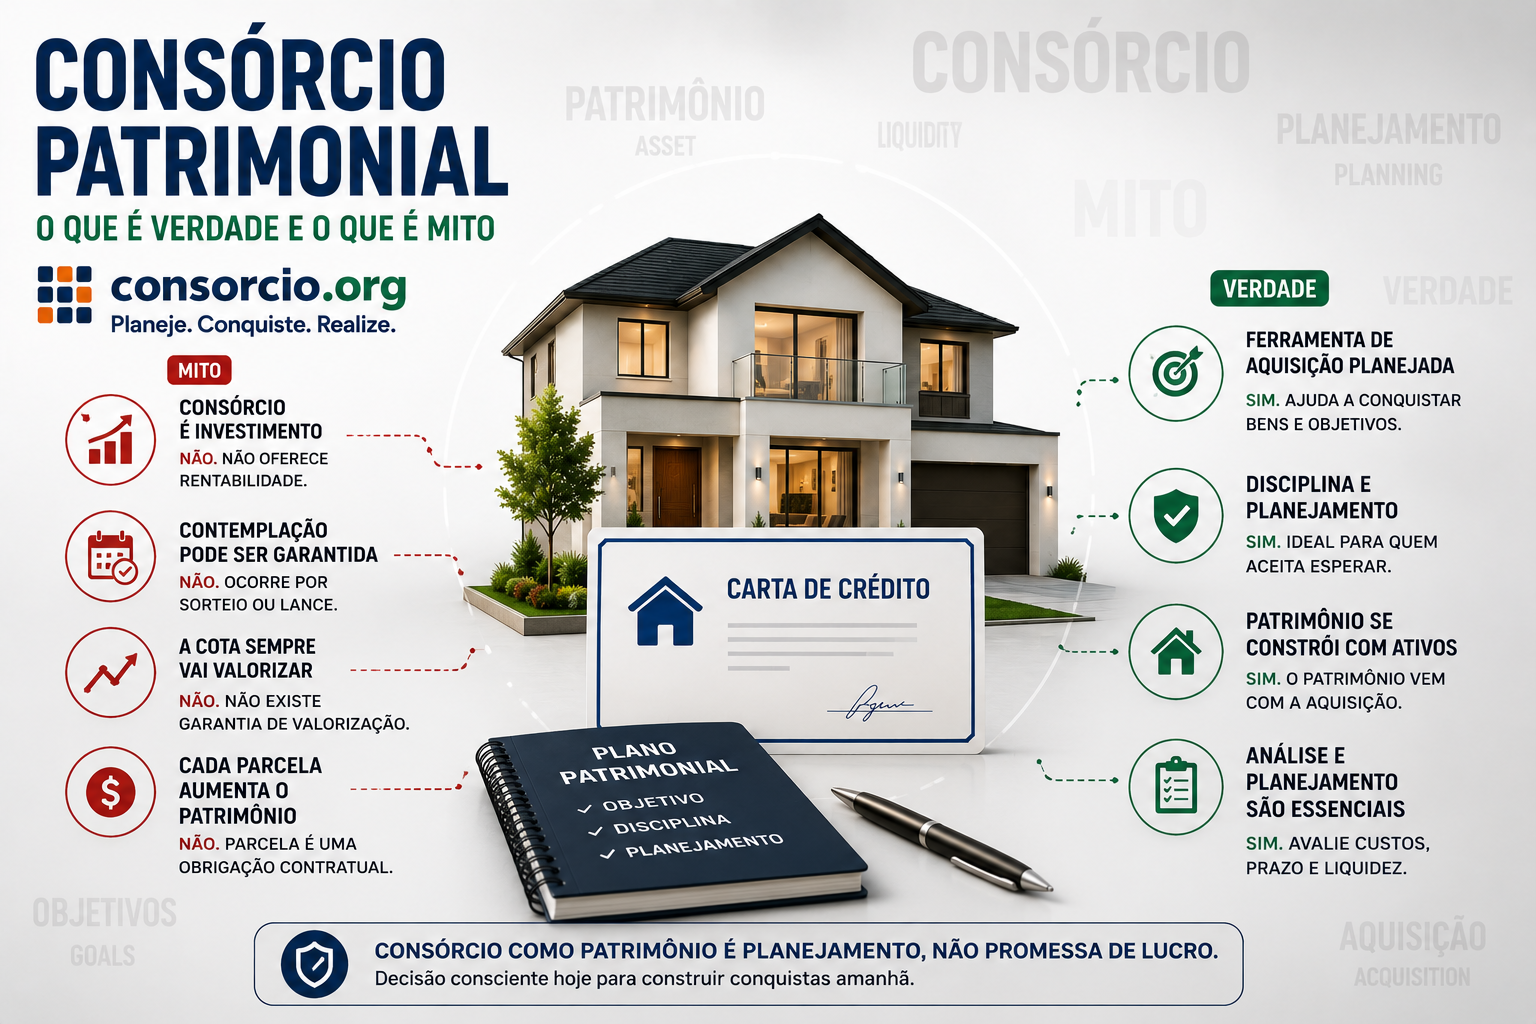
Mito: consórcio é investimento.
Verdade: é uma modalidade de compra planejada.
Mito: a contemplação pode ser garantida.
Verdade: ocorre conforme as regras de sorteio e lance.
Mito: toda cota vai valorizar automaticamente.
Verdade: não existe garantia de valorização.
Mito: toda parcela aumenta o patrimônio líquido.
Verdade: o pagamento das parcelas representa uma obrigação contratual; a formação patrimonial depende da aquisição do ativo e da situação financeira completa.
Essas diferenças ajudam a entender o verdadeiro papel do consórcio como patrimonio.
Baixe o checklist antes de assinar
Receba gratuitamente um guia com os pontos que devem ser conferidos antes de contratar um consórcio. A simulação deve apresentar taxas, prazo, reajustes e condições de forma clara, sem promessa de contemplação.
Perguntas frequentes
Consórcio como estratégia patrimonial: o que é verdade e o que é mito é seguro?
Pode ser uma contratação regular quando feita com administradora autorizada pelo Banco Central e com todas as condições formalizadas em contrato. Ainda assim, o participante deve avaliar custos, prazo e riscos.
A contemplação pode ser garantida?
Não. A contemplação ocorre por sorteio ou lance, conforme o regulamento e a disponibilidade de recursos do grupo. Nenhum vendedor pode garantir uma data.
Como verificar se a administradora é autorizada?
Consulte o nome e o CNPJ da administradora nos canais oficiais do Banco Central. Confirme também boletos e dados bancários diretamente com a empresa.
O que devo comparar antes de contratar?
Compare valor do crédito, prazo, reajuste, taxa de administração, fundo de reserva, seguro, regras de lance, garantias e custo total estimado.
Posso cancelar ou transferir a cota?
Em geral, é possível solicitar cancelamento ou transferência, mas existem procedimentos, prazos e possíveis descontos. Consulte o contrato e peça orientação formal à administradora.
Conclusão
Consórcio como estratégia patrimonial: o que é verdade e o que é mito deve ser avaliado como uma decisão de planejamento, não como promessa de crédito imediato. Leia o contrato, confirme a autorização da administradora, compare o custo total e mantenha uma reserva para imprevistos. A escolha correta é aquela compatível com seu objetivo, seu prazo e sua capacidade de pagamento.
O consórcio como patrimonio pode fazer parte de uma estratégia de aquisição planejada quando existe um objetivo concreto e capacidade financeira para manter as parcelas.
O consórcio como patrimonio não deve ser apresentado como investimento com rentabilidade garantida, promessa de lucro ou mecanismo automático de enriquecimento.
A principal vantagem está na possibilidade de organizar uma compra futura dentro de um grupo, desde que o participante aceite a incerteza da contemplação e mantenha o orçamento sob controle.
Por isso, antes de utilizar o consórcio como patrimonio, compare o custo total, avalie a liquidez, entenda as regras de contemplação e confirme se a parcela cabe confortavelmente no orçamento.
O consórcio como patrimonio pode ser uma ferramenta de planejamento, mas a decisão deve sempre partir de uma necessidade patrimonial real e não de uma promessa comercial de retorno financeiro.
Conteúdo informativo revisado em 06/08/2026. Não substitui análise jurídica, financeira, tributária ou contratual individual.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.