São Paulo é o maior município brasileiro em população e um dos principais centros econômicos do país.
Em 2026, a cidade possui população estimada em:
11,91 milhões de habitantes.
Nesse mercado, consumidores podem encontrar consórcios para diferentes objetivos, como:
- comprar carro;
- adquirir motocicleta;
- comprar imóvel;
- adquirir terreno;
- construir;
- reformar;
- comprar máquinas e equipamentos;
- contratar determinados serviços.
Mas antes de escolher uma administradora ou olhar somente para o valor da parcela, é importante entender:
como o consórcio realmente funciona.
Consórcio não é:
- financiamento;
- investimento financeiro;
- poupança;
- compra com data marcada;
- garantia de contemplação rápida.
Ele é um sistema de:
autofinanciamento coletivo.
Os participantes integram um grupo administrado por uma empresa autorizada pelo Banco Central, pagam as prestações previstas e podem ser contemplados:
por sorteio ou lance.
Somente depois da contemplação e do cumprimento das condições aplicáveis é que o crédito poderá:
ser utilizado para a finalidade contratada.
Por isso, o consórcio tende a ser mais compatível com quem:
consegue planejar e não depende do bem em uma data exata.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
É possível contratar consórcio em São Paulo para diferentes categorias de bens e serviços.
Entre as possibilidades estão:
- carros;
- motos;
- imóveis;
- terrenos;
- construção;
- reforma;
- máquinas;
- equipamentos;
- determinados serviços.
O funcionamento em São Paulo segue:
as mesmas regras nacionais do Sistema de Consórcios.
O participante escolhe uma carta compatível com seu objetivo, entra em um grupo, paga as prestações e participa das contemplações.
A contemplação pode ocorrer:
- por sorteio;
- por lance.
Mas:
não existe uma data individual garantida.
Também é importante saber que:
- consórcio não possui juros remuneratórios como um financiamento;
- isso não significa que seja gratuito;
- existe taxa de administração;
- podem existir fundo de reserva e seguro;
- carta e parcelas podem sofrer atualização;
- lance não garante contemplação;
- cancelar não significa receber imediatamente tudo o que foi pago.
Antes de contratar, confirme se:
a administradora é autorizada pelo Banco Central.
Quer comparar planos antes de falar com um vendedor? Simule seu consórcio e veja opções de carta, prazo e parcela.
Neste artigo
- Como funciona o consórcio em São Paulo
- São Paulo possui regras próprias?
- Quais consórcios existem
- Consórcio de veículos
- Consórcio de imóveis
- Consórcio de motos
- Máquinas e equipamentos
- Serviços
- Consórcio é investimento?
- Consórcio é poupança?
- Consórcio tem juros?
- Quais são os custos
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Parcela é fixa?
- Quanto tempo dura
- O que acontece depois da contemplação
- Como escolher administradora
- Administradoras e marcas conhecidas
- Consórcio ou financiamento
- Vantagens
- Desvantagens
- Cuidados
- Checklist
- Perguntas frequentes
Como funciona o consórcio em São Paulo?
O funcionamento é:
o mesmo utilizado no restante do Brasil.
O Sistema de Consórcios possui regulamentação:
nacional.
Não existe uma regra especial apenas:
para moradores da capital paulista.
De forma simplificada:
1. Você define seu objetivo
Por exemplo:
comprar um carro de aproximadamente R$ 100 mil.
2. Escolhe uma carta
Procura:
uma faixa de crédito compatível.
3. Entra em um grupo
Administrado por:
uma administradora autorizada.
4. Paga as prestações
Conforme:
o contrato.
5. Participa das assembleias
Pode concorrer:
- por sorteio;
- por lance.
6. É contemplado
Passa a possuir:
o direito de utilizar o crédito.
7. Cumpre as exigências
Podem existir:
- análise cadastral;
- comprovação de capacidade de pagamento;
- documentos;
- garantias;
- análise do bem.
8. Utiliza a carta
Depois da aprovação:
o crédito é aplicado à aquisição compatível com a categoria contratada.
São Paulo possui regras diferentes para consórcio?
Não.
Quem mora:
- na capital;
- na Grande São Paulo;
- no interior;
- no litoral paulista;
segue:
a regulamentação nacional.
O que muda é:
a realidade econômica de cada consumidor.
Em São Paulo, por exemplo, o planejamento pode ser influenciado por:
- preço dos imóveis;
- preço dos veículos;
- estacionamento;
- seguro;
- deslocamentos;
- transporte público;
- pedágios;
- custo de manutenção.
Preciso contratar uma empresa localizada em São Paulo?
Não.
Hoje existem administradoras:
com atuação nacional e contratação digital.
A localização física da empresa:
não deve ser seu principal critério.
Mais importante é verificar:
- autorização do Banco Central;
- contrato;
- taxa de administração;
- prazo;
- reajuste;
- regras de lance;
- reputação;
- atendimento.
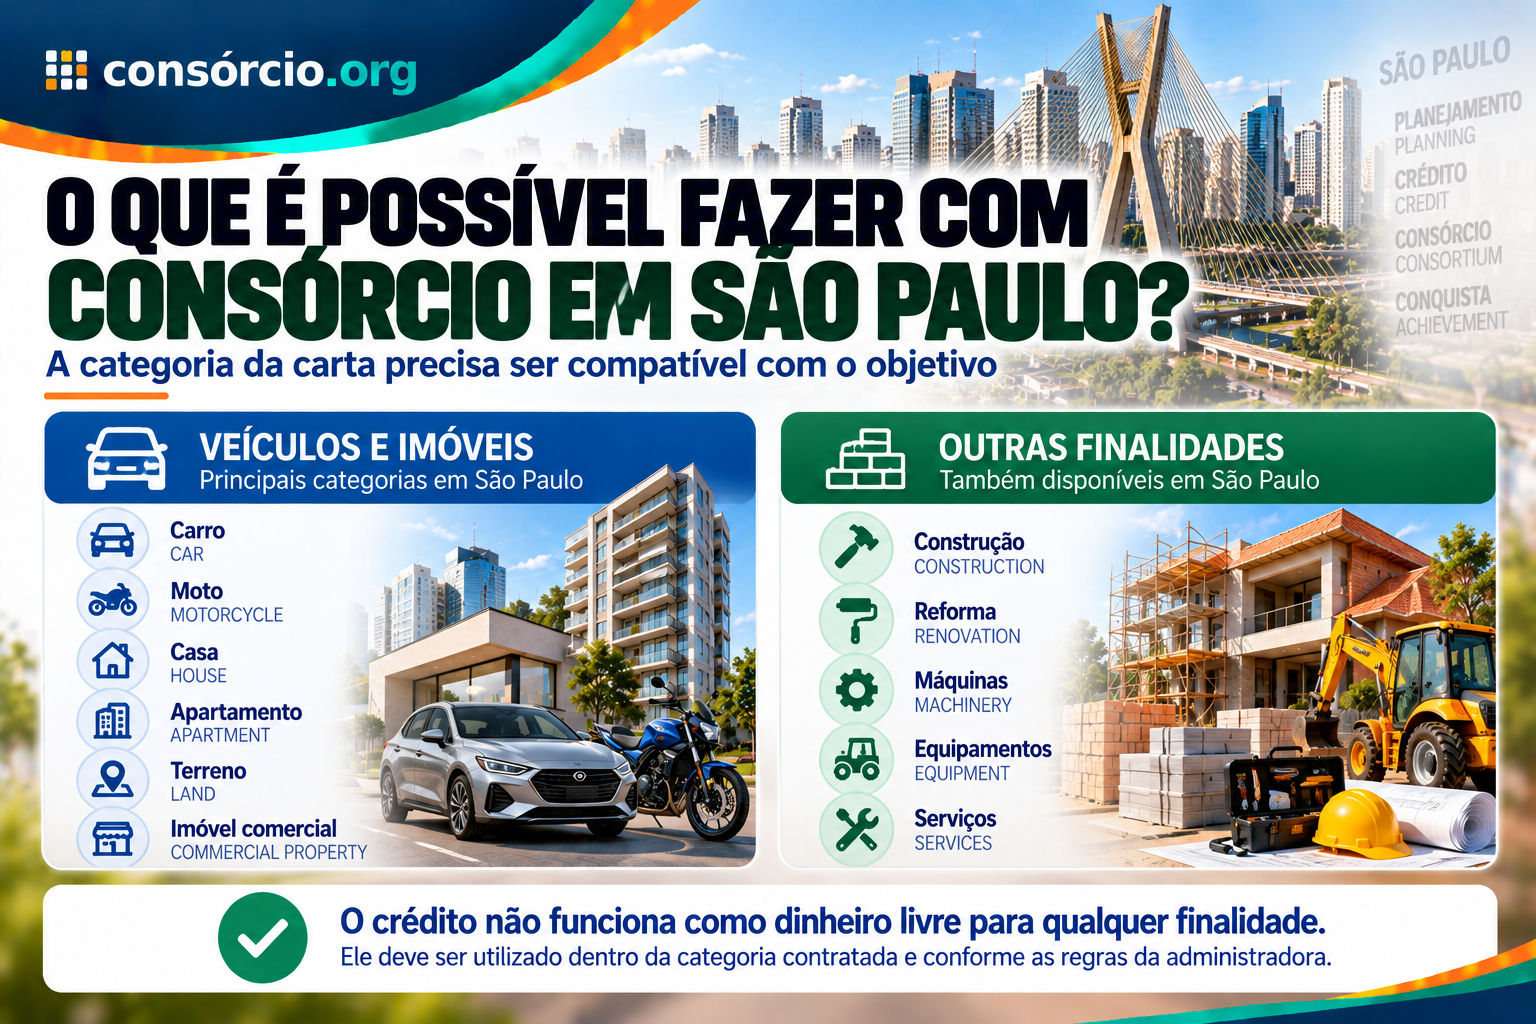
Quais tipos de consórcio posso contratar?
Existem diferentes categorias.
Consórcio de carros
Pode ser usado:
para planejar a aquisição de veículo compatível com a categoria contratada.
Dependendo das regras, podem ser aceitos:
- novos;
- seminovos;
- diferentes marcas.
Consórcio de motos
Funciona:
com a mesma lógica geral de grupos, parcelas e contemplação.
Consórcio imobiliário
Pode permitir, conforme as condições:
- casa;
- apartamento;
- terreno;
- imóvel comercial;
- imóvel na planta;
- construção;
- reforma.
Máquinas e equipamentos
Pode atender:
- empresas;
- produtores;
- profissionais;
- outros compradores.
Serviços
Também existem:
grupos referenciados em serviços.
Nesse caso, o uso precisa respeitar:
a categoria contratada.
Consórcio serve para qualquer coisa?
Não.
A carta possui:
uma categoria.
Por isso, não é correto pensar:
“vou contratar e depois gasto o dinheiro onde quiser”.
O crédito do consórcio:
não funciona como empréstimo pessoal de livre utilização.
Consórcio é financiamento?
Não.
Essa era uma das incorreções do texto antigo.
No financiamento:
uma instituição concede crédito para a compra.
Normalmente, depois da aprovação:
você recebe o bem imediatamente.
No consórcio:
não existe esse empréstimo inicial.
Os participantes:
formam os recursos do grupo coletivamente.
É por isso que o Banco Central classifica a modalidade como:
autofinanciamento.
Consórcio é investimento?
Também não.
Não deve ser apresentado como forma:
- de obter rentabilidade;
- de fazer o dinheiro crescer;
- de receber juros;
- de gerar retorno financeiro.
A finalidade do consórcio é:
adquirir um bem ou serviço.
Consórcio é uma poupança forçada?
Essa expressão também deve:
ser evitada.
É verdade que pagar parcelas regularmente pode:
criar disciplina para uma compra futura.
Mas o funcionamento é diferente:
de uma conta-poupança.
Em uma aplicação financeira, dependendo do produto:
você possui liquidez e rendimento.
No consórcio:
você possui um contrato com regras próprias.
Se desistir:
não pode simplesmente sacar o saldo imediatamente.
Consórcio é uma compra com data marcada?
Não.
Essa era uma das afirmações mais problemáticas do texto antigo.
Consórcio não oferece:
data individual garantida de contemplação.
Imagine um grupo de:
60 meses.
Isso não significa que você obrigatoriamente terá:
o bem exatamente no mês 60
da forma simples descrita em conteúdos antigos.
A contemplação ocorre ao longo:
da dinâmica do grupo.
Por isso:
não organize um compromisso de data rígida baseado em uma contemplação futura incerta.
Como funciona o sorteio?
Nas assembleias, participantes elegíveis:
concorrem conforme as regras do grupo.
É possível ser contemplado:
- no início;
- no meio;
- mais adiante.
O importante é entender:
ninguém pode garantir em qual sorteio sua cota será contemplada.
Como funciona o lance?
O lance é:
uma oferta para disputar antecipação da contemplação.
As modalidades podem incluir, dependendo do grupo:
- lance livre;
- lance fixo;
- lance embutido.
As regras:
precisam estar previstas contratualmente.
O maior lance sempre vence?
Não transforme isso:
em regra universal.
O resultado depende:
- da modalidade;
- dos demais participantes;
- dos recursos disponíveis;
- dos critérios do grupo.
Lance garante contemplação?
Não.
Mesmo uma oferta elevada:
não oferece garantia absoluta.
Histórico de assembleias anteriores:
também não garante o próximo resultado.
O que é lance embutido?
É a utilização:
de uma parte da própria carta na composição do lance.
Exemplo ilustrativo:
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se contemplado nessa estrutura, parte do crédito terá sido:
utilizada no próprio lance.
O valor disponível para comprar o bem:
fica menor.
Por isso:
não confunda lance embutido com dinheiro grátis.
Consórcio tem juros?
O consórcio não utiliza:
os juros remuneratórios típicos de um financiamento.
Essa pode ser:
uma vantagem estrutural.
Mas dizer apenas:
“não tem juros”
sem explicar os custos:
é incompleto.
Quais custos existem?
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste do crédito;
- despesas relacionadas à operação;
- outros valores previstos contratualmente.
Por isso:
sem juros não significa sem custo.
A taxa de administração é igual em todas as empresas?
Não.
Cada plano pode apresentar:
condições diferentes.
Compare:
o percentual total, e não apenas:
uma taxa mensal anunciada.
Existe uma “menor taxa do mercado”?
Não aceite afirmações como:
“é a menor taxa existente”
sem uma comparação atual, ampla e verificável.
O mercado muda:
constantemente.
Uma administradora pode ter:
- campanha promocional;
- plano específico;
- prazo diferente;
- carta diferente.
Por isso, dizer que uma empresa possui:
“a menor taxa do mercado”
sem contexto:
não é adequado.
A parcela fica fixa?
Não necessariamente.
Esse é outro ponto que precisava:
ser corrigido.
A carta pode possuir:
critério de atualização.
Quando o crédito é atualizado:
as prestações também podem sofrer alteração, conforme a estrutura contratada.
Por isso, não escolha um plano somente:
porque a primeira parcela cabe exatamente no limite do orçamento.
Quanto tempo dura um consórcio?
Não existe:
um prazo universal.
Os grupos podem possuir:
durações diferentes.
Você encontrará no mercado:
- planos mais curtos;
- intermediários;
- longos.
O prazo depende:
do produto oferecido.
Posso escolher meu próprio prazo?
Você pode escolher:
entre as opções disponíveis pela administradora.
Isso não significa:
definir qualquer número de meses livremente.
E se eu antecipar parcelas?
Antecipar pagamento:
não significa automaticamente antecipar a contemplação.
Você precisa:
diferenciar quitação antecipada de lance.
O que acontece depois que sou contemplado?
A contemplação significa:
atribuição do crédito.
Mas podem existir etapas adicionais.
A administradora pode analisar:
- capacidade de pagamento;
- documentação;
- bem;
- vendedor;
- garantia.
Portanto:
contemplação não é sinônimo de liberação automática sem análise.
Consórcio garante aprovação?
Não.
Esse é um cuidado importante.
Mesmo depois de contemplado:
podem existir condições para utilização do crédito.
Por isso, pessoas com problemas cadastrais ou financeiros:
não devem assumir que o consórcio é uma forma garantida de contornar análise de crédito.
Posso continuar pagando depois da contemplação?
Sim.
Na verdade:
essa é a situação normal.
Ser contemplado não significa:
ter terminado de pagar o plano.
Você continua responsável:
pelas obrigações restantes.
Quais são as vantagens do consórcio?
Não possui juros remuneratórios de financiamento
Essa é:
uma das principais diferenças estruturais.
Permite planejamento
Pode ser útil para:
objetivos sem urgência.
Existem diferentes valores de carta
Isso permite buscar:
uma opção compatível com seu objetivo.
Pode haver lance
Quem possui recursos adicionais pode:
disputar antecipação da contemplação.
Pode atender diferentes categorias
Como:
- veículos;
- imóveis;
- motos;
- máquinas;
- serviços.
Quais são as desvantagens?
Não existe data garantida
Talvez:
a principal.
Existe custo
Taxa de administração e outros componentes:
precisam ser avaliados.
A parcela pode mudar
Dependendo:
do reajuste.
Lance não garante
Mesmo utilizando reserva financeira:
você pode não vencer.
Cancelamento não significa dinheiro imediato
Isso torna o consórcio inadequado:
como reserva de emergência.
Consórcio é ideal para todo mundo?
Não.
Pode fazer sentido quando:
- não há urgência;
- objetivo é planejado;
- orçamento comporta as prestações;
- reajustes são compreendidos;
- custos são competitivos;
- consumidor aceita a incerteza.
Pode ter menor aderência quando:
- precisa do bem imediatamente;
- possui data rígida;
- renda está instável;
- orçamento já está comprometido;
- depende de lance vencedor.
Consórcio ou financiamento?
Uma comparação simples:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso ao bem | Após contemplação | Geralmente após aprovação |
| Data previsível | Não antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Existe | Não é típica |
| Sorteio | Sim | Não |
| Lance | Pode existir | Não |
| CET | Não é a mesma estrutura | Deve ser comparado |
| Reajuste | Conforme contrato | Conforme operação |
| Compra urgente | Menor aderência | Pode atender |
| Planejamento futuro | Pode fazer sentido | Depende |
Não compare somente a parcela
Imagine:
Consórcio
Parcela inicial:
R$ 1.000
Financiamento
Parcela:
R$ 1.600
Não significa automaticamente:
que o consórcio seja melhor.
No financiamento:
você pode utilizar o bem desde o início.
No consórcio:
pode continuar aguardando contemplação.
Por isso, compare:
- custo;
- prazo;
- urgência;
- CET;
- taxa de administração;
- reajustes;
- lance.
O mercado de consórcios está crescendo em 2026?
Sim.
Em agosto de 2026, o Sistema de Consórcios chegou a:
13,55 milhões de participantes ativos.
Somente o segmento de veículos leves possuía:
5,63 milhões.
O segmento de imóveis chegou a:
3,34 milhões.
Entre janeiro e agosto, os consórcios imobiliários venderam:
1,14 milhão de cotas, com crescimento de 39,9%.
Os veículos leves venderam:
1,36 milhão de cotas, crescimento de 7,9%.
Isso mostra:
um mercado relevante e em expansão.
Mas popularidade não significa:
adequação individual.
São Paulo é um mercado importante?
São Paulo possui:
11,91 milhões de habitantes estimados em 2026 somente na capital.
Além disso, é um dos principais centros:
- econômicos;
- imobiliários;
- comerciais;
- automotivos;
do Brasil.
Isso naturalmente gera demanda por:
- moradia;
- veículos;
- equipamentos;
- serviços.
Mas não é necessário:
criar um “consórcio de São Paulo” específico.
Os produtos seguem:
as regras nacionais.
Quais empresas de consórcio atuam em São Paulo?
Há diversas administradoras autorizadas:
com atuação no estado e na capital.
Em vez de montar um ranking como:
“as melhores empresas”
sem metodologia objetiva, é mais seguro apresentar:
exemplos que o consumidor pode pesquisar e comparar.
Entre marcas e administradoras conhecidas atualmente estão, por exemplo:
- CAIXA Consórcio;
- Embracon;
- Porto Seguro Consórcios;
- Consórcio Fiat;
- além de outras administradoras autorizadas pelo Banco Central.
Essa lista:
não representa ranking, recomendação ou garantia de melhores condições.
O consumidor deve:
comparar propostas atuais.
CAIXA Consórcio existe atualmente?
Sim.
A operação de consórcios relacionada à marca CAIXA continua disponível.
A estrutura societária envolve:
administradora própria vinculada à CAIXA Seguridade.
Por isso, o texto antigo deve evitar dizer simplesmente:
“o banco Caixa oferece o consórcio e possui a menor taxa do mercado”.
A primeira parte exige identificar:
quem efetivamente administra o produto.
E a segunda:
não deve ser afirmada sem comparação atual.
Embracon continua no mercado?
Sim.
A Embracon continua:
como administradora de consórcios.
Mas o artigo não precisa reproduzir:
antigas parcerias, marcas ou condições comerciais de vários anos atrás.
Essas informações:
podem mudar.
Antes de contratar:
consulte a oferta atual.
Porto Seguro Consórcios continua existindo?
Sim.
A Porto Seguro Administradora de Consórcios continua aparecendo:
nas bases atuais relacionadas a instituições supervisionadas pelo Banco Central.
Mas antigos dados como:
- prazo de 48 a 80 meses;
- cartas de R$ 15 mil a R$ 90 mil;
não devem ser mantidos como:
condições atuais universais.
Planos e valores:
mudam ao longo do tempo.
E o Consórcio Fiat?
A Fiat continua divulgando:
produto de consórcio para veículos.
Mas novamente:
não replique condições antigas como se fossem permanentes.
Confira sempre:
- prazo atual;
- cartas disponíveis;
- taxa;
- regras de lance;
- modelos aceitos;
- condições contratuais.
Qual é a melhor administradora de consórcio em São Paulo?
Não existe:
uma resposta universal.
A melhor para uma pessoa pode:
não ser a melhor para outra.
Compare:
Carta
O valor atende:
seu objetivo?
Parcela
Cabe:
no orçamento?
Prazo
É compatível:
com o planejamento?
Taxa de administração
Quanto representa:
no total?
Reajuste
Como:
carta e parcela são atualizadas?
Lance
Quais:
modalidades existem?
Atendimento
Os canais são:
claros e acessíveis?
Administradora
Está:
autorizada pelo Banco Central?
Como saber se uma administradora é confiável?
O primeiro filtro deve ser:
o Banco Central.
Pesquise:
- nome empresarial;
- CNPJ;
- autorização.
Depois:
leia o contrato.
Também pode avaliar:
- histórico de atendimento;
- reclamações;
- transparência;
- canais oficiais.
Mas avaliações de clientes:
não substituem a autorização regulatória.
Cuidado com vendedores e intermediários
Você pode falar:
com um representante comercial
que não seja a própria administradora.
Antes de pagar:
descubra quem efetivamente administra seu grupo.
Confirme:
- razão social;
- CNPJ;
- contrato;
- dados para pagamento.
Cuidado com promessa de contemplação garantida
Desconfie de frases como:
- “você será contemplado em 90 dias”;
- “lance certo”;
- “carta garantida”;
- “consórcio com contemplação marcada”.
Não existe:
data individual garantida de contemplação em um consórcio comum.
Cuidado com o menor preço
A proposta com:
menor parcela inicial
não necessariamente possui:
o menor custo.
Pode ter:
- prazo maior;
- carta menor;
- taxa diferente;
- reajuste diferente.
Compare:
o plano inteiro.
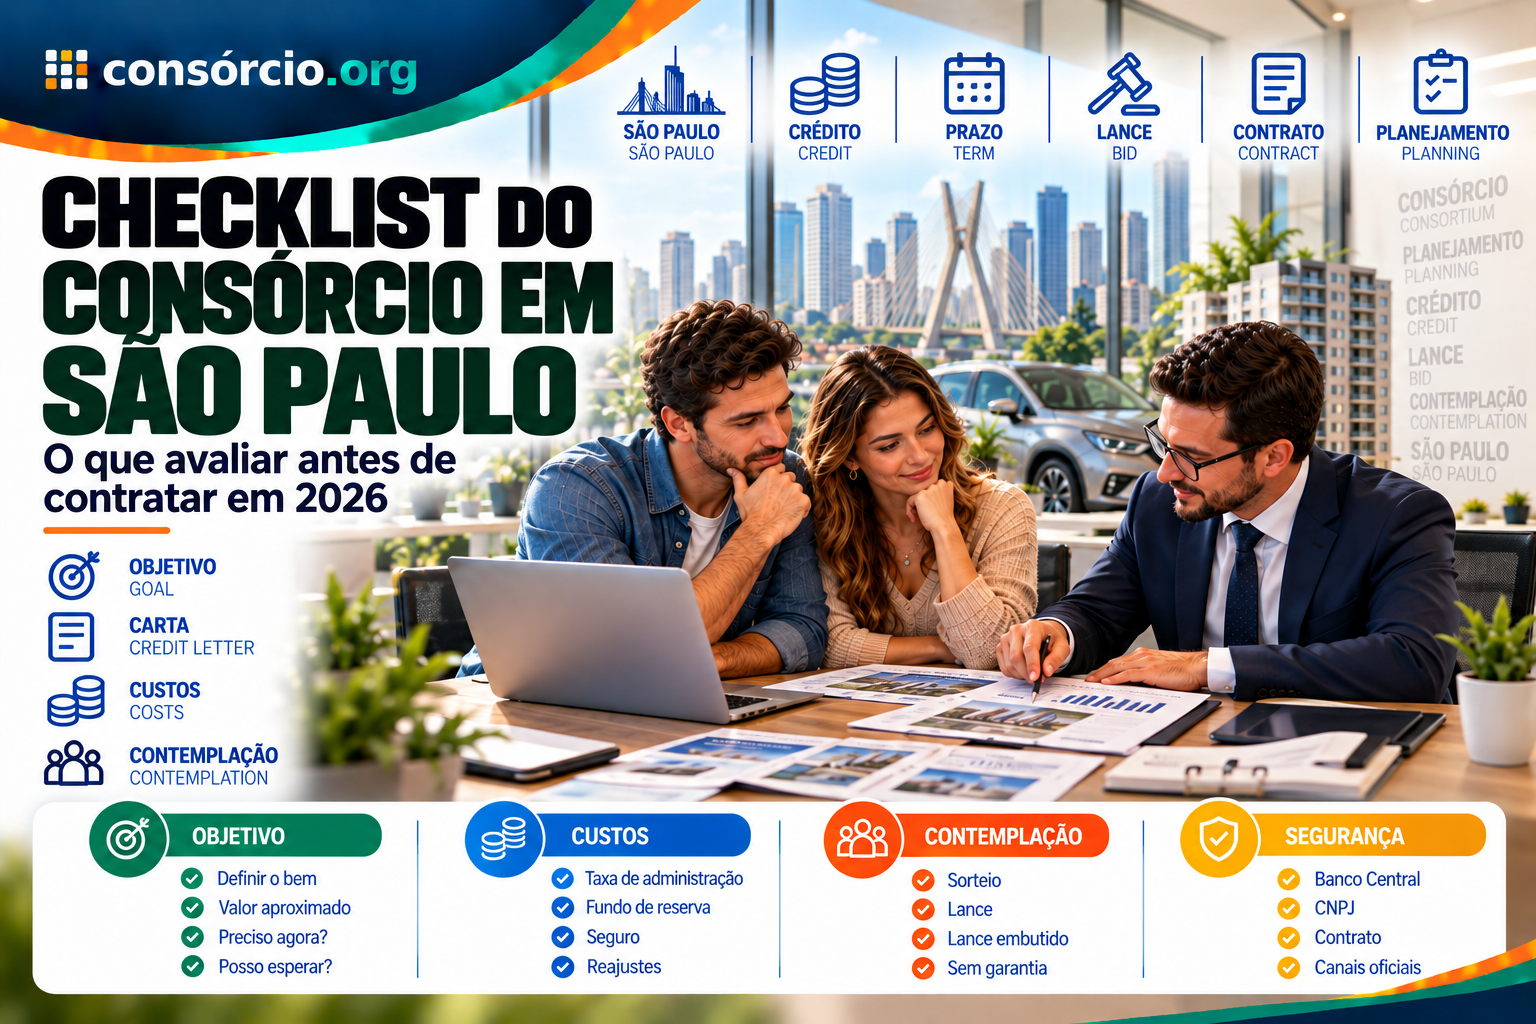
Checklist para contratar consórcio em São Paulo
Objetivo
- O que quero comprar?
- Qual é o valor aproximado?
- Preciso agora?
- Posso esperar?
Carta
- O valor é suficiente?
- Como será reajustada?
- A categoria é correta?
Custos
- Taxa de administração total?
- Fundo de reserva?
- Seguro?
- Outras despesas?
Prazo
- Quantos meses?
- A parcela cabe?
- Entendo possíveis reajustes?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Sei que lance não garante?
- Entendi lance embutido?
Administradora
- É autorizada pelo Banco Central?
- Confirmei CNPJ?
- Li o contrato?
- Sei quem administra o grupo?
Segurança
- Estou pagando para a empresa correta?
- Usei canais oficiais?
- Evitei promessa de contemplação garantida?
Perguntas frequentes
Como funciona o consórcio em São Paulo?
Funciona pelas:
mesmas regras nacionais.
Você entra em um grupo e pode ser contemplado:
por sorteio ou lance.
Consórcio em São Paulo tem juros?
Não possui:
juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
É investimento?
Não.
É poupança forçada?
Não é uma definição adequada.
Tenho data certa para receber minha carta?
Não.
Se o plano durar dois anos, recebo necessariamente em dois anos?
Não trate:
a duração do grupo dessa forma simplificada.
As contemplações seguem:
as regras do grupo.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Lance garante contemplação?
Não.
O maior lance sempre ganha?
Depende:
das regras da modalidade.
A parcela é fixa?
Não necessariamente.
Posso escolher meu prazo?
Você escolhe:
entre os planos oferecidos.
Posso fazer consórcio de carro?
Sim.
De moto?
Sim.
De imóvel?
Sim.
De terreno?
Pode, na categoria imobiliária adequada.
Para reforma?
Pode ser possível em:
consórcio imobiliário.
Para serviços?
Existem:
consórcios de serviços.
CAIXA oferece consórcio?
Existe atualmente operação:
CAIXA Consórcio.
Confira sempre:
a entidade administradora e a oferta atual.
Embracon é administradora?
Sim.
Porto possui consórcio?
Sim.
Existe:
Porto Seguro Administradora de Consórcios.
Fiat possui consórcio?
A marca Fiat:
continua oferecendo produto de consórcio automotivo.
Qual é o melhor?
Depende:
do plano e do perfil do comprador.
Não escolha:
somente pelo nome da empresa.
Como verificar a administradora?
Consulte:
o Banco Central do Brasil.
Onde comparar planos?
Você pode:
simular opções de consórcio e avaliar cartas, prazos e parcelas antes de conversar com um vendedor.
Vale a pena fazer consórcio em São Paulo?
Pode fazer sentido quando:
- a compra é planejada;
- não existe urgência;
- a parcela cabe no orçamento;
- você entende reajustes;
- encontrou condições competitivas;
- aceita esperar pela contemplação.
Pode não fazer sentido quando:
- precisa do bem imediatamente;
- possui data fixa;
- orçamento está apertado;
- precisa de liquidez;
- depende de contemplação rápida.
Por isso, a pergunta correta não é:
“consórcio é bom?”
É:
“esse consórcio combina com meu objetivo, prazo e orçamento?”
Conclusão
O consórcio em São Paulo pode ser utilizado:
para diferentes objetivos.
Entre eles:
- veículos;
- motocicletas;
- imóveis;
- terrenos;
- construção;
- reforma;
- máquinas;
- serviços.
Mas a atualização deste conteúdo exige retirar:
várias promessas antigas.
Consórcio não é:
- financiamento;
- investimento;
- poupança forçada;
- compra com data marcada;
- garantia de contemplação antecipada.
É:
autofinanciamento coletivo.
Você entra em um grupo, paga as prestações e participa:
de sorteios e lances.
A contemplação:
pode acontecer em momentos diferentes.
Lance:
não garante resultado.
A parcela:
não é necessariamente fixa.
E a ausência de juros remuneratórios:
não significa custo zero.
Existem:
- taxa de administração;
- eventuais fundos;
- seguro;
- reajustes;
- demais componentes previstos.
Além disso, não escolha uma administradora porque um artigo afirma:
“esta é a melhor”
ou:
“esta possui a menor taxa”.
Compare:
- autorização;
- carta;
- taxa;
- prazo;
- reajuste;
- lance;
- contrato.
No mercado atual existem diversas marcas e administradoras com atuação em São Paulo, incluindo:
- CAIXA Consórcio;
- Embracon;
- Porto Seguro Consórcios;
- Consórcio Fiat;
- outras instituições autorizadas.
Mas a escolha deve ser feita:
pela proposta atual e pelo contrato, não pela fama isolada da marca.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e veja cartas, prazos e parcelas compatíveis com seu planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando:
- regras vigentes do Sistema de Consórcios;
- informações do Banco Central do Brasil;
- dados atuais da ABAC;
- estimativa populacional de 2026 do IBGE.
Em agosto de 2026, o Sistema de Consórcios registrava:
13,55 milhões de participantes ativos.
Os dois maiores segmentos eram:
- veículos leves: 5,63 milhões;
- imóveis: 3,34 milhões.
A cidade de São Paulo possuía:
população estimada de 11,91 milhões de habitantes em 2026.
Este conteúdo é informativo. Consórcio não garante contemplação em data determinada, economia, rendimento ou aprovação da utilização do crédito. Consulte o contrato e confirme a administradora no Banco Central antes de contratar.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.