Quem tem dificuldade para economizar todos os meses pode pensar em usar o consórcio como uma espécie de:
“poupança forçada”.
A lógica parece simples:
- escolho uma parcela;
- pago todos os meses;
- evito gastar o dinheiro;
- no futuro utilizo a carta.
Mas existe uma diferença essencial:
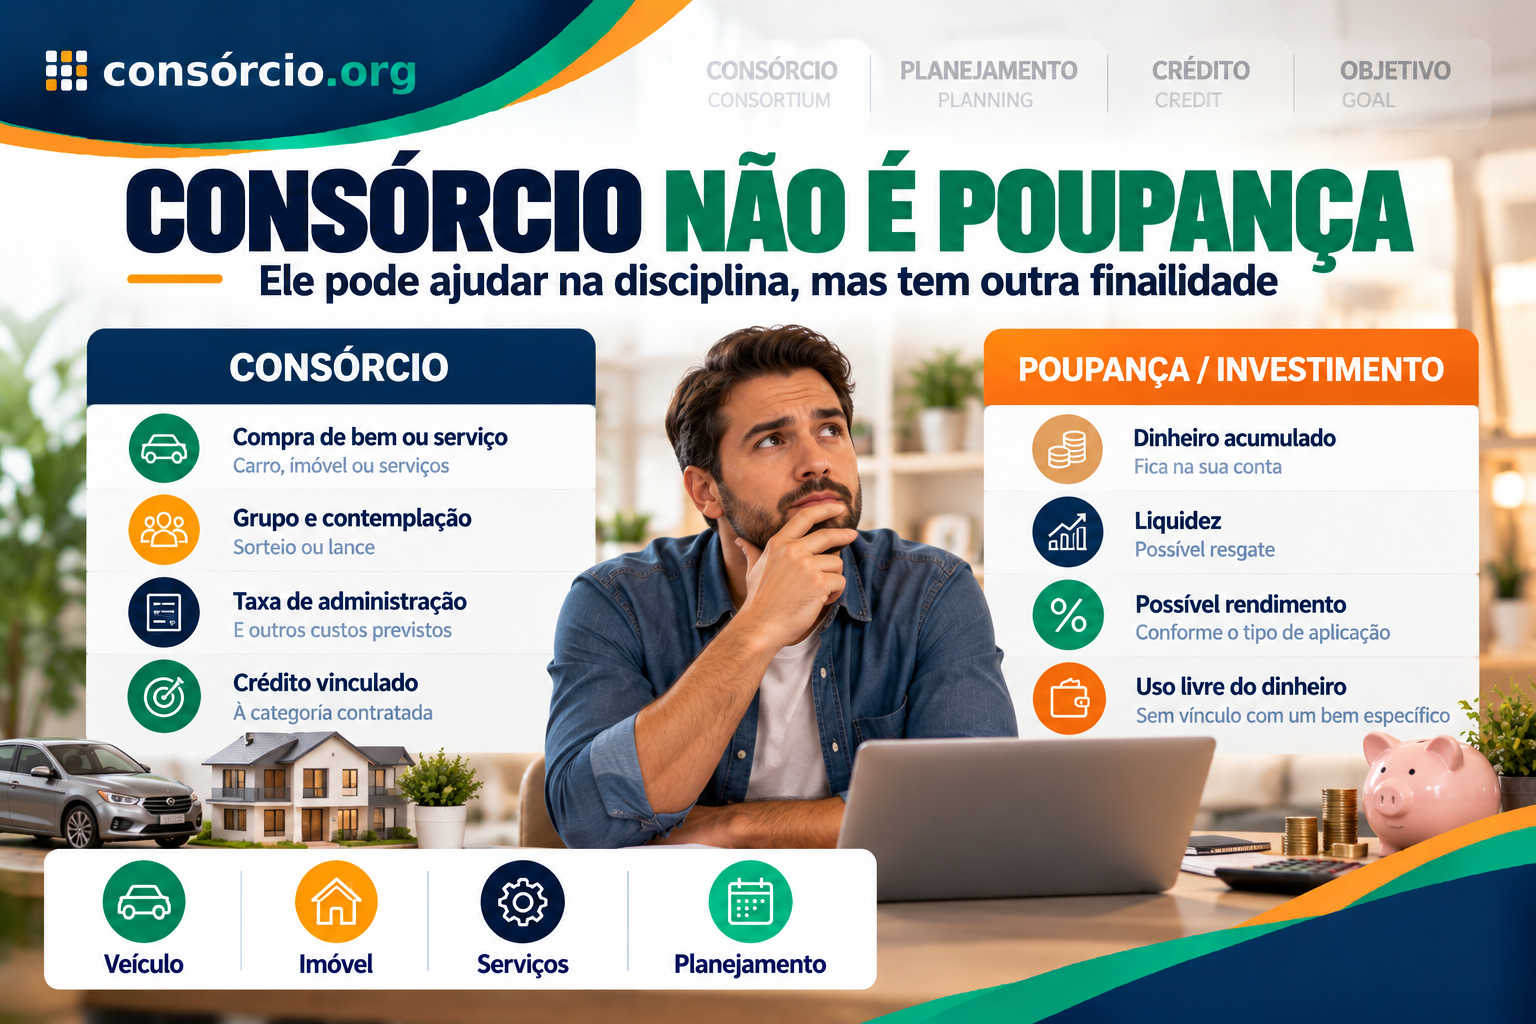
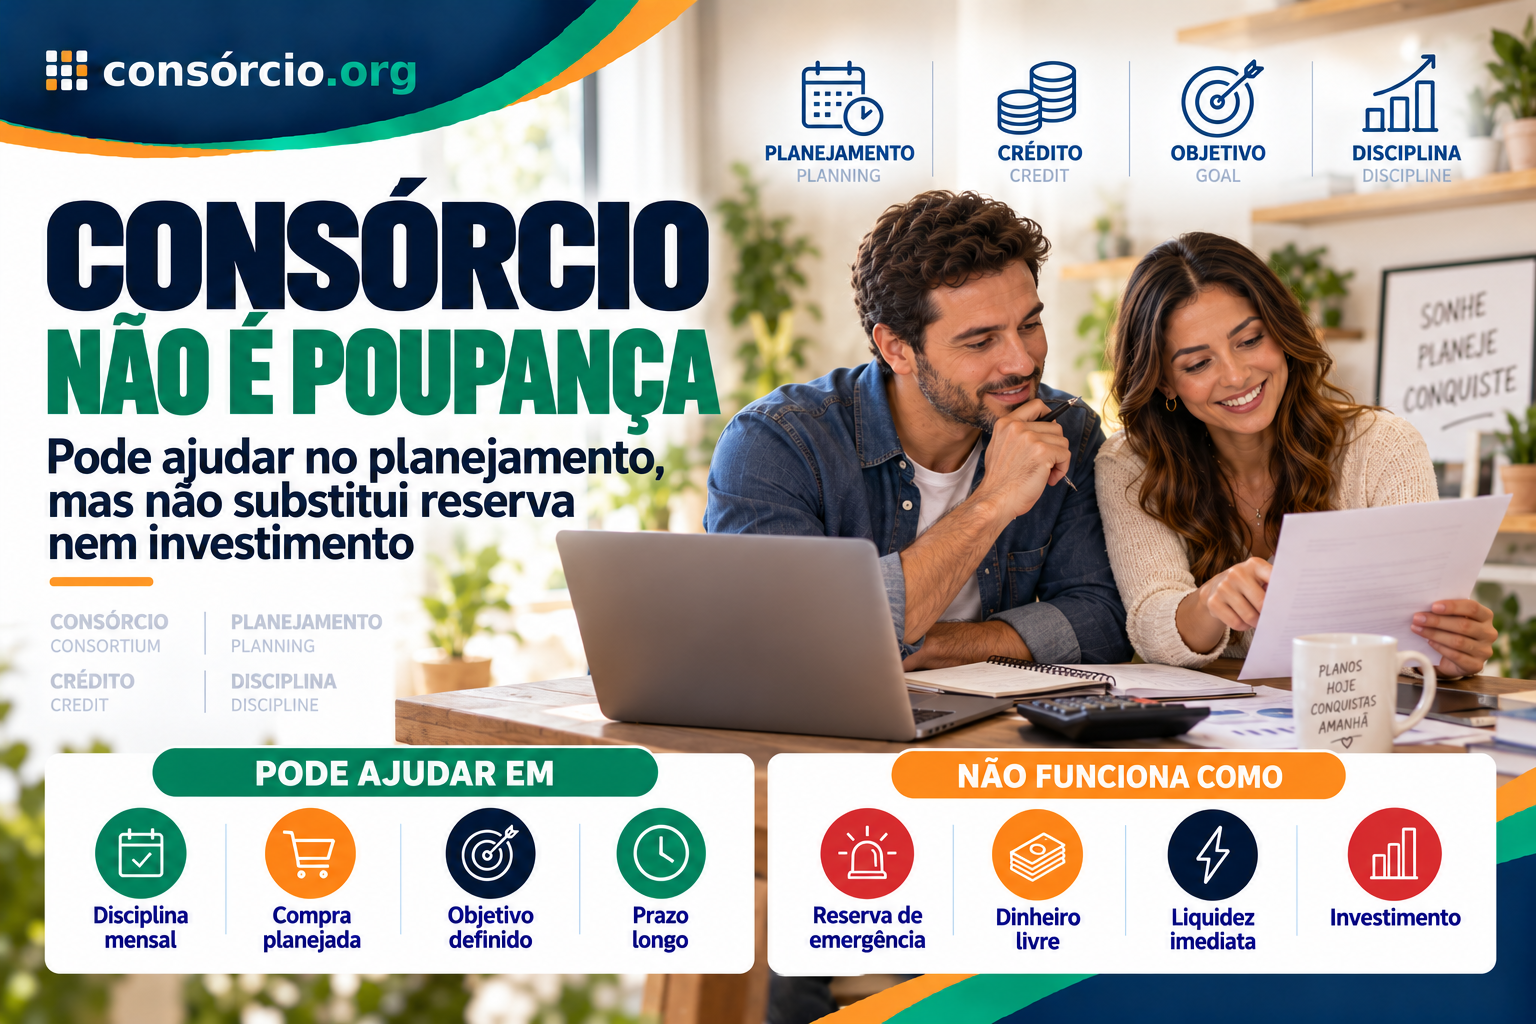
consórcio não é poupança, investimento nem conta para guardar dinheiro.
Ele é um sistema de:
autofinanciamento coletivo destinado à aquisição de bens ou serviços.
O Banco Central estabelece que os grupos de consórcio têm como objeto categorias como:
- bens imóveis;
- bens móveis;
- serviços.
O contrato também precisa informar:
- o valor do crédito;
- sua forma de atualização;
- a taxa de administração;
- as regras de contemplação;
- os demais componentes da prestação.
Por isso, se o único objetivo é:
acumular dinheiro para ter recursos livres no futuro,
o consórcio normalmente não deve ser tratado como substituto direto de:
- reserva financeira;
- poupança;
- investimento;
- aplicações com liquidez.
Por outro lado, se existe:
um bem ou serviço específico que você pretende adquirir
e você aceita esperar pela contemplação, o consórcio pode:
entrar na comparação como forma de planejamento da compra.
Atualizado em 7 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
Na maioria dos casos:
não é correto fazer consórcio apenas para “guardar dinheiro”.
O consórcio foi estruturado para:
aquisição de bem ou serviço, e não para funcionar como aplicação financeira.
Ele pode ajudar algumas pessoas a:
- criar compromisso mensal;
- organizar uma compra futura;
- evitar gastar determinado valor com outras coisas.
Mas possui características que o diferenciam bastante de uma estratégia de poupança:
- taxa de administração;
- eventual fundo de reserva;
- eventual seguro;
- reajustes;
- baixa liquidez;
- necessidade de contemplação;
- crédito vinculado à categoria contratada.
Além disso, o valor da carta:
não fica disponível livremente na sua conta.
O Banco Central permite que o contemplado receba o crédito em dinheiro somente em situação específica:
depois de 180 dias da contemplação, se o crédito ainda não tiver sido utilizado e todas as obrigações com o grupo e a administradora estiverem quitadas.
Portanto:
consórcio pode ajudar a planejar uma compra; não deve ser vendido como investimento para guardar dinheiro.
Se sua meta é comprar um carro, imóvel ou outro bem no futuro, simule seu consórcio e compare essa opção com outras formas de planejamento.
Neste artigo
- Consórcio serve para guardar dinheiro?
- Consórcio é investimento?
- Consórcio é poupança?
- Por que algumas pessoas usam como “poupança forçada”?
- Como funciona
- O dinheiro fica guardado em meu nome?
- Quando posso utilizar a carta?
- Posso receber o crédito em dinheiro?
- Como funciona a regra dos 180 dias
- Quais custos existem
- A parcela é fixa?
- Como funciona a contemplação
- Sorteio
- Lance
- O que acontece se eu desistir
- Consórcio x poupança
- Consórcio x investimento
- Consórcio x guardar dinheiro em conta
- Consórcio para comprar carro
- Consórcio para imóvel
- Quando pode fazer sentido
- Quando não faz sentido
- Checklist
- Perguntas frequentes
- Conclusão
Consórcio serve para guardar dinheiro?
Não é essa:
a finalidade principal do produto.
O consórcio existe para permitir:
a aquisição planejada de bens ou serviços por autofinanciamento coletivo.
O Banco Central estabelece que os grupos podem ter como objeto:
- bem imóvel;
- bem móvel;
- serviço.
Ou seja:
o crédito nasce vinculado a uma finalidade contratual.
Então por que algumas pessoas dizem que consórcio ajuda a guardar?
Porque existe:
uma obrigação mensal.
A pessoa recebe uma prestação e precisa:
encaixá-la no orçamento.
Isso pode criar:
disciplina.
Mas disciplina financeira e investimento são:
coisas diferentes.
Exemplo
Imagine uma pessoa que normalmente:
não consegue guardar R$ 800 por mês.
Ao contratar um consórcio de R$ 800 mensais, ela passa:
a ter uma obrigação de pagamento.
Isso pode fazer com que:
reserve esse dinheiro todos os meses.
Mas ela também passa a pagar:
- taxa de administração;
- outros componentes previstos;
- reajustes, quando aplicáveis.
E não terá:
livre acesso ao dinheiro quando quiser.
Isso é o mesmo que poupar R$ 800 por mês?
Não.
Se você investir R$ 800 mensalmente:
os recursos continuam sendo seus dentro da aplicação escolhida.
Dependendo do produto, pode existir:
- liquidez;
- rendimento;
- proteção específica;
- possibilidade de resgate.
No consórcio:
você possui direitos e obrigações dentro de um grupo.
Consórcio é investimento?
Não.
Consórcio:
não é um produto criado para gerar rentabilidade financeira.
Não existe:
- taxa de rendimento;
- promessa de retorno;
- rentabilidade sobre aportes como objetivo principal.
O propósito é:
aquisição de bem ou serviço.
Consórcio é poupança?
Também não.
Conta poupança é:
uma aplicação financeira.
Consórcio é:
autofinanciamento coletivo.
O dinheiro que pago fica guardado em meu nome?
Não dessa maneira.
As contribuições fazem parte:
da estrutura financeira do grupo.
O consórcio não funciona como:
uma conta individual em que todas as suas prestações ficam separadas esperando seu resgate.
Então o que recebo?
Quando contemplado, você recebe:
o direito de utilizar o crédito da carta.
A contemplação é requisito obrigatório para:
disponibilização do crédito.
Como funciona a contemplação?
Ela ocorre:
- por sorteio;
- por lance.
O Banco Central estabelece que a contemplação é:
condição necessária para disponibilização do crédito.
Existe um contemplado por mês?
Não existe:
uma regra universal determinando exatamente uma contemplação por mês.
A quantidade depende:
- dos recursos do grupo;
- das regras da assembleia;
- dos sorteios;
- dos lances.
Posso ser contemplado rapidamente?
Pode acontecer.
Mas não existe:
data garantida.
Se eu estiver usando consórcio para “guardar dinheiro”, contemplação rápida é boa?
Depende do seu objetivo.
Se seu objetivo verdadeiro é:
comprar um carro ou imóvel, pode ser positivo.
Se seu objetivo é apenas:
acumular dinheiro, a contemplação não transforma automaticamente a carta:
em dinheiro disponível.
Quando sou contemplado recebo dinheiro na conta?
Normalmente:
não.
A regulamentação prevê que o crédito seja usado para:
- comprar bem;
- contratar serviço;
- quitar determinado financiamento compatível;
- outras hipóteses previstas.
Para aquisição de bem ou serviço, a administradora realiza:
o pagamento diretamente ao vendedor, fornecedor ou prestador.
Então a carta não é dinheiro livre?
Correto.
Esse é um dos principais erros do texto antigo.
Não é adequado dizer:
“seu dinheiro será resgatado quando você for contemplado”.
Na contemplação, o consorciado recebe:
o direito ao crédito, e não necessariamente:
dinheiro livre na conta.
Posso receber a carta em dinheiro?
Pode, mas existe:
uma condição específica.
O Banco Central determina que o contemplado pode receber o crédito:
em espécie ou por transferência para conta própria
quando:
- já tiverem passado 180 dias da contemplação;
- o crédito ainda não tiver sido utilizado;
- todas as obrigações financeiras perante o grupo e a administradora estiverem quitadas.
Essa regra transforma consórcio em forma de guardar dinheiro?
Não.
Para chegar a esse ponto, você precisa:
- ser contemplado;
- esperar 180 dias;
- não usar a carta;
- quitar todas as obrigações.
Isso é muito diferente de:
guardar dinheiro com liquidez.
Exemplo
Você entra em um consórcio de:
R$ 100 mil.
É contemplado depois de:
30 meses.
Se quiser receber o valor em dinheiro pela regra dos 180 dias, ainda precisará:
- aguardar seis meses após a contemplação;
- não ter utilizado o crédito;
- quitar todas as obrigações.
Portanto, não existe:
liquidez previsível.
E se eu precisar do dinheiro amanhã?
O consórcio:
não foi desenhado para isso.
Reserva de emergência exige:
acesso rápido aos recursos.
Consórcio não deve substituir:
reserva de emergência.
Nunca devo usar consórcio como disciplina?
Não é essa a conclusão.
Pode existir uma pessoa que:
- tenha renda estável;
- já possua reserva de emergência;
- tenha dificuldade comportamental de poupar;
- queira comprar um bem específico;
- consiga esperar.
Nesse cenário:
a obrigação mensal pode ajudar no planejamento da compra.
Mas isso continua sendo:
planejamento de aquisição, e não investimento.
Quando pode fazer sentido?
Você já sabe o que quer comprar
Por exemplo:
um imóvel daqui a alguns anos.
Você consegue esperar
Não depende:
de uma data exata.
Já possui reserva de emergência
Não depende do consórcio:
para imprevistos.
A parcela cabe no orçamento
Mesmo considerando:
possíveis reajustes.
O custo total é competitivo
Você comparou:
- taxa;
- prazo;
- outras alternativas.
Quando normalmente não faz sentido?
Seu único objetivo é acumular dinheiro
Nesse caso, produtos de:
poupança e investimento
tendem a estar mais alinhados com a finalidade.
Você precisa de liquidez
Consórcio possui:
baixa liquidez.
Você não tem reserva de emergência
Primeiro pode ser mais prudente:
formar uma reserva acessível.
Você quer rendimento
Consórcio:
não é investimento destinado a rentabilizar patrimônio.
Pode precisar cancelar
Sair de um consórcio:
não equivale a sacar uma aplicação.
Consórcio tem juros?
Não funciona com:
juros remuneratórios típicos de financiamento.
Mas isso não significa:
custo zero.
Quais custos existem?
O contrato pode incluir:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outros componentes previstos.
A Resolução BCB nº 285 também determina que a taxa de administração seja cobrada:
proporcionalmente ao período do plano, observadas as regras aplicáveis.
Então estou pagando para “guardar dinheiro”?
Se seu único objetivo for:
guardar dinheiro, essa é justamente a questão.
Uma pessoa que contrata consórcio apenas para criar disciplina pode estar:
pagando taxa de administração por um mecanismo que não foi criado como aplicação financeira.
Por isso, compare:
consórcio x estratégia de aportes automáticos.
O que é aporte automático?
É programar:
uma transferência mensal automática para uma aplicação ou conta destinada ao objetivo.
Exemplo:
Todo dia 5:
R$ 800 automaticamente para uma aplicação separada.
Isso pode reproduzir parte:
da disciplina criada pelo boleto
sem transformar a poupança:
em obrigação de consórcio.
Consórcio pode ser melhor para quem não tem disciplina?
Pode funcionar psicologicamente para algumas pessoas porque:
a prestação cria uma obrigação.
Mas antes de contratar apenas por isso, tente:
- débito automático para investimento;
- conta separada;
- meta mensal;
- transferência automática no dia do salário.
Talvez seja possível:
obter a mesma disciplina com maior liquidez.
A parcela é fixa?
Não necessariamente.
O Banco Central permite que o crédito seja:
- vinculado ao preço do bem ou serviço de referência;
- ou atualizado por índice ou indicador previsto no contrato.
Quando o crédito é atualizado:
as contribuições também podem ser afetadas.
Isso importa para quem quer “guardar dinheiro”?
Muito.
Você pode começar pensando:
“vou separar R$ 700 por mês”.
Mas a prestação pode:
mudar ao longo do plano.
Portanto, não funciona exatamente como:
uma meta fixa de poupança mensal.
Consórcio preserva meu dinheiro da inflação?
Não existe:
essa garantia.
O crédito possui:
sua própria regra de atualização contratual.
Ela pode:
não acompanhar exatamente a inflação pessoal ou o preço específico do bem que você pretende comprar.
Posso usar consórcio para comprar carro?
Sim.
Se seu objetivo é:
comprar um automóvel, aí o consórcio passa a ter:
uma finalidade clara.
Posso usar para comprar imóvel?
Sim.
Consórcio imobiliário pode ser utilizado para:
- casa;
- apartamento;
- terreno;
- construção;
- outras finalidades compatíveis.
Nesse caso, novamente:
você não está guardando dinheiro; está planejando a aquisição de um imóvel.
Consórcio para guardar entrada de financiamento faz sentido?
É preciso cuidado.
Se seu objetivo é apenas:
formar a entrada de um financiamento futuro, uma estratégia de acumulação líquida pode:
ser mais direta.
No consórcio:
a carta tem finalidade própria.
Posso usar a carta para quitar financiamento?
Depois da contemplação, a regulamentação permite:
quitação total de financiamento de titularidade do consorciado
quando o objeto pertence:
à mesma categoria da carta, conforme o contrato.
Isso pode ser útil em determinadas estratégias.
Mas não significa:
“faço consórcio para guardar entrada”.
Consórcio ou poupança?
| Critério | Consórcio | Poupança |
|---|---|---|
| Finalidade principal | Aquisição de bem/serviço | Acumulação financeira |
| Liquidez | Baixa | Alta |
| Contemplação | Necessária para crédito | Não existe |
| Taxa de administração | Existe | Não |
| Rendimento | Não é finalidade do produto | Existe conforme regra da poupança |
| Dinheiro livre | Não normalmente | Sim |
| Reserva de emergência | Inadequado | Pode ser usada, com limitações de rentabilidade |
| Disciplina mensal | Pode criar | Pode ser automatizada |
| Compra planejada | Pode ser útil | Também pode ser usada |
Consórcio ou investimento?
| Critério | Consórcio | Investimento |
|---|---|---|
| Objetivo | Compra futura | Acumular/rentabilizar recursos |
| Retorno financeiro | Não é finalidade | Pode existir |
| Liquidez | Limitada | Depende do produto |
| Taxa de administração | Faz parte do plano | Depende do produto |
| Crédito vinculado | Sim | Não |
| Contemplação | Sim | Não |
Então o que é melhor para juntar dinheiro?
Se o objetivo é:
simplesmente acumular patrimônio financeiro, normalmente vale comparar produtos criados para:
poupança e investimento.
A escolha depende de:
- prazo;
- liquidez;
- risco;
- rentabilidade;
- tributação;
- objetivo.
E se eu não entendo de investimento?
Isso não significa que:
o consórcio automaticamente seja melhor.
Existem produtos financeiros:
- simples;
- conservadores;
- com liquidez;
- adequados a diferentes perfis.
Se necessário, busque:
orientação financeira independente.
O consórcio ajuda a esconder o dinheiro de mim mesmo?
Essa é uma forma informal de explicar:
a disciplina contratual.
Mas lembre:
dificultar o acesso ao dinheiro não significa fazer um bom investimento.
Se eu cancelar, recebo tudo imediatamente?
Não.
Esse é outro motivo pelo qual consórcio:
não funciona como conta para guardar dinheiro.
A restituição segue:
as regras do grupo e do contrato.
O Banco Central informa que o consorciado pode ser excluído quando manifesta intenção de sair ou deixa de cumprir obrigações financeiras, mas isso não transforma a devolução:
em saque imediato de todo o valor pago.
Então posso perder dinheiro?
Podem existir:
- taxa de administração;
- multas contratuais aplicáveis;
- regras de restituição;
- outros efeitos.
Por isso, sair antes do planejado:
pode ser financeiramente ruim.
Reserva de emergência vem antes?
Em geral, sim.
Se uma pessoa não possui recursos para:
- emergência médica;
- perda de renda;
- manutenção;
- imprevistos;
é perigoso colocar toda a capacidade de poupança:
em um produto de baixa liquidez.
Quanto guardar antes de pensar em consórcio?
Não existe:
um número universal.
Depende de:
- renda;
- estabilidade;
- despesas;
- dependentes;
- perfil.
O mais importante é:
não depender da carta para emergências.
Como saber se consórcio combina comigo?
Pergunte:
- tenho um bem específico que quero comprar?
- consigo esperar?
- tenho reserva de emergência?
- a parcela cabe mesmo se mudar?
- comparei o custo total?
- entendo a taxa de administração?
- sei como ocorre a contemplação?
- aceito baixa liquidez?
- consigo manter o pagamento por anos?
Se várias respostas forem:
não,
talvez o consórcio não seja:
a melhor estrutura para seu objetivo.
Quando consórcio pode ser melhor entendido como planejamento?
Exemplo:
Você quer:
comprar um imóvel daqui a vários anos.
Não precisa:
do dinheiro livre.
Consegue:
esperar pela contemplação.
Nesse caso, consórcio pode:
entrar na comparação como ferramenta de aquisição planejada.
Quando não deveria ser chamado de planejamento?
Se a pessoa entra:
sem saber o que pretende comprar
e apenas pensa:
“vou deixar o dinheiro preso para não gastar”.
Nesse caso:
vale comparar seriamente com uma estratégia de investimento automático.
O que perguntar à administradora?
- Qual é a categoria da carta?
- O que posso comprar?
- Qual é o valor do crédito?
- Qual é o prazo?
- Qual é a prestação inicial?
- Como ocorre o reajuste?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- O que acontece se eu desistir?
- Quando recebo a restituição?
- Posso receber o crédito em dinheiro?
- Quais são as condições dos 180 dias?
- Quais multas existem?
- Como funciona a quitação antecipada?
Checklist antes de contratar apenas para criar disciplina
- Tenho um bem ou serviço definido?
- Não estou procurando apenas um lugar para guardar dinheiro?
- Tenho reserva de emergência?
- Comparei produtos financeiros?
- Testei transferência automática mensal?
- Entendo a baixa liquidez?
- Sei que o dinheiro não fica em conta individual?
- Conheço a taxa de administração?
- Conheço os demais custos?
- Sei que a parcela pode mudar?
- Sei que contemplação não tem data garantida?
- Sei que carta não é dinheiro livre?
- Entendo a regra dos 180 dias?
- Sei como funciona desistência?
- A parcela cabe no orçamento de longo prazo?
Perguntas frequentes
Compensa fazer consórcio para guardar dinheiro?
Se o único objetivo é:
acumular dinheiro livre, normalmente o consórcio não é o produto mais diretamente alinhado.
Ele pode fazer sentido quando existe:
uma compra específica planejada.
Consórcio serve como poupança?
Não.
Consórcio é investimento?
Não.
Consórcio rende dinheiro?
Ele não é criado:
para gerar rentabilidade financeira ao participante.
Meu dinheiro fica guardado?
Não em:
uma conta individual acessível.
Quando sou contemplado posso sacar?
Normalmente:
não imediatamente como dinheiro livre.
Quando posso receber o crédito em dinheiro?
Depois de:
180 dias da contemplação, desde que:
- o crédito não tenha sido utilizado;
- todas as obrigações estejam quitadas.
Preciso quitar todas as parcelas para receber em dinheiro?
Para usar a hipótese dos 180 dias:
sim, é necessário quitar as obrigações financeiras perante o grupo e a administradora.
Posso usar o consórcio como reserva de emergência?
Não é indicado:
por causa da baixa liquidez.
Consórcio tem juros?
Não possui juros remuneratórios típicos:
de financiamento.
Mas possui:
custos próprios.
Tem taxa de administração?
Sim.
A taxa é:
remuneração da administradora pela gestão do grupo.
A parcela é fixa?
Não necessariamente.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas não existe:
garantia.
Se for contemplado preciso usar a carta?
Não necessariamente de imediato.
O Banco Central informa que:
não existe prazo para aquisição do bem após a contemplação, e o crédito permanece aplicado até a utilização.
O crédito rende enquanto não uso?
O valor disponibilizado ao contemplado recebe:
rendimentos líquidos financeiros proporcionais ao período entre a disponibilização e a utilização, conforme a regulamentação.
Isso não transforma o consórcio:
em produto de investimento.
Posso desistir?
Pode.
Mas restituição:
não funciona como saque de investimento.
Posso antecipar parcelas?
Pode haver essa possibilidade conforme:
o contrato.
Mas antecipar prestações:
não equivale automaticamente a contemplação.
É melhor consórcio ou investimento para juntar dinheiro?
Se a finalidade é:
acumular recursos financeiros, investimento tende a ser conceitualmente mais adequado.
Se a finalidade é:
comprar um bem específico e você aceita esperar, o consórcio pode entrar na comparação.
Consórcio ajuda quem não tem disciplina?
Pode ajudar:
com disciplina comportamental.
Mas isso precisa ser comparado:
com alternativas de aporte automático mais líquidas e eventualmente remuneradas.
Vale a pena fazer só porque não consigo guardar?
Não deveria ser:
o único motivo.
Primeiro tente:
- automatizar transferências;
- separar contas;
- criar meta;
- formar reserva.
Conclusão
Então:
compensa fazer consórcio para guardar dinheiro?
Se “guardar dinheiro” significa:
acumular recursos livres para usar quando quiser, a resposta tende a ser:
não é essa a finalidade do consórcio.
O consórcio é:
um sistema de autofinanciamento coletivo destinado à aquisição de bens ou serviços.
Ele não é:
- poupança;
- investimento;
- conta remunerada;
- reserva de emergência.
O texto antigo acertava em um aspecto:
a obrigação de pagar uma prestação pode ajudar algumas pessoas a ter disciplina.
Mas daí não se pode concluir:
“a resposta é sim, compensa guardar dinheiro no consórcio”.
Essa conclusão ignora:
- taxa de administração;
- baixa liquidez;
- finalidade contratual da carta;
- contemplação;
- possibilidade de reajustes;
- regras de desistência.
Outro trecho que precisava ser corrigido era:
“seu dinheiro será resgatado quando você for contemplado”.
Isso não é verdade dessa forma.
Quando contemplado, o participante recebe:
o direito de utilizar o crédito para a finalidade contratada.
A administradora normalmente realiza:
o pagamento diretamente ao vendedor ou prestador.
Para receber o crédito em dinheiro, existe uma hipótese específica:
180 dias depois da contemplação, se o crédito não tiver sido usado e todas as obrigações estiverem quitadas.
Ou seja:
não é um resgate simples.
A comparação correta é:
Quero dinheiro livre no futuro
Compare:
produtos de poupança e investimento.
Quero comprar carro, imóvel ou outro bem
Compare:
consórcio, financiamento e acumulação própria.
Não consigo guardar dinheiro
Antes de pagar taxa para criar disciplina, teste:
transferências automáticas e uma conta separada para a meta.
Já tenho reserva e objetivo definido
Nesse cenário:
o consórcio pode entrar na comparação.
A pergunta mais útil deixa de ser:
“consórcio me obriga a guardar?”
e passa a ser:
“o consórcio é a forma mais eficiente de chegar ao bem que quero comprar?”
Já possui um bem definido como objetivo? Simule seu consórcio e compare carta, prazo e parcela com outras formas de planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 7 de outubro de 2026, com base nas regras vigentes do Banco Central do Brasil para grupos de consórcio.
As regras atuais confirmam que:
- grupos de consórcio têm como objeto bens ou serviços;
- contemplação é requisito para disponibilização do crédito;
- o crédito é normalmente utilizado no pagamento ao vendedor ou prestador;
- depois de 180 dias da contemplação, o crédito não utilizado pode ser recebido em dinheiro se todas as obrigações estiverem quitadas;
- não existe prazo obrigatório para adquirir o bem depois da contemplação;
- o crédito disponibilizado ao contemplado permanece aplicado e recebe rendimentos líquidos até sua utilização;
- o contrato deve informar os componentes da prestação e a taxa de administração.
Este conteúdo é informativo e não constitui recomendação de investimento. Para acumular recursos financeiros, compare produtos adequados ao seu prazo, liquidez, risco e objetivos.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.