O consórcio de construção pode ser uma alternativa para quem pretende construir um imóvel de forma planejada e não precisa necessariamente começar a obra imediatamente.
Na prática, ele normalmente faz parte da categoria de:
consórcio imobiliário.
Pelas regras atuais, uma carta de consórcio de imóvel pode ser utilizada, conforme o contrato, para objetivos como:
- comprar imóvel pronto;
- comprar imóvel na planta;
- adquirir terreno;
- construir;
- reformar.
Isso significa que não existe necessariamente uma categoria regulatória separada chamada:
“consórcio de construção”.
O que existe é um consórcio referenciado em:
bem imóvel
que pode permitir a utilização do crédito para construção.
Mas há um ponto importante:
a forma de liberação do dinheiro para a obra varia conforme a administradora e o contrato.
Podem existir exigências relacionadas a:
- terreno;
- projeto;
- orçamento;
- cronograma físico-financeiro;
- responsável técnico;
- alvará;
- medições;
- garantias;
- comprovação da evolução da obra.
Por isso, antes de contratar, é essencial descobrir:
como aquela administradora específica libera os recursos de construção.
Atualizado em 29 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
O consórcio pode ser utilizado para construção de imóvel quando essa possibilidade estiver prevista no contrato do consórcio imobiliário.
O processo geralmente envolve:
- escolher uma carta compatível com o custo estimado da obra;
- contratar uma cota;
- pagar as prestações;
- ser contemplado por sorteio ou lance;
- cumprir as exigências da administradora;
- apresentar documentos do imóvel, projeto e obra;
- oferecer a garantia exigida;
- receber os recursos conforme o procedimento contratado;
- executar a construção;
- continuar pagando o consórcio até a quitação.
Não existe uma regra universal determinando que todas as administradoras:
- liberem 100% do crédito de uma vez;
- trabalhem necessariamente por reembolso;
- exijam exatamente o mesmo cronograma;
- aceitem construção sem terreno definido.
Esses pontos precisam ser confirmados:
antes da adesão.
Quer comparar cartas de crédito para imóvel, terreno ou construção? Cote agora e veja opções de consórcio para seu planejamento.
Neste artigo
- O que é consórcio de construção
- É uma categoria própria?
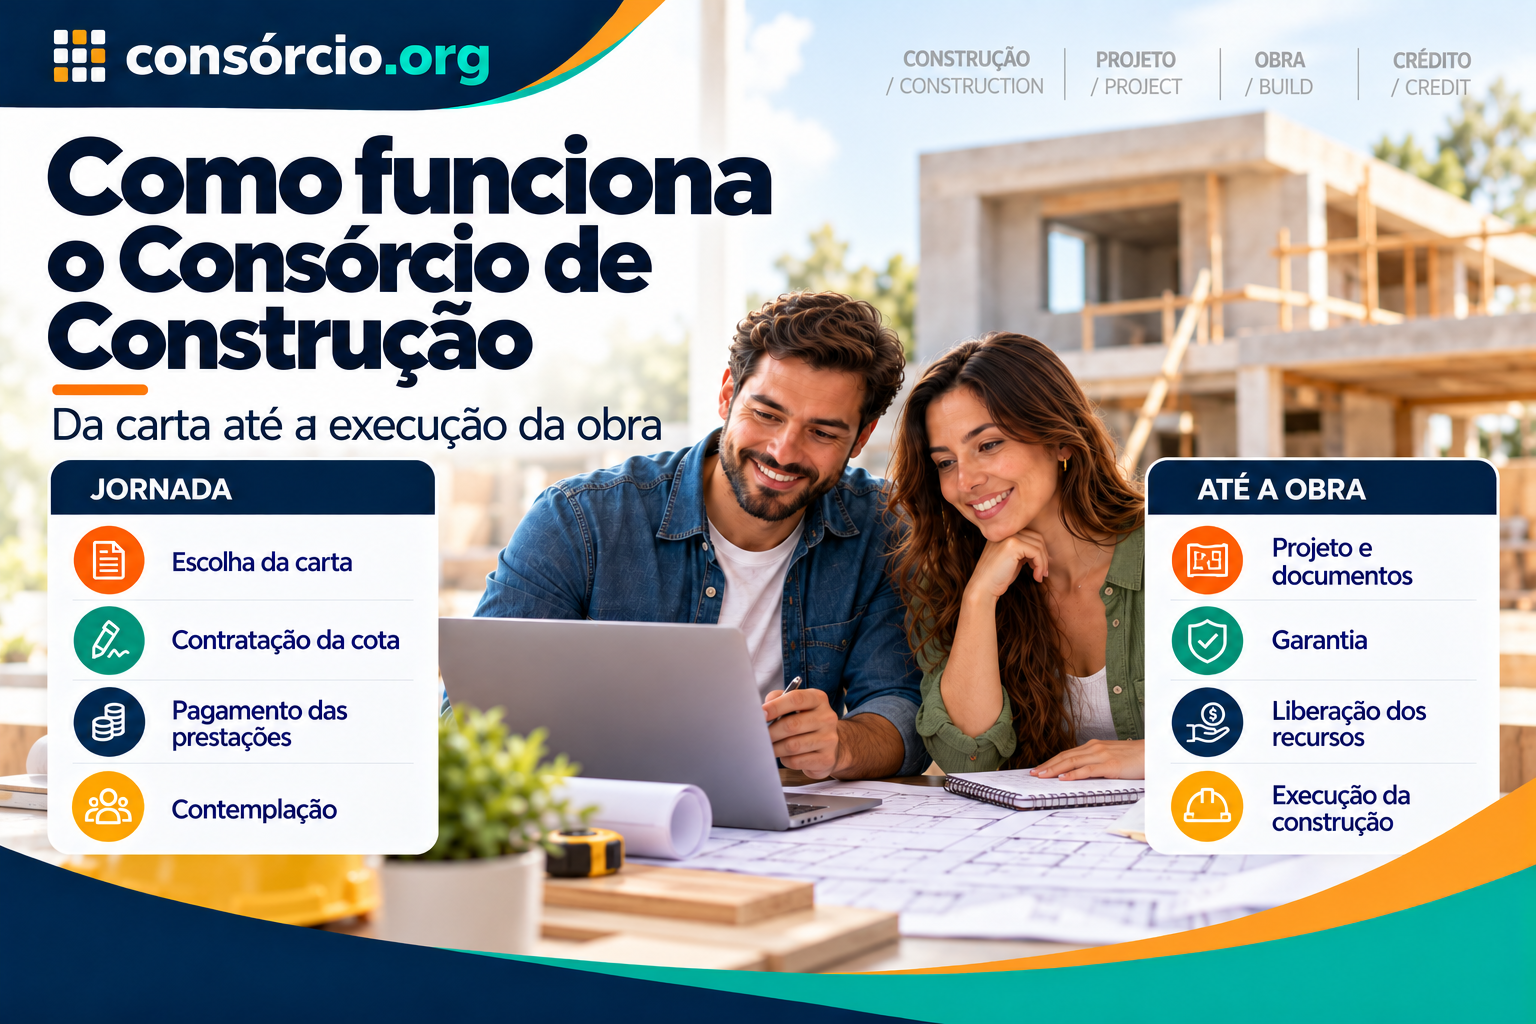
- Como funciona
- Preciso ter terreno?
- Posso comprar terreno e construir?
- Carta de crédito
- Quanto de crédito contratar
- Projeto e cronograma
- Responsável técnico
- Liberação dos recursos
- Reembolso
- Liberação por etapas
- Garantia
- Sorteio e lance
- FGTS
- Custos
- Reajustes
- Prazo
- Construção ou reforma
- Compra pronta ou construção
- Como escolher administradora
- Checklist
- Perguntas frequentes
O que é consórcio de construção?
É a utilização de uma carta de crédito de:
consórcio imobiliário
para construir um imóvel.
A regulamentação do Banco Central permite que o participante de um grupo referenciado em bem imóvel opte, conforme o contrato, por:
- aquisição de imóvel;
- terreno;
- construção;
- reforma.
Portanto, a construção é uma:
forma de utilização do crédito imobiliário.
Consórcio de construção é financiamento?
Não.
No financiamento para construção, uma instituição financeira concede crédito diretamente ao tomador.
No consórcio, o sistema funciona por:
autofinanciamento coletivo.
O participante somente pode utilizar o crédito depois da:
contemplação.
Consórcio de construção é investimento?
Também não.
O objetivo é:
viabilizar a aquisição ou execução de um projeto imobiliário.
Não existe promessa de:
- rentabilidade;
- lucro;
- rendimento financeiro.
Consórcio funciona como poupança?
Não é a definição mais precisa.
O participante paga prestações para um:
grupo de consórcio.
Esses recursos fazem parte da estrutura coletiva do grupo.
Isso é diferente de manter dinheiro:
em uma aplicação própria.
Posso usar consórcio para construir uma casa?
Sim.
O Banco Central admite expressamente a utilização da carta de consórcio imobiliário para:
construção.
A condição principal é que essa opção esteja prevista:
no contrato.
Posso construir imóvel comercial?
A regulamentação permite consórcio para:
bem imóvel.
A aceitação concreta de determinado projeto depende:
- da categoria;
- do contrato;
- da política da administradora;
- da documentação da obra.
Se o objetivo for comercial, confirme isso:
antes da contratação.
Preciso ter o terreno antes de contratar?
Não necessariamente para simplesmente aderir ao consórcio.
Mas isso é diferente de:
usar a carta para começar a construção.
Para construir, a administradora normalmente precisará identificar:
- terreno;
- titularidade;
- matrícula;
- situação jurídica;
- projeto.
Por isso, se você ainda não possui terreno, descubra como pretende resolver essa etapa.
Posso comprar o terreno e construir com a mesma carta?
Pode existir essa possibilidade, dependendo:
- do valor da carta;
- do contrato;
- do procedimento da administradora.
Como terreno está dentro da categoria imobiliária, pode ser possível estruturar uma operação envolvendo:
terreno + construção.
Mas não trate isso como automático.
Pergunte expressamente:
“esta carta permite comprar o terreno e utilizar o saldo na construção?”
Exemplo
Carta:
R$ 500 mil
Terreno:
R$ 200 mil
Custo estimado da obra:
R$ 300 mil
Em tese, uma estrutura desse tipo pode ser compatível com um crédito imobiliário.
Mas a administradora precisa aprovar:
- terreno;
- projeto;
- orçamento;
- forma de liberação.
E se eu já tiver o terreno?
A operação pode ficar mais simples porque o terreno já existe.
Ainda assim, a administradora poderá verificar:
- matrícula;
- propriedade;
- regularidade;
- valor;
- localização.
O terreno precisa estar no meu nome?
A resposta depende do procedimento da administradora e da estrutura da garantia.
Não assuma que será possível construir com carta de consórcio:
em terreno de terceiro
sem autorização ou estrutura jurídica adequada.
Confirme esse ponto antes.
Posso construir em qualquer cidade?
O Banco Central informa que imóveis, terrenos, construção e reforma podem estar localizados em município no qual a administradora opere.
Também pode haver possibilidade em município diferente:
se a administradora autorizar.
Por isso, quem pretende construir em outra cidade deve verificar:
a área de atuação da administradora.
Como calcular o valor da carta?
Esse é um dos pontos mais importantes.
Não considere apenas:
material de construção.
Uma obra pode envolver:
- terreno, se ainda não houver;
- projeto arquitetônico;
- engenharia;
- mão de obra;
- materiais;
- fundação;
- estrutura;
- instalações elétricas;
- hidráulica;
- acabamento;
- taxas;
- licenças;
- imprevistos.
Exemplo de orçamento
Projeto estimado:
- terreno: R$ 200 mil;
- construção: R$ 350 mil;
- documentação e despesas: R$ 25 mil;
- reserva para ajustes: R$ 25 mil.
Total estimado:
R$ 600 mil.
Nesse cenário, contratar uma carta de:
R$ 350 mil
não resolve o projeto inteiro.
Preciso contratar uma carta exatamente igual ao custo da obra?
Não necessariamente.
Você pode combinar:
carta + recursos próprios.
Exemplo
Obra:
R$ 500 mil
Carta:
R$ 400 mil
Recursos próprios:
R$ 100 mil.
Mas é importante planejar:
de onde virá a diferença.
O que é cronograma físico-financeiro?
É um documento que organiza a obra em:
etapas + prazos + valores.
Pode incluir, por exemplo:
- terraplenagem;
- fundação;
- estrutura;
- alvenaria;
- cobertura;
- instalações;
- acabamento.
Ele ajuda a demonstrar:
quanto dinheiro será necessário em cada etapa.
Toda administradora exige cronograma físico-financeiro?
Não é seguro afirmar isso como regra universal.
Muitas administradoras podem solicitar esse tipo de documento para controlar:
- evolução da obra;
- liberações;
- garantia.
Mas o Banco Central não determina um único modelo de cronograma para:
todas as administradoras.
Consulte o procedimento específico.
Quem faz o cronograma?
Pode ser solicitado que ele seja preparado ou validado por profissional habilitado, como:
- engenheiro;
- arquiteto.
A exigência concreta depende:
da administradora e do projeto.
Preciso de engenheiro ou arquiteto?
Uma obra regular normalmente envolve:
- projeto;
- responsabilidade técnica;
- aprovações locais.
A administradora também pode exigir documentos relacionados ao responsável técnico.
Não confunda:
a regra do consórcio
com:
as obrigações legais da obra.
Ambas precisam ser observadas.
Preciso de alvará?
A obra deve cumprir:
as exigências municipais aplicáveis.
Dependendo da localização e do projeto, isso pode envolver:
- aprovação;
- licença;
- alvará;
- registros técnicos.
A administradora pode exigir comprovação dessa regularidade.
Como o dinheiro da construção é liberado?
Esse é um dos pontos que mais variam.
Não existe uma única regra válida para todo mercado.
Uma administradora pode trabalhar com:
- liberações por etapa;
- reembolso;
- pagamentos diretamente relacionados à obra;
- outra estrutura contratualmente prevista.
Por isso:
pergunte isso antes de contratar.
O crédito é liberado inteiro de uma vez?
Não necessariamente.
O texto antigo dava a impressão de que haveria dinheiro total para construir depois da contemplação.
Em obras, pode existir:
liberação progressiva.
Isso reduz o risco de a administradora liberar integralmente os recursos sem acompanhamento da construção.
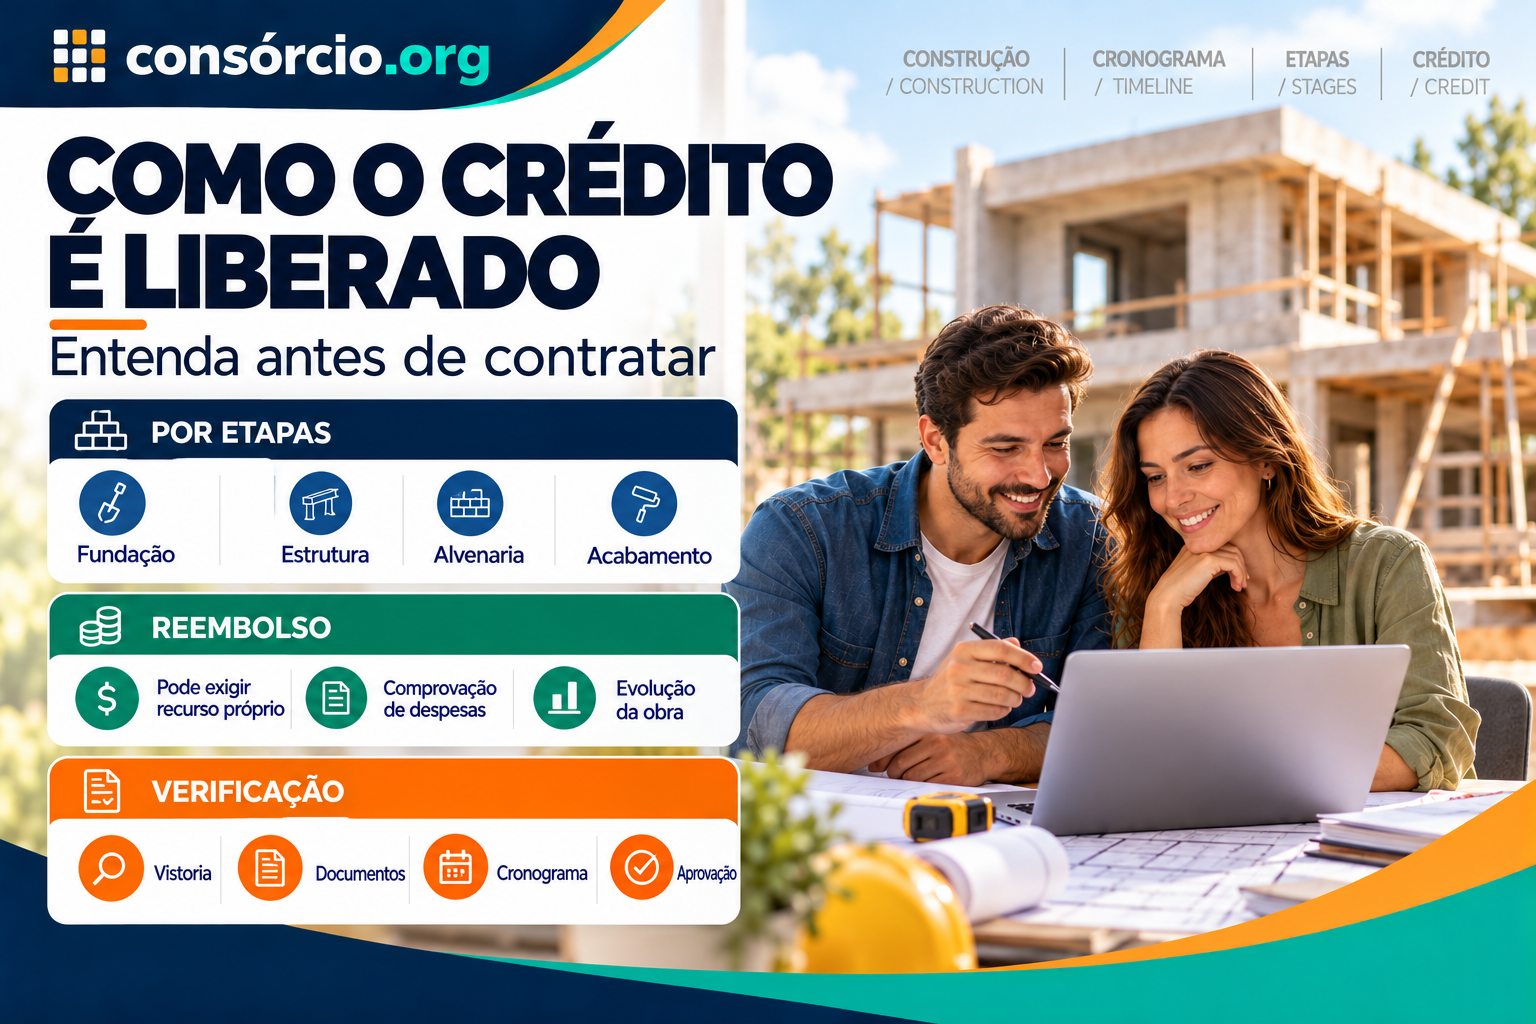
O que é liberação por etapas?
A obra é dividida em fases.
Exemplo didático
Etapa 1:
fundação
Etapa 2:
estrutura
Etapa 3:
alvenaria
Etapa 4:
acabamento
À medida que cada etapa é:
- executada;
- comprovada;
- eventualmente vistoriada;
a administradora pode liberar o valor seguinte conforme o procedimento contratado.
Toda administradora funciona assim?
Não.
Esse é apenas um:
modelo possível.
A regra concreta deve estar:
no contrato e nos procedimentos da administradora.
O que é reembolso de obra?
Em algumas estruturas, o consorciado pode utilizar recursos próprios inicialmente e depois:
solicitar reembolso
mediante comprovação das despesas e evolução da obra.
Mas não trate isso como regra de todo consórcio de construção.
Preciso ter dinheiro próprio para começar a obra?
Isso depende da estrutura de liberação.
Se o produto funcionar por reembolso ou exigir determinadas etapas prévias, pode haver necessidade de:
capital próprio inicial.
Essa é uma pergunta indispensável:
“preciso adiantar dinheiro antes da primeira liberação?”
O que devo perguntar sobre a liberação?
Antes de assinar:
- o crédito sai integralmente?
- sai em etapas?
- existe reembolso?
- preciso apresentar notas fiscais?
- há vistoria?
- quem paga a vistoria?
- existe percentual mínimo de obra?
- quanto tempo leva cada liberação?
- preciso antecipar recursos próprios?
A administradora pode fazer vistoria?
Pode haver vistoria para verificar:
- andamento;
- valor;
- conformidade;
- garantia.
A frequência e os procedimentos variam.
A vistoria tem custo?
Pode existir custo relacionado a:
- avaliação;
- vistoria;
- documentação.
Não presuma que esteja:
incluído na taxa de administração.
Peça a tabela de despesas aplicáveis.
A administradora compra os materiais?
Não necessariamente.
A utilização do crédito segue:
o procedimento contratual.
Você continua responsável por:
- projeto;
- fornecedores;
- contratação;
- execução da obra;
salvo serviços específicos contratados separadamente.
Posso comprar material diretamente?
Pode ser parte do processo de construção, mas a forma de pagamento e comprovação depende da administradora.
Não trate a carta como:
cartão de compras para material.
Posso pagar mão de obra?
Em uma operação de construção, despesas de execução podem fazer parte:
do orçamento aprovado.
Mas precisam seguir os critérios de:
- documentação;
- comprovação;
- liberação.
Posso contratar pedreiro informal e pagar com a carta?
Não presuma.
Se a administradora exigir:
- contrato;
- recibo;
- nota;
- identificação do prestador;
uma contratação informal pode criar dificuldades.
Confirme:
quais comprovantes serão aceitos.
Posso usar a carta só para material de construção?
Pode haver produtos destinados a construção, mas a estrutura precisa ser entendida.
O objetivo regulamentar é:
construção do imóvel.
Não necessariamente simplesmente retirar o crédito para comprar materiais sem acompanhamento da obra.
Como funciona a garantia?
Depois da contemplação e utilização do crédito, a administradora pode exigir:
garantia.
Em consórcio imobiliário, pode existir:
- alienação fiduciária;
- outra garantia admitida.
A estrutura concreta deve estar prevista:
no contrato.
O próprio imóvel em construção pode ser garantia?
Pode haver estrutura em que:
- terreno;
- imóvel;
- construção;
componham a garantia.
Isso depende da operação e da administradora.
Preciso ter outro imóvel como garantia?
Não existe uma exigência universal de que todo consórcio de construção exija:
um segundo imóvel.
Pergunte qual garantia será exigida:
no seu plano específico.
Ser contemplado significa poder começar a obra imediatamente?
Não necessariamente.
Depois da contemplação, ainda podem existir etapas como:
- análise de capacidade de pagamento;
- apresentação do terreno;
- projeto;
- cronograma;
- orçamento;
- documentação;
- garantia;
- aprovação da obra;
- primeira liberação.
Portanto:
contemplação não é sinônimo de obra começando no dia seguinte.
Como sou contemplado?
As duas formas principais são:
Sorteio
Segundo as regras do grupo.
Lance
Por meio de oferta, quando permitido.
Posso ser contemplado rapidamente?
Pode acontecer.
Mas não existe:
garantia.
Se você precisa iniciar a construção em uma data fixa, considere cuidadosamente esse risco.
Lance garante contemplação?
Não.
O resultado depende:
- do grupo;
- das ofertas;
- da modalidade;
- dos recursos disponíveis.
Posso usar FGTS no lance?
No consórcio imobiliário, pode existir utilização do FGTS em determinadas hipóteses.
Isso depende:
- das regras vigentes do FGTS;
- do imóvel;
- do participante;
- da administradora.
Não é suficiente apenas:
possuir saldo.
Posso usar FGTS para construir?
A utilização de FGTS em consórcio imobiliário precisa obedecer às modalidades autorizadas e às regras vigentes.
Se sua intenção é utilizar FGTS em uma operação de construção, confirme previamente:
- hipótese permitida;
- documentação;
- imóvel;
- titularidade;
- administradora.
O consórcio de construção tem juros?
Não possui os juros bancários tradicionais:
de um financiamento imobiliário.
Mas existem custos próprios.
Quais custos podem existir?
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- avaliações;
- registros;
- custos relacionados à garantia;
- custos técnicos da própria obra;
- demais despesas previstas.
Consórcio de construção é mais barato que financiamento?
Não existe resposta universal.
Compare:
Consórcio
- taxa de administração;
- reajustes;
- tempo de espera;
- custos técnicos;
- regras de liberação.
Financiamento
- juros;
- CET;
- prazo;
- entrada;
- liberação de recursos.
A parcela é fixa?
Não necessariamente.
O contrato precisa informar:
como o crédito será atualizado.
Isso pode afetar:
as prestações.
Como funciona o reajuste?
O crédito pode ser corrigido periodicamente com base em:
- índice de preços;
- indicador previsto contratualmente.
O objetivo é manter:
o poder de compra do crédito.
Exemplo
Carta inicial:
R$ 500 mil
Depois da atualização:
R$ 525 mil.
As obrigações futuras podem ser ajustadas:
conforme a regra contratual.
Isso é importante durante uma obra?
Muito.
Construções podem durar:
- meses;
- anos.
Durante esse período, podem mudar:
- materiais;
- mão de obra;
- índices;
- orçamento.
Por isso, monte uma reserva para:
imprevistos da construção.
O valor da carta garante que a obra será concluída?
Não.
Mesmo uma carta corretamente dimensionada inicialmente pode enfrentar:
- aumento de custos;
- mudança de projeto;
- problemas no terreno;
- atraso;
- desperdício;
- alteração de acabamento.
O consórcio não elimina:
o risco de orçamento da obra.
Consórcio evita perda de materiais?
Não existe essa garantia.
O texto antigo afirmava que ter o valor da obra evitaria:
deterioração e perda de material.
Isso depende:
- de planejamento;
- armazenamento;
- execução;
- fluxo de recursos.
O consórcio por si só não impede:
desperdício de obra.
Consórcio garante sair do aluguel rapidamente?
Também não.
Para sair do aluguel é necessário:
- ser contemplado;
- aprovar a operação;
- executar a obra;
- atingir condições de habitação;
- concluir etapas necessárias.
Tudo isso pode levar tempo.
Não prometa:
“mudar rapidamente para a casa nova”.
Posso morar antes de terminar de pagar o consórcio?
Pode ser possível já estar utilizando o imóvel enquanto ainda existem prestações do grupo.
Isso acontece porque:
contemplação não significa quitação.
Mas a obra precisa estar em condição adequada para utilização e cumprir as exigências legais e contratuais.
Consórcio é bom para quem ainda não tem terreno?
Pode entrar na comparação, mas o planejamento fica mais complexo.
Você precisará resolver:
- custo do terreno;
- documentação;
- construção;
- crédito necessário.
Não escolha uma carta pensando apenas:
na obra
se ainda precisará pagar:
o terreno.
Consórcio de construção ou financiamento de obra?
A escolha depende de:
urgência + custo + previsibilidade.
Consórcio
Pode ser compatível com quem:
- consegue esperar;
- aceita incerteza da contemplação;
- quer planejar a obra.
Financiamento
Pode ser mais compatível quando:
- há necessidade de começar em período definido;
- existe aprovação de crédito;
- a estrutura de liberação atende ao projeto.
Consórcio ou poupar sozinho?
Também é uma comparação válida.
Poupar
Oferece:
- liquidez;
- controle;
- autonomia.
Consórcio
Cria:
- obrigação periódica;
- custos;
- possibilidade de contemplação antes da acumulação total.
Cada estrutura possui:
vantagens e limitações diferentes.
Consórcio de construção tem prazo de até 180 meses?
Não trate esse número antigo como regra.
O prazo depende:
da administradora e do grupo.
Existem atualmente produtos imobiliários no mercado com prazos:
- menores;
- maiores;
que esse antigo número.
Consulte a:
simulação vigente.
Posso entrar em grupo já em andamento?
Pode existir possibilidade de adesão a:
grupo já constituído, conforme oferta e regras aplicáveis.
Nesse caso, confira:
- prazo restante;
- forma de pagamento;
- crédito;
- condições da cota.
Qual é o risco de entrar em grupo em andamento?
O prazo total do grupo já começou.
Isso pode alterar:
a dinâmica das prestações e do tempo restante.
Por isso, pergunte:
“quantos meses ainda faltam para o encerramento?”
A administradora precisa ser autorizada?
Sim.
Somente administradoras autorizadas pelo:
Banco Central do Brasil
podem administrar grupos de consórcio.
“A maioria das empresas é fiscalizada” está correto?
Não.
Essa frase do texto antigo deve ser corrigida.
A regra não é:
“a maioria”.
Quem administra formalmente grupos de consórcio precisa:
estar autorizado.
Autorização garante que o plano é bom?
Não.
A autorização significa que a administradora pode atuar sob supervisão.
Não significa:
- recomendação;
- melhor preço;
- melhor atendimento;
- melhor plano.
Como escolher uma administradora?
Compare:
Autorização
Confirme no Banco Central.
Carta
Valor necessário para o projeto.
Prazo
Compatível com seu orçamento.
Taxa
Taxa de administração total.
Reajuste
Índice ou indicador.
Liberação de obra
Provavelmente o ponto mais importante.
Garantia
Qual será exigida?
Vistorias
Como funcionam?
Documentação
O que será necessário?
A menor parcela significa o melhor plano?
Não.
Uma parcela menor pode existir porque:
- o prazo é maior;
- a carta é menor;
- a estrutura de cobrança é diferente.
Compare:
o conjunto.
Exemplo de comparação
| Item | Plano A | Plano B |
|---|---|---|
| Carta | R$ 500 mil | R$ 500 mil |
| Prazo | Conferir | Conferir |
| Parcela inicial | Conferir | Conferir |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Reajuste | Conferir | Conferir |
| Liberação por etapas | Sim/Não | Sim/Não |
| Reembolso | Sim/Não | Sim/Não |
| Vistoria | Regra | Regra |
| Garantia | Regra | Regra |
| Construção fora da cidade | Regra | Regra |
Checklist antes de fazer consórcio de construção
- A administradora é autorizada pelo Banco Central?
- O contrato permite construção?
- Qual é o valor da carta?
- Esse valor cobre o projeto?
- Já tenho terreno?
- Se não tenho, a carta pode atender terreno + construção?
- O terreno precisa estar no meu nome?
- Posso construir na cidade desejada?
- Qual é o prazo do consórcio?
- Qual é a prestação inicial?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem despesas adicionais?
- Qual índice reajusta a carta?
- Como a parcela pode mudar?
- Como funciona a contemplação?
- Como funciona o lance?
- Posso usar FGTS?
- Preciso de projeto aprovado?
- Preciso de cronograma físico-financeiro?
- Quem pode elaborar o cronograma?
- Preciso de engenheiro ou arquiteto?
- Preciso de alvará?
- Como o crédito é liberado?
- A liberação é por etapa?
- Existe reembolso?
- Preciso usar dinheiro próprio antes?
- Existem vistorias?
- Quem paga as vistorias?
- Quais comprovantes de despesa são aceitos?
- Posso pagar mão de obra?
- Qual garantia será exigida?
- Quanto tempo leva cada liberação?
- O contrato explica todo o procedimento?
- Tenho reserva para imprevistos?
- Comparei com financiamento de construção?
- Li contrato e regulamento?
Perguntas frequentes
Existe consórcio para construção?
Sim. Um consórcio imobiliário pode permitir o uso do crédito para construção quando isso estiver previsto no contrato.
É uma modalidade separada?
Regulatoriamente, normalmente é uma forma de utilização do consórcio imobiliário.
Posso construir uma casa?
Sim, observadas as regras do contrato e da administradora.
Posso construir imóvel comercial?
Pode ser possível, mas confirme o enquadramento e a aceitação da administradora.
Preciso ter terreno?
Para executar a construção será necessário existir um terreno regularizado dentro das condições exigidas. Não necessariamente é preciso possuí-lo no momento inicial da adesão.
Posso comprar terreno e construir?
Pode haver essa possibilidade dentro da categoria imobiliária, dependendo da carta e da administradora.
O crédito sai inteiro depois da contemplação?
Não necessariamente. Em construção, pode haver liberação por etapas ou outra estrutura contratual.
Toda administradora usa cronograma físico-financeiro?
Não existe uma regra universal impondo o mesmo modelo a todas. Muitas podem exigir algum controle de evolução da obra.
Preciso de engenheiro?
Pode haver exigência de profissional habilitado, além das obrigações técnicas normais da construção.
O crédito pode ser liberado por reembolso?
Algumas administradoras podem trabalhar com esse procedimento. Não é regra universal.
Preciso colocar dinheiro próprio antes?
Pode ser necessário em determinadas estruturas de liberação ou reembolso.
Consórcio de construção tem juros?
Não possui os juros bancários tradicionais do financiamento, mas possui custos próprios.
Tem taxa de administração?
Sim.
A parcela é fixa?
Não necessariamente.
Qual é o prazo?
Depende do grupo. Não existe limite universal de 180 meses.
Posso usar FGTS?
Pode haver utilização em hipóteses imobiliárias permitidas pelas regras vigentes.
Posso reformar em vez de construir?
Sim, o consórcio imobiliário também pode admitir reforma quando prevista contratualmente.
Posso mudar de construção para compra de imóvel pronto?
Pode existir flexibilidade dentro da categoria imobiliária, mas confirme com a administradora antes de assumir essa possibilidade.
Preciso ser contemplado antes da obra?
Para utilizar o crédito do consórcio, sim.
Sorteio garante que começarei a obra em determinada data?
Não.
Lance garante contemplação?
Não.
Posso construir em qualquer município?
Pode haver limitação à área em que a administradora opera ou necessidade de autorização específica.
O Banco Central fiscaliza administradoras?
Sim.
Autorização do BC significa que é o melhor plano?
Não.
Conclusão
O consórcio de construção pode ser uma alternativa para quem deseja construir um imóvel de forma planejada e possui flexibilidade quanto à data de início da obra.
A regulamentação permite utilizar o crédito imobiliário para:
imóvel → terreno → construção → reforma.
Mas o funcionamento prático de uma construção exige muito mais atenção do que simplesmente:
“ser contemplado e receber dinheiro para construir”.
O texto antigo precisava corrigir especialmente estas afirmações:
- consórcio de construção não é investimento;
- não é poupança individual;
- não garante custo menor;
- não garante parcela permanentemente acessível;
- não garante mudança rápida para a casa;
- ter crédito não evita automaticamente desperdício de material;
- liberação por cronograma não é regra idêntica em todas as administradoras;
- reembolso não é obrigatório para todo consórcio;
- crédito integral não precisa ser liberado de uma vez;
- prazo de 180 meses não é universal;
- “a maioria” das administradoras não basta: a administradora formal precisa ser autorizada;
- construção sem terreno definido exige planejamento adicional;
- contemplação não significa início imediato da obra.
A pergunta mais importante antes de contratar é:
“como exatamente esta administradora libera o dinheiro para a construção?”
Peça uma resposta detalhada sobre:
projeto → documentos → cronograma → garantia → vistoria → etapas → prazo de liberação.
Isso pode ser mais importante do que uma diferença pequena na:
parcela inicial.
Cote agora — Quer comparar cartas para terreno, construção ou imóvel? Acesse e veja opções de consórcio imobiliário para seu planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 29 de setembro de 2026 com base na regulamentação vigente do Banco Central do Brasil para o Sistema de Consórcios.
Pelas regras atuais, um grupo referenciado em bem imóvel pode permitir a utilização do crédito para:
- imóvel construído;
- imóvel na planta;
- terreno;
- construção;
- reforma.
A possibilidade concreta deve estar prevista:
no contrato.
O Banco Central não estabelece um único procedimento operacional de liberação de obra para todas as administradoras.
Por isso, questões como:
- cronograma físico-financeiro;
- reembolso;
- medição;
- vistoria;
- liberação por etapas;
precisam ser verificadas:
na administradora e no contrato específicos.
Antes de contratar:
confirme a autorização da administradora + leia contrato e regulamento + entenda a forma de liberação da obra.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.