Comprar um apartamento exige planejamento porque, para grande parte das pessoas, pagar o imóvel integralmente à vista não é uma possibilidade.
Entre as alternativas disponíveis está:
o consórcio imobiliário.
Nesse modelo, pessoas físicas ou jurídicas participam de um grupo administrado por uma empresa autorizada pelo Banco Central e contribuem para a formação dos recursos utilizados nas contemplações.
Mas existe uma diferença essencial em relação ao financiamento imobiliário:
no consórcio você não recebe o crédito imediatamente após a adesão.
Para utilizar a carta é necessário:
ser contemplado por sorteio ou lance.
Por isso, o consórcio de apartamento tende a ser mais compatível com quem:
- consegue esperar;
- possui planejamento de médio ou longo prazo;
- aceita a incerteza da data de contemplação;
- consegue manter as parcelas mesmo depois de reajustes;
- encontrou custos competitivos.
O Banco Central confirma que uma carta de consórcio referenciada em bem imóvel pode ser utilizada para adquirir qualquer imóvel, inclusive:
- imóvel construído;
- imóvel na planta;
- terreno;
- imóvel em empreendimento imobiliário;
além de construção ou reforma, conforme as condições da operação.
Atualizado em 9 de outubro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
O consórcio de apartamento funciona dentro da categoria de:
consórcio imobiliário.
O processo normalmente segue estas etapas:
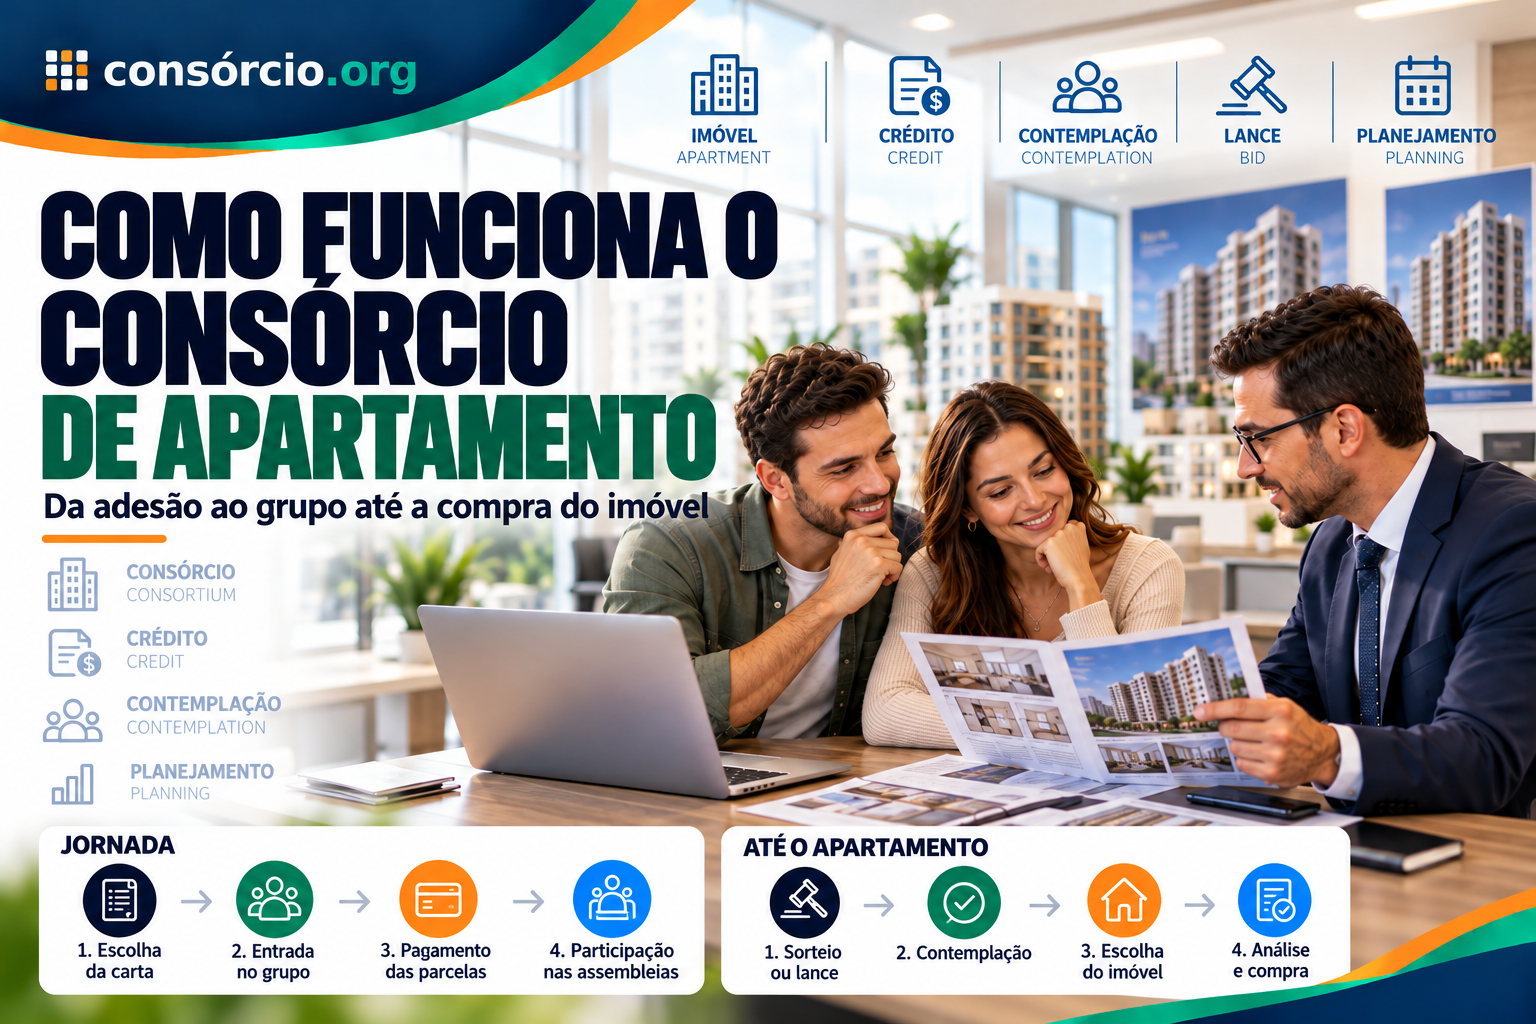
escolher a carta → entrar no grupo → pagar as prestações → participar das assembleias → ser contemplado por sorteio ou lance → escolher o imóvel → apresentar documentos → passar pela análise → utilizar o crédito.
Não existe garantia de:
quando a contemplação acontecerá.
Também não existe regra universal determinando que um consórcio imobiliário dure:
10, 12 ou 15 anos.
O prazo precisa:
estar previsto no contrato do grupo.
Outro ponto importante:
a parcela pode mudar.
O Banco Central exige que o contrato informe a regra de atualização do crédito e os componentes da prestação, como fundo comum, taxa de administração, fundo de reserva e seguro, quando aplicáveis.
Quer comparar cartas para comprar um apartamento? Simule seu consórcio e avalie crédito, prazo, parcela e custos antes de contratar.
Neste artigo
- O que é consórcio de apartamento
- Como funciona
- Quem pode contratar
- Como o grupo é formado
- Como são feitas as contemplações
- Sorteio
- Lance
- Lance embutido
- Quanto tempo dura
- Como são pagas as parcelas
- A parcela é fixa?
- Quais custos existem
- O que acontece depois da contemplação
- Posso escolher qualquer apartamento?
- Apartamento novo ou usado
- Imóvel na planta
- E se o apartamento for mais caro?
- E se for mais barato?
- Posso usar FGTS?
- O que acontece se atrasar
- Desistência
- Transferência de cota
- Consórcio ou financiamento
- Quando pode valer a pena
- Checklist
- Perguntas frequentes
O que é consórcio de apartamento?
O chamado consórcio de apartamento é:
um consórcio imobiliário utilizado para adquirir um apartamento.
Não existe necessariamente uma categoria regulatória separada chamada:
“consórcio de apartamento”.
O contrato é referenciado:
em bem imóvel.
Depois de contemplado e cumpridas as exigências da administradora, o participante pode utilizar o crédito para adquirir um imóvel compatível com:
a categoria contratada.
O Banco Central permite que a carta imobiliária seja utilizada para qualquer bem imóvel construído ou na planta, inclusive terrenos e unidades em empreendimentos imobiliários.
Como funciona um consórcio de apartamento?
O funcionamento pode ser dividido em etapas.
1. Escolha do valor da carta
Primeiro você define:
aproximadamente quanto pretende investir no imóvel.
Por exemplo:
Apartamento pretendido:
R$ 350 mil
Você pode comparar cartas próximas de:
- R$ 300 mil;
- R$ 350 mil;
- R$ 400 mil;
de acordo:
com seu planejamento e capacidade financeira.
2. Escolha do grupo
Depois compare:
- prazo;
- taxa de administração;
- parcela inicial;
- fundo de reserva;
- seguro;
- reajuste;
- modalidades de lance.
3. Adesão
Ao aderir, você recebe:
uma cota dentro do grupo.
A partir daí, passa:
a cumprir as obrigações previstas no contrato.
4. Pagamento das prestações
As contribuições ajudam:
a formar os recursos do grupo.
5. Assembleias
Durante o grupo acontecem:
assembleias gerais ordinárias, nas quais são realizadas as contemplações.
A Lei nº 11.795 estabelece que a periodicidade dessas assembleias deve:
estar prevista no contrato.
6. Contemplação
Pode ocorrer:
- por sorteio;
- por lance.
7. Escolha do apartamento
Depois de contemplado você apresenta:
o imóvel que pretende adquirir.
8. Análise
A administradora pode avaliar:
- documentação do consorciado;
- capacidade de pagamento;
- vendedor;
- imóvel;
- avaliação;
- garantias.
9. Utilização do crédito
Depois que os requisitos forem atendidos:
o crédito é utilizado na aquisição.
O consórcio funciona juntando dinheiro até atingir o valor de um apartamento?
Não dessa forma simplificada.
O texto antigo dava o exemplo:
“quando as parcelas atingem R$ 100 mil, um participante é sorteado”.
Essa explicação não representa corretamente:
a mecânica atual.
Os participantes contribuem para:
o fundo comum do grupo.
As contemplações acontecem nas assembleias e são condicionadas:
à existência de recursos suficientes.
A Lei nº 11.795 estabelece expressamente essa condição.
Portanto:
não existe a regra de esperar o fundo atingir exatamente o preço de uma unidade para só então realizar um sorteio.
Quem pode fazer consórcio de apartamento?
Podem participar:
- pessoas físicas;
- pessoas jurídicas;
de acordo:
com as condições de adesão da administradora.
O texto antigo dizia que o produto se destinava:
a qualquer pessoa maior de idade.
Isso também é simplificado demais.
A administradora atualmente precisa realizar:
avaliação da capacidade de pagamento do participante na adesão ou readmissão, na contemplação e também em determinadas transferências de cota.
Por isso:
aderir não significa ausência de análise financeira.
Preciso escolher o apartamento antes de entrar?
Não necessariamente.
Muitas pessoas entram no grupo:
antes de definir o imóvel exato.
Isso pode ser até positivo porque:
o mercado muda durante a espera.
Você pode inicialmente pensar em:
um apartamento de dois dormitórios
e, anos depois, escolher:
- outro bairro;
- outra cidade permitida;
- outra metragem;
- imóvel novo;
- usado.
O importante é:
respeitar a categoria da carta e as condições da administradora.
Posso comprar apartamento usado?
Sim.
O Banco Central permite aquisição de:
bem imóvel construído, o que inclui imóveis usados.
A administradora poderá exigir:
- matrícula;
- avaliação;
- certidões;
- documentação do vendedor;
- regularidade do imóvel;
- garantia.
Portanto:
imóvel usado não significa aprovação automática.
Posso comprar apartamento na planta?
Sim.
O Banco Central também permite:
imóvel na planta e unidade em empreendimento imobiliário.
Mas a operação precisa:
atender aos procedimentos da administradora.
Antes de reservar uma unidade, confirme:
se o empreendimento e a estrutura da compra são aceitos.
Como funciona o sorteio?
O sorteio é uma das formas:
de contemplação.
A Lei dos Consórcios estabelece que a contemplação ocorre por:
- sorteio;
- lance;
conforme:
o contrato do grupo.
Não existe uma regra universal dizendo:
“uma pessoa é sorteada por mês”.
A quantidade de contemplações depende:
- dos recursos;
- das regras;
- da assembleia.
Preciso estar em dia para participar?
Sim.
A regulamentação atual exige que consorciados ativos estejam:
adimplentes para participar das contemplações.
Isso não significa:
que pagar antes aumenta sua chance de sorteio.
A regularidade:
mantém a cota apta a concorrer.
Como funciona o lance?
O lance permite:
disputar a contemplação utilizando uma oferta.
Dependendo do grupo, podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- outras modalidades previstas.
O lance vencedor deve ser destinado:
à quitação ou amortização de prestações futuras, conforme a forma prevista no contrato.
Lance garante contemplação?
Não.
Mesmo uma oferta alta:
não oferece garantia universal.
O resultado depende:
- da modalidade;
- das outras ofertas;
- dos recursos;
- dos critérios de desempate.
Por isso:
histórico de lance não é promessa futura.
O que é lance embutido?
É quando parte:
da própria carta
é utilizada para formar a oferta.
Exemplo
Carta:
R$ 400 mil
Lance embutido:
R$ 80 mil
Crédito restante:
R$ 320 mil
Se o apartamento escolhido custa:
R$ 380 mil
você precisará pensar:
como complementar os R$ 60 mil restantes.
Por isso:
não analise lance embutido apenas pelo percentual ofertado.
Veja:
quanto de crédito sobrará.
Quanto tempo dura um consórcio de apartamento?
Não existe um prazo universal.
O texto antigo falava em:
10 a 15 anos.
Esses prazos podem aparecer:
em algumas ofertas comerciais.
Mas não são:
regra geral do sistema.
O Banco Central exige que o prazo de duração:
esteja informado no contrato.
Portanto, compare:
a oferta concreta.
Prazo longo significa parcela melhor?
Pode significar:
parcela inicial menor.
Mas prazo mais longo também significa:
- compromisso por mais tempo;
- maior exposição aos reajustes previstos;
- espera potencialmente longa.
Não escolha:
apenas pela mensalidade.
Como é feito o pagamento?
As formas de cobrança:
dependem da administradora.
O texto antigo tratava o boleto mensal como:
a única forma de pagamento.
Hoje podem existir:
- boleto;
- débito;
- canais digitais;
- outros meios oferecidos pela administradora.
O importante é:
pagar pelos canais oficiais e conferir o beneficiário.
Como é formada a parcela?
A prestação pode incluir:
Fundo comum
Recursos usados:
nas finalidades do grupo.
Taxa de administração
Remuneração:
da administradora.
Fundo de reserva
Pode existir:
quando previsto.
Seguro
Pode existir:
quando contratado ou previsto.
O Banco Central exige que os componentes da prestação inicial sejam:
discriminados no contrato.
Consórcio de apartamento tem juros?
Não possui:
juros remuneratórios típicos de financiamento imobiliário.
Mas isso não significa:
custo zero.
Você precisa analisar:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- despesas de avaliação;
- registros;
- outras cobranças previstas.
Por isso:
“sem juros” não significa “sem custo”.
A parcela é reajustada uma vez por ano?
Não existe essa regra universal.
O texto antigo dizia que:
as parcelas estariam sujeitas a reajuste anual.
É melhor retirar essa afirmação.
A regra de atualização:
depende do contrato.
O Banco Central informa que o valor da parcela do fundo comum pode mudar quando:
o valor do bem ou serviço usado como referência é alterado.
Também podem existir:
índices ou indicadores definidos contratualmente.
Portanto, pergunte:
qual é a regra de atualização e qual sua periodicidade?
Exemplo de reajuste
Imagine uma carta inicialmente de:
R$ 400 mil.
Se a regra contratual produzir uma atualização:
o crédito pode mudar.
Consequentemente:
as prestações futuras também podem ser ajustadas.
Isso ajuda a preservar:
o poder de compra da carta.
Mas significa que:
a prestação inicial não necessariamente permanecerá igual até o final.
O que acontece depois da contemplação?
Contemplação significa:
direito ao crédito.
Não significa:
apartamento automaticamente aprovado.
Depois podem existir etapas como:
- análise cadastral;
- avaliação da capacidade de pagamento;
- apresentação do imóvel;
- análise documental;
- avaliação;
- apresentação de garantias;
- aprovação da operação;
- pagamento ao vendedor.
A regulamentação exige avaliação da capacidade de pagamento também:
no momento da contemplação.
Posso escolher qualquer apartamento?
Existe liberdade de escolha dentro:
da categoria imobiliária, observadas as condições.
O Banco Central permite adquirir:
qualquer bem imóvel construído ou na planta, inclusive em empreendimento imobiliário, desde que atendidas as regras da operação.
Mas isso não significa:
qualquer apartamento será aprovado.
Problemas como:
- documentação irregular;
- ônus;
- avaliação inadequada;
- vendedor irregular;
- problemas de registro;
podem impedir:
a operação pretendida.
Posso comprar em outra cidade?
O Banco Central informa que o imóvel pode ser adquirido:
no município em que a administradora opera ou, se ela autorizar, em município diferente.
Portanto, se pretende:
mudar de cidade, confirme essa possibilidade antes.
E se o apartamento custar mais que a carta?
Você pode precisar:
complementar a diferença com recursos próprios.
Exemplo
Carta:
R$ 400 mil
Apartamento:
R$ 450 mil
Diferença:
R$ 50 mil
A carta não aumenta automaticamente:
para cobrir o imóvel escolhido.
E se o apartamento custar menos?
A diferença do crédito possui:
destinações específicas.
Pode ser utilizada, dentro das regras aplicáveis:
- em determinadas despesas vinculadas à aquisição;
- na quitação de prestações futuras;
- em outras formas permitidas pela regulamentação.
Isso não significa:
receber automaticamente o saldo livre na conta.
Posso usar parte da diferença para escritura e impostos?
Pode existir essa possibilidade.
A regulamentação permite utilizar parte da diferença para determinadas despesas relacionadas:
à aquisição do imóvel, respeitando o limite e as condições aplicáveis.
Por isso, confirme com a administradora:
- ITBI;
- registro;
- escritura, quando aplicável;
- despesas permitidas.
Posso usar FGTS no consórcio imobiliário?
Pode ser possível em determinadas operações imobiliárias:
desde que o participante e o imóvel atendam às regras do FGTS.
O simples fato de possuir saldo:
não garante utilização.
As condições podem envolver:
- finalidade residencial;
- situação do trabalhador;
- localização;
- propriedade de outros imóveis;
- características da operação.
Por isso:
verifique as regras vigentes antes de incluir o FGTS no planejamento.
Consórcio serve apenas para apartamento?
Não.
Uma carta imobiliária também pode permitir:
- casa;
- terreno;
- construção;
- reforma;
- imóvel na planta;
conforme:
o contrato e a regulamentação.
E se eu mudar de ideia e quiser uma casa?
Essa é uma situação diferente de:
“trocar de grupo porque a parcela ficou alta”.
Se você possui uma carta imobiliária e ainda não utilizou o crédito, pode existir liberdade para escolher:
outro imóvel compatível com a categoria.
Por exemplo:
apartamento → casa.
Isso não significa:
que você pode trocar sua cota automaticamente por qualquer outro plano da administradora.
Posso simplesmente mudar para um bem mais barato para reduzir a parcela?
Não trate isso como:
solução automática.
O texto antigo sugeria que, em caso de dificuldade, o participante poderia:
“procurar outro bem sendo sorteado pela mesma administradora para reduzir as parcelas”.
Essa não é uma regra geral.
Alteração da:
- carta;
- plano;
- objeto de referência;
depende:
do contrato, das regras do grupo e da administradora.
Uma dificuldade financeira deve ser tratada diretamente:
com a administradora.
O que acontece se atrasar as parcelas?
A inadimplência pode gerar:
- multa;
- juros moratórios;
- impedimento de participar das contemplações;
- cobrança;
- exclusão da cota.
A regulamentação atual estabelece:
três vencimentos em atraso
como uma das hipóteses de exclusão do consorciado.
Por isso, não use a expressão genérica:
“muitas parcelas”.
A regra atual é:
mais objetiva.
Os três vencimentos precisam ser consecutivos?
A regra atual da Resolução BCB nº 285 utiliza:
três vencimentos, sem exigir que sejam consecutivos, após alteração promovida pela Resolução BCB nº 362.
Esse é um ponto importante:
para quem está acumulando atrasos em meses diferentes.
E se eu já tiver sido contemplado?
A situação muda.
A regulamentação veda a exclusão:
do consorciado contemplado que já utilizou o crédito.
Mas isso não significa:
que possa simplesmente deixar de pagar.
Podem existir:
- cobrança;
- encargos;
- execução de garantias;
- outras consequências contratuais.
Quem compra apartamento pelo consórcio continua pagando depois da contemplação?
Sim.
Se ainda houver:
saldo a pagar.
Contemplação não significa:
quitação.
Você pode estar:
morando no apartamento
e continuar pagando:
as prestações do consórcio.
Posso transferir minha cota?
Pode existir:
cessão dos direitos e obrigações para outra pessoa.
Mas ela depende:
da anuência da administradora.
Além disso, o novo participante pode passar:
por análise de capacidade de pagamento.
Portanto:
não basta encontrar alguém e entregar a cota.
Transferir a cota é fácil?
Não existe garantia.
Você precisa:
- encontrar interessado;
- negociar condições;
- cumprir os procedimentos;
- conseguir aprovação da administradora.
Por isso:
transferência não deve ser tratada como liquidez imediata.
Posso desistir do consórcio?
Sim.
A Resolução BCB nº 285 considera excluído também o consorciado que manifesta:
de forma expressa e inequívoca sua intenção de não permanecer no grupo.
Mas desistir não significa:
receber imediatamente tudo o que pagou.
Como funciona a devolução?
A Lei nº 11.795 prevê:
contemplação dos participantes excluídos para restituição das parcelas, calculadas conforme as regras legais.
O contrato também precisa informar:
como será feita essa restituição.
Portanto, retire do texto antigo a explicação:
“pede exclusão, paga multa e espera sua vez para receber tudo”.
A realidade é:
mais detalhada.
Posso perder parte do valor?
Podem existir:
- valores que não integram o fundo comum;
- multas rescisórias quando permitidas;
- outros efeitos definidos legalmente e contratualmente.
O próprio Banco Central observa que a restituição de participantes excluídos pode ser:
parcial em relação a tudo que foi desembolsado, inclusive em razão de multas e outros encargos aplicáveis.
Por isso:
não conte com restituição integral imediata.
Consórcio de apartamento ou financiamento?
Depende principalmente:
da urgência e do custo.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso ao imóvel | Após contemplação | Após aprovação e contratação |
| Data da compra | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa lógica | Normalmente existem |
| Taxa de administração | Existe | Não é estrutura típica |
| Reajustes | Conforme contrato | Conforme operação |
| Lance | Pode existir | Não |
| Entrada | Estrutura diferente | Frequentemente exigida |
| Urgência | Menor aderência | Maior aderência |
| Análise de crédito | Existe | Existe |
Não existe:
melhor alternativa universal.
E comprar à vista?
Se você já possui todo o dinheiro:
compare também a compra à vista.
Ela pode oferecer:
- negociação;
- ausência de compromisso de longo prazo;
- aquisição imediata.
Mas utilizar toda a reserva:
também pode não ser prudente.
A decisão depende:
da situação financeira individual.
Quando o consórcio de apartamento pode valer a pena?
Pode entrar na comparação quando:
- você consegue esperar;
- possui objetivo imobiliário definido;
- a parcela cabe com margem;
- entende os reajustes;
- encontrou custos competitivos;
- aceita a dinâmica de sorteio e lance.
Quando pode não fazer sentido?
Tenha cautela se:
- precisa mudar imediatamente;
- encontrou um imóvel e precisa fechar agora;
- possui orçamento muito apertado;
- depende de contemplação em data específica;
- acredita que a parcela será sempre igual;
- precisa de alta liquidez.
Exemplo de planejamento
Imagine:
Apartamento desejado:
R$ 400 mil
Carta:
R$ 400 mil
Prazo:
conforme grupo
Parcela inicial:
conforme oferta
Antes de aderir, calcule ainda:
- condomínio;
- IPTU;
- manutenção;
- seguro residencial;
- mudança;
- registro;
- impostos;
- eventual complementação.
Não basta:
a parcela do consórcio caber.
Depois da compra:
o apartamento também precisa caber.
Condomínio entra na carta?
Normalmente:
não deve ser tratado como finalidade ordinária da carta imobiliária.
Condomínio é:
despesa recorrente de uso do imóvel.
Planeje:
separadamente.
O crédito paga móveis e decoração?
Não trate carta imobiliária como:
dinheiro livre para mobiliar a casa.
Sua utilização deve:
seguir as finalidades da categoria e as regras aplicáveis.
Planeje móveis, eletrodomésticos e decoração:
fora do crédito imobiliário, salvo alguma estrutura contratual específica e legalmente permitida.
Como escolher a administradora?
Confirme no Banco Central
Administradoras de consórcio são:
supervisionadas pelo Banco Central.
Compare a taxa
Não olhe apenas:
a parcela inicial.
Entenda o reajuste
Pergunte:
qual índice ou referência será utilizado?
Veja fundo de reserva
Existe?
Veja seguro
Existe?
Entenda lances
- livre?
- fixo?
- embutido?
Leia a desistência
Saiba:
como funciona antes de precisar dela.
Checklist antes de contratar consórcio de apartamento
Objetivo
- Quero realmente comprar um imóvel?
- Consigo esperar pela contemplação?
- Tenho prazo flexível?
Carta
- Qual é o valor?
- É suficiente para o tipo de apartamento?
- Tenho recursos para complementar se necessário?
Custos
- Qual é a taxa total de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem despesas adicionais?
Reajuste
- Como a carta será atualizada?
- Como isso afeta a parcela?
- Meu orçamento possui margem?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Lance embutido reduz a carta?
- Sei que não existe data garantida?
Imóvel
- Posso comprar usado?
- Posso comprar na planta?
- Posso comprar na cidade desejada?
- Conheço as exigências documentais?
Orçamento futuro
- Consigo pagar condomínio?
- IPTU?
- Manutenção?
- Custos da mudança?
Saída
- Entendi inadimplência?
- Entendi desistência?
- Entendi restituição?
- Entendi transferência da cota?
Perguntas frequentes
Como funciona o consórcio de apartamento?
Você entra em um grupo de consórcio imobiliário, paga contribuições e participa das contemplações por sorteio ou lance. Depois de contemplado e aprovado nos procedimentos da administradora, utiliza a carta para adquirir o imóvel.
Consórcio de apartamento é financiamento?
Não.
Consórcio é:
autofinanciamento coletivo.
Posso comprar qualquer apartamento?
Pode escolher imóvel compatível com:
a categoria e as regras da administradora, mas o bem precisa passar pelas análises necessárias.
Pode ser apartamento usado?
Sim.
Pode ser na planta?
Sim.
Preciso escolher antes de entrar?
Não necessariamente.
Consórcio de apartamento tem juros?
Não possui juros remuneratórios típicos de financiamento.
Mas possui:
taxa de administração e outros possíveis custos.
A parcela é fixa?
Não necessariamente.
O reajuste é sempre anual?
Não.
A regra e a periodicidade:
dependem do contrato.
Quanto tempo dura?
Não existe prazo universal.
Consulte:
o contrato do grupo.
Todo mês uma pessoa é sorteada?
Não existe regra universal de:
uma contemplação mensal.
A quantidade depende:
dos recursos e das regras.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Lance garante contemplação?
Não.
Posso dar lance embutido?
Pode existir essa possibilidade conforme:
o grupo e o contrato.
Lance embutido reduz minha carta?
Sim.
Depois de contemplado posso comprar na hora?
Não necessariamente.
Ainda podem existir:
- análise cadastral;
- avaliação;
- documentos;
- garantias.
Continuo pagando depois da contemplação?
Sim, se ainda houver:
saldo ou parcelas.
Posso usar FGTS?
Pode ser possível em operações que atendam:
às regras específicas aplicáveis ao FGTS.
Posso mudar de apartamento para casa?
Uma carta imobiliária pode permitir outro imóvel dentro:
da categoria contratada, observadas as regras.
Posso trocar para outro tipo de consórcio para reduzir a prestação?
Não existe:
direito universal de fazer isso.
Depende:
do contrato e da administradora.
Quantas parcelas posso atrasar?
A regulamentação atual considera a falta de pagamento de:
três vencimentos
como uma das hipóteses de exclusão.
São três parcelas consecutivas?
A redação atual fala:
três vencimentos, sem exigir consecutividade.
Se desistir recebo tudo na hora?
Não.
Posso transferir minha cota?
Pode, mediante:
procedimentos e anuência da administradora.
Consórcio de apartamento vale a pena?
Pode valer para quem consegue esperar, possui orçamento organizado e encontra um plano competitivo.
Não existe:
resposta universal.
Conclusão
O consórcio de apartamento pode ser uma alternativa para quem deseja comprar um imóvel:
de forma planejada e sem depender de aquisição imediata.
Mas o funcionamento precisa ser entendido corretamente.
O texto antigo dizia que:
o grupo juntava dinheiro até atingir o preço do imóvel e então um participante era sorteado.
Essa é uma simplificação.
Na prática:
os participantes contribuem para o fundo comum e as contemplações acontecem durante as assembleias conforme os recursos e as regras do grupo.
Também não existe:
prazo universal de 10 a 15 anos.
Cada grupo possui:
seu próprio prazo contratual.
Outra correção importante é:
o reajuste.
Não existe uma regra geral de que:
toda parcela de consórcio imobiliário é reajustada uma vez por ano.
O contrato precisa explicar:
como o crédito e as contribuições serão atualizados.
O texto antigo também sugeria três soluções simples para quem deixasse de conseguir pagar:
- transferir a cota;
- trocar para um bem mais barato;
- pedir exclusão.
Na prática:
nenhuma delas deve ser tratada dessa forma automática.
Transferir cota exige:
anuência da administradora e normalmente análise do novo participante.
Mudar carta ou produto depende:
das regras contratuais.
E desistir significa entrar:
nas regras de exclusão e restituição, sem garantia de devolução imediata de tudo que foi pago.
A regulamentação atual também torna a inadimplência mais objetiva:
três vencimentos em aberto podem caracterizar hipótese de exclusão da cota ativa não contemplada.
Por isso, antes de contratar, faça a análise nesta ordem:
objetivo → urgência → valor da carta → prazo → custos → reajuste → contemplação → imóvel → capacidade de pagamento → regras de saída.
Se você:
- consegue esperar;
- possui renda estável;
- entende que a parcela pode mudar;
- encontrou taxa competitiva;
- aceita a incerteza da contemplação;
o consórcio imobiliário:
pode entrar na comparação.
Se você já encontrou um apartamento e precisa:
fechar a compra imediatamente, depender de uma cota ainda não contemplada:
pode não ser a estratégia mais adequada.
Quer comparar cartas imobiliárias antes de decidir? Simule seu consórcio e avalie crédito, prazo, parcela e custos de acordo com seu planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 9 de outubro de 2026, considerando a Lei nº 11.795/2008 e a regulamentação atual do Banco Central para grupos de consórcio.
As regras atuais confirmam que:
- consórcio imobiliário pode ser utilizado para imóvel construído ou na planta;
- a contemplação ocorre por sorteio ou lance;
- o contrato precisa informar prazo, custos, reajustes e regras de contemplação;
- existe avaliação da capacidade de pagamento na adesão e na contemplação;
- três vencimentos em atraso podem levar à exclusão nas condições regulamentares;
- desistência e restituição obedecem regras específicas;
- transferência da cota não deve ser tratada como operação automática.
Este conteúdo é informativo. Valores de carta, taxa de administração, prazo, reajustes, garantias, critérios de imóvel e demais condições variam conforme administradora, grupo e contrato.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.