O consórcio costuma aparecer entre as alternativas de quem pretende comprar:
carro, imóvel, moto ou outro bem de maior valor
sem recorrer imediatamente a um financiamento.
Um dos principais motivos é conhecido:
o consórcio não possui os juros remuneratórios típicos de uma operação de financiamento.
Mas isso não significa:
que consórcio seja uma forma de poupança, investimento ou compra sempre mais barata.
O conceito correto é:
autofinanciamento coletivo.
Os participantes formam um grupo e contribuem para um fundo comum utilizado:
na contemplação dos integrantes conforme as regras do grupo.
Para utilizar o crédito, o participante precisa:
ser contemplado por sorteio ou lance.
E existem custos.
A parcela pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, se contratado;
- outros componentes estabelecidos no contrato.
A própria ABAC explica que a taxa de administração:
remunera a administradora pela formação, organização e gestão do grupo, enquanto o fundo comum corresponde aos recursos destinados à aquisição dos bens ou serviços.
Portanto, a pergunta correta não é:
“consórcio não tem juros, então é mais barato?”
A pergunta correta é:
“quanto vou pagar no total e quanto vale, para mim, esperar pela contemplação?”
Em determinadas situações:
o consórcio pode apresentar custo financeiro menor que um financiamento.
Em outras:
a demora, os reajustes, o lance ou uma taxa de administração elevada podem reduzir essa vantagem.
A decisão precisa considerar:
custo + prazo + reajustes + urgência + capacidade de esperar + orçamento.
Atualizado em 19 de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
O consórcio:
pode ajudar a reduzir determinados custos financeiros na aquisição de um bem, especialmente porque não utiliza os juros remuneratórios típicos de financiamento.
Mas:
não é correto dizer que sempre gera economia.
No consórcio podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste da carta;
- reajuste das prestações;
- despesas previstas no contrato;
- custo financeiro ou patrimonial de um eventual lance.
A ABAC informa que a parcela normalmente é formada pelo:
fundo comum + taxa de administração + fundo de reserva, quando contratado + seguro, quando contratado.
Em 2026, a própria associação apresentou um exemplo em que um consórcio de veículo com taxa média de administração de 15,5% teve custo nominal menor que um financiamento hipotético a 1,85% ao mês.
Mas:
esse é um exemplo comparativo, não uma garantia para todos os contratos.
As taxas do financiamento e do consórcio:
variam.
Outro ponto importante:
consórcio não é poupança.
O participante não está:
depositando dinheiro em uma aplicação financeira própria.
Também não existe:
liquidez livre para resgatar os recursos quando quiser.
Consórcio é:
autofinanciamento coletivo para aquisição de bens ou serviços.
Por isso, para saber se realmente existe economia:
compare o custo total do consórcio com o CET e o custo total do financiamento, além do valor econômico da espera.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e veja opções de carta, prazo e parcela.
Neste artigo
- Consórcio realmente ajuda a economizar?
- Consórcio é poupança?
- Consórcio é investimento?
- O que significa autofinanciamento coletivo?
- Por que o consórcio não possui juros de financiamento?
- Quais custos existem no consórcio?
- O que é taxa de administração?
- O que é fundo comum?
- O que é fundo de reserva?
- Seguro é obrigatório?
- A parcela é fixa?
- O crédito pode ser reajustado?
- Consórcio sempre custa menos que financiamento?
- Como comparar consórcio e financiamento
- O que é o custo do tempo?
- A espera pode eliminar a economia?
- Como funciona a contemplação?
- Como funciona o sorteio?
- Como funciona o lance?
- Lance ajuda ou aumenta o custo?
- O que é lance embutido?
- Antecipar parcelas garante contemplação?
- Consórcio tem menos burocracia?
- É mais fácil conseguir consórcio?
- Consórcio ajuda quem não consegue financiamento?
- Existe flexibilidade nos planos?
- Quando pode haver economia
- Quando a economia pode desaparecer
- Como comparar propostas
- Como escolher a administradora
- Checklist antes de contratar
- Perguntas frequentes
Consórcio realmente ajuda a economizar?
Pode ajudar.
Mas:
depende da comparação.
A principal diferença financeira entre consórcio e financiamento é:
Financiamento
Existe:
concessão de crédito por uma instituição financeira.
Essa operação normalmente possui:
juros.
Também deve ser analisado:
o CET — Custo Efetivo Total.
Consórcio
Não existe:
o mesmo empréstimo de recursos de uma instituição financeira.
O sistema funciona:
por autofinanciamento coletivo.
Por isso:
não existem juros remuneratórios típicos do financiamento.
Em contrapartida:
existem custos próprios do consórcio.
A ABAC informa que a taxa de administração:
é aplicada como remuneração pelos serviços da administradora e tem seu percentual definido no contrato.
Portanto:
não ter juros não é a mesma coisa que não ter custo.
Consórcio é uma forma de poupança?
Não.
Essa é:
a principal correção do texto antigo.
Consórcio não é:
- poupança bancária;
- investimento;
- fundo;
- aplicação;
- reserva de emergência.
No consórcio:
o participante assume um contrato para aquisição de bem ou serviço.
Os pagamentos:
fazem parte do funcionamento financeiro do grupo.
Você não possui:
uma conta individual com dinheiro livre para sacar quando desejar.
Portanto, dizer:
“consórcio é uma forma eficiente de poupar”
é tecnicamente impreciso.
A formulação correta é:
consórcio pode funcionar como ferramenta de planejamento para uma aquisição futura.
Mas pagar todo mês não cria disciplina financeira?
Pode criar:
uma obrigação regular de pagamento.
Isso pode levar algumas pessoas:
a organizar melhor o orçamento.
Mas existe uma diferença fundamental.
Poupança ou investimento
O dinheiro:
permanece como patrimônio financeiro do investidor, sujeito às regras do produto.
Consórcio
O participante:
está pagando uma obrigação contratual.
Se decidir sair:
não significa que poderá simplesmente retirar imediatamente tudo o que pagou.
Por isso:
disciplina de pagamento não transforma consórcio em poupança.
Consórcio é investimento?
Não.
A cota de consórcio não deve ser apresentada:
como aplicação financeira.
Sua finalidade principal é:
permitir a aquisição de um bem ou serviço dentro do sistema de autofinanciamento coletivo.
É possível:
comprar um imóvel através do consórcio
e depois:
utilizar esse imóvel dentro de uma estratégia patrimonial.
Mas isso não significa:
que a cota em si seja um investimento imobiliário.
O que significa autofinanciamento coletivo?
Imagine um grupo de:
centenas de participantes.
Todos possuem:
objetivos relacionados à categoria contratada.
Eles fazem:
contribuições periódicas.
Parte relevante dessas contribuições forma:
o fundo comum.
Esse fundo é utilizado:
para disponibilizar créditos aos participantes contemplados.
A ABAC descreve o fundo comum como:
a soma das contribuições feitas pelos consorciados para formar o capital destinado às aquisições.
Essa lógica é diferente:
de um banco emprestar o dinheiro ao comprador.
Então de onde vem o dinheiro da carta?
Principalmente:
do próprio funcionamento financeiro do grupo.
É por isso que:
o consórcio é chamado de autofinanciamento coletivo.
Não significa que:
o participante está comprando seu próprio bem parceladamente de maneira individual.
O funcionamento é:
coletivo.
Por que consórcio não tem os mesmos juros de financiamento?
Porque:
não existe a mesma relação de empréstimo bancário.
Em um financiamento:
uma instituição disponibiliza:
o capital para aquisição
e cobra:
juros pelo crédito concedido.
No consórcio:
os recursos são formados coletivamente pelo grupo.
A administradora recebe:
taxa de administração pela gestão.
A ABAC reforça que, por se tratar de autofinanciamento, o consórcio não utiliza recursos de instituições financeiras da mesma forma que o financiamento e, em lugar dos juros dessa operação, existe:
a taxa de administração definida contratualmente.
Consórcio não tem juros, então é barato?
Não necessariamente.
Essa conclusão:
é incompleta.
Imagine:
Plano A
Carta:
R$ 100 mil.
Taxa de administração total:
15%.
Sem considerar outros componentes e reajustes neste exemplo simplificado:
R$ 15 mil de taxa.
Agora imagine:
Plano B
Financiamento:
R$ 100 mil.
A taxa de juros, entrada, prazo e CET:
definirão o custo.
Dependendo das condições:
o financiamento poderá custar muito mais.
Mas também existem situações em que:
um financiamento promocional, prazo curto ou entrada elevada pode reduzir bastante essa diferença.
É por isso que:
a comparação precisa usar propostas reais.
Existe evidência de que consórcio pode custar menos?
Sim.
Mas:
não deve ser transformada em promessa universal.
Em uma análise publicada pela ABAC em julho de 2026, a associação utilizou um exemplo de veículo de:
R$ 70 mil.
Para um financiamento hipotético:
- taxa de 1,85% ao mês;
- prazo de 72 meses;
o desembolso final apresentado foi de:
R$ 127.234,70.
No exemplo de consórcio:
- crédito de R$ 70 mil;
- taxa de administração média de 15,5%;
- prazo de 72 meses;
o valor nominal exemplificado chegou a aproximadamente:
R$ 80.850.
A diferença é:
grande nesse cenário.
Mas atenção:
isso não significa que todo consórcio custa R$ 80.850 nem que todo financiamento de R$ 70 mil custa R$ 127 mil.
É:
uma simulação específica utilizada pela ABAC.
Qual é a taxa média de administração em 2026?
A resposta depende:
do segmento e da pesquisa utilizada.
Em março de 2026, a ABAC informou que a taxa média do Sistema de Consórcios estava próxima de:
17,5% do valor do crédito ao longo da duração do grupo.
A própria entidade destacou:
que existem segmentos com taxas médias menores.
Já na análise de veículos divulgada em julho, a ABAC utilizou:
15,5%
como taxa média para aquele exemplo.
Portanto:
não existe uma taxa de administração universal.
Uma taxa de 17,5% significa 17,5% ao ano?
Não.
Isso seria:
uma interpretação incorreta.
Quando a taxa é apresentada como:
percentual total do plano
ela precisa ser entendida:
dentro da duração do contrato.
Não transforme automaticamente:
taxa total de administração
em:
juros anuais ou mensais.
São:
métricas diferentes.
Posso dividir a taxa pelo número de meses e comparar com juros?
Essa comparação:
pode ser enganosa.
Taxa de administração:
não é juros compostos de financiamento.
Juros:
possuem dinâmica própria.
Para comparar corretamente:
calcule o desembolso total das duas operações.
Quais custos existem em um consórcio?
Os principais podem envolver:
Fundo comum
É destinado:
ao funcionamento do grupo e à aquisição dos bens ou serviços pelos contemplados.
Taxa de administração
Remunera:
a administradora pela gestão do grupo.
Fundo de reserva
Pode existir:
quando previsto no contrato.
Seguro
Também pode existir:
quando contratado ou previsto na estrutura do produto.
Reajustes
Carta e prestação podem:
ser atualizadas conforme o critério contratual.
Outras despesas
Podem existir:
quando previstas contratualmente e permitidas pelas regras aplicáveis.
A ABAC destaca exatamente a necessidade de entender:
como cada componente entra na prestação.
O que é o fundo comum?
É:
a parcela destinada à formação dos recursos do grupo.
Imagine uma prestação de:
R$ 1.500.
Ela não deve ser interpretada simplesmente como:
R$ 1.500 de pagamento direto do seu futuro bem.
A composição pode envolver:
- fundo comum;
- administração;
- outros componentes.
Por isso:
solicite a composição completa.
O que é taxa de administração?
É:
a remuneração da administradora.
Ela cobre atividades relacionadas a:
- formação;
- organização;
- administração;
- funcionamento do grupo.
O percentual:
é definido contratualmente.
Fundo de reserva é obrigatório?
Não deve ser tratado:
como universal.
Pode existir:
quando previsto no contrato.
Leia:
as regras de utilização e eventual destinação ao encerramento do grupo.
Seguro é obrigatório?
Não necessariamente para:
todo consórcio do mercado.
Pode existir:
de acordo com o produto e o contrato.
Antes de contratar:
confirme se há seguro e quanto custa.
A parcela do consórcio é fixa?
Não necessariamente.
Esse é:
outro problema importante do texto antigo.
O valor do crédito:
pode ser atualizado.
Consequentemente:
a prestação também pode mudar.
Exemplo:
Carta originalmente:
R$ 100 mil.
Se a regra contratual atualizar:
o valor do crédito, a contribuição necessária ao fundo comum também poderá:
ser ajustada.
Por isso:
não faça planejamento usando somente a primeira prestação.
Para que serve o reajuste?
Uma das razões é:
preservar a capacidade de compra do crédito ao longo do tempo.
Imagine:
uma pessoa entra em um grupo hoje com carta referente a:
R$ 100 mil.
Ela é contemplada:
anos depois.
Se o preço dos bens mudar significativamente:
um crédito totalmente congelado poderia perder poder de compra.
Por isso:
os contratos possuem mecanismos de atualização.
Mas isso também significa:
que o orçamento do consumidor precisa suportar mudanças.
Todo consórcio usa o mesmo índice?
Não.
O critério:
depende do contrato e da categoria.
Em pesquisa de abril de 2026 sobre consórcio de serviços, por exemplo, a ABAC encontrou contratos utilizando:
- IPCA;
- INPC;
- IGP-M;
em diferentes proporções.
Esse levantamento é:
específico do segmento de serviços
e não deve ser aplicado automaticamente:
a imóveis, veículos ou outros grupos.
Ele ilustra justamente:
por que é necessário ler cada contrato.
Consórcio sempre custa menos que financiamento?
Não.
Esse é:
um dos pontos que precisam ficar mais fortes no artigo atualizado.
A ausência de juros remuneratórios:
pode criar vantagem financeira.
Mas a comparação depende:
Do consórcio
- taxa de administração;
- reajustes;
- fundo de reserva;
- seguro;
- prazo;
- lance;
- valor da carta.
Do financiamento
- entrada;
- taxa de juros;
- CET;
- prazo;
- seguros;
- tarifas;
- sistema de amortização.
Da situação do comprador
- precisa do bem quando?
- possui entrada?
- possui recursos para lance?
- consegue esperar?
- quanto custa essa espera?
O que é o custo do tempo?
É:
o valor econômico de não ter o bem imediatamente.
Esse ponto é especialmente importante porque:
não aparece diretamente na taxa de administração.
Imagine:
Pessoa A
Precisa de um carro:
para trabalhar no próximo mês.
Sem ele:
perde R$ 3 mil por mês em oportunidades de renda.
Se a contemplação demorar:
12 meses, a espera poderá ter impacto econômico relevante.
Mesmo que:
o custo financeiro nominal do consórcio seja menor.
Pessoa B
Já possui carro.
Pretende:
trocar daqui a três anos.
Para ela:
esperar pode não gerar perda econômica relevante.
Logo:
o mesmo consórcio pode ser interessante para uma pessoa e inadequado para outra.
A espera pode anular a economia do consórcio?
Pode.
Principalmente quando:
o bem é necessário para gerar renda ou evitar outra despesa.
Exemplo:
Imóvel
Você paga aluguel de:
R$ 3 mil por mês.
Entra em um consórcio.
Se precisar esperar:
dois anos
para utilizar o crédito, terá:
outros custos durante esse período.
Isso não significa:
que financiamento será necessariamente melhor.
Significa:
que a comparação precisa considerar o período de espera.
Como funciona a contemplação?
A contemplação concede:
o direito de utilizar o crédito.
Ela ocorre principalmente:
- por sorteio;
- por lance.
Não existe:
data individual garantida.
Mais participantes ou bom histórico do grupo:
não garantem que você será contemplado rapidamente.
Como funciona o sorteio?
Os participantes elegíveis:
concorrem conforme as regras do grupo.
A contemplação pode ocorrer:
- no começo;
- no meio;
- próximo do encerramento.
Não transforme:
possibilidade
em:
previsão.
Como funciona o lance?
Lance é:
uma oferta para disputar antecipação da contemplação.
As modalidades:
dependem do grupo.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- outras regras previstas.
Se eu der um lance alto, tenho certeza de contemplação?
Não.
Um lance maior:
pode ser competitivo
em determinadas modalidades.
Mas não cria:
certeza.
O resultado depende:
- dos outros participantes;
- das ofertas apresentadas;
- da modalidade;
- dos critérios de desempate;
- dos recursos disponíveis.
Lance também tem custo econômico?
Sim.
Esse ponto costuma ser:
esquecido nas comparações.
Imagine:
Carta:
R$ 100 mil.
Lance com recursos próprios:
R$ 30 mil.
Mesmo que o lance ajude:
na disputa pela contemplação, esses R$ 30 mil:
tinham outras possíveis utilizações.
Por isso:
considere o custo de oportunidade do dinheiro utilizado no lance.
E o lance embutido?
No lance embutido:
parte do próprio crédito é utilizada para compor a oferta.
Exemplo:
Carta:
R$ 120 mil.
Lance embutido:
R$ 30 mil.
Caso seja contemplado nessa condição:
a carta líquida para comprar o bem fica menor.
Portanto:
não é vantagem gratuita.
Antecipar parcelas garante contemplação?
Não.
O Banco Central alerta que:
o pagamento antecipado das prestações não garante a contemplação.
Portanto:
antecipação de parcelas não é sinônimo de lance vencedor.
Consórcio tem menos burocracia que financiamento?
Não use:
essa afirmação como regra geral.
O texto antigo dizia que existiria redução:
dos trâmites burocráticos.
Isso pode:
variar de acordo com as operações comparadas.
No consórcio podem existir:
- análise na contratação;
- análise na contemplação;
- documentos;
- garantias;
- avaliação de bem;
- vistoria;
- análise do vendedor;
- registro;
- procedimentos administrativos.
Por isso:
não existe uma regra universal de que consórcio sempre possui menos burocracia.
É mais fácil ser aprovado no consórcio?
Também não existe:
garantia.
Entrar em um grupo:
não elimina análise financeira.
E depois da contemplação:
podem existir novas verificações antes da utilização do crédito.
Portanto:
consórcio não deve ser apresentado como solução automática para quem teve financiamento negado.
Se meu financiamento foi recusado, devo fazer consórcio?
Não necessariamente.
Antes:
descubra o motivo da recusa.
Pode envolver:
- renda;
- endividamento;
- histórico financeiro;
- documentação;
- política da instituição.
Entrar em consórcio:
não elimina problemas de capacidade de pagamento.
Consórcio oferece maior flexibilidade?
Em alguns aspectos:
pode oferecer.
Por exemplo:
- diferentes valores de carta;
- diferentes prazos;
- possibilidades de lance;
- liberdade de escolha do fornecedor dentro da categoria;
- diferentes categorias de bens e serviços.
Mas:
flexibilidade não significa liberdade total.
O consumidor está sujeito:
- ao contrato;
- ao regulamento;
- às regras do grupo;
- à categoria do crédito;
- aos procedimentos da administradora.
Posso escolher o plano que quiser?
Você pode:
comparar os planos disponíveis.
Mas cada administradora oferece:
determinados grupos, cartas e prazos.
Portanto:
não é o consumidor quem cria livremente todas as condições do contrato.
Ele escolhe:
entre as opções disponíveis.
Existe obrigatoriedade de pagamento mensal?
O texto antigo afirmava que os consórcios:
não seguiriam a obrigatoriedade de pagamento mensal das instituições de crédito tradicionais.
Essa afirmação:
precisa ser retirada.
A cota possui:
obrigações de pagamento estabelecidas contratualmente.
O participante precisa:
cumprir os vencimentos previstos.
Atrasos podem gerar:
- encargos;
- inadimplência;
- impedimentos;
- exclusão, conforme as regras.
Portanto:
consórcio não é pagamento opcional ou livre.
O consórcio pode ajudar no planejamento financeiro?
Sim.
Essa é:
uma forma mais correta de manter parte da ideia do texto antigo.
Por ter:
- prazo;
- prestação;
- crédito definido;
- objetivo associado;
o consórcio pode ser utilizado:
como instrumento de planejamento de aquisição.
Exemplo:
Você já possui um carro.
Pretende:
trocar daqui a quatro anos.
Nesse caso:
não existe urgência.
Um consórcio pode entrar:
na comparação de estratégias.
Quando o consórcio pode gerar economia?
Financiamento disponível possui juros elevados
A diferença:
pode favorecer o consórcio.
Você consegue esperar
O custo do tempo:
é baixo.
Taxa de administração é competitiva
O contrato possui:
custo adequado.
Não precisa de lance elevado
Não imobiliza:
grande volume de capital adicional.
Reajustes são compreendidos
Você consegue:
absorver as mudanças.
O objetivo é planejado
Não existe:
data rígida para aquisição.
Quando a economia pode desaparecer?
Taxa de administração alta
Um plano caro:
reduz a vantagem.
Reajustes importantes
As prestações:
podem crescer.
Necessidade de lance elevado
Você pode precisar:
imobilizar muito capital.
Bem necessário imediatamente
A espera:
gera custo econômico.
Comparação errada
Você compara:
parcela de consórcio com parcela de financiamento
sem comparar:
o custo completo das duas operações.
Carta mal dimensionada
Contrata:
crédito acima da necessidade.
Exemplo de comparação correta
Imagine um carro de:
R$ 100 mil.
Consórcio
Você precisa levantar:
- valor da carta;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo;
- lance pretendido;
- custo total estimado.
Financiamento
Você precisa levantar:
- entrada;
- valor financiado;
- juros;
- CET;
- prazo;
- parcela;
- total previsto.
Depois compare:
quanto sai do seu bolso em cada cenário.
E acrescente:
quanto custa esperar.
Comparar só a parcela é um erro?
Sim.
Imagine:
Consórcio
Parcela inicial:
R$ 1.500.
Financiamento
Parcela:
R$ 2.300.
Parece:
óbvio escolher R$ 1.500.
Mas faltam perguntas:
- por quantos meses?
- a parcela será reajustada?
- quanto é a taxa total?
- existe fundo de reserva?
- haverá lance?
- quando o bem estará disponível?
- qual o CET do financiamento?
Portanto:
menor parcela não significa menor custo total.
Consórcio ajuda a evitar juros?
Ajuda:
no sentido de utilizar uma estrutura diferente do financiamento tradicional.
Mas a frase precisa:
ser usada corretamente.
Não diga:
“consórcio não tem juros e por isso é sempre mais barato”.
Prefira:
“consórcio não possui juros remuneratórios típicos do financiamento, mas possui custos próprios que devem ser comparados.”
O mercado de consórcios continua relevante em 2026?
Sim.
Em maio de 2026, o Sistema de Consórcios já havia ultrapassado:
13 milhões de participantes ativos.
Em junho:
13,36 milhões.
E em julho:
13,41 milhões, com crescimento anual de 11,4%.
Esses números mostram:
forte presença da modalidade no Brasil.
Mas:
popularidade não prova economia individual.
Mais pessoas fazendo consórcio significa que ele é melhor?
Não.
O crescimento pode mostrar:
- interesse;
- expansão do mercado;
- maior oferta;
- planejamento dos consumidores.
Mas não significa:
que a modalidade seja adequada para todos.
A própria ABAC reconheceu em 2026 que:
a decisão do consumidor depende de motivações diversas e que não se pode atribuir o crescimento simplesmente ao comportamento dos juros.
Como escolher uma administradora?
Primeiro:
verifique se ela é autorizada pelo Banco Central.
Depois compare:
- taxa de administração;
- valor da carta;
- prazo;
- reajustes;
- fundo de reserva;
- seguro;
- sorteio;
- lance livre;
- lance fixo;
- lance embutido;
- atendimento;
- regras para uso do crédito.
A administradora trabalha para defender apenas o interesse do grupo?
A administradora:
possui responsabilidades legais e contratuais na gestão do grupo.
Mas não é adequado descrevê-la:
como uma entidade independente destinada apenas a “vigiar os interesses e necessidades dos consorciados”.
Ela é:
uma empresa prestadora do serviço de administração do grupo
e recebe:
taxa de administração por essa atividade.
Por isso:
o consumidor precisa ler o contrato e fiscalizar a própria contratação.
A administradora faz o consumidor economizar impostos?
Não existe:
uma regra geral segundo a qual contratar consórcio gera economia de impostos.
Essa afirmação do texto antigo:
deve ser removida.
Tributos e despesas dependem:
- do bem;
- da operação;
- do registro;
- da transferência;
- da legislação.
Consórcio:
não elimina automaticamente impostos vinculados à aquisição.
Consórcio elimina taxas bancárias?
Também não deve:
ser tratado como vantagem universal.
Pode haver:
estrutura de custos diferente de um financiamento.
Mas o foco deve ser:
custo total da operação, e não afirmar genericamente que taxas bancárias desaparecem.
Como comparar duas administradoras?
Crie uma tabela:
| Critério | Administradora A | Administradora B |
|---|---|---|
| Carta | R$ | R$ |
| Prazo | ||
| Parcela inicial | R$ | R$ |
| Taxa de administração | % | % |
| Fundo de reserva | % | % |
| Seguro | ||
| Reajuste | ||
| Lance livre | ||
| Lance fixo | ||
| Lance embutido | ||
| Total estimado | R$ | R$ |
Depois:
compare também com o financiamento disponível.
Quando o consórcio pode fazer sentido?
Você consegue esperar
Não depende:
de data específica.
Compra é planejada
O bem:
não é urgente.
Taxa é competitiva
Você comparou:
mais de uma administradora.
Parcela cabe no orçamento
Inclusive:
se houver reajustes.
Você entende a contemplação
Sabe:
que não existe data garantida.
Entende todos os custos
Não contratou:
apenas porque ouviu “sem juros”.
Quando pode não fazer sentido?
Precisa do bem agora
Consórcio:
não garante crédito imediato.
Existe data rígida
Exemplo:
precisa de carro no próximo mês.
Orçamento não absorve reajustes
A parcela inicial:
já está no limite.
Plano depende de lance vencedor
Não existe:
garantia.
Está usando consórcio como reserva de emergência
A finalidade:
é diferente.
Acredita que está fazendo um investimento
Não está:
comprando um ativo financeiro.
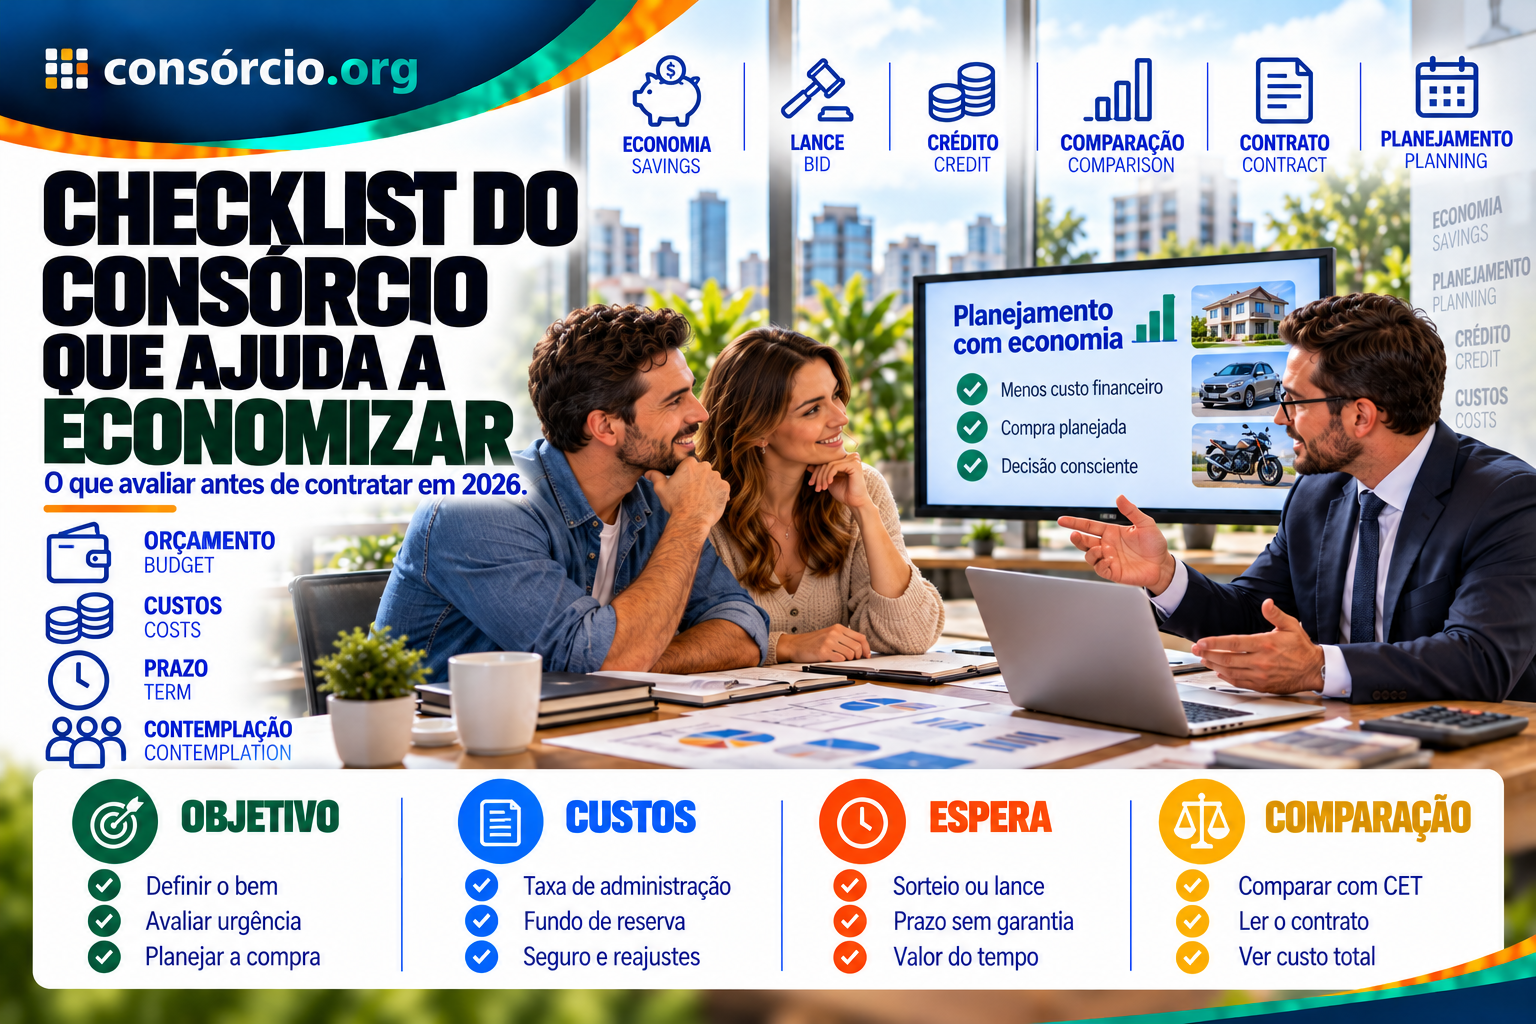
Checklist antes de contratar
Objetivo
- Sei qual bem quero comprar?
- Quanto ele custa?
- Preciso dele agora?
- Posso esperar?
Carta
- O valor é suficiente?
- É maior do que preciso?
- Como será reajustada?
- Entendi a categoria?
Custos
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Outros custos?
- Reajustes?
Prazo
- Quantos meses?
- A prestação cabe?
- Consigo pagar se aumentar?
- Quanto será o compromisso total?
Contemplação
- Entendi sorteio?
- Entendi lance?
- Sei que lance não garante?
- Entendi lance embutido?
- Sei que antecipar parcelas não garante?
Comparação
- Peguei uma proposta de financiamento?
- Consultei o CET?
- Calculei o total do consórcio?
- Considerei o custo da espera?
- Comparei pelo menos duas administradoras?
Administradora
- É autorizada?
- Li o contrato?
- Li o regulamento?
- Entendi as regras de reajuste?
- Confirmei promessas comerciais por escrito?
Quer comparar antes de decidir? Simule seu consórcio e veja diferentes opções de crédito, prazo e parcela.
Perguntas frequentes
Consórcio é uma forma de economizar?
Pode:
apresentar menor custo financeiro em determinadas comparações.
Mas:
não existe garantia universal de economia.
Consórcio é poupança?
Não.
É:
autofinanciamento coletivo.
Consórcio é uma poupança forçada?
Não é:
a classificação técnica adequada.
Existe uma obrigação periódica de pagamento, mas:
isso não transforma a cota em produto de poupança.
Consórcio é investimento?
Não.
A finalidade é:
aquisição de bens ou serviços.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Quais custos existem?
A parcela pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, quando contratado.
Também podem existir:
reajustes e demais despesas contratuais.
Qual é a taxa de administração?
Depende:
da administradora, categoria e grupo.
Em março de 2026, a ABAC apontou média próxima de:
17,5% no sistema, com variações por segmento.
Isso:
não é uma taxa universal para qualquer plano.
Taxa de administração é juros?
Não.
São:
custos de natureza diferente.
Consórcio é sempre mais barato que financiamento?
Não.
É necessário:
comparar operações reais.
Existe exemplo em que consórcio custa menos?
Sim.
A ABAC publicou em julho de 2026 um exemplo de veículo em que:
a estrutura de consórcio utilizada na simulação apresentou custo substancialmente menor que o financiamento hipotético comparado.
Mas isso:
não vale automaticamente para toda contratação.
A parcela é fixa?
Não necessariamente.
A carta sofre reajuste?
Pode:
ser atualizada conforme o contrato.
Posso escolher quando serei contemplado?
Não.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não há garantia.
Lance garante contemplação?
Não.
Lance alto sempre vence?
Não.
Depende:
das regras e dos demais participantes.
Lance embutido reduz a carta?
Sim.
A parte utilizada:
é retirada do próprio crédito.
Antecipar parcelas garante contemplação?
Não.
Consórcio possui menos burocracia?
Não existe:
essa regra universal.
É mais fácil ser aprovado?
Não necessariamente.
Se meu financiamento foi recusado, consórcio resolve?
Não existe:
essa garantia.
Consórcio exige pagamento mensal?
O participante precisa:
cumprir as obrigações e vencimentos estabelecidos no contrato.
Não é:
um sistema de contribuição opcional.
Consórcio ajuda a ter disciplina financeira?
Pode:
criar um compromisso periódico ligado a uma aquisição.
Mas isso não o transforma:
em poupança.
O que é melhor: consórcio ou guardar dinheiro?
Depende:
do objetivo e da disciplina da pessoa.
Guardar ou investir dinheiro:
oferece características diferentes de liquidez e rendimento.
Consórcio:
possui regras próprias e objetivo de aquisição.
Consórcio ou financiamento: qual é melhor?
Depende:
do custo total e da urgência.
Se o financiamento tiver juros altos, consórcio é melhor?
Pode:
ficar mais competitivo financeiramente.
Mas considere também:
- prazo;
- reajustes;
- contemplação;
- lance;
- custo de esperar.
Quem pode se beneficiar mais do consórcio?
Em geral, a modalidade possui maior aderência para quem:
- consegue planejar;
- consegue esperar;
- possui orçamento sustentável;
- entende a contemplação;
- encontrou um plano competitivo.
Quem precisa tomar mais cuidado?
Quem:
- precisa do bem imediatamente;
- depende de uma data específica;
- não consegue suportar reajustes;
- depende de lance vencedor;
- acredita que consórcio é investimento;
- contratou apenas pela promessa de “zero juros”.
Consórcio vale a pena em 2026?
Pode fazer sentido.
O Sistema de Consórcios permanece:
muito relevante no Brasil.
Em 2026, o setor ultrapassou:
13 milhões de participantes ativos e continuou registrando crescimento.
Mas isso é:
um dado de mercado.
Não é:
recomendação individual.
Para saber se vale a pena:
compare os números do seu plano.
Conclusão
O consórcio pode:
ajudar a reduzir determinados custos financeiros na compra de um bem.
A principal diferença em relação ao financiamento é:
não existir a mesma cobrança de juros remuneratórios de uma operação de crédito bancário.
Mas isso não transforma:
o consórcio em aquisição sem custo.
A prestação pode envolver:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outros componentes previstos.
A ABAC informa que:
a taxa de administração remunera a administradora e é definida contratualmente, enquanto o fundo comum forma os recursos destinados às aquisições do grupo.
Em 2026, dados da própria entidade mostram que:
em determinadas simulações o custo do consórcio pode ser significativamente menor que o financiamento.
Mas:
uma simulação não é uma regra universal.
O texto antigo precisava corrigir principalmente a ideia de que consórcio é:
“uma forma eficiente de poupança”.
Não é.
Consórcio não é:
- poupança;
- investimento;
- reserva de emergência;
- dinheiro livre;
- compra com data garantida.
É:
autofinanciamento coletivo.
Também não é correto afirmar que:
- sempre possui menos burocracia;
- sempre custa menos;
- possui pagamentos totalmente flexíveis;
- elimina taxas;
- evita impostos;
- qualquer pessoa recusada no financiamento será aceita;
- parcelas são necessariamente fixas.
A principal vantagem potencial:
está na estrutura financeira diferente do financiamento.
A principal desvantagem potencial:
está na incerteza sobre quando o crédito será utilizado.
Por isso, a comparação mais importante é:
quanto custa comprar + quanto custa esperar.
Se você precisa:
do bem imediatamente, financiamento ou outra forma de aquisição pode se ajustar melhor ao prazo, ainda que tenha custo financeiro diferente.
Se consegue:
planejar e esperar, um consórcio competitivo pode entrar na análise.
Compare:
taxa de administração + reajustes + prazo + eventual lance + custo da espera
contra:
entrada + juros + CET + prazo + total pago no financiamento.
Só depois:
decida.
Quer comparar antes de contratar? Simule seu consórcio e veja opções de carta, prazo e parcela de acordo com seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 19 de outubro de 2026, considerando informações atuais da Associação Brasileira de Administradoras de Consórcios — ABAC — e as regras gerais aplicáveis ao Sistema de Consórcios.
A ABAC explica que a parcela do consórcio é composta principalmente por:
fundo comum e taxa de administração
e pode incluir:
fundo de reserva e seguro, quando previstos.
Em março de 2026, a associação informou taxa média de administração próxima de:
17,5% do valor total do crédito ao longo da duração dos grupos, com diferenças entre segmentos.
Em análise de julho de 2026, um exemplo voltado a veículos utilizou:
taxa média de administração de 15,5%
e apresentou custo nominal inferior ao financiamento hipotético utilizado como comparação.
Esses valores:
não devem ser aplicados automaticamente a qualquer plano.
Taxa de administração, prazo, reajuste, fundo de reserva, seguro, modalidades de lance e demais condições:
dependem do grupo e do contrato.
O crescimento do mercado também:
não significa que consórcio seja automaticamente adequado para todos os consumidores.
Este conteúdo é:
informativo
e não garante:
- economia;
- contemplação;
- aprovação;
- lance vencedor;
- custo inferior ao financiamento;
- adequação a uma situação individual.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.