O consórcio imobiliário não serve apenas:
para comprar uma casa pronta.
Dependendo da categoria contratada e das condições da administradora, a carta de crédito pode ser utilizada para:
- comprar imóvel construído;
- comprar imóvel na planta;
- adquirir terreno;
- construir;
- reformar;
- adquirir imóvel comercial;
- realizar outras operações admitidas dentro da categoria imobiliária.
O Banco Central confirma que, quando o contrato está referenciado em bem imóvel, o crédito pode ser utilizado para qualquer bem imóvel construído ou na planta, inclusive terreno, além de construção ou reforma, respeitadas as condições aplicáveis.
E o segmento:
cresceu fortemente em 2026.
Em agosto, o consórcio de imóveis chegou a:
3,34 milhões de participantes ativos.
Um ano antes:
2,50 milhões.
Crescimento:
33,6%.
Entre janeiro e agosto de 2026 foram comercializadas:
1,14 milhão de cotas.
Alta:
39,9%.
O volume de créditos comercializados alcançou:
R$ 231,90 bilhões.
Crescimento:
36,3%.
Mas uma coisa precisa ficar clara desde o começo:
consórcio imobiliário não é investimento financeiro.
Também não é:
- poupança;
- financiamento;
- garantia de valorização do imóvel;
- promessa de contemplação rápida;
- renda futura garantida.
Ele é:
um sistema de autofinanciamento coletivo voltado à aquisição de bens e serviços.
A contemplação ocorre:
por sorteio ou lance.
E não existe:
data individual garantida.
Portanto, a pergunta mais importante não é apenas:
“para que posso usar a carta?”
Também é:
“quando preciso utilizar esse crédito e consigo esperar pela contemplação?”
Atualizado em 17 de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
O consórcio de imóvel possui:
uso diversificado.
Segundo as regras gerais do Banco Central, uma carta referenciada em imóvel pode ser utilizada para:
- imóvel construído;
- imóvel na planta;
- terreno;
- construção;
- reforma;
- empreendimento imobiliário;
- outras operações compatíveis com a categoria e autorizadas pela administradora.
O segmento também vive:
forte expansão em 2026.
Nos dados mais recentes disponíveis da ABAC:
- 3,34 milhões de participantes ativos em agosto;
- crescimento de 33,6% em um ano;
- 1,14 milhão de cotas vendidas entre janeiro e agosto;
- alta de 39,9% nas adesões;
- R$ 231,90 bilhões em créditos comercializados;
- crescimento financeiro de 36,3%;
- 110,07 mil contemplações;
- crescimento de 17,9%;
- R$ 22,43 bilhões em créditos disponibilizados;
- crescimento de 15,8%;
- tíquete médio de R$ 234,83 mil em agosto.
O FGTS também pode ser utilizado em determinadas situações envolvendo consórcio imobiliário.
Entre janeiro e agosto de 2026:
3.235 consorciados utilizaram recursos do FGTS, movimentando aproximadamente R$ 297,41 milhões para operações como lance, complementação do crédito, pagamento de prestações ou liquidação, conforme as regras aplicáveis.
Mas:
consórcio não garante imóvel imediato.
Antes de contratar, compare:
valor da carta + prazo + custos + reajustes + finalidade + urgência + capacidade de esperar.
Quer comparar opções antes de falar com um vendedor? Simule seu consórcio e veja alternativas de carta, prazo e parcela.
Neste artigo
- Para que serve o consórcio imobiliário
- Quais usos são permitidos
- Comprar casa pronta
- Comprar apartamento
- Comprar imóvel na planta
- Comprar terreno
- Construir
- Reformar
- Comprar imóvel comercial
- Comprar imóvel de praia ou campo
- É possível usar como investimento?
- É possível gerar renda com o imóvel?
- Como está o mercado em 2026
- Quantos participantes existem
- Quantas cotas foram vendidas
- Quanto o segmento movimentou
- Qual é o tíquete médio
- Quantas contemplações ocorreram
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Como funciona o FGTS
- FGTS pode ser usado como lance?
- Pode complementar a carta?
- Pode pagar parcelas?
- Como escolher o valor da carta
- A parcela é fixa?
- Existe prazo padrão?
- Como funciona a formação do grupo
- Consórcio ou financiamento
- Quando pode fazer sentido
- Quando pode não fazer sentido
- Como escolher a administradora
- Checklist
- Perguntas frequentes
Para que serve o consórcio imobiliário?
O consórcio imobiliário permite:
planejar a aquisição ou determinadas intervenções relacionadas a imóveis.
A principal correção em relação ao texto antigo é:
não limitar a modalidade à compra da casa própria.
Segundo o Banco Central, quando o contrato é referenciado em bem imóvel, o crédito pode permitir:
- imóvel construído;
- imóvel na planta;
- terreno;
- construção;
- reforma;
- aquisição em empreendimento imobiliário.
Portanto:
o uso realmente é diversificado.
Posso comprar uma casa pronta?
Sim.
É:
uma das utilizações mais tradicionais.
Depois de contemplado e de cumprir os procedimentos da administradora, o consorciado pode utilizar a carta:
para comprar um imóvel construído compatível com a categoria contratada.
A operação pode envolver:
- análise documental;
- avaliação do imóvel;
- documentação do vendedor;
- registro;
- garantias;
- capacidade de pagamento.
Contemplação:
não significa compra automática.
Posso comprar apartamento?
Sim.
Um apartamento:
é um bem imóvel.
Pode ser novo ou usado, dependendo:
da operação e das regras da administradora.
O importante é:
o imóvel e a operação atenderem às condições contratuais.
Posso comprar imóvel na planta?
Sim.
O Banco Central inclui expressamente:
imóvel na planta
entre os usos possíveis de um consórcio referenciado em imóvel.
Isso não significa:
que qualquer empreendimento será automaticamente aprovado.
A administradora poderá verificar:
- empreendimento;
- documentação;
- incorporadora;
- condições da operação;
- garantias;
- demais requisitos.
Posso comprar terreno?
Sim.
O Banco Central também cita:
terreno
como uma das possibilidades do consórcio imobiliário.
Isso pode ser interessante para quem deseja:
comprar o terreno agora e construir posteriormente.
Mas as condições concretas:
precisam ser verificadas no contrato.
Posso construir com consórcio?
Sim.
Outra possibilidade prevista para consórcio imobiliário é:
construção.
Nesse caso, a utilização do crédito pode exigir:
- projeto;
- documentação;
- propriedade do terreno;
- orçamento;
- cronograma;
- acompanhamento;
- liberações conforme etapas;
- outros documentos determinados pela administradora.
Não presuma que:
todo valor será liberado de uma única vez.
Confirme:
como a administradora realiza operações de construção.
Posso reformar um imóvel?
Sim.
A reforma também aparece:
entre os usos previstos para uma carta de imóvel.
Isso pode envolver:
- reforma residencial;
- ampliação;
- modernização;
- outras intervenções compatíveis.
A forma de liberação:
dependerá da operação e da administradora.
Posso ampliar minha casa?
Pode existir essa possibilidade dentro:
de uma operação de construção ou reforma.
Se a intenção é:
- construir outro cômodo;
- ampliar área;
- modificar estrutura;
- fazer obra relevante;
confirme:
como a administradora enquadra a operação.
Posso comprar imóvel comercial?
Pode.
A categoria imobiliária:
não se limita necessariamente a residências.
O uso pode envolver bens como:
- lojas;
- salas;
- escritórios;
- galpões;
- consultórios;
- outros imóveis compatíveis.
Mas atenção:
regras do FGTS são diferentes das regras gerais do consórcio.
Uma carta imobiliária pode permitir determinado imóvel:
sem que isso signifique que o FGTS também possa ser usado naquela operação.
Posso comprar casa de praia?
Em princípio, uma casa de praia:
continua sendo um bem imóvel.
A utilização da carta dependerá:
- da categoria;
- da administradora;
- da localização;
- do contrato;
- da documentação.
O Banco Central prevê que o bem pode estar no município em que a administradora opere ou, se autorizado por ela, em outro município.
Portanto:
confirme a abrangência geográfica antes de contratar.
Posso comprar imóvel no campo?
Pode existir essa possibilidade.
O Banco Central não limita a categoria imobiliária exclusivamente:
a apartamentos e casas urbanas.
Mas a viabilidade da operação dependerá:
- do imóvel;
- da documentação;
- do enquadramento;
- da administradora;
- da finalidade;
- das regras específicas aplicáveis.
Especialmente quando houver:
uso de FGTS, as condições ficam mais restritas.
O consórcio de imóveis pode ser usado para formar patrimônio?
Uma pessoa pode:
adquirir um imóvel e passar a ter esse patrimônio.
Mas isso é diferente de afirmar:
que o consórcio é um produto de formação patrimonial garantida.
O consórcio é:
um meio de aquisição.
O imóvel adquirido:
pode integrar seu patrimônio.
São conceitos diferentes.
Consórcio de imóveis é investimento?
Não deve ser tratado:
como investimento financeiro.
O texto antigo apresentava a modalidade como forma de:
gerar renda futura e ampliar patrimônio.
Isso precisa ser qualificado.
Uma pessoa pode comprar:
um imóvel para alugar.
E esse imóvel poderá:
gerar renda.
Mas:
o rendimento vem do imóvel e da operação de locação.
Não da cota de consórcio em si.
Consórcio não possui como finalidade:
- remunerar capital;
- pagar rentabilidade;
- gerar dividendos;
- substituir aplicação financeira;
- funcionar como fundo de investimento.
Posso comprar imóvel para alugar?
Em determinadas situações:
sim, se a operação estiver dentro da categoria contratada e for aprovada.
Mas antes de considerar isso como estratégia patrimonial, avalie:
- preço do imóvel;
- aluguel esperado;
- vacância;
- impostos;
- condomínio;
- manutenção;
- liquidez;
- custos do consórcio;
- tempo até a contemplação.
Não utilize:
a promessa de valorização futura
como certeza.
Como está o consórcio imobiliário em 2026?
O segmento vive:
forte expansão.
Em agosto de 2026:
3,34 milhões de participantes ativos.
Em agosto de 2025:
2,50 milhões.
Crescimento:
33,6%.
Entre janeiro e agosto:
1,14 milhão de cotas foram vendidas.
No mesmo período de 2025:
815,06 mil.
Alta:
39,9%.
E os créditos comercializados chegaram a:
R$ 231,90 bilhões.
Em 2025:
R$ 170,09 bilhões.
Crescimento:
36,3%.
Principais números do consórcio imobiliário em 2026
| Indicador | 2026 | 2025 | Variação |
|---|---|---|---|
| Participantes ativos | 3,34 milhões | 2,50 milhões | +33,6% |
| Cotas vendidas | 1,14 milhão | 815,06 mil | +39,9% |
| Créditos comercializados | R$ 231,90 bi | R$ 170,09 bi | +36,3% |
| Tíquete médio em agosto | R$ 234,83 mil | R$ 197,47 mil | +18,9% |
| Contemplações | 110,07 mil | 93,34 mil | +17,9% |
| Créditos disponibilizados | R$ 22,43 bi | R$ 19,37 bi | +15,8% |
Os dados acumulados correspondem:
a janeiro até agosto, enquanto participantes e tíquete médio correspondem a agosto.
Qual é o valor médio de uma carta de consórcio imobiliário?
Em agosto de 2026, o tíquete médio informado pela ABAC foi de:
R$ 234,83 mil.
Em agosto de 2025:
R$ 197,47 mil.
Aumento:
18,9%.
Mas isso não significa:
que toda carta imobiliária tenha esse valor.
Existem créditos:
- menores;
- próximos da média;
- muito superiores.
O valor correto:
depende do imóvel ou projeto que você pretende realizar.
Quantas pessoas foram contempladas em 2026?
Entre janeiro e agosto de 2026 ocorreram:
110,07 mil contemplações
no segmento imobiliário.
Em 2025:
93,34 mil.
Crescimento:
17,9%.
Os créditos disponibilizados somaram:
R$ 22,43 bilhões.
Alta:
15,8%.
Mas esse crescimento:
não significa que a contemplação de uma pessoa específica será rápida.
Crescimento das contemplações significa menor espera?
Não.
Esse é um ponto importante.
Mesmo que o setor tenha:
mais contemplações no total, isso não determina:
quando uma cota individual será contemplada.
A contemplação ocorre:
por sorteio ou lance
e depende:
da existência de recursos no grupo.
Portanto:
dados de mercado não servem para prever a sua contemplação.
Como funciona o consórcio imobiliário?
De forma resumida:
1. Você define seu objetivo
Exemplo:
comprar imóvel de R$ 400 mil.
2. Escolhe uma carta compatível
A carta precisa:
fazer sentido para o preço do imóvel.
3. Entra em um grupo
Administrado:
por empresa autorizada pelo Banco Central.
4. Paga as prestações
De acordo:
com o contrato.
5. Participa das assembleias
Pode concorrer:
- por sorteio;
- por lance.
6. É contemplado
Adquire:
o direito de utilizar o crédito.
7. Escolhe o imóvel ou finalidade
Pode ser:
- imóvel pronto;
- planta;
- terreno;
- construção;
- reforma;
- outra possibilidade admitida.
8. A administradora analisa a operação
Pode verificar:
- imóvel;
- documentação;
- vendedor;
- capacidade de pagamento;
- garantias;
- registros.
9. O crédito é utilizado
Depois:
dos procedimentos e aprovações previstos.
Como funciona o sorteio?
Os participantes elegíveis concorrem:
nas assembleias do grupo.
Pode ocorrer contemplação:
- no começo;
- durante o plano;
- mais perto do encerramento.
Não existe:
data individual garantida.
Como funciona o lance?
O lance permite:
disputar antecipação da contemplação.
As regras:
dependem do grupo.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- outras modalidades previstas.
Dar um lance alto garante contemplação?
Não.
O resultado depende:
- dos demais lances;
- da modalidade;
- das regras;
- dos critérios de desempate;
- dos recursos disponíveis.
Portanto:
lance elevado pode ser competitivo, mas não representa garantia.
O que é lance embutido?
É quando:
parte da própria carta é usada para compor o lance.
Exemplo:
Carta:
R$ 500 mil.
Lance embutido:
R$ 100 mil.
Se contemplado nessa condição:
parte do próprio crédito será utilizada no lance.
Isso significa:
menor valor líquido disponível para o imóvel.
Logo:
lance embutido não é dinheiro adicional.
Posso usar FGTS no consórcio imobiliário?
Sim:
em situações específicas e desde que todas as regras aplicáveis sejam atendidas.
O Manual da Moradia Própria da Caixa prevê utilização do FGTS no Sistema de Consórcios para:
- lance;
- complementação do valor da carta para compra de imóvel residencial;
- amortização;
- pagamento de parte das prestações;
- liquidação.
Isso não significa:
que qualquer participante possa usar FGTS em qualquer imóvel.
Existem:
critérios próprios do FGTS.
Quantas pessoas usaram FGTS no consórcio em 2026?
Entre janeiro e agosto de 2026:
3.235 consorciados-trabalhadores
utilizaram parcial ou totalmente recursos de suas contas do FGTS.
O total movimentado foi de:
R$ 297,41 milhões.
Os recursos foram utilizados para operações como:
- pagamento de parcelas;
- quitação;
- lance;
- complementação do crédito.
Posso usar FGTS para dar lance?
Sim:
quando a operação atende às condições do FGTS.
O Manual da Caixa permite utilização:
como lance para obtenção da carta de crédito.
Mas:
usar FGTS como lance não significa que o lance será necessariamente vencedor.
A disputa continua:
seguindo as regras do grupo.
Posso usar FGTS para completar minha carta?
Sim, em determinadas situações.
O FGTS pode:
complementar o valor da carta de crédito obtida para compra de imóvel residencial concluído ou em construção, desde que os requisitos do fundo sejam atendidos.
Exemplo:
Carta:
R$ 350 mil.
Imóvel:
R$ 400 mil.
Dependendo do enquadramento e da disponibilidade do trabalhador:
o FGTS pode participar da composição.
Mas:
não é automático.
Posso usar FGTS para pagar parcelas do consórcio?
Existe previsão:
para pagamento de parte das prestações, conforme as regras aplicáveis.
Também há possibilidade:
de amortização e liquidação.
Confirme sempre:
a elegibilidade da operação.
Posso usar FGTS para imóvel comercial?
Não se deve presumir isso.
As regras gerais de:
consórcio imobiliário
e as regras de:
utilização do FGTS
não são iguais.
O FGTS possui:
requisitos próprios voltados à moradia.
Portanto:
um imóvel que pode ser adquirido com carta imobiliária não necessariamente pode receber recursos do FGTS.
Posso usar FGTS para uma casa de praia?
Também:
depende das regras do FGTS.
Não confunda:
liberdade da carta imobiliária
com:
elegibilidade ao Fundo de Garantia.
Sempre verifique:
a situação específica da operação.
O consórcio imobiliário é sempre mais barato que financiamento?
Não.
Essa afirmação do texto antigo:
precisa ser corrigida.
O consórcio não possui:
os juros remuneratórios típicos do financiamento.
Mas pode envolver:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- avaliação;
- registros;
- outras despesas previstas no contrato.
Portanto:
não existe garantia de que será sempre mais barato.
O que comparar no consórcio?
Analise:
- carta;
- taxa de administração;
- prazo;
- fundo de reserva;
- seguro;
- reajustes;
- lance;
- custo de esperar;
- valor total do compromisso.
O que comparar no financiamento?
Analise:
- entrada;
- juros;
- CET;
- prazo;
- parcela;
- seguros;
- valor total;
- sistema de amortização.
Depois:
compare modalidades que atendem necessidades diferentes.
Consórcio imobiliário tem juros?
Não possui:
os juros remuneratórios típicos de um financiamento bancário.
Mas:
isso não significa ausência de custos.
O contrato precisa informar:
os componentes da prestação, incluindo taxa de administração e, quando existirem, fundo de reserva e seguro.
A parcela do consórcio imobiliário é fixa?
Não necessariamente.
O valor do fundo comum:
pode mudar quando houver alteração do valor do bem ou serviço de referência.
Além disso, podem existir:
critérios de atualização definidos contratualmente.
Portanto:
não faça um plano de longo prazo considerando apenas a primeira parcela.
Existe valor mínimo ou máximo universal para uma carta imobiliária?
Não.
O texto antigo mencionava cartas entre:
R$ 50 mil e R$ 400 mil.
Essa faixa:
não deve ser mantida como regra atual.
Existem diferentes administradoras, grupos e produtos.
Por isso:
não existe uma única faixa universal que represente todo o mercado.
O tíquete médio de agosto de 2026 foi:
R$ 234,83 mil.
Mas ele é:
apenas uma média.
Como escolher o valor da carta?
Comece:
pelo imóvel ou projeto.
Exemplo:
Imóveis que atendem sua necessidade:
R$ 450 mil a R$ 500 mil.
Carta considerada:
R$ 300 mil.
Nesse cenário:
você provavelmente precisará complementar uma diferença relevante.
Agora imagine:
Carta:
R$ 700 mil
para um imóvel de:
R$ 450 mil.
Você poderá assumir:
compromisso maior do que o necessário.
Por isso:
o valor da carta deve nascer do orçamento real.
E se o imóvel ficar mais caro durante o consórcio?
Esse risco existe.
O valor do crédito pode:
ser atualizado conforme as regras contratuais.
Mas isso não significa:
que acompanhará perfeitamente o preço do imóvel específico que você deseja.
Na contemplação compare:
carta atualizada x preço atual do imóvel.
E se o imóvel custar mais que a carta?
Pode ser necessário:
complementar a diferença.
Exemplo:
Carta:
R$ 400 mil.
Imóvel:
R$ 480 mil.
Diferença:
R$ 80 mil.
Você precisa:
entender de onde virá esse complemento antes de fechar a compra.
E se o imóvel custar menos?
A diferença:
não deve ser tratada automaticamente como dinheiro disponível para qualquer finalidade.
Existem:
destinações permitidas conforme as regras do consórcio.
O Banco Central informa que, quando o bem ou serviço diminui de valor, a diferença pode ser direcionada a obrigações financeiras com o grupo ou prestações futuras; se as obrigações estiverem integralmente quitadas, pode haver devolução do crédito em dinheiro.
Existe prazo padrão de até 180 meses?
Não.
O texto antigo citava:
180 meses
como referência.
Isso não deve ser apresentado:
como regra universal.
O Banco Central estabelece que os grupos possuem:
prazo de duração previamente determinado.
Mas esse prazo:
depende de cada grupo.
Portanto:
consórcio imobiliário não possui um único prazo obrigatório para todo o mercado.
Quanto maior o prazo, melhor?
Não necessariamente.
Prazo maior pode:
reduzir o compromisso mensal inicial.
Mas também pode significar:
- obrigação por mais tempo;
- mais períodos de reajuste;
- demora maior até o encerramento do grupo;
- exposição a mudanças financeiras pessoais.
A parcela precisa:
caber hoje e continuar sustentável amanhã.
Um grupo novo precisa ser formado em até 90 dias?
Não utilize mais:
essa afirmação como regra geral.
O texto antigo mencionava prazo de:
90 dias para formação do grupo.
A regra atual destacada pelo Banco Central é:
o grupo é considerado formalmente constituído com a realização da primeira assembleia geral ordinária.
Os procedimentos e prazos relevantes:
devem estar no contrato e no regulamento da administradora.
O número de participantes precisa ser o dobro do número de meses?
Não trate isso:
como regra universal atual.
O Banco Central informa que os grupos possuem:
- prazo determinado;
- número de cotas determinado;
- independência entre grupos.
Portanto:
a antiga fórmula apresentada no texto não deve ser mantida sem base contratual específica.
O que acontece depois da contemplação?
Ser contemplado:
não significa que a compra será concluída automaticamente.
A administradora precisa realizar:
os procedimentos previstos.
O contrato deve contemplar inclusive:
avaliação da capacidade de pagamento na adesão e na contemplação.
Também podem existir:
- avaliação do imóvel;
- análise documental;
- garantia;
- documentação do vendedor;
- registros;
- outras verificações.
Portanto:
contemplação ≠ imóvel automaticamente comprado.
Posso escolher qualquer imóvel?
Há liberdade:
dentro da categoria contratada, observadas as condições da operação.
O Banco Central permite que o crédito de categoria imobiliária seja direcionado a:
qualquer bem imóvel construído ou na planta, inclusive terreno, além de construção ou reforma.
Mas:
documentação e aprovação continuam necessárias.
Posso quitar um financiamento imobiliário com a carta?
Após a contemplação, o Banco Central admite utilização do crédito para:
quitar financiamento de bem da mesma categoria, com anuência da administradora e respeitadas as condições do contrato.
Portanto:
uma carta imobiliária pode, em determinadas condições, ser utilizada para quitar financiamento imobiliário.
Consórcio ou financiamento de imóvel?
Compare:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Imóvel imediato | Não garantido | Geralmente após aprovação |
| Juros remuneratórios | Não nessa lógica | Existem |
| Taxa de administração | Existe | Não é característica típica |
| Contemplação | Sorteio ou lance | Não existe |
| Lance | Pode existir | Não |
| Data de compra | Incerta antes da contemplação | Mais previsível |
| CET | Não funciona da mesma forma | Fundamental |
| Reajuste | Conforme contrato | Conforme operação |
| FGTS | Pode existir conforme regras | Pode existir conforme regras |
| Compra planejada | Pode ter aderência | Depende |
| Necessidade imediata | Menor aderência | Pode atender melhor |
A melhor escolha:
depende do objetivo.
Exemplo: pessoa que precisa mudar imediatamente
Imagine:
Seu aluguel termina:
em três meses.
Você precisa:
comprar um imóvel antes disso.
Se depende exclusivamente:
da contemplação de um consórcio recém-contratado, existe risco de o crédito não estar disponível a tempo.
Nesse cenário:
o prazo precisa pesar bastante na comparação.
Exemplo: compra planejada para o futuro
Agora imagine:
Você mora em imóvel próprio,
mas quer:
comprar outro imóvel nos próximos cinco anos.
Nesse caso:
a capacidade de esperar pode tornar o consórcio mais compatível com o planejamento.
Ainda assim:
custo e condições precisam ser comparados.
Quando o consórcio imobiliário pode fazer sentido?
Compra planejada
Não existe:
urgência imediata.
Existe capacidade de esperar
A pessoa entende:
que não há data garantida.
Parcela sustentável
O orçamento suporta:
o compromisso e os reajustes.
Objetivo claro
Por exemplo:
- comprar;
- construir;
- reformar;
- adquirir terreno.
Custos foram comparados
A decisão não foi baseada:
somente na parcela inicial.
Quando pode não fazer sentido?
Precisa do imóvel agora
Consórcio:
não garante contemplação imediata.
Existe data rígida
Por exemplo:
precisa concluir a compra em 60 dias.
Orçamento está apertado
Compromisso longo:
pode se tornar difícil de manter.
Depende de lance vencedor
Não há:
garantia.
A pessoa está contratando como “investimento”
Sem compreender:
que consórcio não gera rentabilidade por si só.
Consórcio imobiliário serve para aposentadoria?
Não deve ser vendido:
como plano de aposentadoria.
Uma pessoa pode:
adquirir imóveis ao longo da vida e formar patrimônio.
Mas isso não transforma:
o consórcio em produto previdenciário.
Se a intenção é renda futura:
é necessário analisar separadamente o investimento imobiliário e o instrumento usado para aquisição.
O crescimento do mercado significa que consórcio é um bom negócio?
Não necessariamente.
O segmento cresceu bastante:
em 2026.
Mas:
popularidade não substitui análise individual.
O crescimento mostra:
relevância de mercado.
Não prova:
- menor custo para você;
- contemplação rápida;
- melhor escolha;
- valorização futura;
- adequação ao seu orçamento.
Como escolher uma administradora?
O primeiro passo:
verifique se ela é autorizada pelo Banco Central.
Administradoras de consórcio:
são supervisionadas pelo BC.
Depois compare:
- taxa de administração;
- prazo;
- valor da carta;
- reajustes;
- fundo de reserva;
- seguro;
- sorteio;
- modalidades de lance;
- operação com FGTS;
- regras para construção;
- regras para reforma;
- análise dos imóveis;
- atendimento.
Cuidado com contemplação garantida
O próprio Banco Central alerta:
não há garantia de contemplação imediata ao entrar em um grupo.
Desconfie de:
- “carta garantida em três meses”;
- “lance certo”;
- “contemplação programada”;
- “seu imóvel estará liberado até dezembro”;
- “temos certeza de que você será contemplado”.
A contemplação ocorre:
por sorteio ou lance.
Checklist antes de contratar
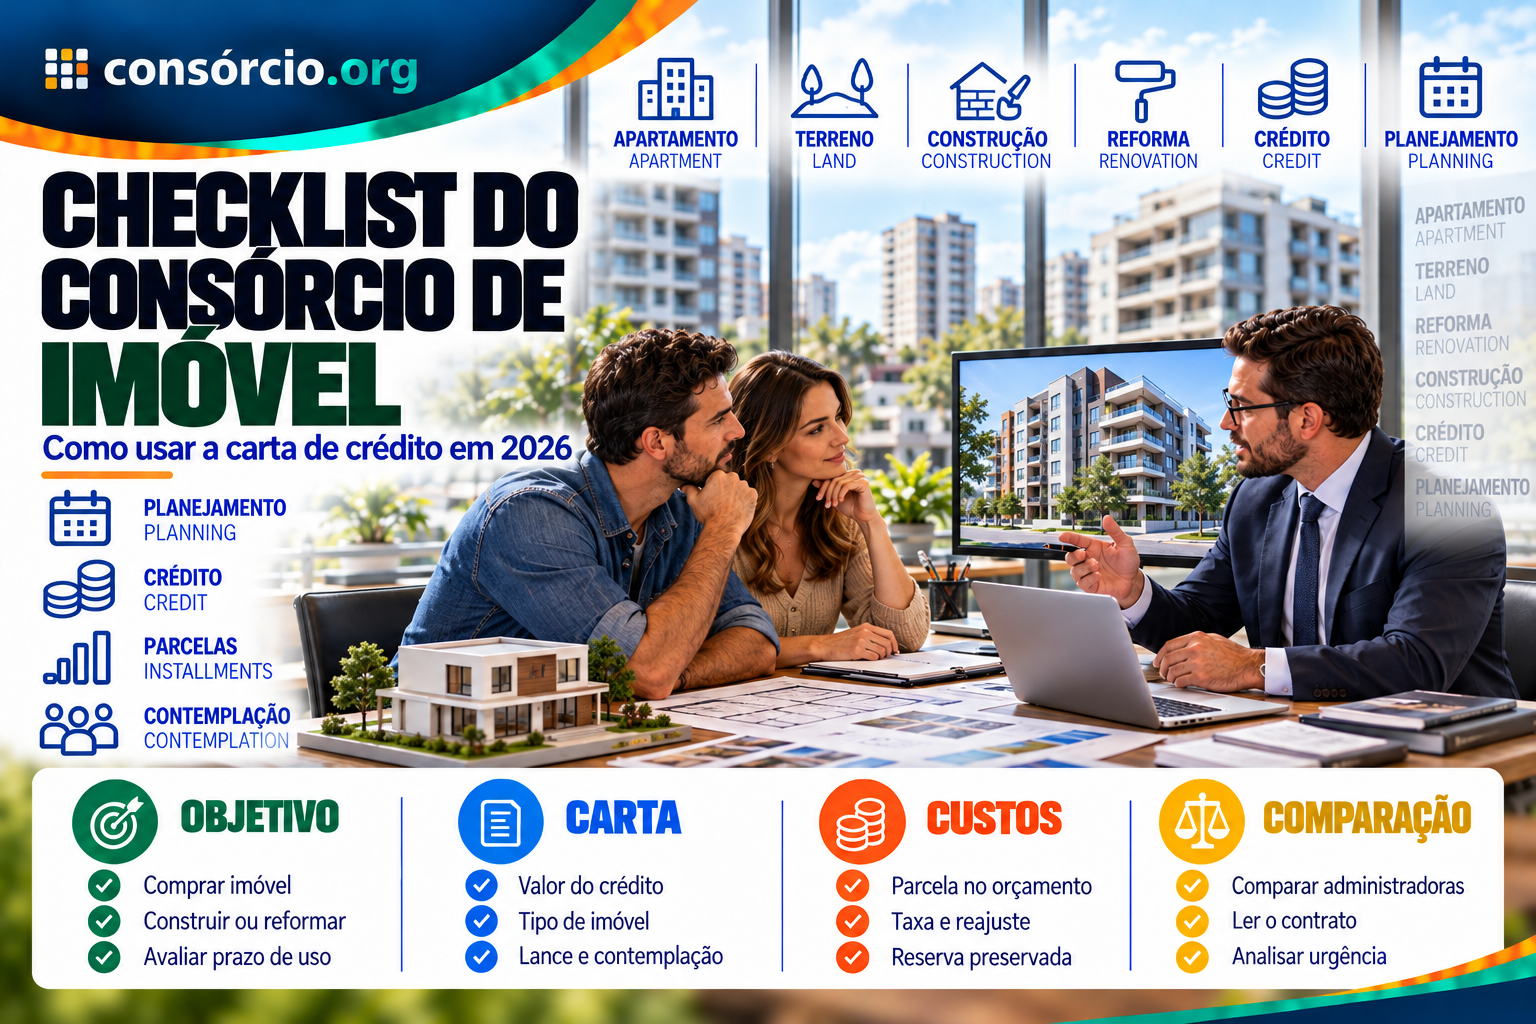
Objetivo
- Quero comprar imóvel pronto?
- Quero imóvel na planta?
- Quero terreno?
- Quero construir?
- Quero reformar?
- Quero imóvel comercial?
- Sei exatamente qual é meu objetivo?
Prazo
- Preciso do imóvel imediatamente?
- Posso esperar?
- Tenho data limite?
- Tenho alternativa se a contemplação demorar?
Carta
- O valor é suficiente?
- Pesquisei preços atuais?
- Sei como será reajustada?
- Terei recursos para complementar?
Custos
- Qual a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem taxas de avaliação ou registro?
- Entendi os reajustes?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Sei que lance não garante?
- Entendi o lance embutido?
- Sei que antecipar parcelas não garante contemplação?
FGTS
- Tenho saldo?
- A operação é elegível?
- Posso utilizar como lance?
- Posso complementar a carta?
- Posso amortizar ou quitar?
- Confirmei as regras atuais?
Imóvel
- Está regularizado?
- A documentação está correta?
- A administradora aceita essa operação?
- Será necessária avaliação?
- Conheço os custos cartorários?
Administradora
- É autorizada pelo Banco Central?
- Li o contrato?
- Li o regulamento?
- Consultei reclamações?
- Confirmei as promessas comerciais?
Se sua compra pode ser planejada e você consegue esperar pela contemplação, simule seu consórcio e compare cartas, prazos e parcelas.
Perguntas frequentes
Para que serve o consórcio de imóvel?
Pode ser utilizado:
para diferentes finalidades imobiliárias, incluindo imóvel construído, imóvel na planta, terreno, construção e reforma, conforme as regras aplicáveis.
Posso comprar casa com consórcio?
Sim.
Posso comprar apartamento?
Sim.
Posso comprar terreno?
Sim.
O Banco Central inclui:
terreno entre as possibilidades da categoria imobiliária.
Posso construir?
Sim.
Construção:
é uma das finalidades previstas.
Posso reformar?
Sim.
A categoria imobiliária pode permitir:
reforma.
Posso comprar imóvel na planta?
Sim.
O Banco Central prevê:
imóvel construído ou na planta.
Posso comprar imóvel comercial?
Pode existir essa possibilidade:
dentro da categoria imobiliária, observadas as regras da operação.
Posso comprar casa de praia?
Pode ser possível.
Confirme:
localização, documentação e critérios da administradora.
Posso usar FGTS?
Sim:
em determinadas operações e desde que os critérios específicos sejam atendidos.
FGTS pode ser usado como lance?
Sim.
O Manual da Caixa prevê:
uso como lance para obtenção da carta.
Posso complementar a carta com FGTS?
Em operações elegíveis:
sim.
FGTS pode pagar parcelas?
Existem modalidades:
de pagamento de parte das prestações, amortização e liquidação.
Quantas pessoas fazem consórcio imobiliário em 2026?
Em agosto de 2026:
3,34 milhões de participantes ativos.
Quanto o número de participantes cresceu?
33,6% em um ano.
Quantas cotas foram vendidas?
Entre janeiro e agosto de 2026:
1,14 milhão.
Quanto cresceram as vendas?
39,9%.
Quanto o segmento movimentou?
Os créditos comercializados chegaram a:
R$ 231,90 bilhões.
Qual é o tíquete médio?
Em agosto:
R$ 234,83 mil.
Quantas contemplações ocorreram?
De janeiro a agosto:
110,07 mil.
Quanto foi disponibilizado?
R$ 22,43 bilhões em créditos.
Consórcio imobiliário tem juros?
Não possui:
os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Quais custos existem?
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- avaliação;
- registro;
- outras despesas contratuais.
A parcela é fixa?
Não necessariamente.
Existe prazo máximo de 180 meses?
Não utilize:
180 meses como regra universal.
Cada grupo possui:
prazo próprio previamente determinado.
A administradora tem 90 dias para formar o grupo?
Não use:
essa afirmação antiga como regra geral atual.
O grupo é considerado formalmente constituído:
na realização da primeira assembleia geral ordinária.
Consórcio é investimento?
Não.
Posso comprar imóvel para investir?
Pode adquirir um imóvel e depois:
utilizá-lo dentro da estratégia patrimonial permitida.
Mas:
o consórcio em si não é investimento financeiro.
Consórcio é melhor que financiamento?
Depende:
de custo, prazo, urgência e perfil.
Posso quitar financiamento com carta de consórcio?
Após a contemplação:
pode ser possível quitar financiamento de bem da mesma categoria, com anuência da administradora e respeitando o contrato.
Lance garante contemplação?
Não.
Antecipar parcelas garante contemplação?
Não.
O Banco Central afirma:
que antecipação das parcelas não garante contemplação.
Consórcio de imóvel vale a pena em 2026?
Pode fazer sentido quando:
- você consegue esperar;
- possui planejamento de médio ou longo prazo;
- entende os custos;
- possui orçamento sustentável;
- encontrou carta compatível;
- aceita a incerteza da contemplação.
Pode ter menor aderência quando:
- precisa comprar imediatamente;
- depende de uma data exata;
- orçamento está muito apertado;
- depende de lance vencedor;
- acredita que a cota é investimento;
- não compreende os reajustes.
Conclusão
O consórcio imobiliário realmente possui:
uso variado.
Uma carta da categoria pode ser utilizada, conforme as condições aplicáveis, para:
- comprar casa;
- comprar apartamento;
- adquirir imóvel na planta;
- comprar terreno;
- construir;
- reformar;
- adquirir outros imóveis compatíveis com a categoria.
E o segmento:
cresceu fortemente em 2026.
Em agosto havia:
3,34 milhões de participantes ativos.
Crescimento:
33,6%.
Entre janeiro e agosto foram vendidas:
1,14 milhão de cotas.
Alta:
39,9%.
O volume de créditos comercializados chegou a:
R$ 231,90 bilhões.
As contemplações alcançaram:
110,07 mil.
E foram disponibilizados:
R$ 22,43 bilhões em créditos.
O FGTS também continua:
uma ferramenta importante dentro do consórcio imobiliário.
Somente entre janeiro e agosto de 2026:
3.235 participantes utilizaram R$ 297,41 milhões em recursos do FGTS em operações de lance, complementação, prestações e quitação.
Mas o artigo antigo precisava corrigir várias ideias.
Consórcio imobiliário não é:
- investimento;
- renda garantida;
- financiamento;
- crédito imediato;
- contemplação programada;
- parcela necessariamente fixa;
- garantia de custo menor.
A antiga faixa de cartas:
de R$ 50 mil a R$ 400 mil
não deve ser utilizada:
como referência universal atual.
O prazo de:
180 meses
também não deve aparecer:
como regra de mercado.
E não é correto afirmar:
que todo novo grupo precisa necessariamente seguir a antiga lógica de 90 dias ou determinado número mínimo de participantes proporcional ao prazo.
Hoje, o caminho correto é:
definir o objetivo → pesquisar o valor do imóvel → escolher a carta → comparar custos → entender contemplação → avaliar prazo → verificar FGTS → simular.
A pergunta principal continua sendo:
quando você precisa do imóvel?
Se precisa:
imediatamente, a incerteza da contemplação pesa contra o uso do consórcio para aquela necessidade específica.
Se consegue:
planejar e esperar, a modalidade pode entrar na comparação.
Depois avalie:
custo + prazo + reajuste + objetivo + FGTS + capacidade de esperar + orçamento.
Quer comparar uma carta para comprar, construir ou reformar? Simule seu consórcio e veja opções de crédito, prazo e parcela antes de decidir.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 17 de outubro de 2026, considerando os dados mais recentes disponíveis da Associação Brasileira de Administradoras de Consórcios — ABAC — e as regras gerais do Banco Central do Brasil e do FGTS aplicáveis ao consórcio imobiliário.
Em agosto de 2026, o segmento registrava:
- 3,34 milhões de participantes ativos;
- 1,14 milhão de cotas comercializadas de janeiro a agosto;
- R$ 231,90 bilhões em créditos comercializados;
- R$ 234,83 mil de tíquete médio;
- 110,07 mil contemplações;
- R$ 22,43 bilhões em créditos disponibilizados.
O Banco Central informa que o consórcio referenciado em imóvel pode abranger:
imóvel construído, imóvel na planta, terreno, construção e reforma.
A utilização do FGTS:
segue requisitos próprios e não se aplica automaticamente a toda operação imobiliária.
O Manual da Moradia Própria da Caixa prevê, dentro das condições aplicáveis ao consórcio:
- lance;
- complementação de carta;
- amortização;
- pagamento de parte das prestações;
- liquidação.
Taxas, prazos, índices de reajuste, modalidades de lance, avaliação de imóveis, garantias, uso do FGTS e procedimentos após contemplação:
podem variar conforme o grupo, a administradora e a operação.
Este conteúdo é informativo e não garante contemplação, aprovação, valorização imobiliária, economia, renda futura ou adequação do consórcio à situação individual do leitor.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.