“Consórcio é 40% mais barato que financiamento.”
Esse tipo de frase chama atenção, principalmente para quem está pesquisando:
- carro;
- moto;
- imóvel;
- outro bem de valor elevado.
Mas em 2026, essa afirmação precisa ser tratada com muito cuidado.
Não existe uma regra segundo a qual qualquer compra por consórcio será 40% mais barata.
O resultado depende de fatores como:
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, quando houver;
- prazo;
- reajuste do crédito;
- valor e custo do lance;
- momento da contemplação;
- juros do financiamento;
- CET da operação de crédito;
- entrada;
- prazo do financiamento;
- valor final do bem.
O consórcio realmente possui uma diferença importante:
não funciona com os juros remuneratórios típicos de um financiamento.
Mas isso não significa:
custo zero.
Ele possui sua própria estrutura de despesas.
Além disso, existe outra diferença decisiva:
no financiamento, normalmente você adquire o bem logo após a aprovação; no consórcio, é necessário ser contemplado por sorteio ou lance antes de utilizar o crédito.
Por isso, uma comparação justa precisa considerar:
dinheiro + tempo + urgência.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
O consórcio pode apresentar custo menor do que determinado financiamento, mas não existe garantia de economia de 40%, 30%, 20% ou qualquer outro percentual universal.
A comparação depende:
No consórcio
- taxa de administração;
- fundo de reserva;
- seguro, quando previsto;
- reajustes;
- prazo;
- lance;
- valor efetivamente disponível depois de eventual lance embutido.
No financiamento
- taxa de juros;
- CET;
- entrada;
- prazo;
- tarifas;
- seguros;
- valor total pago.
Existe ainda uma diferença que não aparece somente nos números:
o momento em que você consegue comprar o bem.
No financiamento:
o acesso costuma ocorrer depois da aprovação do crédito.
No consórcio:
depende da contemplação por sorteio ou lance.
Portanto, a melhor pergunta não é:
“consórcio é 40% mais barato?”
É:
“quanto custa cada alternativa na minha situação e quando eu preciso do bem?”
Quer comparar uma compra planejada antes de falar com um vendedor? Simule seu consórcio e avalie carta, prazo e parcela para o seu objetivo.
Neste artigo
- Consórcio é realmente mais barato?
- De onde vem a ideia dos 40%
- Como funciona o consórcio
- Consórcio tem juros?
- Quais são os custos
- Taxa de administração
- Fundo de reserva
- Reajuste da carta
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Como funciona o financiamento
- O que é CET
- Consórcio x financiamento
- Exemplo prático
- O tempo também tem valor
- Carta de crédito dá poder de negociação?
- Bem mais barato que a carta
- Quando o consórcio pode fazer sentido
- Quando o financiamento pode fazer sentido
- Erros de comparação
- Checklist
- Perguntas frequentes
Consórcio é realmente mais barato que financiamento?
Pode ser:
em determinadas situações.
Mas não existe:
uma resposta universal.
Consórcio e financiamento possuem estruturas diferentes.
No financiamento, uma instituição financeira:
empresta recursos para a aquisição.
Esse dinheiro possui:
- juros;
- custos;
- tarifas;
- outros encargos que integram a operação.
Já o consórcio funciona por:
autofinanciamento coletivo.
Os participantes contribuem para:
um grupo administrado por uma empresa autorizada.
A partir dos recursos do grupo, ocorrem:
as contemplações.
Por isso:
consórcio não deve ser chamado simplesmente de financiamento mais barato.
São produtos:
diferentes.
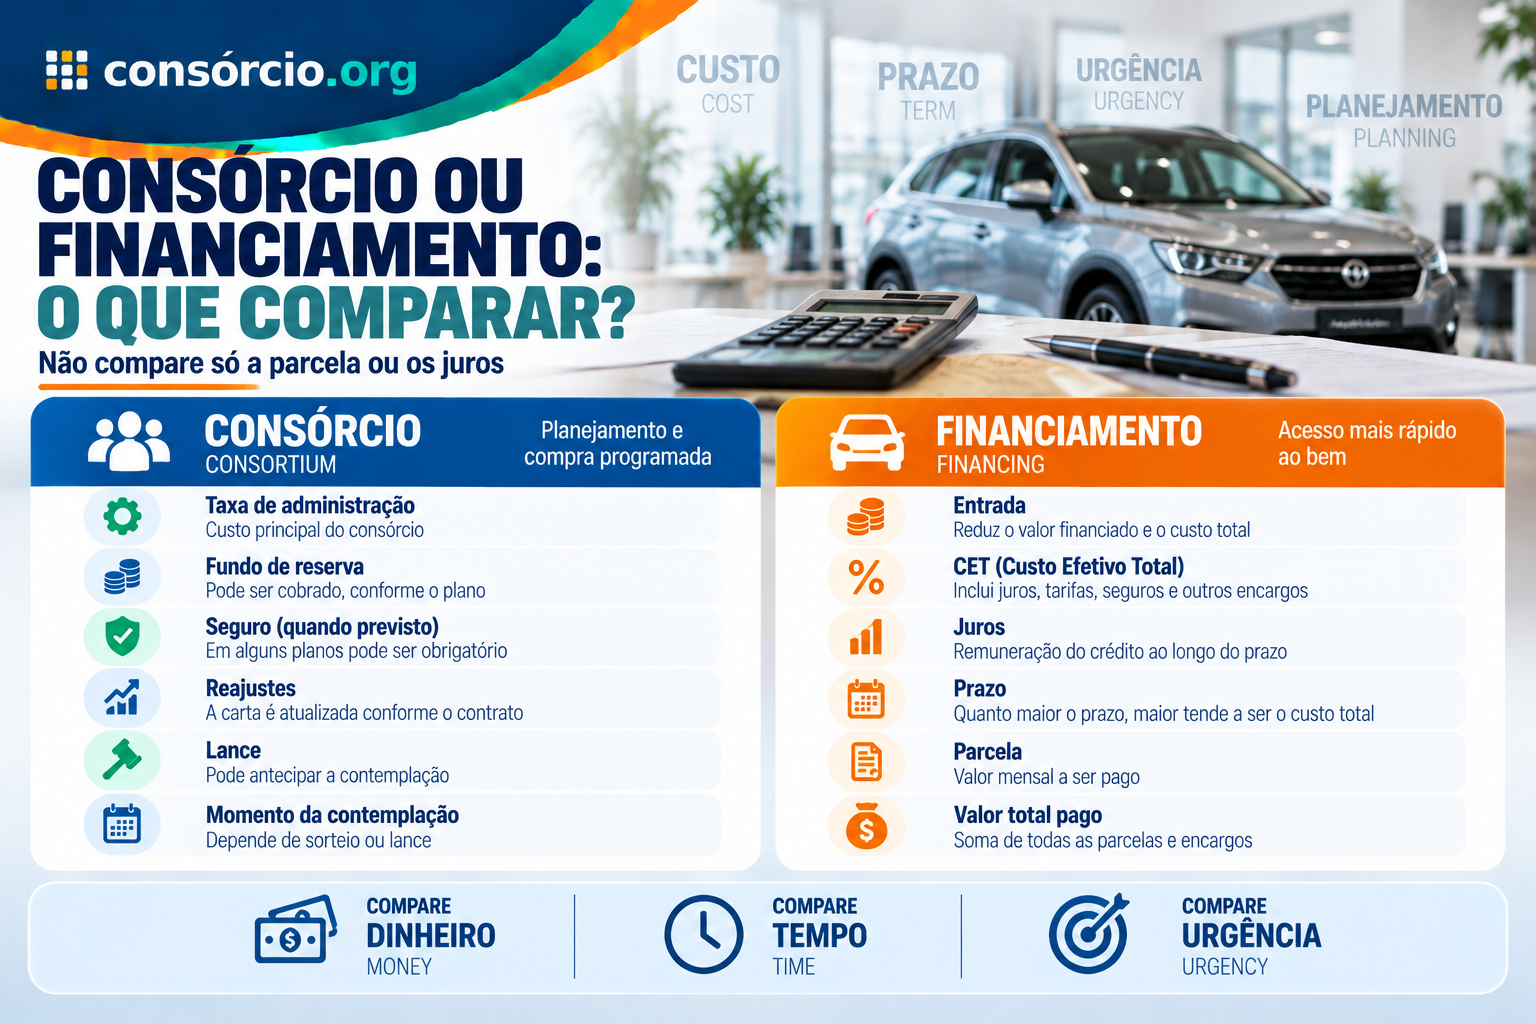
De onde vem a ideia de “até 40% mais barato”?
Esse tipo de afirmação normalmente surge de:
uma comparação específica.
Por exemplo:
- determinada carta de crédito;
- determinada taxa de administração;
- determinado prazo;
- contra determinado financiamento;
- com uma taxa de juros específica;
- em um momento específico da economia.
Nessa simulação particular, a diferença:
pode chegar a determinado percentual.
O problema é transformar esse exemplo em:
regra para todos os consumidores.
Isso seria incorreto porque:
a taxa do financiamento muda.
A taxa do consórcio:
também muda entre administradoras e planos.
E o prazo:
altera o custo das duas modalidades.
É correto anunciar “consórcio 40% mais barato”?
Somente se houver:
uma comparação concreta, verificável e corretamente contextualizada.
Seria necessário deixar claro:
- qual consórcio;
- qual taxa de administração;
- qual carta;
- qual prazo;
- qual financiamento;
- qual CET;
- qual entrada;
- qual prazo;
- qual data da comparação.
Sem isso:
“40% mais barato” vira uma promessa genérica.
Para conteúdo informativo e financeiro, é mais seguro dizer:
“consórcio pode apresentar custo total inferior a determinadas operações de financiamento, mas isso precisa ser calculado caso a caso.”
Como funciona o consórcio?
Consórcio é:
um sistema de autofinanciamento coletivo.
Pessoas físicas ou jurídicas formam:
um grupo
com objetivo de adquirir:
- veículos;
- imóveis;
- serviços;
- outros bens admitidos.
A administração fica por conta:
de uma administradora de consórcio autorizada.
Cada participante assume:
uma cota.
E realiza:
os pagamentos previstos no contrato.
O dinheiro pago vai para onde?
A prestação pode ser formada por:
- fundo comum;
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, quando houver;
- outros valores permitidos no contrato.
O fundo comum serve:
à formação dos recursos utilizados nas contemplações.
A taxa de administração remunera:
a administradora pela gestão do grupo.
Por isso, consórcio não é:
poupança simples.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos de um financiamento.
Mas dizer apenas:
“consórcio não tem juros”
sem explicar os demais custos pode induzir:
a uma comparação incompleta.
Existem:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outros valores contratuais.
Então:
sem juros não significa sem custo.
O que é taxa de administração?
É o valor pago:
pela gestão do grupo.
Ela deve estar:
prevista no contrato.
Pode ser expressa:
como percentual do crédito ou de outra forma prevista contratualmente.
Imagine apenas como exemplo:
Carta:
R$ 100 mil
Taxa de administração total:
15%
Só esse componente representaria:
R$ 15 mil
ao longo da estrutura do plano.
Mas o desembolso total não precisa parar:
em R$ 115 mil.
Ainda podem existir:
- reajustes;
- fundo de reserva;
- seguros;
- despesas previstas.
Os números são:
meramente ilustrativos.
Existe uma taxa de administração padrão?
Não.
Cada administradora e grupo pode:
apresentar condições diferentes.
Por isso, compare:
a taxa total, e não apenas:
quanto ela representa por mês.
Uma publicidade pode dizer:
“taxa de apenas 0,15% ao mês”
e fazer o custo parecer pequeno.
Mas em um contrato:
de muitos meses, o percentual acumulado precisa ser entendido.
O que é fundo de reserva?
É um valor que pode existir:
quando previsto no contrato.
Ele possui:
finalidades reguladas e contratuais específicas.
Não deve ser confundido:
com taxa de administração.
Antes de contratar, pergunte:
- existe fundo de reserva?
- qual percentual?
- para que será utilizado?
- o que acontece com eventual saldo ao final?
Existe seguro dentro do consórcio?
Pode existir:
se previsto.
O contrato deve deixar:
esse componente claro.
Por isso, compare a prestação:
item por item.
A parcela do consórcio fica igual até o fim?
Não necessariamente.
O valor do crédito pode possuir:
critério de atualização previsto no contrato.
Se o valor de referência muda:
a parcela também pode mudar.
Esse ponto é essencial para comparar:
um plano longo.
Por que a carta é reajustada?
Um dos objetivos é preservar:
o poder de compra do crédito.
Imagine:
Você entra hoje em um grupo com carta de:
R$ 100 mil.
Mas só é contemplado:
anos depois.
Sem atualização, esses mesmos R$ 100 mil poderiam:
comprar muito menos.
O contrato define:
como essa atualização ocorrerá.
O reajuste acompanha exatamente o preço do carro que eu quero?
Não existe essa garantia.
O índice ou critério definido:
pode se comportar de maneira diferente do preço do modelo específico escolhido.
Imagine:
Carta atualizada:
R$ 110 mil
Carro desejado:
R$ 120 mil.
Pode ser necessário:
complementar a diferença.
Como ocorre a contemplação?
A contemplação é:
a atribuição do crédito ao participante.
Ela pode acontecer:
- por sorteio;
- por lance.
E depende:
dos recursos existentes no grupo.
O sorteio garante que vou receber cedo?
Não.
Você pode ser contemplado:
- no início;
- no meio;
- perto do fim.
Não existe:
data individual garantida.
Por isso, consórcio costuma ser mais compatível:
com compra planejada do que com necessidade urgente.
Como funciona o lance?
O participante pode:
oferecer um valor para disputar a antecipação da contemplação.
As regras dependem:
do contrato.
Podem existir, conforme o grupo:
- lance livre;
- lance fixo;
- lance embutido;
- critérios próprios de desempate.
Lance garante contemplação?
Não.
Um lance:
aumenta sua possibilidade, mas não significa:
resultado garantido.
A contemplação por lance depende:
- das ofertas concorrentes;
- dos recursos;
- das regras do grupo.
O Banco Central também deixa claro que:
antecipar prestações não garante contemplação.
O que é lance embutido?
É quando parte da própria carta é utilizada:
na oferta do lance.
Exemplo ilustrativo:
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se contemplado:
o valor disponível para a aquisição pode ficar em R$ 80 mil, conforme a operação.
O Banco Central determina que o valor do lance embutido vencedor seja:
deduzido do crédito disponibilizado.
Isso precisa entrar:
na comparação de custo.
Então lance embutido é desconto?
Não.
Ele reduz:
o crédito disponível para comprar o bem.
Por isso, não considere:
o valor nominal da carta
sem analisar:
quanto ficará efetivamente disponível depois do lance.
Como funciona o financiamento?
No financiamento, uma instituição concede:
crédito para realizar a compra.
O consumidor geralmente:
adquire o bem logo após aprovação e formalização.
Depois paga:
as parcelas do contrato.
Essas parcelas podem incluir:
- juros;
- encargos;
- seguros;
- tarifas;
- demais valores que compõem a operação.
O que é CET?
CET significa:
Custo Efetivo Total.
Ele é uma das informações mais úteis para:
comparar financiamentos.
Não olhe apenas:
a taxa de juros anunciada.
Compare:
o custo efetivo da operação.
Por que juros e CET são diferentes?
Porque o custo de um financiamento pode envolver:
mais do que os juros nominais.
Exemplo hipotético:
Banco A:
juros aparentemente menores
mas possui:
outros custos maiores.
Banco B:
juros um pouco maiores
mas custo total:
menor.
É por isso que:
CET é uma referência melhor para comparação.
Consórcio tem CET?
Não deve ser comparado:
como se fosse a mesma operação de crédito.
O consórcio possui:
estrutura própria.
Por isso, coloque lado a lado:
Financiamento
- entrada;
- CET;
- parcelas;
- total pago;
- prazo.
Consórcio
- valor da carta;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo;
- lance;
- momento provável — mas nunca garantido — de acesso ao crédito.
Exemplo: carro de R$ 100 mil
Imagine um carro que custa hoje:
R$ 100 mil.
Existem duas alternativas.
Cenário A — financiamento
Entrada:
R$ 30 mil
Valor financiado:
R$ 70 mil
O banco apresenta:
- prazo;
- taxa;
- CET;
- parcela;
- total final.
Você consegue:
comprar agora, após aprovação.
Cenário B — consórcio
Carta:
R$ 100 mil
Você paga:
- fundo comum;
- taxa de administração;
- demais componentes previstos.
Mas:
não existe garantia de contemplação imediata.
A comparação precisa responder:
Quanto custa cada alternativa?
e:
Quanto vale para você ter o carro agora?
Sem essas duas perguntas:
a comparação fica incompleta.
O tempo também tem custo?
Sim.
Esse é um ponto que muitas comparações ignoram.
Imagine que você precisa do veículo:
para trabalhar.
Se esperar um ano pela contemplação significa:
- gastar com aluguel de carro;
- depender de transporte por aplicativo;
- perder oportunidades de trabalho;
então:
a espera também possui impacto econômico.
Outro consumidor pode:
já ter um carro funcionando
e estar apenas planejando:
uma troca futura.
Para ele:
esperar pode ser perfeitamente aceitável.
Consórcio é melhor para quem pode esperar?
Geralmente:
a possibilidade de esperar torna a modalidade mais compatível.
Mas ainda é necessário avaliar:
- custo;
- reajuste;
- parcela;
- prazo;
- contrato.
Não basta:
não ter urgência.
Financiamento é ruim porque tem juros?
Não.
Financiamento é:
uma ferramenta de crédito.
Você está pagando:
pelo acesso antecipado ao dinheiro.
Pode fazer sentido quando:
- precisa do bem agora;
- consegue boa entrada;
- recebeu CET competitivo;
- parcela cabe no orçamento.
O problema não são:
os juros por si só.
É assumir uma operação:
sem entender o custo total.
E o consórcio é sempre melhor porque não tem juros?
Também não.
Consórcio possui:
- custos;
- espera;
- reajustes;
- incerteza da contemplação.
Portanto:
“sem juros” não significa automaticamente “melhor”.
A carta de crédito aumenta o poder de negociação?
Pode.
Depois da contemplação e aprovação da operação, a administradora realiza:
o pagamento ao vendedor conforme as regras aplicáveis.
O consorciado pode escolher:
o fornecedor e o bem dentro da categoria contratada.
Isso pode ajudar:
na negociação comercial.
Mas não existe:
garantia de desconto.
Posso dizer que carta de crédito é igual a dinheiro à vista?
É melhor dizer:
que pode proporcionar uma negociação semelhante a uma compra com recursos disponíveis para pagamento ao vendedor.
Isso é mais preciso.
A carta:
não é dinheiro livre na conta do consorciado.
E se eu conseguir desconto no bem?
Imagine:
Carta:
R$ 100 mil
Carro negociado:
R$ 92 mil
A diferença não deve ser tratada:
automaticamente como dinheiro que será depositado na sua conta.
Existem:
destinações regulamentadas para o saldo.
Ele pode ser utilizado, conforme as condições:
- para determinadas despesas vinculadas à aquisição;
- para amortizar ou quitar prestações;
- ou ser recebido quando os requisitos aplicáveis forem atendidos.
Posso usar parte da diferença para documentação?
A regulamentação permite, sob condições:
usar parte do crédito para despesas vinculadas à aquisição, respeitando os limites aplicáveis.
Por isso:
a diferença não é perdida, mas também não é:
dinheiro de uso totalmente livre.
O consórcio ajuda na disciplina financeira?
Pode ajudar algumas pessoas porque cria:
um compromisso periódico relacionado a uma compra futura.
Mas isso não transforma:
consórcio em poupança ou investimento.
Você está participando:
de um sistema de autofinanciamento.
Consórcio é investimento?
Não.
Não foi criado:
para gerar rentabilidade financeira.
A finalidade é:
aquisição de bens ou serviços.
Não substitui:
- reserva de emergência;
- CDB;
- Tesouro;
- fundos;
- outros investimentos.
Quando o consórcio pode fazer sentido?
Você não tem urgência
Esse é:
um dos fatores mais importantes.
Quer organizar uma compra futura
Por exemplo:
trocar o carro em alguns anos.
Consegue manter as parcelas
Mesmo:
com possíveis reajustes.
Entende os custos
Taxa de administração e demais itens:
foram analisados.
Possui recursos para lance
Isso pode aumentar:
a possibilidade de contemplação, sem garanti-la.
Quando o financiamento pode fazer mais sentido?
Você precisa do bem imediatamente
Principalmente quando:
o veículo ou imóvel é necessário agora.
Recebeu uma boa condição de crédito
Entrada elevada e CET competitivo podem:
alterar bastante a comparação.
Precisa de previsibilidade na data de compra
No financiamento:
não existe sorteio ou lance.
Depois da aprovação:
a aquisição ocorre.
Consórcio ou financiamento para imóvel?
A mesma lógica geral se aplica.
No consórcio imobiliário:
o acesso ao crédito depende da contemplação.
No financiamento imobiliário:
o acesso depende principalmente da aprovação financeira, jurídica e do imóvel.
Como são operações longas:
diferenças de custo podem ser grandes.
Mas também existe:
custo de esperar.
Imagine pagar:
aluguel enquanto aguarda contemplação.
Esse valor também deve entrar:
na sua decisão econômica.
Não compare somente “juros x taxa de administração”
Isso é:
uma simplificação perigosa.
Compare:
Consórcio
- taxa;
- reajustes;
- prazo;
- lance;
- fundo de reserva;
- seguro;
- momento da contemplação.
Financiamento
- entrada;
- CET;
- prazo;
- parcela;
- total pago.
E considere:
uso do bem durante o período.
Exemplo de comparação errada
Alguém afirma:
“financiamento cobra 15% e consórcio cobra 10%, então o consórcio é 5% mais barato.”
Essa conta:
não é suficiente.
Os percentuais:
não necessariamente incidem da mesma maneira.
Os produtos:
não possuem o mesmo fluxo financeiro.
Por isso, não compare:
percentuais isolados.
Outro erro: comparar parcela
Financiamento:
R$ 2.500/mês
Consórcio:
R$ 1.700/mês
Isso não prova:
que o consórcio custa menos.
O prazo pode ser:
diferente.
E o consorciado pode:
ainda não estar utilizando o bem.
Como fazer uma comparação melhor?
Monte uma tabela.
| Pergunta | Consórcio | Financiamento |
|---|---|---|
| Valor do bem | Conferir | Conferir |
| Entrada | Pode não ser igual | Normalmente relevante |
| Acesso imediato | Não garantido | Geralmente após aprovação |
| Juros | Não como financiamento | Sim |
| Taxa de administração | Sim | Não |
| CET | Não é a mesma lógica | Fundamental |
| Reajuste | Conforme contrato | Conforme contrato |
| Lance | Pode existir | Não |
| Total estimado | Calcular | Calcular |
| Urgência | Importante | Menor impacto |
O que pedir antes de contratar consórcio?
Pergunte:
- qual é a carta?
- qual prazo?
- qual taxa de administração total?
- existe fundo de reserva?
- existe seguro?
- qual reajuste?
- como funciona o sorteio?
- como funciona o lance?
- há lance embutido?
- quais garantias serão exigidas?
- como funciona cancelamento?
O Banco Central exige que esses elementos relevantes estejam:
claramente previstos no contrato.
O que pedir antes de financiar?
Solicite:
- taxa de juros;
- CET;
- entrada;
- prazo;
- parcela;
- total pago;
- seguros;
- demais custos.
Depois:
compare mais de uma instituição.
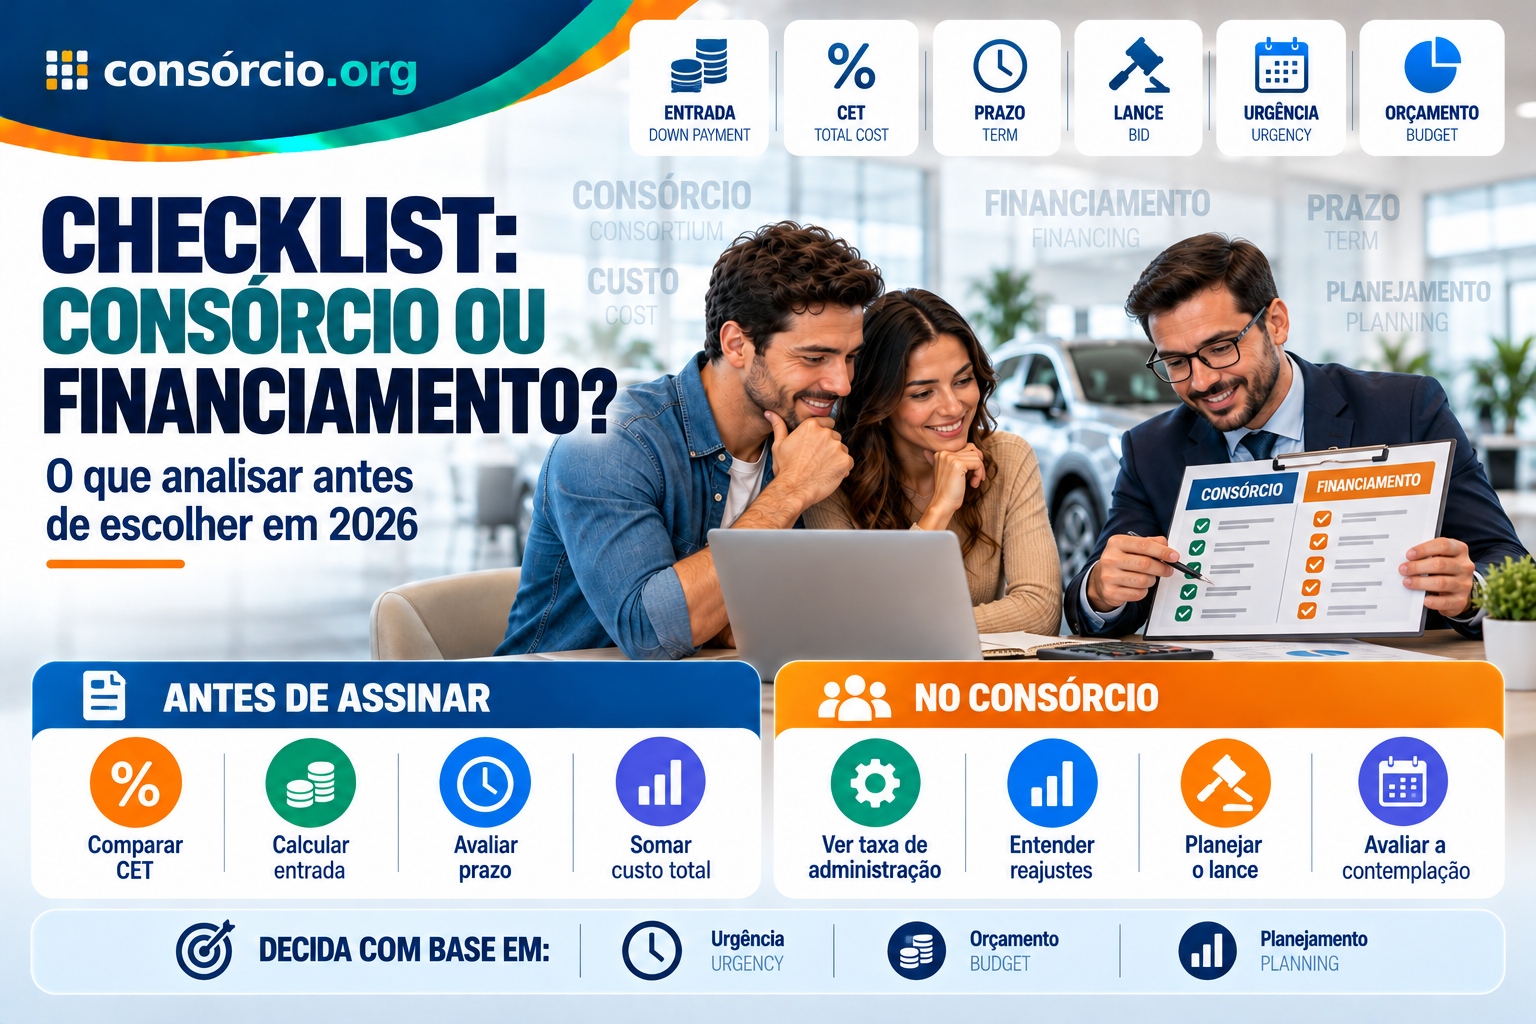
Checklist: consórcio ou financiamento
Sua necessidade
- Preciso do bem agora?
- Posso esperar?
- Tenho prazo específico?
Seu orçamento
- Quanto posso dar de entrada?
- Quanto posso pagar por mês?
- Tenho reserva de emergência?
- Consigo suportar reajustes?
Consórcio
- Qual é a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Como a carta é reajustada?
- Como funciona o lance?
- Lance embutido reduz a carta?
- Posso esperar pela contemplação?
Financiamento
- Qual o CET?
- Qual a taxa?
- Qual o prazo?
- Quanto pago no total?
- Há seguros incluídos?
- Comparei outros bancos?
Decisão
- Comparei total com total?
- Considerei o tempo?
- Evitei comparar apenas a parcela?
- Não estou baseando a decisão em promessa de “40% mais barato”?
Perguntas frequentes
Consórcio é 40% mais barato que financiamento?
Não existe:
essa regra universal.
Uma comparação específica pode encontrar determinada diferença, mas o percentual depende:
- do consórcio;
- do financiamento;
- do prazo;
- dos custos;
- do momento da comparação.
Consórcio sempre é mais barato?
Não.
Pode ser mais barato?
Sim, em determinadas situações.
Consórcio tem juros?
Não possui os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Quais custos?
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outras despesas previstas.
Financiamento sempre é mais caro?
Não existe regra universal.
O que devo comparar no financiamento?
Principalmente:
CET, entrada, prazo, parcela e total pago.
O que devo comparar no consórcio?
- taxa de administração;
- prazo;
- reajuste;
- fundo de reserva;
- seguro;
- lance;
- contemplação.
Consórcio é uma poupança?
Não.
É:
autofinanciamento coletivo.
Consórcio é investimento?
Não.
Consórcio entrega o bem imediatamente?
Não.
Primeiro:
é necessário ser contemplado.
Como ocorre a contemplação?
Por:
- sorteio;
- lance.
Lance garante?
Não.
Antecipar parcelas garante?
Não.
O Banco Central alerta expressamente:
que antecipar prestações não garante contemplação.
Lance embutido reduz minha carta?
Sim.
O valor utilizado:
é deduzido do crédito disponibilizado.
Carta de crédito dá desconto?
Pode ajudar na negociação:
mas não garante desconto.
Quem recebe o valor da carta?
Depois de cumpridas as condições:
a administradora realiza o pagamento conforme a operação de aquisição.
Posso escolher onde comprar?
Sim, dentro da categoria contratada e das regras aplicáveis.
O Banco Central garante:
a liberdade de escolha do fornecedor e do bem compatível com a categoria.
Qual modalidade é melhor?
Depende de:
urgência, orçamento, custo e prazo.
Onde posso comparar consórcios?
Você pode:
simular opções de consórcio e comparar cartas, prazos e parcelas antes de falar com um vendedor.
Afinal, consórcio vale a pena para economizar?
Pode fazer sentido:
quando o objetivo é uma compra planejada.
Mas não entre em um consórcio apenas porque alguém afirmou:
“é 40% mais barato”.
Antes, descubra:
40% em relação a quê?
Pergunte:
- qual financiamento foi usado na comparação?
- qual CET?
- qual entrada?
- qual prazo?
- qual carta?
- qual taxa de administração?
- existem reajustes?
- foi considerado lance?
- foi considerado o tempo até a contemplação?
Se essas respostas não estiverem disponíveis:
o percentual tem pouco valor para sua decisão.
Exemplo final
Duas pessoas querem:
o mesmo carro de R$ 100 mil.
Pessoa A
Precisa do carro:
na próxima semana para trabalhar.
Recebe uma proposta de financiamento:
que cabe no orçamento.
Mesmo que determinada simulação de consórcio tenha menor custo nominal:
a espera pode inviabilizar a modalidade.
Pessoa B
Já possui carro e pretende:
trocar daqui a alguns anos.
Pode:
esperar a contemplação.
Nesse cenário:
comparar um consórcio pode ser mais coerente.
A modalidade adequada depende:
da vida real do consumidor, e não apenas de uma porcentagem publicitária.
Conclusão
A antiga promessa de que:
“compras por consórcio podem ser até 40% mais baratas”
não deve ser utilizada:
como regra geral em 2026.
O consórcio pode apresentar:
um custo total menor que determinada operação de financiamento.
Mas isso precisa:
ser demonstrado em uma comparação concreta.
O consórcio não possui:
a mesma estrutura de juros remuneratórios do financiamento.
Em compensação, possui:
- taxa de administração;
- eventual fundo de reserva;
- seguro, quando previsto;
- reajustes;
- outras despesas contratuais.
E existe:
a incerteza da contemplação.
Já o financiamento possui:
- juros;
- CET;
- entrada;
- prazo;
- custos próprios;
mas normalmente permite:
utilizar o bem logo após a aprovação.
Por isso:
não compare apenas juros com taxa de administração.
E também não compare:
somente parcelas.
Compare:
custo total + prazo + momento de acesso ao bem + impacto no seu orçamento.
Consórcio pode fazer mais sentido quando:
- você consegue esperar;
- quer planejar a compra;
- entende os reajustes;
- a parcela é sustentável;
- as condições do plano são competitivas.
Financiamento pode fazer mais sentido quando:
- precisa do bem imediatamente;
- possui boa entrada;
- conseguiu CET competitivo;
- a dívida cabe confortavelmente no orçamento.
A pergunta final não é:
“qual é sempre mais barato?”
É:
“qual alternativa entrega o melhor equilíbrio entre custo e tempo para a minha situação?”
Quer comparar um plano antes de decidir? Simule seu consórcio e veja opções de carta, prazo e parcela para o bem que pretende comprar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando as regras vigentes do Banco Central do Brasil para o Sistema de Consórcios.
O Banco Central define consórcio como:
sistema de autofinanciamento coletivo.
O contrato deve informar, entre outros itens:
- prazo;
- taxa de administração;
- fundo comum;
- fundo de reserva, quando houver;
- seguro, quando houver;
- critérios de contemplação;
- sorteios;
- lances;
- condições de utilização do crédito;
- demais valores previstos.
A contemplação ocorre:
por sorteio ou lance
e depende:
da existência de recursos no grupo.
Este conteúdo é informativo. Não existe percentual universal de economia entre consórcio e financiamento. Faça a comparação com propostas reais, considerando todos os custos e o momento em que precisa adquirir o bem.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.