Quem deseja comprar um Audi pode considerar diferentes formas de aquisição:
- pagamento à vista;
- financiamento;
- compra de seminovo;
- consórcio de veículos.
Mas é importante esclarecer uma questão logo no início:
fazer um consórcio para comprar um Audi não significa necessariamente contratar um “Consórcio Audi” oficial da fabricante.
Nas páginas oficiais da Audi Brasil consultadas em 7 de outubro de 2026, encontramos:
- venda de veículos;
- ofertas comerciais;
- Audi Approved para seminovos;
- Audi Financial Services;
- financiamento operado pelo Banco Volkswagen.
Não encontramos nessas páginas uma oferta pública atual claramente apresentada como:
consórcio próprio administrado pela Audi.
Isso não impede:
comprar um Audi com carta de consórcio.
Administradoras autorizadas pelo Banco Central podem oferecer cartas de:
veículo automotor
que permitem escolher marca e modelo dentro das condições da categoria.
O Consórcio Itaú, por exemplo, informa atualmente que o cliente possui:
liberdade de escolha da marca e do modelo
e divulga cartas superiores a:
R$ 300 mil
em sua modalidade para veículos.
Portanto, a pergunta correta é menos:
“onde faço o Consórcio Audi?”
e mais:
“qual administradora oferece uma carta de veículo com valor suficiente para o Audi que pretendo comprar?”
Atualizado em 7 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
Sim. É possível comprar um Audi com consórcio, desde que:
- a carta seja da categoria veículo automotor;
- o crédito seja suficiente;
- o veículo seja aceito pela administradora;
- a documentação esteja regular;
- a operação seja aprovada após a contemplação.
Não é correto tratar o consórcio como:
uma poupança coletiva para comprar exatamente o mesmo carro.
Os participantes não precisam necessariamente:
querer um Audi.
O grupo é estruturado a partir:
da categoria e das condições do crédito.
Também não é correto afirmar que:
- todo “Consórcio Audi” é oficial da marca;
- Audi possui atualmente uma administradora própria de consórcio;
- Unifisa ou Itaú vendem necessariamente um plano exclusivo Audi;
- não existe entrada em qualquer consórcio;
- o prazo máximo é sempre 100 meses;
- consórcio sempre é mais barato que financiamento;
- contemplado recebe automaticamente o carro escolhido;
- o modelo usado como referência no início precisa ser o comprado no final.
Antes de contratar:
administradora → autorização no Banco Central → valor da carta → prazo → taxa → reajuste → contemplação → veículo → documentação.
Quer comparar cartas antes de escolher seu Audi? Simule seu consórcio e avalie crédito, prazo e parcelas.
Neste artigo
- Existe Consórcio Audi oficial?
- Posso comprar Audi com consórcio?
- Quem administra a carta?
- Audi Financial Services é consórcio?
- Como funciona
- Preciso escolher o Audi antes?
- Posso mudar de modelo?
- Posso comprar outra marca?
- Posso comprar Audi usado?
- Quanto deve ser a carta
- Modelos Audi e preço da carta
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- O que acontece depois da contemplação
- Análise de crédito
- Garantias
- Disponibilidade do veículo
- Consórcio tem juros?
- Quais custos existem
- A parcela é fixa?
- Existe entrada?
- Prazo de 100 meses é regra?
- Consórcio ou financiamento Audi
- Quando pode valer a pena
- Quando pode não valer
- Como escolher administradora
- Checklist
- Perguntas frequentes
- Conclusão
Existe Consórcio Audi oficial?
Nas páginas oficiais da Audi Brasil consultadas para esta atualização:
não identificamos uma oferta pública atual claramente apresentada como consórcio oficial próprio da Audi.
A marca atualmente divulga:
Audi Financial Services
com operações de financiamento:
realizadas pelo Banco Volkswagen.
Isso é diferente:
de consórcio.
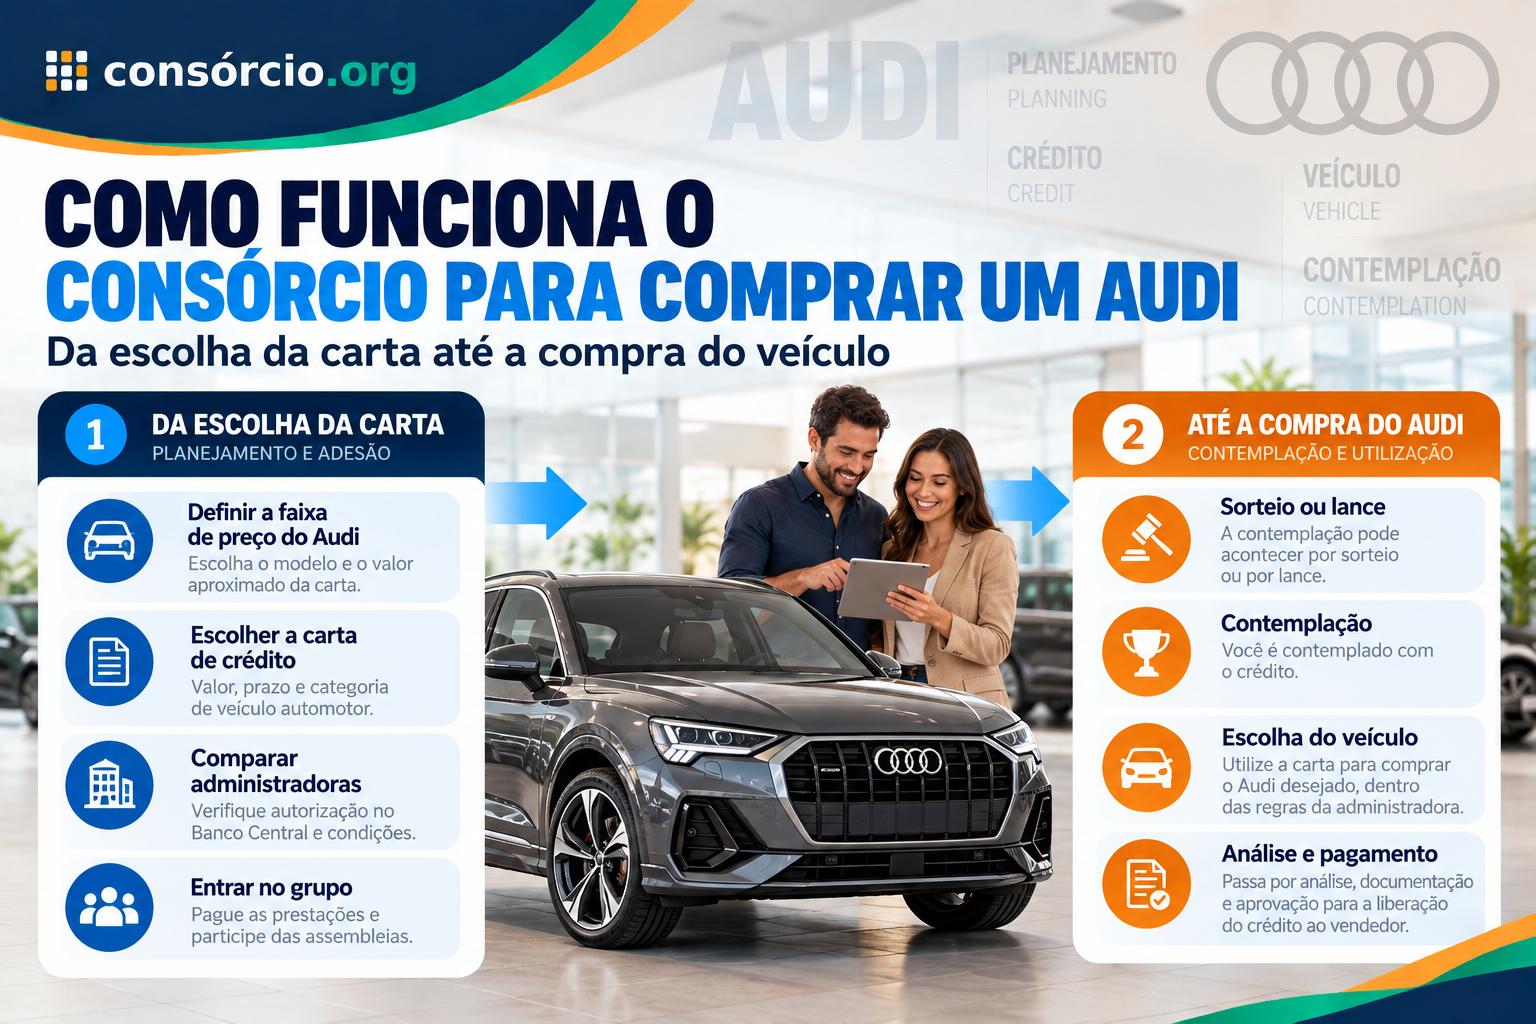
Audi Financial Services é consórcio?
Não.
Nas ofertas atuais consultadas, Audi Financial Services aparece:
ligado a operações de financiamento.
Por exemplo, ofertas recentes de Q8, RS 3 e outros modelos informam:
financiamento operado pelo Banco Volkswagen.
Financiamento e consórcio são:
produtos diferentes.
Então como faço consórcio para Audi?
Você procura:
uma administradora de consórcio de veículos.
Depois escolhe:
uma carta de crédito compatível com a faixa de preço do Audi pretendido.
Quando for contemplado:
escolhe o automóvel e apresenta a operação para análise.
O Banco Central possui administradoras específicas?
Sim.
O Banco Central mantém relação atualizada:
de administradoras de consórcio autorizadas.
Na lista consultada em setembro de 2026 aparecem instituições como:
- Ademicon;
- Honda;
- Renault;
- Sicredi;
- Âncora;
- entre outras.
Antes de contratar qualquer oferta:
consulte a administradora responsável.
O nome Audi no anúncio significa que a Audi administra?
Não.
Uma página pode anunciar:
“Consórcio Audi A5”
simplesmente porque a carta é adequada:
à compra desse modelo.
Quem administra o grupo pode ser:
outra empresa.
Por isso pergunte:
“qual razão social estará no contrato?”
O artigo antigo citava Unifisa e Itaú. Isso ainda vale?
O Itaú continua oferecendo:
consórcio de veículos.
Atualmente, o banco divulga:
- carros novos e usados;
- liberdade de escolha de marca e modelo;
- cartas superiores a R$ 300 mil;
- planos com mais de 100 parcelas em determinadas ofertas.
Isso significa que:
uma carta Itaú pode ser usada para comprar Audi se o valor e as demais condições forem compatíveis.
Mas não significa:
“Consórcio Audi Itaú” oficial da fabricante.
Quanto a qualquer outra administradora citada em versões antigas do artigo:
confirme a oferta atual antes de publicar.
Produtos e parcerias mudam.
Consórcio é poupança em grupo?
Não.
Essa definição do texto antigo precisa ser corrigida.
Consórcio é:
autofinanciamento coletivo destinado à aquisição de bens ou serviços.
Não é:
- conta poupança;
- investimento;
- depósito acumulado em nome de cada participante.
Todos no grupo querem o mesmo Audi?
Não necessariamente.
Um grupo de veículo automotor pode ter participantes interessados:
em diferentes marcas e modelos.
O importante é:
a categoria e o valor do crédito.
Posso escolher qualquer Audi?
Depende principalmente:
do valor da carta e das regras da administradora.
Você pode estar interessado em modelos de faixas muito diferentes, como:
- Audi A3;
- Audi A5;
- Audi Q3;
- Audi Q5;
- Audi RS 3;
- Audi Q8;
- outros modelos.
O valor necessário:
pode mudar centenas de milhares de reais entre um modelo e outro.
Os Audi são caros?
A linha possui:
faixas de preço bastante distintas.
Em ofertas oficiais recentes consultadas em 2026, por exemplo:
- Audi Q3 apareceu por aproximadamente R$ 365.990 em determinada campanha corporativa;
- Audi A5 S line por aproximadamente R$ 399.990;
- Audi Q5 S line por aproximadamente R$ 479.990;
- Audi RS 3 por aproximadamente R$ 659.990;
- Audi Q8 em campanhas próximas ou acima de R$ 769 mil.
Esses valores:
são exemplos de ofertas específicas e não devem ser tratados como preços permanentes.
Por que o preço importa no consórcio?
Porque a carta precisa:
acompanhar a faixa de compra pretendida.
Uma carta de:
R$ 200 mil
não compra sozinha um Audi de:
R$ 400 mil.
Exemplo
Audi pretendido:
R$ 400 mil
Carta:
R$ 300 mil
Diferença:
R$ 100 mil
Será necessário:
complementar a aquisição com recursos próprios ou estrutura aceita pela administradora.
Preciso escolher o modelo antes de contratar?
Não necessariamente.
Você pode definir:
uma faixa de crédito
e escolher o Audi:
depois da contemplação.
Isso pode ser útil porque:
- modelos mudam;
- preços mudam;
- versões deixam de existir;
- novos veículos são lançados.
Posso mudar de Audi depois?
Em princípio:
sim, desde que a escolha continue compatível:
- com a categoria;
- com o crédito;
- com as regras da administradora.
Posso trocar Audi por BMW ou Mercedes?
Em uma carta comum de veículo:
pode haver liberdade de marca.
O Itaú, por exemplo, informa expressamente em seu produto empresarial atual:
“liberdade de escolha da marca e modelo que preferir”.
Portanto, não trate:
marca de referência
como obrigação universal.
Posso comprar um Audi usado?
Pode haver possibilidade.
Administradoras de veículos podem aceitar:
carros usados, dentro dos critérios próprios.
O Itaú, por exemplo, divulga atualmente:
automóveis usados com até oito anos, em determinadas cartas de veículos.
Isso é:
uma regra do produto Itaú, não uma regra universal de todo o mercado.
Audi Approved pode entrar?
Audi possui atualmente o programa:
Approved
para seminovos certificados.
A página oficial oferece:
- veículos seminovos certificados;
- financiamento;
- avaliação de veículo na troca;
- pacotes de revisão.
Se pretende utilizar:
uma carta contemplada em Audi Approved ,
confirme:
- idade do veículo;
- regras da sua administradora;
- documentação;
- forma de pagamento da concessionária.
Audi usado tem idade máxima no consórcio?
Depende:
da administradora.
Não existe um único limite geral:
para todas as cartas.
Por isso pergunte:
“qual é a idade máxima de veículo usada neste plano?”
Posso comprar Audi de pessoa física?
Pode haver possibilidade:
se a administradora aceitar.
Podem ser exigidos:
- CPF;
- documento do veículo;
- dados bancários;
- avaliação;
- inexistência de determinadas restrições.
Posso comprar na concessionária Audi?
Sim, quando:
a operação atende às condições da carta.
Depois da contemplação, normalmente você informa:
- veículo;
- vendedor;
- preço;
- documentação.
A administradora processa:
o pagamento ao vendedor.
Como funciona o consórcio para Audi?
1. Defina a faixa de preço
Escolha entre:
- sedã;
- SUV;
- esportivo;
- elétrico;
- seminovo.
2. Escolha o valor da carta
Ela precisa:
se aproximar do preço esperado.
3. Compare administradoras
Veja:
- taxa de administração;
- prazo;
- reajuste;
- fundo de reserva;
- seguro;
- lance.
4. Entre no grupo
Você recebe:
uma cota.
5. Pague as prestações
Conforme:
o contrato.
6. Participe das assembleias
A contemplação pode ocorrer:
- por sorteio;
- por lance.
7. Seja contemplado
A cota recebe:
a atribuição do crédito.
8. Escolha o Audi
Você apresenta:
a operação concreta.
9. Passe pela análise
A administradora pode verificar:
- capacidade de pagamento;
- documentação;
- veículo;
- garantia.
10. O vendedor recebe
Depois da aprovação:
a administradora libera o pagamento conforme suas regras.
A contemplação significa receber o Audi?
Não.
Essa ideia precisa ser eliminada.
Você não:
“ganha um Audi”.
Você é:
contemplado com crédito.
Depois utiliza esse crédito:
na aquisição.
Como funciona o sorteio?
O sorteio ocorre:
segundo o regulamento do grupo.
Não existe garantia:
- no primeiro mês;
- em um ano;
- na metade do plano.
Existe apenas um contemplado por vez?
Não necessariamente.
A quantidade de contemplações pode variar:
de acordo com os recursos e as regras do grupo.
Posso dar lance?
Sim, quando previsto.
Lance é:
uma oferta para disputar contemplação.
Lance é pagamento extra perdido?
Não.
Quando vencedor e efetivamente pago, ele:
é aplicado às obrigações da cota conforme o contrato.
Lance garante que vou comprar o Audi mais rápido?
Não.
Lance:
aumenta a possibilidade de disputa dentro daquela modalidade, mas não garante:
resultado.
Maior lance sempre ganha?
Não use:
essa regra de forma universal.
Podem existir:
- lance livre;
- lance fixo;
- critérios de desempate;
- outras condições.
O que é lance embutido?
É usar:
parte da carta de crédito
na oferta de lance.
Exemplo com Audi
Carta:
R$ 400 mil
Lance embutido:
R$ 80 mil
Crédito restante:
R$ 320 mil
Audi desejado:
R$ 390 mil
Diferença:
R$ 70 mil
Nesse cenário, contemplar mais cedo:
não elimina a necessidade de recursos próprios.
Lance embutido pode ser pouco interessante para carro premium?
Pode.
Quanto maior for:
a diferença entre a carta restante e o preço do veículo, maior será:
a complementação necessária.
Por isso calcule:
crédito líquido depois do lance.
Existe entrada no consórcio?
Não existe uma regra universal de:
entrada igual à de financiamento.
Muitos planos são comercializados:
sem entrada tradicional.
Mas isso não significa:
zero desembolso inicial em qualquer circunstância.
Podem existir:
- primeira prestação;
- antecipação de taxa de administração permitida;
- lance;
- outras obrigações contratuais.
“Sem entrada” é sempre vantagem?
Não necessariamente.
Compare:
o custo total.
Uma parcela baixa sem entrada pode vir acompanhada:
de prazo longo e reajustes.
O consórcio para Audi pode durar 100 meses?
Pode haver planos:
próximos ou superiores a 100 parcelas.
O Itaú, por exemplo, divulga atualmente consórcio de carros com:
mais de 100 parcelas em determinadas opções.
Mas isso não significa:
prazo máximo universal de 100 meses.
Cada administradora possui:
seus próprios grupos e prazos.
Prazo maior é melhor?
Não necessariamente.
Ele pode:
distribuir o pagamento por mais tempo.
Mas também prolonga:
- exposição a reajustes;
- compromisso financeiro;
- espera potencial.
A parcela é fixa?
Não necessariamente.
A carta pode ser:
atualizada segundo índice ou bem de referência previsto no contrato.
Por isso:
não avalie o plano apenas pela prestação inicial.
Um Audi mais caro significa parcela maior?
Mantidas as demais condições:
um crédito maior tende a exigir contribuições maiores.
Mas o valor final depende também:
- do prazo;
- da taxa de administração;
- do reajuste;
- dos demais componentes.
Consórcio Audi tem juros?
O consórcio não utiliza:
juros remuneratórios típicos de financiamento.
Mas isso não significa:
custo zero.
Quais custos existem?
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- despesas previstas no contrato.
Então é mais barato que financiar Audi?
Não necessariamente.
Esse é um dos pontos mais importantes para corrigir no texto antigo.
Atualmente, a Audi possui campanhas de financiamento com:
condições bastante diferentes entre modelos e períodos.
Em ofertas oficiais recentes, houve exemplos com:
- taxa nominal zero em algumas campanhas;
- CET positivo por causa dos demais custos;
- outras campanhas com juros mensais específicos.
Portanto:
não basta dizer “consórcio não tem juros”.
Compare:
custo total do consórcio x CET do financiamento.
O que é CET?
CET significa:
Custo Efetivo Total.
Em financiamento, ele incorpora:
os custos da operação na comparação.
Nas ofertas Audi atuais, a própria marca informa:
- taxa de juros;
- CET;
- entrada;
- parcelas;
- custos adicionais aplicáveis.
Consórcio ou financiamento Audi?
| Critério | Consórcio | Financiamento Audi |
|---|---|---|
| Estrutura | Autofinanciamento | Crédito |
| Compra imediata | Não garantida | Mais provável após aprovação |
| Contemplação | Necessária | Não |
| Sorteio | Sim | Não |
| Lance | Pode existir | Não |
| Juros remuneratórios | Não funciona nessa lógica | Dependem da oferta |
| Taxa de administração | Existe | Não é a estrutura típica |
| CET | Não é comparado da mesma forma | Deve ser informado |
| Data para comprar | Incerta antes da contemplação | Mais previsível |
| Estoque Audi | Continua sendo necessário | Continua sendo necessário |
Audi tem financiamento próprio?
A Audi divulga:
Audi Financial Services, atualmente operado pelo:
Banco Volkswagen.
Por isso, quem está comparando:
consórcio x financiamento Audi
deve verificar:
a campanha atual do modelo desejado.
Uma oferta de financiamento atual estará disponível quando eu contemplar?
Não necessariamente.
Ofertas Audi possuem:
- período de validade;
- estoque limitado;
- modelo específico;
- condições específicas.
Por isso:
não planeje um consórcio contando com promoção que existe hoje.
Posso fechar a compra do Audi antes da contemplação?
Tenha cuidado.
Se você reservar:
uma unidade específica
sem crédito contemplado:
pode perder o negócio antes da contemplação.
Consórcio combina melhor com:
flexibilidade de data e veículo.
Depois de contemplado o Audi está garantido?
Não.
Contemplação garante:
o crédito nas condições previstas.
Não garante:
- estoque;
- modelo;
- versão;
- cor;
- promoção;
- prazo de fabricação.
O que acontece se o Audi subir de preço?
Compare:
preço do veículo x valor atualizado da carta.
Eles podem:
não evoluir exatamente da mesma maneira.
Posso complementar a carta?
Pode haver possibilidade:
com recursos próprios.
Exemplo
Carta:
R$ 350 mil
Audi:
R$ 400 mil
Complementação:
R$ 50 mil
Confirme:
como a administradora formaliza a diferença.
E se o Audi custar menos?
A diferença:
não se torna automaticamente dinheiro livre.
Ela segue:
as destinações permitidas pelo contrato e pelas regras do sistema.
Depois da contemplação existe análise de crédito?
Sim.
O Itaú, por exemplo, informa atualmente que:
todos os clientes passam por análise de crédito antes do faturamento do veículo.
Esse é um exemplo de como:
contemplação e liberação da compra são etapas diferentes.
Audi usado também passa por avaliação?
Pode.
No Consórcio Itaú, por exemplo, veículos usados:
passam por análise e têm tarifa de avaliação, e o produto não aceita veículos com determinados históricos ou gravames ativos.
Outras administradoras:
podem utilizar critérios diferentes.
Posso comprar Audi com passagem por leilão?
Depende da administradora.
No Itaú, atualmente:
veículos com histórico de leilão não são aceitos como garantia.
Não extrapole essa regra:
para todas as administradoras.
O consórcio é seguro?
O Sistema de Consórcios é:
regulado pelo Banco Central.
Mas isso não significa:
que qualquer anúncio usando a palavra “Audi” seja legítimo.
Como evitar golpe?
Antes de pagar:
- identifique a administradora;
- obtenha o CNPJ;
- consulte no Banco Central;
- leia contrato;
- confirme o beneficiário;
- não acredite em contemplação garantida.
O vendedor diz ser parceiro Audi. Isso basta?
Não.
Confirme:
com quem o contrato será assinado.
Pode ser:
- administradora;
- representante;
- intermediário;
- concessionária.
Só a administradora:
é responsável formal pela gestão do grupo.
Como escolher a administradora?
Verifique o Banco Central
A lista oficial contém:
administradoras autorizadas.
Verifique o limite da carta
Para Audi, isso é especialmente importante.
Modelos premium podem exigir:
cartas bastante elevadas.
Verifique o prazo
Uma carta grande distribuída em prazo curto pode gerar:
prestação elevada.
Verifique usados
Se pretende Audi seminovo:
confirme idade máxima.
Leia as regras de lance
Principalmente se pretende:
antecipar a compra.
O que perguntar antes de contratar?
- Qual é a administradora?
- Ela é autorizada pelo Banco Central?
- Existe relação oficial com Audi?
- A carta é de veículo automotor?
- Posso comprar Audi?
- Posso mudar de marca?
- Posso comprar usado?
- Qual idade máxima?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a prestação inicial?
- Como ocorre o reajuste?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Quais tipos de lance existem?
- Existe lance embutido?
- Quanto da carta posso embutir?
- Como ocorre o desempate?
- Qual garantia será exigida?
- Existe análise após contemplação?
- Posso complementar o preço?
- Posso comprar de pessoa física?
- Como funciona o pagamento à concessionária?
- Existem tarifas para usado?
Checklist para quem quer Audi
- Escolhi uma faixa de modelo?
- Pesquisei preço atual?
- Tenho margem para alta de preço?
- A carta é suficiente?
- Posso complementar se necessário?
- Consigo esperar?
- Não dependo de promoção atual?
- Sei quanto sobrará após eventual lance embutido?
- Comparei seminovo?
- Comparei financiamento Audi?
- Calculei seguro automotivo?
- Calculei manutenção?
- Calculei documentação?
- A prestação cabe com folga?
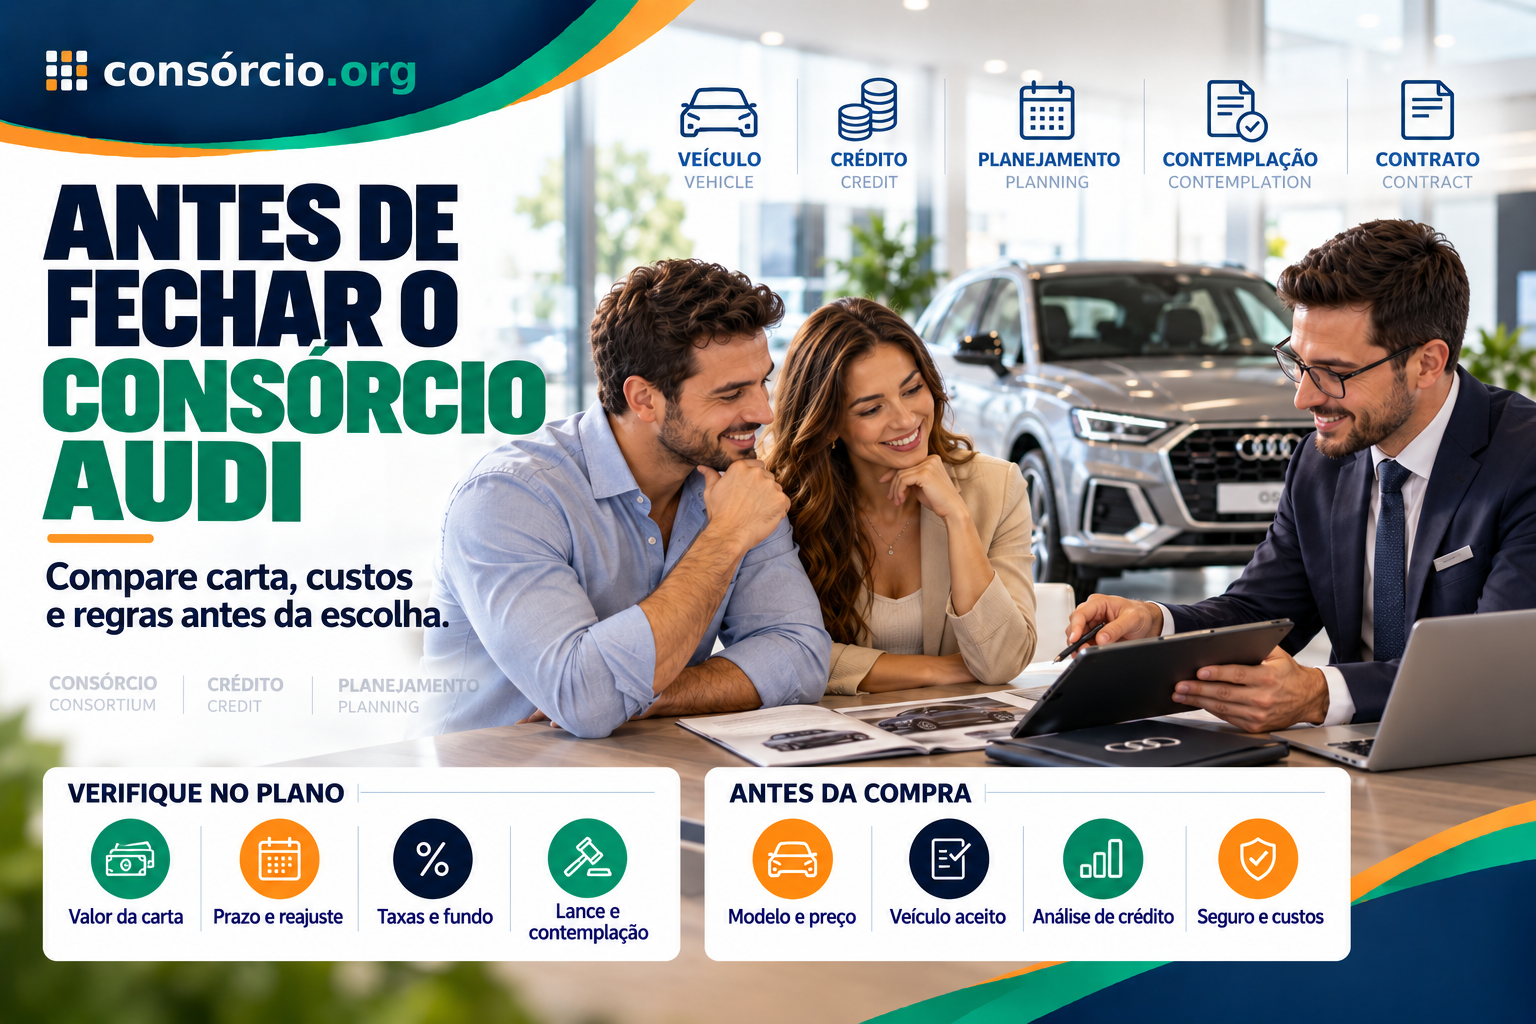
Checklist do consórcio
- Administradora autorizada?
- Contrato recebido?
- Valor da carta correto?
- Prazo adequado?
- Reajuste entendido?
- Taxa de administração conhecida?
- Fundo de reserva conhecido?
- Seguro conhecido?
- Sorteio entendido?
- Lance entendido?
- Lance embutido entendido?
- Sei que contemplação não tem data garantida?
- Entendi análise pós-contemplação?
- Sei como funciona veículo usado?
- Comparei custo total com financiamento?
Perguntas frequentes
Existe Consórcio Audi oficial?
Nas páginas oficiais da Audi Brasil consultadas em 7 de outubro de 2026:
não identificamos uma oferta pública atual claramente apresentada como consórcio próprio da Audi.
A marca divulga atualmente:
financiamento por Audi Financial Services, operado pelo Banco Volkswagen.
Posso comprar Audi com consórcio?
Sim.
Uma carta de veículo automotor:
pode ser utilizada para comprar um Audi compatível.
Itaú tem consórcio para Audi?
O Itaú possui:
consórcio de veículos com liberdade de escolha de marca e modelo.
Isso permite considerar:
um Audi, desde que a carta seja suficiente e a operação seja aceita.
Sou obrigado a comprar Audi?
Não em uma carta comum:
de veículo automotor com liberdade de marca.
Posso mudar para BMW ou Mercedes?
Pode ser possível:
dentro da mesma categoria, conforme o contrato.
Posso comprar Audi usado?
Pode.
Critérios de idade:
dependem da administradora.
Consórcio Itaú aceita Audi usado?
O Itaú informa atualmente aceitar:
carros usados com até oito anos, observadas as demais regras.
Posso comprar Audi Approved ?
Pode ser possível se:
o veículo e a carta forem compatíveis.
Confirme com a administradora antes de reservar.
Consórcio tem juros?
Não funciona com:
juros remuneratórios típicos de financiamento.
Então consórcio é mais barato?
Não necessariamente.
Compare:
o custo total.
Audi tem financiamento?
Sim.
Audi Financial Services oferece:
financiamentos operados pelo Banco Volkswagen.
Preciso dar entrada no consórcio?
Não existe:
entrada tradicional obrigatória universal.
Mas pode haver:
- primeira parcela;
- lance;
- outros pagamentos previstos.
Qual o prazo do Consórcio Audi?
Não existe:
um prazo único.
O Itaú, por exemplo, atualmente divulga planos com:
mais de 100 parcelas.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Só existe sorteio?
Não.
Existe também:
lance.
Lance garante contemplação?
Não.
Lance embutido reduz minha carta?
Sim.
Depois da contemplação recebo o Audi?
Não automaticamente.
Primeiro:
a compra precisa ser formalizada e aprovada.
Existe análise de crédito depois?
Pode existir.
No Itaú, por exemplo:
todos passam por análise antes do faturamento do veículo.
Posso comprar Audi de particular?
Pode haver possibilidade.
Confirme:
os documentos exigidos pela administradora.
Posso aproveitar promoção Audi?
Se a promoção ainda estiver válida:
na data em que a compra puder ser concluída.
Não existe garantia de que uma oferta atual continuará:
até a contemplação.
Vale a pena consórcio para Audi?
Depende.
Pode fazer sentido quando:
- você não precisa do carro imediatamente;
- possui flexibilidade;
- encontrou carta adequada;
- pode esperar;
- o custo é competitivo.
Pode ter menor aderência quando:
- quer uma unidade específica agora;
- depende de promoção atual;
- precisa do veículo imediatamente.
Conclusão
É possível fazer consórcio para comprar Audi, mas o conceito precisa ser explicado corretamente.
O texto antigo dizia que:
o interessado se junta a outras pessoas que querem exatamente o mesmo carro e forma uma espécie de poupança.
Essa descrição não é adequada.
Consórcio é:
autofinanciamento coletivo.
Os participantes não precisam:
querer o mesmo Audi.
Além disso, o consumidor não recebe:
um automóvel sorteado.
O que acontece é:
a contemplação da cota, por sorteio ou lance.
Depois disso, o participante utiliza:
o crédito para adquirir um veículo compatível.
Outro ponto importante é:
não confundir consórcio para Audi com consórcio oficial Audi.
Nas páginas oficiais da Audi Brasil consultadas em 7 de outubro de 2026, encontramos:
Audi Financial Services com financiamento operado pelo Banco Volkswagen, mas não uma oferta pública atual claramente identificada como:
consórcio próprio Audi.
Já administradoras de consórcio podem oferecer:
cartas gerais de automóveis.
O Itaú, citado no conteúdo antigo, continua atualmente oferecendo consórcio de veículos e afirma existir:
liberdade para escolher marca e modelo.
Assim, uma carta suficiente pode:
ser utilizada para comprar um Audi.
O antigo limite de:
100 meses
também não deve ser tratado como universal.
Atualmente, o próprio Itaú divulga:
planos com mais de 100 parcelas em determinadas ofertas.
Também deve sair a ideia de:
“consórcio é sempre mais econômico porque não tem juros”.
Audi oferece atualmente campanhas de financiamento com condições que variam bastante. Existem ofertas com:
- taxa nominal reduzida;
- taxa nominal zero em determinadas campanhas;
- CET positivo;
- entrada elevada;
- prazo específico.
Por isso, a comparação correta é:
custo total do consórcio x CET do financiamento + tempo de espera.
Para um carro premium, existe ainda uma questão adicional:
o valor da carta.
Antes de contratar, pesquise:
o Audi que realmente pretende comprar.
Depois compare:
preço do veículo → valor da carta → reajuste → eventual lance → crédito líquido → recursos próprios.
Se pretende ofertar lance embutido:
faça essa conta antes.
Uma carta de R$ 400 mil pode deixar de ter R$ 400 mil disponíveis:
depois de usar parte dela no lance.
A sequência mais segura é:
Audi desejado → preço → carta → administradora → Banco Central → custos → prazo → contemplação → análise → compra.
E não:
“contrato um Consórcio Audi e em algum momento o carro estará automaticamente na garagem”.
Quer comparar cartas para comprar um Audi? Simule seu consórcio e avalie crédito, prazo e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 7 de outubro de 2026, com base nas informações atuais da Audi Brasil, Itaú e Banco Central do Brasil.
As fontes consultadas indicam que:
- a Audi Brasil divulga atualmente financiamento por Audi Financial Services, operado pelo Banco Volkswagen;
- não identificamos nas páginas oficiais Audi consultadas uma oferta pública atual claramente apresentada como consórcio próprio da fabricante;
- o Itaú continua oferecendo consórcio de veículos;
- o produto Itaú permite liberdade de marca e modelo;
- existem atualmente cartas do Itaú acima de R$ 300 mil;
- determinadas ofertas possuem mais de 100 parcelas;
- veículos usados podem ser aceitos conforme critérios do produto;
- administradoras de consórcio precisam estar autorizadas pelo Banco Central.
Este conteúdo é informativo e não garante a comercialização de um produto chamado “Consórcio Audi” pelo Consorcio.org, pela Audi ou pelas administradoras citadas. Cartas, preços, prazos, taxas, modelos, campanhas e regras podem mudar. Confirme as condições atuais antes da adesão.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.