Comprar um carro usado pode reduzir bastante o valor necessário para trocar de veículo, especialmente para quem não faz questão de sair da concessionária com um modelo zero-quilômetro.
E uma das formas possíveis de planejar essa aquisição é:
o consórcio para carro usado.
Apesar de algumas pessoas ainda associarem consórcio apenas a veículos novos, as regras do Banco Central permitem expressamente que uma carta referenciada na categoria:
veículo automotor
seja utilizada para adquirir:
veículo novo ou usado.
Isso significa que não é necessário existir um produto regulatório separado chamado:
“consórcio para automóveis usados”.
Na prática, você precisa contratar uma carta compatível com veículos automotores e verificar:
as condições específicas da administradora para aceitar o carro usado escolhido.
E esse último ponto é importante.
Embora a regulamentação permita veículo usado, uma administradora pode estabelecer critérios operacionais e de garantia relacionados, por exemplo, a:
- idade do veículo;
- estado de conservação;
- documentação;
- avaliação;
- valor de mercado;
- existência de restrições.
Por isso:
o fato de um carro ser usado não impede o consórcio, mas também não significa que qualquer usado será automaticamente aprovado.
Atualizado em 5 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
Sim. É possível comprar carro usado com consórcio.
O Banco Central inclui veículos automotores novos ou usados entre os bens que podem ser adquiridos quando o contrato está referenciado nessa categoria.
O funcionamento básico é:
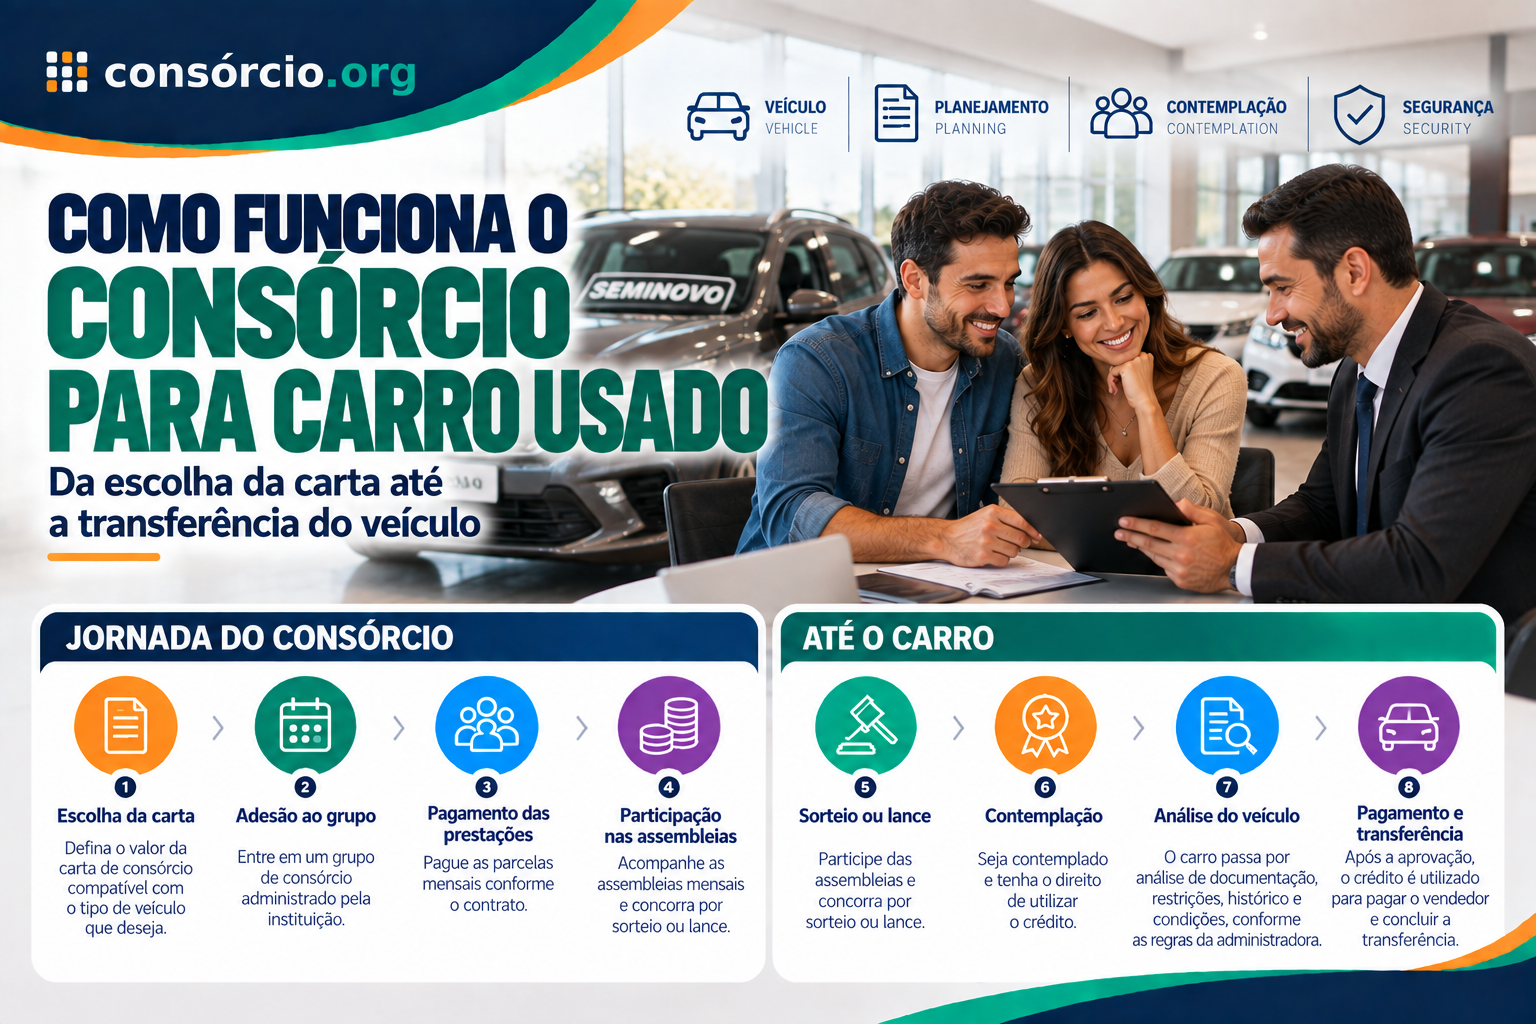
escolher a carta → entrar no grupo → pagar as prestações → participar das assembleias → ser contemplado por sorteio ou lance → escolher o carro usado → apresentar documentos → passar pela análise da administradora → pagar o vendedor e transferir o veículo.
Mas não é correto afirmar que:
- consórcio é investimento;
- consórcio é modalidade de crédito;
- carro usado sempre deixa o consórcio mais barato;
- basta ser contemplado e “retirar” qualquer veículo;
- só existe taxa de administração;
- o maior lance sempre vence;
- antecipar prestações é a mesma coisa que dar lance;
- a parcela será fixa;
- qualquer carro usado, independentemente do ano ou estado, será aceito.
Antes de contratar, compare:
carta + prazo + custos + reajuste + regras de lance + critérios para veículos usados.
E antes de comprar o carro, verifique:
documentação + restrições + histórico + estado mecânico + valor de mercado.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie cartas, prazos, parcelas e administradoras.
Neste artigo
- O que é consórcio para carro usado
- É permitido comprar veículo usado?
- Como funciona
- Preciso escolher o carro antes?
- Existe limite de idade?
- Posso comprar de concessionária?
- Posso comprar de pessoa física?
- Como escolher o valor da carta
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- O que acontece depois da contemplação
- Como a administradora analisa o veículo
- Como verificar um carro usado
- RENAVAM
- Restrições e gravames
- Roubo e furto
- Recall
- Inspeção mecânica
- Como o vendedor recebe
- E se o carro custar mais que a carta?
- E se custar menos?
- Consórcio tem juros?
- Quais custos existem
- A parcela pode mudar?
- Consórcio ou financiamento
- Vantagens e pontos de atenção
- Checklist
- Perguntas frequentes
- Conclusão
O que é consórcio para carro usado?
É a utilização de:
uma carta de consórcio da categoria veículo automotor para adquirir um veículo usado.
O Banco Central estabelece que, quando o contrato estiver referenciado em:
veículo automotor, aeronave, embarcação, máquinas ou equipamentos,
o crédito pode ser utilizado para adquirir:
bem novo ou usado dessa categoria.
Portanto:
não existe impedimento regulatório geral para comprar um carro usado com uma carta de consórcio.
Consórcio para carro usado é investimento?
Não.
Esse é um dos principais problemas do texto antigo.
Consórcio não é:
- investimento;
- aplicação financeira;
- poupança;
- produto de renda.
O Banco Central define consórcio como:
autofinanciamento coletivo.
O participante integra um grupo para viabilizar:
a aquisição de um bem ou serviço.
Consórcio é modalidade de crédito?
Também não.
Em um financiamento:
uma instituição concede crédito ao comprador.
No consórcio:
os participantes financiam coletivamente o funcionamento do grupo.
Por isso, são estruturas diferentes.
Como funciona o consórcio para automóveis usados?
O processo pode ser dividido em etapas.
1. Escolha o valor da carta
Defina aproximadamente:
quanto pretende gastar no carro.
2. Compare administradoras
Observe:
- taxa de administração;
- prazo;
- reajustes;
- fundo de reserva;
- seguro, se houver;
- regras de contemplação;
- regras para usados.
3. Entre no grupo
Depois da adesão:
começam as obrigações previstas no contrato.
4. Pague as prestações
O participante continua contribuindo:
até cumprir as obrigações da cota.
5. Participe das assembleias
A contemplação pode ocorrer:
- por sorteio;
- por lance.
6. Seja contemplado
A contemplação atribui:
o crédito, mas não significa que qualquer carro será imediatamente liberado.
7. Escolha o veículo usado
Você apresenta:
- veículo;
- vendedor;
- valor;
- documentação.
8. A administradora analisa a operação
Ela pode verificar:
- documentação;
- valor;
- garantias;
- situação do veículo;
- critérios próprios.
9. O vendedor recebe
Depois de cumpridas as exigências:
a administradora transfere os recursos ao vendedor.
10. O veículo é transferido
A compra precisa ser formalizada:
nos órgãos de trânsito competentes.
Preciso escolher o carro antes de entrar no consórcio?
Não necessariamente.
Você pode primeiro definir:
a faixa de crédito pretendida.
Por exemplo:
Carta:
R$ 70 mil
Depois da contemplação:
você procura um carro compatível.
Isso pode ser interessante porque o mercado de usados:
muda bastante ao longo do tempo.
Então não preciso definir marca e modelo?
Não obrigatoriamente como decisão definitiva.
O contrato pode utilizar:
um bem de referência ou um valor de crédito.
Na hora da aquisição, o importante é que o veículo:
esteja dentro da categoria permitida e seja aceito na operação.
Posso comprar qualquer carro usado?
Não necessariamente.
O Banco Central permite:
veículos usados.
Mas a administradora pode estabelecer critérios relacionados à:
- idade;
- avaliação;
- documentação;
- garantia;
- situação cadastral.
Por isso, antes de contratar, pergunte:
“qual é a idade máxima do veículo usado aceita neste plano?”
Existe um limite de idade definido pelo Banco Central?
Não existe uma idade máxima universal do tipo:
“todo consórcio aceita carro de até X anos”.
Esse tipo de limite pode ser:
critério contratual ou operacional da administradora.
Portanto, não copie uma regra de uma empresa:
para todas as outras.
Posso comprar um carro de 10 anos?
Pode ser possível.
Mas depende:
do limite aceito pela administradora.
Pergunte antes de negociar:
um veículo específico.
Posso comprar carro antigo?
Depende.
Quanto mais antigo o veículo:
maior pode ser a restrição da administradora.
Isso ocorre porque o carro pode funcionar:
como garantia da operação, além de existirem questões relacionadas a valor, liquidez e conservação.
Posso comprar carro usado de concessionária?
Pode.
Depois da contemplação, o consorciado pode escolher:
o fornecedor ou vendedor, desde que sejam cumpridas as condições contratuais.
Isso pode incluir:
- concessionária;
- loja multimarcas;
- outro vendedor elegível.
Posso comprar de pessoa física?
Pode haver possibilidade.
A regulamentação prevê identificação do vendedor por:
CPF ou CNPJ no processo de utilização do crédito.
Isso significa que a estrutura admite:
vendedor pessoa física ou jurídica, observadas as exigências da administradora.
Posso comprar o carro de um familiar?
Pode haver critérios adicionais.
Operações entre:
pessoas relacionadas
podem receber análise mais detalhada.
Antes de fechar:
consulte a administradora.
Como escolher o valor da carta?
Comece pela faixa de preço:
do carro que pretende comprar.
Exemplo
Você está pesquisando usados entre:
R$ 70 mil e R$ 80 mil.
Uma carta de:
R$ 50 mil
não será suficiente sozinha.
Já uma carta de:
R$ 75 mil
fica mais próxima da faixa pretendida.
Mas considere:
que os preços podem mudar até sua contemplação.
A carta pode ser reajustada?
Sim.
A Resolução BCB nº 285 permite que o crédito seja definido:
- com base no preço do bem de referência; ou
- em valor nominal atualizado por índice ou indicador previsto no contrato.
Por isso:
leia a regra de reajuste antes de aderir.
O preço do carro usado acompanha o reajuste da carta?
Não necessariamente.
Imagine:
Carta atualizada:
R$ 80 mil
Carro pretendido no momento da contratação:
R$ 80 mil
Na contemplação, esse modelo usado pode valer:
- R$ 72 mil;
- R$ 80 mil;
- R$ 88 mil.
Mercado de usados:
não necessariamente se movimenta exatamente como a regra de reajuste da carta.
Carro usado sempre custa menos que carro novo?
Normalmente um usado equivalente pode custar:
menos do que o zero-quilômetro.
Mas isso não permite concluir que:
o consórcio será automaticamente mais barato.
O preço da carta é apenas:
uma parte da comparação.
Também entram:
- taxa de administração;
- prazo;
- reajustes;
- fundo de reserva;
- eventual seguro;
- tempo de espera.
Como funciona a contemplação?
A contemplação é:
a atribuição do crédito ao consorciado.
Ela acontece principalmente:
- por sorteio;
- por lance.
E depende:
das regras e dos recursos disponíveis no grupo.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Também pode ocorrer:
mais tarde no grupo.
Por isso, consórcio costuma combinar melhor com:
compra planejada.
Preciso esperar acabar o consórcio para comprar?
Não.
Esse era outro ponto confuso do texto antigo.
Se você for contemplado antes:
pode utilizar o crédito, desde que cumpra as condições previstas.
Não é necessário:
esperar terminar todas as prestações.
Depois de contemplado preciso continuar pagando?
Sim.
A contemplação não significa:
quitação da cota.
Se ainda houver saldo:
as prestações continuam.
Como funciona o sorteio?
O participante elegível concorre:
nas assembleias do grupo.
Não existe como saber previamente:
em qual assembleia você será sorteado.
Como funciona o lance?
O lance é:
uma oferta para disputar contemplação.
Podem existir modalidades como:
- lance livre;
- lance fixo;
- lance embutido.
As regras são:
definidas no contrato.
Lance é simplesmente adiantar parcelas?
Não.
Essa afirmação precisa ser corrigida.
O valor do lance vencedor pode ser utilizado:
na amortização de prestações, conforme as regras do grupo.
Mas simplesmente pagar prestações antecipadamente:
não é automaticamente uma oferta de lance.
Maior lance sempre ganha?
Não existe:
essa regra universal.
Isso depende:
- da modalidade;
- do percentual;
- dos critérios de desempate;
- do regulamento.
O que é lance embutido?
É quando o participante usa:
parte da própria carta
para compor:
o lance.
Isso reduz:
o crédito restante para comprar o carro.
Exemplo
Carta:
R$ 80 mil
Lance embutido:
R$ 20 mil
Crédito restante:
R$ 60 mil
Se o carro desejado custa:
R$ 80 mil,
será necessário:
complementar a diferença.
Depois de contemplado basta ir à loja e buscar o carro?
Não.
Esse era um dos principais problemas do conteúdo antigo.
Antes do pagamento, a Resolução BCB nº 285 determina que o contemplado comunique formalmente:
- vendedor;
- bem escolhido;
- características;
- condições de pagamento.
Também precisa cumprir:
as garantias e apresentar os documentos obrigatórios previstos no contrato.
Somente depois disso:
a administradora pode transferir os recursos ao vendedor.
A carta é igual a um cheque?
Não.
Ela representa:
um crédito dentro das regras do consórcio.
Não significa que você simplesmente:
entrega um documento ao vendedor e leva o carro.
Existe:
um processo de aprovação da compra.
O que a administradora pode verificar no carro usado?
Dependendo da empresa:
- ano;
- modelo;
- valor;
- propriedade;
- documentação;
- restrições;
- situação no RENAVAM;
- avaliação;
- garantia.
A lista exata deve ser:
confirmada no contrato.
Como verificar um carro usado antes da compra?
Essa etapa é importante independentemente:
do consórcio.
O ideal é analisar:
Documentação
Veja se:
- vendedor é proprietário;
- dados conferem;
- documentação está regular.
Restrições
Consulte:
- restrições administrativas;
- restrições judiciais;
- restrições financeiras.
Histórico
Veja informações disponíveis:
na base RENAVAM.
Roubo ou furto
Verifique:
restrição ativa.
Recall
Confira se existem:
chamamentos pendentes.
Mecânica
Faça:
uma inspeção independente.
O que é RENAVAM?
É o:
Registro Nacional de Veículos Automotores.
A Senatran oferece serviço oficial para consultar:
dados e histórico registrados na base RENAVAM.
Entre as informações disponíveis podem estar dados relacionados:
- ao veículo;
- à situação cadastral;
- a indicadores e histórico.
Posso consultar restrições antes de comprar?
Sim.
A Senatran mantém atualmente um serviço que permite consultar:
restrições administrativas, judiciais e financeiras e outros indicadores relacionados ao veículo.
Isso é importante porque uma restrição pode:
impedir ou dificultar a transferência.
Quais restrições podem aparecer?
Conforme o caso:
- financeira;
- judicial;
- administrativa;
- circulação;
- outras.
Não conclua que:
“o carro está limpo”
apenas porque:
aparenta estar em bom estado.
Como consultar roubo ou furto?
Existe serviço oficial do:
Sinesp Cidadão
para consultar restrição de:
roubo ou furto
utilizando a placa.
A consulta informa dados como:
- marca/modelo;
- ano;
- cor;
- final do chassi;
- status de restrição.
E o recall?
A Senatran também disponibiliza:
consulta oficial de recall.
Os dados são baseados:
no RENAVAM e nas informações fornecidas pelas montadoras.
Antes de comprar:
verifique se existem campanhas pendentes.
Recall pendente significa que devo desistir do carro?
Não necessariamente.
Um recall é:
um chamado do fabricante para correção de determinada situação.
Mas você precisa saber:
- qual é a campanha;
- se foi realizada;
- o que precisa ser feito.
Consórcio verifica estado mecânico?
Não conte com:
a administradora como substituta de uma inspeção pré-compra.
A análise da administradora possui:
finalidades próprias.
Você, como comprador, ainda deve avaliar:
- motor;
- câmbio;
- suspensão;
- estrutura;
- pneus;
- elétrica;
- manutenção;
- histórico.
Devo fazer laudo cautelar?
Pode ser uma medida útil:
na análise de um usado.
Dependendo da administradora:
algum tipo de avaliação também pode ser exigido.
Mas um laudo documental ou cautelar:
não substitui necessariamente uma inspeção mecânica aprofundada.
Posso confiar apenas na tabela FIPE?
Não.
A tabela pode funcionar como:
referência de mercado.
Mas o preço real de um usado também depende de:
- conservação;
- quilometragem;
- versão;
- região;
- histórico;
- acessórios;
- demanda.
E se o carro custar mais que minha carta?
A diferença pode ficar:
sob responsabilidade do consorciado, conforme a operação.
Exemplo
Carta:
R$ 70 mil
Carro:
R$ 82 mil
Diferença:
R$ 12 mil
Você precisa:
ter recursos para complementar.
E se o carro custar menos que a carta?
A diferença não vira automaticamente:
dinheiro livre.
O Banco Central informa que, se o valor do bem for menor, o saldo pode ser utilizado para:
- obrigações financeiras com o grupo;
- prestações vincendas;
e, se as obrigações estiverem integralmente quitadas:
pode haver devolução do crédito em dinheiro, conforme as regras aplicáveis.
Posso usar parte da carta para despesas do carro?
Existem hipóteses contratuais e regulamentares para utilização de:
eventuais diferenças de crédito.
Mas não presuma que possa utilizar o saldo livremente para:
- combustível;
- acessórios;
- manutenção;
- viagem.
Confira:
as destinações permitidas.
Posso comprar um carro mais barato e ficar com o restante?
Não imediatamente como:
dinheiro disponível para qualquer finalidade.
O saldo segue:
as regras do Sistema de Consórcios.
Consórcio para carro usado tem juros?
O consórcio não funciona com:
juros remuneratórios típicos de financiamento.
Mas:
“sem juros” não significa “sem custos”.
Quais custos podem existir?
A prestação pode envolver:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- demais obrigações previstas no contrato.
O Banco Central informa que a prestação é formada:
pelo fundo comum, pela taxa de administração e pelas demais obrigações estabelecidas contratualmente.
Só existe taxa de administração?
Não necessariamente.
Esse era outro erro do texto antigo.
A taxa de administração é:
a remuneração da administradora.
Mas o grupo pode ter:
outros componentes.
Existe taxa de adesão?
O Banco Central informa que:
não pode ser cobrada taxa de adesão propriamente dita.
Entretanto, pode haver antecipação de parte da taxa de administração nas condições permitidas:
e esse valor precisa ser compensado no total da taxa durante o grupo.
A parcela é fixa?
Não necessariamente.
Ela depende:
da regra de atualização do crédito prevista no contrato.
Por isso:
não planeje todo o consórcio apenas pela primeira parcela.
Consórcio para usado é sempre mais barato?
Não.
Um carro usado pode exigir:
uma carta menor.
Mas isso não significa automaticamente:
menor custo total em qualquer comparação.
É necessário analisar:
- preço do veículo;
- taxa de administração;
- prazo;
- reajuste;
- custos do carro usado;
- eventual manutenção.
O carro usado pode gerar gastos logo após a compra?
Sim.
Por exemplo:
- pneus;
- bateria;
- suspensão;
- revisão;
- correias;
- fluidos;
- peças de desgaste.
Por isso, se você possui:
R$ 80 mil disponíveis para todo o projeto, não necessariamente deve escolher:
um carro de exatamente R$ 80 mil.
Reserve margem:
para pós-compra.
Consórcio de carro usado ou financiamento?
| Critério | Consórcio | Financiamento |
|---|---|---|
| Estrutura | Autofinanciamento coletivo | Operação de crédito |
| Compra do carro | Depois da contemplação | Após aprovação/liberação |
| Data da compra | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa estrutura | Normalmente existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Reajuste | Conforme contrato | Conforme financiamento |
| Veículo usado | Pode ser permitido | Depende da instituição |
| Urgência | Menor aderência | Pode atender compra imediata |
| Custo total | Precisa ser calculado | Precisa ser calculado |
Consórcio é sempre melhor que financiamento?
Não.
Se você precisa do carro:
esta semana, a espera pela contemplação pode ser incompatível.
Se pretende trocar:
daqui a alguns anos, o consórcio pode entrar melhor no planejamento.
Compare:
custo + prazo + urgência.
Comprar usado é sempre melhor que comprar zero?
Não.
Um usado pode custar menos para comprar.
Mas também pode apresentar:
- manutenção mais próxima;
- garantia menor ou inexistente;
- histórico desconhecido;
- desgaste.
Um zero pode custar mais, mas trazer:
- garantia de fábrica;
- histórico conhecido;
- menor desgaste inicial.
A escolha depende:
do orçamento e do veículo concreto.
Quais são as possíveis vantagens do consórcio para usado?
Carta menor
Se o usado custa menos:
você pode precisar de um crédito menor.
Maior variedade de veículos
O mercado de usados possui:
muitas faixas de preço e modelos.
Planejamento
Pode funcionar para quem:
não precisa comprar imediatamente.
Ausência de juros remuneratórios de financiamento
Consórcio possui:
estrutura de custos diferente.
Mas nenhuma dessas vantagens significa:
economia garantida.
Quais são os pontos de atenção?
Contemplação incerta
Você não sabe:
a data exata de compra antes de ser contemplado.
Carro específico pode ser vendido
Se você encontrou:
uma oportunidade agora, ela provavelmente não ficará esperando.
Critério de idade
A administradora pode limitar:
o ano do usado.
Estado do veículo
Uma compra ruim pode gerar:
alto custo de manutenção.
Documentação
Restrições podem impedir:
a transferência.
Consórcio combina com “oportunidade de usado”?
Nem sempre.
Veículos usados interessantes podem:
ser vendidos rapidamente.
Por isso, se sua estratégia depende de:
comprar uma unidade específica imediatamente, a incerteza da contemplação é um problema.
O consórcio funciona melhor quando o objetivo é:
“quero comprar um carro usado nessa faixa”
do que:
“preciso comprar este carro específico hoje”.
Como escolher uma administradora?
Confira autorização no Banco Central
É:
o primeiro passo.
Pergunte a idade máxima
Pergunte por escrito:
“qual é o ano máximo de fabricação aceito?”
Pergunte sobre avaliação
Descubra:
- quem avalia;
- como avalia;
- se existe custo.
Pergunte sobre pessoa física
Se pretende comprar de particular:
confirme se a operação é aceita.
Leia o regulamento
Não feche:
apenas com base na conversa com o vendedor.
Não aceite promessa de contemplação
Não existe:
data garantida por simples promessa comercial.
O que perguntar antes de contratar?
- Esta carta aceita carro usado?
- Qual é a idade máxima?
- Existe limite de ano/modelo?
- Posso comprar de pessoa física?
- Posso comprar de loja?
- Posso escolher qualquer marca?
- Posso escolher qualquer modelo?
- Como o carro é avaliado?
- Existe custo de avaliação?
- Quais documentos são exigidos?
- Quais restrições impedem a compra?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a parcela inicial?
- Como a carta é reajustada?
- Como a prestação é reajustada?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance fixo?
- Existe lance embutido?
- Como funciona o desempate?
- Como o vendedor recebe?
- Posso complementar a carta?
- O que acontece se o carro custar menos?
- Como funciona a garantia da operação?
- O que acontece se eu desistir?
Tabela para comparar planos
| Item | Plano A | Plano B |
|---|---|---|
| Carta | Conferir | Conferir |
| Carro usado | Confirmar | Confirmar |
| Idade máxima | Conferir | Conferir |
| Compra de particular | Confirmar | Confirmar |
| Compra em loja | Confirmar | Confirmar |
| Prazo | Conferir | Conferir |
| Parcela inicial | Conferir | Conferir |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Seguro | Conferir | Conferir |
| Reajuste | Conferir | Conferir |
| Lance livre | Conferir | Conferir |
| Lance fixo | Conferir | Conferir |
| Lance embutido | Conferir | Conferir |
| Avaliação do veículo | Conferir | Conferir |
Checklist do carro usado
- O vendedor é realmente o proprietário?
- Consultei dados do RENAVAM?
- Verifiquei restrições administrativas?
- Verifiquei restrições judiciais?
- Verifiquei restrições financeiras?
- Consultei roubo/furto?
- Consultei recall?
- Conferi placa e chassi?
- Consultei histórico disponível?
- Analisei valor de mercado?
- Fiz inspeção mecânica?
- Avaliei pneus?
- Avaliei suspensão?
- Avaliei motor e câmbio?
- Conferi manutenção?
- Avaliei sinais de colisões anteriores?
- Calculei despesas pós-compra?
- Confirmei se a administradora aceita esse ano/modelo?

Checklist do consórcio
- A administradora é autorizada pelo Banco Central?
- A carta aceita veículo usado?
- Sei a idade máxima?
- Sei o valor da carta?
- Sei o prazo?
- Sei a parcela inicial?
- Sei que ela pode mudar?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Conheço os outros custos?
- Entendi o sorteio?
- Entendi o lance?
- Sei que lance não é apenas antecipar prestações?
- Entendi lance embutido?
- Sei que ele reduz a carta?
- Sei quais documentos serão exigidos?
- Posso comprar de pessoa física?
- Sei como o carro será avaliado?
- Posso esperar pela contemplação?
- Comparei com financiamento?
- Comparei diferentes administradoras?
- Li contrato e regulamento?
Perguntas frequentes
Posso comprar carro usado com consórcio?
Sim.
O Banco Central permite que contratos referenciados em veículo automotor sejam utilizados para adquirir:
veículos novos ou usados.
Existe um consórcio específico para usados?
Não necessariamente.
Pode ser:
um consórcio de veículo automotor cuja carta aceite a compra do usado escolhido.
Consórcio para carro usado é investimento?
Não.
É:
autofinanciamento coletivo.
Consórcio é modalidade de crédito?
Não.
É diferente:
de financiamento e empréstimo.
Preciso escolher o carro antes?
Não necessariamente.
Você pode definir:
a faixa de carta primeiro.
Posso comprar qualquer marca?
Em regra, a carta está vinculada:
à categoria do bem, e não necessariamente a uma marca específica.
Confira:
o contrato.
Posso comprar de pessoa física?
Pode haver possibilidade.
A regulamentação admite identificação do vendedor:
por CPF ou CNPJ.
Posso comprar em concessionária?
Sim, desde que:
a operação atenda às regras da administradora.
Existe limite de idade para o carro?
Pode existir.
Mas não há:
um único limite universal do Banco Central para todas as administradoras.
Posso comprar carro de 15 anos?
Depende:
da administradora.
Posso ser contemplado no primeiro mês?
Pode.
Mas:
não existe garantia.
Preciso pagar todas as parcelas antes de comprar?
Não.
Se for contemplado antes:
pode utilizar a carta depois de cumprir os requisitos.
Depois de contemplado continuo pagando?
Sim.
Contemplação:
não quita automaticamente o plano.
Como sou contemplado?
Por:
- sorteio;
- lance.
Lance é antecipar parcelas?
Não exatamente.
É:
uma oferta para disputar contemplação.
Maior lance sempre ganha?
Não existe:
essa regra universal.
O que é lance embutido?
É utilizar:
parte da própria carta
no lance.
Isso reduz:
o crédito disponível para comprar o carro.
Ser contemplado significa que já posso retirar o carro?
Não.
Ainda existem:
- análise;
- documentos;
- garantia;
- aprovação da operação.
Como o vendedor recebe?
Depois da aprovação, a administradora transfere:
o valor da operação ao vendedor, conforme as regras do contrato.
Posso pegar o dinheiro da carta?
Não normalmente como:
dinheiro livre para comprar por conta própria.
O crédito segue:
a finalidade contratada.
E se o carro for mais caro que a carta?
Pode ser necessário:
complementar a diferença.
E se for mais barato?
O saldo segue:
as destinações permitidas pela regulamentação e pelo contrato.
Consórcio para usado tem juros?
Não funciona com:
juros remuneratórios típicos de financiamento.
Só tem taxa de administração?
Não necessariamente.
Pode haver:
- fundo de reserva;
- seguro;
- outros valores previstos.
A parcela é fixa?
Não necessariamente.
Ela pode mudar:
segundo a regra de atualização do contrato.
Posso consultar o histórico do carro?
A Senatran mantém serviços oficiais para consultar:
dados de veículos na base RENAVAM.
Posso verificar restrições?
Sim.
Há serviço oficial para consultar:
restrições administrativas, judiciais e financeiras.
Posso consultar roubo e furto?
Sim.
O Sinesp Cidadão disponibiliza:
consulta de restrição de roubo ou furto pela placa.
Posso consultar recall?
Sim.
A Senatran mantém:
serviço oficial de consulta de recall.
Consórcio para carro usado vale a pena?
Depende.
Pode entrar na comparação quando:
- você pode esperar;
- não depende de um carro específico hoje;
- a prestação cabe no orçamento;
- o custo é competitivo;
- a administradora aceita a idade do veículo pretendido.
Pode fazer menos sentido quando:
- você precisa do carro imediatamente;
- encontrou uma oportunidade específica;
- o financiamento disponível é competitivo;
- não consegue absorver reajustes.
Conclusão
O consórcio para automóveis usados é permitido e pode ser uma alternativa para quem pretende:
planejar a compra de um veículo sem utilizar um financiamento tradicional.
O Banco Central confirma que, quando o contrato está referenciado em:
veículo automotor,
é possível adquirir:
bem novo ou usado.
Mas o funcionamento é mais completo do que o texto antigo sugeria.
Não é simplesmente:
“pagar parcelas, ser sorteado, pegar uma carta e retirar o carro”.
A sequência real é mais próxima de:
orçamento → carta → grupo → contemplação → escolha do usado → análise do veículo → documentação → pagamento ao vendedor → transferência.
O consórcio também:
- não é investimento;
- não é uma modalidade tradicional de crédito;
- não garante contemplação rápida;
- não possui necessariamente apenas taxa de administração;
- não possui parcela obrigatoriamente fixa;
- não garante que o maior lance sempre vence;
- não transforma lance em mera antecipação de parcelas;
- não significa que qualquer carro usado será aceito.
E existe um cuidado adicional que não pode ser ignorado:
a qualidade do próprio veículo.
A Senatran oferece atualmente serviços oficiais para consultar:
- dados e histórico na base RENAVAM;
- restrições administrativas, judiciais e financeiras;
- recall.
Também existe consulta de:
restrição de roubo e furto
pelo Sinesp Cidadão.
Essas verificações ajudam, mas não substituem:
uma boa inspeção mecânica e documental.
Antes de contratar a carta, pergunte:
“qual é a idade máxima do carro usado que esta administradora aceita?”
Antes de comprar o veículo, pergunte:
“este carro está regular, vale o preço pedido e está em boas condições?”
Uma boa carta:
não transforma um carro problemático em uma boa compra.
E um ótimo carro usado:
não torna automaticamente qualquer consórcio a melhor forma de pagamento.
Quer comparar antes de contratar? Simule seu consórcio e avalie cartas, prazos, parcelas e administradoras.

Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 5 de outubro de 2026, com base nas regras atuais do Banco Central do Brasil para o Sistema de Consórcios e nos serviços oficiais da Secretaria Nacional de Trânsito para consulta de veículos.
As fontes oficiais atuais confirmam que:
- consórcio é uma forma de autofinanciamento coletivo;
- veículos automotores novos ou usados podem ser adquiridos por meio de carta compatível;
- a Resolução BCB nº 285 disciplina atualmente os grupos de consórcio;
- o valor do crédito pode ser atualizado conforme a regra definida no contrato;
- antes do pagamento ao vendedor, o contemplado precisa identificar o bem e o vendedor e cumprir as garantias e exigências documentais;
- a prestação pode incluir fundo comum, taxa de administração e demais obrigações previstas;
- a Senatran permite consulta a dados e histórico de veículos registrados no RENAVAM;
- há consulta oficial de restrições administrativas, judiciais e financeiras;
- há serviços oficiais para verificar recall e restrição de roubo ou furto.
Aviso: este conteúdo é informativo e não substitui o contrato, o regulamento do grupo, a avaliação do veículo ou a consulta aos órgãos de trânsito. Limite de idade, critérios de garantia, documentos, avaliação e aceitação de veículos usados podem variar conforme a administradora.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.