Empresas pequenas, médias e grandes precisam investir continuamente para crescer.
Em algum momento podem surgir necessidades como:
- comprar veículos;
- ampliar uma frota;
- adquirir máquinas;
- renovar equipamentos;
- comprar um imóvel comercial;
- construir ou reformar;
- contratar determinados serviços.
Quando a empresa não precisa do bem imediatamente, uma das alternativas que pode entrar no planejamento é:
o consórcio.
Mas existe uma correção importante em relação à forma como esse assunto era tratado no passado:
consórcio não é investimento financeiro.
Também não é:
- poupança empresarial;
- aplicação de caixa;
- reserva de emergência;
- dinheiro disponível a qualquer momento.
Consórcio é:
um sistema de autofinanciamento coletivo para aquisição de bens ou serviços.
A empresa participa de um grupo, paga as prestações previstas e precisa:
ser contemplada por sorteio ou lance
antes de utilizar o crédito.
Por isso, ele pode funcionar melhor para organizações que:
conseguem planejar aquisições com antecedência e não dependem de uma data exata para receber o crédito.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
Sim. Empresas podem utilizar consórcio para planejar aquisições como:
- carros;
- caminhões;
- máquinas;
- equipamentos;
- imóveis;
- determinados serviços.
A principal vantagem é que o consórcio:
não funciona com os juros remuneratórios típicos de um financiamento empresarial.
Mas isso não significa:
custo zero.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro, quando previsto;
- atualização do crédito;
- despesas relacionadas às garantias;
- outros valores previstos no contrato.
Também não existe:
data garantida para utilização da carta.
A contemplação ocorre por:
- sorteio;
- lance.
Por isso, uma empresa deve comparar:
custo + prazo + necessidade de caixa + urgência do ativo.
Quer comparar cartas para sua empresa? Simule seu consórcio e avalie crédito, prazo e parcela antes de contratar.
Neste artigo
- Empresas podem fazer consórcio?
- Consórcio é investimento empresarial?
- Como funciona para pessoa jurídica
- O que a empresa pode comprar
- Veículos
- Frota
- Caminhões
- Máquinas e equipamentos
- Imóveis
- Construção e reforma
- Serviços
- Como funciona a contemplação
- Sorteio
- Lance
- Lance garante contemplação?
- Lance embutido
- Planejamento de caixa
- Consórcio x financiamento empresarial
- Quando pode fazer sentido
- Quando pode não fazer sentido
- Várias cotas
- Formação de frota
- Garantias
- Checklist
- Perguntas frequentes
Empresas podem fazer consórcio?
Sim.
O sistema admite a participação:
de pessoas físicas e jurídicas.
Isso significa que uma empresa pode contratar uma cota para planejar:
a aquisição de bens ou serviços compatíveis com a categoria do contrato.
O ponto principal é:
o consórcio precisa estar alinhado com o objetivo da empresa.
Não adianta contratar apenas porque:
“não tem juros”.
É necessário avaliar:
- quando o bem será necessário;
- quanto a empresa pode pagar;
- como a parcela será reajustada;
- qual é a taxa de administração;
- como funcionará a contemplação.
Consórcio é investimento empresarial?
Não.
Esse era um dos maiores problemas do texto antigo.
Consórcio não deve ser apresentado como:
“investir o dinheiro da empresa”.
Um investimento financeiro normalmente busca:
- rentabilidade;
- liquidez;
- preservação ou crescimento do capital.
O consórcio possui:
outra finalidade.
Ele existe para:
propiciar a aquisição planejada de bens ou serviços.
Portanto, é mais adequado dizer:
“usar consórcio como ferramenta de planejamento de aquisição”
do que:
“investir em consórcio”.
Consórcio é igual a guardar dinheiro?
Também não.
Imagine uma empresa que mantém:
R$ 100 mil em aplicação financeira.
Esse dinheiro pode possuir:
- liquidez;
- rendimento;
- disponibilidade conforme as condições da aplicação.
Agora imagine uma empresa pagando:
uma cota de consórcio.
Ela não pode simplesmente:
sacar todo o valor pago quando quiser.
Existem regras para:
- contemplação;
- cancelamento;
- restituição;
- encerramento;
- utilização do crédito.
Por isso:
consórcio não substitui caixa ou reserva financeira.
Como funciona o consórcio para empresas?
De forma simplificada:
1. A empresa define o objetivo
Exemplo:
comprar dois veículos nos próximos anos.
2. Escolhe a categoria
Pode ser:
- veículo;
- imóvel;
- máquinas e equipamentos;
- serviço.
3. Escolhe o crédito
O valor deve ser:
compatível com a aquisição planejada.
4. Entra no grupo
A empresa passa:
a pagar as prestações.
5. Participa das contemplações
Por:
- sorteio;
- lance.
6. É contemplada
Recebe:
o direito de utilizar o crédito.
7. Apresenta a operação
A administradora pode exigir:
- documentos;
- análise financeira;
- bem escolhido;
- fornecedor;
- garantias.
8. O crédito é utilizado
Depois da aprovação:
o pagamento é realizado conforme as regras da operação.
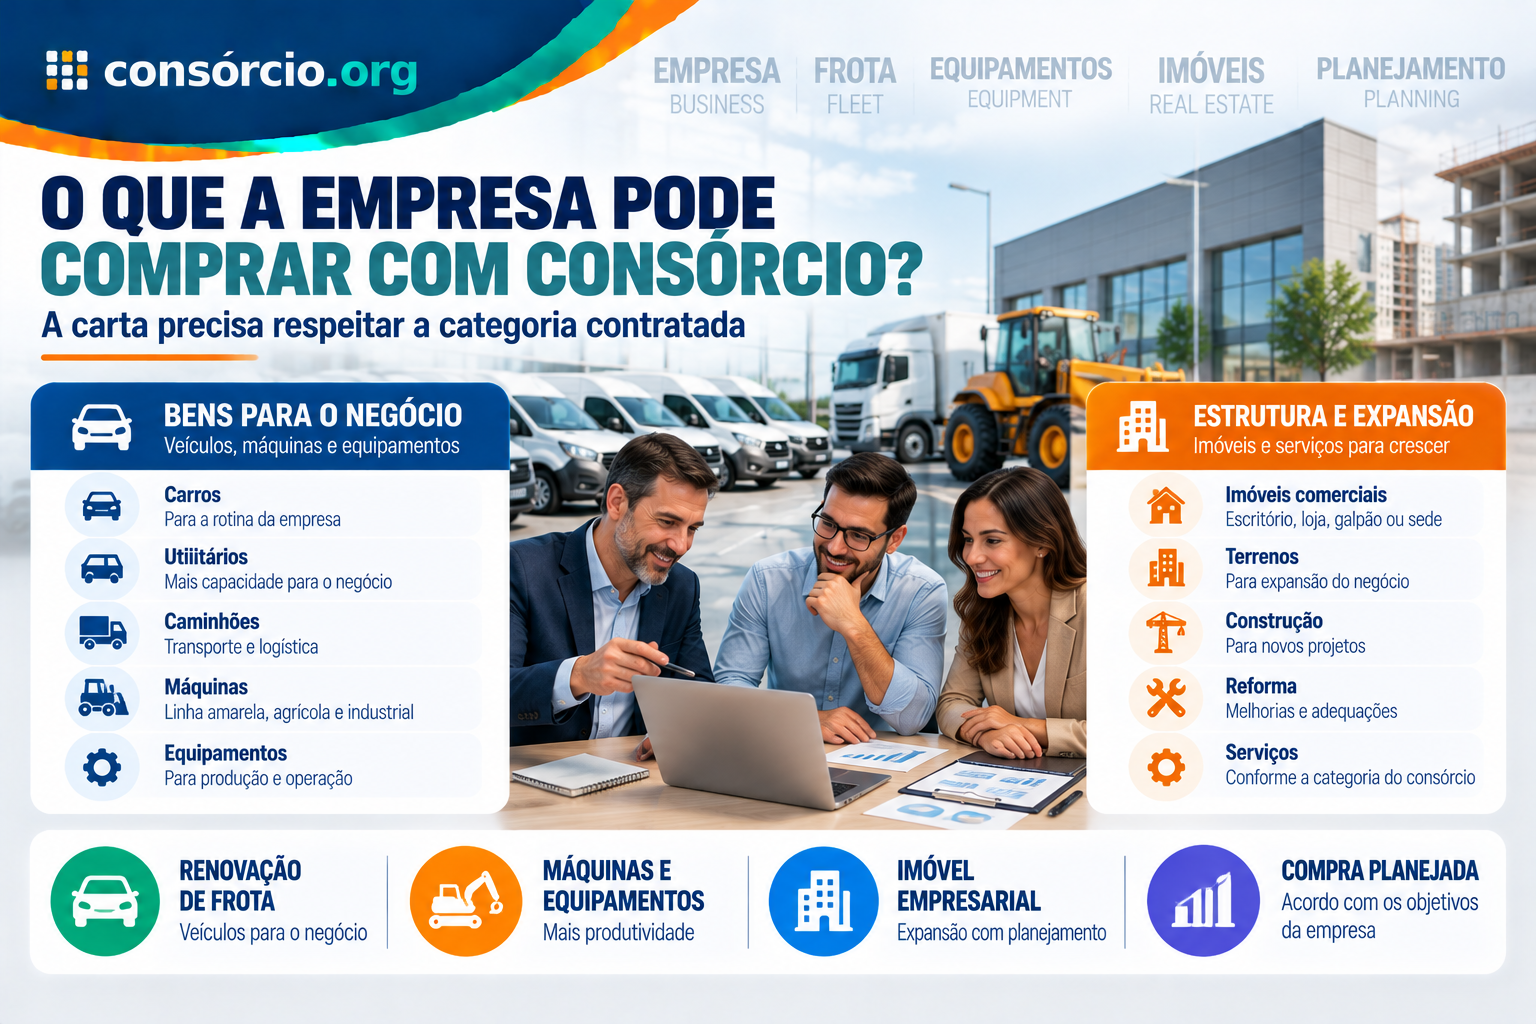
O que uma empresa pode comprar com consórcio?
O Banco Central permite diversas categorias.
Veículos automotores
Podem entrar:
- automóveis;
- utilitários;
- caminhões;
- motocicletas;
- outros veículos compatíveis.
Máquinas e equipamentos
Também podem ser adquiridos:
quando o contrato estiver referenciado nessa categoria.
Imóveis
Uma carta imobiliária pode permitir:
- imóvel pronto;
- imóvel na planta;
- terreno;
- construção;
- reforma.
Serviços
Também existem:
consórcios referenciados em serviços.
O ponto principal é:
a carta precisa respeitar a categoria contratada.
Consórcio para carros da empresa
Pode fazer sentido para empresas que:
planejam renovar ou ampliar a frota sem necessidade imediata.
Exemplos:
- equipe comercial;
- representantes;
- atendimento externo;
- entregas;
- serviços técnicos.
A empresa pode contratar:
uma ou mais cotas, conforme seu planejamento.
Mas não existe garantia:
de que todas serão contempladas ao mesmo tempo.
Consórcio para formação de frota
Esse é um uso interessante para:
planejamento gradual.
Imagine uma empresa que pretende chegar a:
10 veículos em cinco anos.
Em vez de comprar todos imediatamente, pode avaliar:
- várias cotas;
- diferentes valores de carta;
- diferentes grupos;
- estratégia de lances;
- substituição gradual dos veículos.
Mas é necessário lembrar:
as contemplações não têm calendário garantido.
Por isso, consórcio não é adequado se a empresa precisa:
dos dez veículos em uma data exata.
Posso ter várias cotas?
Pode ser possível.
Uma pessoa jurídica pode possuir:
mais de uma cota, observadas as regras da administradora e do grupo.
Isso pode ajudar em estratégias como:
- renovação de frota;
- expansão gradual;
- compra de diferentes ativos.
Mas várias cotas também significam:
várias obrigações financeiras.
Antes de contratar, analise:
o impacto conjunto das parcelas no caixa.
Posso comprar caminhões?
Sim, dentro:
da categoria adequada.
Consórcio pode ser utilizado por empresas que precisam planejar:
- caminhões;
- implementos compatíveis;
- determinados veículos pesados.
Mas o valor do ativo pode ser alto.
Por isso, avalie:
- valor da carta;
- prazo;
- reajuste;
- lance;
- garantia.
E máquinas?
Máquinas e equipamentos também podem:
entrar em operações de consórcio.
Isso pode interessar a empresas de:
- construção;
- agricultura;
- indústria;
- logística;
- serviços.
Mas confirme:
se o equipamento está dentro da categoria do grupo contratado.
Posso comprar equipamentos para o escritório?
Depende da categoria.
Existem consórcios referenciados em:
bens móveis ou conjuntos de bens móveis, dentro das regras aplicáveis.
Por isso, se a empresa pretende adquirir:
- mobiliário;
- equipamentos;
- outros bens;
pergunte especificamente:
se aquela carta permite a compra pretendida.
Consórcio para imóvel empresarial
Também pode ser uma alternativa para:
- comprar escritório;
- adquirir galpão;
- comprar loja;
- adquirir terreno;
- construir sede;
- reformar.
Mas a carta deve ser:
da categoria imobiliária.
Depois da contemplação, o imóvel ainda passa:
pelas análises necessárias.
Empresa que paga aluguel pode usar consórcio para comprar imóvel?
Pode estudar essa possibilidade.
Imagine uma empresa que paga:
R$ 8 mil mensais de aluguel.
Ela pretende comprar:
a própria sede no futuro.
Um consórcio imobiliário pode:
entrar no planejamento.
Mas existe um ponto importante:
enquanto não houver contemplação e aquisição:
o aluguel continua.
Portanto, compare:
custo do consórcio + custo de continuar alugando + tempo até a aquisição.
Consórcio serve para reforma?
Pode.
Na categoria imobiliária:
construção e reforma podem ser finalidades permitidas, conforme o contrato.
Isso pode interessar a empresas que pretendem:
- ampliar loja;
- reformar escritório;
- adequar galpão;
- modernizar instalações.
Como funciona a contemplação?
A contemplação ocorre:
por sorteio ou lance.
E depende:
da existência de recursos no grupo.
Esse é o momento em que:
o crédito passa a poder ser utilizado.
Empresa tem prioridade na contemplação?
Não.
Ser pessoa jurídica:
não gera prioridade automática.
O interesse do grupo e as regras contratuais:
continuam valendo.
O sorteio pode acontecer no começo?
Pode.
Também pode acontecer:
muito depois.
Por isso, a empresa não deve montar seu planejamento dizendo:
“precisamos desse caminhão em março e certamente estaremos contemplados até lá”.
Isso não pode:
ser garantido.
Como funciona o lance para empresas?
O lance pode ser usado:
para disputar a antecipação da contemplação.
Uma empresa com disponibilidade de caixa pode avaliar:
oferecer parte desse recurso como lance.
Mas é essencial separar:
estratégia
de:
garantia.
Lance garante contemplação?
Não.
Esse é outro ponto que precisava ser corrigido no texto antigo.
Ter uma reserva financeira e oferecer:
um lance elevado
não significa necessariamente:
ser contemplado.
Existem:
- outras ofertas;
- critérios do grupo;
- disponibilidade de recursos;
- modalidades diferentes de lance.
Posso olhar os lances anteriores?
Pode ser útil:
como referência.
Mas resultados passados:
não garantem o próximo resultado.
Se nos últimos meses lances de:
30%
foram contemplados, isso não significa:
que 30% vencerá na próxima assembleia.
E o lance embutido?
Alguns grupos permitem:
lance embutido.
Nesse caso, parte do próprio crédito:
é utilizada para compor o lance.
Exemplo ilustrativo:
Carta:
R$ 300 mil
Lance embutido:
R$ 60 mil
Crédito remanescente:
R$ 240 mil, conforme a operação.
Se a máquina que a empresa pretende comprar custa:
R$ 300 mil, será necessário:
complementar a diferença.
Consórcio ajuda a preservar caixa?
Pode ajudar no planejamento:
porque evita necessariamente desembolsar o valor integral do bem de uma só vez.
Mas a frase:
“preserva caixa”
precisa ser usada com cuidado.
A empresa ainda terá:
- parcelas;
- possível lance;
- custos contratuais;
- despesas do ativo;
- manutenção;
- impostos.
Além disso, recursos usados em lance:
saem do caixa da empresa.
Por isso:
faça projeção financeira.
Não use reserva de emergência empresarial sem calcular
Imagine uma empresa com:
R$ 200 mil de reserva.
Ela utiliza:
R$ 150 mil em um lance.
Depois enfrenta:
- queda nas vendas;
- atraso de clientes;
- despesa tributária;
- manutenção urgente.
Nesse cenário:
a falta de liquidez pode custar muito mais do que antecipar a contemplação.
Por isso:
não comprometa caixa operacional apenas para tentar ganhar um lance.
Consórcio é melhor que financiamento empresarial?
Não existe:
vencedor universal.
Consórcio
Pode ser mais compatível quando:
- compra é planejada;
- não existe urgência;
- empresa consegue esperar;
- parcela cabe no orçamento;
- reajustes são compreendidos.
Financiamento
Pode ser mais compatível quando:
- ativo é necessário imediatamente;
- equipamento começa a gerar receita rapidamente;
- empresa consegue CET competitivo;
- retorno do investimento justifica o custo do crédito.
Exemplo: máquina que aumenta produção
Imagine uma fábrica que pode comprar:
uma máquina de R$ 500 mil.
Essa máquina aumentaria a capacidade:
imediatamente.
Se esperar dois anos pela contemplação representar:
perda de milhões em faturamento, um financiamento mais caro pode ainda:
fazer sentido economicamente.
A análise correta não é:
“qual tem taxa menor?”
É:
“qual gera melhor resultado líquido para a empresa?”
Exemplo: renovação futura da frota
Agora imagine uma empresa que possui:
cinco veículos em bom estado.
Ela pretende substituí-los:
gradualmente nos próximos quatro anos.
Não existe:
urgência imediata.
Nesse caso:
o consórcio pode ser estudado como ferramenta de planejamento.
Consórcio não tem juros?
Não possui:
a estrutura de juros remuneratórios típica do financiamento.
Mas possui:
custos próprios.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- despesas de avaliação;
- registro de garantias.
Portanto:
não compare apenas “juros zero” com juros bancários.
Taxa de administração é o único custo?
Não necessariamente.
Esse é outro erro do texto antigo.
Além dela podem existir:
- fundo de reserva;
- seguro;
- atualização;
- avaliação;
- registros;
- garantias;
- outros valores previstos.
Leia:
a composição completa.
A parcela empresarial é fixa?
Não necessariamente.
O valor do crédito pode:
ser atualizado conforme o critério previsto no contrato.
Consequentemente:
as prestações também podem mudar.
Isso precisa entrar:
no orçamento de longo prazo da empresa.
A empresa pode ser contemplada e não conseguir usar a carta?
Pode haver etapas:
de análise antes da utilização.
A administradora realiza avaliação:
da capacidade de pagamento, inclusive na contemplação.
Também pode analisar:
- bem;
- fornecedor;
- documentação;
- garantia.
Portanto:
contemplação não significa pagamento automático.
A empresa pode escolher o fornecedor?
Depois da contemplação, existe:
liberdade para escolher fornecedor e bem, desde que:
a categoria contratada seja respeitada.
A administradora não pode simplesmente obrigar:
a comprar de uma determinada concessionária só porque pertence ao mesmo grupo econômico.
Posso quitar um financiamento empresarial com a carta?
Pode ser possível quando:
o financiamento é da mesma categoria do consórcio, existe anuência prévia da administradora e as condições contratuais são cumpridas.
Exemplo:
empresa possui financiamento:
de um caminhão.
Depois é contemplada:
em consórcio de veículos.
Pode existir possibilidade:
de utilizar o crédito para quitar a operação.
Posso receber o crédito em dinheiro para capital de giro?
Não trate a carta:
como capital de giro.
O objetivo do consórcio é:
aquisição de bem ou serviço da categoria contratada.
Existem hipóteses reguladas em que o crédito pode ser recebido em dinheiro após contemplação e cumprimento de requisitos.
Mas isso não transforma:
o consórcio em uma linha de capital de giro empresarial.
Posso deixar o crédito contemplado parado?
Não existe obrigação:
de comprar imediatamente.
Depois da contemplação, o crédito não utilizado permanece:
segregado e aplicado conforme as regras do sistema
até sua utilização.
Isso pode dar flexibilidade para a empresa:
escolher o momento de comprar.
Mas ainda existem:
as obrigações do consórcio.
Consórcio para empresa gera rendimento?
Não.
Mesmo que o crédito contemplado receba:
rendimentos enquanto aguarda utilização, isso não transforma:
a cota em investimento financeiro.
A finalidade continua:
aquisição de bem ou serviço.
Uma empresa pode usar consórcio para crescer?
Pode ser:
uma das ferramentas de planejamento.
Por exemplo:
Expansão de frota
Planejar novos veículos.
Máquinas
Substituir equipamentos.
Imóvel
Comprar sede ou galpão.
Reforma
Adequar estrutura.
Serviços
Contratar serviços compatíveis.
Mas crescimento empresarial também depende de:
- demanda;
- fluxo de caixa;
- retorno do ativo;
- capital de giro;
- impostos;
- margem;
- endividamento.
Consórcio:
não resolve esses fatores sozinho.
O que é mais importante para uma empresa: parcela ou retorno?
Normalmente:
os dois.
Uma parcela pode ser baixa, mas se o ativo:
não gera retorno suficiente, a compra talvez não faça sentido.
Da mesma forma, uma operação pode ter:
custo financeiro maior
e ainda ser racional se o ativo produzir:
retorno superior ao custo.
Esse é um ponto que diferencia bastante:
planejamento empresarial de planejamento pessoal.
Como calcular antes de contratar?
A empresa pode fazer uma análise simples.
1. Valor do ativo
Quanto custa?
2. Impacto no negócio
Ele:
- aumenta receita?
- reduz custos?
- melhora produtividade?
- substitui aluguel?
3. Quando será necessário?
Agora?
Ou:
daqui a dois anos?
4. Quanto custa esperar?
Perda de receita?
Manutenção de equipamento antigo?
Aluguel?
5. Quanto custa cada alternativa?
Compare:
- consórcio;
- financiamento;
- compra à vista;
- leasing ou outra estrutura disponível.
Consórcio ou manter o dinheiro aplicado?
São decisões:
diferentes.
Dinheiro aplicado pode servir:
- reserva;
- capital de giro;
- liquidez;
- investimento.
Consórcio serve:
para aquisição planejada.
Uma empresa não deveria:
trocar automaticamente sua reserva por cotas de consórcio.
É melhor ter várias cotas pequenas ou uma grande?
Depende:
da estratégia.
Várias cotas podem dar:
mais flexibilidade em uma expansão gradual.
Uma carta maior pode atender:
um ativo específico.
Mas a decisão precisa considerar:
- parcelas;
- prazos;
- objetivo;
- risco de caixa;
- momento das contemplações.
Empresa deve entrar em grupo só porque está crescendo?
Não.
O crescimento da empresa:
não é motivo suficiente.
Antes, pergunte:
qual ativo preciso adquirir e quando?
Se a resposta for:
“agora”, o consórcio pode não ser a opção mais compatível.
Se for:
“daqui a alguns anos”, ele pode entrar na comparação.
O que verificar antes de contratar?
Administradora
É:
autorizada pelo Banco Central?
Crédito
É suficiente para:
o ativo planejado?
Categoria
Permite:
comprar exatamente o que a empresa precisa?
Prazo
Combina:
com o planejamento?
Taxa
Qual é:
a taxa de administração total?
Fundo de reserva
Existe?
Seguro
Existe?
Reajuste
Como:
crédito e prestação são atualizados?
Lance
Quais:
as modalidades?
Garantias
O que será exigido:
na contemplação?
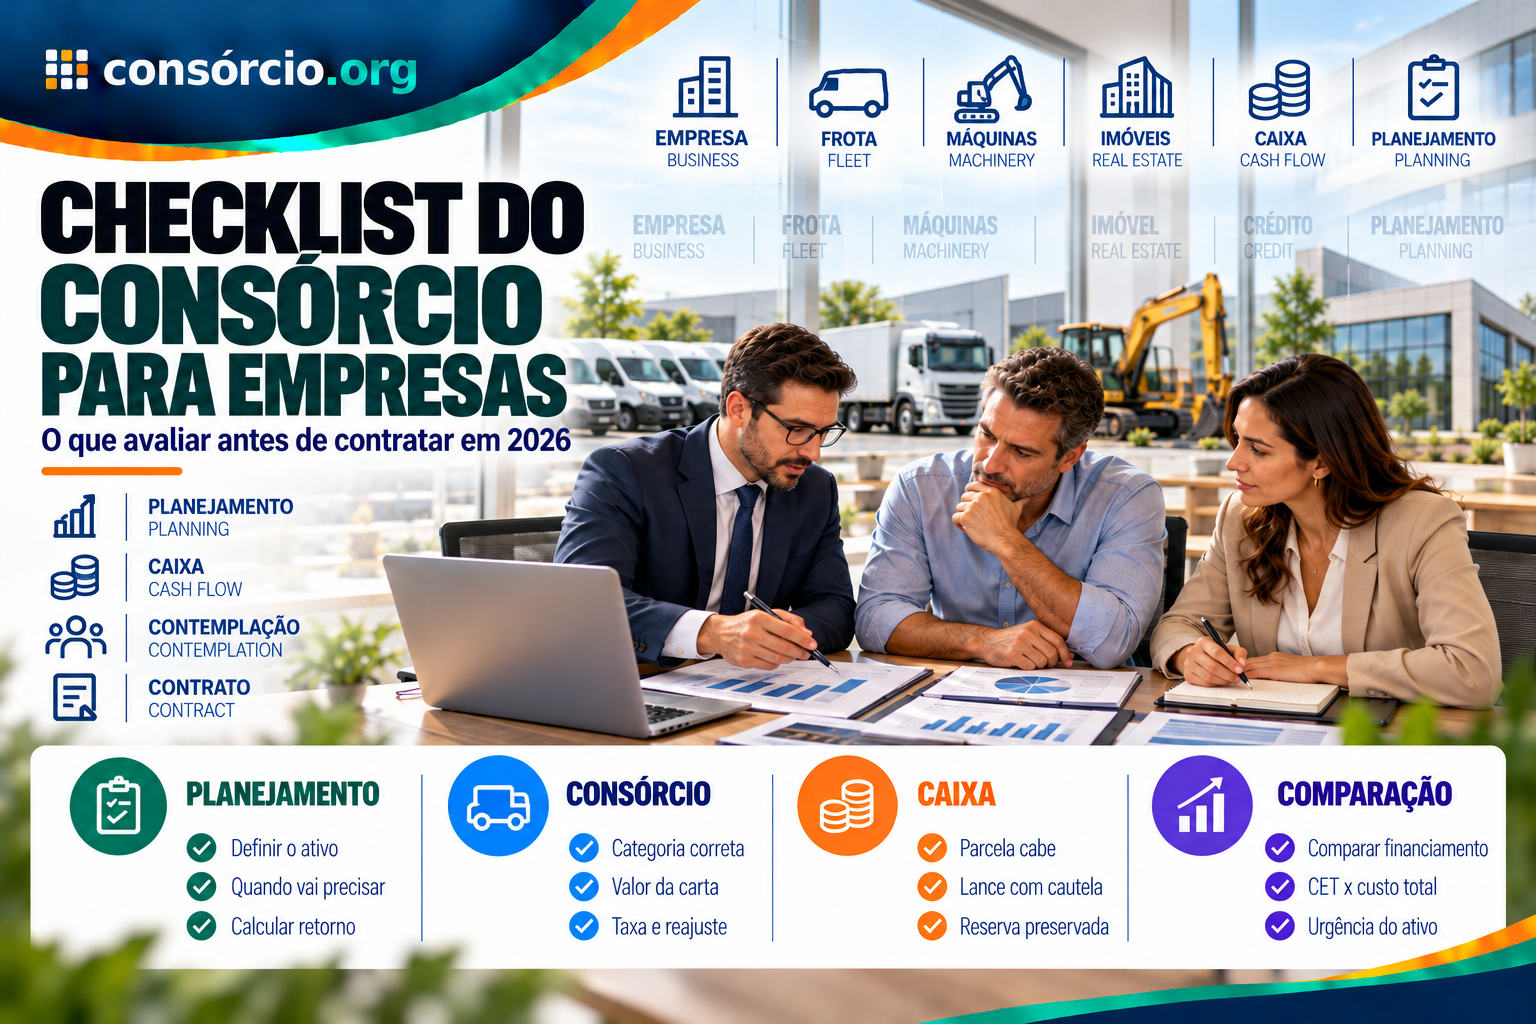
Checklist para empresas
Planejamento
- Sei qual ativo quero adquirir?
- Sei quando vou precisar?
- Tenho projeção de caixa?
- Calculei retorno esperado?
Consórcio
- Administradora autorizada?
- Categoria correta?
- Valor da carta adequado?
- Prazo adequado?
- Taxa de administração conhecida?
- Fundo de reserva?
- Seguro?
- Critério de reajuste entendido?
Contemplação
- Entendo o sorteio?
- Entendo o lance?
- Sei que lance não garante?
- Sei como funciona o lance embutido?
- Consigo esperar?
Caixa
- Parcela cabe mesmo em meses ruins?
- Lance não compromete capital de giro?
- Ainda mantenho reserva?
- Considerei impostos e manutenção do ativo?
Comparação
- Comparei financiamento?
- Comparei CET?
- Comparei compra à vista?
- Calculei custo de esperar?
Perguntas frequentes
Empresa pode fazer consórcio?
Sim.
Pessoas jurídicas podem:
participar de grupos de consórcio.
Consórcio para empresa é investimento?
Não.
É:
autofinanciamento para aquisição planejada de bens ou serviços.
Posso tratar a parcela como dinheiro guardado?
Não.
A cota possui:
regras próprias de contemplação, cancelamento e restituição.
Empresa pode comprar carro?
Sim.
Pode comprar caminhão?
Pode, na categoria apropriada.
Pode comprar máquinas?
Sim.
Máquinas e equipamentos:
estão entre as categorias permitidas.
Pode comprar imóvel?
Sim, por meio:
de consórcio imobiliário compatível.
Pode construir ou reformar?
Pode existir essa utilização:
na categoria imobiliária.
Pode contratar serviços?
Sim, quando o contrato:
é referenciado em serviços.
Empresa pode ter várias cotas?
Pode ser possível:
de acordo com as regras aplicáveis.
Várias cotas garantem montar a frota mais rápido?
Não.
Cada contemplação:
segue as regras do grupo.
Lance garante contemplação?
Não.
Uma reserva grande garante contemplação?
Não.
Ela pode permitir:
um lance maior, mas não garante resultado.
Consórcio tem juros?
Não possui os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Só existe taxa de administração?
Não necessariamente.
A parcela pode aumentar?
Sim, conforme:
o critério de atualização do contrato.
Empresa precisa passar por análise?
Sim.
A capacidade de pagamento pode ser avaliada:
na adesão e na contemplação.
Posso escolher onde comprar?
Depois de contemplado, existe liberdade de escolha:
do fornecedor e do bem compatível com a categoria.
Posso usar como capital de giro?
Não é:
a finalidade normal do consórcio.
Posso quitar financiamento?
Pode ser possível:
na mesma categoria, observadas as condições e a anuência da administradora.
Consórcio é melhor que financiamento empresarial?
Depende.
Se a empresa consegue esperar:
o consórcio pode ser estudado.
Se precisa do ativo agora:
o financiamento pode ser mais compatível.
Onde comparar?
A empresa pode:
simular opções de consórcio e avaliar carta, prazo e parcela antes de contratar.
Consórcio vale a pena para empresas em 2026?
Pode valer:
como ferramenta de planejamento para aquisições futuras.
Especialmente quando:
- não há urgência;
- empresa possui previsibilidade de caixa;
- aquisição pode ser programada;
- custos do plano são competitivos;
- prazo combina com a estratégia.
Pode ser menos adequado quando:
- equipamento é necessário imediatamente;
- atraso na compra gera perda de receita;
- caixa está apertado;
- empresa depende de contemplação em data determinada.
Por isso:
consórcio não deve ser contratado apenas para “fugir de juros”.
O correto é avaliar:
qual alternativa gera melhor resultado financeiro para o negócio.
Conclusão
O consórcio pode ser utilizado por empresas para:
- renovar veículos;
- ampliar frota;
- comprar máquinas;
- adquirir equipamentos;
- comprar imóveis;
- construir;
- reformar;
- contratar determinados serviços.
Mas a forma correta de enxergar essa modalidade em 2026 é:
planejamento de aquisição
e não:
investimento financeiro.
Consórcio também não é:
- dinheiro guardado;
- poupança empresarial;
- capital de giro;
- aplicação financeira.
Ele funciona por:
autofinanciamento coletivo.
A empresa paga as prestações e precisa:
ser contemplada por sorteio ou lance
antes de utilizar o crédito.
Lance:
não garante contemplação.
Além disso, não existe apenas:
taxa de administração.
O contrato pode incluir:
- fundo de reserva;
- seguro;
- reajustes;
- despesas;
- outros valores permitidos.
Para decidir, a empresa deve comparar:
Consórcio
- custo;
- prazo;
- reajuste;
- contemplação;
- lance.
Financiamento
- CET;
- juros;
- prazo;
- acesso imediato ao ativo.
Compra à vista
- impacto no caixa;
- perda de liquidez;
- poder de negociação.
O mais importante é responder:
quando o ativo será necessário e quanto ele poderá gerar ou economizar para a empresa?
Se a compra pode esperar:
o consórcio pode entrar na estratégia.
Se o ativo precisa começar:
a produzir receita imediatamente, esperar pela contemplação pode custar mais do que pagar pelo crédito.
Por isso:
não escolha apenas pela menor parcela.
Escolha pela combinação entre:
custo + prazo + liquidez + retorno do ativo + necessidade do negócio.
Quer comparar cartas para sua empresa? Simule seu consórcio e avalie crédito, prazo e parcela antes de tomar uma decisão.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando as regras vigentes do Banco Central do Brasil e os dados mais recentes disponíveis sobre o Sistema de Consórcios.
O Banco Central estabelece que:
- pessoas físicas e jurídicas podem participar;
- consórcio é autofinanciamento coletivo;
- veículos, máquinas, equipamentos, imóveis e serviços podem ser adquiridos conforme a categoria contratada;
- somente administradoras autorizadas podem constituir grupos;
- contemplação ocorre por sorteio ou lance;
- pagamento antecipado de prestações não garante contemplação;
- a administradora pode avaliar a capacidade de pagamento na adesão e na contemplação;
- o contemplado possui liberdade para escolher fornecedor e bem compatível com sua categoria.
Este conteúdo é informativo. Consórcio não é investimento financeiro e não existe garantia de contemplação antecipada, retorno, economia ou adequação para toda empresa. Faça a análise considerando fluxo de caixa, prazo, custo total e retorno esperado do ativo.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.