Quem é Microempreendedor Individual pode precisar de recursos para:
- comprar um veículo para trabalhar;
- adquirir máquinas;
- trocar equipamentos;
- montar ou melhorar o espaço do negócio;
- contratar determinado serviço;
- comprar um imóvel;
- planejar uma aquisição de maior valor.
É nesse momento que muitas pessoas começam a procurar:
consórcio para MEI.
Mas é importante entender corretamente o que esse produto pode e não pode fazer.
O consórcio não funciona como:
um empréstimo que libera dinheiro para o empreendedor gastar livremente no negócio.
Ele é um sistema de:
autofinanciamento coletivo destinado à aquisição de bens ou serviços.
Por isso, o crédito precisa ser utilizado:
dentro da categoria prevista no contrato.
Também não existe necessariamente:
um grupo composto exclusivamente por microempreendedores individuais.
Um MEI pode participar dos grupos de consórcio disponíveis para pessoas físicas ou jurídicas, conforme:
- produto;
- categoria;
- administradora;
- análise;
- contrato.
E existe outro ponto que merece atualização.
O texto antigo informava que o MEI seria o empreendedor com faturamento anual de até:
R$ 60 mil.
Esse valor está desatualizado.
Em outubro de 2026, o limite geral vigente para o MEI continua sendo:
R$ 81 mil por ano, proporcional a R$ 6.750 por mês de atividade no ano de abertura. Há proposta legislativa para elevar o limite nos próximos anos, mas ela ainda não alterou o teto vigente em 2026.
Atualizado em 1º de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
Sim. O MEI pode contratar consórcio para adquirir bens ou serviços relacionados ou não diretamente à sua atividade, desde que:
- atenda aos critérios da administradora;
- escolha a categoria adequada;
- cumpra as regras do contrato;
- tenha capacidade de pagamento compatível.
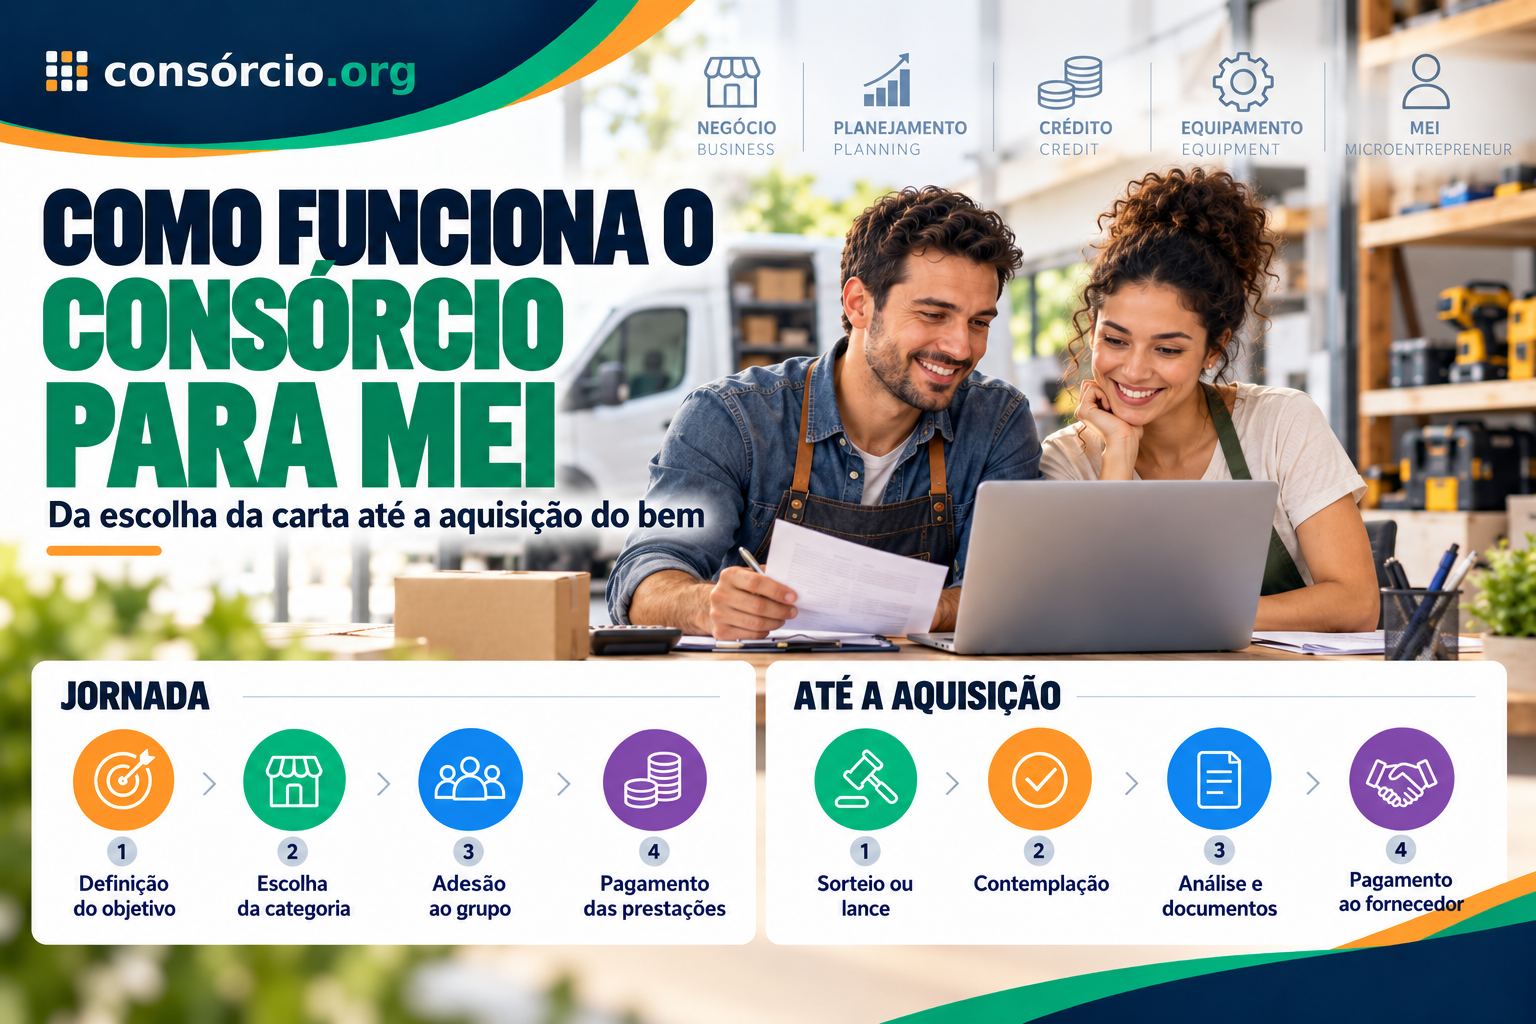
O funcionamento segue a estrutura normal do consórcio:
escolha da carta → adesão ao grupo → pagamento das prestações → assembleias → contemplação por sorteio ou lance → análise/documentação → utilização do crédito.
O MEI pode contratar cartas destinadas, por exemplo, a:
- veículos;
- máquinas;
- equipamentos;
- imóveis;
- bens móveis;
- serviços.
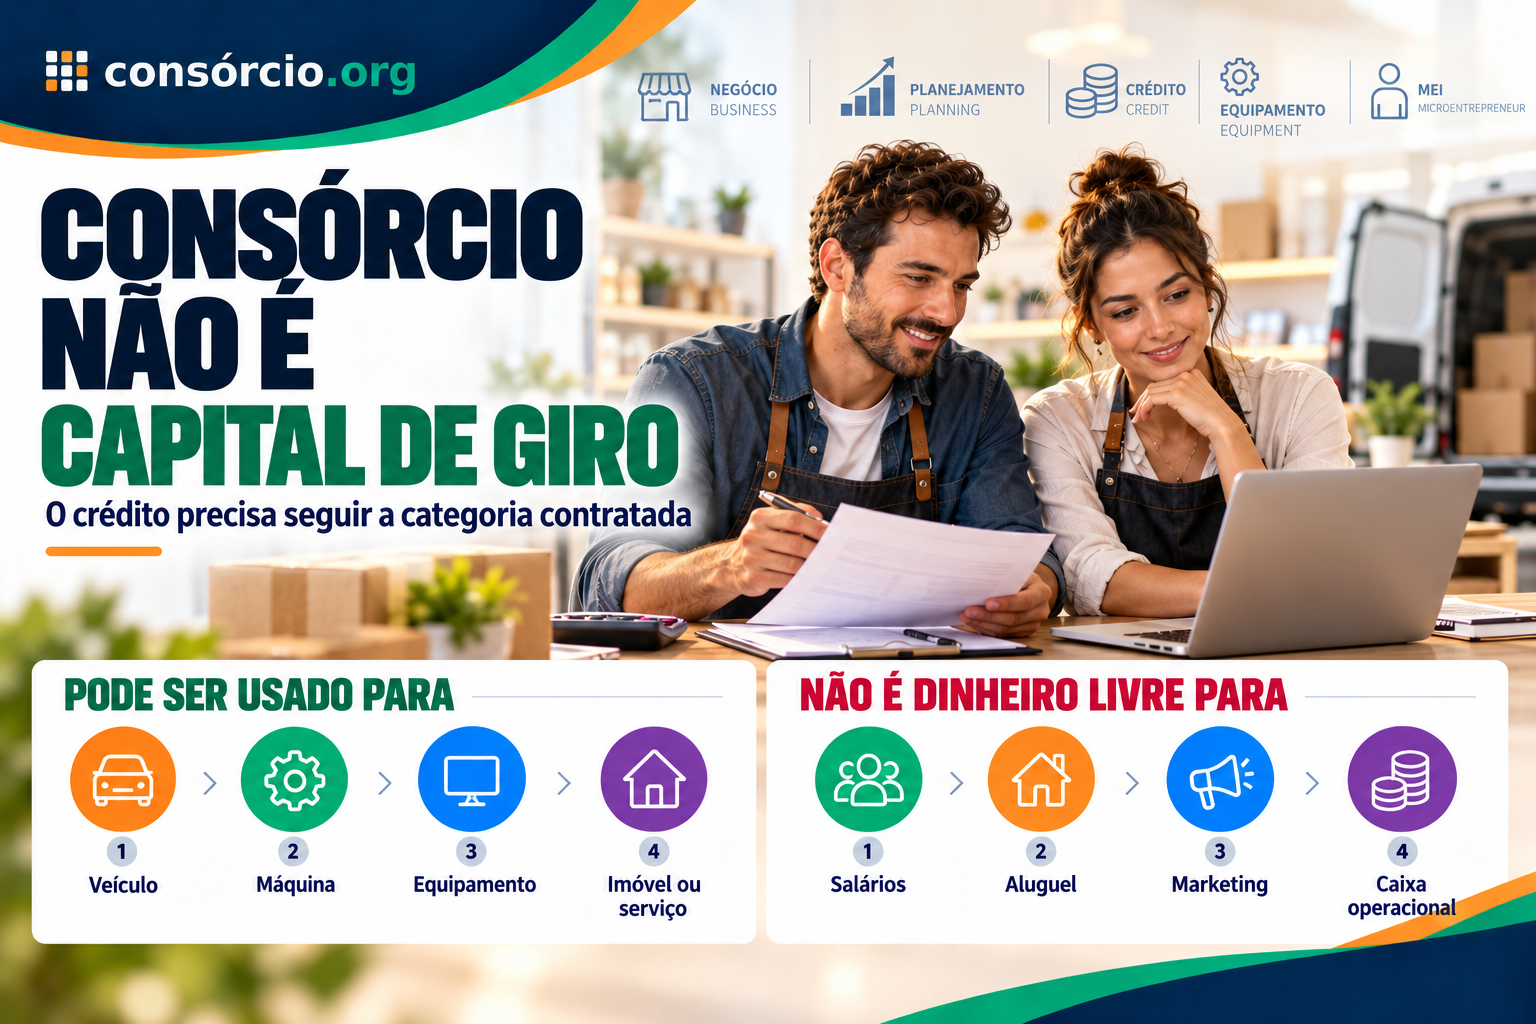
Mas a carta não é:
dinheiro livre para capital de giro.
O Banco Central determina que o crédito seja utilizado na categoria de bem ou serviço prevista no contrato.
Também existe análise financeira.
A administradora deve avaliar a capacidade de pagamento:
na adesão ou readmissão ao grupo e novamente na contemplação.
Quer comparar cartas para o seu negócio? Simule seu consórcio e avalie crédito, prazo, parcela e custos antes de contratar.
Neste artigo
- O que é consórcio para MEI
- Quem pode ser MEI em 2026
- Existe grupo exclusivo para MEI?
- Como funciona o consórcio
- O MEI recebe dinheiro para investir?
- O que pode ser comprado
- Consórcio para veículo
- Consórcio para máquinas e equipamentos
- Consórcio para imóvel
- Consórcio para serviços
- MEI precisa comprovar renda?
- Quais documentos podem ser pedidos
- Como funciona a contemplação
- Como funciona o lance
- O maior lance sempre ganha?
- O que acontece depois da contemplação
- Posso quitar financiamento?
- A parcela é fixa?
- Consórcio tem juros?
- Consórcio é investimento?
- Consórcio ou financiamento para MEI
- Vantagens e desvantagens
- Quando pode fazer sentido
- Como escolher a administradora
- Checklist
- Perguntas frequentes
- Conclusão
O que é consórcio para MEI?
“Consórcio para MEI” é uma forma comercial de se referir:
à contratação de um consórcio por um Microempreendedor Individual.
Não existe uma categoria regulatória obrigatória chamada:
“consórcio MEI”.
O funcionamento continua sendo:
um grupo de autofinanciamento administrado por empresa autorizada pelo Banco Central.
O próprio Banco Central define consórcio como a reunião de pessoas físicas ou jurídicas com o objetivo de proporcionar a seus integrantes:
a aquisição de bens ou serviços por autofinanciamento.
Portanto, um MEI pode entrar em diferentes grupos conforme:
o que pretende adquirir.
Quem é MEI em 2026?
MEI significa:
Microempreendedor Individual.
Para permanecer enquadrado na regra geral do MEI, o empreendedor precisa atender aos critérios legais da categoria.
Em outubro de 2026, o limite geral de faturamento anual permanece em:
R$ 81.000.
Para quem abre o MEI durante o ano, o teto é proporcional ao período de atividade, utilizando atualmente a referência de:
R$ 6.750 por mês.
Também existem regras relativas a:
- atividades permitidas;
- participação em outras empresas;
- filiais;
- contratação de empregado.
O Portal do Empreendedor continua indicando, na regra geral, possibilidade de:
até um empregado, além das demais condições aplicáveis.
O teto do MEI já aumentou para R$ 110 mil?
Não em 2026.
Existe uma proposta para elevar o limite gradualmente, mas o Ministério do Empreendedorismo informa que:
o limite vigente continua em R$ 81 mil.
A proposta prevê, se aprovada:
- R$ 110 mil em 2027;
- R$ 140 mil em 2028.
Mas esses novos valores:
ainda não estão vigentes em outubro de 2026.
Por isso, o artigo não deve antecipar:
uma mudança legislativa ainda não efetiva.
Existe consórcio exclusivo para MEI?
Pode existir alguma oferta comercial direcionada:
ao público empreendedor.
Mas não há necessidade de que o grupo seja composto somente por:
microempreendedores individuais.
O texto antigo dizia que a principal diferença seria:
“um grupo de investidores integrado por MEIs”.
Essa descrição precisa ser retirada.
O consórcio não é:
um clube de investidores.
É um grupo formado para:
aquisição de bens ou serviços.
Como funciona o consórcio para MEI?
O funcionamento pode ser dividido em etapas.
1. Defina o objetivo
Primeiro determine:
o que o negócio precisa comprar.
Pode ser:
- veículo;
- máquina;
- equipamento;
- imóvel;
- conjunto de bens;
- serviço.
2. Escolha a categoria correta
O crédito deve estar:
na categoria compatível com a compra.
3. Escolha o valor da carta
Pesquise o preço atual do bem e avalie:
uma faixa de crédito adequada.
4. Compare administradoras
Observe:
- prazo;
- parcela;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste;
- regras de lance.
5. Entre no grupo
Após a contratação, começam:
as obrigações previstas no contrato.
6. Participe das assembleias
A contemplação ocorre:
- por sorteio;
- por lance.
7. Seja contemplado
A contemplação atribui:
o crédito.
8. Apresente a operação
Depois disso, existem:
- documentação;
- análise;
- eventuais garantias;
- identificação do bem ou serviço.
9. Utilize a carta
A administradora paga:
o fornecedor, conforme as regras aplicáveis.
O consórcio libera dinheiro para investir na empresa?
Não é correto apresentar dessa maneira.
Esse é um dos principais ajustes necessários no texto antigo.
Consórcio não é:
capital de giro livre.
Você não recebe uma quantia e decide depois se irá:
- pagar aluguel;
- comprar estoque;
- fazer marketing;
- quitar cartão;
- pagar salários;
- manter caixa.
O crédito deve ser utilizado:
na categoria contratada.
Por isso, se o empreendedor precisa de:
dinheiro livre para despesas operacionais,
o consórcio pode não ser o produto adequado.
O que o MEI pode comprar com consórcio?
O Banco Central admite várias categorias.
Veículos, máquinas e equipamentos
O contrato pode ser referenciado em:
- veículo automotor;
- aeronave;
- embarcação;
- máquinas;
- equipamentos.
Outros bens móveis
Também podem existir cartas para:
bem móvel ou conjunto de bens móveis.
Imóveis
Podem ser utilizados para:
- imóvel pronto;
- imóvel na planta;
- terreno;
- construção;
- reforma;
conforme as condições aplicáveis.
Serviços
Quando o contrato estiver referenciado em serviços:
o crédito pode ser utilizado para serviços compatíveis com a categoria.
Posso fazer consórcio de veículo para MEI?
Sim.
Pode ser uma possibilidade para quem pretende adquirir:
- carro;
- utilitário;
- motocicleta;
- outro veículo compatível com a categoria.
Exemplo
Um prestador de serviços utiliza o carro diariamente e pretende substituí-lo:
daqui a dois ou três anos.
Nesse cenário, pode comparar:
consórcio x financiamento x compra com recursos próprios.
Mas existe um ponto essencial:
o consórcio não garante que o veículo estará disponível em determinada data.
Se o MEI precisa do carro imediatamente para trabalhar, a espera pela contemplação pode ser:
uma desvantagem relevante.
Posso comprar veículo para uso pessoal e profissional?
A possibilidade de aquisição depende:
da categoria e das condições da carta.
Do ponto de vista financeiro e tributário do negócio, a classificação do uso pode exigir:
avaliação contábil própria.
O consórcio não define sozinho:
como aquele bem será tratado na contabilidade do MEI.
Consórcio para máquinas e equipamentos pode ser interessante para MEI?
Pode entrar na comparação.
O Banco Central permite contratos referenciados em:
máquinas e equipamentos.
Isso pode ser relevante para atividades que utilizem, por exemplo:
- equipamentos profissionais;
- máquinas de produção;
- equipamentos de oficina;
- ferramentas de maior valor.
A disponibilidade de carta específica depende:
da administradora.
Posso usar o consórcio para comprar equipamentos usados?
A categoria de máquinas e equipamentos pode contemplar bens novos ou usados conforme:
as regras previstas para a operação.
Antes de contratar, confirme:
- idade máxima;
- condições;
- avaliação;
- documentação.
Não presuma que:
qualquer equipamento usado será aceito.
MEI pode fazer consórcio de imóvel?
Pode.
O consórcio imobiliário permite aquisição de:
- imóvel construído;
- imóvel na planta;
- terreno;
- construção;
- reforma;
nas condições previstas.
Isso pode atender, por exemplo, quem pretende:
adquirir um imóvel para determinada finalidade patrimonial ou profissional.
Mas verifique também:
as questões legais, fiscais e de uso do imóvel.
MEI pode fazer consórcio de serviços?
Sim, quando existe uma carta:
referenciada em serviços.
O Banco Central informa que esse tipo de contrato pode permitir:
qualquer serviço compatível com a categoria.
Novamente:
não significa dinheiro livre.
O crédito é utilizado:
para pagar o serviço contratado.
Posso usar a carta para comprar estoque?
Não trate essa possibilidade como automática.
Estoque destinado:
à revenda ou consumo operacional
não deve ser confundido com qualquer categoria de bem móvel sem analisar:
o contrato e a finalidade da carta.
Se a intenção principal for:
capital de giro ou estoque rotativo,
confirme diretamente se a estrutura contratual atende a essa finalidade.
Não presuma que:
consórcio substitui linha de capital de giro.
MEI precisa comprovar renda para fazer consórcio?
O texto antigo dizia:
“não é nem preciso comprovar renda”.
Essa afirmação não está correta.
Pelas regras atuais, a administradora precisa avaliar:
a capacidade de pagamento do consorciado na adesão ou readmissão e novamente na contemplação.
Isso significa que um MEI pode precisar apresentar:
documentos compatíveis com sua realidade financeira.
Quais documentos podem ser utilizados pelo MEI?
A lista concreta depende:
da administradora.
Podem ser considerados, conforme os critérios internos:
- extratos bancários;
- documentos do CNPJ;
- declaração anual do MEI;
- notas fiscais;
- movimentação financeira;
- declaração de Imposto de Renda da pessoa física, quando aplicável;
- outros documentos financeiros.
Não significa que:
todos serão necessariamente exigidos.
Pergunte antes da adesão:
“quais documentos vocês aceitam para avaliar a renda e capacidade de pagamento do MEI?”
Usar conta PJ ajuda?
Pode ajudar na:
organização financeira do negócio.
Separar:
dinheiro pessoal
de:
dinheiro da atividade
facilita visualizar:
- faturamento;
- custos;
- margem;
- capacidade de assumir parcela.
Isso também pode facilitar:
a organização dos documentos.
Como saber qual parcela cabe no orçamento do MEI?
Não use apenas:
o melhor mês de faturamento.
Considere:
- média de receitas;
- meses mais fracos;
- despesas operacionais;
- impostos;
- despesas pessoais;
- reservas.
Exemplo didático
Receita média mensal:
R$ 6.000
Custos da atividade:
R$ 2.500
Despesas pessoais:
R$ 2.000
Sobra média:
R$ 1.500
Assumir uma parcela de:
R$ 1.400
deixaria pouca margem para:
imprevistos.
Os números são somente ilustrativos.
A carta de crédito é dinheiro disponível na conta?
Normalmente, não.
Depois da contemplação, o crédito é utilizado:
para a aquisição prevista.
A Resolução BCB nº 285 prevê utilização do crédito para aquisição dos bens ou serviços compatíveis e também, em determinadas condições:
quitação de financiamento de titularidade do consorciado referente à mesma categoria.
Isso é diferente de:
receber dinheiro livre para qualquer finalidade.
Fui contemplado. Posso comprar qualquer coisa?
Não.
A compra precisa respeitar:
a categoria do contrato.
Exemplo
Se o contrato é de:
veículo automotor,
o crédito deve ser utilizado dentro:
da categoria permitida.
Se o contrato é de:
máquina ou equipamento,
não presuma que será possível usar a carta:
para comprar um imóvel.
Posso trocar o bem inicialmente planejado?
Pode haver flexibilidade:
dentro da categoria.
O importante é respeitar:
o enquadramento previsto no contrato.
Por isso, não é necessário pensar sempre:
em um único modelo específico desde o primeiro dia.
Posso escolher o fornecedor?
Em regra, o contemplado possui liberdade:
para escolher o fornecedor dentro da categoria contratada.
Isso ajuda a pesquisar:
- preço;
- qualidade;
- condição comercial.
Mas a operação ainda precisa seguir:
os procedimentos da administradora.
A carta permite comprar à vista?
A administradora paga o fornecedor:
de acordo com as condições da operação.
Isso pode criar poder de negociação semelhante:
ao de uma compra com recursos disponíveis.
Mas não existe garantia de:
desconto.
O fornecedor continua podendo definir:
seu preço.
Como funciona a contemplação?
Contemplação é:
a atribuição do crédito ao consorciado.
As formas principais são:
- sorteio;
- lance.
O funcionamento depende:
dos recursos existentes no grupo e das regras contratadas.
Existe contemplação todo mês?
Existem assembleias previstas pelo grupo, mas não é correto transformar:
“todo mês alguém recebe obrigatoriamente a carta”
em uma regra universal.
O número de contemplações depende:
da disponibilidade de recursos do grupo.
Como funciona o sorteio?
O sorteio segue:
as regras previstas no contrato e no regulamento.
O participante precisa cumprir:
os requisitos necessários para concorrer.
Não existe garantia de que será contemplado:
- no primeiro mês;
- em seis meses;
- no primeiro ano;
- antes de comprar determinado equipamento.
Como funciona o lance?
O lance permite tentar:
antecipar a contemplação.
As modalidades e critérios precisam estar:
no contrato.
O maior lance sempre ganha?
Não use essa afirmação como regra universal.
O texto antigo dizia que a carta ficaria com:
“quem apresentar a maior proposta”.
Dependendo do grupo, podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- critérios de desempate;
- outras regras.
Por isso:
o regulamento precisa ser consultado.
Dar lance é a mesma coisa que pagar parcelas?
Não necessariamente.
O lance vencedor pode ser utilizado:
para amortização ou quitação de prestações, conforme as regras contratuais.
Mas:
antecipação de parcela e lance são conceitos diferentes.
Antecipar parcelas garante contemplação?
Não.
O Banco Central alerta que a antecipação:
não garante contemplação.
Portanto, não confunda:
pagar antes
com:
ser contemplado antes.
Existe lance embutido?
Pode existir quando:
previsto no contrato.
Nesse modelo, parte da própria carta é utilizada:
na composição do lance.
Isso reduz:
o crédito disponível depois.
Exemplo didático
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Crédito restante:
R$ 80 mil, conforme a operação.
Se a máquina custa:
R$ 100 mil,
será necessário:
planejar a diferença.
O que acontece depois da contemplação?
Contemplação não significa:
dinheiro automaticamente liberado.
A administradora ainda precisa realizar:
- análise de capacidade de pagamento;
- conferência documental;
- análise de garantias;
- identificação do bem ou serviço;
- procedimentos para pagamento.
A avaliação financeira ocorre novamente:
na contemplação.
Então MEI precisa comprovar capacidade financeira novamente?
Sim.
Esse é um ponto importante.
A situação do negócio pode mudar:
entre adesão e contemplação.
Por isso, a regulamentação atual exige:
nova avaliação.
Posso quitar um financiamento com a carta?
Pode ser possível quando o financiamento:
é de titularidade do consorciado e tem objeto da mesma categoria da carta.
A Resolução BCB nº 285 prevê essa possibilidade:
nas condições contratuais.
Exemplo
Você possui um financiamento de:
veículo.
Se a carta é da categoria compatível, pode existir possibilidade de:
quitar o saldo, conforme regras e anuência necessárias.
Posso quitar empréstimo ou cartão empresarial?
Não confunda.
A possibilidade regulamentar está relacionada:
a financiamento de bem ou serviço da mesma categoria.
Isso não transforma a carta em:
recurso para quitar qualquer dívida do negócio.
A parcela é fixa?
Não necessariamente.
O Banco Central explica que a prestação pode ter componentes como:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro.
E o valor do fundo comum pode ser alterado caso:
o bem ou serviço de referência tenha seu valor alterado.
Portanto:
parcela inicial não significa parcela congelada.
A carta de crédito também pode ser reajustada?
Sim.
Dependendo do contrato, o crédito pode ser atualizado:
segundo o bem de referência, índice ou indicador previsto.
Leia:
a regra de atualização antes de entrar.
O aumento da parcela é “quase imperceptível”?
Não existe garantia.
Essa frase do texto antigo deve ser retirada.
O impacto do reajuste depende:
- do índice;
- do período;
- do valor da carta;
- da regra do contrato.
Para um MEI, isso merece atenção porque:
o faturamento também pode variar.
Consórcio para MEI tem juros?
O consórcio não funciona:
como empréstimo ou financiamento com juros remuneratórios sobre capital emprestado.
Mas isso não significa:
custo zero.
O Banco Central exige que, na adesão, sejam informados pelo menos:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver.
Também podem existir:
outras despesas previstas no contrato.
Existe apenas taxa de administração?
Não necessariamente.
Essa é outra simplificação do texto antigo.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- avaliação;
- registros de garantias;
- outras despesas permitidas.
Compare:
o custo total da operação.
A taxa de administração é sempre baixa?
Não.
A taxa varia:
entre administradoras, produtos e grupos.
Não utilize:
“taxa baixa”
como promessa genérica.
Peça:
o percentual total de administração.
Consórcio é sempre mais barato que financiamento?
Não existe essa garantia.
Compare:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo;
- espera pela contemplação.
Financiamento
- juros;
- CET;
- entrada;
- prazo;
- seguro;
- demais encargos.
O Banco Central exige que administradoras expliquem adequadamente as diferenças quando fazem comparações entre:
consórcio e operações de crédito.
Consórcio é investimento?
Não.
O texto antigo chamava os participantes de:
“investidores”
e dizia que o consórcio poderia funcionar como:
“espécie de poupança”.
Essas expressões devem ser retiradas.
Consórcio é:
autofinanciamento coletivo para aquisição de bens ou serviços.
Não é:
- fundo de investimento;
- poupança;
- aplicação financeira;
- conta remunerada;
- produto criado para gerar rentabilidade.
Consórcio é uma forma de guardar dinheiro?
Ele gera:
uma obrigação contratual de pagamento.
Isso pode criar disciplina para algumas pessoas.
Mas é diferente de:
guardar dinheiro em uma reserva própria.
No consórcio, existem:
- custos;
- regras;
- contemplação;
- finalidade definida para o crédito.
Em uma reserva financeira, existe outra:
estrutura de liquidez e risco.
Consórcio ou financiamento para MEI?
Compare de acordo com:
a necessidade do negócio.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso ao bem | Depois da contemplação | Após aprovação |
| Data de aquisição | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa lógica | Normalmente existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Entrada | Não funciona obrigatoriamente nessa lógica | Pode ser exigida |
| Lance | Pode existir | Não |
| Análise financeira | Existe | Existe |
| Reajustes | Conforme contrato | Conforme operação |
| Urgência | Menor aderência | Pode atender compra imediata |
| Custo total | Precisa ser calculado | Precisa ser calculado |
Quando o consórcio pode fazer sentido para MEI?
Pode entrar na comparação quando:
- a compra é planejada;
- o equipamento não é necessário imediatamente;
- a empresa consegue esperar;
- a parcela cabe no fluxo de caixa;
- existe capacidade de absorver reajustes;
- a categoria atende exatamente ao bem desejado.
Exemplo
Um MEI pretende trocar:
um equipamento de trabalho daqui a dois anos.
O atual ainda funciona.
Nesse cenário, esperar contemplação pode:
ser compatível com o planejamento.
Quando pode não fazer sentido?
Pode ter menor aderência quando:
- a máquina quebrou;
- existe contrato que exige equipamento imediato;
- o veículo é necessário agora;
- o negócio depende daquela compra para continuar funcionando;
- a renda é instável;
- a parcela compromete o caixa.
Nesse cenário:
a incerteza da contemplação pode ser importante demais.
Consórcio substitui capital de giro?
Não.
Capital de giro normalmente é utilizado para:
- estoque;
- fornecedores;
- salários;
- aluguel;
- caixa operacional;
- despesas correntes.
O consórcio é destinado:
à aquisição de bem ou serviço dentro da categoria contratada.
Portanto:
não são produtos equivalentes.
Posso usar consórcio para expandir meu negócio?
Pode ser parte:
de um plano de expansão
quando a expansão exige:
- veículo;
- máquina;
- equipamento;
- imóvel;
- determinado serviço.
Mas não porque o consórcio libera:
dinheiro livre para crescimento.
Quais podem ser as vantagens para o MEI?
Planejamento de compras
Pode organizar:
uma aquisição futura de maior valor.
Diferentes categorias
Existem cartas para:
- veículos;
- máquinas;
- equipamentos;
- imóveis;
- bens móveis;
- serviços.
Possibilidade de lance
O empreendedor pode tentar:
antecipar a contemplação.
Liberdade de escolha
Dentro da categoria contratada, pode pesquisar:
fornecedores e opções.
Estrutura diferente de financiamento
Não utiliza:
a mesma estrutura de juros remuneratórios de crédito convencional.
Quais são as desvantagens?
A compra pode demorar
Não existe data garantida:
para contemplação.
Existe análise financeira
MEI não está dispensado:
de demonstrar capacidade de pagamento.
A parcela pode aumentar
Existe:
regra de atualização.
Existem custos
Taxa de administração e outros valores precisam:
entrar na conta.
Não há dinheiro livre
A carta tem:
finalidade vinculada à categoria.
Pode não servir para urgência
Um negócio que precisa de um equipamento imediatamente pode:
não conseguir esperar.
Consórcio para MEI é seguro?
É melhor formular essa questão assim:
como contratar consórcio com mais segurança?
Não existe produto financeiro ou contratual:
“sem riscos”.
O texto antigo afirmava que o consórcio seria:
uma forma sem riscos.
Essa promessa precisa ser retirada.
O primeiro passo é verificar:
se a administradora é autorizada pelo Banco Central.
Somente administradoras autorizadas podem constituir e promover grupos formalmente.
Como saber se a administradora é autorizada?
Consulte:
o Banco Central.
Não confie apenas:
no nome da empresa ou no vendedor.
Verifique também:
- CNPJ;
- contrato;
- regulamento;
- canais oficiais.
O contrato protege totalmente contra problemas?
Não.
Contrato define:
- direitos;
- deveres;
- custos;
- critérios;
- funcionamento.
Mas isso não significa:
risco zero.
O consumidor ainda precisa:
- compreender as regras;
- cumprir pagamentos;
- verificar a administradora;
- evitar falsas promessas;
- acompanhar o grupo.
Cuidado com promessa de contemplação rápida
Não aceite frases como:
- “sua carta sai em três meses”;
- “esse lance garante contemplação”;
- “MEI contempla mais rápido”;
- “é praticamente carta liberada”.
A contemplação acontece:
conforme sorteio ou lance e as regras do grupo.
Cuidado com promessa de dinheiro para investir
Se alguém vender o produto dizendo:
“você recebe R$ 100 mil e investe onde quiser no seu negócio”,
peça:
a regra contratual que permite isso.
A carta tem:
categoria e finalidade.
Como escolher uma administradora?
Verifique autorização
Confirme:
no Banco Central.
Analise a carta
Ela atende:
ao bem que você precisa?
Compare o prazo
O prazo combina:
com seu planejamento?
Compare a parcela
Ela cabe:
também nos meses de menor faturamento?
Compare custos
Veja:
- taxa de administração;
- fundo de reserva;
- seguro;
- outras despesas.
Analise reajustes
Descubra:
como carta e parcela podem mudar.
Entenda contemplação
Leia:
- sorteio;
- lance;
- critérios.
Pergunte sobre documentação do MEI
Descubra:
o que será exigido na adesão e na contemplação.
A menor parcela é a melhor proposta?
Não.
Parcela menor pode estar associada:
- a prazo maior;
- a crédito menor;
- a outra estrutura de custos.
Compare:
crédito + prazo + custo total + reajustes.
O que perguntar antes de contratar?
- A administradora é autorizada pelo Banco Central?
- A cota será contratada em meu CPF ou CNPJ?
- Qual é a categoria da carta?
- Posso comprar exatamente o bem que preciso?
- Qual é o valor do crédito?
- Qual é o prazo?
- Qual é a parcela inicial?
- Como a parcela será reajustada?
- Como a carta será atualizada?
- Qual é a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras despesas?
- Quais documentos são exigidos do MEI?
- Como funciona a análise na adesão?
- Como funciona a nova análise na contemplação?
- Quais garantias podem ser exigidas?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Quanto ele reduz da carta?
- Posso escolher o fornecedor?
- Posso complementar o crédito?
- Posso quitar financiamento da mesma categoria?
- O que acontece se eu desistir?
Tabela para comparar propostas
| Item | Plano A | Plano B |
|---|---|---|
| Valor da carta | Conferir | Conferir |
| Categoria | Conferir | Conferir |
| Prazo | Conferir | Conferir |
| Parcela inicial | Conferir | Conferir |
| Reajuste | Conferir | Conferir |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Seguro | Conferir | Conferir |
| Documentos do MEI | Conferir | Conferir |
| Análise na contemplação | Conferir | Conferir |
| Lance livre | Sim/Não | Sim/Não |
| Lance embutido | Sim/Não | Sim/Não |
| Escolha de fornecedor | Conferir | Conferir |
Checklist antes de contratar consórcio para MEI
- O bem é realmente necessário para o negócio?
- Preciso dele imediatamente?
- Posso esperar pela contemplação?
- A parcela cabe no fluxo de caixa?
- Considerei meses de faturamento mais baixo?
- Tenho as finanças pessoais e empresariais organizadas?
- A administradora é autorizada pelo Banco Central?
- A carta está na categoria correta?
- Sei o valor do crédito?
- Sei o prazo?
- Sei a parcela inicial?
- Sei como ela será reajustada?
- Sei como a carta é atualizada?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras despesas?
- Sei quais documentos do MEI serão exigidos?
- Entendo que existe análise na adesão?
- Entendo que haverá nova análise na contemplação?
- Sei como funciona o sorteio?
- Sei como funciona o lance?
- Entendo que maior lance não é uma regra universal?
- Entendo que antecipar parcelas não garante contemplação?
- Sei como funciona o lance embutido?
- Entendo que a carta não é dinheiro livre?
- Comparei com financiamento?
- Comparei com compra à vista?
- Li contrato e regulamento?
Perguntas frequentes
MEI pode fazer consórcio?
Sim.
O MEI pode participar de consórcio, desde que:
atenda às condições da administradora e do contrato.
Existe consórcio exclusivo para MEI?
Pode haver ofertas comerciais direcionadas a empreendedores, mas não existe obrigação de:
grupo exclusivo formado apenas por MEIs.
Qual é o limite de faturamento do MEI em 2026?
O limite geral vigente em outubro de 2026 é:
R$ 81 mil por ano.
O teto já aumentou para R$ 110 mil?
Não.
Esse valor está previsto em proposta para 2027, caso a alteração legislativa entre em vigor.
Em 2026:
o limite geral continua em R$ 81 mil.
MEI pode comprar carro com consórcio?
Sim.
Veículos automotores estão entre:
as categorias previstas pelo Sistema de Consórcios.
MEI pode comprar máquina?
Sim.
Máquinas e equipamentos também podem:
ser objeto de consórcio.
MEI pode fazer consórcio de imóvel?
Pode.
A categoria imobiliária permite imóveis, terrenos, construção e reforma:
conforme o contrato.
MEI pode contratar consórcio de serviço?
Sim.
Existem contratos referenciados:
em serviços.
Posso receber o dinheiro para investir onde quiser?
Não.
A carta deve ser utilizada:
na categoria contratada.
Posso usar a carta como capital de giro?
Não trate o consórcio como:
capital de giro livre.
O crédito possui:
finalidade contratada.
Posso pagar funcionários com a carta?
Essa não é:
a finalidade típica do consórcio.
Posso comprar estoque?
Depende do enquadramento do bem e do contrato, mas consórcio não deve ser tratado genericamente:
como linha para capital de giro ou estoque.
Confirme a finalidade exata antes da contratação.
MEI precisa comprovar renda?
A administradora deve avaliar:
a capacidade de pagamento.
Essa avaliação ocorre na adesão/readmissão e novamente:
na contemplação.
Preciso apresentar holerite?
Não necessariamente.
MEI normalmente possui:
outra documentação financeira.
Os documentos aceitos dependem:
da administradora.
A análise acontece novamente na contemplação?
Sim.
Essa exigência consta:
nas regras atuais do Banco Central.
Como sou contemplado?
Por:
- sorteio;
- lance.
Maior lance sempre ganha?
Não existe essa regra universal.
Consulte:
os critérios previstos no contrato.
Antecipar parcelas garante contemplação?
Não.
Antecipação de pagamento e contemplação:
não são a mesma coisa.
Depois de contemplado recebo dinheiro na conta?
Normalmente não como:
dinheiro livre.
O crédito é utilizado:
para adquirir o bem ou serviço da categoria contratada.
Posso escolher o fornecedor?
Em regra, existe liberdade para escolher:
o fornecedor dentro da categoria e das condições aplicáveis.
Posso comprar algo diferente do que planejei inicialmente?
Pode haver flexibilidade:
dentro da mesma categoria.
Posso quitar financiamento?
Pode ser possível para financiamento de titularidade do consorciado cujo objeto seja:
da mesma categoria da carta, nas condições contratuais.
Posso quitar cartão ou empréstimo empresarial?
A possibilidade prevista para consórcio não significa:
quitação livre de qualquer dívida.
A parcela é fixa?
Não necessariamente.
O valor pode mudar conforme:
a regra de atualização.
Consórcio tem juros?
Não possui a mesma estrutura de juros remuneratórios:
de financiamento.
Mas possui custos próprios.
Quais custos existem?
O Banco Central exige informação sobre pelo menos:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver.
Também podem existir outras despesas:
previstas no contrato.
Consórcio é sempre mais barato que financiamento?
Não.
É necessário:
comparar propostas concretas.
Consórcio é investimento?
Não.
É um sistema de:
autofinanciamento coletivo para aquisição de bens e serviços.
Consórcio funciona como poupança?
Não.
São produtos e objetivos:
diferentes.
Consórcio para MEI é sem burocracia?
Não é adequado prometer isso.
Existem:
- contrato;
- análise financeira;
- documentos;
- garantias;
- procedimentos após contemplação.
O consórcio é sem risco?
Não.
Nenhum produto contratual deve ser apresentado dessa forma.
A contratação deve começar pela verificação:
da autorização da administradora.
Consórcio para MEI vale a pena?
Depende.
Pode entrar na comparação quando:
- a compra é planejada;
- o empreendedor consegue esperar;
- a parcela cabe no fluxo de caixa;
- a categoria atende ao objetivo;
- os custos são competitivos.
Não existe:
resposta universal.
Conclusão
O chamado consórcio para MEI pode ser uma alternativa de planejamento para microempreendedores que pretendem adquirir:
- veículos;
- máquinas;
- equipamentos;
- imóveis;
- bens móveis;
- serviços.
Mas é importante entender:
o que o consórcio realmente oferece.
Ele não deve ser apresentado como:
“dinheiro para investir na empresa”.
O crédito fica vinculado:
à categoria prevista no contrato.
Também não existe necessariamente:
um grupo exclusivo formado por microempreendedores.
O MEI participa do Sistema de Consórcios conforme:
as condições da administradora e do produto.
Outro ponto fundamental é a análise financeira.
Pelas regras atuais, a administradora precisa avaliar:
a capacidade de pagamento na adesão/readmissão e novamente na contemplação.
Isso torna incorreta a ideia de que:
“MEI não precisa comprovar renda no consórcio”.
O empreendedor pode não possuir:
holerite,
mas ainda precisa conseguir demonstrar:
capacidade financeira pelos documentos aceitos pela administradora.
O texto antigo também precisava de outras correções.
O consórcio:
- não é investimento;
- não é poupança;
- não libera dinheiro para qualquer gasto;
- não possui apenas taxa de administração em todos os casos;
- não garante taxa baixa;
- não é necessariamente mais barato que financiamento;
- não garante contemplação pelo maior lance em qualquer situação;
- não possui parcela necessariamente fixa;
- não é “sem burocracia”;
- não é uma operação “sem riscos”.
Para o MEI, duas perguntas devem vir antes da contratação:
“o bem que pretendo comprar está dentro da categoria desta carta?”
e:
“meu fluxo de caixa consegue manter essa parcela até mesmo em meses de faturamento mais baixo?”
Se as respostas forem positivas, o consórcio pode entrar:
entre as alternativas a comparar.
Quer avaliar cartas para veículo, equipamento, imóvel ou serviço? Simule seu consórcio e compare crédito, prazo e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 1º de outubro de 2026, com base nas informações oficiais do Governo Federal sobre o Microempreendedor Individual e nas regras vigentes do Banco Central do Brasil para o Sistema de Consórcios.
Em outubro de 2026:
- o limite geral de faturamento anual do MEI permanece em R$ 81 mil;
- a proposta de aumento do teto para R$ 110 mil em 2027 e R$ 140 mil em 2028 ainda depende da conclusão do processo legislativo;
- consórcios podem ser destinados a veículos, máquinas, equipamentos, bens móveis, imóveis e serviços;
- somente administradoras autorizadas pelo Banco Central podem constituir e promover formalmente grupos;
- a capacidade de pagamento precisa ser avaliada na adesão/readmissão e novamente na contemplação;
- taxa de administração, fundo de reserva e seguro, quando houver, devem ser apresentados ao cliente;
- a carta permanece vinculada à categoria de bem ou serviço contratada;
- é possível, em determinadas condições, usar o crédito para quitar financiamento de titularidade do consorciado referente à mesma categoria da carta.
Este conteúdo é informativo e não substitui orientação contábil, tributária, financeira ou jurídica individual. Também não garante aprovação, contemplação ou comercialização de determinada cota pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.