Comprar um carro seminovo pode ser uma alternativa para quem procura:
- preço menor que o de determinados veículos zero-quilômetro;
- uma versão mais equipada dentro do mesmo orçamento;
- menor desembolso inicial;
- maior variedade de modelos disponíveis.
E uma das formas de planejar essa compra é:
o consórcio de veículos.
O Banco Central permite que uma carta de consórcio referenciada em veículo automotor seja utilizada para adquirir:
veículo novo ou usado.
Portanto, é possível comprar um seminovo com consórcio, desde que:
- a carta seja compatível com veículo automotor;
- o carro escolhido seja aceito pela administradora;
- a documentação esteja regular;
- o valor esteja dentro das condições da operação;
- eventuais critérios de idade e garantia sejam atendidos.
Mas existe uma correção importante em relação ao texto antigo:
consórcio não é financiamento nem empréstimo.
Ele é um sistema de:
autofinanciamento coletivo.
Também não existe:
um “consórcio para seminovos” como categoria regulatória própria.
Na prática, utiliza-se:
uma carta de consórcio de veículo automotor para comprar um carro usado compatível.
Atualizado em 7 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
Sim. É possível comprar carro seminovo com consórcio.
O processo normalmente funciona assim:
escolher a carta → entrar no grupo → pagar as prestações → participar das assembleias → ser contemplado por sorteio ou lance → escolher o seminovo → apresentar documentação → passar pela análise da administradora → concluir a compra.
O Banco Central reconhece expressamente a possibilidade de compra de:
veículo automotor novo ou usado
com carta compatível.
Mas atenção:
- “seminovo” não significa aprovação automática;
- pode existir limite de idade definido pela administradora;
- o veículo precisa ter documentação adequada;
- o valor pode passar por avaliação;
- a contemplação não possui data garantida;
- consórcio não é necessariamente mais barato que financiamento;
- seu carro atual não pode ser presumido automaticamente como “pagamento do consórcio”.
Quer comparar cartas antes de procurar o carro definitivo? Simule seu consórcio e avalie crédito, prazo, parcela e custos.
Neste artigo
- O que é consórcio para seminovos
- Seminovo e usado são a mesma coisa?
- Posso comprar carro usado com consórcio?
- Como funciona
- Preciso escolher o carro antes?
- Existe limite de idade?
- Posso comprar de pessoa física?
- Posso comprar em loja?
- Como escolher o valor da carta
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Posso usar meu carro atual?
- O que acontece depois da contemplação
- Como funciona a avaliação do veículo
- Documentação necessária
- Gravames e restrições
- Histórico do veículo
- Consórcio tem juros?
- Quais custos existem
- A parcela pode mudar?
- Consórcio ou financiamento
- Quando pode valer a pena
- Quando pode não valer
- Checklist do veículo
- Checklist do consórcio
- Perguntas frequentes
- Conclusão
O que é consórcio para seminovos?
É uma forma comercial de descrever:
o uso de uma carta de consórcio de veículo automotor para comprar um carro usado.
O Banco Central não cria:
uma categoria específica chamada “seminovos”.
A regulamentação trata:
veículos automotores novos ou usados.
Seminovo e usado são a mesma coisa?
Do ponto de vista comercial, concessionárias e lojas costumam utilizar:
seminovo
para determinados carros usados mais recentes.
Mas não existe uma definição regulatória geral do Banco Central dizendo, por exemplo:
“seminovo é carro com até X anos”.
Por isso, para o consórcio, o que importa é:
- categoria da carta;
- idade aceita pela administradora;
- documentação;
- estado do veículo;
- valor;
- garantia exigida.
Posso comprar carro usado com consórcio?
Sim.
O Banco Central informa expressamente que bens:
novos ou usados
podem ser adquiridos por consórcio quando se enquadram nas categorias permitidas, incluindo:
veículo automotor.
Isso inclui, em princípio:
- automóveis;
- motocicletas;
- outros veículos automotores compatíveis com a carta.
Consórcio é financiamento?
Não.
Esse é um dos principais erros do texto antigo.
Financiamento é:
operação de crédito.
Consórcio é:
autofinanciamento coletivo.
Por isso, não é correto dizer:
“vou financiar meu seminovo por meio do consórcio”.
O mais preciso é:
“vou utilizar uma carta de consórcio para comprar um seminovo”.
Consórcio é mecanismo para conseguir dinheiro?
Também não da mesma forma que:
um empréstimo.
O consorciado contemplado recebe:
o direito de utilizar o crédito para aquisição do bem compatível.
A administradora realiza o pagamento ao vendedor ou fornecedor depois:
- da indicação formal do veículo;
- da apresentação dos documentos;
- do cumprimento das garantias previstas.
Portanto:
a carta não é normalmente dinheiro livre depositado na conta do comprador.
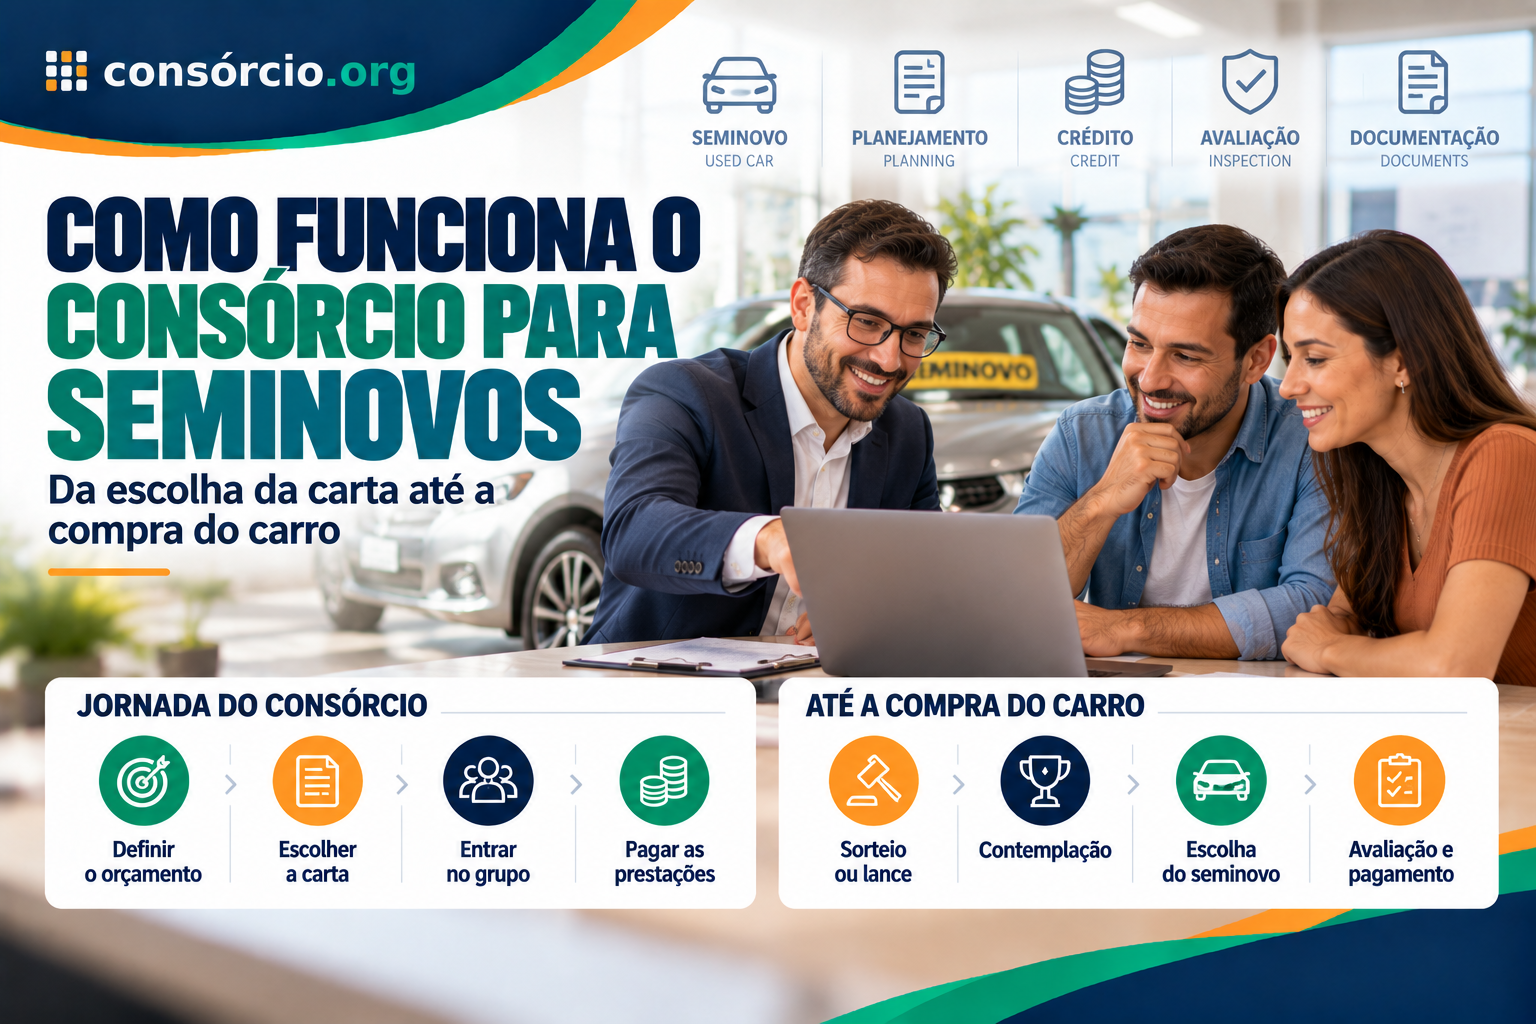
Como funciona o consórcio para seminovos?
1. Defina o orçamento
Pesquise:
quanto custa o tipo de carro que pretende comprar.
2. Escolha a carta
Exemplo:
Carros pesquisados:
R$ 70 mil a R$ 80 mil
Pode fazer sentido procurar:
uma carta compatível com essa faixa.
3. Compare administradoras
Observe:
- taxa de administração;
- prazo;
- reajuste;
- fundo de reserva;
- seguro, se houver;
- regras de lance;
- limite de idade para usados.
4. Entre no grupo
Depois da adesão:
começam suas obrigações contratuais.
5. Participe das assembleias
A contemplação ocorre:
- por sorteio;
- por lance.
6. Seja contemplado
A contemplação atribui:
o crédito.
7. Escolha o seminovo
Pode procurar:
- concessionária;
- loja;
- pessoa física;
quando aceito pela administradora.
8. Apresente os documentos
A operação passa:
pela análise prevista no contrato.
9. Conclua a compra
Depois da aprovação:
a administradora realiza o pagamento conforme a operação formalizada.
Preciso escolher o carro antes de contratar?
Não necessariamente.
Você pode entrar no grupo com:
uma faixa de crédito definida
e escolher o carro:
depois da contemplação.
Isso pode ser interessante porque o mercado de usados muda bastante ao longo do tempo.
Devo reservar um seminovo antes de ser contemplado?
Tenha cuidado.
Se você encontrar hoje:
um carro específico
e ainda não foi contemplado, não existe garantia de que:
a carta estará disponível antes que o veículo seja vendido.
Consórcio costuma ter maior aderência para quem:
possui flexibilidade sobre a data da compra.
Existe limite de idade para o carro usado?
Pode existir.
Mas não há uma regra geral do Banco Central determinando:
“todo carro usado de consórcio pode ter no máximo X anos”.
A regulamentação permite veículos usados, enquanto critérios como:
- idade máxima;
- conservação;
- avaliação;
- garantia;
podem ser definidos:
pela administradora e pelo contrato.
Então posso comprar qualquer carro usado?
Não.
A possibilidade regulatória de comprar usados:
não significa aceitação automática de qualquer veículo.
A administradora pode recusar um carro que:
- ultrapasse o limite de idade adotado;
- tenha documentação inadequada;
- apresente restrições;
- não tenha valor compatível;
- não atenda às condições da garantia.
Posso comprar de pessoa física?
Pode haver essa possibilidade.
A Resolução BCB nº 285 prevê pagamento ao:
vendedor ou fornecedor
do bem escolhido, depois do cumprimento das condições da operação.
Na compra de particular, normalmente será necessário identificar:
- vendedor;
- CPF;
- veículo;
- condições da negociação.
Confirme:
os documentos exigidos pela administradora.
Posso comprar em loja?
Sim, em princípio, quando:
o veículo e a empresa atendem às condições da operação.
Nesse caso, a administradora pode solicitar:
- CNPJ;
- nota fiscal;
- documentos do veículo;
- dados bancários;
- demais documentos.
Comprar de loja é sempre mais seguro?
Não necessariamente.
Uma loja pode oferecer:
- garantia;
- estrutura;
- documentação organizada.
Mas o comprador ainda deve verificar:
o histórico do veículo.
Posso comprar de concessionária?
Pode.
Inclusive seminovos vendidos por:
concessionárias de marcas.
A carta não obriga necessariamente o comprador:
a escolher veículo novo.
Posso escolher qualquer marca?
Em uma carta referenciada em veículo automotor, existe liberdade para escolha:
dentro da categoria contratada, observadas as condições do contrato.
Não é porque o grupo utiliza determinado veículo como referência:
que você obrigatoriamente precisa comprar aquele mesmo modelo.
Posso escolher qualquer modelo?
Em princípio, dentro da categoria:
veículo automotor, respeitados:
- valor;
- documentação;
- critérios da administradora.
Como escolher o valor da carta?
Comece pesquisando:
o mercado real de usados.
Exemplo
Hatch pretendido:
R$ 75 mil
Carta:
R$ 80 mil
Essa diferença pode dar:
alguma margem para variação de preço, mas o saldo não vira automaticamente dinheiro livre.
E se o carro custar mais que a carta?
Pode ser necessário:
complementar com recursos próprios.
Exemplo
Carta:
R$ 70 mil
Carro:
R$ 82 mil
Diferença:
R$ 12 mil
Será necessário planejar:
a complementação.
E se o carro custar menos?
O saldo da carta:
não deve ser tratado automaticamente como dinheiro para gastar livremente.
A destinação segue:
as hipóteses permitidas pela regulamentação e pelo contrato.
Como funciona a contemplação?
É:
a atribuição do crédito ao consorciado.
Pode acontecer:
- por sorteio;
- por lance.
Não existe:
data garantida.
Existe uma contemplação por mês?
Não existe regra universal dizendo:
“uma pessoa recebe uma carta por mês”.
A quantidade de contemplações depende:
- dos recursos do grupo;
- das regras das assembleias;
- dos sorteios;
- dos lances.
Preciso apenas esperar o sorteio?
Não.
Além de sorteio:
pode existir contemplação por lance.
O que é lance?
É uma oferta para:
disputar contemplação, conforme as regras do grupo.
Maior lance sempre ganha?
Não transforme isso em:
regra universal.
Podem existir:
- lance livre;
- lance fixo;
- critérios de desempate;
- outras condições.
O que é lance embutido?
É utilizar:
parte da própria carta
para formar o lance.
Se contemplado:
o valor utilizado será descontado do crédito disponível.
Exemplo de lance embutido
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Crédito disponível:
R$ 80 mil
Se o seminovo desejado custa:
R$ 95 mil,
seriam necessários:
R$ 15 mil adicionais, considerando apenas esse exemplo.
Lance embutido pode atrapalhar a compra?
Pode.
Principalmente quando:
a carta já está muito próxima do preço do carro.
Antes de ofertar, calcule:
quanto efetivamente sobrará para a aquisição.
Posso usar meu carro atual no negócio?
Pode haver possibilidade de negociar seu veículo atual:
com o vendedor do próximo carro.
Por exemplo:
Seminovo desejado:
R$ 100 mil
Seu carro atual avaliado:
R$ 30 mil
Carta:
R$ 70 mil
Em tese, a estrutura econômica poderia ser:
carro atual + carta.
Mas a operação concreta precisa:
ser compatível com os procedimentos da administradora e do vendedor.
Não trate isso como:
“usar o carro para pagar o consórcio”.
São coisas diferentes.
Meu carro pode ser usado como lance?
Algumas administradoras possuem produtos ou campanhas em que:
um veículo usado entra economicamente na estratégia de lance.
Mas isso não é:
uma regra universal do Banco Central.
Confirme:
- avaliação;
- propriedade;
- condições;
- forma de pagamento;
- impacto no lance.
Posso entregar meu carro para a administradora?
Não presuma.
Normalmente, em uma troca:
o carro atual é negociado com concessionária, loja ou comprador, enquanto a carta é utilizada segundo os procedimentos do consórcio.
O que acontece depois da contemplação?
A Resolução BCB nº 285 determina que a administradora coloque o crédito à disposição do contemplado e realize o pagamento do bem depois:
- da comunicação formal da escolha;
- da identificação do vendedor;
- da descrição do veículo;
- do cumprimento das garantias;
- da apresentação dos documentos obrigatórios.
Portanto:
contemplação não significa retirada imediata de qualquer carro sem análise.
O carro passa por avaliação?
Pode existir:
avaliação exigida pela administradora.
Principalmente em veículos usados, isso pode servir para verificar:
- valor;
- condição;
- compatibilidade com a garantia.
Pergunte antes:
quem paga essa avaliação e como ela funciona.
A avaliação da administradora substitui uma vistoria cautelar?
Não.
A administradora avalia:
o que precisa para aprovar sua operação.
O comprador precisa fazer:
sua própria diligência.
O que verificar em um seminovo?
Documentação
Confira:
- titularidade;
- licenciamento;
- restrições;
- gravames.
Histórico
Pesquise:
- sinistros relevantes;
- roubo ou furto;
- passagem por leilão;
- histórico disponível;
- recalls.
Mecânica
Avalie:
- motor;
- câmbio;
- suspensão;
- freios;
- pneus;
- sistema elétrico.
Estrutura
Uma vistoria cautelar pode ajudar:
a identificar alterações ou danos estruturais.
Devo confiar apenas na quilometragem?
Não.
Quilometragem é:
apenas um dos indicadores.
Um carro com:
quilometragem relativamente baixa
pode ter:
- manutenção ruim;
- histórico de sinistro;
- uso severo.
Enquanto um veículo mais rodado pode:
ter manutenção documentada e bom estado geral.
Posso consultar informações do veículo?
Sim.
Dependendo da informação desejada, existem:
serviços oficiais da Senatran e outros órgãos de trânsito.
Para uma compra relevante, confira:
a documentação diretamente nas fontes oficiais disponíveis.
O que é gravame?
É um registro que pode indicar:
vínculo financeiro ou restrição relacionada ao veículo.
Se existir gravame:
a transferência pode depender de regularização.
Posso comprar carro ainda financiado?
Essa situação exige:
estrutura específica.
Não faça simplesmente:
pagamento ao proprietário presumindo que o financiamento desaparecerá.
É necessário saber:
- saldo do financiamento;
- instituição credora;
- forma de quitação;
- liberação do gravame;
- procedimento da administradora.
Posso usar consórcio para quitar financiamento do meu carro?
Depois da contemplação, a regulamentação permite, dentro das condições contratuais:
quitar integralmente financiamento de titularidade do consorciado cujo objeto seja da mesma categoria do consórcio.
Isso é diferente de:
comprar um carro financiado de outra pessoa sem estrutura formal.
Seminovo é sempre mais barato que zero?
Normalmente um usado pode apresentar:
preço de aquisição inferior ao de um equivalente novo.
Mas não existe:
regra universal.
Dependendo de:
- oferta;
- demanda;
- modelo;
- versão;
- disponibilidade;
- mercado;
um seminovo pode ter:
preço próximo ao zero-quilômetro.
Seminovo vem sempre mais equipado pelo mesmo preço?
Pode acontecer.
Mas não trate como:
vantagem garantida.
Compare:
- versão;
- ano;
- quilometragem;
- estado;
- garantia;
- equipamentos.
Consórcio para seminovo tem juros?
Consórcio não funciona com:
juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Quais custos existem?
A participação pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras obrigações previstas.
A Resolução BCB nº 285 exige que:
esses componentes e as regras de atualização constem do contrato.
É uma modalidade de crédito mais barata?
Não use:
essa promessa.
É possível que determinado consórcio tenha custo financeiro menor:
que determinado financiamento.
Mas isso não significa:
que sempre será mais barato.
Compare:
- taxa de administração;
- reajustes;
- fundo de reserva;
- seguro;
- prazo;
- espera;
- eventual lance.
Com:
- entrada;
- juros;
- CET;
- prazo;
- custos do financiamento.
A parcela é fixa?
Não necessariamente.
A Resolução BCB nº 285 admite crédito atualizado pelo:
- preço do bem de referência;
- índice ou indicador previsto no contrato.
Mudanças no crédito podem:
afetar as contribuições futuras.
Por isso:
a primeira parcela não representa necessariamente todo o plano.
O seminovo pode valorizar ou desvalorizar enquanto espero?
Sim.
O mercado de usados:
muda ao longo do tempo.
O carro que custa hoje:
R$ 80 mil
pode custar:
- mais;
- menos;
quando você for contemplado.
Isso cria um risco:
carta e preço do veículo não caminharem exatamente juntos.
A tabela FIPE define quanto a administradora vai pagar?
Não necessariamente.
A FIPE pode funcionar como:
referência de mercado.
Mas o valor da operação e a avaliação da administradora:
podem seguir critérios próprios.
Consórcio ou financiamento para seminovo?
| Critério | Consórcio | Financiamento |
|---|---|---|
| Estrutura | Autofinanciamento coletivo | Operação de crédito |
| Compra do carro | Após contemplação | Após aprovação |
| Data da compra | Incerta | Mais previsível |
| Juros remuneratórios | Não funciona nessa estrutura | Normalmente existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Carro usado | Pode ser aceito | Pode ser financiado conforme instituição |
| Idade do veículo | Critério da administradora | Critério da instituição |
| Urgência | Menor aderência | Maior aderência |
| Custo total | Deve ser calculado | Deve ser calculado |
Quando consórcio para seminovo pode fazer sentido?
Pode entrar na comparação quando:
- você consegue esperar;
- não depende de um carro específico hoje;
- a parcela cabe no orçamento;
- o custo total é competitivo;
- a administradora aceita o tipo de usado pretendido.
Exemplo
Seu carro atual ainda atende:
às suas necessidades.
Você pretende trocá-lo:
nos próximos anos, sem data rígida.
Nesse caso, o consórcio pode ser:
uma das alternativas de planejamento.
Quando pode não fazer sentido?
Pode ter menor aderência quando:
- você precisa do carro imediatamente;
- encontrou uma unidade rara;
- depende do veículo para trabalhar agora;
- não consegue esperar pela contemplação.
Encontrei um seminovo excelente hoje. Devo contratar um consórcio agora?
Não conte:
com contemplação imediata.
Aquele carro pode ser vendido:
antes de sua carta estar disponível.
Se a compra precisa ocorrer:
agora, compare opções de aquisição com disponibilidade imediata.
Carro usado comprado com consórcio fica como garantia?
A operação pode envolver:
garantia sobre o bem adquirido, conforme contrato e regras aplicáveis.
Pergunte:
qual garantia será constituída depois da compra.
Depois de contemplado continuo pagando?
Sim, enquanto ainda existirem:
obrigações na cota.
Ser contemplado:
não encerra o plano automaticamente.
Posso vender o carro antes de terminar o consórcio?
Se existir garantia vinculada:
a venda pode depender da liberação ou autorização necessária.
Não faça:
transferência ignorando o vínculo da operação.
Posso escolher outro carro depois de contemplado?
Enquanto o crédito ainda não foi utilizado, você pode escolher:
um veículo compatível com a categoria, observando as regras da administradora.
Não precisa necessariamente comprar:
o modelo que imaginava no início do grupo.
Como escolher a administradora?
Confirme autorização
Administradoras de consórcio precisam:
ser autorizadas e supervisionadas pelo Banco Central.
Confirme usados
Pergunte:
“esta carta aceita veículo usado?”
Pergunte a idade máxima
Não suponha:
que todas usam o mesmo limite.
Pergunte sobre avaliação
Descubra:
- quem avalia;
- qual custo;
- qual referência de preço.
Leia contrato
A Resolução BCB nº 285 exige que o contrato padrão fique disponível:
no site da administradora, junto de seu histórico de alterações, durante o período previsto na norma.
O que perguntar antes de contratar?
- Esta carta aceita veículo usado?
- Existe limite de idade?
- O limite é contado por ano/modelo ou fabricação?
- Posso comprar de pessoa física?
- Posso comprar em loja?
- Existe avaliação obrigatória?
- Quem paga a avaliação?
- Como é definido o valor aceito?
- Existe limite em relação ao valor de mercado?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a parcela inicial?
- Como ocorre o reajuste?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Como a garantia é constituída?
- Posso usar meu carro atual na negociação com o vendedor?
- Quais documentos do seminovo são exigidos?
Checklist do seminovo
- Documento está regular?
- Vendedor é o proprietário?
- Existem gravames?
- Existem restrições?
- Licenciamento está regular?
- Consultei histórico disponível?
- Verifiquei recall?
- Fiz vistoria cautelar?
- Fiz avaliação mecânica?
- Conferi quilometragem e histórico de manutenção?
- Pneus estão em bom estado?
- Carro passou por leilão?
- Existem indícios de dano estrutural?
- Valor está coerente com o mercado?
- Administradora aceita o ano/modelo?
- Avaliação foi aprovada?
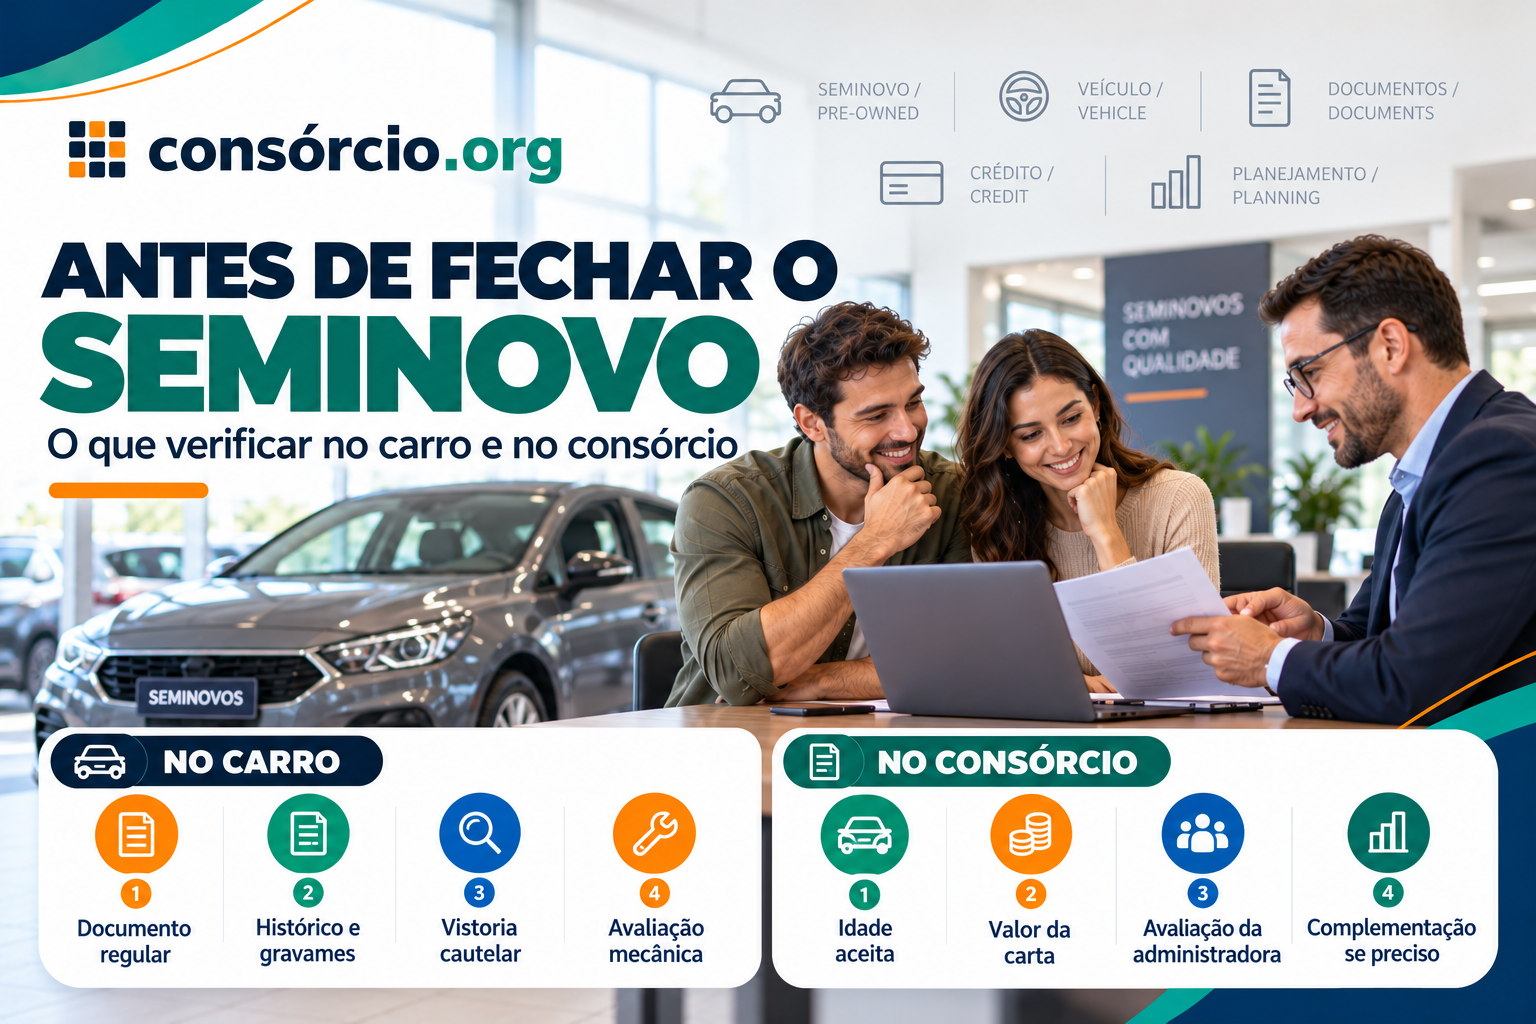
Checklist do consórcio
- Administradora autorizada pelo BC?
- Carta é de veículo automotor?
- Usados são aceitos?
- Sei o limite de idade?
- Conheço a carta?
- Conheço o prazo?
- Sei a parcela inicial?
- Sei como ocorre o reajuste?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Entendi sorteio?
- Entendi lance?
- Sei que contemplação não tem data garantida?
- Sei que lance embutido reduz o crédito?
- Sei como funciona a avaliação?
- Sei quais documentos serão exigidos?
- Tenho recursos para complementar o preço se necessário?
Perguntas frequentes
Existe consórcio para seminovos?
Sim, no sentido comercial.
Na prática:
utiliza-se uma carta de veículo automotor para comprar um usado compatível.
Banco Central permite carro usado?
Sim.
Veículos automotores:
novos ou usados
podem ser adquiridos com consórcio compatível.
Existe definição oficial de seminovo?
Não existe, no Banco Central:
uma categoria própria chamada seminovo.
Para o consórcio:
trata-se de veículo usado.
Existe idade máxima?
Pode existir:
conforme a administradora.
Não há um único limite geral válido:
para todos os grupos.
Posso comprar carro de pessoa física?
Pode haver essa possibilidade.
A operação precisa:
atender às exigências da administradora.
Posso comprar em loja?
Sim, quando:
a operação é compatível com o contrato.
Preciso escolher o carro antes?
Não necessariamente.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
Quando sou contemplado recebo dinheiro?
Normalmente:
o crédito é direcionado ao pagamento do vendedor ou fornecedor depois da aprovação da operação.
Existe um sorteado por mês?
Não existe:
essa regra universal.
Posso ser contemplado rapidamente?
Pode acontecer.
Mas:
não existe garantia.
Lance ajuda?
Permite:
disputar contemplação, de acordo com o contrato.
Lance garante contemplação?
Não.
Lance embutido reduz a carta?
Sim.
Posso usar meu carro como parte da compra?
Pode ser possível negociar:
seu carro atual com o vendedor
e complementar com a carta.
Mas isso precisa:
ser estruturado de forma aceita pela administradora.
Posso usar carro como lance?
Algumas administradoras podem oferecer:
mecanismos comerciais específicos.
Não é:
regra universal.
O carro usado passa por avaliação?
Pode haver:
avaliação obrigatória.
Consórcio é sempre mais barato?
Não.
Compare:
custo total com financiamento e outras alternativas.
Consórcio tem juros?
Não possui os juros remuneratórios típicos:
de financiamento.
Mas possui:
custos próprios.
A parcela pode aumentar?
Pode, conforme:
a forma de atualização prevista no contrato.
Posso comprar carro já financiado?
É uma operação:
mais complexa.
Confirme previamente:
como ocorrerão quitação e liberação do gravame.
Posso quitar meu próprio financiamento com a carta?
Depois da contemplação pode ser possível quitar integralmente financiamento:
de sua titularidade e da mesma categoria, conforme contrato e anuência da administradora.
Depois de contemplado continuo pagando?
Sim, enquanto:
houver saldo e demais obrigações.
Vale a pena consórcio para seminovo?
Depende.
Pode fazer sentido quando:
- não há urgência;
- você aceita esperar;
- o plano cabe no orçamento;
- usados adequados são aceitos;
- o custo total é competitivo.
Conclusão
O chamado consórcio para seminovos é, na prática:
um consórcio de veículo automotor utilizado para comprar um carro usado.
O Banco Central confirma que cartas dessa categoria podem ser utilizadas para:
veículos novos ou usados.
Mas isso não significa:
que qualquer carro usado será automaticamente aprovado.
A administradora pode avaliar:
- ano;
- documentação;
- estado do veículo;
- valor;
- garantia.
Por isso, uma das perguntas mais importantes antes da adesão é:
“qual é a idade máxima e quais são os critérios para carro usado neste grupo?”
O texto antigo também precisava corrigir alguns pontos.
Consórcio:
- não é financiamento;
- não é empréstimo;
- não é simplesmente um mecanismo para obter dinheiro;
- não exige apenas “pagar e esperar”;
- não garante contemplação em data específica;
- não é necessariamente mais barato que outras alternativas;
- não permite presumir que qualquer seminovo será aceito.
Também é importante corrigir a ideia:
“posso usar meu carro como pagamento do consórcio”.
O que pode existir é:
usar seu carro atual como parte da negociação da compra, quando vendedor e administradora permitem estruturar a operação dessa forma.
Isso é diferente de:
entregar o carro à administradora como pagamento de prestações.
Na hora de escolher um seminovo, o processo ideal é:
carta → contemplação → orçamento → veículo → documentação → histórico → vistoria → avaliação da administradora → compra.
E não:
contemplação → primeiro carro barato que aparecer.
Carro usado exige uma análise que vai além:
do valor da parcela.
Um seminovo barato com:
- manutenção atrasada;
- histórico de sinistro;
- documentação problemática;
- pneus ruins;
- defeito mecânico;
pode gerar:
um custo muito maior depois da compra.
Portanto, compare duas coisas:
o plano de consórcio e o carro.
Primeiro:
a carta cabe no orçamento e as regras são adequadas?
Depois:
o veículo escolhido está em boas condições e será aceito pela administradora?
Quer comparar cartas para planejar a compra de um seminovo? Simule seu consórcio e avalie crédito, prazo, parcela e custos.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 7 de outubro de 2026, com base nas regras atuais do Banco Central do Brasil para aquisição de veículos novos e usados por consórcio.
As fontes oficiais confirmam que:
- consórcio é autofinanciamento coletivo;
- veículos automotores novos ou usados podem ser adquiridos com carta compatível;
- o contrato precisa definir o bem ou categoria e a forma de atualização do crédito;
- o pagamento ao vendedor ocorre depois da indicação do bem e do cumprimento das condições documentais e de garantia;
- depois da contemplação, pode ser possível quitar financiamento próprio da mesma categoria, conforme contrato;
- administradoras de consórcio são supervisionadas pelo Banco Central.
Este conteúdo é informativo. Limite de idade, critérios de avaliação, documentação, garantias, custos e aceitação de veículos usados variam conforme administradora e grupo. Confirme essas condições antes da adesão ou de reservar o automóvel.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.