Tratamentos odontológicos podem envolver custos relevantes, principalmente quando incluem procedimentos como:
- implantes;
- próteses;
- ortodontia;
- reabilitação oral;
- tratamentos estéticos;
- cirurgias odontológicas;
- procedimentos realizados em várias etapas.
Por isso, algumas pessoas procuram por:
consórcio para tratamento dentário.
Na prática, não existe uma categoria regulatória específica chamada:
“consórcio odontológico”.
O enquadramento costuma ocorrer por meio de:
consórcio de serviços.
A Resolução BCB nº 285 permite que um grupo tenha como objeto:
serviço ou conjunto de serviços.
O contrato precisa descrever:
- o serviço;
- o conjunto de serviços;
- o valor inicial do crédito;
- a forma de atualização;
- as regras para utilização.
Assim, um tratamento odontológico pode ser compatível com uma carta de serviços quando:
- estiver dentro da categoria contratada;
- a administradora aceitar a operação;
- o profissional ou clínica puder ser identificado como prestador;
- a documentação exigida for apresentada;
- o consorciado tiver sido contemplado.
Mas existe um cuidado fundamental:
consórcio não é adequado para depender de atendimento odontológico urgente.
Dor intensa, infecção, abscesso, trauma ou outras situações que exijam atendimento rápido não combinam com uma modalidade:
sem data garantida de contemplação.
O Ministério da Saúde informa que a rede pública oferece diversos procedimentos odontológicos na Atenção Primária e encaminhamento para serviços especializados quando necessário.
Atualizado em 7 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
Sim. Pode ser possível utilizar consórcio de serviços para pagar tratamento odontológico, desde que a carta e a administradora aceitem esse tipo de serviço.
O funcionamento é:
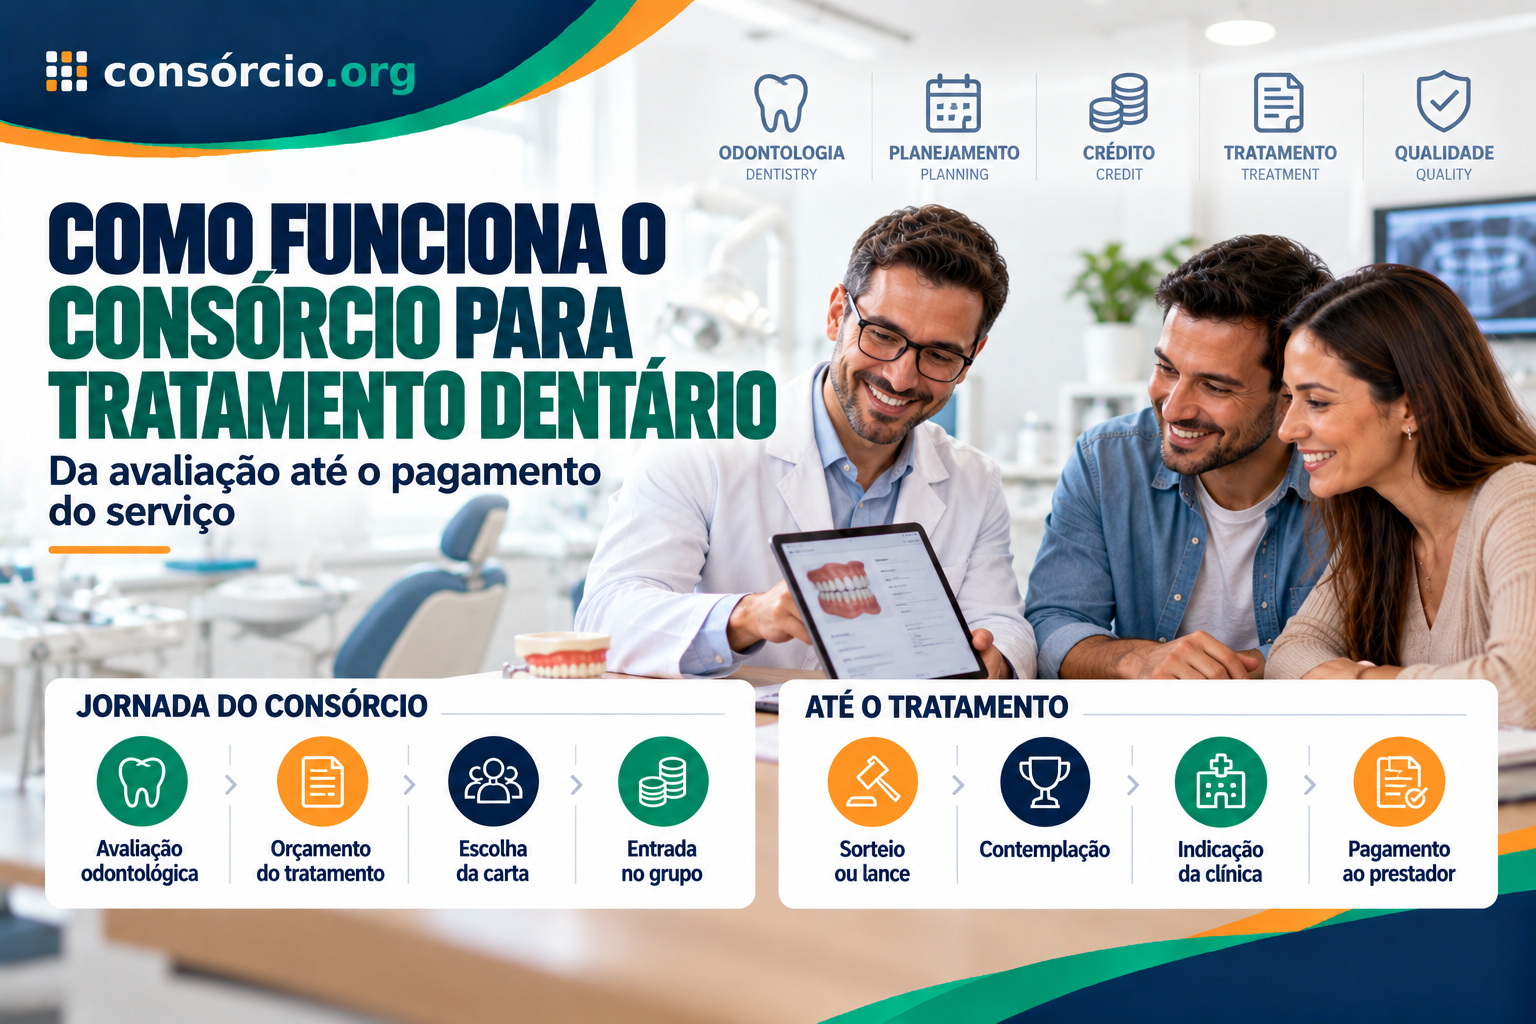
avaliação odontológica → orçamento → escolha da carta → entrada no grupo → pagamento das prestações → contemplação por sorteio ou lance → indicação da clínica ou dentista → documentação → pagamento do serviço.
Mas atenção:
- consórcio não é plano odontológico;
- não é empréstimo;
- não é financiamento tradicional;
- não garante contemplação rápida;
- não entrega normalmente o valor da carta como dinheiro livre;
- não substitui atendimento clínico;
- não deve ser usado para adiar tratamento urgente;
- não é necessariamente mais barato que empréstimo ou parcelamento.
Depois da contemplação, a regulamentação determina que a administradora pague o serviço:
diretamente ao prestador, depois do cumprimento das condições e apresentação da documentação exigida.
Por isso, antes de contratar, confirme:
“esta carta pode ser utilizada exatamente neste tratamento odontológico e com esta clínica?”
Quer comparar cartas de serviços antes de contratar? Simule seu consórcio e avalie crédito, prazo, parcela e custos.
Neste artigo
- Existe consórcio para tratamento dentário?
- O que é consórcio de serviços
- Quais tratamentos podem ser compatíveis
- Consórcio é plano odontológico?
- Como funciona
- Preciso fazer orçamento antes?
- Posso pagar implante?
- Posso pagar aparelho?
- Posso pagar prótese?
- Posso pagar tratamento estético?
- Posso pagar tratamento já iniciado?
- Posso quitar dívida com dentista?
- Como funciona a contemplação
- Sorteio
- Lance
- Lance embutido
- Recebo o dinheiro da carta?
- Como a clínica recebe
- E se o tratamento mudar de preço?
- Posso trocar de dentista?
- O que acontece em caso de urgência
- Atendimento odontológico pelo SUS
- Consórcio ou parcelamento
- Consórcio ou empréstimo
- Quais custos existem
- Quando pode fazer sentido
- Quando não faz sentido
- Checklist
- Perguntas frequentes
- Conclusão
Existe consórcio para tratamento dentário?
Pode existir comercialmente com esse nome.
Mas, do ponto de vista regulatório, o produto utilizado normalmente é:
consórcio de serviços.
A Resolução BCB nº 285 permite grupos que tenham por objeto:
serviço ou conjunto de serviços.
Portanto, o tratamento odontológico precisa:
ser compatível com a carta contratada.
O que é consórcio de serviços?
É uma modalidade de consórcio destinada:
à contratação de serviços, em vez da aquisição de um carro ou imóvel.
O Banco Central mantém inclusive dados específicos sobre:
cotas de consórcio do segmento de serviços.
Isso demonstra que essa categoria existe formalmente dentro do Sistema de Consórcios.
Tratamento dentário entra automaticamente?
Não.
O fato de:
odontologia ser um serviço
não significa que:
qualquer carta de serviços aceita qualquer procedimento odontológico.
Antes da adesão, pergunte:
- tratamento odontológico é aceito?
- quais procedimentos podem ser pagos?
- a clínica precisa ter CNPJ?
- dentista pessoa física é aceito?
- o serviço pode ser parcelado em etapas?
- como é feita a liberação?
Quais tratamentos podem ser compatíveis?
Dependendo da administradora e do contrato, pode haver possibilidade de utilizar carta para serviços como:
- implantes;
- próteses;
- ortodontia;
- tratamentos restauradores;
- reabilitação oral;
- procedimentos periodontais;
- determinadas cirurgias;
- tratamentos estéticos odontológicos.
Mas não transforme essa lista em:
garantia universal.
A aceitação depende:
do contrato e da operação concreta.
Posso fazer implante dentário com consórcio?
Pode ser possível.
Mas antes, descubra:
- custo total;
- quantidade de implantes;
- necessidade de enxerto;
- etapas cirúrgicas;
- prótese final;
- prazo do tratamento.
Um orçamento inicial pode:
mudar depois de exames e avaliação clínica.
Por isso, não escolha a carta apenas por:
um anúncio de “implante a partir de X reais”.
Posso pagar aparelho ortodôntico?
Pode haver possibilidade se:
o serviço for compatível com a carta.
Mas ortodontia costuma envolver:
- instalação;
- documentação;
- consultas periódicas;
- manutenção;
- contenção.
É importante saber se:
todo o pacote pode ser incluído na operação.
Posso pagar prótese dentária?
Pode ser possível.
Isso inclui, dependendo do caso e da aceitação:
- próteses removíveis;
- próteses fixas;
- reabilitações protéticas.
O orçamento precisa indicar:
o serviço contratado.
Posso pagar clareamento ou tratamento estético?
Pode haver possibilidade dentro:
de uma carta de serviços compatível.
Mas novamente:
confirme antes de contratar.
Não é porque a administradora aceita tratamento odontológico que:
aceitará automaticamente qualquer procedimento estético.
Consórcio é plano odontológico?
Não.
São produtos completamente diferentes.
Plano odontológico
Pode oferecer:
- rede credenciada;
- coberturas definidas;
- carências;
- mensalidade;
- regras assistenciais.
Consórcio
Fornece:
crédito para contratação de serviço após a contemplação.
Não oferece:
- cobertura assistencial contínua;
- rede odontológica obrigatória;
- atendimento emergencial;
- consultas periódicas incluídas por natureza.
Consórcio é financiamento?
Não.
Esse é outro ponto que precisa ser corrigido no texto antigo.
Consórcio é:
autofinanciamento coletivo.
Não existe:
uma instituição emprestando imediatamente o dinheiro do tratamento ao consumidor.
Consórcio é empréstimo?
Também não.
A carta contemplada possui:
finalidade contratual.
Ela não é, normalmente:
dinheiro livre para gastar como quiser.
Como funciona o consórcio para tratamento dentário?
1. Faça uma avaliação odontológica
Antes de pensar na carta:
entenda qual tratamento você realmente precisa.
2. Peça um plano de tratamento
Solicite:
- procedimentos;
- etapas;
- prazo;
- orçamento.
3. Compare opções
Veja:
- clínica;
- profissional;
- condições de pagamento;
- eventual plano odontológico;
- alternativas no SUS;
- consórcio.
4. Escolha uma carta de serviços
O crédito precisa:
ser compatível com o orçamento.
5. Entre no grupo
Depois da adesão:
começam as obrigações da cota.
6. Participe das assembleias
A contemplação pode ocorrer:
- por sorteio;
- por lance.
7. Seja contemplado
A contemplação atribui:
o crédito.
8. Indique o prestador
Você informa:
- dentista;
- clínica;
- CPF ou CNPJ;
- serviço;
- valor;
- condições de pagamento.
9. Apresente os documentos
A administradora analisa:
a operação.
10. O prestador recebe
Depois de satisfeitas as condições:
a administradora realiza o pagamento diretamente ao prestador do serviço.
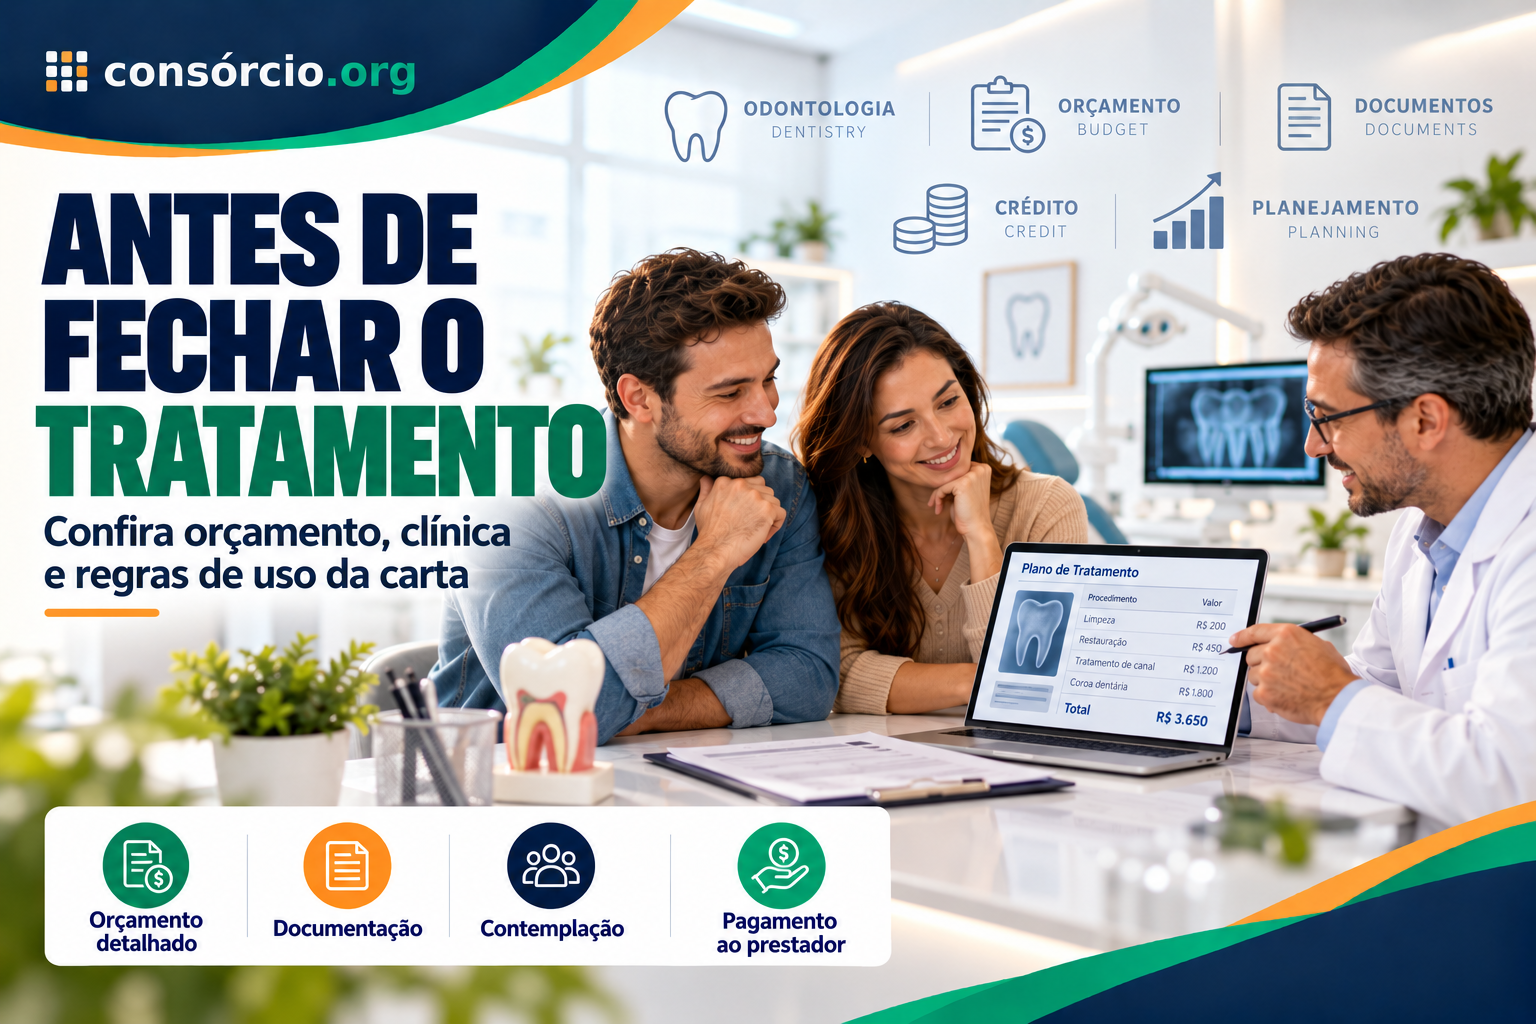
Preciso fazer orçamento antes?
É recomendável.
Sem orçamento, você corre o risco de contratar:
uma carta insuficiente
ou:
muito acima da necessidade.
Exemplo
Tratamento estimado:
R$ 25 mil
Carta contratada:
R$ 20 mil
Diferença:
R$ 5 mil
Você precisará saber:
como complementar esse valor.
Os números são apenas ilustrativos.
Um orçamento odontológico pode mudar?
Sim.
Isso é especialmente importante.
Durante o tratamento podem surgir:
- necessidade de exames adicionais;
- enxerto;
- tratamento de canal;
- troca de planejamento;
- outro material;
- nova etapa clínica.
Por isso, orçamento:
não é necessariamente imutável.
Devo contratar carta exatamente igual ao orçamento?
Não existe uma resposta universal.
Você precisa considerar:
- atualização da carta;
- possível mudança de preço;
- eventual diferença;
- possibilidade de complementação.
Confirme também:
como o crédito será atualizado durante o grupo.
Como a carta é reajustada?
A Resolução BCB nº 285 permite que o crédito seja definido:
- com base no preço do serviço;
- ou por valor nominal atualizado por índice ou indicador previsto em contrato.
Portanto:
leia a regra de reajuste.
Um tratamento de R$ 30 mil hoje pode:
custar outro valor na data da contemplação.
Como funciona a contemplação?
Contemplação é:
a atribuição do crédito.
Ela ocorre:
- por sorteio;
- por lance.
E depende:
da existência de recursos no grupo.
Existe um contemplado por mês?
Não existe:
uma regra universal dizendo que exatamente uma pessoa é contemplada mensalmente.
A quantidade depende:
- dos recursos do grupo;
- dos sorteios previstos;
- dos lances;
- das regras da assembleia.
Portanto, o texto antigo precisa retirar:
“o consórcio sorteia um participante a cada mês”.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Posso esperar pela contemplação para tratar uma dor de dente?
Não é uma estratégia adequada.
Dor odontológica pode indicar:
- cárie profunda;
- inflamação;
- infecção;
- abscesso;
- outro problema que precisa de avaliação.
Consórcio:
não possui data certa de contemplação.
Se existe necessidade clínica imediata:
procure atendimento odontológico.
E se houver infecção ou abscesso?
Não adie o atendimento:
esperando uma carta de consórcio.
O Ministério da Saúde informa que procedimentos de urgência odontológica na rede pública podem incluir:
- alívio de dor;
- acesso à polpa;
- drenagem de abscessos;
- restaurações provisórias;
- outros cuidados.
A urgência deve ser tratada:
como questão de saúde, não como planejamento financeiro.
Como funciona o lance?
É uma oferta para:
disputar contemplação.
Não é:
uma taxa paga para liberar a carta.
Lance garante contemplação?
Não.
O resultado depende:
- das ofertas;
- da modalidade;
- dos recursos disponíveis;
- das regras do grupo.
O que é lance embutido?
É utilizar:
parte da própria carta
para formar a oferta.
Se o lance for vencedor:
o valor utilizado reduz o crédito disponível.
Exemplo
Carta:
R$ 30 mil
Lance embutido:
R$ 6 mil
Crédito restante:
R$ 24 mil
Tratamento:
R$ 30 mil
Diferença:
R$ 6 mil
Portanto, antes de utilizar lance embutido:
verifique se a carta restante ainda paga o tratamento.
Lance embutido pode ser ruim para tratamento odontológico?
Pode.
Principalmente quando:
a carta já corresponde exatamente ao orçamento.
A contemplação antecipada pode perder utilidade se:
o crédito restante não cobrir o serviço.
Quando sou contemplado recebo o dinheiro?
Normalmente:
não como dinheiro livre em sua conta.
A Resolução BCB nº 285 determina que o pagamento do serviço seja realizado:
diretamente ao prestador, depois da comunicação da escolha e do cumprimento das condições contratuais.
Então a clínica recebe diretamente?
Essa é a estrutura normal.
A administradora deve receber informações como:
- identificação do consorciado;
- identificação do prestador;
- CPF ou CNPJ;
- características do serviço;
- condições de pagamento.
Depois:
realiza o pagamento conforme a operação aprovada.
A clínica precisa aceitar consórcio?
A operação precisa ser:
viável entre consorciado, prestador e administradora.
Antes de contratar:
converse com a clínica.
Pergunte:
“vocês aceitam receber por carta de consórcio de serviços?”
Posso escolher meu dentista?
Em princípio, dentro da categoria contratada, pode existir:
liberdade para escolher o prestador.
Mas o profissional precisa:
atender às exigências documentais da administradora.
Posso trocar de clínica?
Antes da utilização efetiva do crédito, pode haver possibilidade de indicar:
outro prestador compatível.
Mas o tratamento odontológico envolve também:
continuidade clínica.
Trocar de profissional no meio do tratamento deve ser uma decisão:
clínica e contratual, e não apenas financeira.
Posso pagar tratamento que já começou?
Existe uma regra relevante.
A Resolução BCB nº 285 permite que, após a contemplação, se o consorciado tiver antecipado com recursos próprios algum valor relativo ao serviço:
possa receber o correspondente, descontado do crédito, observadas as condições contratuais.
Isso pode incluir, por exemplo:
um sinal ou adiantamento previamente pago.
Mas não presuma que:
qualquer tratamento antigo será automaticamente reembolsado.
Confirme:
antes de pagar.
Posso quitar uma dívida antiga com o dentista?
Não trate isso como automático.
Existe diferença entre:
contratar um serviço odontológico
e:
pagar dívida já vencida decorrente de tratamento anterior.
Pergunte à administradora:
“a carta pode ser usada nesta obrigação específica?”
Posso quitar financiamento odontológico?
A regulamentação permite, em determinadas situações, utilizar o crédito contemplado para:
quitar financiamento de titularidade do consorciado cujo objeto pertença à mesma categoria.
Mas isso não significa:
que qualquer parcelamento feito diretamente com a clínica seja financiamento regulatório.
Confirme:
a natureza da operação.
Posso receber a carta em dinheiro depois?
Existe uma situação específica.
Depois de:
180 dias da contemplação
o consorciado pode receber o valor do crédito em espécie ou transferência para conta própria, se:
- ainda não tiver utilizado o crédito;
- todas as obrigações com grupo e administradora estiverem quitadas.
Isso não transforma:
consórcio odontológico em empréstimo em dinheiro.
Consórcio odontológico tem juros?
Não funciona com:
juros remuneratórios típicos de financiamento.
Mas isso não significa:
tratamento sem custo financeiro.
Quais custos existem?
Podem estar presentes:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras obrigações previstas no contrato.
Por isso:
“não tem juros” não significa “não tem custo”.
Consórcio é mais barato que empréstimo pessoal?
Não existe:
essa garantia.
O texto antigo afirmava que o consórcio ficava:
mais barato do que buscar empréstimo pessoal.
Essa frase precisa ser corrigida.
É necessário comparar:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- tempo até a contemplação;
- eventual lance.
Empréstimo
- juros;
- CET;
- prazo;
- parcela.
Uma proposta específica de consórcio pode:
ter custo menor que determinado empréstimo.
Mas não é regra universal.
Consórcio ou parcelamento da clínica?
Compare.
Parcelamento direto
Pode permitir:
início rápido do tratamento.
Mas pode possuir:
- entrada;
- parcelas;
- encargos.
Consórcio
Pode ter:
custo estrutural diferente, mas depende:
da contemplação.
Para tratamento com necessidade imediata:
o tempo pode ser mais importante que a diferença de custo.
Consórcio ou cartão de crédito?
Depende:
- limite;
- juros do parcelamento;
- desconto;
- prazo;
- urgência.
Não escolha:
só pela parcela mensal.
Compare:
o custo total.
Consórcio ou empréstimo?
| Critério | Consórcio de serviços | Empréstimo |
|---|---|---|
| Estrutura | Autofinanciamento coletivo | Operação de crédito |
| Dinheiro imediato | Não | Pode ser |
| Acesso ao serviço | Após contemplação | Após liberação dos recursos |
| Data | Incerta | Mais previsível |
| Juros remuneratórios | Não funciona nessa lógica | Existem normalmente |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Serviço urgente | Menor aderência | Pode atender mais rapidamente |
| Custo total | Deve ser calculado | Deve ser calculado |
Quando o consórcio pode fazer sentido?
Pode entrar na comparação quando:
- o tratamento é eletivo;
- existe planejamento;
- não há urgência clínica;
- o orçamento é conhecido;
- a parcela cabe no orçamento;
- o custo total é competitivo;
- a clínica aceita a forma de pagamento.
Exemplos de situações planejáveis
Podem incluir, dependendo da avaliação clínica:
- reabilitação futura;
- determinado tratamento protético;
- ortodontia planejada;
- procedimento estético eletivo.
Mesmo nesses casos:
a indicação precisa ser feita por profissional habilitado.
Quando pode não fazer sentido?
Pode ter menor aderência quando:
- há dor intensa;
- há infecção;
- existe abscesso;
- houve trauma;
- há necessidade de tratamento imediato;
- o problema pode piorar durante a espera;
- a data de início não pode depender de sorteio ou lance.
Saúde vem antes da contemplação
Esse é um ponto que precisa ficar claro.
O tratamento não deve ser decidido:
por causa da carta.
Primeiro:
o dentista avalia o que é clinicamente necessário.
Depois:
o paciente compara como pagar.
Não faça o contrário:
“tenho R$ 30 mil de carta, qual tratamento consigo fazer?”
A lógica correta é:
diagnóstico → indicação → orçamento → forma de pagamento.
O consórcio pode influenciar a escolha do tratamento?
Não deveria substituir:
uma decisão clínica.
O valor disponível pode entrar:
no planejamento financeiro.
Mas a indicação deve considerar:
- necessidade;
- riscos;
- alternativas;
- benefícios;
- saúde do paciente.
Preciso procurar mais de um orçamento?
Pode ser útil para:
comparar preços e propostas de tratamento, principalmente em procedimentos eletivos.
Mas certifique-se de comparar:
tratamentos equivalentes.
Dois orçamentos diferentes podem não incluir:
os mesmos procedimentos ou materiais.
Como escolher o dentista?
Além do preço, considere:
- habilitação profissional;
- registro;
- experiência;
- explicação do tratamento;
- documentação;
- acompanhamento;
- condições de retorno.
Não escolha:
apenas porque aceita a carta.
Aparência deve ser o principal argumento?
Não.
O texto antigo dizia que:
“o sorriso é cartão de visita que abre e fecha portas”.
Esse tipo de pressão estética não é necessário.
Tratamento odontológico pode ter objetivos:
- funcionais;
- preventivos;
- restauradores;
- estéticos.
O mais importante é:
saúde, indicação clínica e decisão informada.
Existe atendimento odontológico pelo SUS?
Sim.
O Ministério da Saúde informa que a porta de entrada para atendimento de saúde bucal no SUS é:
a Atenção Primária, normalmente em:
- UBS;
- Unidade de Saúde da Família;
- equipes de Saúde Bucal.
Quando é necessário tratamento especializado, pode haver encaminhamento para:
Centros de Especialidades Odontológicas — CEO.
Que tratamentos o SUS oferece?
Na Atenção Primária, o Ministério da Saúde informa que podem ser oferecidos procedimentos como:
- restaurações;
- raspagem;
- extrações;
- aplicação de flúor;
- profilaxia;
- outros cuidados odontológicos.
Nos Centros de Especialidades Odontológicas podem existir procedimentos como:
- tratamento de canal;
- periodontia especializada;
- diagnóstico de câncer bucal;
- atendimento a pessoas com deficiência;
- outros serviços.
A disponibilidade concreta:
varia conforme a rede local.
O SUS oferece implante?
Alguns Centros de Especialidades Odontológicas podem oferecer:
implantes dentários e ortodontia, mas o Ministério da Saúde informa que esses procedimentos:
não são obrigatórios em todas as unidades.
A disponibilidade depende:
da gestão local.
Como procurar atendimento pelo SUS?
O Ministério da Saúde orienta:
procurar uma UBS ou Unidade de Saúde da Família com Equipe de Saúde Bucal.
A equipe avalia:
a necessidade e eventual encaminhamento.
E se for urgência?
Procure:
atendimento odontológico disponível na rede da sua região.
Dor intensa, infecção, abscesso e trauma não devem aguardar:
uma futura contemplação.
Posso fazer parte do tratamento no SUS e outra parte particular?
Pode acontecer, conforme:
a disponibilidade e indicação clínica.
Mas é importante manter:
a continuidade das informações entre os profissionais envolvidos.
Como escolher o valor da carta?
Primeiro:
faça a avaliação odontológica.
Depois peça:
um orçamento detalhado.
Exemplo
Implantes e próteses:
R$ 28 mil
Carta:
R$ 30 mil
Pode existir:
margem para alterações, mas ainda é necessário analisar:
- reajuste;
- cobertura do serviço;
- eventual saldo;
- custos do consórcio.
E se o tratamento custar mais que a carta?
Será necessário:
complementar a diferença, se a operação permitir.
Exemplo
Carta:
R$ 20 mil
Tratamento:
R$ 27 mil
Diferença:
R$ 7 mil
Pergunte à administradora:
como essa complementação deve ser formalizada.
E se custar menos?
O saldo não vira:
automaticamente dinheiro livre.
Ele segue:
as destinações permitidas pelas regras do consórcio.
A parcela do consórcio pode aumentar?
Pode.
O crédito pode ser atualizado conforme:
a regra prevista no contrato.
Portanto:
a prestação inicial não é necessariamente a prestação definitiva.
O tratamento também pode aumentar?
Sim.
Os dois valores podem:
evoluir de maneiras diferentes.
Por isso existe risco de:
a carta não acompanhar exatamente o orçamento odontológico.
O que perguntar à administradora?
- Esta carta aceita tratamento odontológico?
- Quais procedimentos podem ser pagos?
- Implante é aceito?
- Ortodontia é aceita?
- Próteses são aceitas?
- Tratamento estético é aceito?
- Posso escolher qualquer clínica?
- Dentista pessoa física é aceito?
- Precisa de CNPJ?
- Quais documentos são exigidos?
- Posso pagar tratamento por etapas?
- A clínica recebe antecipadamente?
- Posso receber reembolso de sinal já pago?
- Posso complementar a carta?
- Como funciona o crédito remanescente?
- Qual é o valor da carta?
- Qual é o prazo?
- Como ocorre o reajuste?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Como funciona sorteio?
- Como funciona lance?
- Existe lance embutido?
- Quanto o lance embutido reduz a carta?
O que perguntar à clínica?
- Qual é o diagnóstico?
- Quais tratamentos são indicados?
- Existem alternativas?
- Quais procedimentos são urgentes?
- Quais podem esperar?
- Qual é o orçamento total?
- O que está incluído?
- Há exames separados?
- Há manutenção posterior?
- O preço pode mudar?
- Aceita carta de consórcio?
- Aceita pagamento direto da administradora?
- Quais documentos pode fornecer?
- Existe parcelamento direto?
- Existe desconto para determinada forma de pagamento?
Checklist antes de contratar o consórcio
- Tenho diagnóstico e orçamento?
- O tratamento é eletivo ou urgente?
- Posso esperar pela contemplação?
- Comparei outras formas de pagamento?
- Consultei possibilidade de atendimento pelo SUS?
- A carta é de serviços?
- Tratamento odontológico é aceito?
- A clínica pode receber?
- O crédito é suficiente?
- A parcela cabe no orçamento?
- Conheço o prazo?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Sei como ocorre o reajuste?
- Entendi sorteio?
- Entendi lance?
- Sei que não existe data garantida?
- Sei que lance embutido reduz o crédito?
- Li contrato e regulamento?
Checklist do tratamento
- Fiz avaliação com dentista?
- Entendi o diagnóstico?
- Sei quais procedimentos são necessários?
- Sei quais são eletivos?
- Sei quais não podem esperar?
- Recebi orçamento detalhado?
- Sei o que está incluído?
- Considerei exames?
- Considerei manutenção?
- Verifiquei habilitação do profissional?
- Comparei propostas equivalentes?
- Sei como será o acompanhamento?
Perguntas frequentes
Existe consórcio para tratamento dentário?
Pode existir comercialmente com esse nome.
Na prática, normalmente utiliza:
consórcio de serviços.
Tratamento odontológico é serviço para consórcio?
Pode ser compatível com:
uma carta de serviços, desde que o contrato e a administradora aceitem a operação.
Consórcio odontológico é plano dentário?
Não.
Posso fazer implante com consórcio?
Pode haver possibilidade.
Confirme:
com a administradora.
Posso colocar aparelho?
Pode haver possibilidade.
Posso fazer prótese?
Pode haver possibilidade.
Posso pagar tratamento estético?
Depende:
da carta e da operação.
Posso começar o tratamento antes de ser contemplado?
Clinicamente, isso depende:
da necessidade e da decisão do paciente com o dentista.
Financeiramente, não conte com:
reembolso automático da carta.
Confirme antes com:
a administradora.
Consórcio serve para emergência odontológica?
Não é adequado depender dele:
para atendimento urgente, porque não existe data garantida de contemplação.
Onde buscar atendimento odontológico público?
A porta de entrada do SUS é normalmente:
a UBS ou Unidade de Saúde da Família com Equipe de Saúde Bucal.
O SUS faz canal?
Centros de Especialidades Odontológicas podem oferecer:
tratamento endodôntico, conforme a rede local.
O SUS faz implante?
Alguns serviços podem oferecer, mas:
não é obrigatório em todos os locais.
Quando sou contemplado recebo dinheiro?
Normalmente:
a administradora paga o prestador do serviço.
Posso receber dinheiro depois de 180 dias?
Pode existir essa possibilidade se:
- o crédito não tiver sido usado;
- todas as obrigações estiverem quitadas;
- já tiverem transcorrido 180 dias da contemplação.
Existe um sorteado por mês?
Não existe:
essa regra universal.
Posso ser contemplado rapidamente?
Pode acontecer.
Mas:
não há garantia.
Lance garante contemplação?
Não.
Lance embutido reduz a carta?
Sim.
Consórcio tem juros?
Não funciona com:
juros remuneratórios típicos de financiamento.
Então é mais barato que empréstimo?
Não necessariamente.
Compare:
o custo total.
Posso escolher o dentista?
Pode haver liberdade de escolha do prestador dentro:
da categoria contratada, sujeita às exigências da administradora.
Posso pagar tratamento já realizado?
Não presuma.
Uma despesa já quitada ou dívida anterior:
não é automaticamente elegível.
Posso complementar a carta?
Pode haver possibilidade de:
complementar a diferença com recursos próprios, conforme a operação.
Vale a pena fazer consórcio para tratamento dentário?
Depende.
Pode entrar na comparação quando:
- o tratamento é planejável;
- não existe urgência;
- você pode esperar;
- a clínica aceita;
- o custo total é competitivo;
- a parcela cabe no orçamento.
Não deve ser usado:
para adiar cuidado odontológico necessário.
Conclusão
O chamado consórcio para tratamento dentário pode funcionar por meio:
de uma carta de consórcio de serviços.
A regulamentação do Banco Central permite grupos que tenham por objeto:
serviço ou conjunto de serviços.
Mas isso não significa que:
todo tratamento odontológico é automaticamente aceito.
Antes de contratar, confirme:
procedimento + prestador + documentação + forma de pagamento.
O texto antigo também precisava de algumas correções importantes.
Consórcio:
- não é empréstimo;
- não é plano odontológico;
- não garante contemplação mensal;
- não entrega normalmente dinheiro livre ao contemplado;
- não é necessariamente mais barato que empréstimo;
- não deve ser usado como justificativa para atrasar tratamento urgente.
Depois da contemplação, a regra geral é que a administradora realize:
o pagamento diretamente ao prestador do serviço, após receber a identificação das partes, as características do tratamento e a documentação exigida.
Existe também a possibilidade específica de receber o crédito em dinheiro:
180 dias depois da contemplação, se o crédito não tiver sido utilizado e todas as obrigações estiverem quitadas.
Mas essa exceção:
não transforma o consórcio em empréstimo pessoal.
Em saúde bucal, existe ainda uma questão que merece prioridade:
necessidade clínica não deve depender da contemplação.
O Ministério da Saúde informa que o SUS oferece serviços odontológicos por meio:
- da Atenção Primária;
- das equipes de Saúde Bucal;
- dos Centros de Especialidades Odontológicas;
- de outros componentes da rede.
Procedimentos disponíveis podem incluir:
- restaurações;
- raspagens;
- extrações;
- tratamento de canal;
- periodontia especializada;
- atendimento de urgência;
- outros serviços conforme a rede local.
Por isso, se existe:
dor, infecção, abscesso, trauma ou necessidade urgente, procure atendimento.
A ordem mais segura é:
diagnóstico → indicação clínica → orçamento → comparação das formas de pagamento → decisão.
E não:
consórcio → contemplação → só então avaliar o problema dentário.
Se o tratamento for eletivo e planejável, o consórcio pode:
entrar na comparação financeira.
Mas compare também:
- parcelamento da clínica;
- plano odontológico, quando aplicável;
- recursos próprios;
- crédito;
- atendimento disponível pelo SUS.
A pergunta correta é:
“posso esperar pela contemplação sem prejudicar minha saúde e o custo total desta carta é competitivo?”
Se a resposta for sim:
aí vale analisar o consórcio de serviços.
Quer comparar cartas para um serviço planejado? Simule seu consórcio e avalie crédito, prazo, parcela e custos.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 7 de outubro de 2026, com base nas regras vigentes do Banco Central do Brasil para consórcios de serviços e em informações oficiais do Ministério da Saúde sobre assistência odontológica no SUS.
Fontes principais:
- Banco Central — Resolução BCB nº 285
- Banco Central — Perguntas frequentes sobre consórcio
- Lei nº 11.795/2008
- Ministério da Saúde — Brasil Sorridente
- Ministério da Saúde — Saúde bucal na Atenção Primária
As fontes oficiais confirmam que:
- grupos de consórcio podem ter serviço ou conjunto de serviços como objeto;
- a contemplação ocorre por sorteio ou lance;
- o pagamento do serviço contemplado é normalmente realizado diretamente ao prestador;
- o crédito pode ser recebido em dinheiro depois de 180 dias da contemplação em condições específicas;
- a rede pública oferece atendimento odontológico básico e especializado.
Aviso: este conteúdo é informativo e não substitui avaliação de cirurgião-dentista. Não adie atendimento por dor, infecção, trauma ou outra necessidade de saúde esperando contemplação em consórcio. A disponibilidade de procedimentos no SUS varia conforme a rede local.
Bom dia,
Gostaria de saber como funciona está forma de fazer empréstimo para tratamento dentários.
Att.
Boa tarde Maria,
Obrigada por comentar em nosso site,
Você pode escolher qualquer uma das opções disponíveis, selecionar o valor de interesse e, no momento da contratação, informar que o consórcio é para tratamento dentários.
Atenciosamente.
Boa tarde!
Já possuo o valor do implante dentário. Gostaria de saber como funciona o consórcio. No caso eu precisaria de 25 mil reais.
Aguardo a resposta de vocês.
Att Rosemeire
Boa tarde Rosemeire,
Obrigada por comentar em nosso site,
Não realizamos a venda, o Consorcio.org é um portal de conteúdo editorial. Somos uma biblioteca de conteúdo e mesmo não vendendo, a nossa equipe tem conhecimento no assunto.
Att.
Olá! Estou precisando colocar umas próteses fixas. O valor é 12 mil reais. Como seriam as parcelas?
Att
Boa tarde, Hozania!
Obrigada por comentar no Consorcio.org!
Para fazer uma cotação de consórcio, preencha o formulário em nossa página clicando em https://goo.gl/V3pcsp e receba todas as informações necessárias para a realização de sua proposta.
Atenciosamente!