O Consórcio Renault é uma alternativa para quem deseja planejar a compra de um veículo sem contratar um financiamento tradicional.
A operação oficial é administrada pela:
Administradora de Consórcio RCI Brasil Ltda.
CNPJ:
73.230.674/0001-56.
A empresa é autorizada e fiscalizada pelo Banco Central do Brasil e integra a estrutura financeira ligada à Renault e à Mobilize Financial Services no país.
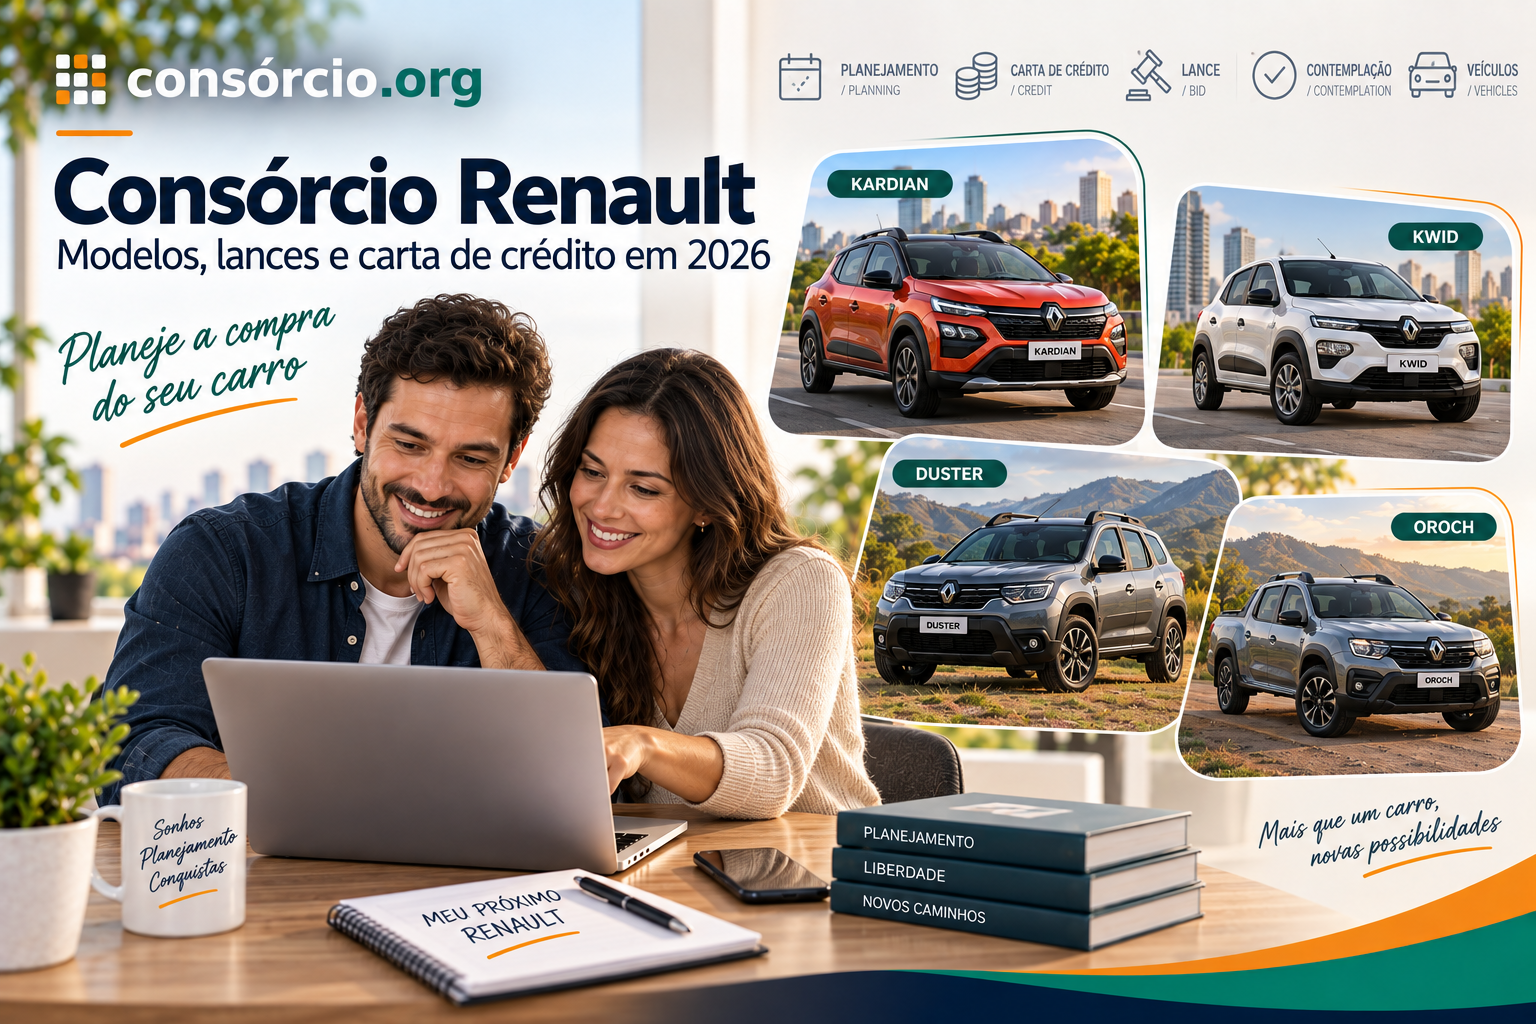
Em 2026, o site do Consórcio Renault destaca principalmente planos relacionados aos modelos:
- Renault Kardian;
- Renault Kwid;
- Renault Duster;
- Renault Oroch.
Mas a utilização da carta não deve ser confundida com a obrigação de comprar exatamente o modelo que serviu como referência do plano. Depois da contemplação, o crédito pode ser utilizado para adquirir outro veículo dentro da categoria e das regras da administradora.
Atualizado em 21 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
O Consórcio Renault funciona como um sistema de autofinanciamento coletivo:
- você escolhe a carta e o plano;
- entra em um grupo;
- paga as parcelas;
- participa das assembleias;
- pode ser contemplado por sorteio ou lance;
- comprova sua capacidade econômico-financeira;
- apresenta o veículo e a documentação;
- a administradora aprova a operação;
- o pagamento é realizado ao vendedor;
- as parcelas restantes continuam sendo pagas.
A administradora é:
Administradora de Consórcio RCI Brasil Ltda.
CNPJ:
73.230.674/0001-56.
Atualmente, a vitrine pública do Consórcio Renault destaca:
- Kardian;
- Kwid;
- Duster;
- Oroch.
A contemplação pode ocorrer por:
- sorteio;
- lance.
Não existe uma data garantida.
Também é importante entender que:
consórcio não tem juros bancários tradicionais, mas possui outros custos.
Entre eles podem estar:
- taxa de administração;
- fundo de reserva;
- seguro, quando previsto;
- reajustes;
- outras obrigações contratuais.
Quer comparar o Consórcio Renault com outras administradoras? Cote agora e compare carta, prazo, taxa total, reajuste e parcela.
Neste artigo
- O que é o Consórcio Renault
- Quem administra
- Como funciona
- Quais modelos estão disponíveis
- Kardian
- Kwid
- Duster
- Oroch
- Posso comprar outro modelo?
- Veículo novo ou usado
- Parcelas e reajustes
- Taxa de administração
- Fundo de reserva
- Sorteio
- Lance livre
- Lance fixo
- Lance embutido
- Troca de Chaves
- Uso de carro usado no lance
- O que acontece após a contemplação
- Quitação de financiamento
- Saldo excedente
- Crédito em dinheiro
- Garantias
- Vantagens e cuidados
- Perguntas frequentes
O que é o Consórcio Renault?
O Consórcio Renault administra grupos voltados principalmente à aquisição de veículos.
Os participantes contribuem periodicamente para formar o fundo comum do grupo.
Esses recursos financiam as cartas de crédito dos participantes contemplados ao longo da duração do grupo.
Por isso, o conceito correto é:
autofinanciamento coletivo.
Não é uma conta individual em que:
“o seu dinheiro vai acumulando até você comprar o carro”.
Os recursos pertencem ao grupo e são administrados de forma coletiva.
Quem administra o Consórcio Renault?
A empresa responsável é:
Administradora de Consórcio RCI Brasil Ltda.
CNPJ:
73.230.674/0001-56.
A sede registrada fica em:
Santana de Parnaíba, São Paulo.
A administradora também integra a estrutura financeira que atualmente opera junto à marca:
Mobilize Financial Services.
O grupo financeiro brasileiro inclui empresas distintas para:
- financiamento;
- consórcio;
- seguros;
- outros serviços financeiros.
É autorizado pelo Banco Central?
Sim.
O Banco Central lista a:
Administradora de Consórcio RCI Brasil Ltda.
entre as administradoras de consórcio autorizadas, identificando-a como:
Consórcio Renault.
Isso é importante porque somente empresas autorizadas pelo Banco Central podem administrar grupos de consórcio.
O Consórcio Renault é da própria Renault?
A marca Consórcio Renault está ligada à estrutura financeira associada à Renault no Brasil.
A administradora também possui participação societária ligada à Renault e ao grupo financeiro RCI.
Na prática, trata-se do consórcio oficial comercializado sob a marca:
Consórcio Renault.
Como funciona o Consórcio Renault?
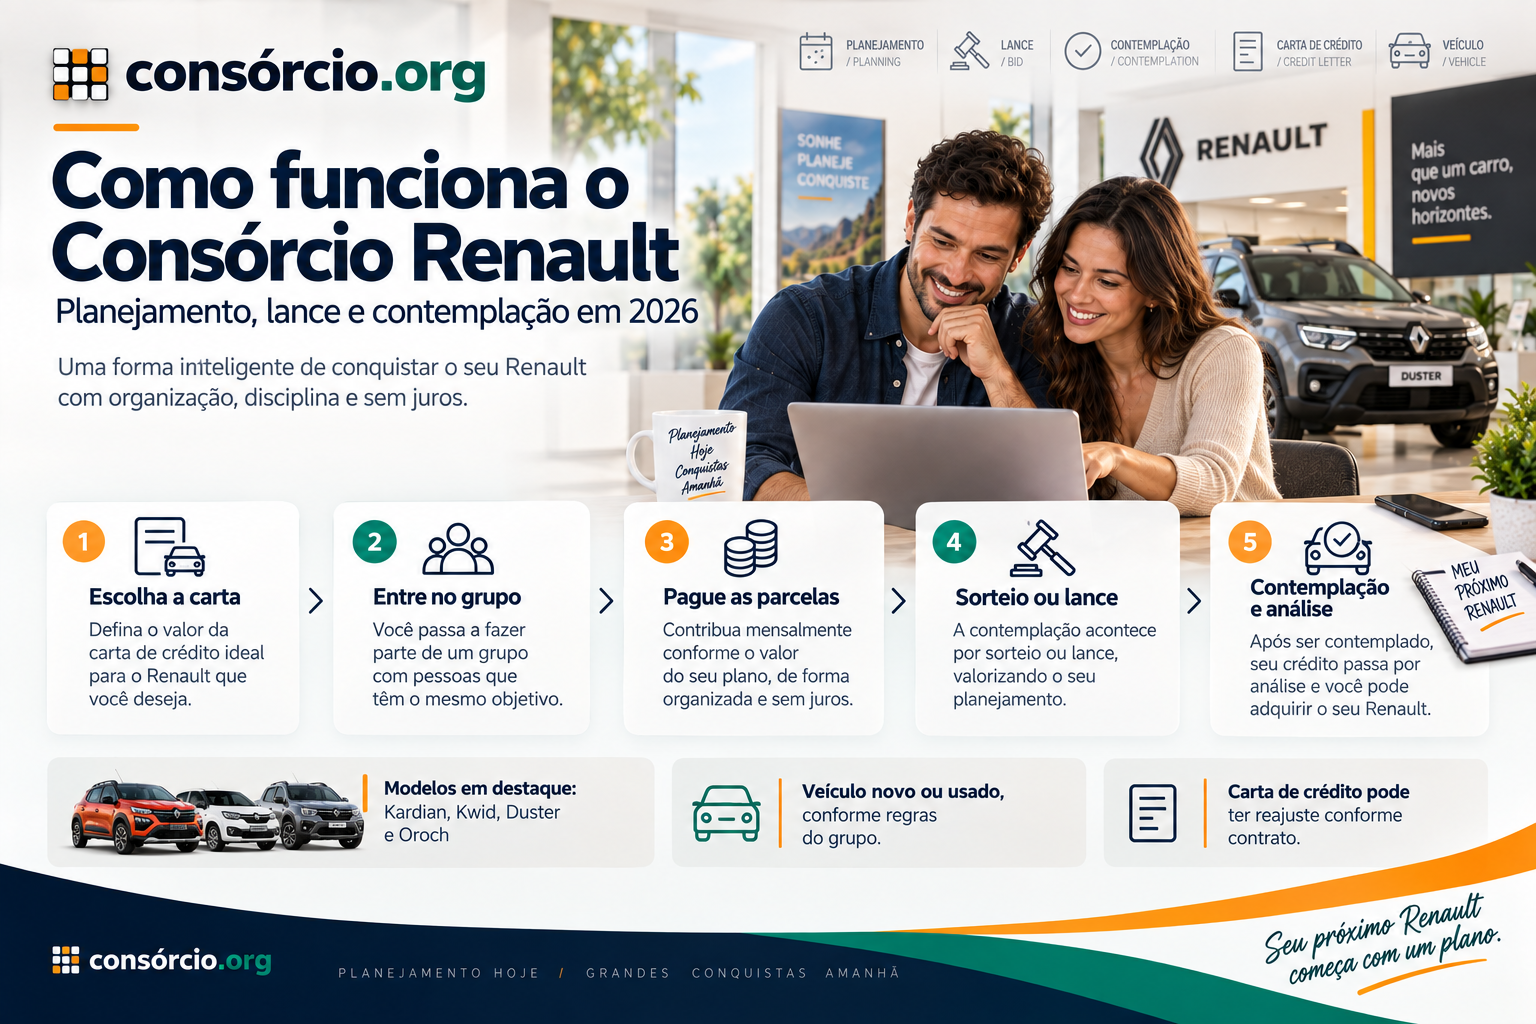
1. Escolha o veículo ou carta de referência
Você começa pela simulação.
O site atualmente permite iniciar pelo modelo desejado.
2. Entre em um grupo
Ao aderir, você passa a participar de um grupo com prazo e condições definidos contratualmente.
3. Pague as parcelas
As parcelas são calculadas de acordo com:
- valor do crédito;
- duração do grupo;
- taxa de administração;
- demais componentes previstos.
4. Participe das assembleias
As assembleias ocorrem mensalmente.
É nelas que acontecem:
- sorteios;
- apuração dos lances.
5. Seja contemplado
A contemplação pode acontecer por:
- sorteio;
- lance.
6. Comprove sua capacidade financeira
Depois da contemplação, ainda existe uma etapa importante.
O regulamento exige que o consorciado apresente documentos que comprovem:
capacidade econômico-financeira para assumir o saldo devedor.
Também podem ser exigidas garantias.
7. Escolha o veículo
O bem precisa atender às regras da categoria e do contrato.
8. Aguarde a aprovação
A administradora analisa:
- documentos;
- vendedor;
- veículo;
- garantias;
- capacidade financeira.
9. O vendedor recebe o pagamento
Depois da aprovação, a administradora autoriza e realiza o pagamento conforme o procedimento contratual.
10. Continue pagando
A contemplação:
não encerra o consórcio.
As obrigações restantes continuam até a quitação.
Quais carros aparecem atualmente no Consórcio Renault?
O site oficial destaca quatro modelos principais.
Consórcio Renault Kardian
O Kardian é atualmente um dos principais modelos da marca e ganhou página própria de consórcio.
A página permite:
- simular;
- escolher uma configuração de crédito;
- entrar em um grupo correspondente.
O Kardian substitui completamente a lógica do artigo antigo, que trazia modelos e preços de uma geração anterior da Renault.
Consórcio Renault Kwid
O Kwid continua entre os principais produtos de entrada da marca e possui plano próprio na vitrine do Consórcio Renault.
A carta pode ser utilizada conforme:
- valor contratado;
- regras do grupo;
- condições da operação após a contemplação.
Consórcio Renault Duster
A Duster também continua presente.
A administradora disponibiliza página específica para o modelo.
Consórcio Renault Oroch
A Oroch completa atualmente a seleção principal de modelos exibidos na área pública do consórcio.
E Sandero, Logan e Captur?
O texto antigo apresentava:
- Sandero;
- Logan;
- Captur;
como referências atuais dos planos.
Isso ficou desatualizado.
Esses modelos não aparecem atualmente na vitrine principal de consórcio do site da Renault.
Por isso, não devemos manter:
preços antigos nem planos baseados nesses veículos.
E a Master?
O artigo antigo também incluía a Renault Master.
Ela não aparece hoje entre os quatro produtos principais listados na área pública do Consórcio Renault consultada.
A existência de carta suficiente para um veículo desse valor não significa automaticamente que existe um plano comercial atual específico da Master.
É necessário consultar a administradora.
Quais são os preços atuais dos planos Renault?
O texto antigo trazia valores fechados para os modelos.
Esses números devem ser removidos.
Em setembro de 2026, a página principal publicava exemplos de parcelas a partir de valores como:
- Kardian: aproximadamente R$ 1.378;
- Kwid: aproximadamente R$ 938;
- Duster: aproximadamente R$ 1.608;
- Oroch: aproximadamente R$ 1.493.
Mas esses números são:
ofertas promocionais e exemplos vigentes no momento da consulta.
Eles podem mudar rapidamente.
Não representam:
- preço final do carro;
- parcela universal;
- condição garantida para todos os grupos.
Para uma página perene, é melhor orientar o leitor a consultar:
a simulação atual.
Ainda existem planos de 36 a 84 meses?
O artigo antigo dizia que todos os planos variavam entre:
36 e 84 meses.
Não recomendamos manter essa faixa como regra de 2026.
Prazo é uma característica do:
- grupo;
- carta;
- oferta vigente.
O plano disponível na simulação deve prevalecer.
Consórcio Renault cobra juros?
Não há juros bancários tradicionais como no financiamento.
O próprio Consórcio Renault divulga os planos como:
sem juros e sem entrada tradicional.
Mas isso precisa ser explicado corretamente.
Consórcio não é gratuito.
A parcela pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro, quando previsto;
- outros componentes contratuais.
Também existem penalidades e encargos quando há atraso.
Portanto:
sem juros bancários ≠ sem custos.
Existe taxa de administração?
Sim.
A taxa de administração é a remuneração da administradora pelos serviços de:
- formação;
- organização;
- gestão;
- administração do grupo.
O site explica que ela é distribuída nas parcelas conforme o contrato.
Qual é a taxa do Consórcio Renault?
Não existe uma única taxa que possa ser atribuída a todos os grupos.
Ela depende do:
- plano;
- prazo;
- grupo;
- crédito;
- oferta vigente.
Compare:
percentual total da taxa
e não apenas o quanto ela representa em uma parcela.
Existe fundo de reserva?
Pode existir.
O próprio regulamento define fundo de reserva como recurso destinado a situações específicas do grupo.
O percentual aplicável deve ser consultado:
- na proposta;
- no contrato;
- no regulamento do grupo.
As parcelas são fixas?
Não é adequado afirmar que serão iguais nominalmente durante todo o plano.
O valor do crédito pode ser reajustado.
Quando o crédito é atualizado:
as contribuições também podem mudar.
Isso permite preservar o poder de compra do grupo.
Como é feito o reajuste?
A regra precisa ser verificada no contrato específico.
O artigo antigo apenas dizia:
“o carro aumenta, então o consórcio corrige”.
A ideia geral faz sentido, mas está incompleta.
É necessário saber:
- qual é o bem de referência;
- qual critério de atualização;
- quando ocorre o reajuste;
- como isso afeta o crédito;
- como isso afeta a parcela.
Posso comprar um Renault novo?
Sim.
Essa é a principal finalidade comercial divulgada pela marca.
Posso comprar veículo usado?
Sim.
A comunicação recente do próprio Consórcio Renault afirma que o contemplado pode adquirir:
- bem novo;
- bem usado;
dentro da mesma categoria.
Mas o veículo precisa cumprir:
- regras de idade;
- avaliação;
- vistoria;
- valor mínimo aceito;
- demais critérios contratuais.
Por isso, não publique um limite universal de idade sem verificar o plano específico.
Posso comprar carro de outra marca?
A carta de crédito não deve ser interpretada como um vale obrigatoriamente restrito a um único modelo Renault.
A regra geral do consórcio permite escolher outro bem:
da mesma categoria contratada, sujeito às regras da administradora.
O próprio conteúdo atual do Consórcio Renault afirma que é possível escolher veículo:
- novo;
- usado;
- modelo desejado;
dentro das condições aplicáveis.
Preciso comprar exatamente o veículo da proposta?
Não necessariamente.
O modelo serve como referência para:
- valor do crédito;
- estrutura do plano.
Depois da contemplação, a aquisição pode ter maior flexibilidade, desde que respeite:
- categoria;
- contrato;
- aprovação.
Como funciona a contemplação?
Existem duas formas principais:
sorteio e lance.
Sorteio
O Consórcio Renault informa que os sorteios ocorrem nas assembleias mensais.
A apuração utiliza como referência:
o resultado da Loteria Federal
conforme o regulamento do grupo.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Também pode ocorrer:
- no meio;
- perto do fim do grupo.
Não existe data garantida.
Todo mundo será contemplado?
Os participantes ativos do grupo devem ser contemplados até o encerramento, conforme o funcionamento e o cumprimento das obrigações contratuais do grupo.
Isso não significa:
todos recebem a carta rapidamente.
Como funciona o lance?
O lance permite oferecer uma antecipação financeira para tentar obter a contemplação antes do sorteio natural da cota.
Há diferentes modalidades.
Lance livre
O participante define sua oferta dentro dos limites permitidos pelo grupo.
A contemplação segue os critérios do regulamento e a disponibilidade financeira.
Lance fixo
Nessa modalidade, a administradora estabelece um percentual previamente definido.
Quando há mais de um participante nas mesmas condições, entram os critérios de desempate previstos.
Lance embutido
Também pode existir.
Nesse caso:
parte da própria carta de crédito é utilizada como lance.
Isso reduz o valor líquido disponível para aquisição.
Exemplo
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Crédito líquido:
aproximadamente R$ 80 mil
conforme a estrutura efetivamente aplicada.
Portanto:
lance embutido não é dinheiro adicional.
Lance garante contemplação?
Não.
Esse é um ponto que o texto antigo precisava deixar mais claro.
Mesmo que você ofereça um lance:
- pode haver lance superior;
- pode haver empate;
- pode não existir recurso suficiente;
- existem critérios específicos do grupo.
Posso usar meu carro como lance?
O Consórcio Renault possui uma modalidade divulgada como:
Troca de Chaves.
Ela permite utilizar um veículo usado em uma estrutura relacionada ao lance, obedecendo às regras do programa.
Como funciona o Troca de Chaves?
De forma resumida:
- o veículo usado é avaliado;
- a concessionária assume compromisso de compra;
- o valor da avaliação serve de referência;
- o consorciado oferta o lance;
- se contemplado, segue os procedimentos necessários.
O carro precisa estar no meu nome?
A comunicação atual informa que o usado pode precisar estar em nome:
- do consorciado;
- ou de parente de primeiro grau admitido pelas regras da modalidade.
A situação concreta deve ser validada antes do lance.
Qualquer grupo aceita Troca de Chaves?
Não presuma.
Existem condições específicas.
A própria documentação comercial informa restrições relativas ao:
- plano;
- tipo de aquisição;
- avaliação;
- concessionária.
Posso simplesmente entregar meu carro à administradora como lance?
Não é assim que funciona.
O veículo:
- é avaliado;
- envolve concessionária;
- possui procedimentos próprios.
É diferente de dizer:
“a administradora pega seu carro como pagamento”.
O que acontece depois da contemplação?
Esse é um dos pontos mais importantes do artigo.
A contemplação é apenas uma etapa.
Primeiro: análise de capacidade financeira
O regulamento atual exige que o consorciado apresente documentos que demonstrem:
capacidade econômico-financeira para pagar o saldo devedor.
Depois: análise do bem
O veículo usado, quando aplicável, pode passar por:
- avaliação;
- vistoria;
- análise documental.
Depois: garantia
Se ainda existir saldo devedor, o veículo normalmente será utilizado como garantia.
Depois: autorização para faturamento
A administradora emite a autorização depois da aprovação dos documentos.
Finalmente: pagamento
O crédito é pago ao:
- fornecedor;
- vendedor;
conforme a operação aprovada.
O crédito cai na minha conta?
Em uma compra normal:
não.
A regra é que o valor seja direcionado ao fornecedor ou vendedor aprovado.
Isso evita tratar a carta como:
dinheiro livre.
Preciso comprovar renda?
O regulamento estabelece comprovação de capacidade econômico-financeira depois da contemplação.
Portanto, não é correto afirmar que:
“consórcio não exige análise”.
A análise pode ser especialmente relevante no momento da liberação do crédito.
Negativado pode usar a carta normalmente?
Não faça essa promessa.
Se há análise de capacidade financeira e garantias, eventuais restrições cadastrais podem interferir no processo.
Cada caso precisa ser analisado pela administradora.
O veículo fica alienado?
Pode ficar.
O regulamento estabelece como garantia principal:
alienação fiduciária.
Isso significa que o veículo é registrado com a garantia em favor da administradora enquanto houver obrigações pendentes.
Não significa simplesmente que:
“o carro pertence ao Consórcio Renault”.
Posso comprar um carro mais caro que a carta?
Sim.
O regulamento prevê que, quando o veículo custa mais do que o crédito disponível:
o consorciado paga a diferença diretamente ao vendedor.
Exemplo
Carta:
R$ 100 mil
Carro:
R$ 120 mil
O comprador complementa:
R$ 20 mil.
E se o carro custar menos que a carta?
A diferença pode ter utilizações previstas no regulamento.
Entre elas:
- amortização das parcelas futuras;
- pagamento de determinadas despesas vinculadas ao veículo;
- eventual recebimento conforme as condições contratuais.
Quanto posso usar para documentação?
O regulamento atual permite que até:
10% do valor da carta
seja utilizado para determinadas despesas vinculadas à aquisição, como:
- transferência;
- registros;
- tributos;
- seguros;
- avaliação de veículo usado;
- determinados acessórios.
Desde que exista:
- saldo;
- aprovação;
- enquadramento da despesa.
Posso usar esse 10% para qualquer gasto?
Não.
São despesas:
vinculadas ao bem ou à operação.
Não é dinheiro para consumo livre.
Posso quitar financiamento com a carta?
Sim, existem regras para quitação de financiamento relacionado a veículo da mesma categoria.
No regulamento atual do Consórcio Renault, a quitação de financiamento de veículos possui procedimento específico e pode ocorrer:
na forma de reembolso prevista contratualmente.
Portanto, não basta levar a carta ao banco e exigir a quitação.
É necessário seguir os procedimentos da administradora.
Posso quitar qualquer financiamento?
Não.
A operação precisa atender:
- mesma categoria;
- condições do contrato;
- documentação;
- titularidade e demais exigências aplicáveis.
Posso receber a carta em dinheiro?
Existe uma hipótese específica.
O regulamento prevê que o contemplado que:
- não utilizar o crédito;
- aguardar pelo menos 180 dias após a contemplação;
- quitar todas as obrigações com o grupo e a administradora;
pode solicitar o:
crédito em espécie.
Portanto:
Consórcio Renault não é empréstimo em dinheiro.
Posso antecipar parcelas para ser contemplado?
Antecipar pagamentos:
não garante contemplação automática.
O regulamento possui uma modalidade específica de:
lance de antecipação
em determinadas condições.
A antecipação é convertida em percentual e pode concorrer como lance conforme as regras.
Mas simplesmente:
“pagar tudo antes”
não deve ser confundido com contemplação imediata.
A carta equivale a pagamento à vista?
Para o vendedor, a aquisição aprovada é paga com os recursos da carta.
Isso pode melhorar o poder de negociação.
Mas não garante:
- desconto;
- acessórios grátis;
- IPVA;
- documentação grátis.
O texto antigo sugeria esses benefícios de forma excessivamente otimista.
Tudo depende de:
- vendedor;
- concessionária;
- campanha;
- negociação.
Consórcio Renault é mais barato que financiamento?
Não existe uma resposta universal.
Consórcio não cobra juros bancários tradicionais.
Financiamento cobra:
- juros;
- CET;
- eventualmente entrada.
Por outro lado, no consórcio existem:
- taxa de administração;
- fundo de reserva, quando aplicável;
- reajustes;
- eventual seguro;
- incerteza da contemplação.
A comparação precisa considerar:
custo + prazo + urgência.
Consórcio Renault x financiamento
| Critério | Consórcio Renault | Financiamento |
|---|---|---|
| Juros bancários tradicionais | Não | Sim |
| Taxa de administração | Sim | Não nesse formato |
| Entrada tradicional | Geralmente não | Pode existir |
| Compra imediata | Não garantida | Pode ocorrer após aprovação |
| Contemplação | Sorteio/lance | Não |
| Lance | Sim | Não |
| Parcela reajustável | Pode ser | Conforme contrato |
| Análise de crédito | Relevante na liberação | Antes da concessão |
| Data da compra | Incerta | Mais previsível |
Consórcio é investimento?
Não recomendamos utilizar esse termo.
O próprio site comercial usa expressões relacionadas a “investimento planejado”, mas tecnicamente:
consórcio não é investimento financeiro.
Ele é um sistema de:
autofinanciamento coletivo.
Não oferece:
- rentabilidade;
- juros remuneratórios;
- retorno garantido.
Seu objetivo é:
aquisição planejada de bens.
Quais são as principais vantagens?
Sem juros bancários tradicionais
O custo funciona de forma diferente do financiamento.
Sem entrada tradicional
Em geral, não existe uma entrada obrigatória equivalente à de um financiamento.
Planejamento
Permite distribuir a compra ao longo do prazo.
Sorteio e lance
Há mais de uma forma de contemplação.
Veículo novo ou usado
Existe flexibilidade dentro das regras da categoria.
Troca de Chaves
Pode permitir utilizar veículo usado em estratégia de lance.
Saldo para despesas
Até 10% pode atender determinadas despesas elegíveis quando houver saldo.
Quais são os principais cuidados?
Contemplação não tem data certa
Se você precisa do carro imediatamente, isso é relevante.
Existe taxa de administração
Consórcio não é gratuito.
A parcela pode mudar
Veja o critério de reajuste.
Lance não garante contemplação
É uma disputa dentro do grupo.
Veículo usado precisa de aprovação
Não escolha antes de entender os critérios.
Existe análise após contemplação
Carta contemplada não é sinônimo de crédito imediatamente liberado.
O bem fica em garantia
Pode haver alienação fiduciária.
Consórcio Renault vale a pena?
Depende do objetivo.
Pode fazer sentido para quem:
- consegue esperar;
- quer planejar a compra;
- não deseja financiamento com juros bancários tradicionais;
- possui um carro usado para eventual troca;
- pretende formar recursos para lance;
- entende os reajustes;
- encontra uma taxa competitiva.
Pode fazer menos sentido para quem:
- precisa do veículo agora;
- tem data definida para comprar;
- não aceita variação das parcelas;
- depende de contemplação rápida;
- está olhando apenas a parcela inicial.
Checklist antes de contratar
- Confirmei a administradora?
- Conferi o CNPJ?
- Confirmei a autorização no Banco Central?
- Sei o valor da carta?
- Sei o prazo?
- Qual é a taxa total de administração?
- Existe fundo de reserva?
- Existe seguro?
- Como funciona o reajuste?
- Qual é o bem de referência?
- Quero Renault 0 km ou usado?
- O usado atende às regras?
- Posso comprar outra marca?
- Qual lance posso ofertar?
- Existe lance fixo?
- Existe lance embutido?
- Posso utilizar meu carro no Troca de Chaves?
- Entendi que lance não garante contemplação?
- Sei quais documentos serão exigidos?
- Entendi a análise de crédito?
- Conheço as garantias?
- Sei como funciona o saldo excedente?
- Comparei com outras administradoras?
- Li o regulamento?
Perguntas frequentes
Quem administra o Consórcio Renault?
A Administradora de Consórcio RCI Brasil Ltda., CNPJ 73.230.674/0001-56.
É autorizado pelo Banco Central?
Sim.
Quais Renault aparecem atualmente no consórcio?
A vitrine pública atual destaca Kardian, Kwid, Duster e Oroch.
Ainda existem planos de Sandero e Logan?
Eles não aparecem entre os produtos principais atuais do site. Não utilize os preços antigos desses modelos como referência em 2026.
Posso comprar carro usado?
Sim, sujeito às regras do grupo, avaliação e documentação.
Posso comprar outra marca?
Pode haver liberdade para adquirir outro veículo da mesma categoria, conforme regras da administradora.
Consórcio Renault tem juros?
Não possui juros bancários tradicionais, mas existem outros custos, como taxa de administração e eventualmente fundo de reserva e seguro.
Tem taxa de adesão?
Páginas atuais de modelos como Kardian, Kwid e Duster divulgam contratação sem taxa de adesão para os planos apresentados. Confirme a proposta específica antes de contratar.
A parcela é fixa?
Não necessariamente. O crédito e as parcelas podem sofrer reajustes conforme o contrato.
Como acontece a contemplação?
Por sorteio ou lance nas assembleias.
Lance garante contemplação?
Não.
Existe lance livre?
Sim, conforme as regras do grupo.
Existe lance fixo?
O Consórcio Renault divulga essa modalidade em seus conteúdos, sujeita ao grupo.
Existe lance embutido?
Pode existir conforme as regras contratuais.
Posso usar meu carro como lance?
Há uma modalidade chamada Troca de Chaves, sujeita a avaliação e demais critérios.
Depois de contemplado recebo o dinheiro?
Não. Primeiro é necessário cumprir análise de crédito, documentação e garantias.
Preciso comprovar capacidade financeira?
Sim. O regulamento prevê apresentação de documentos para demonstrar capacidade econômico-financeira.
O carro fica alienado?
Pode ficar alienado fiduciariamente em favor da administradora enquanto houver saldo devedor.
Posso comprar carro mais caro?
Sim, complementando a diferença com recursos próprios.
Posso usar a sobra para pagar IPVA e documentos?
Até 10% do crédito pode atender determinadas despesas vinculadas à compra, desde que atendidas as regras.
Posso quitar financiamento?
Existe essa possibilidade dentro das condições contratuais para veículos da categoria.
Posso pegar a carta em dinheiro?
Somente depois de pelo menos 180 dias da contemplação, sem utilização do crédito e com as obrigações quitadas, conforme o regulamento.
Consórcio Renault é investimento?
Não. É um sistema de autofinanciamento coletivo para aquisição de bens.
Conclusão
O Consórcio Renault continua ativo em 2026 e é administrado oficialmente pela:
Administradora de Consórcio RCI Brasil Ltda.
CNPJ:
73.230.674/0001-56.
A vitrine atual do produto destaca:
- Kardian;
- Kwid;
- Duster;
- Oroch.
O artigo antigo, porém, ficou desatualizado ao utilizar:
- preços históricos de carros;
- Sandero;
- Logan;
- Captur;
- Master como plano atual garantido;
- prazo universal de 36 a 84 meses.
Também era necessário corrigir algumas promessas.
Não é adequado afirmar que:
- consórcio Renault é sempre muito mais barato;
- existe apenas taxa administrativa;
- lance mais alto sempre contempla sem outras regras;
- usar um carro como lance é simplesmente “entregar o veículo”;
- após ser contemplado basta levar uma carta à concessionária;
- existem poucos documentos;
- pagamento semelhante a “à vista” garante IPVA ou acessórios grátis;
- consórcio é investimento.
Em 2026, quem avalia o Consórcio Renault deve comparar:
valor da carta → prazo → taxa de administração → fundo de reserva → reajuste → modalidades de lance → regras do veículo usado → análise pós-contemplação.
E o principal continua sendo:
se você precisa do carro em uma data certa, considere que o consórcio não garante quando a contemplação ocorrerá.
Cote agora — Quer comparar o Consórcio Renault com outras administradoras? Acesse e compare carta, prazo, taxa total e condições antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 21 de setembro de 2026 com base nas informações públicas atuais do Consórcio Renault, da Renault/Mobilize Financial Services, no regulamento vigente disponibilizado pela administradora e em registros do Banco Central do Brasil.
Administradora:
Administradora de Consórcio RCI Brasil Ltda.
CNPJ:
73.230.674/0001-56.
Modelos, cartas, parcelas, prazos, taxas, modalidades de lance e demais condições podem mudar conforme:
- grupo;
- oferta;
- regulamento;
- data da contratação.
Exemplos comerciais não representam condição permanente.
Este conteúdo não garante:
- contemplação;
- prazo de contemplação;
- aprovação de crédito;
- preço;
- desconto;
- disponibilidade de modelo.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.