O consórcio é uma alternativa utilizada por quem pretende comprar um carro, uma moto, um imóvel ou outro bem de forma planejada e não precisa necessariamente realizar a compra imediatamente.
Mas, apesar de ser uma modalidade bastante conhecida no Brasil, ainda existem muitas dúvidas sobre:
- como o grupo é formado;
- para onde vai o dinheiro das parcelas;
- quem administra os recursos;
- como funcionam os sorteios;
- o que é um lance;
- quando a carta de crédito pode ser utilizada;
- quais custos existem;
- o que acontece depois da contemplação.
A primeira coisa que você precisa saber é que:
consórcio não é financiamento, poupança ou investimento.
A Lei nº 11.795 define o consórcio como a reunião de pessoas físicas ou jurídicas em um grupo, com prazo e número de cotas previamente determinados, com a finalidade de permitir a aquisição de bens ou serviços por meio de:
autofinanciamento.
Na prática, os participantes contribuem para a formação dos recursos do grupo e, ao longo do plano, são contemplados conforme as regras de:
- sorteio;
- lance.
Por isso, para entender se um consórcio combina com seu objetivo, não basta olhar apenas:
o valor da parcela.
É importante entender toda a estrutura do grupo.
Atualizado em 9 de outubro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
O consórcio funciona por meio de um grupo de participantes administrado por uma empresa autorizada pelo Banco Central.
Os participantes pagam contribuições conforme o contrato e formam os recursos utilizados para as contemplações.
A contemplação é obrigatória antes da disponibilização do crédito e pode ocorrer por:
- sorteio;
- lance.
A regulamentação atual determina que consorciados ativos só participem das contemplações se estiverem adimplentes com suas obrigações perante o grupo e a administradora.
No lance, o participante oferece um valor para tentar antecipar sua contemplação. Se vencer, esse valor é utilizado para quitar ou amortizar prestações futuras.
Depois da contemplação, o consorciado passa a ter direito ao crédito, mas ainda pode precisar:
- apresentar documentos;
- passar por análise de capacidade de pagamento;
- oferecer garantias;
- cumprir os procedimentos da administradora.
Portanto:
ser contemplado não significa receber automaticamente dinheiro livre na conta.
Quer comparar antes de contratar? Simule seu consórcio e veja diferentes valores de carta, prazos e parcelas.
Neste artigo
- O que é consórcio
- Quem pode participar
- O que é uma administradora
- Como o grupo funciona
- Para onde vai o dinheiro das parcelas
- Como funciona a assembleia
- Como funciona o sorteio
- Como funciona o lance
- Lance livre, fixo e embutido
- O que é contemplação
- Como funciona a carta de crédito
- O que acontece depois da contemplação
- Quais custos existem
- Como funciona o reajuste
- Consórcio é investimento?
- Consórcio é financiamento?
- O que acontece se atrasar
- Como contratar com segurança
- Perguntas frequentes
O que é um consórcio?
A definição legal é bastante importante.
A Lei nº 11.795 estabelece que consórcio é:
a reunião de pessoas naturais e jurídicas em grupo, com prazo de duração e número de cotas previamente determinados, promovida por uma administradora, com a finalidade de permitir a aquisição de bens ou serviços por autofinanciamento.
Isso significa que:
não existe um banco emprestando imediatamente todo o dinheiro para cada participante.
Os próprios integrantes contribuem:
para a formação dos recursos do grupo.
A lei também estabelece que o interesse coletivo do grupo prevalece sobre:
o interesse individual de cada consorciado.
Outro ponto importante é que cada grupo possui:
patrimônio próprio, separado do patrimônio da administradora e dos demais grupos.
Isso ajuda a entender por que o consórcio não deve ser tratado simplesmente como:
“uma conta em que você guarda dinheiro todo mês”.
Consórcio é uma poupança programada?
Não.
Essa definição do texto antigo precisa ser retirada.
É verdade que o consórcio exige:
contribuições periódicas
e pode ajudar algumas pessoas a manter disciplina para uma compra futura.
Mas isso não transforma o produto:
em poupança.
Em uma poupança ou investimento, normalmente o objetivo é:
- acumular recursos;
- obter rendimento;
- manter determinado grau de liquidez.
No consórcio, a finalidade principal é:
aquisição de um bem ou serviço.
Além disso, o participante está sujeito a:
- contrato;
- regras do grupo;
- contemplação;
- taxa de administração;
- possíveis reajustes.
Portanto:
consórcio não deve ser vendido como investimento ou poupança.
Quem administra um consórcio?
O grupo é administrado por:
uma administradora de consórcio.
Essa empresa precisa possuir:
autorização do Banco Central.
A Lei nº 11.795 atribui ao Banco Central poderes para:
- autorizar administradoras;
- fiscalizar operações;
- editar regras;
- aplicar sanções;
- intervir;
- decretar liquidação extrajudicial quando necessário.
A lista oficial do Banco Central continuava, em setembro de 2026, apresentando as administradoras integrantes desse segmento regulado.
Por isso, antes de contratar:
confirme sempre a razão social e o CNPJ da administradora no Banco Central.
Qual é a função da administradora?
Ela é responsável por organizar e administrar:
- formação do grupo;
- contratos;
- cobrança das contribuições;
- assembleias;
- sorteios;
- lances;
- contemplações;
- aplicação dos recursos;
- utilização do crédito;
- encerramento do grupo.
Isso não significa que:
o dinheiro do grupo pertence à administradora.
A legislação estabelece separação patrimonial entre:
os recursos de cada grupo e o patrimônio da própria empresa.
Quem pode entrar em um consórcio?
Podem participar:
- pessoas físicas;
- pessoas jurídicas;
desde que atendam:
às condições da administradora e do contrato.
Ao aderir, o interessado recebe:
uma cota identificada dentro do grupo.
É essa cota que representa:
sua participação.
Como um grupo de consórcio é formado?
O grupo é criado com:
- número de cotas;
- prazo;
- categoria de bens ou serviços;
- regras;
- valores de crédito;
- critérios de atualização.
Essas condições são:
definidas contratualmente.
O texto antigo dava a impressão de que o funcionamento dependia principalmente:
da quantidade de pessoas reunidas.
Isso é incompleto.
O grupo possui estrutura planejada pela administradora, observando:
as regras vigentes e a viabilidade econômico-financeira.
Para onde vai o dinheiro das parcelas?
A contribuição mensal pode conter diferentes componentes.
Entre eles:
Fundo comum
Recursos destinados principalmente:
às contemplações e demais finalidades previstas para o grupo.
Taxa de administração
É:
a remuneração da administradora pela gestão do consórcio.
Fundo de reserva
Pode existir:
quando previsto no contrato.
Possui finalidades próprias dentro do grupo.
Seguro
Pode ser cobrado:
quando houver contratação prevista.
Portanto, quando você paga uma parcela:
nem todo o valor corresponde diretamente à formação do crédito.
Consórcio tem juros?
Não possui:
juros remuneratórios típicos de uma operação de financiamento.
Mas possui:
custos próprios.
Por isso, não utilize a frase:
“consórcio não tem juros, então não tem custo”.
Isso está incorreto.
Compare:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo.
Como funciona a assembleia?
As assembleias fazem parte:
da rotina do grupo.
Elas são utilizadas para tratar de temas como:
- prestação de informações;
- sorteios;
- lances;
- contemplações;
- deliberações previstas nas regras.
Hoje, não é correto explicar o sistema apenas como:
uma reunião presencial mensal em determinado local.
Os canais digitais permitem que diversas administradoras realizem procedimentos:
também de forma remota ou eletrônica.
O importante é consultar:
o calendário e as regras da sua administradora.
O que é contemplação?
Contemplação é:
a atribuição ao consorciado do direito de utilizar o crédito.
A regulamentação atual estabelece que a contemplação é:
requisito obrigatório para disponibilização do crédito.
Portanto:
sem contemplação, a carta ainda não está disponível para compra do bem.
A contemplação ocorre principalmente por:
- sorteio;
- lance.
Como funciona o sorteio?
O sorteio serve para definir:
quais cotas serão contempladas dentro das condições do grupo.
Não existe uma regra atual dizendo que:
- haverá exatamente uma contemplação;
- sempre haverá duas;
- todos os grupos usam globo físico.
A quantidade de contemplações depende:
dos recursos disponíveis e das regras do grupo.
O método utilizado também deve seguir:
o contrato e os procedimentos da administradora.
Sorteio precisa ser presencial?
Não.
O texto antigo falava em:
globos giratórios e participação física.
Isso pode ter ocorrido ou ainda existir em alguns modelos, mas não deve ser tratado como:
mecanismo universal.
Hoje muitos participantes acompanham:
assembleias e resultados digitalmente.
Pagar em dia aumenta minha chance no sorteio?
Não como bônus.
A Resolução BCB nº 285 estabelece que os consorciados ativos só concorrem à contemplação:
se estiverem adimplentes com suas obrigações financeiras.
Isso significa que:
pagar em dia mantém sua cota elegível.
Não significa que:
você ganha uma chance adicional por bom comportamento.
Todos serão contemplados?
O objetivo do grupo é proporcionar:
condições isonômicas de acesso ao crédito ao longo de sua duração, observadas as regras e a regularidade da cota.
Mas existe um cuidado de linguagem importante.
Não trate isso como:
“todo mundo certamente recebe em qualquer situação, independentemente do que aconteça”.
O participante precisa:
- cumprir as obrigações;
- permanecer dentro das condições da cota;
- observar as regras do grupo.
Além disso, existem situações de:
- exclusão;
- inadimplência;
- desistência;
- encerramento.
Portanto, a forma mais segura é dizer:
os consorciados ativos participam do processo de contemplação ao longo do grupo conforme as regras do sistema.
Como funciona o lance?
O lance oferece ao participante:
uma forma adicional de disputar a contemplação.
Ele se parece com um processo competitivo porque os participantes:
fazem ofertas dentro das regras previstas.
Mas não é necessário chamá-lo simplesmente:
de leilão.
O lance vencedor é utilizado:
para quitar ou amortizar prestações futuras.
A regulamentação atual determina que a contemplação por lance aconteça:
depois das contemplações por sorteio previstas para a assembleia, ou quando elas não ocorrerem por insuficiência de recursos.
Lance garante contemplação?
Não.
Um lance:
pode ou não vencer.
O resultado depende:
- da modalidade;
- das regras;
- das outras ofertas;
- dos recursos do grupo;
- dos critérios de desempate.
Por isso, desconfie de:
“lance garantido”.
Preciso dar o lance horas antes da assembleia?
O texto antigo apresentava isso:
como regra geral.
Não deve permanecer assim.
A administradora define:
procedimento e prazo para oferta de lance no contrato.
Pode existir:
- portal;
- aplicativo;
- atendimento;
- outro canal oficial.
Consulte:
a regra específica da sua cota.
Quais tipos de lance existem?
Dependendo do grupo, podem existir:
Lance livre
O participante escolhe:
quanto pretende oferecer, respeitando as condições.
Lance fixo
Existe:
um percentual ou critério previamente determinado.
Lance embutido
Parte:
da própria carta de crédito
é utilizada para compor a oferta.
O que acontece no lance embutido?
Esse ponto merece atenção.
Imagine:
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se o lance vencer, o crédito disponível poderá ficar em:
R$ 80 mil.
Isso acontece porque:
o valor utilizado no lance é deduzido do crédito.
Se o carro escolhido custa:
R$ 95 mil
o consorciado precisará complementar:
R$ 15 mil.
Portanto, lance embutido:
não é dinheiro extra oferecido pela administradora.
E o lance com recursos próprios?
Nesse caso, o participante utiliza:
recursos que já possui.
Antes de fazer isso, avalie:
- reserva de emergência;
- despesas da compra;
- documentação;
- seguro;
- custos futuros.
Não use:
todo o dinheiro disponível apenas para tentar contemplar.
O que é a carta de crédito?
A expressão “carta de crédito” é utilizada para representar:
o crédito disponibilizado ao consorciado contemplado.
Não é simplesmente:
um cheque entregue pela administradora.
Depois da contemplação, o crédito é utilizado seguindo:
- categoria;
- contrato;
- documentação;
- regras da administradora.
O crédito é o mesmo valor contratado inicialmente?
Não necessariamente.
A carta possui:
regra de atualização.
Portanto, se você entrou com crédito inicialmente equivalente a:
R$ 100 mil
isso não significa necessariamente que anos depois receberá:
exatamente R$ 100 mil nominais.
O valor pode ser atualizado:
de acordo com a referência prevista no contrato.
O que acontece depois da contemplação?
Ser contemplado é:
uma etapa importante.
Mas ainda pode ser necessário:
- atualizar cadastro;
- apresentar documentação;
- comprovar capacidade financeira;
- oferecer garantia;
- apresentar dados do vendedor;
- apresentar documentação do bem.
A regulamentação atual exige análise da capacidade de pagamento:
também no momento da contemplação.
Portanto:
ser sorteado não significa aprovação automática de qualquer compra.
A administradora entrega dinheiro na minha conta?
Normalmente o crédito é utilizado:
para pagamento do bem ou serviço escolhido, seguindo os procedimentos da administradora.
O consorciado pode escolher:
o fornecedor, respeitando a categoria e as regras.
Por isso, não trate contemplação como:
“receber dinheiro livre”.
Posso escolher outro bem?
Em muitas situações:
sim.
O participante contemplado não precisa necessariamente adquirir:
exatamente o modelo que tinha em mente quando aderiu.
Dentro da categoria contratada, pode existir liberdade para escolher:
- outra marca;
- outro modelo;
- outro fornecedor.
Tudo precisa:
ser compatível com o contrato.
E se o bem for mais caro que a carta?
Você precisará:
complementar a diferença.
Exemplo
Carta:
R$ 120 mil
Carro:
R$ 140 mil
Diferença:
R$ 20 mil
O consórcio não aumenta automaticamente:
sua carta para R$ 140 mil.
E se o bem for mais barato?
Se o bem custar menos que o crédito:
a diferença possui destinações específicas.
Ela pode ser utilizada, conforme a regulamentação:
- para determinadas despesas vinculadas;
- para quitar prestações futuras;
- ser recebida depois de quitadas as obrigações.
Parte da diferença pode ser utilizada para despesas vinculadas ao bem dentro do limite:
de até 10% do crédito da contemplação.
Posso esperar para usar a carta?
Sim.
Depois da contemplação, o crédito não utilizado permanece:
aplicado financeiramente até sua utilização.
Os rendimentos financeiros líquidos correspondentes são:
acrescidos ao crédito, conforme a regulamentação.
Portanto, você não precisa necessariamente:
comprar no mesmo dia em que é contemplado.
Posso receber o crédito em dinheiro?
Existe uma hipótese específica.
Depois de:
180 dias da contemplação
se o crédito ainda não tiver sido utilizado e todas as obrigações com:
- grupo;
- administradora;
estiverem quitadas, pode haver:
recebimento do crédito em espécie ou transferência para conta própria, conforme as regras aplicáveis.
Isso não transforma:
consórcio em empréstimo de dinheiro.
Como funciona o reajuste?
O crédito pode ser atualizado conforme:
o bem, índice ou critério definido no contrato.
Consequentemente:
as contribuições também podem mudar.
Por isso, uma das maiores armadilhas é acreditar:
“a parcela será fixa até o final”.
Nem sempre será.
Antes de contratar:
pergunte exatamente como funciona o reajuste.
Quem já foi contemplado continua pagando?
Sim, se ainda houver:
saldo ou prestações.
Contemplação não significa:
quitação da cota.
Você pode:
estar utilizando o bem e continuar pagando o consórcio.
O que acontece se eu atrasar?
A inadimplência pode gerar:
- encargos previstos;
- perda da condição de participar da contemplação;
- consequências contratuais;
- eventual exclusão conforme regras aplicáveis.
Por isso, antes de contratar:
não escolha uma parcela que já começa apertando todo o orçamento.
Quanto tempo dura um consórcio?
O prazo:
é definido no contrato.
Não existe uma duração universal.
Pode variar conforme:
- categoria;
- crédito;
- grupo;
- administradora.
Não faça a conta:
“quantidade de pessoas ÷ contemplados por mês”.
Essa não é uma forma adequada de determinar:
o prazo do grupo.
Consórcio tem entrada?
Não funciona com entrada:
da mesma forma que um financiamento.
O participante adere e começa a pagar:
as contribuições.
Pode existir:
- primeira prestação;
- antecipação de parte da taxa de administração dentro das regras;
- lance com recursos próprios depois.
Portanto, dizer simplesmente:
“consórcio não precisa de entrada”
é uma simplificação.
Consórcio é financiamento?
Não.
Financiamento envolve:
concessão de crédito por uma instituição financeira.
Consórcio envolve:
autofinanciamento coletivo.
No financiamento:
você normalmente compra após aprovação.
No consórcio:
precisa ser contemplado primeiro.
Consórcio é investimento?
Também não.
Não existe objetivo de:
gerar rentabilidade para o participante.
O objetivo é:
adquirir bens ou serviços.
Consórcio é indicado para quem?
Pode ter maior aderência para quem:
- consegue esperar;
- possui objetivo definido;
- aceita a incerteza da contemplação;
- possui orçamento organizado;
- entende os reajustes;
- encontrou custos competitivos.
Exemplo
Você possui um carro funcionando e pretende trocar:
daqui a três anos.
Pode fazer sentido:
comparar consórcio com outras alternativas.
Quando pode não ser adequado?
Pode ter menor aderência se você:
- precisa do bem imediatamente;
- depende de uma data específica;
- possui orçamento apertado;
- precisa de alta liquidez;
- pretende entrar confiando em contemplação rápida.
Exemplo
Você precisa de um carro:
em 20 dias para trabalhar.
Um consórcio ainda não contemplado:
não oferece essa garantia.
Como contratar um consórcio com segurança?
1. Defina seu objetivo
Quer:
- carro;
- imóvel;
- moto;
- serviço?
2. Escolha o valor da carta
Não contrate:
muito além da necessidade sem motivo.
3. Compare taxas
Veja:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes.
4. Verifique a administradora
Confirme:
no Banco Central.
A relação de administradoras em atividade continua disponível oficialmente.
5. Leia o contrato
Especialmente:
- prazo;
- atualização;
- sorteio;
- lance;
- garantias;
- desistência.
6. Não aceite contemplação garantida
Desconfie de:
promessas de data certa.
7. Confira os pagamentos
Antes de boleto ou Pix:
veja o beneficiário.
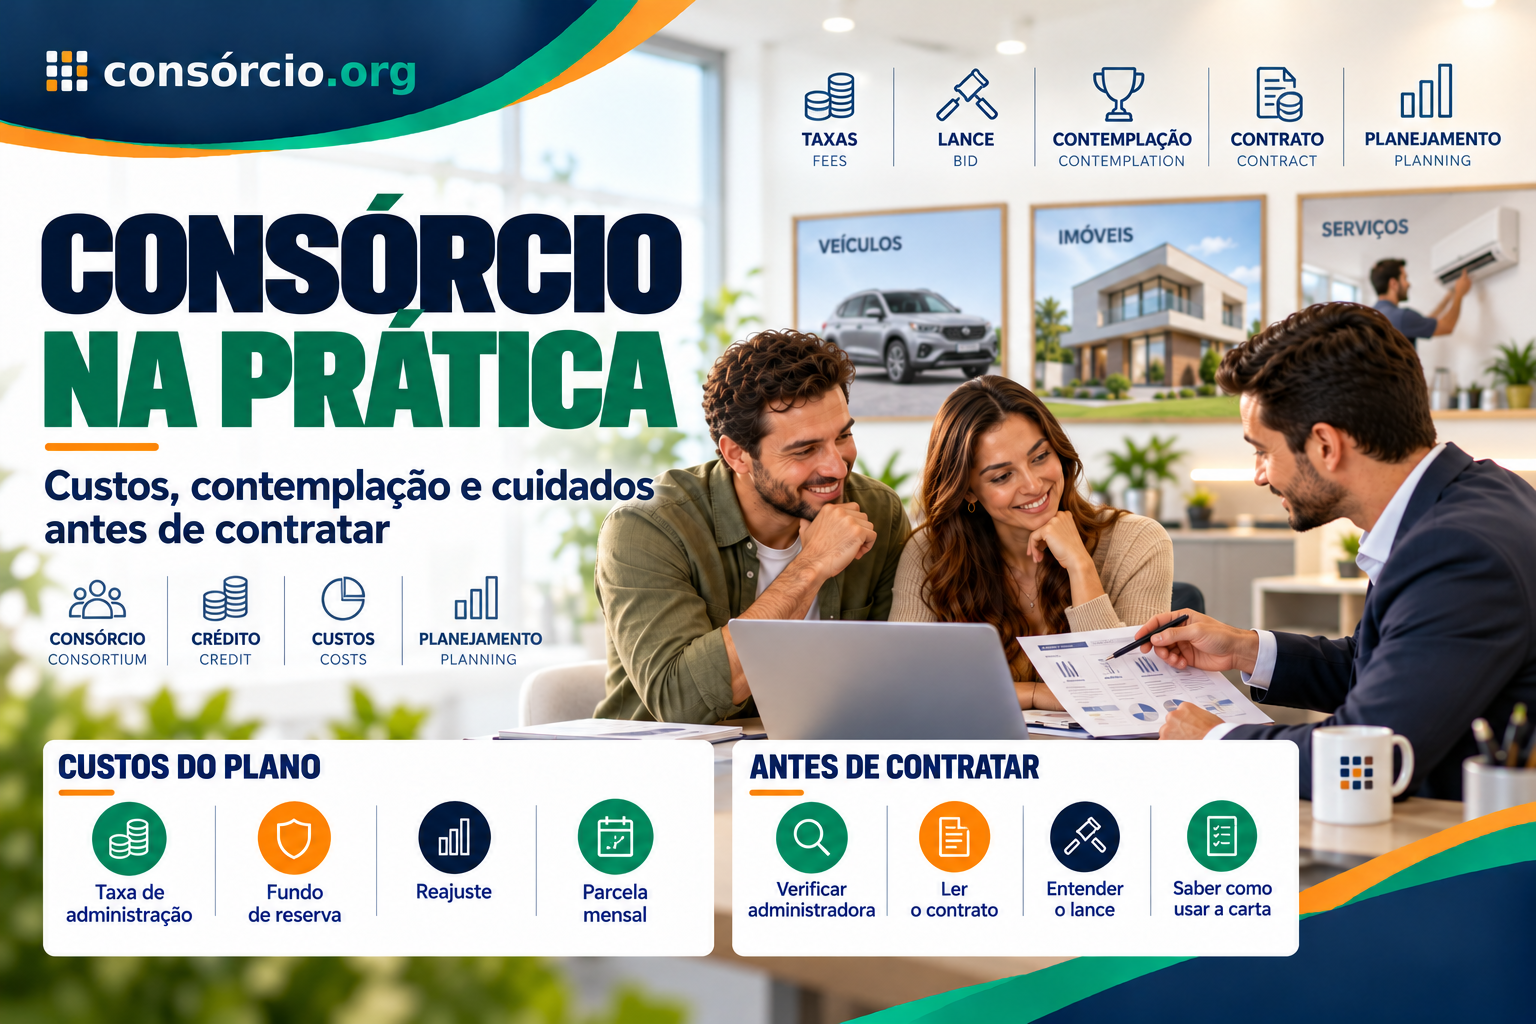
O que procurar no contrato?
Antes de assinar, descubra:
- valor inicial do crédito;
- prazo do grupo;
- taxa de administração;
- fundo de reserva;
- seguro;
- critério de atualização;
- regras de sorteio;
- regras de lance;
- lance embutido;
- garantias;
- desistência;
- restituição;
- transferência de cota;
- uso do crédito.
Consórcio tem proteção do Banco Central?
A forma correta de explicar é:
o Sistema de Consórcios é regulado e fiscalizado pelo Banco Central.
Isso não significa:
garantia de que o consumidor nunca terá problema.
Mas significa que existe:
estrutura regulatória específica.
A Lei nº 11.795 também estabelece separação patrimonial entre:
os grupos e a administradora.
Existe FGC para consórcio?
Consórcio não deve ser apresentado como:
depósito bancário protegido pelo Fundo Garantidor de Créditos.
A proteção do sistema possui:
outra estrutura, baseada na legislação específica, separação dos recursos dos grupos e fiscalização do Banco Central.
Perguntas frequentes
O que é consórcio?
É a reunião de pessoas físicas ou jurídicas em um grupo para aquisição de bens ou serviços:
por autofinanciamento.
Quem administra?
Uma:
administradora de consórcio autorizada pelo Banco Central.
Consórcio é uma poupança?
Não.
Consórcio é investimento?
Não.
Consórcio é financiamento?
Não.
Como sou contemplado?
Por:
- sorteio;
- lance.
O que é contemplação?
É a atribuição:
do direito de utilizar o crédito.
Todos os meses há sorteio?
As contemplações seguem:
as assembleias e regras do grupo.
Consulte o calendário da administradora.
Quantas pessoas são sorteadas?
Não existe:
um número universal.
Depende dos recursos e das regras.
Preciso ir presencialmente à assembleia?
Não necessariamente.
Muitas administradoras oferecem:
acompanhamento digital.
O que é lance?
É uma oferta utilizada para:
disputar a contemplação.
Maior lance sempre vence?
Depende:
da modalidade e das regras do grupo.
Lance garante contemplação?
Não.
O que é lance embutido?
É utilizar:
parte da própria carta
no lance.
Lance embutido diminui a carta?
Sim.
Pagar em dia aumenta minha chance?
Mantém a cota:
elegível para participar.
Não concede:
bônus no sorteio.
Antecipar parcelas contempla?
Não garante contemplação.
O valor da carta pode mudar?
Sim.
Pode ser atualizado:
conforme o contrato.
A parcela pode subir?
Sim.
Depois da contemplação paro de pagar?
Não, se ainda houver:
obrigações da cota.
Recebo dinheiro quando sou contemplado?
Não funciona automaticamente dessa maneira.
O crédito é utilizado:
para a finalidade contratada.
Posso escolher onde comprar?
Existe liberdade para escolher:
o fornecedor, observadas as condições da operação.
Posso comprar bem mais caro?
Sim, mas normalmente precisará:
complementar a diferença.
E se for mais barato?
A diferença segue:
as destinações permitidas pela regulamentação.
Posso desistir?
Pode haver desistência ou exclusão, mas a restituição:
segue regras específicas.
Não é:
saque imediato.
Como saber se a administradora é autorizada?
Consulte:
os canais oficiais do Banco Central.
Conclusão
Entender como funciona o consórcio exige ir além da ideia de:
“pago uma parcela e espero meu número ser sorteado”.
O sistema possui uma estrutura própria.
Primeiro:
um grupo é formado.
Ele possui:
- prazo;
- número de cotas;
- crédito;
- categoria;
- regras.
Depois:
os participantes fazem suas contribuições.
Esses recursos são administrados dentro do grupo.
Ao longo do plano acontecem:
as contemplações.
Elas podem ocorrer:
- por sorteio;
- por lance.
A regulamentação atual determina que:
a contemplação é obrigatória antes da disponibilização do crédito.
Também exige que o consorciado ativo esteja:
adimplente para participar.
O lance não deve ser entendido apenas como:
“quem oferece mais pega a carta”.
Existem:
- modalidades;
- critérios;
- regras de desempate;
- lance embutido.
Se o lance vencer:
o valor é utilizado para quitar ou amortizar prestações futuras.
No lance embutido:
o crédito final disponível diminui.
Outra correção importante deste artigo é retirar a definição:
“consórcio é uma poupança programada para investimento em um bem”.
Não é.
Pela própria Lei nº 11.795, consórcio é:
autofinanciamento coletivo para aquisição de bens ou serviços.
Também não é financiamento.
E:
não é investimento.
Depois da contemplação, o processo:
ainda não terminou.
Pode ser necessário:
- análise financeira;
- documentação;
- garantia;
- avaliação do bem.
Somente depois:
o crédito é efetivamente utilizado.
O texto antigo também dizia que os sorteios aconteciam por:
globos giratórios
e que os participantes compareciam à assembleia.
Esse formato não deve mais ser tratado:
como regra universal.
Hoje, muitos procedimentos são:
digitalizados.
O que vale é:
o contrato e os canais oficiais da administradora.
Outra simplificação era afirmar:
“todos serão contemplados até o fim do número de parcelas”.
O objetivo do sistema é permitir acesso isonômico ao crédito aos integrantes do grupo, mas cada cota precisa:
permanecer dentro das regras e obrigações aplicáveis.
Por fim:
consórcio não deve ser contratado apenas porque a parcela parece menor que a de um financiamento.
Compare:
- taxa de administração;
- prazo;
- reajustes;
- espera;
- lance;
- necessidade do bem.
Se consegue esperar e possui planejamento:
pode ser uma alternativa interessante para comparar.
Se precisa do bem imediatamente:
a incerteza da contemplação precisa ter bastante peso na decisão.
Quer comparar antes de contratar? Simule seu consórcio e avalie cartas, prazos e parcelas de acordo com seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 9 de outubro de 2026, considerando a Lei nº 11.795/2008 e a regulamentação atual do Banco Central sobre constituição e funcionamento dos grupos de consórcio.
A legislação vigente estabelece que:
- consórcio é autofinanciamento coletivo;
- o grupo possui patrimônio próprio;
- a administradora representa o grupo;
- o Banco Central regula e fiscaliza o sistema;
- administradoras dependem de autorização;
- contemplação é necessária para disponibilização do crédito;
- participantes ativos precisam estar adimplentes para concorrer;
- lance vencedor é destinado à quitação ou amortização de prestações futuras;
- lance embutido utiliza parte do crédito;
- regras do grupo precisam estar definidas contratualmente.
A relação oficial do Banco Central seguia listando as administradoras do segmento em setembro de 2026.
Este conteúdo é informativo. Taxas, prazos, reajustes, modalidades de lance, garantias e procedimentos de utilização do crédito variam conforme administradora, grupo e contrato.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.