O Consórcio Toyota é uma opção oficial da própria estrutura financeira da Toyota para quem deseja planejar a compra de um veículo sem recorrer a um financiamento tradicional.
O produto é administrado pela:
Toyota Administradora de Consórcios do Brasil Ltda.
CNPJ:
43.707.203/0001-25.
A administradora recebeu autorização do Banco Central em 2021 e o Consórcio Toyota foi lançado comercialmente para a rede de concessionárias da marca em março de 2022.
Em 2026, oferece planos para veículos Toyota e permite, depois da contemplação e conforme as regras contratuais, adquirir também carros de outras marcas, inclusive usados com até 10 anos de uso.
Atualizado em 21 de setembro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
O Consórcio Toyota funciona assim:
- você escolhe uma carta e um plano;
- entra em um grupo de consórcio;
- paga as parcelas;
- participa das assembleias mensais;
- pode ser contemplado por sorteio ou lance;
- passa pela análise de crédito;
- apresenta a documentação do veículo;
- a administradora paga o vendedor;
- continua pagando as parcelas restantes.
Atualmente, o Consórcio Toyota divulga:
- planos de até 120 meses;
- veículos Toyota 0 km;
- veículos usados com até 10 anos;
- possibilidade de comprar carro de outra marca;
- lance livre;
- lance embutido;
- Cashback Toyota;
- Consórcio Agro;
- planos PCD;
- planos para táxi;
- atendimento Concierge após a contemplação.
Mas atenção:
não existe data garantida de contemplação.
Ela ocorre conforme as regras do grupo por:
- sorteio;
- lance.
E consórcio não significa custo zero.
Além do fundo comum, podem existir:
- taxa de administração;
- fundo de reserva;
- seguro prestamista;
- reajustes;
- outras condições previstas em contrato.
Quer comparar o Consórcio Toyota com outras administradoras? Cote agora e compare carta, prazo, taxa total, fundo de reserva e parcela.
Neste artigo
- O que é o Consórcio Toyota
- Quem administra
- Quando foi lançado
- Como funciona
- Quais carros podem ser comprados
- Toyota 0 km
- Carros usados
- Outras marcas
- Prazo dos planos
- Parcelas e reajustes
- Taxa de administração
- Fundo de reserva
- Seguro prestamista
- Sorteio
- Lance
- Lance embutido
- Lance de quitação
- Cashback Toyota
- Consórcio Agro
- PCD e Táxi
- O que acontece após a contemplação
- Quitação de financiamento
- Carta maior ou menor que o carro
- Crédito em dinheiro
- Vantagens e cuidados
- Perguntas frequentes
O que é o Consórcio Toyota?
O Consórcio Toyota é a administradora de consórcios ligada ao conglomerado financeiro da Toyota no Brasil.
A empresa faz parte da estrutura que reúne:
- Banco Toyota;
- Consórcio Toyota;
- Seguros Toyota.
O produto foi criado para administrar grupos voltados principalmente à aquisição de veículos.
Quem administra o Consórcio Toyota?
A administradora oficial é:
Toyota Administradora de Consórcios do Brasil Ltda.
CNPJ:
43.707.203/0001-25.
Portanto, o artigo antigo estava desatualizado ao afirmar:
“A montadora não possui o sistema de consórcio.”
Hoje existe, sim, um:
Consórcio Toyota oficial.
O Consórcio Toyota é autorizado pelo Banco Central?
Sim.
O próprio Consórcio Toyota informa:
Autorização Bacen — Ofício nº 12.434/2021, de 2 de junho de 2021.
A Toyota Administradora de Consórcios do Brasil também aparece nos registros do Banco Central como administradora de consórcios.
Quando começou o Consórcio Toyota?
A história é recente.
2020
O projeto começou a ser estruturado dentro da Toyota Financial Services.
2021
A administradora recebeu aprovação para funcionamento.
Março de 2022
O Consórcio Toyota foi lançado para:
toda a rede de concessionárias Toyota no Brasil.
Em 2025, a própria empresa informou ter alcançado, em aproximadamente três anos de operação:
- mais de 15 mil cotas ativas;
- mais de 3 mil contemplações;
- volume relevante de produção e créditos faturados.
Esses números são institucionais e podem continuar mudando.
Como funciona o Consórcio Toyota?
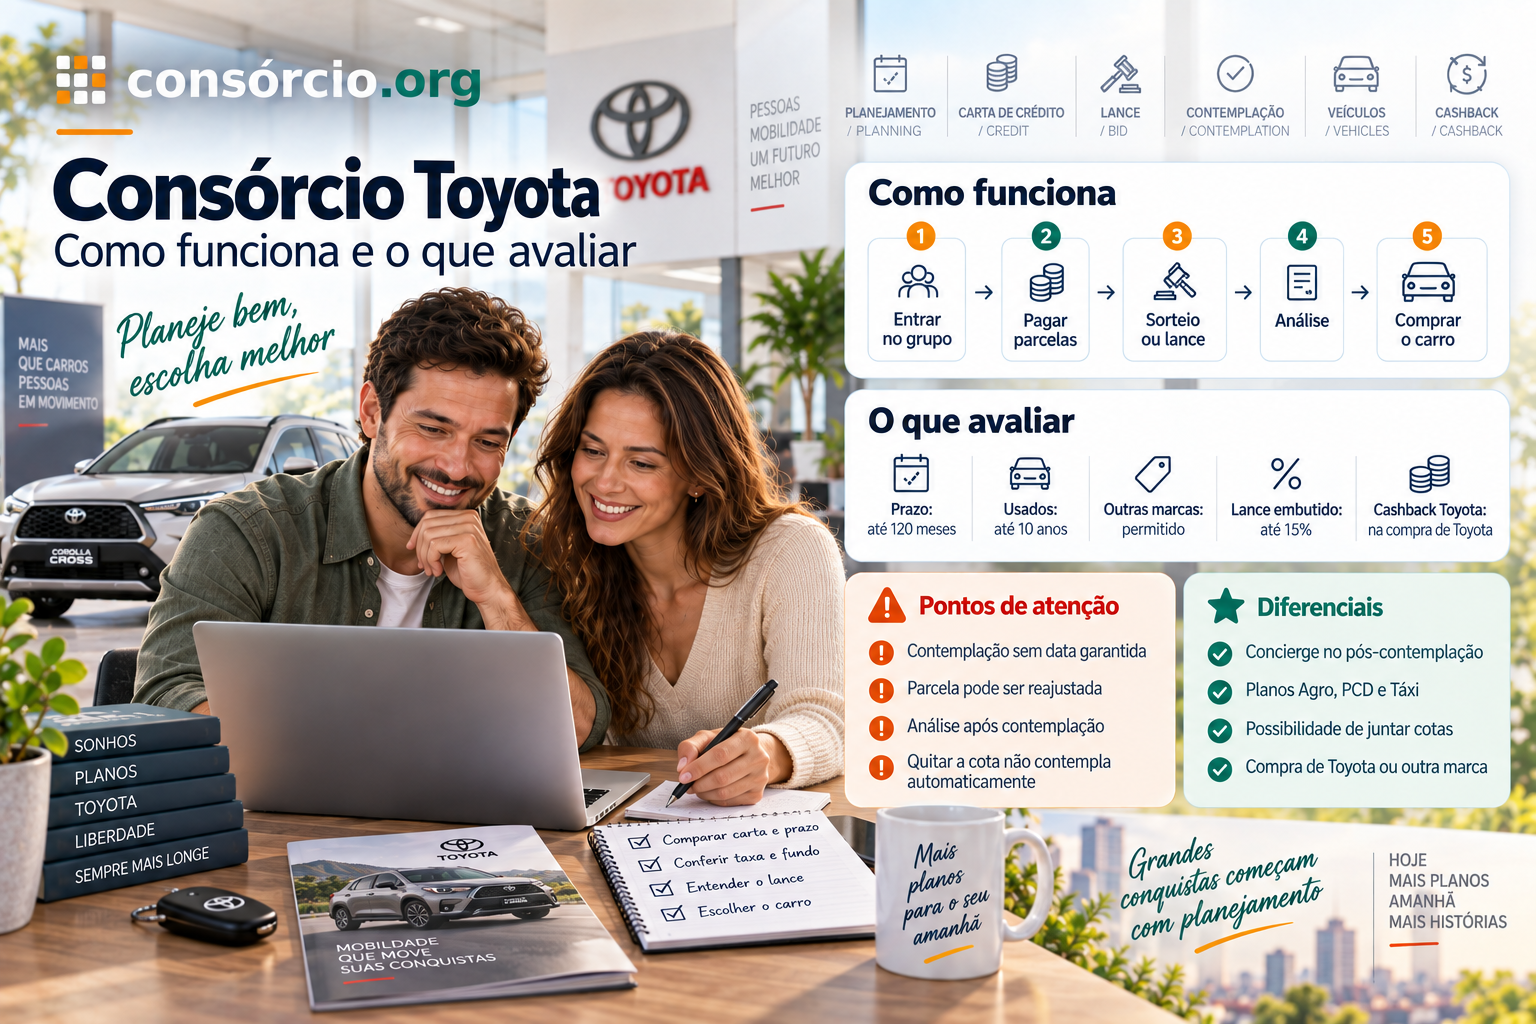
O funcionamento segue a lógica do Sistema de Consórcios.
1. Escolha o plano
O cliente procura uma concessionária ou canal do Consórcio Toyota e simula uma carta.
2. Adesão ao grupo
Ao contratar, passa a participar de um grupo formado por:
- pessoas físicas;
- pessoas jurídicas.
3. Pagamento das parcelas
Os participantes contribuem periodicamente para o fundo comum do grupo.
4. Assembleia
Todos os meses são realizadas assembleias.
5. Contemplação
Pode ocorrer por:
- sorteio;
- lance.
6. Análise de crédito
Depois da contemplação, ainda existe análise cadastral e de crédito.
7. Escolha do veículo
O carro precisa atender às regras do produto.
8. Pagamento ao vendedor
Depois da aprovação da documentação, a administradora realiza o pagamento.
9. Continuidade das parcelas
Ter sido contemplado:
não elimina as parcelas futuras.
O consorciado deve continuar cumprindo o contrato.
Consórcio Toyota tem juros?
Não há juros bancários tradicionais como em um financiamento.
Mas evite resumir isso como:
“paga apenas o preço do carro”.
O FAQ atual do Consórcio Toyota informa cobrança de:
- taxa de administração;
- fundo de reserva.
Também pode existir:
- seguro prestamista;
- reajuste da carta;
- demais valores previstos contratualmente.
Portanto:
sem juros bancários ≠ sem custo.
O que é a taxa de administração?
É a remuneração da administradora por organizar e administrar o grupo.
Ela é distribuída pelas parcelas conforme as condições do plano.
Não existe uma taxa universal que deva ser atribuída a todo Consórcio Toyota sem verificar:
- grupo;
- prazo;
- carta;
- oferta atual.
O que é fundo de reserva?
Segundo o Consórcio Toyota, o fundo de reserva serve para dar suporte financeiro ao grupo em situações previstas, inclusive diante de determinados níveis de inadimplência.
Se houver sobra ao final do grupo, o saldo é tratado conforme o regulamento.
A empresa informa que eventual sobra pode ser rateada proporcionalmente entre os participantes ativos após o encerramento.
Existe seguro prestamista?
Sim.
O Consórcio Toyota também apresenta seguro prestamista.
Segundo a comunicação atual, ele pode oferecer proteção em eventos como:
- morte;
- invalidez permanente;
conforme a contratação e condições da apólice.
O produto atual também informa possibilidade de pagamento de até determinado número de parcelas em situações previstas de perda de renda.
As regras exatas precisam ser consultadas no certificado e no contrato.
Quais carros posso comprar com o Consórcio Toyota?
A resposta atual é mais ampla do que o texto antigo indicava.
A carta pode ser usada para comprar:
- Toyota 0 km;
- Toyota usado;
- veículo usado de outras marcas;
- veículo novo de outra marca, conforme regras aplicáveis.
O FAQ oficial diz expressamente que é possível adquirir:
carro Toyota ou de outra marca.
Então sou obrigado a comprar Toyota?
Não necessariamente.
Mesmo sendo um consórcio oficial da montadora, o FAQ informa que a carta contemplada pode ser utilizada para:
Toyota ou outra marca.
Porém, determinados benefícios exclusivos podem depender da aquisição de um Toyota.
É o caso do:
Cashback Toyota.
Posso comprar Toyota 0 km?
Sim.
A carta pode ser utilizada para veículos novos da linha Toyota disponíveis e compatíveis com o crédito.
Entre modelos apresentados atualmente pela própria empresa aparecem exemplos como:
- Corolla;
- Corolla Cross;
- Hilux;
- Yaris Cross;
- versões híbridas;
- determinados modelos Lexus.
A disponibilidade muda de acordo com:
- linha atual;
- grupo;
- valor da carta.
Preciso escolher o modelo definitivo ao contratar?
Cada cota é vinculada a um:
bem de referência.
Ele é importante para:
- determinar o valor do crédito;
- reajustar o plano.
Isso não significa necessariamente que o cliente ficará obrigado a comprar exatamente aquele modelo depois da contemplação.
O veículo escolhido precisa estar dentro das regras e do valor disponível.
Posso comprar Toyota usado?
Sim.
A comunicação atual permite carros usados com até:
10 anos de uso.
Isso é bastante diferente de muitos consórcios de montadora que trabalham com limites menores.
Posso comprar carro usado de outra marca?
Sim.
O FAQ atual diz:
carros 0 km ou usados com até 10 anos, Toyota ou de outra marca.
Essa informação é importante para a intenção de busca.
O Consórcio Toyota não precisa ser tratado como carta utilizável apenas na concessionária Toyota.
Posso comprar de particular?
O programa de Cashback informa expressamente a possibilidade de adquirir o Toyota:
- em concessionária;
- de particular;
observando os procedimentos e documentação exigidos.
Posso comprar mais de um carro com uma carta?
Sim.
O Consórcio Toyota informa que o crédito pode ser:
desmembrado.
Se o valor da carta for suficiente, pode ser possível adquirir mais de um veículo.
Se houver diferença de preço:
o consorciado complementa com recursos próprios.
Posso juntar duas cartas para comprar um carro?
Sim.
O FAQ informa que é possível:
juntar cotas.
Naturalmente, as cotas precisam atender às condições necessárias para a operação.
Qual o prazo do Consórcio Toyota?
A comunicação atual divulga planos de até:
120 meses.
Isso significa:
até 10 anos.
O prazo exato depende:
- da carta;
- do grupo;
- da oferta.
Não trate 120 meses como prazo obrigatório de todos os planos.
As parcelas do Consórcio Toyota são fixas?
Não.
Esse é um ponto importante.
A própria empresa informa que cada cota possui um:
veículo Toyota como bem de referência.
Se o preço desse modelo mudar na tabela utilizada pela montadora:
- o crédito pode ser atualizado;
- a parcela também pode mudar.
Por que existe reajuste?
O objetivo é preservar:
o poder de compra da carta.
Sem reajuste, uma carta contratada anos antes poderia deixar de ser suficiente para comprar o veículo de referência.
O que acontece se o carro de referência sair de linha?
Existe procedimento específico.
O Consórcio Toyota informa que, quando o modelo deixa de ser fabricado:
- a administradora convoca uma Assembleia Geral Extraordinária;
- apresenta alternativas de outros modelos Toyota;
- os consorciados não contemplados participam da votação;
- o novo bem de referência passa a orientar os cálculos.
Isso pode alterar:
- crédito;
- parcelas.
Como funciona a contemplação?
Existem duas formas principais:
- sorteio;
- lance.
Quando acontecem as assembleias?
A comunicação atual indica assembleias ordinárias mensais.
O FAQ informa datas normalmente programadas para os dias:
15 e 25
conforme o grupo e calendário, com ajuste para o próximo dia útil quando necessário.
O regulamento da cota deve ser consultado.
Como funciona o sorteio?
O Consórcio Toyota informa utilização do resultado da:
Loteria Federal
como referência para o sorteio.
O participante precisa estar nas condições exigidas pelo grupo.
Posso escolher o mês em que serei contemplado?
Não.
Não existe:
- contemplação garantida;
- mês garantido;
- prazo individual assegurado.
A cota pode ser contemplada:
- no começo;
- no meio;
- perto do final do plano.
Como funciona o lance?
O lance permite oferecer antecipadamente parte do saldo.
O FAQ atual informa lances a partir de:
10% do valor da carta
até o limite do saldo devedor, conforme as regras vigentes.
As ofertas concorrem entre si.
O maior lance sempre ganha?
A regra atual aponta contemplação pelos maiores percentuais dentro da disponibilidade financeira e dos critérios do grupo.
Por isso:
ofertar um lance não garante contemplação.
Existe lance embutido?
Sim.
O Consórcio Toyota permite atualmente utilizar até:
15% da carta de crédito
como lance embutido.
Como funciona?
Parte da própria carta é usada para pagar o lance.
Exemplo:
Carta:
R$ 100 mil
Lance embutido:
R$ 15 mil
Crédito restante aproximado:
R$ 85 mil.
Portanto:
lance embutido reduz o crédito disponível para comprar o carro.
Posso combinar lance próprio e embutido?
A possibilidade depende das regras do grupo.
Confira a modalidade disponível antes da assembleia.
O que é Lance de Quitação?
Se o consorciado possui dinheiro suficiente para quitar todo o saldo, a empresa informa possibilidade de:
Lance de Quitação.
Mas isso precisa ser oferecido como lance.
Simplesmente pagar antecipadamente todas as parcelas:
não contempla automaticamente a cota.
Se eu quitar o consórcio, recebo a carta?
Não necessariamente.
A própria Toyota responde:
não.
Uma cota quitada mas não contemplada ainda depende da contemplação.
Essa informação corrige um erro comum no mercado.
O que acontece depois que sou contemplado?
Ser contemplado não significa:
“pegar a carta e sair comprando imediatamente”.
Existe um processo.
1. Análise de crédito
O consorciado passa por:
análise de crédito.
2. Documentação
É necessário apresentar os documentos solicitados.
3. Escolha do veículo
O veículo precisa atender aos critérios.
4. Análise da operação
A administradora verifica:
- veículo;
- vendedor;
- documentos;
- garantias.
5. Pagamento
Depois da aprovação, o Consórcio Toyota paga:
- concessionária;
- vendedor;
conforme a compra aprovada.
Negativado pode usar a carta normalmente?
Não prometa isso.
A própria página oficial deixa claro que:
há análise de crédito depois da contemplação.
Portanto, aderir ao grupo e ter o crédito liberado são etapas diferentes.
Existe muita burocracia?
Não é adequado prometer:
“quase nenhuma burocracia”.
O texto antigo dizia que poucos documentos tornariam o processo fácil.
Na prática, depois da contemplação existem:
- análise;
- documentação pessoal;
- documentos do veículo;
- informações do vendedor;
- formalização da garantia;
- procedimentos de faturamento.
O Consórcio Toyota oferece um serviço chamado:
Concierge
justamente para orientar o cliente nessa etapa.
O que é o Concierge Toyota?
É uma equipe especializada que auxilia o contemplado com:
- documentação;
- procedimentos;
- etapa de faturamento.
A finalidade é facilitar o processo até a aquisição do veículo.
O que é o Cashback Toyota?
É um diferencial comercial atual.
O Cashback devolve uma parcela do valor da carta quando determinadas condições são atendidas.
Quanto é o Cashback?
No plano tradicional, o FAQ atual informa:
1% do valor da carta de crédito contemplada.
O benefício depende da compra de:
veículo Toyota.
Posso usar o Cashback em qualquer coisa?
Não.
Entre as utilizações divulgadas estão:
- acessórios;
- documentação;
- revisão;
- seguro do veículo em condições específicas;
- locação de veículos Kinto.
Quanto tempo tenho para usar?
A comunicação atual informa prazo de até:
seis meses após o faturamento do Toyota
para determinadas utilizações.
Comprei carro de outra marca. Tenho Cashback Toyota?
O benefício é vinculado à:
aquisição de um veículo Toyota.
Portanto, não presuma Cashback quando a carta for utilizada para outra marca.
O que acontece se o carro custar menos que a carta?
O Consórcio Toyota informa que até:
10% do valor da carta
pode ser usado para despesas de documentação previstas.
O restante pode ser utilizado para:
- reduzir parcelas;
- reduzir prazo;
conforme as regras do produto.
A diferença vira dinheiro livre?
Não imediatamente.
Crédito de consórcio não deve ser tratado como dinheiro de uso irrestrito.
Existem regras específicas.
Posso receber a carta em dinheiro?
Pode ser possível depois de atendidas determinadas condições.
O FAQ atual informa que o crédito pode ser retirado em espécie:
após 180 dias da contemplação
ou no encerramento do grupo, desde que:
a cota esteja quitada.
Portanto:
Consórcio Toyota não é empréstimo em dinheiro.
Posso quitar um financiamento com a carta?
Sim.
O FAQ atual permite, desde que:
- titular da cota e financiamento sejam a mesma pessoa;
- carta seja suficiente para quitar o saldo devedor;
- operação atenda às condições da administradora.
Posso quitar financiamento de outra pessoa?
A regra divulgada exige:
mesma titularidade.
Portanto, não deve ser apresentado como uma forma de pagar livremente dívidas de terceiros.
Consórcio Toyota Agro
Existe atualmente um plano específico:
Consórcio Agro Toyota.
Ele é destinado a:
produtores rurais.
O Agro compra máquinas agrícolas?
Não.
Esse ponto é importante.
Apesar do nome:
Consórcio Agro Toyota
o FAQ atual afirma que o plano é restrito a:
veículos leves, com foco nos modelos Toyota.
Não é um consórcio para:
- trator;
- colheitadeira;
- implemento agrícola.
Qual o diferencial para produtor rural?
Há opções de fluxo de pagamento:
- mensal;
- trimestral;
- semestral.
Isso pode ajudar a adequar as parcelas ao fluxo da atividade agrícola.
Existe Cashback maior no Agro?
A comunicação atual informa:
- plano mensal: 1%;
- trimestral: 1,5%;
- semestral: 2%.
O benefício é vinculado à compra de:
veículo Toyota.
As condições comerciais podem mudar, portanto precisam ser confirmadas antes da contratação.
Existe Consórcio Toyota para PCD?
Sim.
O site atual possui um:
plano específico para PCD.
As condições dependem do grupo e das regras aplicáveis.
Além do consórcio, benefícios tributários para PCD seguem legislação própria e não devem ser confundidos com um desconto automático concedido pela administradora.
Existe Consórcio Toyota para táxi?
Sim.
O site atual também possui uma frente voltada a:
Táxi.
As condições comerciais precisam ser verificadas na oferta vigente.
Posso comprar um Corolla?
Sim, desde que o valor da carta e o veículo escolhido atendam às regras.
O Consórcio Toyota atualmente utiliza diferentes versões do Corolla como referência em suas simulações.
Posso comprar Corolla Cross?
Sim.
O modelo também aparece entre os veículos atuais utilizados em simulações do Consórcio Toyota.
Posso comprar Hilux?
Sim.
A Hilux aparece entre os principais modelos do produto.
Ela também possui condições específicas dentro do:
Consórcio Agro Toyota.
Posso comprar Yaris Cross?
Sim.
O Yaris Cross aparece atualmente entre as opções oferecidas pelo Consórcio Toyota.
Posso comprar Lexus?
A página atual do Consórcio Toyota também apresenta modelos Lexus em determinadas simulações, como o UX híbrido.
A disponibilidade deve ser confirmada na contratação.
Carta de crédito equivale a pagamento à vista?
A administradora paga o vendedor depois da aprovação da operação.
Isso pode aumentar o poder de negociação do comprador.
Mas não significa que:
a concessionária é obrigada a dar desconto.
Consigo IPVA grátis porque estou pagando à vista?
Não há garantia.
O texto antigo sugeria benefícios como:
- sistema de som;
- IPVA pago.
Isso depende exclusivamente da:
- negociação;
- campanha comercial;
- concessionária;
- vendedor.
Não deve ser apresentado como vantagem garantida do consórcio.
Consórcio Toyota é sempre mais barato que financiamento?
Não é correto afirmar isso automaticamente.
Consórcio não possui juros bancários tradicionais.
Mas possui outros custos e uma diferença decisiva:
não garante a compra imediata.
Para comparar corretamente, considere:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro, quando houver;
- reajustes;
- prazo;
- custo de eventual lance;
- incerteza da contemplação.
Financiamento
- juros;
- CET;
- entrada;
- prazo;
- parcelas;
- disponibilidade imediata do veículo após aprovação.
A modalidade economicamente mais adequada depende do caso.
Consórcio Toyota x financiamento
| Critério | Consórcio Toyota | Financiamento |
|---|---|---|
| Juros bancários tradicionais | Não | Sim |
| Taxa de administração | Sim | Não nesse formato |
| Fundo de reserva | Pode existir | Não nesse formato |
| Compra imediata | Não garantida | Pode ocorrer após aprovação |
| Contemplação | Sorteio ou lance | Não existe |
| Lance | Sim | Não |
| Reajuste da carta | Sim | Não funciona da mesma forma |
| Análise de crédito | Após contemplação para liberação | Antes da concessão |
| Prazo de aquisição | Incerto | Mais previsível |
Quais são as vantagens do Consórcio Toyota?
Produto oficial Toyota
Hoje existe administradora própria.
Até 120 meses
Há planos longos disponíveis.
Usados com até 10 anos
A regra atual dá flexibilidade para seminovos e usados.
Outras marcas
A carta não obriga sempre a compra de Toyota.
Cashback
Clientes que adquirem Toyota podem ter benefício específico.
Concierge
Há auxílio documental após a contemplação.
Lance embutido
Pode ser utilizado em até 15% da carta conforme as regras atuais.
Agro
Produtores rurais possuem plano com diferentes periodicidades.
Quais são os cuidados?
Não existe data garantida
A contemplação pode demorar.
A parcela pode mudar
A carta é reajustada conforme o bem de referência.
Existe taxa de administração
Consórcio não é custo zero.
Existe fundo de reserva
Confira o percentual do grupo.
Lance não garante contemplação
Você concorre com outros participantes.
Lance embutido reduz o crédito
Faça as contas antes.
Existe análise após contemplação
Carta contemplada não significa liberação automática.
Cashback possui regras
Não é dinheiro livre nem benefício para qualquer marca.
Checklist antes de contratar
- Confirmei a Toyota Administradora de Consórcios?
- Conferi o CNPJ?
- Li o regulamento do grupo?
- Sei o valor da carta?
- Sei o prazo?
- Qual a taxa total de administração?
- Qual o fundo de reserva?
- Existe seguro prestamista?
- Qual é o bem de referência?
- Como funciona o reajuste?
- Quero comprar Toyota ou outra marca?
- Quero carro 0 km ou usado?
- O usado está dentro do limite de idade?
- Posso ofertar lance?
- Qual o lance mínimo?
- Vou usar lance embutido?
- Entendi que ele reduz meu crédito?
- Quero utilizar o Cashback?
- Minha compra atende às regras?
- Entendi a análise de crédito?
- Sei quais documentos serão exigidos?
- Comparei outras administradoras?
- Comparei consórcio e financiamento?
Perguntas frequentes
Existe Consórcio Toyota oficial?
Sim. O Consórcio Toyota oficial foi lançado em 2022 e é administrado pela Toyota Administradora de Consórcios do Brasil Ltda.
Qual o CNPJ do Consórcio Toyota?
43.707.203/0001-25.
O Consórcio Toyota é autorizado pelo Banco Central?
Sim. A empresa informa autorização Bacen por meio do Ofício nº 12.434/2021.
Posso comprar apenas Toyota?
Não. O FAQ atual permite comprar carros Toyota ou de outras marcas.
Posso comprar carro usado?
Sim, com até 10 anos de uso, conforme as regras atuais.
Posso comprar Corolla?
Sim, desde que o valor da carta seja compatível.
Posso comprar Corolla Cross?
Sim.
Posso comprar Hilux?
Sim.
Posso comprar Yaris Cross?
Sim.
O prazo chega a 120 meses?
Sim, existem planos de até 120 meses.
Consórcio Toyota tem juros?
Não possui juros bancários tradicionais, mas cobra taxa de administração e fundo de reserva, entre outros valores que podem constar do contrato.
A parcela é fixa?
Não necessariamente. O valor pode mudar conforme o reajuste do veículo de referência.
Como sou contemplado?
Por sorteio ou lance.
Qual o lance mínimo?
O FAQ atual indica lance mínimo de 10% da carta.
Existe lance embutido?
Sim. Atualmente pode chegar a até 15% da carta de crédito.
Lance garante contemplação?
Não.
Se eu quitar a cota sou contemplado?
Não automaticamente.
O que acontece depois da contemplação?
O cliente passa por análise de crédito e precisa apresentar a documentação necessária para aquisição.
Posso comprar mais de um carro?
Pode ser possível desmembrar o crédito.
Posso usar duas cotas para um carro?
Sim, segundo o FAQ atual.
O que acontece se o carro custar menos que a carta?
Parte do saldo pode atender despesas permitidas e o restante pode ser utilizado para reduzir prazo ou parcelas, conforme as regras.
Posso receber o dinheiro da carta?
Pode haver recebimento em espécie após pelo menos 180 dias da contemplação, ou no encerramento do grupo, com a cota quitada e observadas as condições contratuais.
Posso quitar financiamento?
Sim, desde que a cota e o financiamento tenham a mesma titularidade e o crédito seja suficiente.
O que é Cashback Toyota?
É um benefício vinculado à compra de veículo Toyota que devolve parte do valor da carta para utilizações previstas pelo programa.
Quanto é o Cashback?
O FAQ atualmente informa 1% no plano tradicional, com condições específicas.
O Agro compra trator?
Não. Apesar do nome Consórcio Agro Toyota, o produto atual é voltado a veículos leves Toyota.
Conclusão
O conteúdo antigo do Consórcio Toyota estava desatualizado em seu ponto mais importante:
hoje existe um Consórcio Toyota oficial.
A administradora é:
Toyota Administradora de Consórcios do Brasil Ltda.
CNPJ:
43.707.203/0001-25.
O produto foi lançado em:
2022
e atualmente oferece características como:
- planos de até 120 meses;
- Toyota 0 km;
- usados de até 10 anos;
- possibilidade de comprar outras marcas;
- sorteio;
- lance;
- lance embutido;
- Cashback Toyota;
- Concierge;
- Agro;
- PCD;
- Táxi.
O texto antigo também precisava retirar afirmações como:
- “Toyota não possui consórcio próprio”;
- “consórcio acumula seu próprio dinheiro até comprar”;
- “só existe contemplação por sorteio”;
- “é sempre muito mais barato que financiamento”;
- “há pouca burocracia”;
- “carta equivale a desconto garantido à vista”;
- “pode conseguir IPVA ou acessórios gratuitamente”.
Em 2026, quem analisa o produto deve comparar:
valor da carta → prazo → taxa de administração → fundo de reserva → reajuste → lance → benefício de Cashback → análise após contemplação.
E o ponto mais importante continua sendo:
consórcio é indicado para planejamento, não para quem precisa necessariamente do carro em uma data determinada.
Cote agora — Quer comparar o Consórcio Toyota com outras administradoras? Acesse e compare carta, prazo, taxa total e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 21 de setembro de 2026 com base nas informações atuais do Consórcio Toyota, Toyota do Brasil e registros do Banco Central.
Administradora:
Toyota Administradora de Consórcios do Brasil Ltda.
CNPJ:
43.707.203/0001-25.
As condições de:
- cartas;
- parcelas;
- taxas;
- prazos;
- modelos;
- Cashback;
- lances;
- benefícios;
- disponibilidade de grupos;
podem mudar.
O contrato e o regulamento do grupo devem prevalecer sobre informações promocionais ou exemplos deste artigo.
Este conteúdo não representa promessa de contemplação, desconto, disponibilidade de veículo ou condição comercial.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Como funciona um consórcio?
Bom dia!