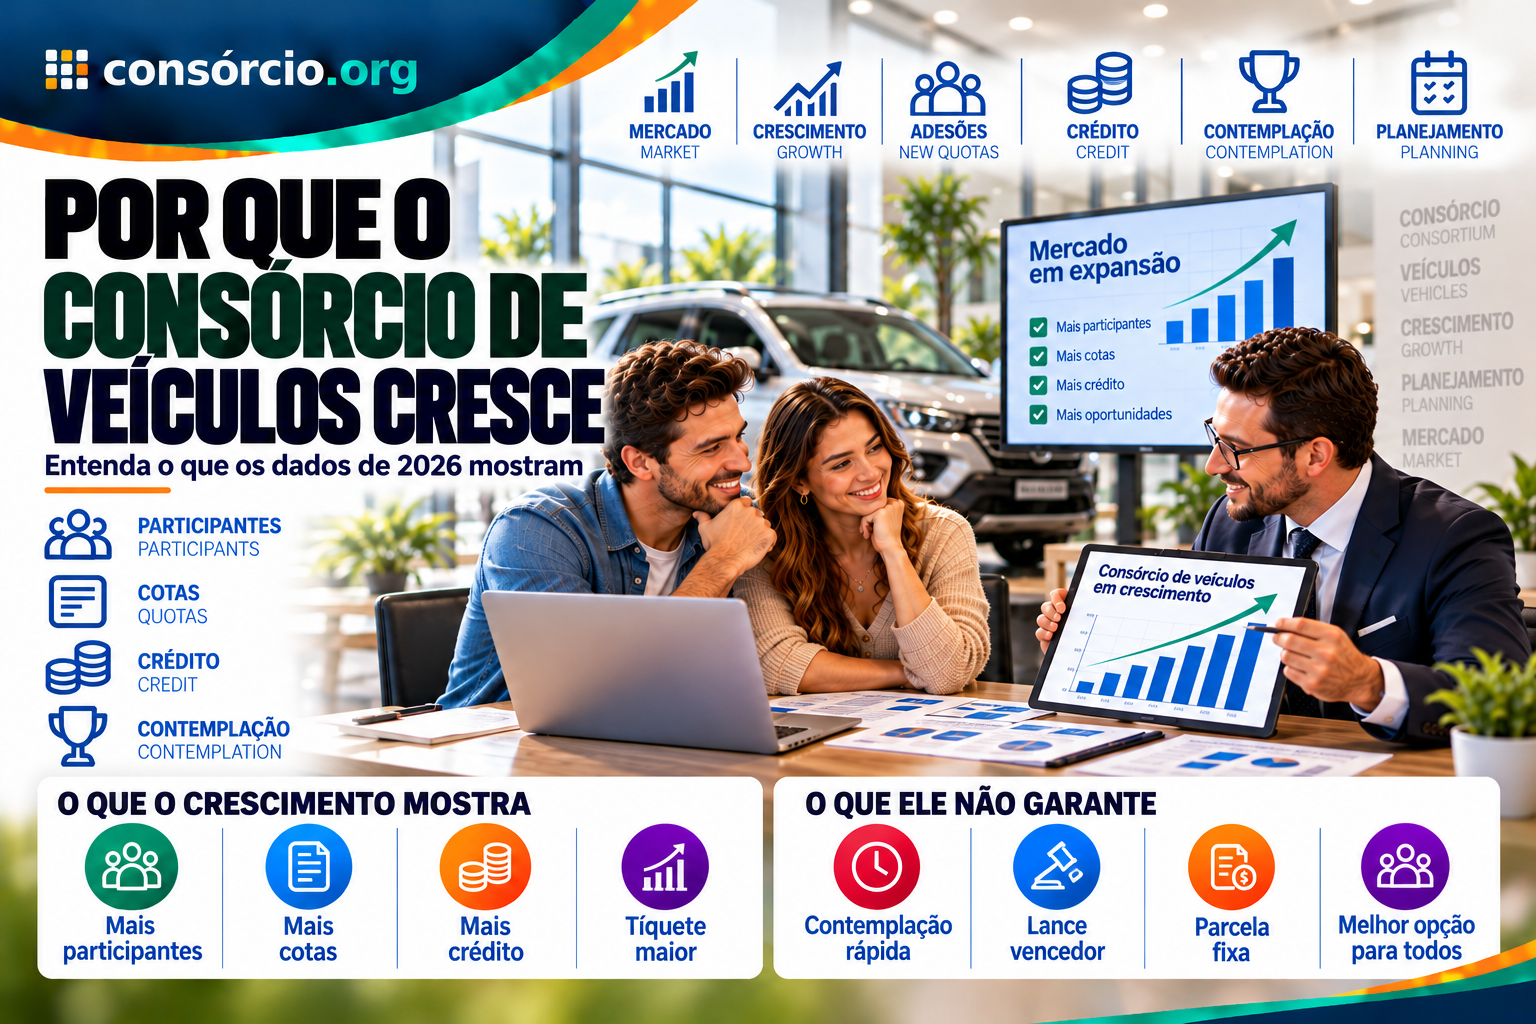
O mercado de consórcios de veículos continua crescendo no Brasil em 2026.
Mas, diferentemente do texto original, publicado com dados de outubro de 2014, não faz sentido simplesmente:
trocar o ano e repetir os mesmos indicadores.
Em 16 de outubro de 2026, os dados públicos consolidados mais recentes da Associação Brasileira de Administradoras de Consórcios — ABAC — ainda se referem:
ao fechamento de agosto de 2026.
E eles mostram um mercado relevante.
Somente no segmento de veículos leves — automóveis, camionetas e utilitários — existiam:
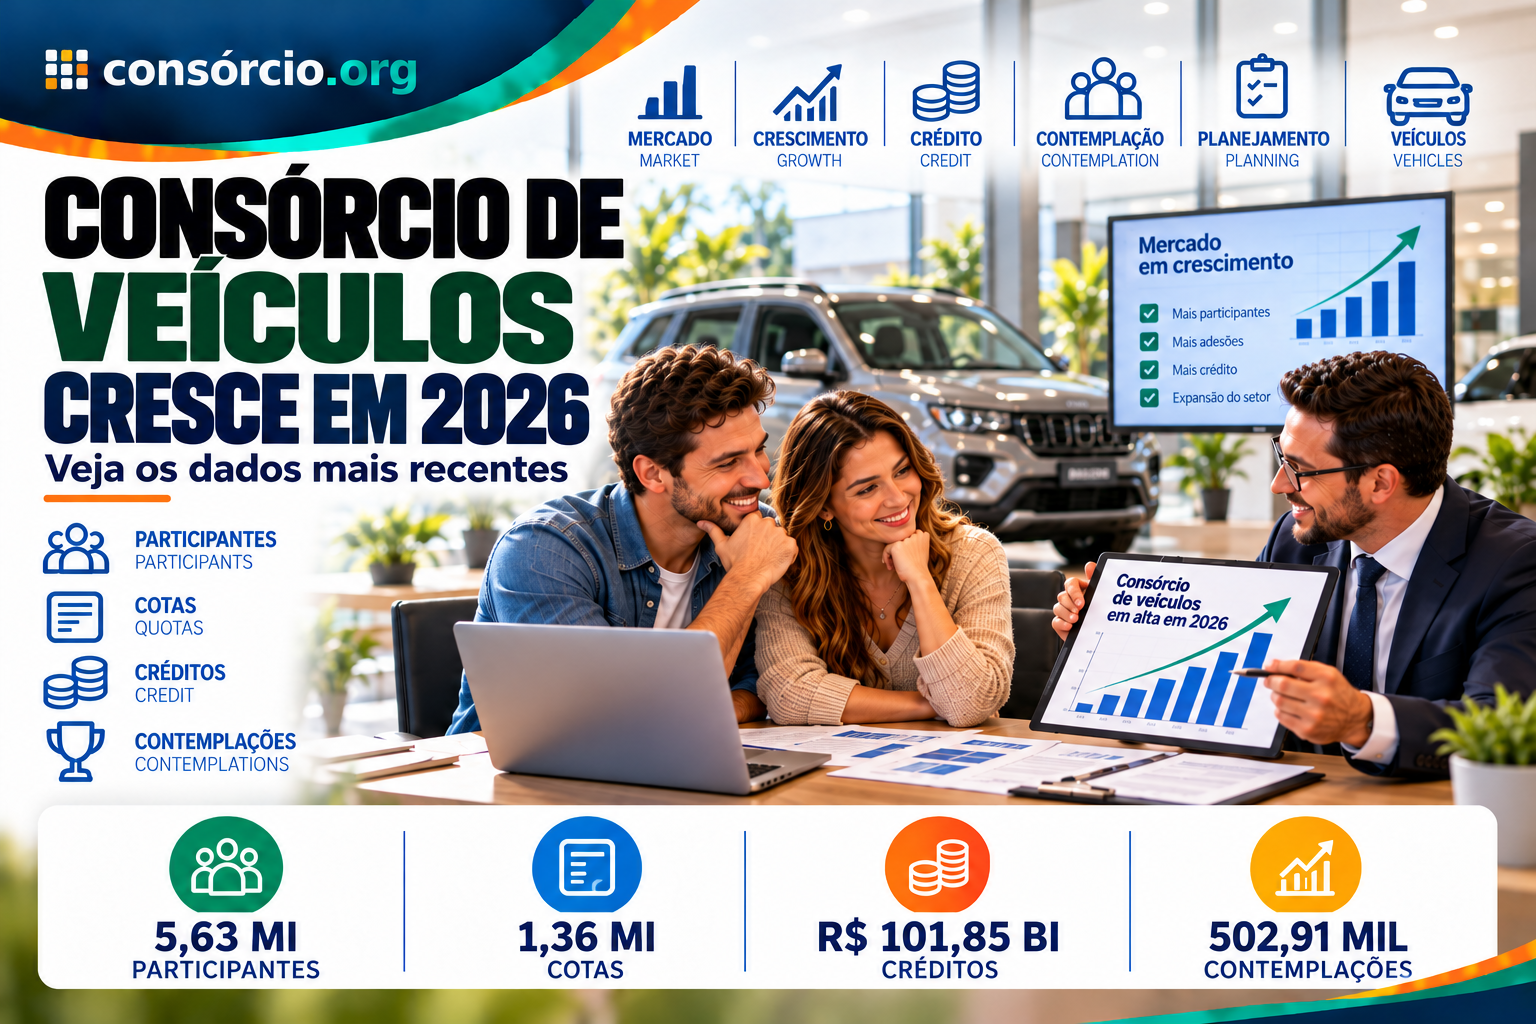
5,63 milhões de participantes ativos em agosto de 2026.
Entre janeiro e agosto:
- foram vendidas 1,36 milhão de cotas;
- foram comercializados R$ 101,85 bilhões em créditos;
- aproximadamente 502,91 mil participantes foram contemplados;
- foram disponibilizados R$ 37,64 bilhões em créditos.
Os números mostram crescimento:
em participantes, vendas e volume financeiro.
Mas isso não significa que:
o consórcio seja a melhor opção para qualquer pessoa.
A modalidade continua mais adequada principalmente para quem:
consegue planejar a compra e aceitar a incerteza da data de contemplação.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Resposta rápida
O consórcio de veículos leves continua crescendo em 2026.
Os dados da ABAC até agosto mostram:
- 5,63 milhões de participantes ativos;
- crescimento de 9,5% em relação a agosto de 2025;
- 1,36 milhão de cotas vendidas entre janeiro e agosto;
- alta de 7,9% nas adesões;
- R$ 101,85 bilhões em créditos comercializados;
- crescimento de 15,7% nesse volume;
- aproximadamente 502,91 mil contemplações;
- R$ 37,64 bilhões em créditos disponibilizados.
O tíquete médio das cotas de veículos leves em agosto chegou a:
R$ 77,52 mil.
Esses dados mostram:
expansão da modalidade.
Mas crescimento de mercado não significa:
- contemplação mais rápida;
- economia garantida;
- lance vencedor;
- parcela fixa;
- melhor alternativa para todos.
A decisão deve considerar:
custo + prazo + urgência + regras do grupo + possibilidade de esperar pela contemplação.
Quer comparar uma compra planejada antes de falar com um vendedor? Simule seu consórcio e veja opções de carta, prazo e parcela.
Neste artigo
- Como está o consórcio de veículos em 2026
- Por que não usar dados de outubro ainda
- O que mudou desde 2014
- Cetip, B3 e SNG
- Quantos participantes existem
- Quantas cotas foram vendidas
- Quanto o segmento movimentou
- Quantas contemplações ocorreram
- Crescimento significa contemplação mais rápida?
- Como funciona o consórcio
- Sorteio
- Lance
- Lance embutido
- Consórcio é financiamento?
- Consórcio tem juros?
- Custos
- Parcela é fixa?
- Como escolher a carta
- Carro novo e usado
- Consórcio x financiamento
- Quando pode fazer sentido
- Quando pode não fazer sentido
- Checklist
- Perguntas frequentes
Como está o consórcio de veículos em 2026?
O segmento de veículos leves permanece:
o maior do Sistema de Consórcios em quantidade de participantes ativos.
Em agosto de 2026 eram:
5,63 milhões de consorciados ativos.
Em agosto de 2025:
5,14 milhões.
Aumento:
de 9,5%.
Isso representa aproximadamente:
490 mil participantes adicionais em um ano.
Quantas cotas foram vendidas?
Entre janeiro e agosto de 2026:
1,36 milhão de novas cotas
foram comercializadas no segmento de veículos leves.
No mesmo período de 2025:
1,26 milhão.
Crescimento:
7,9%.
Esse avanço mostra:
maior volume de adesões ao sistema.
Mas adesão:
não significa contemplação imediata.
Quanto o consórcio de veículos movimentou?
Os créditos comercializados no segmento de veículos leves chegaram a:
R$ 101,85 bilhões
entre janeiro e agosto de 2026.
No mesmo período de 2025:
R$ 88,01 bilhões.
Aumento:
15,7%.
Ou seja, o volume financeiro cresceu:
mais rapidamente que a quantidade de cotas vendidas.
Qual era o valor médio das cotas?
Em agosto de 2026, o tíquete médio informado para veículos leves foi:
R$ 77,52 mil.
Em agosto de 2025:
R$ 73,12 mil.
Alta:
de 6%.
Esse número é:
uma média de mercado.
Não significa que:
todo consórcio de carro tenha carta nesse valor.
Existem créditos:
- menores;
- maiores;
- para diferentes perfis de veículo.
Quantas contemplações ocorreram?
Entre janeiro e agosto de 2026 foram registradas:
502,91 mil contemplações no segmento de veículos leves.
No mesmo período de 2025:
506,22 mil.
A ABAC classificou o resultado como:
estável.
Esse dado é especialmente importante.
Enquanto:
- participantes cresceram;
- vendas cresceram;
- créditos comercializados cresceram;
as contemplações:
não avançaram na mesma proporção.
Crescimento do setor significa contemplação mais rápida?
Não.
Esse seria:
um erro de interpretação.
O fato de o mercado estar crescendo:
não permite prever quando uma cota específica será contemplada.
A contemplação depende:
- dos recursos do grupo;
- do sorteio;
- dos lances;
- das regras contratuais.
O Banco Central define a contemplação como a atribuição do crédito e estabelece que ela pode ocorrer:
por sorteio ou lance.
O que mudou desde outubro de 2014?
O mercado de veículos e de crédito mudou:
profundamente.
Em 2014, o texto utilizava números da:
Cetip.
Hoje, a infraestrutura de mercado associada ao Sistema Nacional de Gravames está:
na B3.
A B3 informa que o SNG registra restrições financeiras sobre veículos utilizados como garantia e atende:
- bancos;
- financeiras;
- empresas de leasing;
- administradoras de consórcio.
O que aconteceu com a Cetip?
A antiga referência:
“dados da Cetip”
ficou histórica.
Para um conteúdo atual, é melhor trabalhar com:
- B3;
- ABAC;
- Banco Central;
- Fenabrave;
conforme o indicador analisado.
A B3 também possui atualmente:
estrutura de dados e analytics sobre o mercado de financiamento de veículos.
O consórcio é uma forma de financiamento?
Não.
Esse é outro ponto que precisa ser corrigido no texto antigo.
Consórcio é:
autofinanciamento coletivo.
O Banco Central define o sistema como a reunião de pessoas físicas ou jurídicas em grupo, administrado por empresa autorizada, com objetivo:
de aquisição de bens ou serviços por autofinanciamento.
Financiamento funciona:
de outra forma.
Como funciona o financiamento?
Uma instituição financeira:
concede crédito para que o consumidor compre o veículo.
Normalmente:
o carro é adquirido logo após aprovação e formalização.
Depois:
o comprador paga a dívida.
Como funciona o consórcio?
No consórcio:
- você escolhe uma carta;
- entra em um grupo;
- paga as prestações;
- participa das assembleias;
- pode ser contemplado por sorteio ou lance;
- apresenta o veículo;
- cumpre as exigências da administradora;
- utiliza o crédito.
A principal diferença é:
não existir data individual garantida para receber a carta.
Como funciona o sorteio?
Os participantes que atendem:
às condições previstas no contrato
participam dos sorteios realizados:
nas assembleias.
O sorteio pode contemplar:
uma ou mais cotas, de acordo com os recursos e regras.
Mas ninguém consegue prever:
quando determinada cota será sorteada.
Como funciona o lance?
O lance permite ao participante:
oferecer determinado valor para tentar antecipar a contemplação.
As regras precisam:
estar previstas no contrato.
O Banco Central determina que a contemplação por lance ocorre:
depois das contemplações por sorteio previstas para a assembleia ou quando estas não puderem ser realizadas por insuficiência de recursos.
Lance maior garante contemplação?
Não use essa afirmação como regra.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- regras de desempate;
- outros critérios.
Por isso:
leia o regulamento do grupo.
Lance garante contemplação?
Não.
Mesmo oferecendo:
um valor elevado, o participante pode:
não vencer.
Histórico de lances:
não é garantia de resultado futuro.
O que é lance embutido?
É quando:
parte do próprio crédito é utilizada na oferta.
Exemplo:
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se contemplado:
o valor disponível para a aquisição será reduzido conforme a operação.
A regulamentação determina que o lance embutido vencedor:
seja deduzido do crédito disponibilizado.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos de um financiamento.
Mas isso não significa:
custo zero.
A prestação pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva, quando previsto;
- seguro, quando houver;
- outros valores permitidos no contrato.
O Banco Central determina que esses componentes:
sejam discriminados no contrato.
A taxa de administração é o único custo?
Não necessariamente.
Esse era outro erro comum em textos antigos.
Além dela podem existir:
- fundo de reserva;
- seguro;
- avaliação;
- registros;
- garantias;
- outros custos contratualmente previstos.
A parcela fica igual até o final?
Não necessariamente.
O Banco Central informa que o valor do fundo comum pode ser alterado:
se o valor do bem ou serviço de referência mudar.
Isso significa:
parcela inicial não deve ser tratada como necessariamente fixa até o fim.
Então por que a carta é reajustada?
Para manter:
a referência econômica prevista no grupo.
Imagine que você contrate hoje:
uma carta de R$ 100 mil
e seja contemplado:
anos depois.
O contrato precisa definir:
como aquele crédito será atualizado.
Posso comprar carro usado?
Sim.
O Banco Central admite:
veículos novos ou usados, dentro das categorias compatíveis.
A administradora pode, porém:
estabelecer critérios próprios para aceitação do usado.
Por exemplo:
- idade;
- avaliação;
- documentação;
- garantia.
Existe idade máxima universal para carro usado?
Não.
A regra:
varia entre administradoras e produtos.
Por isso, antes de contratar com objetivo de comprar:
um carro mais antigo, pergunte:
qual é a idade máxima aceita?
Preciso escolher marca e modelo antes de entrar?
Não necessariamente.
O participante contemplado possui:
liberdade para escolher o fornecedor e o bem, respeitando:
a categoria contratada.
Isso significa que uma administradora vinculada a determinada:
- montadora;
- concessionária;
- grupo empresarial;
não pode simplesmente obrigar o contemplado:
a comprar daquela marca, se o contrato permitir outros bens da categoria.
Como escolher o valor da carta?
Comece pelo:
preço real dos carros que atendem sua necessidade.
Exemplo:
Você está pesquisando veículos:
entre R$ 90 mil e R$ 110 mil.
Uma carta de:
R$ 70 mil
pode exigir:
complementação significativa.
Uma carta muito maior:
pode aumentar desnecessariamente o compromisso mensal.
O carro pode ficar mais caro enquanto espero?
Sim.
Esse é:
um risco real.
O valor da carta possui:
regra de atualização.
Mas ela não garante:
acompanhar exatamente o preço do modelo específico que você pretende comprar.
E se o carro custar mais que a carta?
Pode ser necessário:
complementar com recursos próprios, conforme a operação.
Exemplo:
Carta:
R$ 100 mil
Carro:
R$ 115 mil
Diferença:
R$ 15 mil
E se custar menos?
A diferença não deve ser tratada:
como dinheiro automaticamente livre para saque.
Existem:
destinações específicas previstas nas regras do sistema.
Consórcio cresceu porque financiamento caiu?
Não é possível afirmar:
essa causalidade de maneira geral.
O texto antigo ligava diretamente:
crescimento de consórcios
a:
queda em CDC e leasing.
Em 2026, a análise precisa considerar vários fatores:
- juros;
- renda;
- inflação;
- preços dos veículos;
- mercado de usados;
- oferta de crédito;
- comportamento do consumidor;
- planejamento de compra.
Consórcio e financiamento:
continuam coexistindo.
O crescimento de consórcio é positivo?
Para o mercado:
mostra maior utilização da modalidade.
Para o consumidor individual:
não responde se ele deve contratar.
Popularidade:
não substitui análise financeira.
Quando consórcio pode fazer sentido?
Você consegue esperar
Esse é um dos fatores:
mais importantes.
Está planejando uma troca futura
Por exemplo:
substituir o carro daqui a dois ou três anos.
A parcela cabe no orçamento
Mesmo considerando:
possíveis reajustes.
Entende os custos
Taxa de administração e outros itens:
foram analisados.
Aceita a incerteza da contemplação
Sem depender:
de data específica.
Quando pode não fazer sentido?
Precisa do carro imediatamente
Imagine:
o veículo que você usa para trabalhar parou definitivamente.
Esperar contemplação:
pode não atender à necessidade.
Precisa comprar em data determinada
O consórcio:
não garante isso.
Orçamento está apertado
Compromisso de longo prazo:
pode aumentar o risco financeiro.
Depende de lance garantido
Não existe:
essa garantia.
Consórcio ou financiamento de carro?
Compare:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso imediato ao carro | Não garantido | Geralmente após aprovação |
| Juros remuneratórios | Não como financiamento | Sim |
| Taxa de administração | Sim | Não é típica |
| Contemplação | Sorteio ou lance | Não existe |
| Data da compra | Incerta antes da contemplação | Mais previsível |
| CET | Não funciona da mesma forma | Fundamental |
| Reajuste | Conforme contrato | Conforme estrutura contratada |
| Melhor para urgência | Geralmente não | Pode atender |
| Melhor para planejamento | Pode fazer sentido | Depende |
Não compare apenas a parcela
Exemplo:
Consórcio
Parcela inicial:
R$ 1.200
Financiamento
Parcela:
R$ 1.800
Isso não prova:
que consórcio é melhor.
No financiamento:
o veículo pode estar com você desde o início.
No consórcio:
você pode continuar aguardando a contemplação.
Compare:
- custo total;
- prazo;
- CET;
- taxa de administração;
- reajustes;
- entrada;
- lance;
- momento da compra.
O que verificar antes de contratar?
Administradora
É:
autorizada pelo Banco Central?
Crédito
Quanto você terá:
quando contemplado?
Prazo
Quantos:
meses?
Taxa
Qual a:
taxa de administração total?
Fundo de reserva
Existe?
Seguro
Existe?
Reajuste
Como funciona?
Lance
Quais modalidades existem?
Veículo usado
Há:
limite de idade?
Garantias
O que será exigido:
na contemplação?
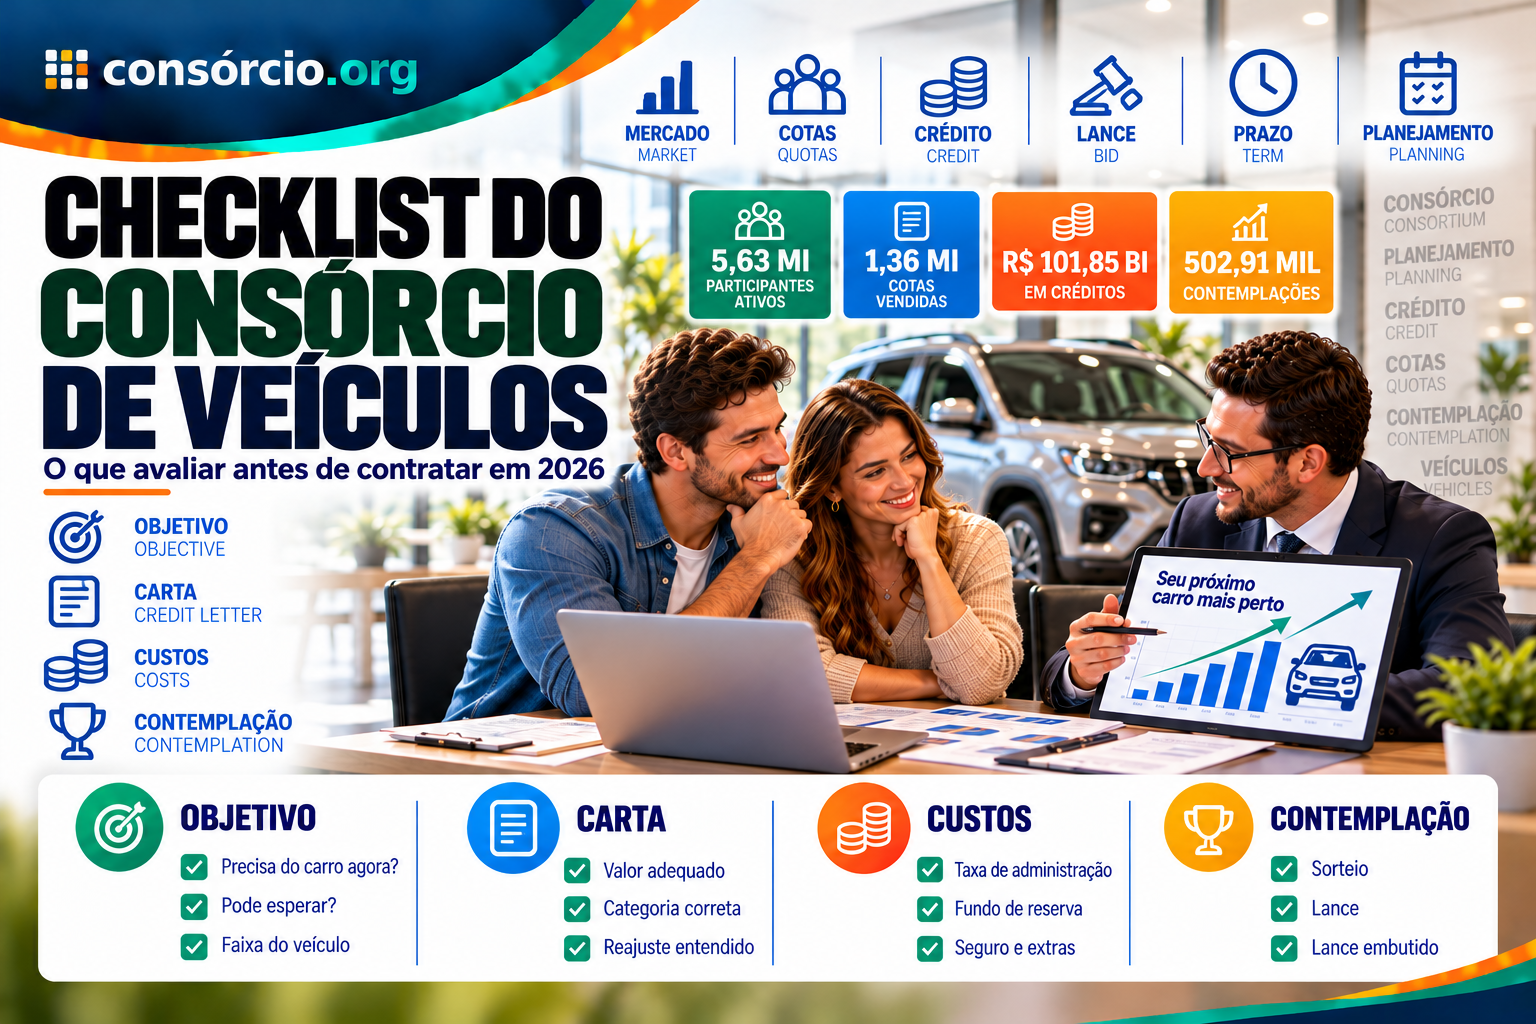
Checklist antes de contratar consórcio de veículo
Objetivo
- Sei qual faixa de carro quero?
- Preciso dele agora?
- Posso esperar?
- Existe uma data limite?
Carta
- Valor adequado?
- Categoria correta?
- Critério de reajuste entendido?
Custos
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Outras despesas?
Contemplação
- Entendi sorteio?
- Entendi lance?
- Sei que lance não garante?
- Sei como funciona lance embutido?
Orçamento
- Parcela cabe?
- Tenho reserva?
- Consigo lidar com reajustes?
Administradora
- Autorizada pelo Banco Central?
- Li o contrato?
- Consultei o canal oficial?
- Sei quem administra o grupo?
Perguntas frequentes
O consórcio de veículos está crescendo em 2026?
Sim.
O segmento de veículos leves possuía:
5,63 milhões de participantes ativos em agosto de 2026.
Quanto cresceu?
9,5% em um ano.
Quantas cotas foram vendidas?
Entre janeiro e agosto:
1,36 milhão.
Qual foi o crescimento?
7,9%.
Quanto o setor movimentou?
Foram comercializados:
R$ 101,85 bilhões em créditos.
Quantos foram contemplados?
Aproximadamente:
502,91 mil participantes entre janeiro e agosto.
Posso dizer que o consórcio cresceu em outubro de 2026?
Ainda não.
Em 16 de outubro:
o mês não terminou e os dados não estão fechados.
Qual o dado mais recente disponível?
Nesta atualização:
agosto de 2026.
A Cetip ainda divulga esses dados?
A referência histórica foi substituída pelo atual ecossistema da:
B3, que mantém o SNG e informações do mercado de veículos.
O que é SNG?
É o:
Sistema Nacional de Gravames.
Ele gerencia informações sobre restrições financeiras em veículos utilizados:
como garantia em operações.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
Tem juros?
Não possui juros remuneratórios:
como financiamento tradicional.
Mas possui:
custos próprios.
Posso comprar carro usado?
Sim, conforme:
os critérios da administradora.
A parcela é fixa?
Não necessariamente.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas:
não existe garantia.
Lance garante contemplação?
Não.
Lance embutido reduz a carta?
Sim.
Consórcio é melhor que financiamento?
Depende:
da sua urgência, orçamento e custo das propostas.
Onde posso comparar?
Você pode:
simular opções de consórcio e avaliar carta, prazo e parcela antes de contratar.
Consórcio de veículos vale a pena em 2026?
Os dados mostram:
um segmento grande e em crescimento.
Mas isso não significa:
que valha a pena para qualquer pessoa.
Pode fazer sentido quando:
- a compra é planejada;
- você consegue esperar;
- entende os custos;
- a parcela cabe no orçamento;
- aceita a incerteza da contemplação.
Pode ser inadequado quando:
- precisa do veículo agora;
- depende de compra em data exata;
- orçamento está no limite;
- conta com promessa de contemplação garantida.
Conclusão
O antigo artigo sobre:
“consórcio de veículos cresce em outubro”
precisava ser atualizado por dois motivos.
Primeiro:
os dados eram de outubro de 2014.
Segundo:
outubro de 2026 ainda está em andamento.
Por isso, a referência atual correta é:
o último período consolidado divulgado publicamente.
Até agosto de 2026:
- havia 5,63 milhões de participantes ativos em veículos leves;
- foram vendidas 1,36 milhão de cotas;
- os créditos comercializados chegaram a R$ 101,85 bilhões;
- ocorreram aproximadamente 502,91 mil contemplações;
- foram disponibilizados R$ 37,64 bilhões aos contemplados.
O segmento:
continua crescendo.
Mas isso não significa:
- contemplação mais rápida;
- lance garantido;
- economia automática;
- parcela fixa;
- vantagem universal sobre financiamento.
O texto antigo também precisava abandonar:
a ideia de que consórcio é simplesmente uma forma de financiar um carro sem juros.
Consórcio é:
autofinanciamento coletivo.
O participante:
precisa ser contemplado antes de utilizar o crédito.
Isso pode ocorrer por:
- sorteio;
- lance.
Depois:
a administradora ainda pode exigir os procedimentos e garantias previstos no contrato.
Antes de contratar:
compare custo, prazo, urgência e funcionamento.
E, quando alguém usar o crescimento do mercado como argumento de venda, lembre:
o fato de milhões de pessoas utilizarem consórcio não determina se ele é adequado para a sua situação.
A pergunta mais importante continua sendo:
“eu consigo esperar pela contemplação sem comprometer meu objetivo?”
Se consegue:
a modalidade pode entrar na comparação.
Quer comparar cartas para seu próximo veículo? Simule seu consórcio e veja opções de crédito, prazo e parcela antes de falar com um vendedor.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando os dados públicos mais recentes da ABAC para o segmento de veículos leves, as informações da B3 sobre o Sistema Nacional de Gravames e as regras vigentes do Banco Central do Brasil para consórcios.
Até a data desta atualização:
os dados completos de outubro de 2026 ainda não estavam disponíveis, porque o mês permanecia em andamento.
Por isso, foram utilizados:
os indicadores consolidados até agosto de 2026.
Este conteúdo é informativo. Dados de crescimento do setor não representam garantia de contemplação, economia, aprovação ou adequação do consórcio a uma situação individual.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.