O consórcio de veículos continua ganhando espaço no planejamento de compra dos brasileiros.
Em 2014, quando a primeira versão deste artigo foi publicada, o mercado era bastante diferente:
- os carros tinham outros preços;
- o crédito funcionava em outro cenário de juros;
- modelos hoje fora de linha ainda dominavam as ruas;
- o Sistema de Consórcios tinha uma base muito menor de participantes.
Mais de uma década depois, os números mostram:
um setor significativamente maior.
Em agosto de 2026, o Sistema de Consórcios alcançou:
13,55 milhões de participantes ativos.
Somente os grupos de veículos leves — automóveis, camionetas e utilitários — reuniam:
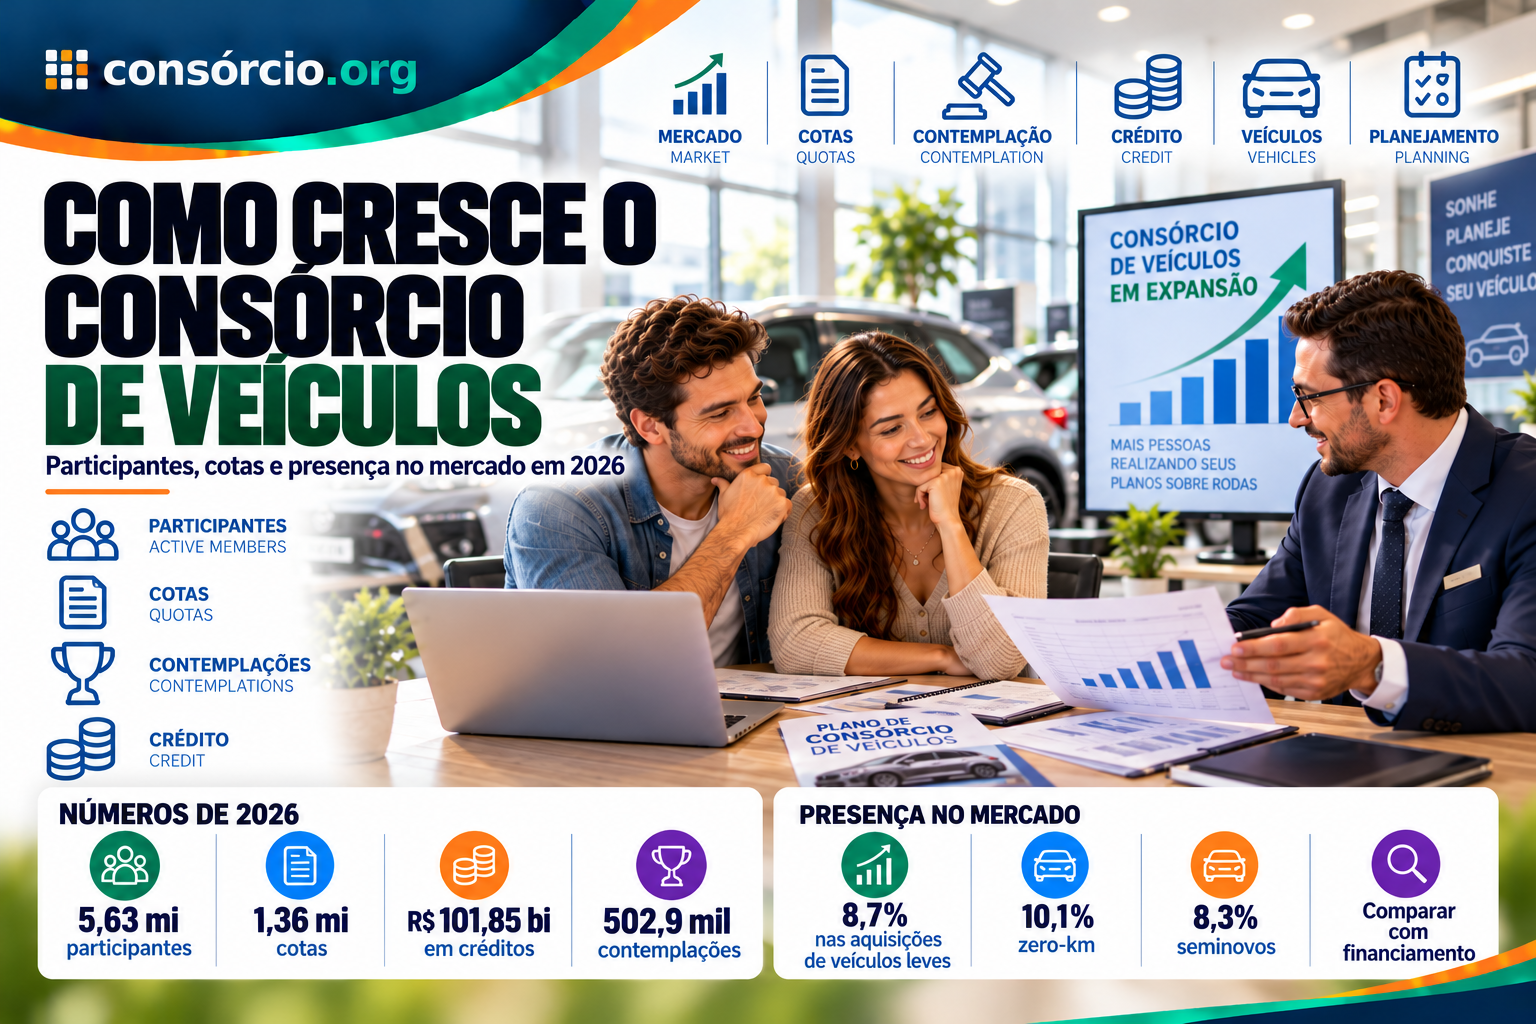
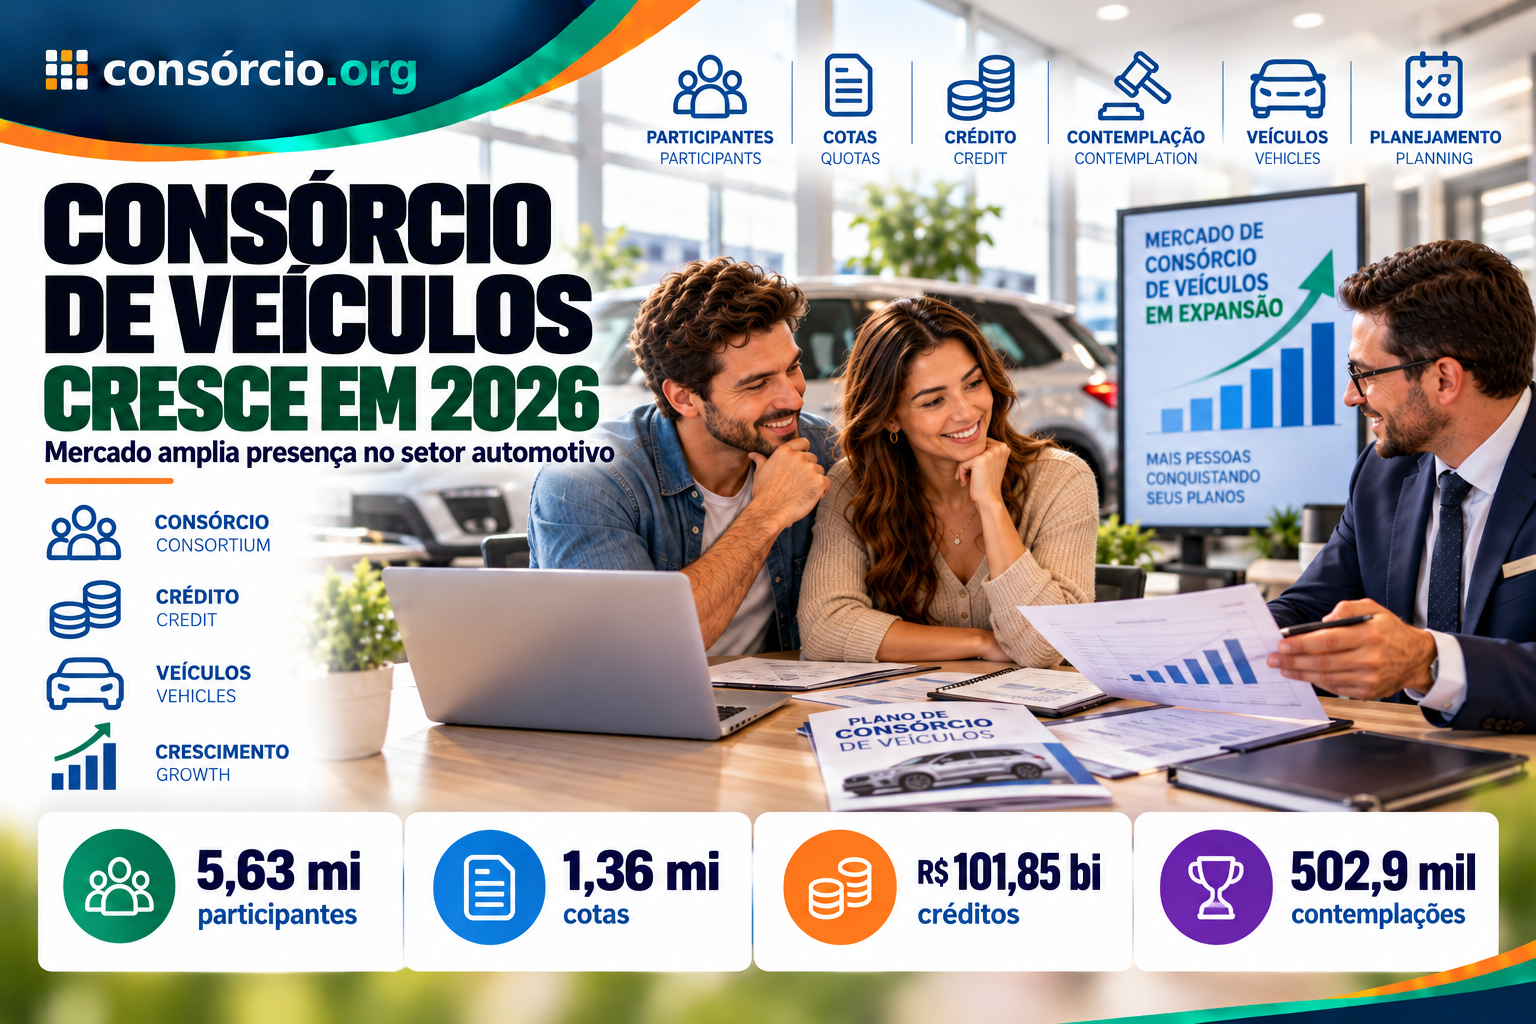
5,63 milhões de consorciados ativos.
Entre janeiro e agosto de 2026 foram comercializadas:
1,36 milhão de cotas de veículos leves.
O volume representou aproximadamente:
R$ 101,85 bilhões em créditos comercializados.
Isso não significa, porém, que o consórcio:
“salvou” sozinho o mercado de automóveis
ou que seja:
a melhor forma de comprar carro em qualquer situação.
Consórcio e financiamento atendem necessidades diferentes.
O consórcio pode entrar na comparação principalmente quando:
a compra pode ser planejada e o consumidor consegue esperar pela contemplação.
Atualizado em 15 de outubro de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Resposta rápida
O consórcio de veículos leves continua crescendo em 2026.
Segundo os dados mais recentes disponíveis da ABAC, em agosto o segmento possuía:
5,63 milhões de participantes ativos, alta de 9,5% em comparação com agosto de 2025.
De janeiro a agosto de 2026:
- foram vendidas 1,36 milhão de cotas de veículos leves;
- as adesões cresceram 7,9%;
- os créditos comercializados chegaram a R$ 101,85 bilhões;
- ocorreram aproximadamente 502,9 mil contemplações;
- foram disponibilizados R$ 37,64 bilhões em créditos.
O consórcio também possui participação relevante nas compras efetivamente realizadas.
No acumulado de janeiro a agosto de 2026, aproximadamente:
8,7% dos veículos leves considerados no levantamento foram adquiridos com créditos de consórcio.
Nos veículos zero-quilômetro:
10,1%.
Nos seminovos:
8,3%.
Esses números mostram presença relevante, mas não justificam afirmar que:
o consórcio sozinho sustentou ou impediu queda nas vendas de carros.
Para quem pretende comprar um veículo, a decisão deve comparar:
- urgência;
- custo total;
- prazo;
- taxa de administração;
- CET do financiamento;
- possibilidade de lance;
- reajustes;
- capacidade de esperar pela contemplação.
Quer comparar uma compra planejada antes de falar com um vendedor? Simule seu consórcio e veja opções de carta, prazo e parcela.
Neste artigo
- Como está o mercado de consórcios em 2026
- Quantos participantes existem
- Crescimento dos veículos leves
- Quantas cotas foram vendidas
- Quanto o setor movimentou
- Quantas contemplações ocorreram
- Participação nas vendas de veículos
- Zero-quilômetro x seminovos
- O que mudou desde 2014
- Consórcio é financiamento?
- Consórcio é poupança?
- Consórcio tem juros?
- Como funciona a contemplação
- Sorteio e lance
- Consórcio ou financiamento
- Quando pode fazer sentido
- Quando pode não fazer sentido
- O que comparar antes de contratar
- Checklist
- Perguntas frequentes
Como está o mercado de consórcios em 2026?
O Sistema de Consórcios atravessa:
um período de expansão.
Até agosto de 2026, o sistema como um todo alcançou:
13,55 milhões de participantes ativos.
No mesmo mês de 2025 eram:
12,09 milhões.
Isso representa crescimento de:
12,1%.
As vendas de cotas também avançaram.
De janeiro a agosto de 2026 foram comercializadas:
3,82 milhões de cotas
em todos os segmentos.
No mesmo período de 2025:
3,32 milhões.
Alta de:
15,1%.
Quanto o Sistema de Consórcios movimentou em 2026?
Os créditos comercializados chegaram a:
R$ 389,59 bilhões
entre janeiro e agosto de 2026.
No mesmo intervalo do ano anterior:
R$ 313,72 bilhões.
Crescimento:
24,2%.
Isso mostra que não aumentou apenas:
a quantidade de participantes.
Também cresceu:
o volume financeiro associado às novas cotas.
Veículos continuam sendo uma parte central do sistema
Os veículos automotores permanecem:
entre os principais segmentos do consórcio brasileiro.
Em agosto de 2026, considerando:
- veículos leves;
- motocicletas;
- veículos pesados;
existiam aproximadamente:
9,90 milhões de participantes ativos.
Desse total:
- 56,9% estavam em veículos leves;
- 33,6% em motocicletas;
- 9,5% em veículos pesados.
Ou seja:
mais da metade dos participantes do setor automotivo estava em consórcios de veículos leves.
Quantos participantes existem no consórcio de carros?
O segmento de veículos leves chegou a:
5,63 milhões de participantes ativos em agosto de 2026.
Um ano antes eram:
5,14 milhões.
O crescimento foi:
de 9,5%.
Esse é um avanço significativo para um setor que já possuía:
milhões de participantes.
Quantas cotas de veículos foram vendidas em 2026?
Entre janeiro e agosto foram comercializadas:
1,36 milhão de cotas de veículos leves.
No mesmo período de 2025:
1,26 milhão.
Alta:
de 7,9%.
Essas adesões incluem pessoas que estão entrando em grupos com objetivos como:
- carro novo;
- carro usado;
- camioneta;
- utilitário;
conforme as condições do grupo contratado.
Quanto os consórcios de veículos leves movimentaram?
Os créditos comercializados no segmento somaram:
R$ 101,85 bilhões
de janeiro a agosto de 2026.
No mesmo período de 2025:
R$ 88,01 bilhões.
O aumento foi:
de 15,7%.
O crescimento do volume financeiro foi, portanto:
maior que o crescimento da quantidade de cotas.
Isso também está relacionado:
ao aumento do valor médio dos créditos contratados.
Qual era o valor médio de uma cota?
Em agosto de 2026, o tíquete médio no segmento de veículos leves ficou em:
R$ 77,52 mil.
Em agosto de 2025:
R$ 73,12 mil.
Alta:
de 6%.
O tíquete médio não significa:
que todas as cartas custam esse valor.
Existem cartas:
- menores;
- maiores;
- voltadas a diferentes veículos;
- com diferentes prazos.
Ele serve:
como indicador do mercado.
Quantas pessoas foram contempladas?
De janeiro a agosto de 2026, ocorreram aproximadamente:
502,91 mil contemplações em veículos leves.
No mesmo período de 2025:
506,22 mil.
Na prática:
o indicador ficou estável.
Isso é interessante porque mostra uma diferença importante.
Enquanto:
- participantes cresceram;
- adesões cresceram;
- créditos comercializados cresceram;
o número de contemplações:
não avançou no mesmo ritmo.
Crescimento de cotas significa contemplação mais rápida?
Não.
Essa conclusão:
não pode ser feita.
A quantidade de novos participantes não permite dizer:
quando uma pessoa específica será contemplada.
A contemplação depende:
- dos recursos do grupo;
- das regras;
- dos sorteios;
- dos lances;
- da disponibilidade financeira.
Por isso:
crescimento do mercado não significa contemplação individual mais rápida.
Quanto foi disponibilizado para contemplados comprarem veículos?
Entre janeiro e agosto de 2026, o segmento de veículos leves disponibilizou:
R$ 37,64 bilhões em créditos.
No mesmo período de 2025:
R$ 35,50 bilhões.
Crescimento:
de 6%.
Esses recursos ficam disponíveis:
para consorciados contemplados utilizarem conforme as regras da operação.
O consórcio representa quantos carros vendidos no Brasil?
Aqui é preciso fazer:
uma distinção importante.
Existem duas formas de analisar os números.
Presença potencial das contemplações
Ao comparar as contemplações com o total de veículos comercializados, a ABAC estimou presença potencial equivalente a:
26,6% do mercado de veículos leves entre janeiro e agosto de 2026.
Isso equivale aproximadamente:
a um crédito contemplado para cada quatro veículos comercializados.
Mas existe:
um detalhe fundamental.
Nem todo crédito contemplado:
é utilizado imediatamente.
Por isso, presença potencial:
não significa compra efetivamente realizada.
E quantos carros foram realmente adquiridos com consórcio?
Utilizando dados de aquisições da B3, a ABAC informou que, entre janeiro e agosto de 2026:
8,7% dos veículos leves considerados foram adquiridos com créditos de consórcio.
Enquanto:
91,3%
estavam relacionados às demais modalidades de financiamento analisadas.
Essa é uma métrica diferente:
das contemplações potenciais.
Zero-quilômetro usa mais consórcio?
Nos dados de janeiro a agosto de 2026:
Veículos novos
10,1% das aquisições consideradas utilizaram consórcio.
Seminovos
8,3% utilizaram consórcio.
Isso mostra que:
o consórcio está presente tanto no mercado de novos quanto no de usados.
Então o consórcio evita queda nas vendas de carros?
Não é possível afirmar isso:
como relação direta de causa e efeito.
O texto antigo dizia que:
o consórcio evitava uma queda expressiva das vendas.
Hoje, a forma mais correta é dizer:
os créditos de consórcio contribuem para as compras realizadas no mercado automotivo e representam uma parcela relevante das aquisições.
Mas o desempenho das vendas de veículos depende também de:
- renda;
- juros;
- emprego;
- preços;
- crédito bancário;
- produção;
- impostos;
- confiança do consumidor;
- renovação de frota;
- mercado de usados.
Consórcio é:
uma das formas de aquisição.
Não é:
o único fator responsável pelo desempenho da indústria automobilística.
O que mudou desde 2014?
Muita coisa.
No artigo antigo, o cenário era de:
aproximadamente 6,54 milhões de cotas ativas no sistema.
Hoje, apenas o Sistema de Consórcios como um todo já ultrapassa:
13 milhões de participantes ativos.
Além disso:
- os preços dos veículos mudaram;
- SUVs ganharam espaço;
- elétricos e híbridos cresceram;
- várias marcas entraram no Brasil;
- carros populares ficaram mais caros;
- crédito e juros passaram por diferentes ciclos.
Por isso:
os números de 2014 não devem ser usados para orientar uma decisão em 2026.
Consórcio é financiamento?
Não.
Esse é um ponto que também precisava:
ser corrigido no texto original.
Consórcio é:
autofinanciamento coletivo.
No financiamento tradicional:
uma instituição concede crédito ao comprador.
No consórcio:
os participantes formam um grupo e contribuem para um fundo comum destinado às contemplações.
São:
estruturas diferentes.
Consórcio é uma “poupança obrigatória”?
Também não é a melhor definição.
O consórcio pode incentivar:
disciplina financeira para uma compra planejada.
Mas ele não é:
- conta-poupança;
- investimento;
- aplicação financeira;
- reserva de emergência.
O participante assume:
um contrato de consórcio.
Existem:
- obrigações;
- taxa de administração;
- regras de contemplação;
- reajustes;
- condições de saída.
Por isso, a expressão mais correta é:
planejamento para aquisição de um bem.
Consórcio tem juros menores?
Não é correto dizer:
“consórcio tem juros menores”.
O consórcio não possui:
os juros remuneratórios característicos de um financiamento.
Mas possui custos próprios.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- atualização do crédito;
- outras despesas previstas.
A comparação correta não é:
“qual tem juros menores?”
É:
“qual é o custo total e qual modalidade atende melhor ao momento da compra?”
Como funciona o consórcio de veículos?
De forma simplificada:
1. Escolha da carta
O consumidor escolhe:
um valor de crédito compatível com o veículo desejado.
2. Entrada no grupo
Passa a:
pagar as prestações previstas.
3. Assembleias
Participa:
das contemplações.
4. Sorteio ou lance
A contemplação pode ocorrer:
- por sorteio;
- por lance.
5. Utilização da carta
Depois de contemplado e cumpridas as condições da administradora:
o crédito pode ser utilizado para adquirir o veículo.
Sorteio é a única forma de contemplação?
Não.
Além do sorteio existe:
o lance.
Essa era outra simplificação comum em conteúdos antigos.
O consorciado pode oferecer:
um valor para disputar a antecipação da contemplação.
As modalidades e regras dependem:
do grupo.
Lance garante contemplação?
Não.
Mesmo oferecendo lance:
você pode não ser contemplado.
O resultado depende:
- dos outros lances;
- das regras do grupo;
- dos recursos disponíveis;
- dos critérios previstos.
Por isso:
não existe percentual universal que garanta contemplação.
O crescimento do consórcio significa que ele é a melhor opção?
Não.
Popularidade:
não significa adequação para todas as pessoas.
Um produto financeiro pode crescer porque:
- mais consumidores estão interessados;
- condições de crédito mudaram;
- planejamento ganhou importância;
- mercado de bens cresceu.
Mas sua escolha deve depender:
da sua necessidade.
Quando o consórcio pode fazer sentido?
Você pode esperar
Se não precisa:
do carro imediatamente, a incerteza de contemplação pode ser mais aceitável.
Você quer planejar
Pode ser usado para:
uma compra futura.
A parcela cabe no orçamento
Um contrato longo precisa:
ser sustentável.
Você entende os reajustes
A parcela:
não necessariamente permanecerá igual.
Você considera utilizar lance
Pode ser uma estratégia:
sem garantia de resultado.
Quando pode não fazer sentido?
Precisa do carro imediatamente
Imagine:
você começa um novo emprego na próxima semana e precisa do veículo.
Consórcio não oferece:
data garantida para acesso ao crédito.
Precisa comprar em uma data fixa
Também existe:
risco de incompatibilidade.
Renda está muito apertada
Uma obrigação longa pode:
pressionar o orçamento.
Você entrou acreditando em contemplação garantida
Esse é:
um sinal de alerta.
Consórcio ou financiamento?
Depende principalmente:
de urgência e custo.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Acesso imediato ao veículo | Não garantido | Geralmente após aprovação |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Existe | Não é típica da modalidade |
| Contemplação | Sorteio ou lance | Não existe |
| Data de compra | Incerta antes da contemplação | Mais previsível |
| CET | Não se aplica da mesma forma | Deve ser comparado |
| Reajuste | Conforme contrato | Conforme contrato |
| Uso mais adequado | Compra planejada | Pode atender urgência |
Não compare apenas a parcela
Imagine:
Consórcio
Parcela:
R$ 1.100
Financiamento
Parcela:
R$ 1.700
Não significa automaticamente:
que o consórcio é melhor.
No financiamento:
o carro pode estar disponível imediatamente.
No consórcio:
você ainda pode precisar esperar pela contemplação.
Compare:
- prazo;
- custo total;
- reajustes;
- CET;
- taxa de administração;
- necessidade de entrada;
- necessidade de lance;
- momento da compra.
Exemplo prático
Imagine um consumidor que pretende comprar:
um carro de R$ 90 mil.
Ele possui outro carro funcionando e:
não tem urgência.
Pode considerar:
um consórcio compatível com essa faixa de crédito.
Agora imagine outra pessoa que:
não possui veículo
e precisa dele:
para começar a trabalhar imediatamente.
Nesse caso:
a espera pela contemplação pode ser incompatível com a necessidade.
O mesmo produto:
pode fazer sentido para um e não para o outro.
O crescimento do setor é garantia para o consumidor?
Não.
Um setor ter:
milhões de participantes
não elimina a necessidade:
de avaliar a administradora e o contrato.
Antes de contratar:
confirme se a administradora é autorizada pelo Banco Central.
Não confie apenas:
- no nome da loja;
- no vendedor;
- no anúncio;
- no WhatsApp.
Administradora e vendedor são a mesma coisa?
Nem sempre.
Você pode contratar:
por meio de um representante ou canal comercial.
Mas o grupo é administrado:
por uma administradora autorizada.
Por isso, identifique:
quem realmente será responsável pelo contrato.
Quais custos preciso verificar?
Antes de aderir, confira:
- taxa de administração;
- fundo de reserva;
- seguro, quando houver;
- reajuste da carta;
- reajuste da parcela;
- eventuais despesas previstas.
Não se limite:
à primeira parcela anunciada.
A carta fica fixa?
Não necessariamente.
O contrato define:
como o crédito será atualizado.
Consequentemente:
a prestação também pode sofrer alteração.
Isso é importante porque um consórcio pode durar:
muitos anos.
E se o carro subir muito de preço?
O crédito pode possuir:
critério de atualização.
Mas não existe garantia de que:
o valor da carta acompanhará exatamente o preço do modelo específico que você quer comprar.
Na contemplação, compare:
carta atualizada x preço real do veículo.
Posso comprar carro usado?
Pode ser possível.
A administradora pode estabelecer:
critérios de aceitação do veículo.
Por exemplo:
- documentação;
- idade;
- avaliação;
- condições da garantia.
Não existe:
uma idade máxima universal válida para todas as administradoras.
O crédito contemplado cai na conta?
Normalmente:
não funciona como empréstimo pessoal.
Depois de aprovada a operação:
a administradora realiza o pagamento ao vendedor, conforme as regras do consórcio.
Fui contemplado. Posso parar de pagar?
Não.
Contemplação:
não quita o consórcio.
As obrigações continuam:
até a quitação do plano ou outra forma prevista contratualmente.
Checklist antes de contratar consórcio de carro
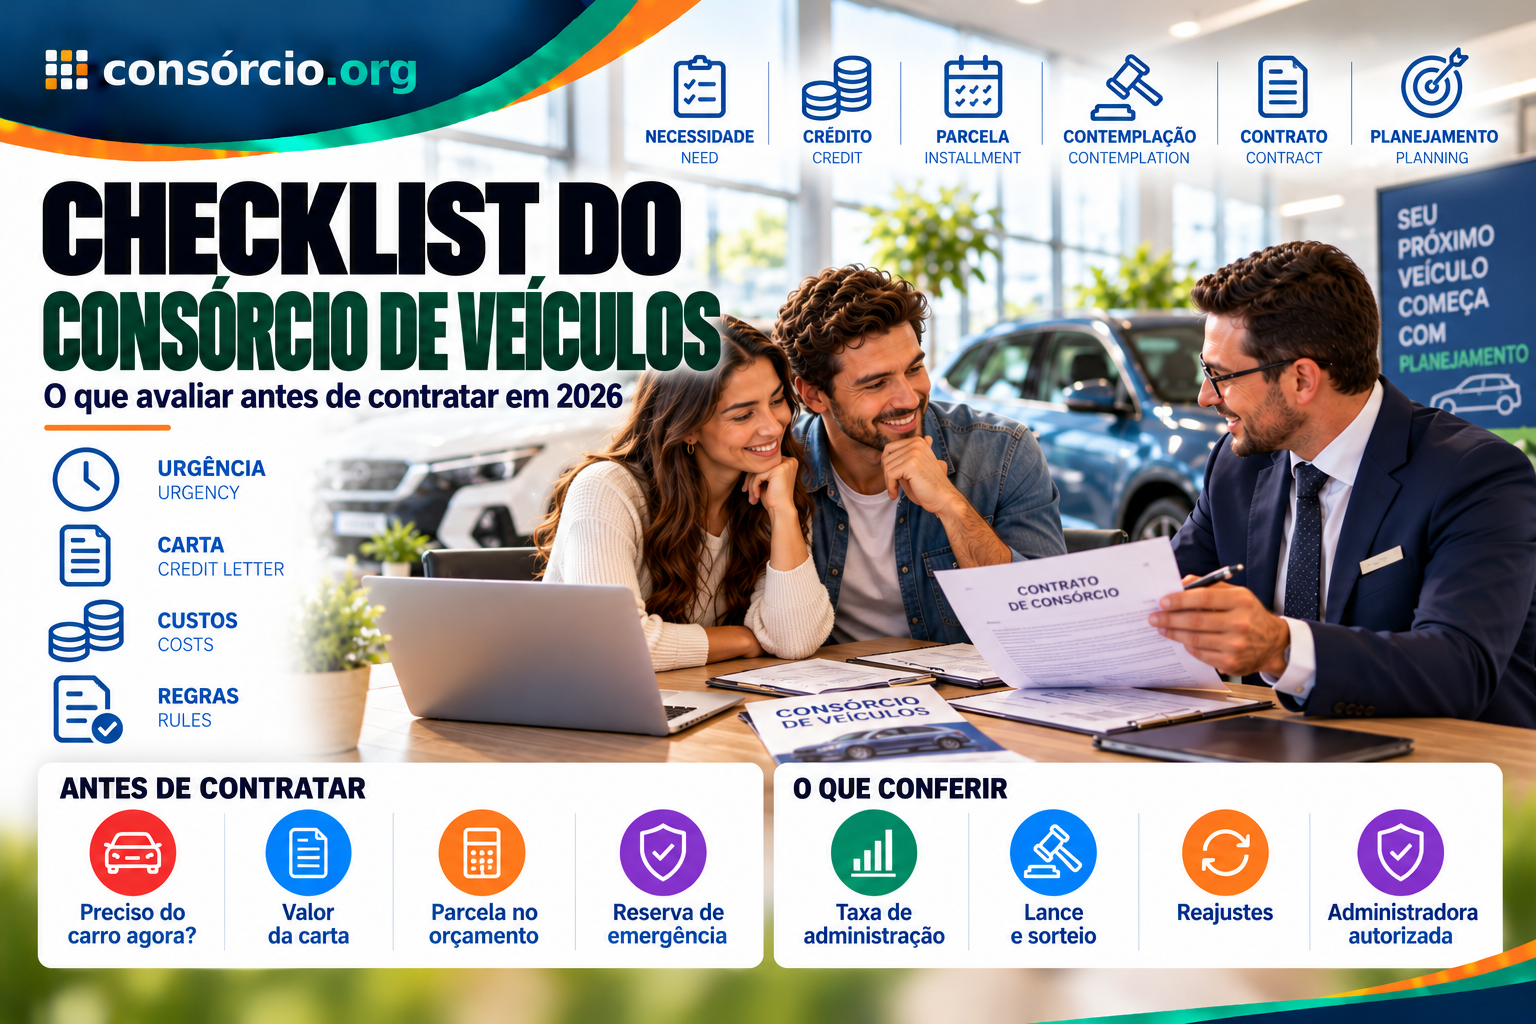
Necessidade
- Preciso do veículo agora?
- Posso esperar?
- Existe uma data limite para a compra?
Crédito
- Qual é o valor da carta?
- É suficiente para o carro desejado?
- Como será reajustada?
Parcela
- Cabe no orçamento?
- Sei que pode mudar?
- Continuo com reserva de emergência?
Custos
- Qual a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras despesas?
Contemplação
- Sei como funciona o sorteio?
- Sei como funciona o lance?
- Existe lance embutido?
- Entendi que lance não garante contemplação?
Administradora
- É autorizada pelo Banco Central?
- Li o contrato?
- Sei quem administra o grupo?
- Conferi os canais oficiais?
Veículo
- Posso comprar novo?
- Posso comprar usado?
- Há critérios de idade?
- O bem será aceito como garantia?
Perguntas frequentes
O consórcio de veículos cresceu em 2026?
Sim.
Em agosto de 2026, o segmento de veículos leves possuía:
5,63 milhões de participantes ativos, crescimento de 9,5% em um ano.
Quantas cotas de carros foram vendidas em 2026?
Entre janeiro e agosto:
1,36 milhão de cotas de veículos leves.
Quanto movimentaram?
Os créditos comercializados somaram:
R$ 101,85 bilhões.
Quantas contemplações ocorreram?
Aproximadamente:
502,9 mil entre janeiro e agosto.
Quantos carros são comprados com consórcio?
Nos dados de aquisições utilizados pela ABAC, aproximadamente:
8,7% dos veículos leves no período de janeiro a agosto de 2026 foram adquiridos com créditos de consórcio.
E carros zero-quilômetro?
A participação foi:
10,1%.
E seminovos?
8,3%.
Então um em cada quatro carros é comprado com consórcio?
Não necessariamente.
A relação de aproximadamente um para cada quatro corresponde:
à presença potencial das contemplações comparada ao total do mercado.
Como nem todo crédito é usado imediatamente:
ela não deve ser confundida com aquisições efetivamente realizadas.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
Consórcio é poupança?
Não.
Tem juros?
Não possui juros remuneratórios:
como um financiamento tradicional.
Mas existem:
custos próprios.
Qual é o principal custo?
Normalmente:
taxa de administração, além de outros componentes que podem estar previstos.
Posso ser contemplado rapidamente?
Pode acontecer.
Mas:
não existe data garantida.
Lance garante?
Não.
Posso comprar carro usado?
Pode ser possível:
conforme as regras da administradora.
Consórcio é melhor que financiamento?
Não existe:
resposta universal.
Se você precisa do carro imediatamente, financiamento pode:
ser mais compatível.
Se consegue esperar e quer planejar:
o consórcio pode entrar na comparação.
Onde posso comparar planos?
Você pode:
simular opções de consórcio e comparar carta, prazo e parcela antes de falar com um vendedor.
Consórcio de veículos vale a pena em 2026?
Os números mostram que:
milhões de brasileiros utilizam o consórcio.
Mas isso não responde:
se ele vale a pena para você.
Pode ser interessante quando:
- a compra é planejada;
- não existe urgência;
- a parcela cabe no orçamento;
- os reajustes são compreendidos;
- você aceita a incerteza da contemplação.
Pode ser menos adequado quando:
- precisa do carro imediatamente;
- depende de data exata;
- não consegue suportar aumento de parcela;
- acredita em promessa de contemplação garantida.
O crescimento do setor:
é um dado de mercado.
Não é:
uma recomendação individual de compra.
Conclusão
O consórcio de veículos cresceu muito:
desde a primeira versão deste artigo, publicada com dados de 2014.
Em agosto de 2026, o Sistema de Consórcios chegou a:
13,55 milhões de participantes ativos.
Somente no segmento de veículos leves:
5,63 milhões.
De janeiro a agosto:
- 1,36 milhão de cotas foram comercializadas;
- R$ 101,85 bilhões em créditos foram vendidos;
- 502,91 mil participantes foram contemplados;
- R$ 37,64 bilhões foram disponibilizados aos contemplados.
Os números mostram:
uma modalidade consolidada no mercado brasileiro.
Mas também é importante interpretar:
os indicadores corretamente.
Não é adequado afirmar que:
o consórcio sozinho evita queda na venda de carros.
Ele contribui para:
uma parcela das aquisições realizadas no mercado.
Entre janeiro e agosto de 2026, aproximadamente:
8,7% das aquisições de veículos leves analisadas foram realizadas com créditos de consórcio.
Nos carros zero:
10,1%.
Nos seminovos:
8,3%.
Também não é correto definir consórcio como:
- financiamento;
- poupança obrigatória;
- investimento;
- modalidade com “juros menores”.
Consórcio é:
autofinanciamento coletivo.
Ele possui:
- taxa de administração;
- possíveis outros custos;
- reajustes;
- contemplação por sorteio ou lance;
- ausência de data individual garantida para acesso ao crédito.
A pergunta mais útil não é:
“o consórcio está crescendo?”
Os dados mostram que sim.
A pergunta é:
“esse funcionamento é compatível com quando eu preciso comprar o carro e com quanto posso pagar?”
Se a resposta for positiva:
vale comparar os planos disponíveis.
Quer entender quanto uma carta para seu próximo veículo pode representar no orçamento? Simule seu consórcio e compare crédito, prazo e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 15 de outubro de 2026, considerando os dados mais recentes disponíveis da Associação Brasileira de Administradoras de Consórcios — ABAC — referentes ao acumulado até agosto de 2026.
Os indicadores utilizados mostram que:
- o Sistema de Consórcios possui 13,55 milhões de participantes ativos;
- veículos leves possuem 5,63 milhões de participantes;
- foram comercializadas 1,36 milhão de cotas de veículos leves entre janeiro e agosto;
- o segmento movimentou R$ 101,85 bilhões em créditos comercializados;
- houve aproximadamente 502,91 mil contemplações no período;
- R$ 37,64 bilhões foram disponibilizados aos contemplados;
- 8,7% das aquisições de veículos leves analisadas foram realizadas via consórcio.
Este conteúdo é informativo. Dados de mercado não representam garantia de contemplação, economia ou adequação do consórcio a uma situação individual. As condições dependem da administradora, do grupo e do contrato.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.