O consórcio de veículos pesados continua:
relevante para caminhoneiros, transportadoras, produtores rurais, frotistas e empresas que precisam planejar a aquisição ou renovação de bens de alto valor.
Mas os números de 2026 mostram um cenário diferente daquele apresentado quando este artigo foi publicado originalmente.
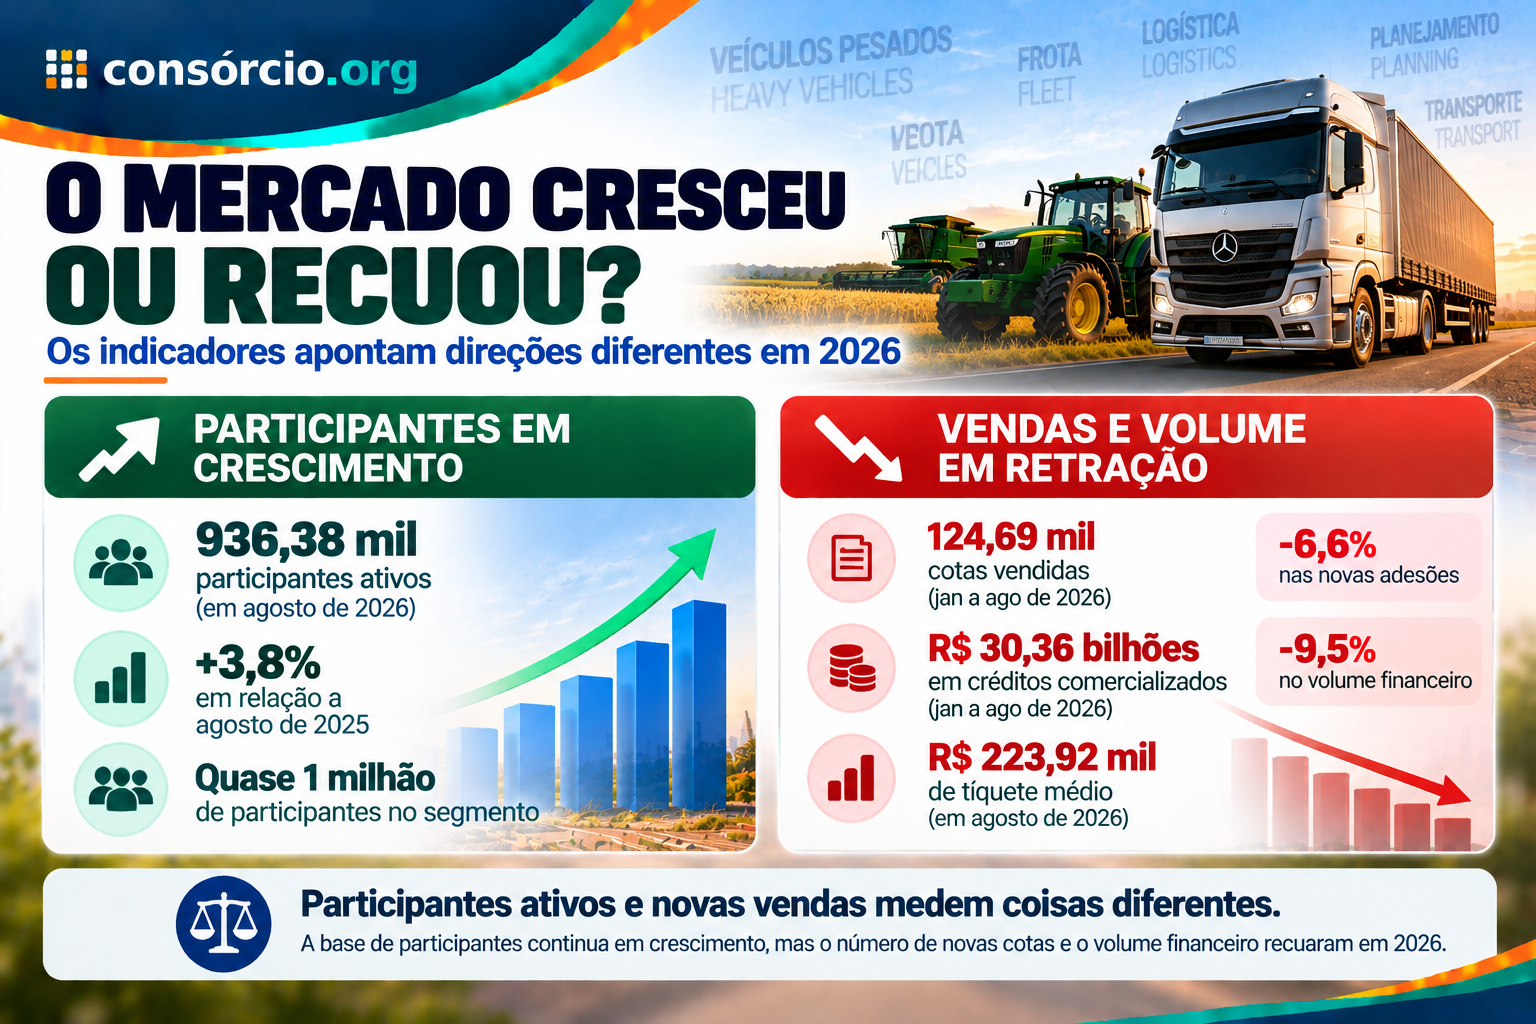
Em agosto de 2026, o segmento chegou a:
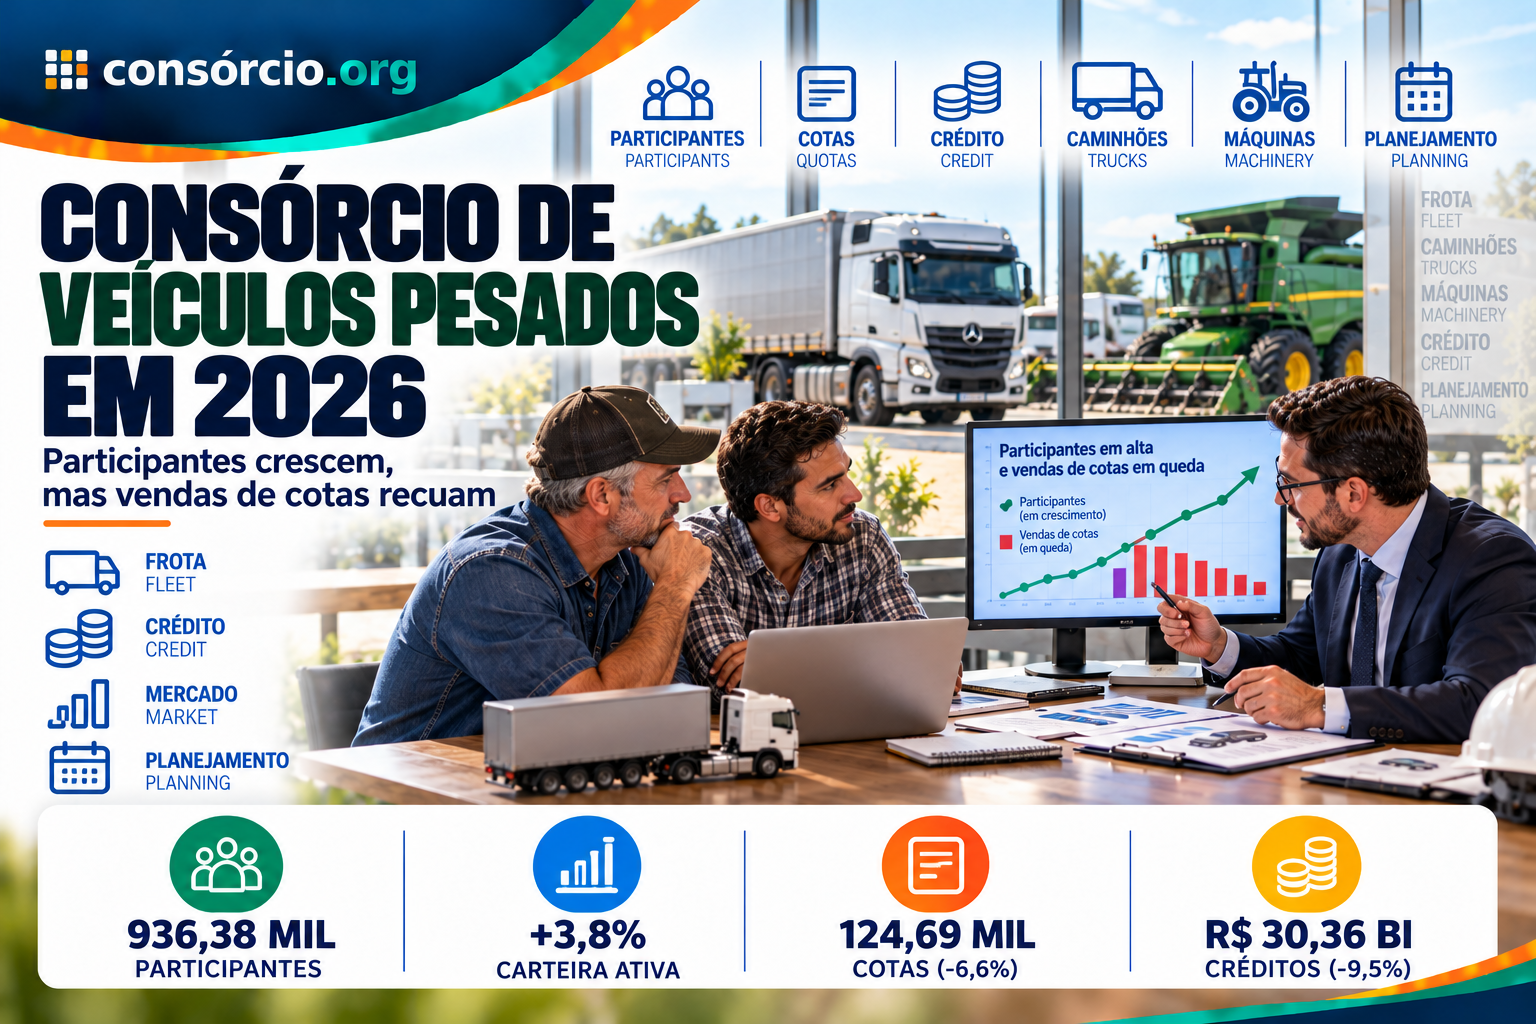
936,38 mil participantes ativos.
No mesmo mês de 2025 eram:
902,20 mil.
Crescimento:
3,8%.
Por outro lado, entre janeiro e agosto de 2026 foram vendidas:
124,69 mil cotas.
No mesmo período de 2025:
133,43 mil.
Isso representa:
queda de 6,6% nas novas adesões.
O volume de créditos comercializados também caiu:
de:
R$ 33,54 bilhões
para:
R$ 30,36 bilhões.
Retração:
9,5%.
Portanto, o título antigo — “Consórcio de veículos pesados teve aumento nas vendas” —:
não representa o mercado atual.
O cenário mais correto em 2026 é:
participantes ativos em crescimento, mas vendas e volume financeiro em retração.
A ABAC descreve o momento como:
um período de oscilações e expectativa de recuperação, acompanhando o comportamento do mercado de transportes e do agronegócio.
Também é importante corrigir algumas ideias do conteúdo antigo.
Consórcio não transforma o participante em:
“poupador” ou “investidor”.
Consórcio é:
autofinanciamento coletivo.
Não existe:
- contemplação garantida;
- lance vencedor garantido;
- parcela necessariamente fixa;
- garantia de que será mais barato que financiamento;
- direito automático de sacar o crédito;
- investimento financeiro.
A decisão precisa considerar:
custo + prazo + necessidade operacional + fluxo de caixa + risco da espera.
Atualizado em 17 de outubro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
O consórcio de veículos pesados possui quase:
1 milhão de participantes ativos em 2026.
Segundo os dados mais recentes da ABAC, em agosto de 2026:
- havia 936,38 mil participantes ativos;
- o número cresceu 3,8% em relação a agosto de 2025;
- foram vendidas 124,69 mil cotas entre janeiro e agosto;
- as vendas recuaram 6,6%;
- foram comercializados R$ 30,36 bilhões em créditos;
- o volume financeiro caiu 9,5%;
- ocorreram aproximadamente 62,11 mil contemplações;
- foram disponibilizados aproximadamente R$ 15 bilhões em créditos;
- o tíquete médio de agosto foi de R$ 223,92 mil.
O segmento reúne principalmente:
- máquinas agrícolas;
- caminhões;
- implementos rodoviários e agrícolas;
- ônibus;
- embarcações;
- aeronaves;
- outros bens enquadrados na categoria.
Segundo a estimativa da ABAC, a composição dos participantes em veículos pesados em 2026 era aproximadamente:
51% máquinas agrícolas, 41% caminhões e 8% demais bens.
Para empresas e profissionais que conseguem planejar a substituição ou ampliação da frota:
o consórcio pode entrar na comparação.
Mas quem precisa de um caminhão ou equipamento:
em uma data específica
deve lembrar que a contemplação:
não possui data individual garantida.
Quer comparar opções antes de falar com um vendedor? Simule seu consórcio e veja alternativas de carta, prazo e parcela.
Neste artigo
- Como está o consórcio de veículos pesados em 2026
- As vendas cresceram ou caíram?
- Quantos participantes existem?
- Quanto o segmento movimentou?
- Qual é o tíquete médio?
- Quantas contemplações ocorreram?
- Quais bens fazem parte de veículos pesados?
- Quantos consorciados estão em máquinas agrícolas?
- Quantos estão em caminhões?
- Qual a participação do consórcio nas compras de caminhões?
- E nos implementos rodoviários?
- E nos ônibus?
- Consórcio pode ser usado para renovar frota?
- É possível escolher outra marca?
- Como funcionam os 10% para despesas?
- É possível usar o saldo para IPVA e seguro?
- Como funciona o consórcio de caminhões?
- Como funciona a contemplação?
- Sorteio
- Lance
- Lance embutido
- Consórcio é investimento?
- Consórcio é uma forma de poupar?
- Consórcio tem juros?
- Quais são os custos?
- A parcela é fixa?
- Consórcio ou financiamento?
- Quando pode fazer sentido?
- Quando pode não fazer sentido?
- Como planejar a renovação da frota
- Como escolher a administradora
- Checklist
- Perguntas frequentes
Como está o consórcio de veículos pesados em 2026?
O cenário é:
misto.
O número de participantes ativos cresceu.
Mas:
novas vendas, volume de créditos comercializados, tíquete médio e créditos disponibilizados recuaram.
A ABAC resume o momento do segmento como:
oscilações acompanhadas de perspectivas de recuperação.
Veja os principais números:
| Indicador | 2026 | 2025 | Variação |
|---|---|---|---|
| Participantes ativos | 936,38 mil | 902,20 mil | +3,8% |
| Cotas vendidas | 124,69 mil | 133,43 mil | -6,6% |
| Créditos comercializados | R$ 30,36 bi | R$ 33,54 bi | -9,5% |
| Tíquete médio em agosto | R$ 223,92 mil | R$ 401,40 mil | -44,2% |
| Contemplações | 62,11 mil | 62,68 mil | Estável |
| Créditos disponibilizados | R$ 15,00 bi | R$ 15,66 bi | -4,2% |
Os acumulados correspondem:
a janeiro até agosto de cada ano, enquanto participantes e tíquete médio são referentes ao mês de agosto.
As vendas de consórcio de veículos pesados cresceram em 2026?
Não.
Essa é:
a principal correção do artigo antigo.
Entre janeiro e agosto de 2026 foram comercializadas:
124,69 mil cotas.
No mesmo período do ano anterior:
133,43 mil.
A retração foi:
6,6%.
Portanto:
não seria correto atualizar o artigo mantendo a afirmação de que as vendas estão aumentando.
O dado que cresceu foi:
o número de participantes ativos.
Como participantes podem aumentar enquanto vendas caem?
Porque os indicadores:
medem coisas diferentes.
Participantes ativos
Representam:
as cotas que permanecem participando de grupos em andamento.
Vendas
Representam:
novas adesões realizadas em determinado período.
Um segmento pode:
ter grupos de longa duração e grande base de participantes
ao mesmo tempo em que:
vende menos cotas novas em determinado ano.
Portanto:
+3,8% de participantes e -6,6% de vendas não são dados contraditórios.
Quantos participantes existem no segmento?
Em agosto de 2026:
936,38 mil participantes ativos.
Em agosto de 2025:
902,20 mil.
Crescimento:
3,8%.
Isso significa um aumento de aproximadamente:
34 mil participantes ativos.
O número mostra que:
a carteira continua grande e relevante.
Mas não permite concluir, sozinho:
que a procura por novas cotas esteja aumentando.
Quanto o segmento movimentou em 2026?
Os créditos comercializados somaram:
R$ 30,36 bilhões
de janeiro a agosto.
No mesmo período de 2025:
R$ 33,54 bilhões.
Queda:
9,5%.
Esse indicador corresponde:
ao valor dos créditos ligados às cotas comercializadas.
Não significa:
R$ 30,36 bilhões efetivamente utilizados para comprar veículos.
Quanto foi disponibilizado aos contemplados?
De janeiro a agosto de 2026 foram disponibilizados aproximadamente:
R$ 15 bilhões em créditos.
Em 2025:
R$ 15,66 bilhões.
Retração:
4,2%.
Portanto:
créditos comercializados
e:
créditos disponibilizados
não são a mesma coisa.
Qual é o valor médio de uma cota de veículos pesados?
Em agosto de 2026, o tíquete médio informado pela ABAC foi:
R$ 223,92 mil.
Em agosto de 2025:
R$ 401,40 mil.
A diferença foi de:
-44,2%.
Mas esse número precisa ser interpretado corretamente.
Ele é:
uma média do segmento naquele mês.
Não significa:
- que todo caminhão custe R$ 223 mil;
- que toda carta tenha esse valor;
- que essa seja a carta indicada para qualquer transportador;
- que o preço de máquinas agrícolas tenha caído 44%.
O segmento reúne:
bens muito diferentes em preço e finalidade.
Quantas contemplações ocorreram?
Entre janeiro e agosto de 2026:
62,11 mil contemplações.
No mesmo período de 2025:
62,68 mil.
A ABAC considera o resultado:
estável.
Isso é importante porque:
participantes ativos cresceram,
mas as contemplações:
não cresceram na mesma proporção.
Portanto:
o aumento da base não significa contemplação mais rápida para cada participante.
O que entra na categoria de veículos pesados?
O segmento pode incluir:
- caminhões;
- ônibus;
- semirreboques;
- implementos rodoviários;
- tratores;
- máquinas agrícolas;
- determinados equipamentos;
- embarcações;
- aeronaves;
- outros bens compatíveis com a categoria.
Em 2026, a ABAC estimava que a carteira estivesse dividida aproximadamente desta forma:
| Categoria | Participação estimada |
|---|---|
| Máquinas agrícolas | 51% |
| Caminhões | 41% |
| Demais bens | 8% |
Os demais 8% incluem:
implementos rodoviários e agrícolas, ônibus, embarcações, aeronaves e outros bens.
Quantos participantes estão em máquinas agrícolas?
Aplicando a estimativa de 51% utilizada pela ABAC:
477,55 mil participantes ativos
estavam relacionados a máquinas agrícolas em agosto de 2026.
Em agosto de 2025:
460,12 mil.
Crescimento:
3,8%.
Entre janeiro e agosto foram comercializadas aproximadamente:
63,59 mil cotas.
Em 2025:
68,05 mil.
Retração:
6,6%.
O volume de créditos comercializados ficou em aproximadamente:
R$ 15,48 bilhões.
Quantos participantes estão relacionados a caminhões?
Pela estimativa de 41% adotada pela ABAC:
383,92 mil participantes ativos
estavam ligados a caminhões em agosto de 2026.
No mesmo mês de 2025:
369,90 mil.
Alta:
3,8%.
De janeiro a agosto foram vendidas aproximadamente:
51,12 mil cotas.
Em 2025:
54,71 mil.
Retração:
6,6%.
Os créditos comercializados somaram aproximadamente:
R$ 12,45 bilhões.
Qual é a participação do consórcio nas compras de caminhões?
Essa questão exige:
separar dois indicadores diferentes.
A ABAC utiliza uma comparação potencial baseada nas contemplações, mas passou também a apresentar dados de:
aquisições efetivamente identificadas em parceria com a B3.
Entre janeiro e agosto de 2026, considerando as aquisições identificadas:
11,7% dos caminhões foram adquiridos com créditos de consórcio.
Os demais:
88,3%
estavam vinculados aos financiamentos considerados no levantamento.
E entre caminhões novos?
Nos caminhões zero-quilômetro:
9% das aquisições identificadas foram realizadas via consórcio.
Os financiamentos representaram:
91%.
E entre caminhões seminovos?
Nos seminovos:
13,5%
das aquisições identificadas utilizaram créditos de consórcio.
Os financiamentos responderam por:
86,5%.
Isso mostra que:
o consórcio possui participação tanto no mercado de caminhões novos quanto no de usados.
Mas também evita uma conclusão errada:
consórcio não substituiu o financiamento como principal modalidade nesse mercado.
E nos implementos rodoviários?
Entre janeiro e agosto de 2026:
21,1% das vendas identificadas de implementos rodoviários utilizaram consórcio.
As demais linhas de crédito representaram:
78,9%.
Separando:
Implementos novos
Consórcio:
19,6%.
Seminovos
Consórcio:
22,8%.
É uma participação:
maior que a observada nos caminhões.
E nos ônibus?
Nos ônibus, o levantamento apontou:
10,7% das vendas via consórcio
e:
89,3% pelas demais linhas de crédito consideradas.
Consórcio pode ser usado para renovar uma frota?
Pode.
Esse continua sendo:
um dos usos possíveis da modalidade.
Uma empresa pode contratar cotas com objetivo de:
- substituir caminhões antigos;
- adquirir máquinas;
- ampliar a frota;
- planejar futuras compras;
- escalonar aquisições.
Mas existe uma diferença importante entre:
planejamento
e:
garantia de data.
Consórcio pode auxiliar:
em um plano de médio ou longo prazo.
Não garante:
que determinado veículo estará disponível exatamente no mês em que a empresa pretende substituí-lo.
Exemplo de planejamento de frota
Imagine uma transportadora com:
20 caminhões.
Ela identifica que:
quatro veículos precisarão ser substituídos nos próximos três anos.
Em vez de pensar apenas na necessidade do mês atual:
ela pode analisar diferentes estratégias de aquisição ao longo do tempo.
Uma delas pode envolver:
cotas de consórcio.
Mas o planejamento precisa considerar:
- prazo dos grupos;
- contemplação;
- fluxo de caixa;
- necessidade operacional;
- manutenção dos veículos atuais;
- possibilidade de lance;
- financiamento;
- compra à vista;
- disponibilidade de veículos.
Consórcio:
não deve ser a única hipótese considerada automaticamente.
Posso escolher outra marca depois da contemplação?
Em regra:
sim, respeitada a categoria do contrato.
O Banco Central informa que, uma vez contemplado, o consorciado possui liberdade para escolher:
o fornecedor e o bem dentro da categoria contratada.
Mesmo quando a administradora possui vínculo com:
- concessionária;
- revendedora;
- fabricante;
- montadora;
isso:
não pode restringir a liberdade de escolha do consorciado dentro da categoria prevista.
Portanto:
uma carta para veículo pesado não deve obrigar automaticamente o consumidor a comprar determinada marca apenas porque existe vínculo comercial da administradora.
Posso trocar caminhão por máquina agrícola?
Não use isso:
como regra automática.
O ponto fundamental é:
a categoria em que o contrato está referenciado.
A liberdade existe:
dentro da categoria contratada.
Portanto, antes de contratar:
confirme exatamente quais bens podem ser adquiridos com aquela carta.
O texto antigo dizia que posso usar até 10% do crédito para IPVA, seguro e emplacamento. Continua correto?
Existe uma regra de:
até 10% do valor do crédito
para determinadas obrigações financeiras ligadas ao bem.
Mas o texto antigo precisa ser:
mais preciso.
Pela Resolução BCB nº 285, quando o consorciado contemplado adquire um bem por valor inferior ao crédito, a diferença pode ser utilizada, respeitado o limite de 10% do valor do crédito, para determinadas despesas vinculadas ao bem, como:
- transferência de propriedade;
- tributos;
- registros;
- seguros;
- tarifas;
- outras despesas previstas pela regulamentação.
Portanto:
não significa simplesmente que todo consorciado recebe automaticamente 10% extra para despesas.
É necessário:
haver diferença entre o crédito e o valor do bem e respeitar as condições aplicáveis.
Exemplo do uso da diferença
Imagine:
Carta:
R$ 300 mil.
Caminhão adquirido:
R$ 280 mil.
Diferença:
R$ 20 mil.
Nesse exemplo:
o consorciado possui uma diferença entre:
crédito e preço do bem.
Essa diferença poderá ter as destinações permitidas pela regulamentação.
Uma delas pode envolver:
despesas vinculadas ao bem, respeitando o limite regulamentar.
Não significa:
receber automaticamente os R$ 20 mil em dinheiro para qualquer finalidade.
E se sobrar crédito?
A regulamentação prevê possibilidades para a diferença quando o bem adquirido custa menos que a carta.
Entre elas:
1. Despesas relacionadas ao bem
Dentro:
do limite regulamentar de até 10% do crédito.
2. Quitação de prestações futuras
Conforme:
as condições contratuais.
3. Recebimento da diferença
Pode ocorrer quando:
as obrigações financeiras com o grupo e a administradora estiverem integralmente quitadas.
Portanto:
“compre mais barato e saque o restante” não é uma regra automática.
Como funciona um consórcio de veículos pesados?
De forma simplificada:
1. Escolha do crédito
Exemplo:
R$ 300 mil, R$ 500 mil ou outro valor compatível com o bem pretendido.
2. Entrada no grupo
Administrado:
por uma empresa autorizada pelo Banco Central.
3. Pagamento das prestações
Conforme:
contrato e regulamento.
4. Assembleias
O participante pode concorrer:
- por sorteio;
- por lance.
5. Contemplação
O participante recebe:
o direito de utilizar o crédito.
6. Escolha do bem
Pode selecionar:
o fornecedor e um bem compatível com a categoria contratada.
7. Análise
A administradora verifica:
- documentação;
- capacidade de pagamento;
- bem;
- vendedor;
- garantias;
- demais requisitos.
8. Aquisição
Após os procedimentos aplicáveis:
o crédito é utilizado na operação.
O que é contemplação?
É:
a atribuição do crédito ao consorciado para aquisição do bem ou serviço.
Segundo o Banco Central:
a contemplação ocorre:
por sorteio ou lance
e depende:
da existência de recursos no grupo.
Portanto:
entrar no grupo não significa ter o caminhão imediatamente.
Como funciona o sorteio?
Participantes elegíveis concorrem:
conforme as regras do grupo.
Pode haver contemplação:
- nos primeiros meses;
- durante a metade do plano;
- perto do encerramento.
Não existe:
data individual garantida.
Antecipar parcelas garante contemplação?
Não.
O Banco Central alerta expressamente que:
o pagamento antecipado das parcelas não garante contemplação.
Essa é uma diferença importante.
Pagar antecipadamente:
não substitui sorteio nem lance.
Como funciona o lance?
O lance é:
uma oferta para disputar a antecipação da contemplação.
As modalidades e critérios:
dependem do grupo.
Podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- outras modalidades previstas.
Usar o valor da entrada do financiamento como lance garante contemplação?
Não.
Esse era:
outro ponto problemático no texto antigo.
Uma empresa pode decidir:
utilizar recursos que seriam destinados a uma entrada para ofertar um lance.
Mas isso não significa:
que a contemplação acontecerá.
O resultado depende:
- dos outros lances;
- das regras;
- da assembleia;
- dos recursos disponíveis;
- da modalidade.
Portanto:
maior lance pode tornar a proposta mais competitiva em determinadas modalidades, mas não cria garantia universal.
O que é lance embutido?
Quando permitido:
parte do próprio crédito é utilizada no lance.
Exemplo:
Carta:
R$ 500 mil.
Lance embutido:
R$ 100 mil.
Caso seja contemplado nessas condições:
o crédito líquido disponível para comprar o bem:
será reduzido.
Logo:
lance embutido não é dinheiro adicional.
Consórcio é uma forma de poupar?
Não.
Esse conceito do artigo antigo:
deve ser removido.
Consórcio não é:
- poupança;
- CDB;
- fundo de investimento;
- reserva financeira;
- aplicação com liquidez.
É:
autofinanciamento coletivo para aquisição de bens ou serviços.
O consorciado é um “poupador enquanto não é contemplado”?
Essa comparação:
não é adequada.
Enquanto aguarda a contemplação, o participante:
está cumprindo um contrato de consórcio.
O dinheiro pago:
integra a dinâmica financeira do grupo.
Isso é diferente de:
depositar recursos em uma aplicação financeira própria.
Consórcio é investimento?
Não.
A finalidade da cota não é:
- produzir rendimento;
- pagar juros;
- gerar rentabilidade;
- formar reserva de emergência.
Uma empresa pode utilizar um caminhão posteriormente para:
gerar receita em sua atividade.
Mas isso não transforma:
o contrato de consórcio em investimento financeiro.
Consórcio tem juros?
O consórcio:
não possui os juros remuneratórios típicos de um financiamento.
Mas isso não significa:
custo zero.
As administradoras devem informar ao consumidor custos como:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver.
Também podem existir:
reajustes e outras despesas previstas no contrato.
É correto dizer que o consumidor paga “apenas uma taxa por ano”?
Não.
Essa frase do conteúdo antigo:
deve ser retirada.
A estrutura de custos:
depende do contrato.
A taxa de administração, por exemplo, é calculada dentro das condições do plano.
A regulamentação atual determina maior transparência na apresentação:
dos componentes da prestação inicial em valores nominais e percentuais.
Portanto:
não existe uma regra universal de “uma taxa ao ano”.
Consórcio é sempre mais barato que financiamento?
Não.
Essa é:
outra afirmação antiga que precisa ser corrigida.
Não é possível concluir:
que consórcio sempre é economicamente mais vantajoso.
Compare:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo;
- eventual lance;
- tempo até contemplação;
- impacto de esperar pelo veículo.
Financiamento
- entrada;
- juros;
- CET;
- prazo;
- prestações;
- valor total.
Além do custo financeiro:
existe o custo operacional do tempo.
O que é custo operacional do tempo?
Para veículos pesados:
esperar pode ter impacto direto no negócio.
Imagine uma transportadora que precisa:
de um caminhão adicional em 30 dias
para atender:
um contrato novo.
Mesmo que determinado consórcio apresente:
custo nominal interessante, a incerteza da contemplação pode significar:
- perder o contrato;
- alugar veículo;
- terceirizar frete;
- reduzir capacidade;
- adiar expansão.
Agora imagine outra empresa que pretende:
substituir gradualmente cinco caminhões nos próximos cinco anos.
Nesse caso:
a possibilidade de planejar pode tornar o consórcio mais compatível.
A mesma modalidade:
pode fazer sentido para uma operação e não para outra.
A parcela do consórcio é fixa?
Não necessariamente.
Os contratos podem prever:
atualização do crédito.
Consequentemente:
as prestações podem mudar.
As regras atuais permitem inclusive grupos em que o crédito seja definido em valor nominal e corrigido por índice ou indicador previamente estabelecido em contrato.
Portanto:
não monte o orçamento da frota supondo que a primeira parcela permanecerá igual durante todo o plano.
Prazo longo sempre é vantagem?
Não.
Prazo maior pode:
reduzir a prestação mensal.
Mas pode também:
- aumentar o período de compromisso;
- expor a empresa a mais reajustes;
- alterar o planejamento da frota;
- atravessar diferentes ciclos econômicos.
A pergunta deve ser:
o prazo combina com a vida útil e o calendário de substituição da frota?
Posso comprar caminhão usado?
Pode existir essa possibilidade:
dentro da categoria contratada.
A administradora pode estabelecer:
- idade máxima;
- critérios de avaliação;
- documentação;
- condições de garantia;
- outras exigências.
Não existe:
uma idade máxima universal que possa ser aplicada a todos os contratos.
Confira:
as regras da administradora antes de escolher o veículo.
Posso comprar de qualquer vendedor?
O Banco Central garante:
liberdade de escolha do fornecedor, desde que o bem respeite a categoria do contrato.
Portanto:
não é preciso presumir que a compra deve ocorrer em uma concessionária específica apenas porque ela possui ligação comercial com a administradora.
O que acontece depois da contemplação?
Contemplação:
não significa aquisição automática do caminhão.
A administradora poderá analisar:
- cadastro;
- capacidade de pagamento;
- documentos;
- vendedor;
- bem;
- garantias;
- operação.
As regras atuais exigem avaliação da capacidade de pagamento em momentos determinados, inclusive na contemplação.
Portanto:
contemplação ≠ liberação automática de qualquer negócio.
O caminhão pode ficar como garantia?
Pode existir:
garantia vinculada ao bem, conforme o contrato e a operação.
Consulte:
as condições específicas da administradora.
Preciso continuar pagando depois de contemplado?
Sim.
Contemplação:
não quita a cota.
As obrigações continuam:
de acordo com o contrato.
Consórcio ou financiamento para caminhão?
Compare:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Caminhão imediatamente | Não garantido | Geralmente após aprovação |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Existe | Não é típica |
| Contemplação | Sorteio ou lance | Não existe |
| Lance | Pode existir | Não |
| Data de aquisição | Incerta antes da contemplação | Mais previsível |
| CET | Não funciona da mesma forma | Fundamental |
| Reajustes | Conforme contrato | Conforme operação |
| Renovação planejada | Pode ser compatível | Depende |
| Necessidade urgente | Menor aderência | Pode atender melhor |
Não existe:
vencedor universal.
Quando consórcio de veículos pesados pode fazer sentido?
Renovação planejada
A empresa sabe:
quais veículos precisará substituir no futuro.
Não existe urgência imediata
Pode:
esperar pela contemplação.
Fluxo de caixa suporta o plano
As prestações:
cabem mesmo com os reajustes previstos.
Empresa entende o mecanismo
Conhece:
- sorteio;
- lance;
- custos;
- prazo;
- garantias;
- regras após contemplação.
Existe planejamento de longo prazo
A aquisição está:
integrada ao planejamento da frota.
Quando pode não fazer sentido?
Precisa do caminhão agora
Consórcio:
não garante crédito imediato.
Existe contrato operacional com data definida
A empresa não pode:
esperar indefinidamente.
Fluxo de caixa está pressionado
Compromisso de longo prazo:
pode aumentar o risco financeiro.
O plano depende de lance vencedor
Não existe:
garantia.
A empresa compara apenas parcelas
Ignorando:
- custos;
- reajustes;
- prazo;
- custo do tempo;
- outras alternativas.
Como planejar uma renovação de frota?
Comece:
pelos veículos.
Monte uma tabela:
| Veículo | Idade atual | Troca prevista | Valor estimado |
|---|---|---|---|
| Caminhão 1 | 6 anos | 2027 | R$ 450 mil |
| Caminhão 2 | 7 anos | 2028 | R$ 480 mil |
| Caminhão 3 | 5 anos | 2029 | R$ 500 mil |
Depois avalie:
- necessidade operacional;
- manutenção;
- quilometragem;
- valor de revenda;
- disponibilidade de caixa;
- custo de financiamento;
- cartas de consórcio;
- capacidade de lance;
- prazo dos grupos.
A estratégia:
não começa pela parcela oferecida por um vendedor.
Começa:
pela necessidade da frota.
Como escolher o valor da carta?
Pesquise:
o valor real do equipamento que pretende adquirir.
Exemplo:
Caminhão estimado:
R$ 500 mil.
Carta:
R$ 350 mil.
Diferença:
R$ 150 mil.
Nesse caso:
a necessidade de complemento pode ser alta.
Agora imagine:
Carta:
R$ 750 mil
para um bem de R$ 500 mil.
A empresa pode assumir:
um compromisso desnecessariamente maior.
Portanto:
dimensione a carta de acordo com o planejamento real.
Como escolher uma administradora?
Primeiro:
verifique se é autorizada pelo Banco Central.
Depois compare:
- taxa de administração;
- prazo;
- reajuste;
- fundo de reserva;
- seguro;
- modalidades de lance;
- lance embutido;
- regras para usados;
- garantias;
- processo de análise;
- atendimento;
- regulamento.
O contrato também precisa deixar:
custos e componentes da prestação claramente discriminados.
Cuidado com promessa de contemplação rápida
Desconfie de:
- “caminhão em 30 dias”;
- “lance garantido”;
- “contemplação certa”;
- “temos a média exata para contemplar”;
- “este percentual sempre vence”.
A contemplação ocorre:
por sorteio ou lance
e depende:
dos recursos do grupo e das regras aplicáveis.
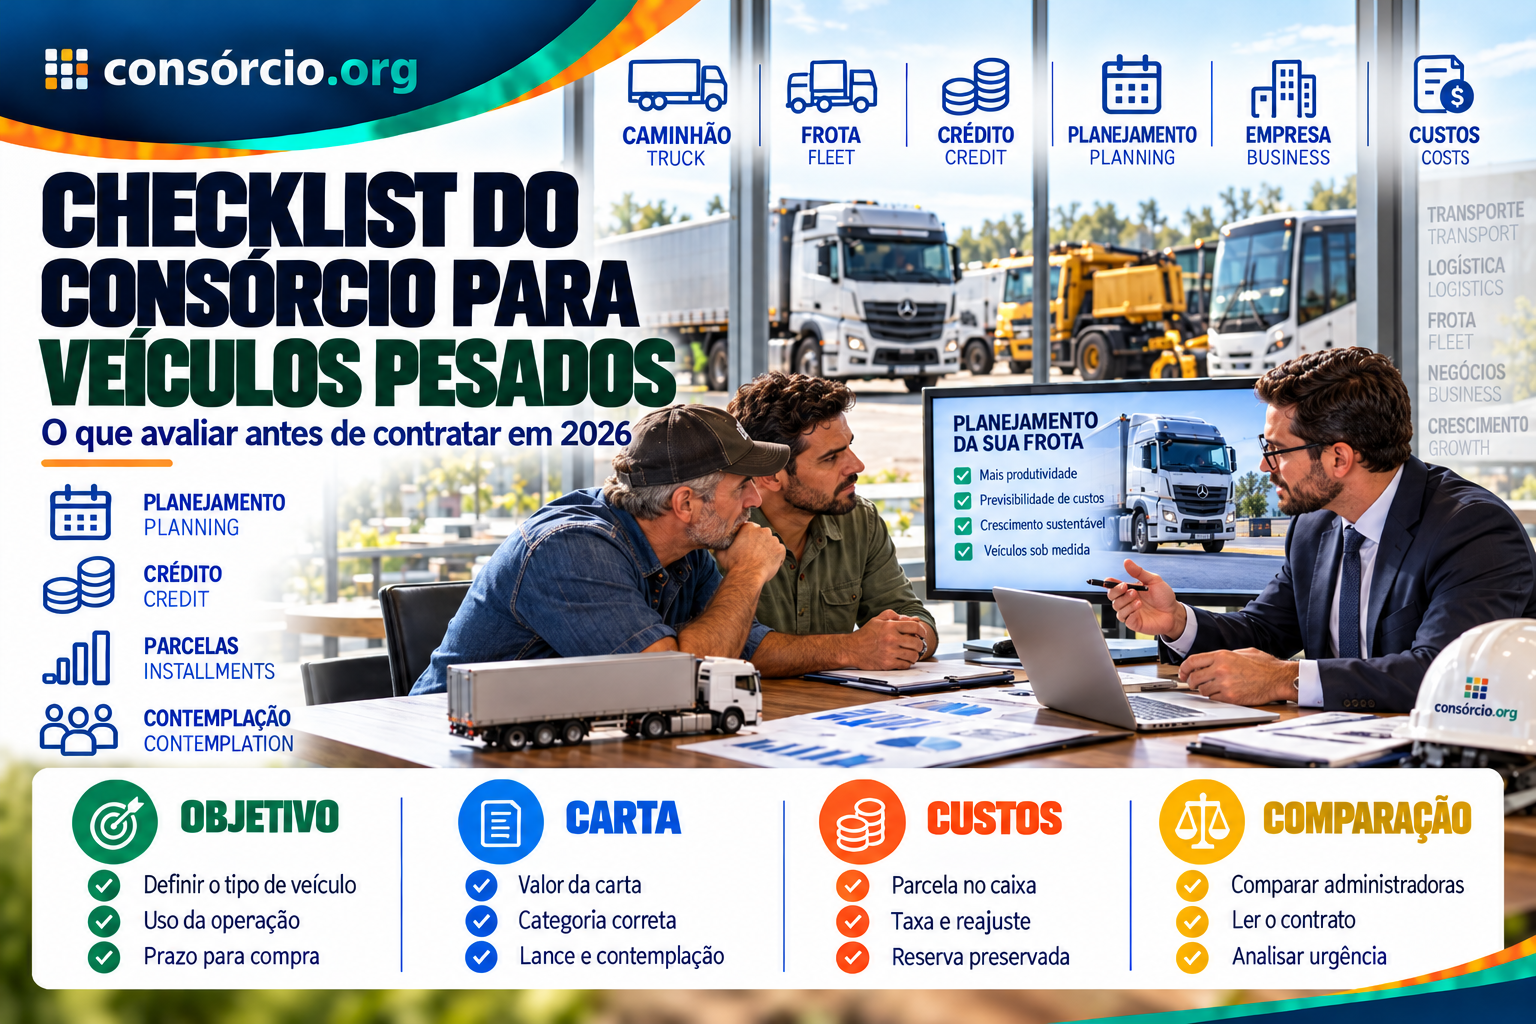
Checklist antes de contratar
Necessidade operacional
- Preciso do veículo agora?
- Posso esperar?
- Existe contrato de frete dependendo desse bem?
- Tenho alternativa caso a contemplação demore?
Bem
- É caminhão, ônibus, implemento ou máquina?
- A categoria da carta permite a compra?
- Será novo ou usado?
- Conheço as regras para usados?
Carta
- O valor é suficiente?
- Como é reajustada?
- Terei que complementar recursos?
- O valor está alinhado ao preço de mercado?
Custos
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Reajustes?
- Outras despesas?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Sei que lance não garante?
- Conheço o lance embutido?
- Tenho recursos próprios para um lance?
Frota
- Tenho cronograma de substituição?
- Conheço a idade dos veículos?
- Avaliei manutenção?
- Analisei custo de parada?
- Comparei compra, consórcio e financiamento?
Depois da contemplação
- Conheço a documentação exigida?
- Sei quais garantias podem ser solicitadas?
- Conheço a análise da administradora?
- Confirmei o processo de pagamento?
Administradora
- É autorizada pelo Banco Central?
- Li o contrato?
- Li o regulamento?
- Consultei os canais oficiais?
- Confirmei todas as promessas comerciais?
Se sua aquisição pode ser planejada e você consegue esperar pela contemplação, simule seu consórcio e compare cartas, prazos e parcelas.
Perguntas frequentes
As vendas de consórcio de veículos pesados cresceram em 2026?
Não.
Entre janeiro e agosto de 2026:
as vendas recuaram 6,6%.
Foram:
124,69 mil cotas
contra:
133,43 mil em 2025.
Então o setor está encolhendo?
Não é possível resumir dessa forma.
Enquanto as vendas caíram:
o número de participantes ativos cresceu 3,8%.
O segmento vive:
indicadores mistos.
Quantas pessoas participam de consórcios de veículos pesados?
Em agosto de 2026:
936,38 mil participantes ativos.
Quanto o setor movimentou?
Entre janeiro e agosto foram comercializados:
R$ 30,36 bilhões em créditos.
Qual é o tíquete médio?
Em agosto de 2026:
R$ 223,92 mil.
É:
uma média do segmento.
Quantas contemplações ocorreram?
Aproximadamente:
62,11 mil
entre janeiro e agosto.
Quanto foi disponibilizado em créditos?
Aproximadamente:
R$ 15 bilhões.
O que é considerado veículo pesado?
O segmento pode abranger:
- caminhões;
- ônibus;
- tratores;
- máquinas agrícolas;
- semirreboques;
- implementos;
- outros bens compatíveis.
Quantos participantes estão em máquinas agrícolas?
Pela estimativa da ABAC:
477,55 mil em agosto de 2026.
Quantos estão em caminhões?
A estimativa é:
383,92 mil.
Qual a participação do consórcio nas compras de caminhões?
Entre as aquisições identificadas de janeiro a agosto de 2026:
11,7% utilizaram consórcio.
E nos caminhões novos?
9%.
E nos seminovos?
13,5%.
Posso escolher qualquer marca?
Existe:
liberdade de escolha do fornecedor e do bem dentro da categoria contratada.
A administradora pode obrigar a comprar determinada marca?
O vínculo da administradora com concessionária, revendedora ou fabricante:
não pode restringir a liberdade de escolha dentro da categoria contratada.
Posso usar parte da carta para IPVA e seguro?
Existe possibilidade de utilizar a diferença entre crédito e preço do bem para determinadas despesas vinculadas, respeitando:
o limite regulamentar de 10% do valor do crédito.
Não é:
um adicional automático de 10%.
Posso receber a sobra da carta em dinheiro?
Existem condições específicas.
A devolução em espécie ou transferência pode ocorrer:
quando as obrigações financeiras com o grupo e a administradora estiverem integralmente quitadas.
Consórcio de caminhão tem juros?
Não possui:
os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios, incluindo taxa de administração e, quando previstos, fundo de reserva e seguro.
A parcela é fixa?
Não necessariamente.
Pode existir:
reajuste conforme o contrato.
Consórcio é investimento?
Não.
Consórcio é uma forma de poupar?
Não deve ser tratado:
como produto de poupança ou aplicação financeira.
Lance alto garante contemplação?
Não.
Antecipar parcelas garante contemplação?
Não.
O Banco Central afirma expressamente:
que o pagamento antecipado das prestações não garante contemplação.
Depois de contemplado preciso continuar pagando?
Sim.
Contemplação:
não quita automaticamente a cota.
Posso comprar caminhão usado?
Pode ser possível:
conforme a categoria e os critérios da administradora.
Consórcio é sempre mais barato que financiamento?
Não.
A comparação depende:
do custo, prazo, reajustes, juros do financiamento e do valor econômico da espera.
Consórcio de veículos pesados vale a pena em 2026?
Pode fazer sentido quando:
- a aquisição pode ser planejada;
- não existe urgência;
- a empresa possui fluxo de caixa adequado;
- existe estratégia de renovação de frota;
- o prazo é compatível;
- os custos são competitivos;
- o contratante compreende a contemplação.
Pode ter menor aderência quando:
- o caminhão é necessário imediatamente;
- existe contrato operacional com data certa;
- a empresa depende de contemplação rápida;
- o plano só funciona se determinado lance vencer;
- o fluxo de caixa está apertado.
O dado principal é:
consórcio pode ser ferramenta de planejamento, mas não substitui uma análise financeira e operacional da frota.
Conclusão
O mercado de consórcio de veículos pesados em 2026:
não apresenta simplesmente um aumento de vendas.
Essa era:
a realidade descrita no artigo antigo de 2014.
Hoje, o cenário é mais complexo.
Em agosto de 2026 havia:
936,38 mil participantes ativos.
Crescimento:
3,8%.
Mas entre janeiro e agosto:
as novas adesões caíram:
6,6%.
Foram:
124,69 mil cotas vendidas.
Os créditos comercializados chegaram a:
R$ 30,36 bilhões
e recuaram:
9,5%.
As contemplações ficaram praticamente estáveis:
62,11 mil.
E foram disponibilizados:
R$ 15 bilhões em créditos.
Dentro da carteira:
51% dos participantes são estimados em máquinas agrícolas.
Caminhões:
41%.
Demais bens:
8%.
Também existe participação concreta da modalidade nas aquisições.
Nos caminhões comercializados e identificados no levantamento ABAC/B3:
11,7% utilizaram créditos de consórcio.
Nos novos:
9%.
Nos seminovos:
13,5%.
O artigo antigo também precisava corrigir conceitos importantes.
Consórcio não é:
- investimento;
- poupança;
- crédito imediato;
- contemplação garantida;
- certeza de economia;
- garantia de lance vencedor.
É:
autofinanciamento coletivo.
Também continua existindo:
liberdade para escolher o fornecedor e o bem dentro da categoria do contrato.
E a regra dos 10%:
não significa receber 10% adicional da carta.
Ela trata da possibilidade de destinar parte da diferença entre o crédito e o preço do bem para determinadas despesas vinculadas, dentro das condições regulamentares.
Para caminhoneiros, produtores e empresas:
a pergunta principal não deve ser:
“qual tem a menor parcela?”
E sim:
“quando preciso do veículo e quanto custa esperar?”
Se a aquisição é:
urgente, a incerteza da contemplação precisa pesar bastante na comparação.
Se a aquisição faz parte:
de uma renovação de frota planejada para os próximos anos, o consórcio pode entrar na análise.
Depois compare:
custo + prazo + reajustes + fluxo de caixa + necessidade operacional + capacidade de esperar.
Quer comparar cartas para caminhões, máquinas ou outros veículos? Simule seu consórcio e veja opções de crédito, prazo e parcela antes de decidir.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 17 de outubro de 2026, com base nos dados mais recentes divulgados pela Associação Brasileira de Administradoras de Consórcios — ABAC — e nas regras vigentes do Banco Central do Brasil.
O levantamento da ABAC referente a agosto de 2026 registra, para veículos pesados:
- 936,38 mil participantes ativos;
- 124,69 mil cotas comercializadas entre janeiro e agosto;
- R$ 30,36 bilhões em créditos comercializados;
- R$ 223,92 mil de tíquete médio em agosto;
- 62,11 mil contemplações;
- R$ 15 bilhões em créditos disponibilizados.
A regulamentação do Banco Central garante ao contemplado liberdade de escolha do fornecedor e do bem, respeitada:
a categoria do contrato.
Quando o bem custa menos que a carta, a Resolução BCB nº 285 disciplina as possibilidades de utilização da diferença, incluindo determinadas despesas vinculadas ao bem até o limite previsto de:
10% do valor do crédito.
Taxas, prazos, reajustes, modalidades de lance, garantias, critérios para veículos usados e procedimentos depois da contemplação:
podem variar conforme a administradora, o grupo e o contrato.
Este conteúdo é informativo e não garante contemplação, aprovação, economia, lance vencedor ou adequação do consórcio às necessidades específicas de uma empresa ou profissional.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.