Quem está planejando comprar uma moto Yamaha pode considerar diferentes formas de pagamento:
- pagamento à vista;
- financiamento;
- consórcio.
Entre elas, o Consórcio Yamaha é uma alternativa voltada principalmente para quem:
não precisa receber a motocicleta imediatamente e consegue planejar a compra.
A operação é administrada pela:
Yamaha Administradora de Consórcio Ltda.
A empresa faz parte da estrutura de serviços financeiros da Yamaha no Brasil e aparece atualmente entre as administradoras de consórcio supervisionadas pelo Banco Central.
O site oficial da Yamaha Consórcio informa que a administradora possui:
mais de 39 anos de atuação no mercado brasileiro
e conta com apoio da rede de concessionárias autorizadas da marca.
Mas isso não significa que:
- a contemplação seja garantida em determinada data;
- o consórcio seja sempre mais barato que financiamento;
- todas as motos tenham os mesmos prazos;
- os mesmos planos comerciais permaneçam disponíveis indefinidamente;
- uma cota de consórcio seja um investimento.
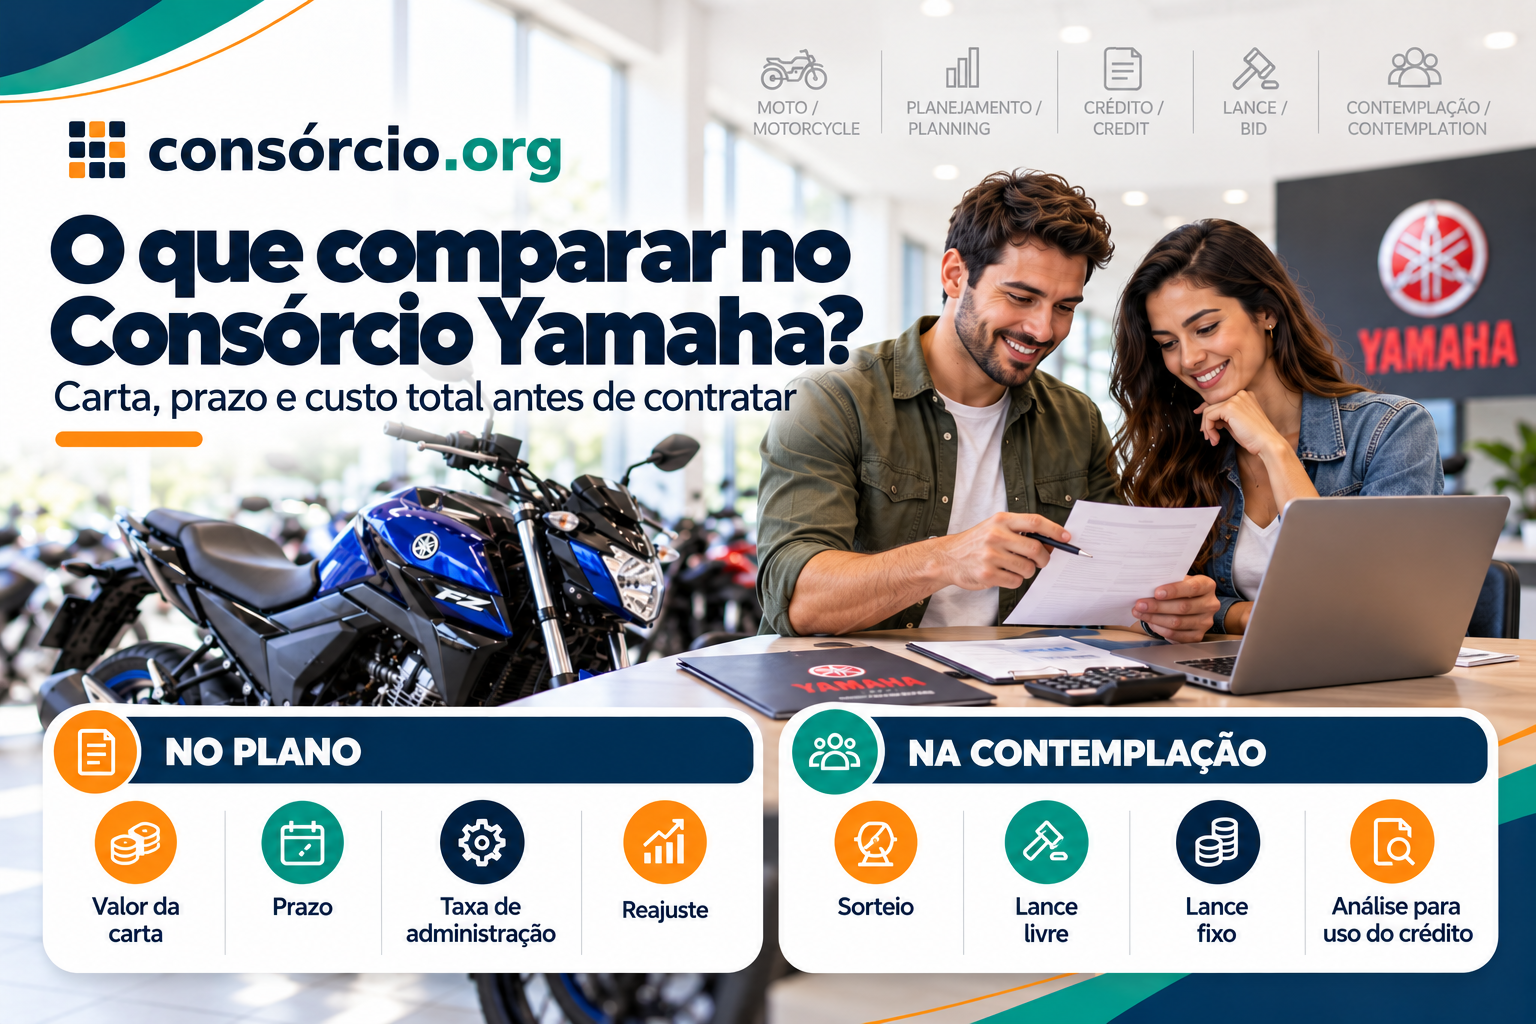
Por isso, antes de aderir, é necessário comparar:
valor da carta + prazo + taxa de administração + reajustes + regras de lance + condições da contemplação.
Atualizado em 2 de outubro de 2026 · Leitura de aproximadamente 18 min · Conteúdo informativo
Resposta rápida
O Consórcio Yamaha é administrado pela Yamaha Administradora de Consórcio Ltda. e permite planejar a aquisição de bens por meio de:
autofinanciamento coletivo.
O funcionamento básico é:
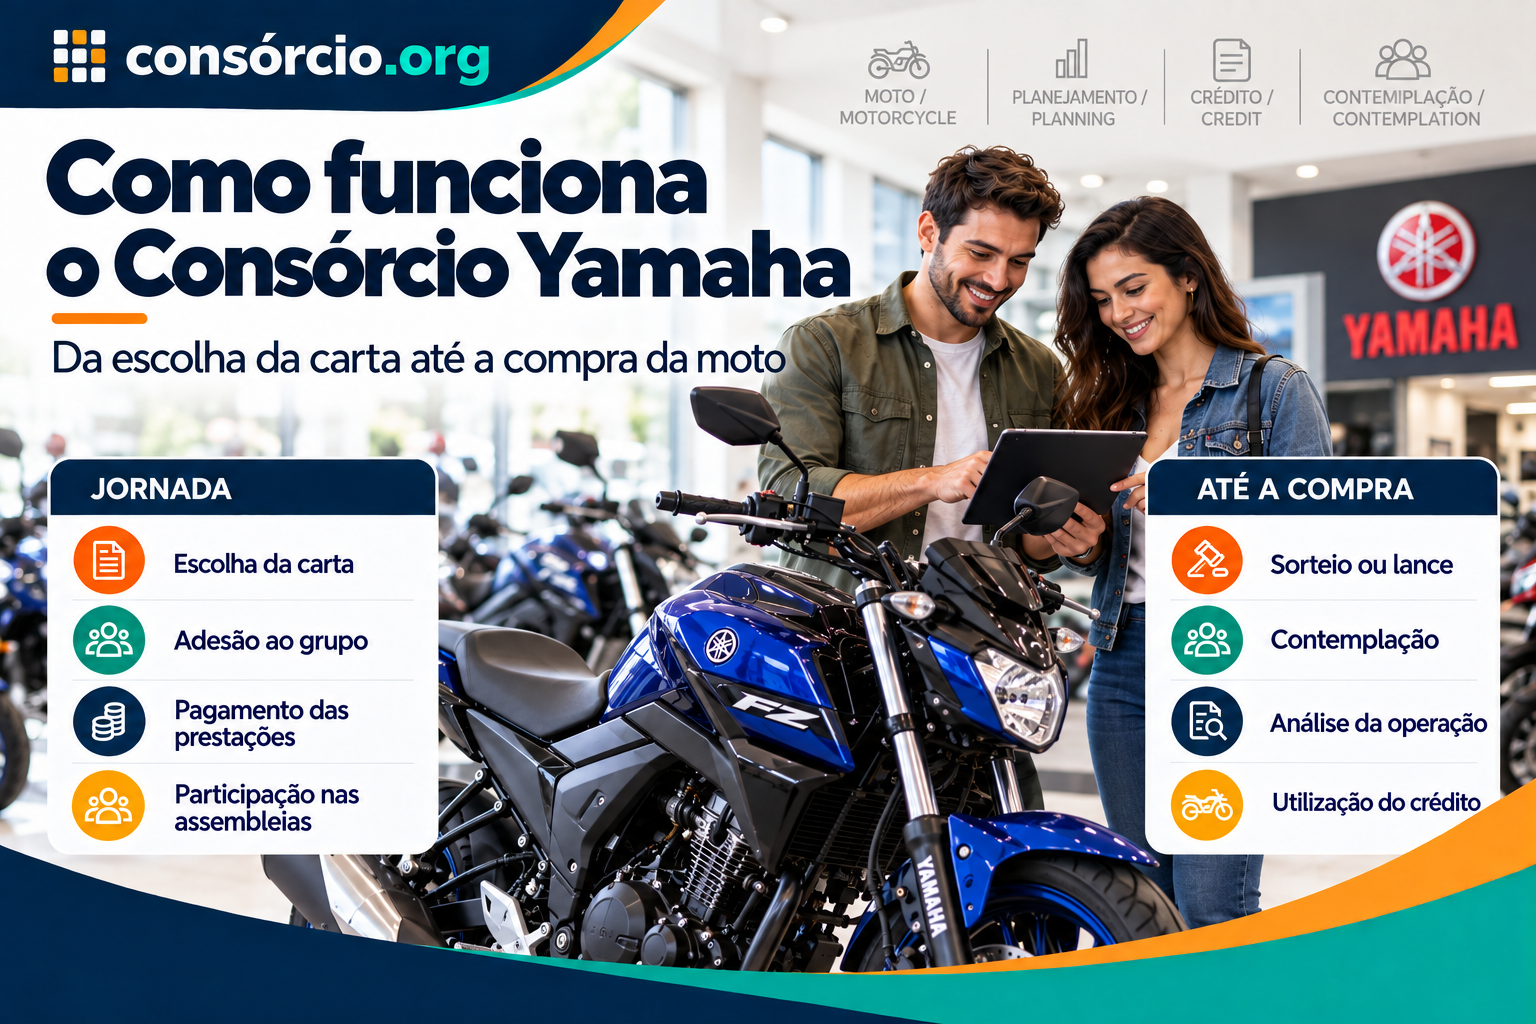
escolha da carta → adesão ao grupo → pagamento das prestações → participação nas assembleias → contemplação por sorteio ou lance → análise da operação → utilização do crédito.
A Yamaha informa atualmente que oferece possibilidades de contemplação por:
- sorteio;
- lance livre;
- lance fixo.
Também informa não cobrar:
taxa de adesão
na aquisição da cota.
Mas existem outros custos e condições que precisam ser lidos no contrato.
Além de motocicletas, a estrutura atual do Consórcio Yamaha também apresenta cartas para:
- automóveis;
- motores de popa;
- caminhões;
- imóveis.
Para quem está interessado especificamente em moto, a pergunta mais importante é:
qual carta atende ao modelo desejado e qual será o custo total do plano até o fim?
Quer comparar antes de falar com um vendedor? Simule seu consórcio e veja carta, prazo e parcela compatíveis com seu planejamento.
Neste artigo
- O que é o Consórcio Yamaha
- Quem administra
- Yamaha é autorizada pelo Banco Central?
- História da Yamaha
- Como funciona o consórcio
- Quais motos podem ser compradas
- Preciso escolher a moto antes?
- Como escolher o valor da carta
- Como funciona a contemplação
- Como funciona o sorteio
- Como funciona o lance
- Lance livre e lance fixo
- Lance garante contemplação?
- Como funciona depois da contemplação
- Posso trocar o modelo da moto?
- Posso comprar moto usada?
- Quanto tempo dura
- Quais são as taxas
- Consórcio Yamaha tem juros?
- A parcela é fixa?
- Existe taxa de adesão?
- Consórcio Yamaha ou financiamento
- Vantagens e pontos de atenção
- Como contratar
- Como evitar golpes
- Checklist
- Perguntas frequentes
- Conclusão
O que é o Consórcio Yamaha?
O Consórcio Yamaha é um produto administrado pela:
Yamaha Administradora de Consórcio Ltda.
Ele funciona dentro das regras do:
Sistema de Consórcios brasileiro.
O objetivo é reunir participantes em grupos para:
aquisição planejada de bens por autofinanciamento.
Na prática, cada participante paga:
prestações periódicas
e concorre à contemplação:
- por sorteio;
- por lance.
Depois de contemplado e atendidas as condições previstas:
o crédito pode ser utilizado para a aquisição compatível com o contrato.
Quem administra o Consórcio Yamaha?
A administradora responsável é:
Yamaha Administradora de Consórcio Ltda.
CNPJ:
47.458.153/0001-40.
O Banco Central mantém a instituição listada entre:
as administradoras de consórcio em atividade.
Isso é importante porque somente instituições autorizadas e supervisionadas podem:
administrar formalmente grupos de consórcio.
Consórcio Yamaha é o mesmo que Banco Yamaha?
Não.
Embora façam parte da estrutura de serviços financeiros ligada à marca:
são instituições e produtos diferentes.
Consórcio Yamaha
Trabalha com:
autofinanciamento coletivo e contemplação.
Banco Yamaha
Oferece:
operações de crédito e financiamento.
Não confunda:
financiamento Yamaha
com:
Consórcio Yamaha.
A Yamaha Motor foi fundada em 1953?
Não.
Esse era um erro do texto antigo.
A Yamaha Motor Co., Ltd. foi fundada no Japão em:
1º de julho de 1955.
Genichi Kawakami foi:
seu primeiro presidente.
O desenvolvimento das motocicletas começou antes, em 1953, mas a criação formal da Yamaha Motor aconteceu:
em 1955.
Quando a Yamaha chegou ao Brasil?
A própria Yamaha informa que chegou ao Brasil em:
1970.
Segundo a companhia, foi:
a primeira fabricante de motocicletas instalada no país.
A operação industrial brasileira está concentrada:
em Manaus.
Portanto, em 2026 a Yamaha possui:
mais de cinco décadas de presença no Brasil.
O Consórcio Yamaha tem quantos anos?
O site oficial da Yamaha Consórcio informa atualmente:
mais de 39 anos de atuação.
Por isso, os números antigos do texto original, como:
- 30 anos;
- 190 mil consorciados ativos;
- 400 mil contemplados;
não devem ser mantidos sem:
fonte atualizada que confirme esses dados.
Para um artigo evergreen:
é melhor trabalhar com informações institucionais atuais e verificáveis.
Como funciona o Consórcio Yamaha?
O processo pode ser dividido em etapas.
1. Escolha o bem
Se você pretende comprar uma moto Yamaha, primeiro avalie:
- modelo;
- faixa de preço;
- uso;
- orçamento.
2. Escolha o valor da carta
O crédito contratado precisa ser:
compatível com a compra planejada.
3. Escolha o plano
Compare:
- prazo;
- parcela;
- taxa de administração;
- reajuste;
- regras de lance.
4. Entre no grupo
Depois da adesão:
começam as obrigações previstas no contrato.
5. Participe das assembleias
Você concorre:
- por sorteio;
- por lance.
6. Seja contemplado
A contemplação dá direito:
à utilização do crédito, observadas as condições contratuais.
7. Escolha a motocicleta
Depois da contemplação:
a operação é apresentada para utilização da carta.
8. A administradora libera o crédito
Depois da análise e dos procedimentos necessários:
o pagamento é realizado conforme a operação aprovada.
Consórcio Yamaha entrega uma moto como prêmio?
Não.
Essa expressão do texto antigo precisa ser retirada.
Consórcio não funciona como:
sorteio promocional com prêmio.
A contemplação representa:
atribuição do crédito ao consorciado.
O participante utiliza esse crédito:
para adquirir o bem compatível.
Preciso escolher o modelo da moto antes de contratar?
Não necessariamente de forma definitiva.
Muitas vezes, uma motocicleta é utilizada:
como bem de referência para o plano.
Mas o consumidor deve verificar:
qual flexibilidade o contrato permite para trocar de modelo posteriormente.
Isso é particularmente importante porque:
as linhas de motocicletas mudam ao longo dos anos.
Quais motos Yamaha existem atualmente?
Em outubro de 2026, a Yamaha mantém no Brasil uma linha ampla, incluindo modelos como:
- Factor;
- Factor DX;
- Fazer FZ15 ABS Connected;
- Fazer FZ25 Connected;
- Crosser 150 S ABS;
- Crosser 150 Z ABS;
- Lander Connected;
- R15 ABS;
- R3 ABS Connected;
- MT-03 Connected;
- MT-07 Connected;
- NMAX ABS Connected;
- Aerox ABS Connected;
- além de outras motocicletas e modelos off-road.
A disponibilidade:
muda conforme ano, estoque e linha vigente.
Por isso, não monte uma carta pensando apenas:
no preço atual de uma única moto.
Como escolher o valor da carta?
Comece pelo preço atual:
da faixa de motocicleta que pretende comprar.
Exemplo didático
Moto pretendida hoje:
R$ 25 mil
Carta:
R$ 25 mil
Isso parece compatível hoje.
Mas até a contemplação:
- o modelo pode ser atualizado;
- o preço pode mudar;
- outra moto pode se tornar mais interessante.
Por isso, confira:
como o crédito é reajustado.
A carta acompanha o preço da moto?
O contrato deve explicar:
como o crédito é atualizado.
Isso não significa necessariamente que:
a carta acompanhará exatamente qualquer promoção ou preço praticado na concessionária.
Uma coisa é:
valor de referência contratual.
Outra é:
preço comercial do bem na data da compra.
Como funciona a contemplação?
O site oficial da Yamaha informa atualmente duas formas principais:
- sorteio;
- lance.
Além disso, a administradora divulga a existência de:
lance livre e lance fixo.
Mas isso não significa:
contemplação garantida.
Como funciona o sorteio?
O consorciado elegível participa:
das assembleias previstas no grupo.
O resultado depende:
das regras e dos recursos disponíveis.
Não existe garantia de que você será contemplado:
- no primeiro mês;
- em seis meses;
- no primeiro ano;
- na metade do plano.
Todo mês alguém recebe uma moto?
Não utilize essa frase.
A quantidade de contemplações depende:
da disponibilidade financeira do grupo e das condições previstas.
O correto é falar:
em contemplações realizadas nas assembleias conforme recursos e regras do grupo.
Como funciona o lance?
O lance é uma maneira de disputar:
antecipação da contemplação.
A Yamaha informa que trabalha atualmente com:
- lance livre;
- lance fixo.
A forma exata de funcionamento:
precisa ser consultada no regulamento do plano contratado.
O que é lance livre?
No lance livre, o consorciado apresenta:
uma oferta conforme as regras do grupo.
A classificação depende:
- das ofertas;
- dos recursos disponíveis;
- dos critérios do contrato.
Não use a regra simplificada:
“maior lance sempre leva”.
O que é lance fixo?
No lance fixo, a administradora estabelece:
um percentual ou condição previamente determinada.
Quando existem várias ofertas dentro dessa modalidade:
as regras de desempate precisam ser observadas.
Não significa:
que todo participante que fizer o lance fixo será contemplado.
Lance garante contemplação?
Não.
Nem lance livre nem lance fixo devem ser tratados como:
garantia de contemplação.
Também é importante lembrar:
ofertar lance é diferente de simplesmente antecipar prestações.
Posso ofertar lance pelo site ou aplicativo?
A Yamaha mantém canais digitais para:
- consulta da cota;
- boletos;
- resultados de assembleia;
- oferta de lance;
- alteração de dados;
- outros serviços.
O site oficial também informa:
Portal do Cliente e aplicativo do Consórcio.
Depois de contemplado a moto é liberada automaticamente?
Não necessariamente.
Ainda podem existir:
- documentos;
- análise financeira;
- garantias;
- identificação do bem;
- outros procedimentos.
Por isso:
contemplação ≠ retirada instantânea da moto.
Existe análise de crédito depois da contemplação?
A própria Yamaha destaca:
análise para liberação do crédito.
Além disso, as regras atuais do Sistema de Consórcios preveem avaliação:
da capacidade de pagamento do participante.
Não entre pensando:
“se eu for sorteado, ninguém mais analisa nada”.
Posso trocar o modelo da Yamaha depois?
Pode haver:
flexibilidade para mudança de modelo, dentro das condições do plano.
O próprio site da Yamaha Consórcio cita:
liberdade para aquisição do bem e diferentes possibilidades de escolha.
Mas a alteração precisa:
respeitar o contrato.
Posso trocar uma Factor por uma Fazer?
Pode ser possível, dependendo:
- do crédito disponível;
- da categoria;
- da diferença de preço;
- das regras de utilização.
Exemplo
Carta disponível:
R$ 20 mil
Nova moto:
R$ 25 mil
Diferença:
R$ 5 mil
Será necessário verificar:
como complementar o valor.
Posso comprar moto de outra marca com a carta Yamaha?
Essa é uma pergunta que precisa ser tratada:
com base no contrato específico.
Não presuma que:
“Consórcio Yamaha só compra Yamaha”
nem que:
“pode comprar qualquer marca sem restrição”.
A regulamentação geral do consórcio assegura liberdade de escolha dentro:
da categoria contratada, mas a forma operacional e contratual deve ser lida antes da adesão.
Pergunte por escrito:
“depois de contemplado, posso utilizar esta carta para uma motocicleta de outra marca?”
Posso comprar moto usada?
O Sistema de Consórcios permite:
aquisição de veículos usados.
Mas a administradora pode aplicar:
- limite de idade;
- critérios de avaliação;
- condições de garantia;
- exigências documentais.
Portanto:
confirme o ano máximo aceito pela Yamaha para o plano específico.
Consórcio Yamaha é só para motos?
Não.
O site atual da Yamaha Serviços Financeiros informa opções de consórcio para:
- motocicleta;
- motor de popa;
- automóvel;
- imóvel;
- caminhão.
Isso mostra que a administradora possui:
portfólio além das motos.
Mas para a palavra-chave:
Consórcio Yamaha
a intenção de busca tende a ser predominantemente:
motocicletas.
Quanto tempo dura o Consórcio Yamaha?
Não use mais:
36 a 72 meses
como faixa universal.
Esse era um dado ligado:
a ofertas antigas.
Prazos comerciais podem mudar.
A orientação correta em 2026 é:
consultar a simulação e o regulamento do plano atualmente disponível.
Por que não devemos manter prazo fixo no artigo?
Porque administradoras podem:
- lançar novos grupos;
- alterar portfólio;
- mudar quantidade de parcelas;
- criar planos comerciais diferentes.
Um artigo evergreen deve informar:
como conferir o prazo atual, e não congelar uma oferta antiga.
Quais planos existem hoje?
O texto antigo citava:
- Plano Nacional;
- Top;
- VIP;
- Tô Podendo.
Esses nomes não devem ser mantidos automaticamente como:
ofertas atuais.
A documentação oficial atual continua apresentando:
Plano Nacional e planos especiais, mas a disponibilidade comercial deve ser verificada:
na tabela de vendas vigente no momento da adesão.
Por isso, o mais seguro é orientar o consumidor a:
simular e pedir as condições atuais.
Consórcio Yamaha tem juros?
O consórcio não utiliza:
juros remuneratórios típicos de um financiamento.
Mas isso não quer dizer:
custo zero.
Existem:
- taxa de administração;
- eventuais fundos;
- seguros, quando previstos;
- outros componentes contratuais.
Portanto, a frase:
“sem juros”
não deve ser transformada em:
“sem custos”.
Existe taxa de adesão?
A Yamaha informa atualmente:
isenção de taxa de adesão.
Esse é um benefício destacado no site oficial atual.
Mas isso não elimina:
a taxa de administração e demais componentes do plano.
O que é taxa de administração?
É a remuneração da administradora pelos serviços:
de formação, organização e administração do grupo.
Antes de contratar:
peça o percentual total.
Não olhe apenas:
o valor mensal.
A menor parcela significa plano mais barato?
Não.
Uma parcela menor pode decorrer de:
- prazo maior;
- carta menor;
- estrutura diferente.
Compare:
custo total.
A parcela do Consórcio Yamaha é fixa?
Não necessariamente.
O contrato define:
a regra de atualização da carta e das prestações.
Isso é importante porque:
o preço das motocicletas pode mudar durante o grupo.
Antes de entrar, pergunte:
como o crédito e a prestação são reajustados.
Existe frete grátis?
O texto antigo falava em:
isenção de frete para comunicações.
Esse tipo de benefício é muito específico de:
operações e condições comerciais antigas.
Não deve ocupar espaço em um artigo atual sem:
confirmação direta no plano vigente.
Dá para pagar nas lotéricas sem boleto?
Essa informação também é:
antiga e operacional.
Hoje a Yamaha disponibiliza canais eletrônicos para:
- boletos;
- consultas;
- lances;
- resultados;
- serviços da cota.
Por isso, o conteúdo de 2026 deve orientar o cliente a usar:
os canais oficiais vigentes, e não preservar formas de pagamento históricas.
Consórcio Yamaha é investimento?
Não.
Esse é um ajuste importante.
O texto antigo utilizava:
“dinheiro utilizado nesse investimento”.
Consórcio não é:
- investimento financeiro;
- aplicação;
- produto de renda;
- poupança.
É:
autofinanciamento coletivo para aquisição de bens ou serviços.
Pode fazer parte:
do planejamento patrimonial.
Mas isso é diferente de:
investir dinheiro buscando rentabilidade.
Ser “consórcio de fábrica” garante segurança?
Não utilize:
“garante segurança”
como promessa absoluta.
A Yamaha chama seu produto de:
consórcio de fábrica
porque a administradora integra:
a estrutura do grupo Yamaha no Brasil.
Isso pode ser uma característica institucional relevante.
Mas a segurança da contratação deve ser avaliada por fatores concretos:
- autorização do Banco Central;
- contrato;
- regulamento;
- canais oficiais;
- transparência dos custos.
Yamaha é autorizada pelo Banco Central?
Sim.
O Banco Central mantém atualmente a:
Yamaha Administradora de Consórcio Ltda. — CNPJ 47.458.153
entre as administradoras de consórcio registradas no sistema.
Esse é:
um dos pontos mais importantes para verificar antes de contratar qualquer consórcio.
Como verificar no Banco Central?
Consulte a lista de:
instituições autorizadas e administradoras de consórcio
diretamente no Banco Central.
Não confie apenas:
no logotipo ou no nome do vendedor.
Como contratar o Consórcio Yamaha?
Existem canais oficiais vinculados:
à Yamaha e à rede autorizada.
O consumidor pode procurar:
- site oficial;
- concessionária autorizada;
- canais oficiais da Yamaha Consórcio.
A própria empresa alerta:
para golpes usando sua marca.
Cuidado com golpes usando o nome Yamaha
Esse ponto merece atenção.
A Yamaha publica alerta informando que golpistas podem utilizar:
- logotipos;
- documentos falsos;
- comprovantes;
- anúncios;
- nomes de concessionárias.
A orientação da empresa é confirmar:
se o canal utilizado é oficial.
Antes de pagar:
- confira a concessionária;
- verifique os dados bancários;
- não transfira para terceiros;
- confirme o contrato.
Pagamento deve ser feito para qualquer vendedor?
Não.
Nunca envie dinheiro apenas porque:
alguém se apresentou como representante Yamaha.
Confirme:
- beneficiário;
- CNPJ;
- concessionária;
- contrato;
- canal oficial.
A Yamaha alerta especialmente para:
pagamentos em contas de terceiros.
Como saber se a concessionária é autorizada?
A Yamaha mantém em seu site:
lista e localizador de concessionárias autorizadas.
Utilize:
o canal oficial da fabricante.
Consórcio Yamaha ou financiamento?
São alternativas diferentes.
| Critério | Consórcio Yamaha | Financiamento |
|---|---|---|
| Acesso à moto | Depois da contemplação | Após aprovação |
| Data da aquisição | Incerta antes da contemplação | Mais previsível |
| Juros remuneratórios | Não funciona nessa estrutura | Normalmente existem |
| Taxa de administração | Existe | Não é a estrutura típica |
| Lance | Pode existir | Não |
| Entrada | Não segue necessariamente essa lógica | Pode ser exigida |
| Análise financeira | Existe | Existe |
| Urgência | Menor aderência | Pode atender compra imediata |
| Custo total | Precisa ser calculado | Precisa ser calculado |
Consórcio Yamaha é sempre mais barato que financiamento?
Não existe:
essa garantia.
Pode ocorrer de determinado consórcio apresentar:
custo inferior a determinado financiamento.
Mas é necessário considerar:
- taxa de administração;
- reajustes;
- prazo;
- espera;
- eventual lance;
- custo de oportunidade.
Compare:
propostas reais.
Quando o Consórcio Yamaha pode fazer sentido?
Pode entrar na comparação quando:
- você quer uma Yamaha;
- consegue planejar;
- não precisa da moto imediatamente;
- a parcela cabe no orçamento;
- entende a contemplação;
- o custo é competitivo.
Exemplo
Você pretende substituir:
sua moto daqui a dois anos.
Seu veículo atual ainda atende.
Nesse cenário:
a espera pela contemplação pode ser compatível com seu planejamento.
Quando pode não fazer sentido?
Pode ter menor aderência quando:
- você precisa da moto imediatamente;
- depende dela para começar a trabalhar;
- não consegue lidar com reajustes;
- não pode esperar;
- encontrou financiamento com condições competitivas;
- a prestação compromete excessivamente seu orçamento.
Quais podem ser as vantagens?
Administradora ligada à Yamaha
É uma operação:
integrada ao ecossistema da marca.
Rede de concessionárias
A marca possui:
rede autorizada no país.
Sem taxa de adesão
A Yamaha divulga atualmente:
isenção dessa taxa.
Sorteio e lance
Existem:
- sorteio;
- lance livre;
- lance fixo.
Canais digitais
É possível consultar:
- boletos;
- lances;
- assembleias;
- dados da cota.
Quais são os principais pontos de atenção?
Contemplação não é imediata
Não existe:
data garantida.
Consórcio possui custo
Não há juros remuneratórios de financiamento, mas existem:
taxa de administração e outros componentes possíveis.
Parcela pode mudar
Observe:
a regra de reajuste.
Lance não garante resultado
Mesmo quando ofertado:
a contemplação depende das regras.
Plano comercial muda
Não baseie a decisão:
em artigo antigo ou anúncio desatualizado.
O que verificar antes de aderir?
- A administradora é realmente a Yamaha Administradora de Consórcio?
- O canal é oficial?
- Qual é o valor da carta?
- Qual é o prazo atual?
- Qual é a primeira parcela?
- Como o crédito é atualizado?
- Como a prestação é reajustada?
- Qual é a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras cobranças?
- Existe taxa de adesão?
- Como funciona o sorteio?
- Como funciona o lance livre?
- Como funciona o lance fixo?
- Existe lance embutido?
- Quais são os critérios de desempate?
- Quais documentos serão exigidos na contemplação?
- Quais garantias podem ser exigidas?
- Posso trocar o modelo?
- Posso comprar moto usada?
- Existe limite de idade?
- Posso comprar de outra marca?
- O que acontece em caso de desistência?
- O que acontece em caso de inadimplência?
Tabela para comparar Consórcio Yamaha com outro plano
| Item | Yamaha | Outra administradora |
|---|---|---|
| Administradora autorizada | Conferir | Conferir |
| Carta | Conferir | Conferir |
| Prazo | Conferir | Conferir |
| Parcela inicial | Conferir | Conferir |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Seguro | Conferir | Conferir |
| Taxa de adesão | Conferir | Conferir |
| Reajuste | Conferir | Conferir |
| Lance livre | Conferir | Conferir |
| Lance fixo | Conferir | Conferir |
| Lance embutido | Conferir | Conferir |
| Moto usada | Conferir | Conferir |
| Limite de idade | Conferir | Conferir |
| Troca de modelo | Conferir | Conferir |
Checklist antes de contratar
- Verifiquei a Yamaha no Banco Central?
- Estou usando um canal oficial?
- Conferi a concessionária?
- Sei qual moto ou faixa de preço quero?
- Sei o valor da carta?
- Sei o prazo atual?
- Sei o valor da parcela inicial?
- Sei como a parcela será reajustada?
- Conheço a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras cobranças?
- Confirmei que não existe taxa de adesão no plano?
- Entendi o sorteio?
- Entendi o lance livre?
- Entendi o lance fixo?
- Sei que lance não garante contemplação?
- Sei quais documentos serão pedidos?
- Sei como funciona a análise após contemplação?
- Posso esperar pela contemplação?
- Comparei com financiamento?
- Comparei com outras administradoras?
- Li contrato e regulamento?
Perguntas frequentes
O Consórcio Yamaha é confiável?
A Yamaha Administradora de Consórcio Ltda. aparece:
entre as administradoras de consórcio registradas no Banco Central.
Isso é uma verificação institucional importante.
Mesmo assim:
leia contrato, regulamento e condições do plano.
Yamaha é autorizada pelo Banco Central?
Sim.
O Banco Central lista:
Yamaha Administradora de Consórcio Ltda., CNPJ 47.458.153
no segmento de administradoras de consórcio.
Consórcio Yamaha existe há quanto tempo?
O site oficial informa:
mais de 39 anos de atuação.
Yamaha Motor foi fundada quando?
A Yamaha Motor Co., Ltd. foi fundada:
em 1955, no Japão.
Quem fundou a Yamaha Motor?
Genichi Kawakami foi:
o fundador e primeiro presidente da Yamaha Motor.
Quando a Yamaha chegou ao Brasil?
Em:
1970.
Consórcio Yamaha é só para motos?
Não.
Atualmente a Yamaha Serviços Financeiros também apresenta consórcio para:
- automóveis;
- imóveis;
- caminhões;
- motores de popa.
Como funciona o Consórcio Yamaha?
Você escolhe uma carta, entra no grupo, paga as prestações e participa:
das contemplações por sorteio ou lance.
Depois de contemplado:
cumpre as condições para utilizar o crédito.
Consórcio Yamaha tem juros?
Não possui:
juros remuneratórios típicos de financiamento.
Mas tem:
taxa de administração e outros custos possíveis.
Consórcio Yamaha cobra taxa de adesão?
A Yamaha informa atualmente:
isenção de taxa de adesão.
Qual é a taxa de administração?
O percentual depende:
do plano contratado.
Consulte:
a proposta e o regulamento atual.
Qual é o prazo do Consórcio Yamaha?
Depende:
do grupo e do plano vigente.
Não use mais 36, 60 ou 72 meses:
como regra universal.
Existem planos de 60 meses?
Pode haver ofertas com determinados prazos.
Mas é necessário:
consultar a tabela atual.
Ainda existe Plano Top?
Não trate esse nome antigo:
como oferta atual sem confirmação comercial.
Ainda existe Plano VIP?
A mesma cautela se aplica.
Use:
os planos disponíveis no simulador e na proposta atual.
Ainda existe o Tô Podendo?
Não mantenha esse nome como:
plano vigente
sem confirmação atual da própria Yamaha.
Como sou contemplado?
Por:
- sorteio;
- lance.
A Yamaha tem lance livre?
Sim.
O site oficial divulga:
lance livre.
A Yamaha tem lance fixo?
Sim.
O site oficial também informa:
lance fixo.
Maior lance sempre ganha?
Não use essa afirmação como regra.
O resultado depende:
da modalidade, das ofertas e do regulamento.
Lance garante contemplação?
Não.
Posso ofertar lance pelo aplicativo?
A Yamaha disponibiliza canais digitais:
para oferta e acompanhamento de lances.
Depois de contemplado retiro a moto imediatamente?
Não necessariamente.
Ainda podem existir:
- análise;
- documentos;
- garantias;
- procedimentos para liberação.
Posso trocar de modelo?
Pode haver:
flexibilidade prevista no plano.
Confirme:
as condições concretas.
Posso usar a carta para uma moto mais cara?
Pode ser necessário:
complementar a diferença com recursos próprios, conforme a operação.
Posso comprar moto usada?
Pode haver possibilidade.
Confirme:
limite de idade e critérios da Yamaha.
Posso comprar moto de outra marca?
Não presuma.
Confirme:
por escrito no contrato ou diretamente com a administradora antes de aderir.
A parcela é fixa?
Não necessariamente.
Leia:
a regra de atualização.
Consórcio Yamaha é investimento?
Não.
É:
autofinanciamento coletivo para aquisição planejada.
Consórcio Yamaha é sempre mais barato que financiamento?
Não.
Compare:
custos e prazos reais.
O Consórcio Yamaha vale a pena?
Depende.
Pode entrar na comparação quando:
- você consegue esperar;
- pretende comprar uma moto;
- a parcela cabe no orçamento;
- entende os reajustes;
- o custo é competitivo.
Não existe:
resposta universal.
Como contratar sem cair em golpe?
Use:
- site oficial Yamaha;
- concessionárias autorizadas;
- canais oficiais da administradora.
Nunca envie pagamento:
para uma conta de terceiro apenas porque alguém usou a marca Yamaha.
Conclusão
O Consórcio Yamaha continua sendo uma alternativa voltada para quem pretende planejar:
a aquisição de uma motocicleta sem utilizar um financiamento tradicional.
A operação é administrada pela:
Yamaha Administradora de Consórcio Ltda.
que aparece atualmente nos registros do Banco Central e informa:
mais de 39 anos de atuação.
A Yamaha também divulga atualmente:
- isenção de taxa de adesão;
- contemplação por sorteio;
- lance livre;
- lance fixo;
- acesso digital à cota;
- suporte da rede autorizada.
Mas essas características não eliminam:
os cuidados antes da contratação.
O consórcio:
- não é investimento;
- não garante contemplação imediata;
- não possui parcela necessariamente fixa;
- não é automaticamente mais barato que financiamento;
- não deve ser contratado com base apenas na primeira prestação;
- não garante vitória pelo simples fato de fazer um lance.
Além disso, o texto antigo continha vários pontos que precisavam ser atualizados.
A Yamaha Motor:
- foi fundada em 1955, e não em 1953;
- chegou ao Brasil em 1970;
- possui atualmente uma linha de motos bem diferente daquela existente quando o conteúdo original foi produzido.
Já o Consórcio Yamaha não deve ser apresentado em 2026 com:
- números antigos de consorciados sem confirmação;
- produção mensal histórica;
- planos Top, VIP e Tô Podendo tratados automaticamente como vigentes;
- prazo fixo de 36 a 72 meses;
- promessa de segurança apenas por ser “consórcio de fábrica”;
- consórcio tratado como investimento.
Antes de contratar, faça duas perguntas:
“qual é o custo total desta carta e como ela será reajustada?”
e:
“se eu não for contemplado cedo, consigo manter esse plano até o fim sem prejudicar meu orçamento?”
Essas respostas permitem comparar o Consórcio Yamaha:
com outras administradoras e também com o financiamento.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie carta, prazo, parcela e custos.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 2 de outubro de 2026, com base nas informações oficiais atuais da Yamaha Motor do Brasil, Yamaha Serviços Financeiros e Banco Central do Brasil.
Na data desta atualização:
- a Yamaha Motor informa ter sido fundada no Japão em 1955;
- a Yamaha chegou ao Brasil em 1970;
- a Yamaha Administradora de Consórcio informa mais de 39 anos de atuação;
- a Yamaha Administradora de Consórcio Ltda., CNPJ 47.458.153, consta nos registros do Banco Central;
- o site atual divulga sorteio, lance livre e lance fixo;
- a administradora divulga isenção de taxa de adesão;
- os regulamentos atuais de motocicletas, automóveis, motores de popa e caminhões possuem versão publicada em 2026;
- prazos e planos comerciais devem ser confirmados na simulação e na tabela vigente.
Fontes oficiais consultadas:
- Yamaha Consórcio — informações e regulamentos
- Yamaha Motor — história da marca
- Yamaha Motor — linha atual de motocicletas
- Banco Central — administradoras de consórcio
Este conteúdo é informativo e não substitui a proposta, o contrato de adesão ou o regulamento do grupo. Prazos, taxas, valores de cartas, motocicletas disponíveis, critérios de lance e condições comerciais podem mudar. Consulte a documentação vigente antes de contratar.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.