O mercado de consórcios brasileiro atingiu um recorde:
um novo recorde histórico em 2026.
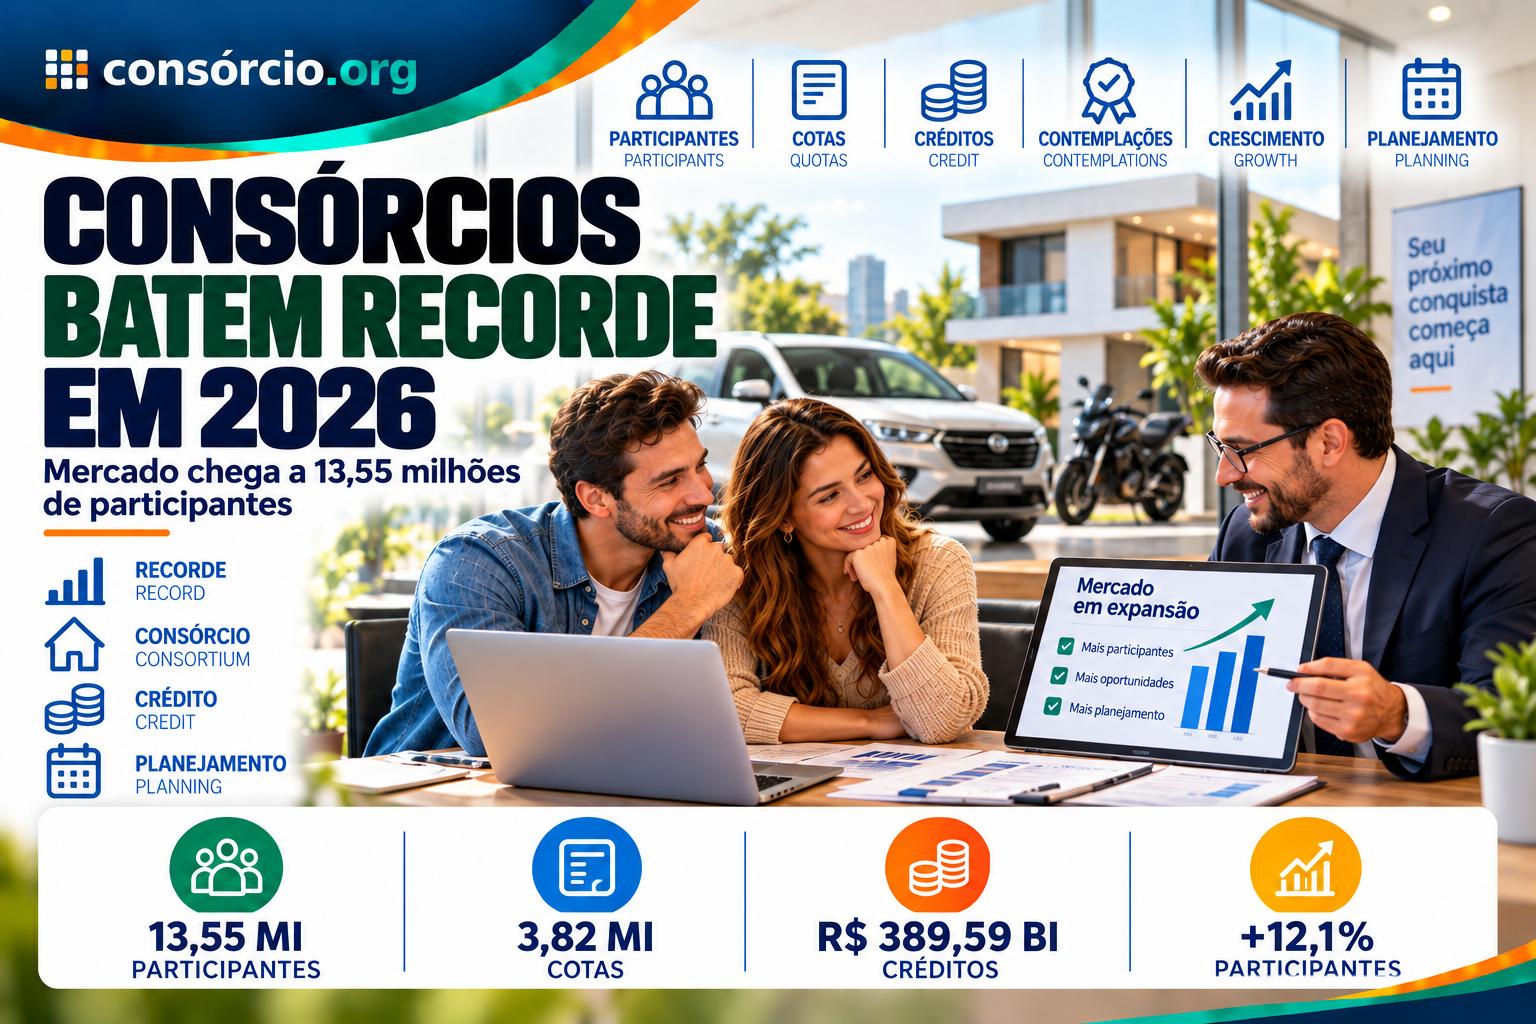
Em agosto, o Sistema de Consórcios chegou a um novo recorde:
13,55 milhões de participantes ativos.
No mesmo mês de 2025 eram:
12,09 milhões.
Isso representa crescimento de:
12,1% em um ano.
Mas o avanço não aconteceu apenas no número de participantes.
Entre janeiro e agosto de 2026 foram comercializadas:
3,82 milhões de novas cotas.
O volume de créditos comercializados chegou a:
R$ 389,59 bilhões.
E as contemplações somaram:
1,18 milhão.
Os números confirmam que o setor está muito maior do que quando este artigo foi publicado originalmente.
Em setembro de 2014, chegar a:
6,03 milhões de participantes ativos
era considerado um recorde.
Em agosto de 2026:
o mercado já ultrapassava 13,5 milhões.
Ou seja:
mais que dobrou em relação ao recorde citado no texto antigo.
Mas uma coisa precisa ficar clara desde o começo sobre esse recorde:
crescimento do mercado não significa que consórcio seja automaticamente a melhor opção para todas as pessoas.
Consórcio continua sendo:
autofinanciamento coletivo.
Ele envolve:
- prazo;
- prestações;
- custos;
- reajustes;
- contemplação;
- sorteio;
- possibilidade de lance;
- regras contratuais.
E não existe:
data individual garantida para receber o crédito.
Por isso, o crescimento do setor deve ser usado:
como informação de mercado com esse novo recorde
e não como:
argumento para pressionar uma contratação.
Atualizado em 17 de outubro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
Sim.
Os consórcios bateram novos recordes em 2026.
Segundo os dados mais recentes da Associação Brasileira de Administradoras de Consórcios — ABAC — em agosto de 2026:
- havia 13,55 milhões de participantes ativos;
- o crescimento anual foi de 12,1%;
- de janeiro a agosto foram vendidas 3,82 milhões de cotas;
- as adesões cresceram 15,1%;
- foram comercializados R$ 389,59 bilhões em créditos;
- o volume financeiro aumentou 24,2%;
- aconteceram aproximadamente 1,18 milhão de contemplações;
- foram disponibilizados R$ 85,72 bilhões em créditos aos contemplados;
- o tíquete médio das cotas comercializadas em agosto foi de R$ 113,57 mil.
Os resultados representam novos recordes dentro da série acompanhada pela ABAC.
Para efeito de comparação:
em 2014, o texto original comemorava a chegada a:
6,03 milhões de participantes ativos.
Em 2026:
o número supera 13,5 milhões.
O setor mudou de tamanho.
Mas isso não significa:
- contemplação imediata;
- lance vencedor;
- parcela fixa;
- ausência de custos;
- vantagem garantida sobre financiamento;
- retorno financeiro;
- investimento.
Consórcio é:
um sistema de autofinanciamento coletivo para aquisição de bens ou serviços.
Essa é também a definição utilizada pelo Banco Central.
Quer comparar opções antes de falar com um vendedor? Simule seu consórcio e veja alternativas de carta, prazo e parcela.
Neste artigo
- Consórcios realmente bateram recorde em 2026?
- Quantos participantes existem atualmente depois desse recorde?
- Quantas cotas foram vendidas?
- Quanto o setor movimentou?
- Qual é o valor médio das cotas?
- Quantas contemplações ocorreram?
- Quanto foi disponibilizado aos contemplados?
- O que mudou desde o recorde de 2014?
- Por que não dá para comparar 2014 e 2026 diretamente?
- Quais segmentos possuem mais participantes?
- Consórcio de carros
- Consórcio de motos
- Consórcio de imóveis
- Consórcio de veículos pesados
- O que explica o crescimento?
- Consórcio é financiamento?
- Como o consórcio funciona?
- Como funciona o sorteio?
- Como funciona o lance?
- O que é lance embutido?
- Consórcio tem juros?
- Quais são os custos?
- A parcela é fixa?
- O prazo é igual em todos os grupos?
- O que acontece depois da contemplação?
- Consórcio ou financiamento?
- Quando pode fazer sentido?
- Quando pode não fazer sentido?
- Como escolher uma administradora?
- Checklist antes de contratar
- Perguntas frequentes
Consórcios realmente bateram recorde em 2026?
Sim.
O Sistema de Consórcios chegou em agosto de 2026 a:
13,55 milhões de participantes ativos.
Em agosto de 2025 eram:
12,09 milhões.
Crescimento:
12,1%.
A ABAC informou ainda que, comparando agosto dos últimos dez anos, o volume de participantes de 2026 representa:
novo recorde histórico.
Desde janeiro de 2022, quando havia cerca de 8,21 milhões de participantes ativos, o crescimento acumulado chegou a aproximadamente:
65%.
Portanto:
o recorde não está restrito a um único indicador.
Existem máximas também em:
- participantes;
- vendas de cotas;
- volume financeiro;
- contemplações acumuladas na comparação de longo prazo.
Quantos participantes existem atualmente?
Em agosto de 2026:
13,55 milhões de participantes ativos.
Esse indicador representa:
consorciados inseridos em grupos em andamento.
Não significa:
13,55 milhões de pessoas contempladas.
Também não significa:
13,55 milhões de bens comprados.
É importante separar:
Participante ativo
Está:
integrando um grupo em andamento.
Contemplado
Teve:
o direito de utilizar o crédito, conforme as regras e os procedimentos aplicáveis.
Bem adquirido
É:
a operação efetivamente realizada com a carta.
Misturar esses indicadores pode criar uma impressão errada sobre o tamanho ou funcionamento do mercado.
Quantas cotas foram vendidas em 2026?
Entre janeiro e agosto foram comercializadas:
3,82 milhões de cotas.
No mesmo período de 2025:
3,32 milhões.
Alta:
15,1%.
Somente em agosto de 2026 foram comercializadas aproximadamente:
510,67 mil cotas.
Segundo a ABAC, esse foi:
um novo recorde mensal dentro do período comparado pela entidade.
Mas vender uma cota:
não significa comprar imediatamente um bem.
O consumidor que entra em um grupo:
passa a participar do sistema.
Para utilizar o crédito:
precisa ser contemplado e cumprir as etapas previstas no contrato.
Quanto o mercado de consórcios movimentou em 2026?
O volume de créditos comercializados chegou a:
R$ 389,59 bilhões
entre janeiro e agosto de 2026.
Em 2025, no mesmo período:
R$ 313,72 bilhões.
Crescimento:
24,2%.
O avanço financeiro foi:
maior que o crescimento da quantidade de cotas vendidas.
Isso também pode estar relacionado a:
- valores maiores de cartas;
- composição dos segmentos;
- crescimento dos imóveis;
- atualização dos créditos;
- tíquetes médios maiores.
Mas não significa que:
R$ 389,59 bilhões foram entregues aos consumidores.
Esse número representa:
créditos comercializados.
Crédito comercializado é o mesmo que crédito liberado?
Não.
Essa diferença precisa estar clara.
Crédito comercializado
É relacionado:
às cotas comercializadas.
Crédito disponibilizado
É relacionado:
aos consorciados contemplados.
Entre janeiro e agosto de 2026, o volume disponibilizado aos contemplados foi de:
R$ 85,72 bilhões.
Portanto:
R$ 389,59 bilhões comercializados ≠ R$ 389,59 bilhões liberados.
São indicadores diferentes.
Qual é o valor médio de uma cota?
Em agosto de 2026, o tíquete médio do Sistema de Consórcios chegou a:
R$ 113,57 mil.
Em agosto de 2025:
R$ 99,79 mil.
Alta:
13,8%.
Isso não significa:
que uma carta de consórcio custa R$ 113 mil.
É:
uma média.
Há cartas:
- muito abaixo desse valor;
- próximas dessa faixa;
- acima desse valor;
- de valores bastante superiores, especialmente em imóveis e determinados veículos.
Por isso:
não use o tíquete médio como referência direta para escolher sua carta.
Quantas contemplações ocorreram em 2026?
Entre janeiro e agosto ocorreram aproximadamente:
1,18 milhão de contemplações.
No mesmo período de 2025:
1,16 milhão.
Crescimento:
1,7%.
Esse dado chama atenção porque:
as vendas cresceram 15,1%, mas as contemplações avançaram apenas 1,7%.
Portanto:
mais participantes e mais vendas não significam contemplação mais rápida para uma pessoa específica.
A contemplação depende:
- dos recursos do grupo;
- das assembleias;
- dos sorteios;
- dos lances;
- do regulamento;
- das demais condições previstas.
Quanto foi disponibilizado aos contemplados?
Entre janeiro e agosto de 2026:
R$ 85,72 bilhões.
No mesmo período de 2025:
R$ 80,51 bilhões.
Alta:
6,5%.
É esse indicador que se aproxima mais:
do volume de crédito colocado à disposição de participantes contemplados.
Ainda assim:
contemplação não significa depósito livre na conta.
A utilização do crédito:
segue a finalidade e os procedimentos do consórcio.
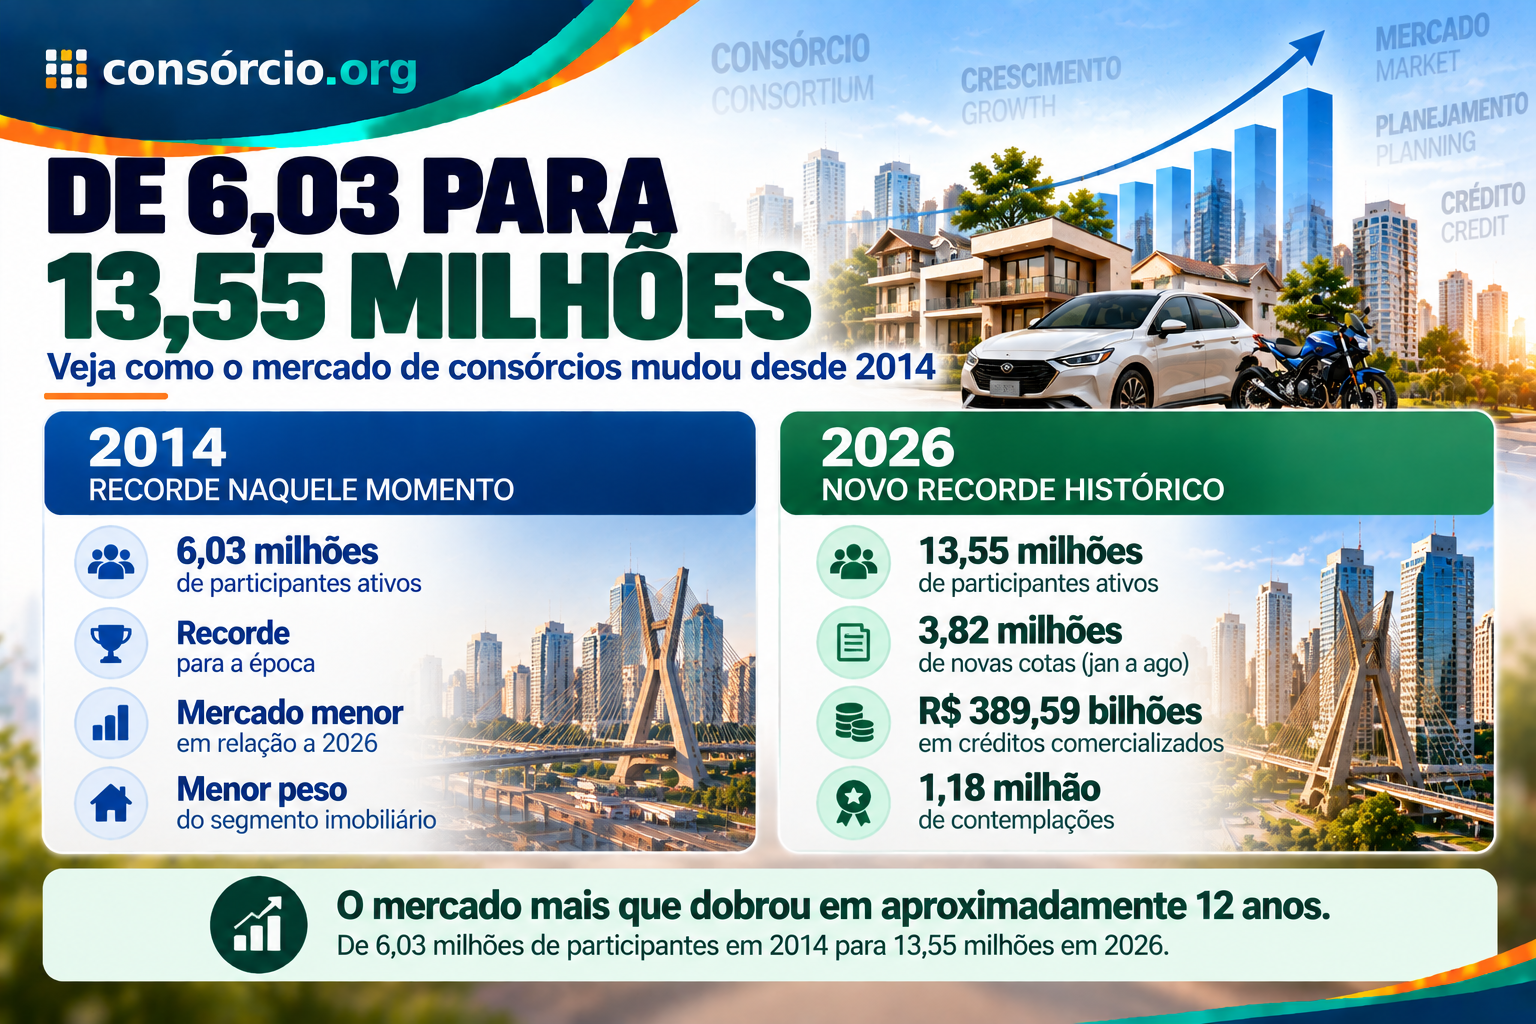
O que mudou desde o recorde de 2014?
Muita coisa.
O texto original foi produzido em um momento em que:
6,03 milhões de participantes ativos
representavam:
um recorde.
Em agosto de 2026:
13,55 milhões.
Comparação simples:
| Indicador | 2014 | 2026 |
|---|---|---|
| Participantes ativos | 6,03 milhões | 13,55 milhões |
| Situação | Recorde naquele momento | Novo recorde |
| Mercado | Menor base de participantes | Mais de 13 milhões |
| Imóveis | Participação menor | 3,34 milhões de ativos |
| Contexto | Pós-Copa de 2014 | Nova realidade econômica |
Em quantidade de participantes:
o mercado mais que dobrou.
Mas isso não significa que:
todos os indicadores de 2014 possam ser comparados diretamente com 2026.
Por que não devemos simplesmente atualizar os números de 2014?
Porque:
o mercado mudou.
Mudaram:
- preços dos bens;
- renda;
- juros;
- inflação;
- produtos oferecidos;
- regulamentação;
- tecnologia;
- hábitos de contratação;
- canais digitais;
- perfil dos grupos;
- estrutura dos segmentos.
Além disso:
as fontes e metodologias usadas nos levantamentos também podem mudar.
Portanto, a melhor atualização não é:
trocar “2014” por “2026”.
É:
reconstruir o artigo para explicar o mercado atual.
O recorde de 2014 deixou de ser importante?
Não.
Ele continua útil:
como referência histórica.
O dado mostra:
como o Sistema de Consórcios aumentou de escala.
Em 2014:
6,03 milhões de participantes.
Em 2026:
13,55 milhões.
Isso ajuda o leitor a entender:
a transformação do setor ao longo de aproximadamente 12 anos.
Quais segmentos possuem mais participantes?
Em agosto de 2026, os principais segmentos eram:
| Segmento | Participantes ativos |
|---|---|
| Veículos leves | 5,63 milhões |
| Imóveis | 3,34 milhões |
| Motocicletas | 3,33 milhões |
| Veículos pesados | 936,38 mil |
| Eletroeletrônicos e outros bens móveis | cerca de 174 mil |
| Serviços | cerca de 138 mil |
Um dos movimentos mais importantes foi:
o crescimento do consórcio imobiliário.
Ele chegou a:
3,34 milhões de participantes
e ficou ligeiramente acima das motocicletas.
Consórcio de carros continua sendo o maior segmento?
Sim.
Considerando veículos leves:
é o maior segmento em participantes ativos.
Em agosto de 2026:
5,63 milhões.
Em agosto de 2025:
5,14 milhões.
Crescimento:
9,5%.
Entre janeiro e agosto também foram comercializadas aproximadamente:
R$ 101,85 bilhões em créditos de veículos leves.
Isso mostra:
forte presença do consórcio dentro do planejamento de compra de veículos.
Mas não significa:
que consórcio substituiu financiamento.
São modalidades:
com funcionamento diferente.
E os consórcios de motos?
As motocicletas continuam:
entre os três maiores segmentos.
Em agosto de 2026 havia aproximadamente:
3,33 milhões de participantes ativos.
O crescimento anual foi:
5,4%.
O segmento continua relevante para quem busca:
- motocicleta para uso pessoal;
- deslocamento urbano;
- trabalho;
- entregas;
- substituição futura;
- planejamento de compra.
Mas:
entrar no consórcio não significa receber a motocicleta imediatamente.
A utilização do crédito continua:
dependendo da contemplação.
O que aconteceu com o consórcio de imóveis?
O segmento imobiliário foi:
um dos grandes destaques de 2026.
Em agosto havia:
3,34 milhões de participantes ativos.
No mesmo período de 2025:
aproximadamente 2,50 milhões.
Crescimento:
33,6%.
Isso colocou o segmento imobiliário:
ligeiramente à frente das motocicletas em participantes ativos.
É uma mudança importante em relação ao mercado descrito no artigo original de 2014.
Por que o consórcio imobiliário chama tanta atenção?
Porque o valor das cartas tende:
a ser significativamente maior.
Uma quantidade menor ou semelhante de cotas pode representar:
grande volume financeiro.
Além disso, o consórcio pode ser utilizado dentro das possibilidades previstas para:
- aquisição de imóveis;
- terrenos;
- construção;
- reforma;
- outras finalidades imobiliárias permitidas.
As possibilidades específicas:
devem ser conferidas no contrato e com a administradora.
O Banco Central informa que contratos referenciados em imóveis podem abranger imóvel construído, na planta, terreno, construção ou reforma, respeitadas as condições aplicáveis.
E os veículos pesados?
O segmento inclui:
- caminhões;
- máquinas;
- determinados equipamentos;
- outros veículos enquadrados na categoria.
Em agosto de 2026 havia aproximadamente:
936 mil participantes ativos.
Dentro desse mercado:
máquinas agrícolas representam uma parcela relevante.
A ABAC informou que aproximadamente:
51% das cotas ativas de veículos pesados estavam relacionadas a máquinas agrícolas, chegando a cerca de 477,55 mil participantes.
Isso mostra como o sistema:
vai além de carro, moto e imóvel.
O que explica o crescimento dos consórcios?
Não existe:
uma única explicação.
É tentador dizer:
“os juros estão altos, então as pessoas migraram para consórcio”.
Mas isso seria:
simplificar demais.
O comportamento pode ser influenciado por:
- condições de crédito;
- taxa de juros;
- inflação;
- preços de imóveis e veículos;
- renda;
- planejamento financeiro;
- oferta das administradoras;
- digitalização da contratação;
- conhecimento da modalidade;
- diferentes objetivos de compra.
O próprio presidente executivo da ABAC associa a sequência de resultados ao planejamento financeiro e ao comportamento dos consumidores, mas isso deve ser entendido como a leitura institucional da entidade, e não como uma causa única comprovada para todas as adesões.
Mais pessoas fazendo consórcio significa que ele é melhor?
Não.
Popularidade:
não define adequação individual.
Exemplo:
Pessoa A
Precisa:
comprar um carro na próxima semana.
Para ela:
a incerteza da contemplação pode inviabilizar o consórcio.
Pessoa B
Já possui carro e quer:
trocar daqui a três anos.
Para ela:
a possibilidade de esperar pode tornar a comparação com consórcio mais pertinente.
Mesmo produto:
necessidades diferentes.
Consórcio é financiamento?
Não.
Essa é uma diferença fundamental.
Segundo o Banco Central, consórcio é:
uma reunião de pessoas físicas ou jurídicas para aquisição de bens ou serviços por meio de autofinanciamento.
No financiamento
Uma instituição financeira:
concede crédito.
O consumidor normalmente:
adquire o bem após a aprovação da operação.
No consórcio
Os participantes:
formam um grupo.
Os recursos do grupo:
financiam as contemplações dentro do próprio sistema.
Por isso:
consórcio ≠ financiamento.
Como funciona um consórcio?
De forma simplificada:
1. Você escolhe uma carta de crédito
Exemplo:
R$ 80 mil.
2. Entra em um grupo
O grupo deve ser administrado:
por administradora autorizada pelo Banco Central.
3. Assume as prestações
De acordo:
com o contrato.
4. Participa das assembleias
Nelas podem ocorrer:
- sorteios;
- contemplações por lance.
5. É contemplado
A contemplação concede:
o direito de utilizar o crédito.
6. Apresenta a operação
Dependendo da situação podem existir:
- documentação;
- análise;
- garantias;
- informações sobre o bem;
- procedimentos da administradora.
7. O crédito é utilizado
Conforme:
a finalidade e as regras do contrato.
O Banco Central exige que o contrato apresente direitos, deveres, referência do bem ou serviço e condições de contemplação por sorteio e lance.
Como funciona o sorteio?
O sorteio permite:
a contemplação conforme as regras do grupo.
Um participante pode ser contemplado:
- no começo;
- no meio;
- perto do fim.
Não existe:
data individual garantida.
Entrar hoje:
não significa receber a carta no mês seguinte.
Como funciona o lance?
O lance é:
uma forma de disputar a antecipação da contemplação.
As condições:
dependem do grupo.
Podem existir modalidades como:
- lance livre;
- lance fixo;
- lance embutido;
- outras previstas no regulamento.
Um lance alto garante contemplação?
Não.
Mesmo um lance elevado:
pode não vencer.
O resultado pode depender:
- das ofertas dos demais participantes;
- das regras do grupo;
- da modalidade;
- dos critérios de desempate;
- dos recursos disponíveis.
Portanto:
lance ≠ garantia.
O que é lance embutido?
É quando:
parte da própria carta é utilizada para compor o lance.
Exemplo:
Carta:
R$ 150 mil.
Lance embutido:
R$ 30 mil.
Se o lance for contemplado e as condições permitirem:
o valor utilizado no lance:
reduz o crédito disponível para a compra.
Nesse exemplo ilustrativo:
R$ 120 mil
poderiam permanecer disponíveis.
Por isso:
lance embutido não é dinheiro grátis.
Consórcio tem juros?
O consórcio:
não utiliza juros remuneratórios típicos de financiamento.
Mas isso não significa:
custo zero.
O contrato pode prever:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- despesas específicas;
- outros componentes admitidos.
O Banco Central determina que os componentes da prestação inicial e as condições relevantes do contrato sejam apresentados de forma discriminada.
O que é taxa de administração?
É:
a remuneração da administradora pela gestão do grupo.
Ela deve ser considerada:
na comparação de custos.
Não olhe apenas:
o valor da parcela.
Fundo de reserva é obrigatório?
Não deve ser tratado:
como universal para todos os contratos.
Quando previsto:
suas condições precisam estar no contrato.
O Banco Central também exige transparência sobre a existência e os componentes desse fundo.
A parcela do consórcio é fixa?
Não necessariamente.
O valor do bem ou serviço utilizado como referência:
pode ser atualizado.
Consequentemente:
a prestação também pode mudar conforme o critério contratual.
O Banco Central informa que o valor da parcela do fundo comum pode ser alterado se mudar o valor do bem ou serviço de referência.
Portanto:
não faça a contratação olhando apenas a primeira prestação.
Existe prazo padrão para todo consórcio?
Não.
Cada grupo:
possui prazo próprio.
Não existe:
uma faixa universal válida para todos os contratos.
Por isso, afirmações como:
“todo consórcio dura de X a Y meses”
devem ser evitadas.
Prazo maior é melhor?
Não necessariamente.
Um prazo maior pode:
reduzir o compromisso mensal inicial.
Mas também pode significar:
- permanência mais longa no grupo;
- mais tempo sujeito a reajustes;
- obrigação por período maior.
A pergunta não deve ser apenas:
“qual parcela cabe?”
Também:
“por quanto tempo consigo sustentar esse compromisso?”
O que acontece depois da contemplação?
A contemplação:
não encerra automaticamente o processo.
Dependendo do contrato e da operação, podem existir:
- avaliação da capacidade de pagamento;
- documentos;
- análise do bem;
- garantias;
- informações sobre vendedor;
- procedimentos internos.
As regras vigentes exigem avaliação da capacidade de pagamento em situações determinadas, incluindo a contemplação.
Portanto:
contemplação ≠ aprovação automática de qualquer operação.
Depois de contemplado preciso continuar pagando?
Sim.
Contemplação:
não significa quitação da cota.
O participante continua:
cumprindo as obrigações previstas contratualmente.
O crédito cai na conta?
Não trate o consórcio:
como empréstimo pessoal.
O crédito é destinado:
à aquisição dentro da categoria e das condições contratadas.
Os procedimentos de pagamento:
seguem as regras da administradora.
Consórcio é investimento?
Não.
Consórcio não deve ser apresentado como:
- CDB;
- poupança;
- fundo;
- investimento financeiro;
- reserva de emergência.
Sua finalidade é:
possibilitar aquisição de bens ou serviços por autofinanciamento coletivo.
O fato de um imóvel adquirido poder:
compor patrimônio
não transforma:
a cota em investimento financeiro.
Consórcio serve para guardar dinheiro?
Não deve ser tratado dessa forma.
Se a intenção é:
formar reserva financeira com liquidez
o consórcio possui:
outra finalidade.
Também não é possível presumir:
que o participante poderá sacar todo o valor pago quando quiser.
Existem regras específicas para:
- desistência;
- exclusão;
- restituições.
Consórcio é sempre mais barato que financiamento?
Não.
Pode:
apresentar custo menor em determinadas comparações.
Mas não existe:
garantia universal.
Você precisa comparar:
Consórcio
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- prazo;
- possibilidade de lance;
- tempo até contemplação.
Financiamento
- entrada;
- juros;
- CET;
- prazo;
- parcelas;
- valor total.
E existe um fator que não aparece apenas na matemática:
tempo.
O que é o custo do tempo?
Imagine:
Situação 1
Você precisa de um carro:
em 15 dias.
Mesmo que determinada simulação de consórcio pareça mais barata:
não saber quando será contemplado pode inviabilizar a opção.
Situação 2
Você quer trocar de carro:
daqui a quatro anos.
Nesse cenário:
a espera pode ser compatível com o planejamento.
Logo:
preço não é o único critério.
Consórcio ou financiamento?
Veja uma comparação básica:
| Critério | Consórcio | Financiamento |
|---|---|---|
| Compra imediata | Não garantida | Geralmente após aprovação |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Pode existir | Não é característica típica |
| Contemplação | Sorteio ou lance | Não existe |
| Lance | Pode existir | Não |
| Data da compra | Incerta antes da contemplação | Mais previsível |
| CET | Não funciona da mesma forma | Fundamental |
| Reajustes | Conforme contrato | Conforme a operação |
| Melhor para urgência | Menor aderência | Pode atender |
| Compra planejada | Pode fazer sentido | Depende do custo |
A resposta para:
“qual é melhor?”
depende de:
custo + prazo + urgência + orçamento + capacidade de esperar.
Quando o consórcio pode fazer sentido?
Você consegue esperar
Não depende:
de uma data exata.
A compra é planejada
Você está:
organizando uma aquisição futura.
A prestação é sustentável
Consegue pagar:
mesmo considerando reajustes previstos.
Você entende as regras
Sabe:
- como funciona sorteio;
- como funciona lance;
- quais são os custos;
- qual é o prazo;
- que não há contemplação garantida.
Comparou administradoras
Não escolheu:
pela primeira parcela anunciada.
Quando o consórcio pode não fazer sentido?
Precisa do bem imediatamente
Consórcio:
não garante acesso imediato ao crédito.
Existe uma data obrigatória
Exemplo:
precisa do veículo no mês que vem para trabalhar.
Orçamento está muito apertado
Um compromisso de longo prazo:
pode aumentar o risco financeiro.
Depende de contemplação rápida
Não existe:
garantia.
Está contratando apenas pela propaganda
Frases como:
- “parcela baixíssima”;
- “contemplação certa”;
- “retire imediatamente”;
- “lance garantido”;
precisam ser:
checadas no contrato.
Como escolher uma administradora?
O primeiro passo é:
verificar se ela é autorizada pelo Banco Central.
O BC é responsável pela normatização, autorização, supervisão e controle das administradoras de consórcio.
Depois compare:
- taxa de administração;
- prazo;
- critério de reajuste;
- fundo de reserva;
- seguro;
- regras de lance;
- regras de sorteio;
- atendimento;
- condições de utilização do crédito;
- contrato;
- regulamento.
Vendedor e administradora são a mesma coisa?
Nem sempre.
Quem apresenta a proposta pode ser:
um representante ou intermediário.
A empresa responsável pelo grupo é:
a administradora indicada no contrato.
Por isso:
confirme diretamente nos canais oficiais.
Cuidado com promessa de contemplação garantida
Desconfie de frases como:
- “vai contemplar no primeiro mês”;
- “este lance é garantido”;
- “sua carta sai em 30 dias”;
- “temos certeza da contemplação”;
- “pague agora e retire o crédito”.
A contemplação segue:
as regras do grupo.
E deve ocorrer:
por sorteio ou lance, conforme as condições contratuais.
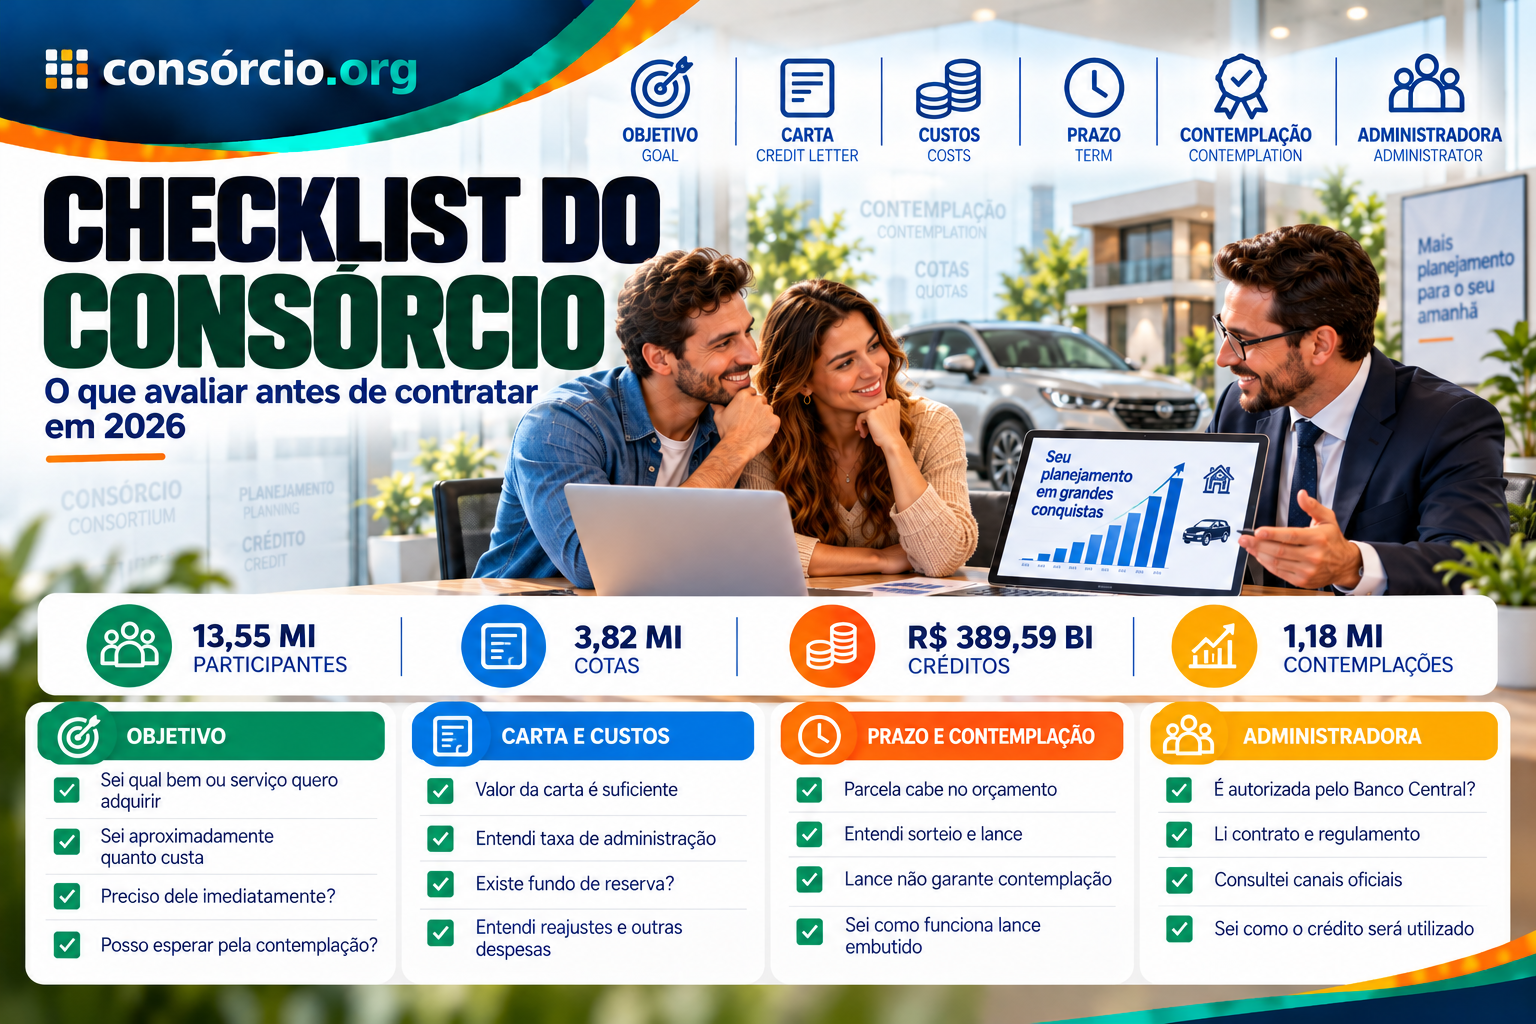
Checklist antes de contratar
Objetivo
- Sei qual bem ou serviço quero adquirir?
- Sei aproximadamente quanto custa?
- Preciso dele imediatamente?
- Posso esperar pela contemplação?
Carta
- O valor é suficiente?
- Como será atualizado?
- A categoria é correta?
- Entendi como posso utilizar o crédito?
Custos
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Há outras despesas?
- Entendi os reajustes?
Prazo
- Quanto tempo dura o grupo?
- A parcela cabe no orçamento?
- Consigo manter o compromisso?
- Entendi que a prestação pode mudar?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Sei que lance não garante contemplação?
- Sei como funciona lance embutido?
- Sei que não existe data individual garantida?
Depois da contemplação
- Conheço os documentos exigidos?
- Sei como ocorre a análise?
- Sei quais garantias podem ser exigidas?
- Entendi como ocorre o pagamento?
Administradora
- É autorizada pelo Banco Central?
- Consultei os canais oficiais?
- Li o regulamento?
- Li o contrato?
- Sei exatamente qual empresa administra o grupo?
Quer comparar opções antes de tomar uma decisão? Faça uma simulação de consórcio e veja cartas, prazos e parcelas disponíveis para o seu objetivo.
Perguntas frequentes
Os consórcios bateram recorde em 2026?
Sim.
O Sistema de Consórcios chegou a:
13,55 milhões de participantes ativos em agosto de 2026.
Foi:
um novo recorde histórico.
Quantos participantes havia em 2014?
O artigo original registrava:
aproximadamente 6,03 milhões em setembro de 2014.
Em 2026:
13,55 milhões.
O número de participantes mais que dobrou?
Sim.
Comparando o antigo recorde de aproximadamente 6,03 milhões com 13,55 milhões:
o número atual é mais de duas vezes maior.
Quantas cotas foram vendidas em 2026?
Entre janeiro e agosto:
3,82 milhões.
Quanto cresceu a venda de cotas?
Na comparação com janeiro a agosto de 2025:
15,1%.
Quanto o mercado movimentou?
Foram comercializados:
R$ 389,59 bilhões em créditos
nos oito primeiros meses de 2026.
Isso significa que R$ 389 bilhões foram entregues aos consumidores?
Não.
O volume de créditos disponibilizados aos contemplados no período foi de:
R$ 85,72 bilhões.
Quantas pessoas foram contempladas?
Aproximadamente:
1,18 milhão
de janeiro a agosto de 2026.
Qual foi o crescimento das contemplações?
1,7%.
Qual é o tíquete médio?
Em agosto de 2026:
R$ 113,57 mil.
Esse valor:
é uma média e não uma carta padrão.
Qual é o maior segmento?
Em participantes ativos:
veículos leves.
Havia:
5,63 milhões em agosto de 2026.
Quantos participantes existem em consórcio de imóveis?
Aproximadamente:
3,34 milhões.
E em motocicletas?
Aproximadamente:
3,33 milhões.
Consórcio é financiamento?
Não.
Consórcio é:
autofinanciamento coletivo.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos de financiamento.
Mas pode ter:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outros custos previstos.
A parcela fica fixa até o final?
Não necessariamente.
O valor pode:
ser atualizado conforme o critério contratual.
Existe prazo padrão?
Não.
Cada grupo:
possui prazo definido contratualmente.
Posso ser contemplado no primeiro mês?
Pode acontecer:
conforme sorteio ou lance.
Mas não existe:
garantia.
Um lance alto garante contemplação?
Não.
O resultado depende:
das regras do grupo e da concorrência naquela assembleia.
Lance embutido reduz minha carta?
Sim.
A parte utilizada:
é retirada do crédito disponível, conforme as regras aplicáveis.
Contemplação significa dinheiro na conta?
Não trate a carta:
como empréstimo pessoal.
Ela é utilizada:
para a finalidade prevista no consórcio.
Depois de contemplado preciso continuar pagando?
Sim.
Contemplação:
não quita automaticamente a cota.
Consórcio é investimento?
Não.
Sua finalidade principal é:
aquisição de bens ou serviços por autofinanciamento.
Consórcio é uma forma de poupar?
Não deve ser tratado:
como produto de investimento ou reserva financeira.
Qual administradora devo escolher?
Não existe:
uma resposta única.
Compare:
- autorização no Banco Central;
- taxa;
- prazo;
- reajustes;
- regras;
- atendimento;
- custos;
- contrato.
Como saber se a administradora é autorizada?
Consulte:
os canais oficiais do Banco Central do Brasil.
Consórcio vale a pena em 2026?
Pode fazer sentido quando:
- você consegue esperar;
- a compra é planejada;
- a prestação cabe no orçamento;
- compreende os reajustes;
- conhece os custos;
- aceita a incerteza da contemplação.
Pode ter menor aderência quando:
- precisa do bem imediatamente;
- depende de data específica;
- não consegue absorver reajustes;
- precisa obrigatoriamente de contemplação rápida.
O fato de o mercado estar:
batendo recordes
não significa:
que a modalidade é adequada para todas as pessoas.
Conclusão
O mercado de consórcios de 2026:
é muito diferente daquele retratado no artigo original de 2014.
Na época:
6,03 milhões de participantes ativos
representavam:
um recorde.
Em agosto de 2026:
13,55 milhões.
Entre janeiro e agosto, o setor também registrou:
- 3,82 milhões de cotas vendidas;
- crescimento de 15,1% nas adesões;
- R$ 389,59 bilhões em créditos comercializados;
- crescimento financeiro de 24,2%;
- 1,18 milhão de contemplações;
- R$ 85,72 bilhões em créditos disponibilizados;
- tíquete médio de R$ 113,57 mil em agosto.
Isso confirma:
a expansão do Sistema de Consórcios no Brasil.
Mas o artigo antigo precisava de uma atualização conceitual tão importante quanto a atualização dos números.
Consórcio não é:
- financiamento;
- investimento;
- poupança;
- promessa de crédito imediato;
- garantia de contemplação rápida;
- garantia de lance vencedor.
Ele é:
autofinanciamento coletivo.
A contemplação ocorre:
por sorteio ou lance.
A parcela:
não é necessariamente fixa.
O prazo:
depende do grupo.
E a existência de recordes:
não é argumento suficiente para contratar.
A decisão precisa considerar:
objetivo + custo + prazo + urgência + reajustes + capacidade de esperar + orçamento.
Em 2014, a pergunta era:
por que o mercado chegou a 6 milhões de participantes?
Em 2026, com mais de 13,5 milhões, a pergunta mais útil para o consumidor é:
esse tipo de planejamento combina com a minha necessidade?
Se você precisa:
do bem agora, compare alternativas capazes de atender essa urgência.
Se consegue:
planejar e esperar, o consórcio pode fazer parte da comparação.
Quer comparar uma carta antes de falar com um vendedor? Simule seu consórcio e veja opções de crédito, prazo e parcela de acordo com seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 17 de outubro de 2026, considerando os dados mais recentes disponíveis da Associação Brasileira de Administradoras de Consórcios — ABAC — e informações regulatórias do Banco Central do Brasil.
Os dados consolidados mais recentes utilizados neste conteúdo correspondem principalmente a agosto de 2026.
Segundo a ABAC, naquele momento o Sistema de Consórcios registrava:
- 13,55 milhões de participantes ativos;
- 3,82 milhões de cotas comercializadas de janeiro a agosto;
- R$ 389,59 bilhões em créditos comercializados;
- 1,18 milhão de contemplações;
- R$ 85,72 bilhões em créditos disponibilizados;
- tíquete médio de R$ 113,57 mil em agosto.
O Banco Central define consórcio como uma modalidade destinada à aquisição de bens ou serviços:
por meio de autofinanciamento coletivo.
Também estabelece que administradoras precisam estar autorizadas e submetidas à supervisão do BC.
Taxas, prazos, reajustes, modalidades de lance, exigências após contemplação e demais condições:
podem variar entre grupos e administradoras.
Este conteúdo é informativo e não garante contemplação, economia, aprovação, lance vencedor ou adequação da modalidade à situação individual do leitor.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.