O consórcio nunca reuniu:
tantos participantes no Brasil quanto em 2026.
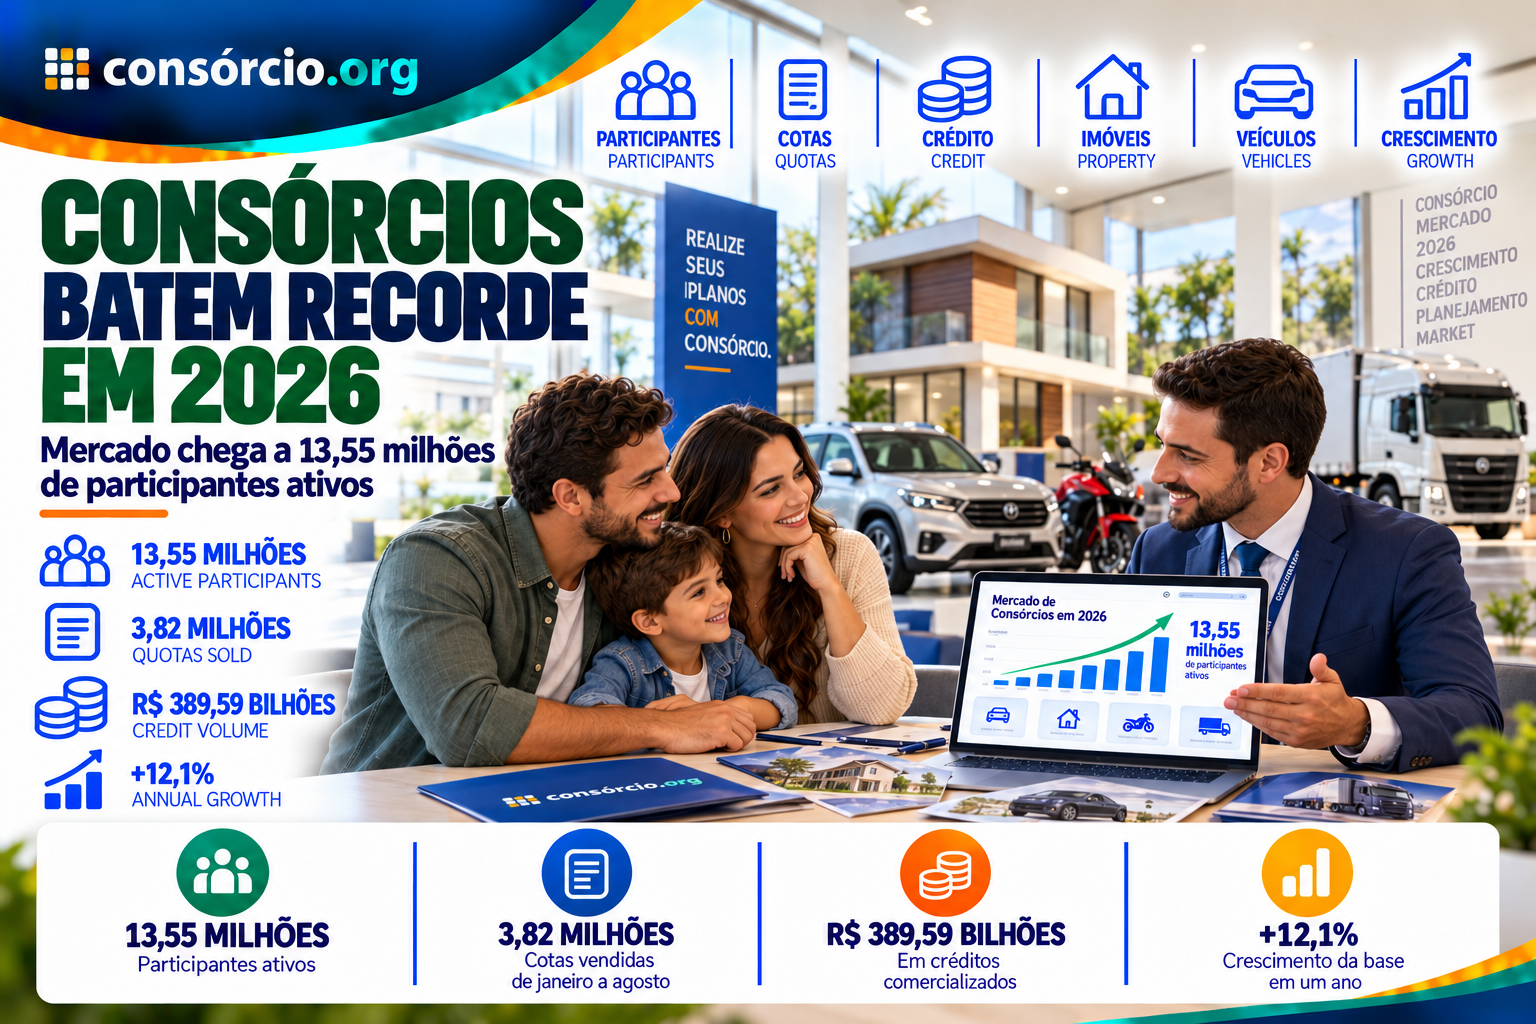
Em agosto, o Sistema de Consórcios alcançou:
13,55 milhões de participantes ativos.
Um ano antes eram:
12,09 milhões.
Crescimento:
12,1%.
Entre janeiro e agosto de 2026:
3,82 milhões de novas cotas foram comercializadas.
No mesmo período de 2025:
3,32 milhões.
Alta:
15,1%.
O volume de créditos comercializados também avançou.
Foram:
R$ 389,59 bilhões
nos oito primeiros meses do ano, contra:
R$ 313,72 bilhões
no mesmo intervalo de 2025.
Crescimento:
24,2%.
Esses números colocam o mercado atual:
muito acima do cenário retratado na versão antiga deste artigo.
Naquele momento, o conteúdo comemorava:
5 milhões de participantes.
Em 2026:
já são mais de 13,5 milhões.
Ou seja:
a base ativa atual é mais de duas vezes e meia maior.
Mas o crescimento:
não acontece da mesma forma em todos os segmentos.
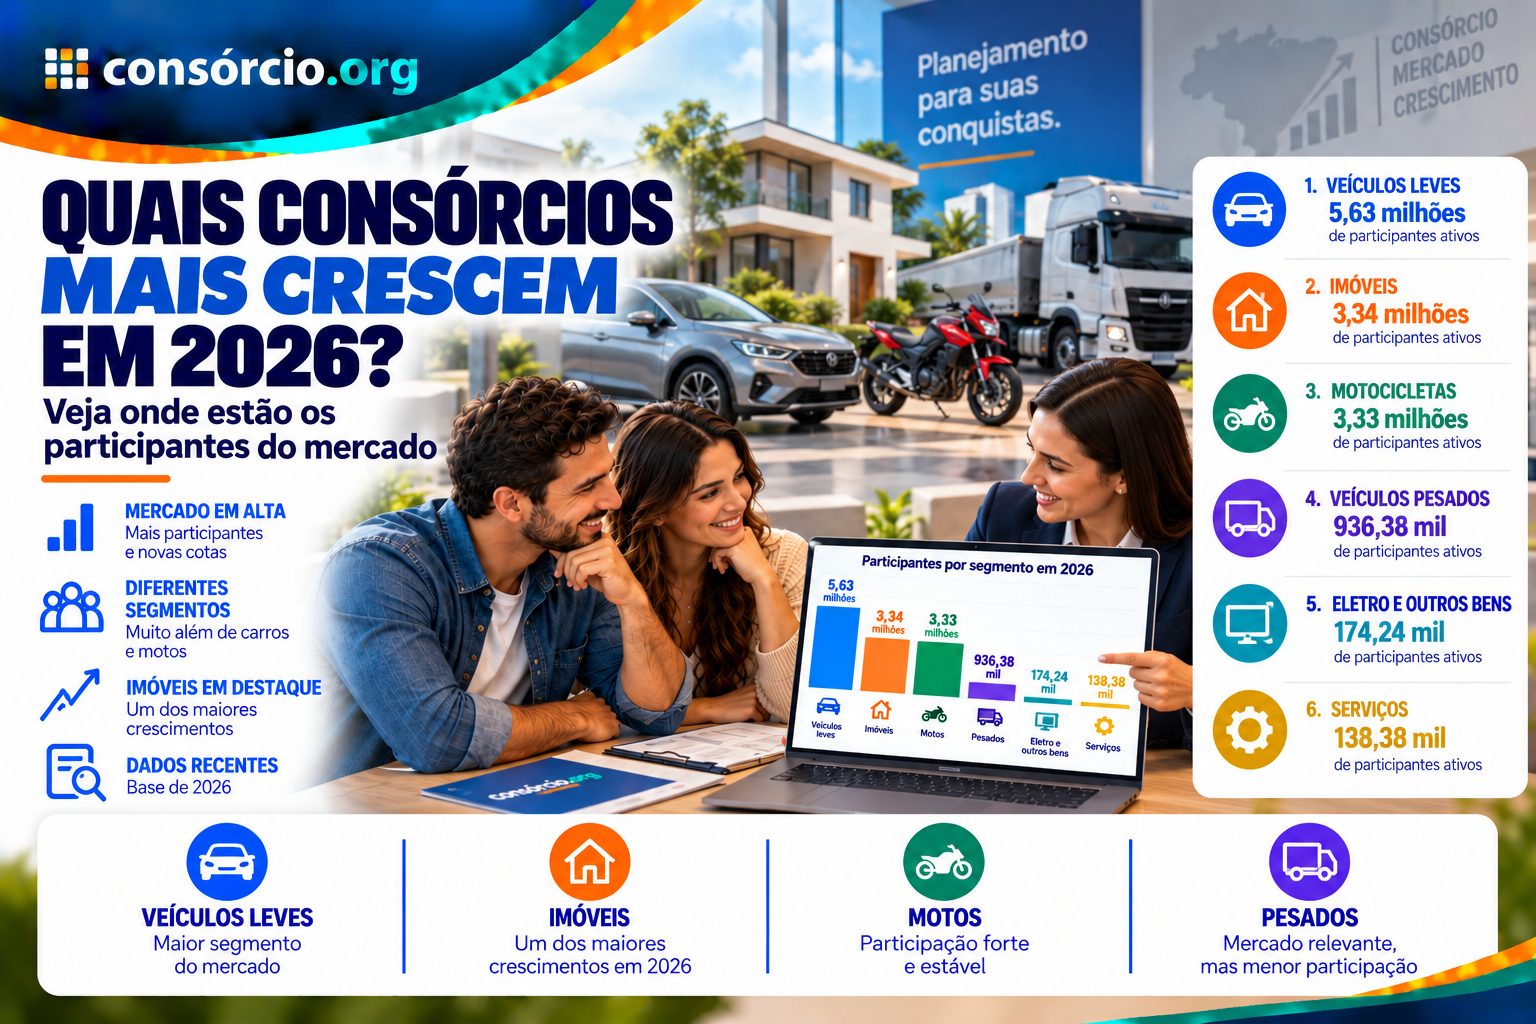
Hoje, os participantes ativos estão distribuídos aproximadamente assim:
- veículos leves: 5,63 milhões;
- imóveis: 3,34 milhões;
- motocicletas: 3,33 milhões;
- veículos pesados: 936,38 mil;
- eletroeletrônicos e outros bens móveis duráveis: 174,24 mil;
- serviços: 138,38 mil.
Outro cuidado importante:
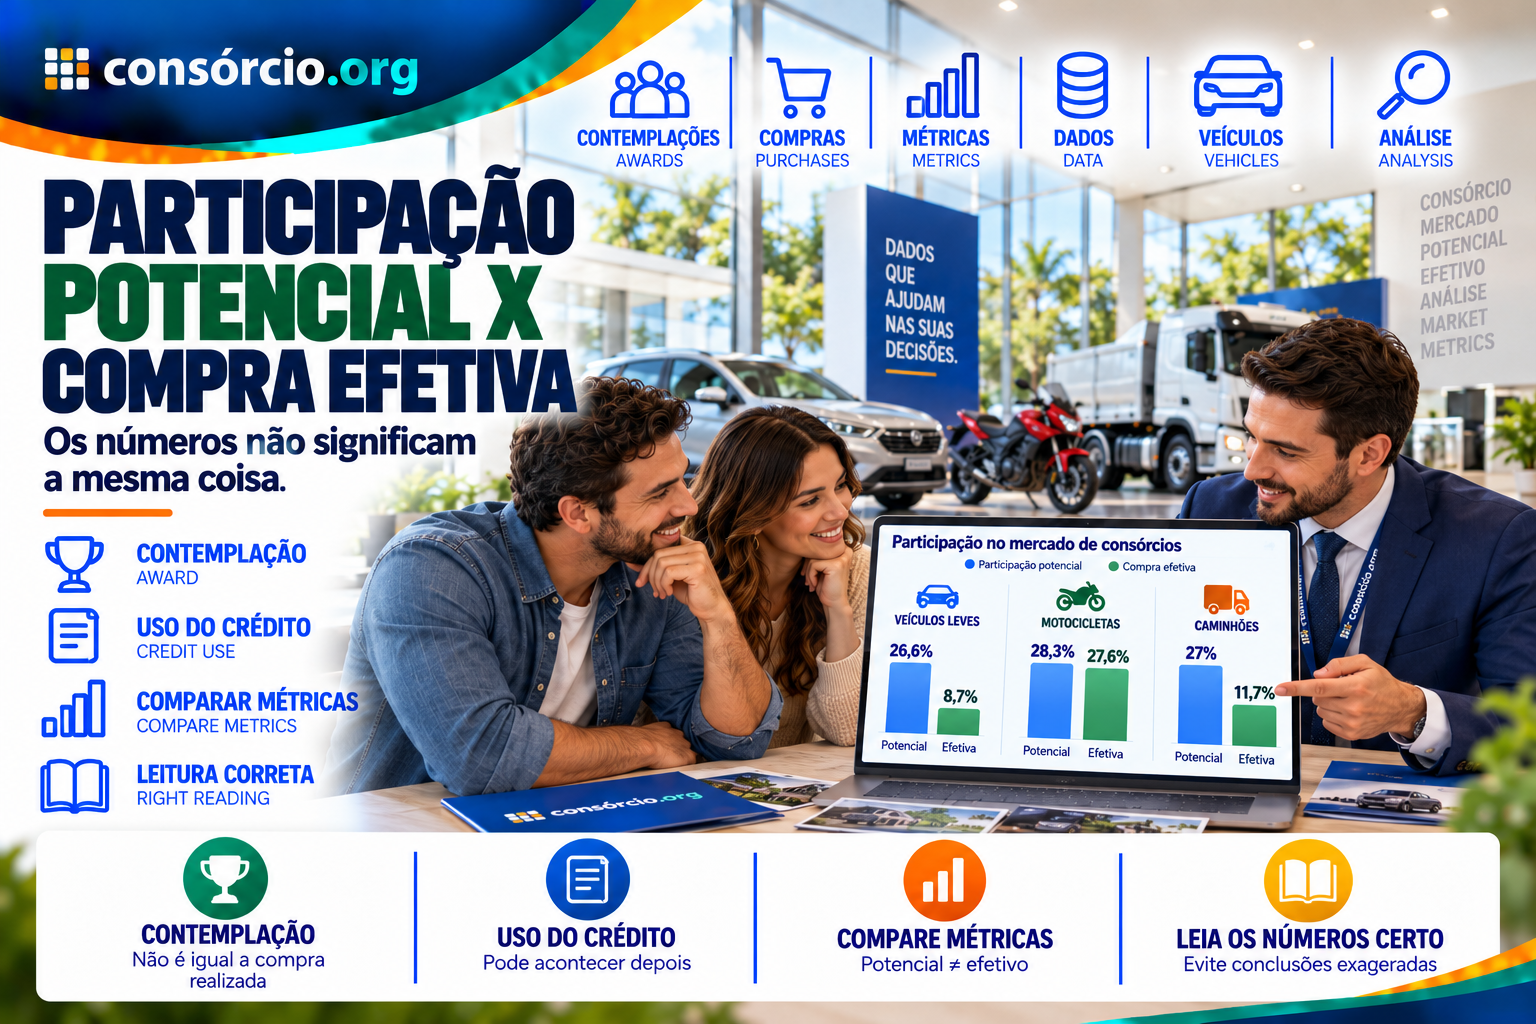
contemplação potencial não é igual a compra efetivamente realizada com consórcio.
Por exemplo:
as contemplações de veículos leves entre janeiro e agosto de 2026 equivaleram potencialmente a:
26,6% do mercado interno considerado pela ABAC.
Mas, quando analisadas as aquisições efetivamente identificadas com créditos de consórcio:
8,7% dos veículos leves foram comprados com consórcio, contra 91,3% por financiamento no levantamento utilizado pela entidade.
Nas motocicletas:
27,6% das aquisições identificadas utilizaram consórcio.
Nos caminhões:
11,7%.
Isso mostra por que:
“participação potencial das contemplações” e “market share efetivo” não devem ser tratados como a mesma coisa.
Outro ajuste conceitual:
o consórcio não deve ser definido simplesmente como:
“poupança com objetivo definido”.
Ele é:
um sistema de autofinanciamento coletivo destinado à aquisição de bens ou serviços.
O participante assume:
uma obrigação contratual dentro de um grupo.
Não possui:
uma conta de poupança individual da qual pode sacar livremente os valores pagos.
Portanto:
consórcio pode fazer parte de um planejamento financeiro, mas não é uma conta de poupança nem um investimento financeiro.
Atualizado em 20 de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
Sim:
os consórcios estão mais populares em 2026.
Os principais números do mercado confirmam isso.
Em agosto:
13,55 milhões de participantes ativos.
Nos oito primeiros meses:
3,82 milhões de cotas vendidas.
Créditos comercializados:
R$ 389,59 bilhões.
Contemplações:
1,18 milhão.
Créditos disponibilizados:
R$ 85,72 bilhões.
A distribuição dos participantes mostra a força de diferentes segmentos:
| Segmento | Participantes ativos em agosto de 2026 |
|---|---|
| Veículos leves | 5,63 milhões |
| Imóveis | 3,34 milhões |
| Motocicletas | 3,33 milhões |
| Veículos pesados | 936,38 mil |
| Eletroeletrônicos e outros bens móveis | 174,24 mil |
| Serviços | 138,38 mil |
O setor com:
maior quantidade de participantes continua sendo veículos leves.
Mas imóveis tiveram:
um dos maiores crescimentos recentes.
Em agosto de 2026, o segmento imobiliário chegou a:
3,34 milhões de participantes ativos
contra:
2,50 milhões em agosto de 2025.
Avanço:
33,7%.
Por isso, o mercado atual não pode mais:
ser explicado apenas por carros e motocicletas.
O consórcio imobiliário:
ganhou enorme importância.
Quer comparar uma carta antes de contratar?Simule seu seguro e veja opções de crédito, prazo e parcela.
Neste artigo
- Quantas pessoas fazem consórcio no Brasil em 2026?
- O mercado ainda está crescendo?
- Quantas cotas foram vendidas?
- Quanto o setor movimentou?
- Quantas contemplações ocorreram?
- Quais são os maiores segmentos?
- Veículos leves
- Motocicletas
- Veículos pesados
- Caminhões
- Imóveis
- Serviços
- Eletroeletrônicos
- Participação do consórcio nas vendas
- Participação potencial x compra efetiva
- Como interpretar os números de automóveis
- Como interpretar os números de motos
- Como interpretar os números de caminhões
- O que aconteceu com as estatísticas de 2012?
- Consórcio é poupança?
- Consórcio é investimento?
- Por que o mercado cresceu?
- Jovens estão entrando no consórcio?
- O consórcio é sempre mais econômico?
- Consórcio ou financiamento?
- Quando pode fazer sentido?
- Quando pode não fazer sentido?
- Checklist
- Perguntas frequentes
Quantas pessoas fazem consórcio no Brasil em 2026?
Em agosto de 2026:
13,55 milhões de participantes ativos.
Em agosto de 2025:
12,09 milhões.
Alta:
12,1% em um ano.
Esse é:
um novo patamar histórico.
Em janeiro de 2026, o sistema já havia alcançado:
12,78 milhões de participantes
e registrado crescimento de:
83,1%
quando comparado ao número de participantes observado em janeiro de 2017.
Isso mostra:
crescimento estrutural ao longo da última década.
Cinco milhões de participantes ainda é recorde?
Não.
A versão antiga dizia:
“nunca houve tantos participantes: cinco milhões”.
Hoje:
essa marca ficou muito distante.
Em agosto de 2026:
13,55 milhões.
Portanto:
mais de 8,5 milhões de participantes acima da referência histórica usada no artigo.
Quantas cotas foram vendidas em 2026?
Entre janeiro e agosto:
3,82 milhões.
No mesmo período de 2025:
3,32 milhões.
Crescimento:
15,1%.
Só em agosto:
510,67 mil cotas foram comercializadas.
Esse foi:
o maior volume mensal dos últimos dez anos, segundo a ABAC.
A média mensal de 2026 até agosto ficou em aproximadamente:
477,44 mil adesões.
Quanto o mercado movimentou?
De janeiro a agosto de 2026:
R$ 389,59 bilhões em créditos comercializados.
Em 2025, no mesmo período:
R$ 313,72 bilhões.
Alta:
24,2%.
O tíquete médio de agosto foi:
R$ 113,57 mil.
Avanço de:
13,8% em um ano.
Quantas contemplações ocorreram?
Nos oito primeiros meses de 2026:
1,18 milhão de contemplações.
Os créditos disponibilizados aos contemplados chegaram a:
R$ 85,72 bilhões.
Isso representa:
crédito disponível para aquisição de bens e serviços dentro das regras de cada grupo.
Mas:
não significa necessariamente que todo crédito contemplado foi utilizado imediatamente.
Essa diferença:
é fundamental para interpretar os números de participação de mercado.
Qual é o maior segmento?
Veículos leves.
Em agosto de 2026:
5,63 milhões de participantes ativos.
Isso representava:
41,5% de toda a base do Sistema de Consórcios.
Depois aparecem praticamente empatados:
Imóveis
3,34 milhões.
Motocicletas
3,33 milhões.
Como está o consórcio de veículos leves?
Entre janeiro e agosto de 2026:
1,36 milhão de novas cotas foram vendidas.
O segmento acumulou:
R$ 101,85 bilhões em créditos comercializados.
As contemplações somaram:
502,91 mil.
Participantes ativos:
5,63 milhões.
Comparando com agosto de 2025:
a base ativa cresceu 9,5%.
Um em cada quatro carros é comprado com consórcio?
Não exatamente.
Essa é:
uma das correções mais importantes do artigo.
A ABAC calcula que as:
502,91 mil contemplações
equivaleram potencialmente a:
26,6% das 1,89 milhão de comercializações internas de veículos leves consideradas no período.
Isso equivale:
a aproximadamente um veículo a cada quatro.
Mas:
é uma participação potencial baseada nas contemplações.
Não quer dizer:
que 26,6% dos veículos foram efetivamente pagos com consórcio.
Quantos carros foram efetivamente identificados como compras via consórcio?
No levantamento com créditos efetivamente utilizados:
8,7% dos veículos leves
foram adquiridos:
com créditos de consórcio.
Os financiamentos responderam por:
91,3%.
Essa diferença ocorre porque:
nem toda contemplação é transformada imediatamente em aquisição.
E nos carros novos?
Entre veículos zero-quilômetro:
10,1%
foram identificados como comercializados:
via consórcio.
Financiamentos:
89,9%.
E nos seminovos?
Nos seminovos:
8,3%
foram adquiridos via consórcio.
Financiamentos:
91,7%.
Como está o consórcio de motos?
O segmento possuía:
3,33 milhões de participantes ativos
em agosto de 2026.
Em agosto de 2025:
3,16 milhões.
Crescimento:
5,4%.
Entre janeiro e agosto:
1,03 milhão de cotas foram vendidas.
Alta:
7,2%.
Créditos comercializados:
R$ 22,19 bilhões.
Quantas motos foram contempladas?
Entre janeiro e agosto:
446,55 mil contemplações.
A ABAC calculou:
participação potencial de 28,3%
sobre o mercado interno considerado.
Isso equivale aproximadamente:
a uma moto a cada três comercializadas, quando se compara o total de contemplações ao tamanho do mercado.
Mas novamente:
essa é uma estimativa potencial.
Qual a participação efetiva do consórcio nas motos?
No levantamento das aquisições identificadas:
27,6% das motocicletas foram compradas com créditos de consórcio.
Financiamentos:
72,4%.
Entre motocicletas novas:
35,3% foram comercializadas via consórcio.
Nas usadas:
6,5%.
Isso mostra:
uma participação especialmente relevante entre motos zero-quilômetro.
A antiga estatística de 42,5% ainda vale?
Não.
O artigo original dizia:
42,5% das vendas de motos no primeiro semestre de 2012.
Não use:
esse percentual como dado atual.
Em 2026, existem:
métricas e metodologias mais recentes.
A aquisição efetivamente identificada foi:
27,6% no total de motos
nos oito primeiros meses do ano.
Como está o segmento de veículos pesados?
Em agosto de 2026:
936,38 mil participantes ativos.
Em agosto de 2025:
902,20 mil.
Crescimento:
3,8%.
Mas as novas vendas:
caíram.
Entre janeiro e agosto:
124,69 mil cotas foram vendidas
contra:
133,43 mil
um ano antes.
Retração:
6,6%.
Isso é importante porque:
popularidade não significa que todos os segmentos estejam crescendo simultaneamente em todos os indicadores.
Quanto o segmento de pesados movimentou?
Entre janeiro e agosto:
R$ 30,36 bilhões em créditos comercializados.
Um ano antes:
R$ 33,54 bilhões.
Retração:
9,5%.
Contemplações:
62,11 mil.
Créditos disponibilizados:
R$ 15 bilhões.
Quantos participantes de pesados estão em caminhões?
A ABAC estima a composição da carteira de veículos pesados em:
- máquinas agrícolas: 51%;
- caminhões: 41%;
- outros bens: 8%.
Aplicando a proporção:
os caminhões representam aproximadamente:
383,92 mil participantes ativos.
Um em cada três caminhões é comprado por consórcio?
Novamente:
depende da métrica.
As contemplações correspondem potencialmente a:
27% do mercado de caminhões considerado pela ABAC.
Isso aproxima o indicador de:
um caminhão a cada três.
Mas, nas compras efetivamente identificadas:
11,7% dos caminhões utilizaram crédito de consórcio.
Portanto:
não publique “27% de market share efetivo” sem explicar a metodologia.
E entre caminhões novos?
Consórcio:
9%.
Financiamentos:
91%.
E usados?
Seminovos:
13,5% via consórcio.
Financiamentos:
86,5%.
E implementos rodoviários?
Nesse segmento:
21,1%
das vendas identificadas foram via consórcio.
Nos implementos novos:
19,6%.
Nos seminovos:
22,8%.
E ônibus?
O consórcio representou:
10,7%
das vendas identificadas no levantamento.
Outras linhas de crédito:
89,3%.
Como está o consórcio imobiliário?
Esse é:
um dos maiores destaques de 2026.
Em agosto:
3,34 milhões de participantes ativos.
Em agosto de 2025:
2,50 milhões.
Alta:
33,7%.
O segmento passou:
as motocicletas em quantidade de participantes ativos
e se tornou:
o segundo maior do Sistema de Consórcios.
Quantas cotas imobiliárias foram vendidas?
Entre janeiro e agosto:
1,14 milhão.
O segmento cresceu aproximadamente:
39,4%
em novas vendas frente ao mesmo período de 2025.
Isso mostra:
uma expansão muito mais expressiva do que aquela retratada no artigo antigo.
Quanto o segmento imobiliário movimenta?
Em 2025, o setor imobiliário já havia:
ultrapassado R$ 283 bilhões em créditos comercializados no ano e respondido por mais da metade do volume financeiro contratado no Sistema de Consórcios.
Em 2026:
o ritmo continuou forte.
Um em cada cinco imóveis é comprado via consórcio?
É preciso:
qualificar essa frase.
A ABAC calculou, utilizando dados dos sete primeiros meses de 2026:
participação potencial de 21,8%
das contemplações sobre o universo de:
431,73 mil imóveis financiados considerados no levantamento.
Isso corresponde potencialmente:
a aproximadamente um imóvel em cada cinco.
Mas:
não deve ser traduzido automaticamente como 21,8% de todas as transações imobiliárias brasileiras efetivamente pagas por consórcio.
A base utilizada:
é específica e inclui imóveis financiados dentro da metodologia indicada.
O consórcio de imóveis cresceu mais do que motos?
Na base de participantes:
sim.
Em agosto de 2026:
- imóveis: 3,34 milhões;
- motocicletas: 3,33 milhões.
O setor imobiliário:
ultrapassou as motos por pequena margem.
Como está o consórcio de serviços?
Em agosto de 2026:
138,38 mil participantes ativos.
Entre janeiro e agosto:
42,53 mil novas cotas.
Alta:
4,4%.
Contemplações:
28,20 mil.
Crescimento:
17,2%.
Créditos disponibilizados:
R$ 542,95 milhões.
Alta:
19,6%.
Jovens utilizam consórcio?
Sim:
existem consumidores jovens dentro do sistema.
Mas o artigo antigo fazia:
uma afirmação muito ampla baseada em pesquisa de 2006.
Não é correto transportar automaticamente:
um crescimento de 140% daquela época
para o mercado de 2026.
Uma pesquisa da ABAC/Kantar divulgada em 2025 incluiu grande participação de entrevistados:
entre 18 e 29 anos
e apontou interesse da geração Z em produtos financeiros e no conhecimento do consórcio.
Em pesquisa específica de consórcio de serviços divulgada em abril de 2026:
21,2% dos participantes tinham entre 18 e 29 anos.
A maior faixa era:
30 a 45 anos, com 47,6%.
Acima de 45 anos:
31,2%.
Portanto:
jovens participam, mas não são necessariamente o grupo predominante em todos os segmentos.
Jovens estão puxando o consórcio imobiliário?
Existe:
potencial comercial importante nessa faixa etária.
A própria ABAC citou, ao analisar perspectivas do segmento imobiliário para 2026:
jovens solteiros de 18 a 30 anos
como um dos públicos potenciais para o consórcio de imóveis.
Mas:
isso é uma perspectiva de mercado.
Não é:
prova de que todo o crescimento de 2026 tenha sido provocado pelos jovens.
Por que o número de participantes está crescendo?
Não existe:
uma única causa comprovada.
Podem contribuir:
- maior conhecimento da modalidade;
- aumento do portfólio de produtos;
- juros elevados no crédito tradicional;
- crescimento de canais digitais;
- planejamento de aquisição;
- aumento do valor dos bens;
- expansão do consórcio imobiliário;
- uso por pessoas físicas e jurídicas.
A própria ABAC ressalta que:
não é simples atribuir o sucesso do sistema a apenas um fator.
Isso é melhor do que dizer:
“cresceu porque o brasileiro passou a consumir de forma responsável”.
Essa é:
uma interpretação, não uma relação causal comprovada.
Consórcio é uma poupança com objetivo definido?
Não tecnicamente.
Essa frase:
era muito comum em materiais antigos.
Mas ela pode induzir:
uma compreensão errada.
Poupança
Você:
- deposita dinheiro em sua própria conta;
- possui liquidez conforme as regras da conta;
- recebe rendimento;
- possui saldo financeiro individual.
Consórcio
Você:
- integra um grupo;
- assume obrigação contratual;
- paga prestações;
- concorre à contemplação;
- utiliza uma carta de crédito para finalidade contratada;
- não possui livre saque mensal dos valores pagos.
Portanto:
consórcio não é conta de poupança.
Consórcio é investimento?
Também:
não como produto financeiro.
Ele não deve ser apresentado como:
- aplicação financeira;
- renda fixa;
- fundo;
- investimento com rentabilidade.
Pode existir:
planejamento patrimonial por meio do consórcio.
Por exemplo:
comprar:
- imóvel;
- veículo produtivo;
- máquina;
- outro ativo.
Mas:
isso não transforma a cota em investimento financeiro.
Consórcio é financiamento?
Não.
Também:
não é uma modalidade de financiamento bancário tradicional.
O termo mais adequado é:
autofinanciamento coletivo.
Isso evita frases como:
“uma alternativa econômica para financiar o consumo”
quando tecnicamente estamos falando:
de outro mecanismo.
Consórcio não tem juros?
O consórcio:
não possui os juros remuneratórios típicos de um financiamento.
Mas:
não é custo zero.
Pode existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste do crédito;
- outras despesas previstas no contrato.
Por isso:
não use a ausência de juros como prova automática de economia.
Consórcio é sempre mais econômico?
Não.
Depende:
da comparação concreta.
Imagine:
Consórcio
- taxa de administração;
- reajustes;
- prazo de 8 anos;
- contemplação incerta.
Financiamento
- entrada;
- juros;
- CET;
- aquisição imediata.
A alternativa:
com menor custo nominal
pode não ser:
a melhor para alguém que precisa do bem imediatamente.
O custo da espera importa?
Sim.
Exemplo:
uma pessoa precisa:
de um carro para trabalhar imediatamente.
Se entrar em consórcio:
pode esperar meses ou anos até a contemplação.
Nesse período:
pode perder renda.
Esse custo:
precisa entrar na comparação.
Por que o consórcio continua atraente?
Pode fazer sentido para quem:
- consegue esperar;
- possui objetivo definido;
- prefere planejamento de longo prazo;
- quer evitar os juros típicos do financiamento;
- possui capacidade de pagamento;
- entende os reajustes;
- pode planejar eventual lance.
Mas:
nenhum desses benefícios é universal.
Consórcio está crescendo mesmo com endividamento das famílias?
Sim.
A ABAC apontou que:
o sistema continuou crescendo em 2026 mesmo em ambiente de elevado endividamento familiar, embora isso reforce a necessidade de analisar cuidadosamente a capacidade de assumir novas obrigações.
Isso é importante porque:
popularidade não significa que toda pessoa deveria contratar.
Quando consórcio pode fazer sentido?
Compra planejada
Você não precisa:
do bem imediatamente.
Orçamento sustentável
A prestação cabe:
sem comprometer despesas essenciais.
Objetivo claro
Você sabe:
o que pretende adquirir.
Capacidade de esperar
Aceita:
a incerteza da contemplação.
Comparação feita
Você analisou:
- custos do consórcio;
- financiamento;
- compra à vista;
- outras administradoras.
Quando pode não fazer sentido?
Necessidade imediata
Você precisa:
do bem em uma data definida.
Dependência de contemplação rápida
Isso:
não pode ser garantido.
Orçamento apertado
Um compromisso longo:
pode aumentar o risco de inadimplência.
Parcela inicial é o único critério
Ela:
pode ser reajustada.
Você acha que é poupança
Consórcio:
não possui a mesma liquidez.
Consórcio ou financiamento?
| Critério | Consórcio | Financiamento |
|---|---|---|
| Aquisição imediata | Não garantida | Geralmente após aprovação |
| Juros remuneratórios | Não nessa lógica | Existem |
| Taxa de administração | Existe | Não é típica |
| Contemplação | Sorteio/lance | Não existe |
| Data da compra | Incerta | Mais previsível |
| Reajuste | Conforme contrato | Conforme contrato |
| CET | Não funciona da mesma forma | Fundamental |
| Liquidez do valor pago | Limitada | Não se aplica da mesma forma |
| Compra planejada | Pode ter aderência | Depende |
| Compra urgente | Menor aderência | Pode ter maior aderência |
Checklist antes de entrar em um consórcio
Objetivo
- O que quero comprar?
- Qual é o preço atual?
- Preciso desse bem imediatamente?
- Posso esperar?
Carta
- Qual valor?
- É suficiente?
- Como será reajustada?
- Terei que complementar?
Prazo
- Quantos meses?
- O prazo combina com meu objetivo?
- Consigo manter o pagamento?
Custos
- Taxa de administração?
- Fundo de reserva?
- Seguro?
- Outros encargos?
- Reajustes?
Contemplação
- Como funciona sorteio?
- Como funciona lance?
- Existe lance embutido?
- Sei que lance não garante?
- Sei que a data não é garantida?
Comparação
- Comparei financiamento?
- Comparei outras administradoras?
- Comparei compra à vista?
- Considerei o custo de esperar?
Segurança
- Administradora autorizada?
- Contrato lido?
- Canais oficiais?
- Sem promessa de contemplação garantida?
Quer comparar uma carta antes de contratar? Simule seu seguro e veja diferentes opções de crédito, prazo e parcela.
Perguntas frequentes
Quantos consorciados existem no Brasil em 2026?
Em agosto de 2026:
13,55 milhões de participantes ativos.
Quantos existiam um ano antes?
Em agosto de 2025:
12,09 milhões.
Crescimento:
12,1%.
Cinco milhões ainda é recorde?
Não.
Esse número pertence:
a uma fase antiga do mercado.
Quantas cotas foram vendidas em 2026?
Entre janeiro e agosto:
3,82 milhões.
Quanto o mercado movimentou?
Créditos comercializados:
R$ 389,59 bilhões.
Quantas contemplações aconteceram?
Entre janeiro e agosto:
1,18 milhão.
Quanto foi disponibilizado aos contemplados?
R$ 85,72 bilhões.
Qual é o maior segmento?
Veículos leves:
5,63 milhões de participantes ativos.
Quantos participantes existem em imóveis?
3,34 milhões.
E motos?
3,33 milhões.
E veículos pesados?
936,38 mil.
Quantos veículos leves foram contemplados?
De janeiro a agosto:
502,91 mil.
Isso significa que 26,6% dos carros foram efetivamente comprados com consórcio?
Não.
26,6% é participação potencial das contemplações sobre o mercado considerado.
Nas compras efetivamente identificadas:
8,7% utilizaram crédito de consórcio.
E motos?
Aquisições identificadas via consórcio:
27,6%.
E motos zero?
35,3%.
E caminhões?
11,7% das vendas identificadas utilizaram crédito de consórcio.
E caminhões novos?
9%.
E seminovos?
13,5%.
Um em cada cinco imóveis é comprado por consórcio?
A ABAC calculou:
participação potencial de 21,8%
sobre a base de imóveis financiados considerada nos sete primeiros meses de 2026.
Isso:
não deve ser confundido automaticamente com participação efetiva em todas as transações imobiliárias.
Consórcio é poupança?
Não.
É:
autofinanciamento coletivo.
Consórcio é investimento?
Não:
como investimento financeiro.
Pode servir:
como ferramenta de planejamento para aquisição de patrimônio.
Consórcio é financiamento?
Não.
É:
uma modalidade diferente.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos de financiamento.
Mas possui:
custos próprios.
Consórcio está crescendo?
Sim.
A base ativa cresceu:
12,1% em um ano.
Os imóveis estão crescendo?
Muito.
A base ativa passou:
de 2,50 milhões para 3,34 milhões em um ano.
Veículos pesados também estão crescendo?
Em participantes:
sim, 3,8%.
Mas:
as vendas de novas cotas caíram 6,6%.
Jovens fazem consórcio?
Sim.
Mas:
o peso varia por segmento.
No consórcio de serviços, pesquisa divulgada em 2026 apontou:
21,2% dos participantes entre 18 e 29 anos, enquanto a principal faixa era de 30 a 45 anos.
Consórcio vale a pena?
Pode fazer sentido quando:
- existe planejamento;
- é possível esperar;
- o custo é competitivo;
- a prestação é sustentável.
Pode ter menor aderência quando:
- existe urgência;
- depende de contemplação rápida;
- orçamento está apertado;
- consumidor confunde consórcio com poupança ou investimento.
Conclusão
O mercado brasileiro de consórcios:
mudou completamente desde a versão original deste artigo.
Na época:
5 milhões de participantes eram recorde.
Em agosto de 2026:
13,55 milhões de pessoas e empresas estavam em grupos ativos.
O crescimento em um ano foi de:
12,1%.
Entre janeiro e agosto:
3,82 milhões de cotas foram vendidas
e:
R$ 389,59 bilhões em créditos foram comercializados.
Os maiores segmentos atualmente são:
Veículos leves
5,63 milhões de participantes.
Imóveis
3,34 milhões.
Motocicletas
3,33 milhões.
Veículos pesados
936,38 mil.
O segmento imobiliário:
é um dos grandes destaques de 2026.
A quantidade de participantes cresceu:
33,7% em relação a agosto de 2025.
As motos:
continuam apresentando participação importante nas aquisições.
No levantamento de compras efetivamente identificadas:
27,6% das motocicletas utilizaram consórcio.
Nos modelos zero:
35,3%.
Nos veículos leves:
8,7% das aquisições identificadas utilizaram crédito de consórcio.
Nos caminhões:
11,7%.
Isso corrige:
uma fragilidade importante do conteúdo antigo.
Não devemos utilizar:
o número de contemplações como se fosse automaticamente a quantidade de compras efetivas.
A ABAC possui:
indicadores de participação potencial
e:
indicadores baseados nas aquisições identificadas.
Eles:
não são a mesma coisa.
Também precisava ser atualizada a frase:
“consórcio é uma poupança com objetivo definido”.
Hoje, a formulação mais correta é:
consórcio é autofinanciamento coletivo voltado à aquisição planejada de bens e serviços.
A cota:
não possui a liquidez de uma poupança.
Também:
não é investimento financeiro.
Isso não impede:
que o consórcio possa ser utilizado dentro de uma estratégia de construção patrimonial.
Uma pessoa pode planejar:
- comprar imóvel;
- trocar o carro;
- adquirir moto;
- renovar frota;
- comprar equipamento.
Mas a decisão precisa considerar:
custos + prazo + reajustes + contemplação + urgência.
A popularidade atual:
não significa que consórcio seja ideal para todos.
Se você precisa:
do bem imediatamente, a incerteza da contemplação pode pesar contra.
Se consegue:
planejar e esperar, a modalidade pode entrar na comparação.
Quer comparar antes de contratar? Simule seu seguro e veja cartas, prazos e parcelas de acordo com o seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 20 de outubro de 2026, com base principalmente nos dados mais recentes da Associação Brasileira de Administradoras de Consórcios — ABAC.
Em agosto de 2026, o Sistema registrava:
- 13,55 milhões de participantes ativos;
- 3,82 milhões de cotas vendidas entre janeiro e agosto;
- R$ 389,59 bilhões em créditos comercializados;
- 1,18 milhão de contemplações;
- R$ 85,72 bilhões em créditos disponibilizados.
Os participantes estavam distribuídos principalmente entre:
- 5,63 milhões em veículos leves;
- 3,34 milhões em imóveis;
- 3,33 milhões em motocicletas;
- 936,38 mil em veículos pesados.
Este conteúdo diferencia:
participação potencial das contemplações
de:
aquisições efetivamente identificadas com créditos de consórcio.
Essa distinção evita:
superestimar a participação real do sistema em determinados mercados.
O conteúdo também:
não classifica consórcio como poupança ou investimento financeiro.
Consórcio envolve:
obrigações contratuais, custos e incerteza sobre a data individual da contemplação.
Este artigo:
não garante economia, contemplação, lance vencedor, aprovação ou que consórcio seja mais vantajoso que financiamento em uma situação específica.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.