A HS Consórcios é uma administradora pertencente ao Grupo Herval e atua com consórcios para veículos, imóveis e diferentes estratégias de aquisição patrimonial. Em 2026, a empresa divulga créditos que podem chegar a milhões de reais, prazos de até 140 meses para veículos e até 240 meses para imóveis, além de recursos como meia parcela até a contemplação e diferentes modalidades de lance.
Atualizado em 17 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
A HS Consórcios é administrada pela:
HS Administradora de Consórcios S.A.
CNPJ:
73.516.106/0001-16.
A administradora continua registrada no segmento de consórcios supervisionado pelo Banco Central do Brasil.
Entre os produtos atualmente divulgados estão:
- automóveis;
- caminhões;
- utilitários;
- veículos e equipamentos agrícolas;
- náutico;
- energia solar;
- imóveis;
- construção e reforma;
- terrenos;
- salas comerciais;
- estratégias de aquisição patrimonial para investidores.
A HS informa atualmente:
- créditos para veículos de R$ 25 mil a R$ 4 milhões em seu portfólio geral;
- planos de veículos de até 140 meses;
- créditos imobiliários de R$ 100 mil a R$ 16 milhões no portfólio geral;
- planos imobiliários de até 240 meses;
- possibilidade de meia parcela até a contemplação em determinados planos;
- possibilidade de utilizar veículo usado como lance em muitos grupos de veículos;
- uso do FGTS em operações imobiliárias elegíveis.
Quer comparar uma carta da HS com outras administradoras? Faça uma simulação e avalie crédito, prazo, parcela e custos antes de contratar.
Neste artigo
- O que é a HS Consórcios
- Quem administra
- Como funciona
- Consórcio de automóveis
- Caminhões e utilitários
- Agrícola
- Náutico
- Energia solar
- Consórcio imobiliário
- Construção e reforma
- HS para investidores
- Meia parcela
- Custos
- FGTS
- Assembleias
- Lances
- Veículo usado como lance
- Contemplação
- Consórcio ou investimento
- Vantagens e cuidados
- Checklist
- Perguntas frequentes
O que é a HS Consórcios?
A HS Consórcios é uma administradora brasileira de consórcios pertencente ao:
Grupo Herval.
A própria empresa informa que foi fundada em:
1993.
Portanto, o texto antigo que mencionava 1994 precisava ser corrigido.
A sede atual fica em:
Dois Irmãos, Rio Grande do Sul.
A empresa afirma contar com centenas de parceiros no Brasil e no exterior e atua principalmente nos segmentos de:
- veículos;
- imóveis;
- formação patrimonial.
Quem administra a HS Consórcios?
A responsável pelos grupos é:
HS Administradora de Consórcios S.A.
CNPJ:
73.516.106/0001-16.
A instituição aparece na relação de administradoras de consórcio do Banco Central.
Por isso, antes de contratar, é importante verificar:
- nome da administradora;
- CNPJ;
- contrato;
- regulamento;
- grupo;
- condições da proposta.
HS Consórcios é financiamento?
Não.
O consórcio funciona como:
autofinanciamento coletivo.
No financiamento, normalmente temos:
aprovação → crédito → compra → pagamento com juros.
No consórcio:
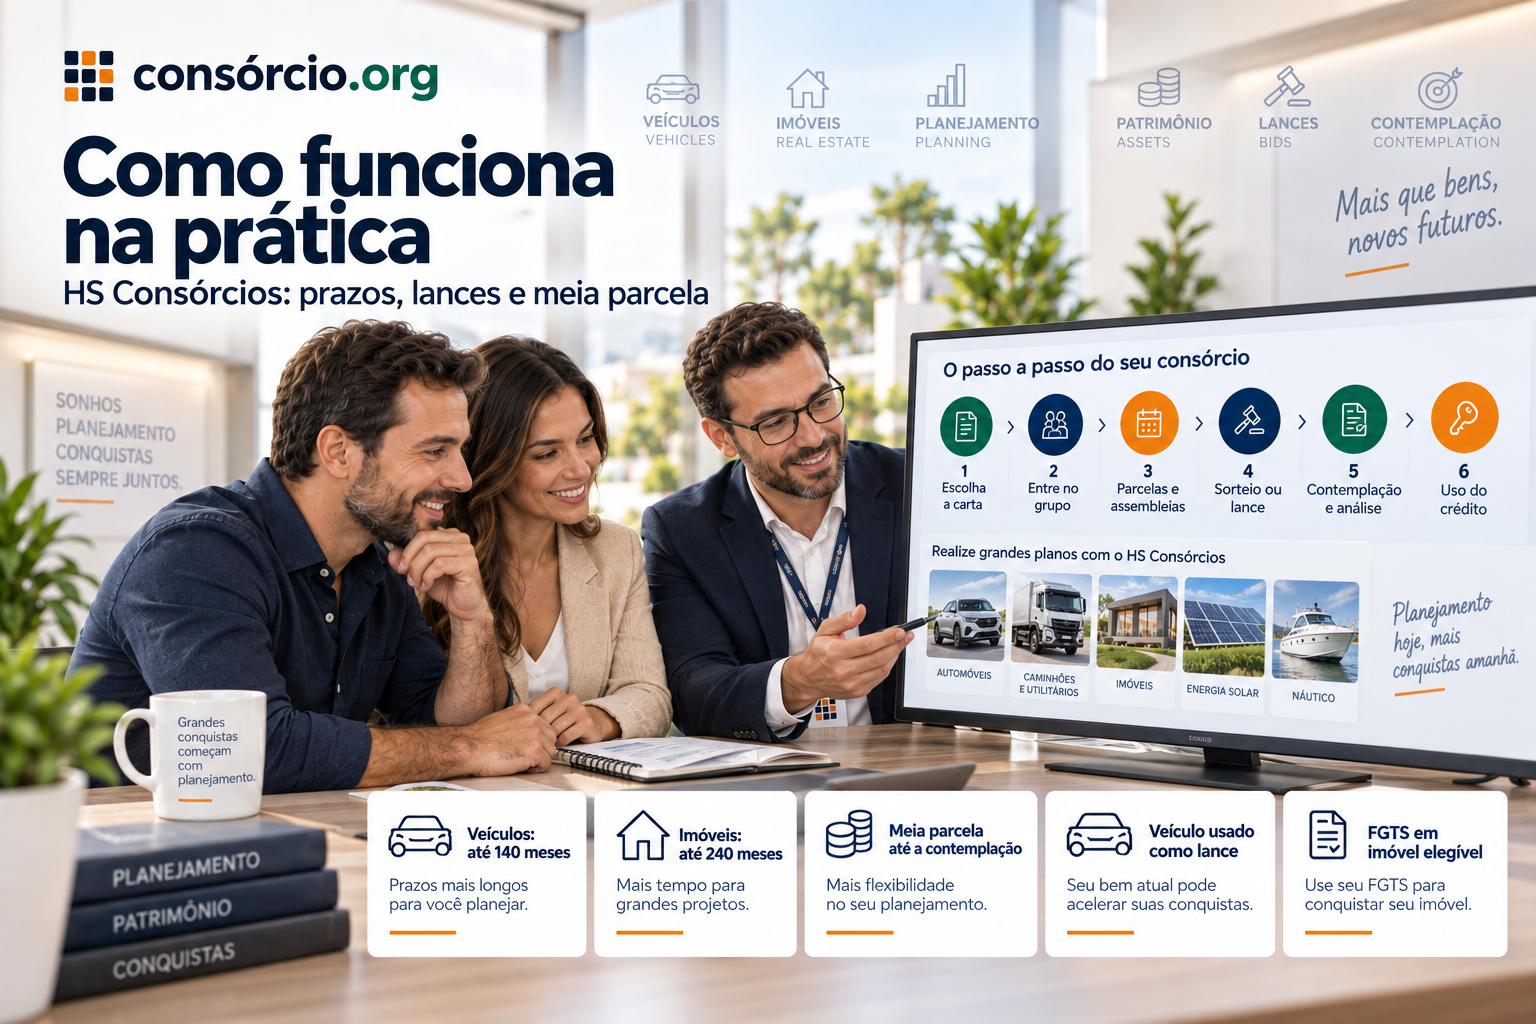
adesão → parcelas → assembleias → contemplação → análise → utilização da carta.
A principal diferença é que no consórcio a compra não ocorre necessariamente logo após a contratação.
Como funciona a HS Consórcios?
1. Escolha o objetivo
Você pode procurar uma carta para:
- automóvel;
- caminhão;
- utilitário;
- equipamento;
- imóvel;
- terreno;
- reforma;
- energia solar;
- outros bens enquadrados nos grupos disponíveis.
2. Escolha o crédito
O valor precisa ser compatível com aquilo que pretende adquirir.
3. Escolha o grupo
Compare:
- carta;
- prazo;
- parcela;
- taxa de administração;
- fundo de reserva;
- regras de lance;
- reajuste.
4. Contrate a cota
A partir daí você passa a integrar o grupo.
5. Pague as parcelas
É necessário cumprir as condições previstas no contrato.
6. Participe das assembleias
Nas assembleias ocorrem:
- sorteios;
- lances;
- contemplações.
7. Seja contemplado
A contemplação pode ocorrer por sorteio ou lance.
8. Passe pelas análises
Depois da contemplação ainda podem existir:
- análise financeira;
- documentos;
- garantias;
- análise do bem;
- documentação do vendedor.
9. Utilize a carta
Com a operação aprovada, a administradora efetua o pagamento conforme as regras do grupo.
HS Consórcios de veículos
A HS possui uma oferta ampla para veículos.
Na página atual de automóveis, são divulgados:
planos de até 140 meses.
Em determinados grupos de automóveis, aparecem cartas de:
R$ 20 mil a R$ 800 mil.
Já no portfólio geral da administradora, os créditos para veículos podem chegar a:
R$ 4 milhões.
A diferença ocorre porque a empresa possui diferentes grupos e produtos.
Posso comprar carro novo ou usado?
A HS divulga liberdade para escolher:
- veículo;
- vendedor;
- local da compra;
dentro das regras do grupo.
A aceitação de veículo usado depende de:
- idade;
- documentação;
- garantia;
- critérios da administradora.
Não é recomendável publicar uma idade máxima única sem verificar o plano.
Posso negociar como compra à vista?
A HS utiliza comercialmente a expressão:
“poder de compra pelo valor à vista”.
Isso acontece porque, depois da contemplação e aprovação, o vendedor recebe o pagamento conforme os procedimentos da administradora.
Mas isso não garante:
- desconto;
- preço menor;
- vantagem comercial.
A negociação continua dependendo do vendedor.
HS Consórcios para caminhões
A administradora também possui oferta para:
caminhões.
É uma alternativa voltada, entre outros públicos, a:
- transportadores;
- empresas;
- caminhoneiros;
- renovação de frota.
As condições podem utilizar a mesma estrutura ampla de grupos de veículos.
Consórcio para utilitários
A HS mantém uma categoria própria para utilitários.
Atualmente, a página divulga:
- grupos de até 140 meses;
- cartas em determinados planos de R$ 20 mil a R$ 800 mil;
- meia parcela até a contemplação;
- possibilidade de veículo usado como lance em muitos grupos.
Pode atender quem deseja:
- ampliar frota;
- trocar veículo profissional;
- comprar utilitário para empresa.
HS Consórcios Agrícola
A oferta de veículos também inclui uma categoria relacionada ao setor:
agrícola.
Dependendo do grupo, podem ser enquadrados bens compatíveis com atividades produtivas.
Antes de contratar, confirme:
- tipo de bem;
- novo ou usado;
- idade máxima;
- documentação;
- garantia.
Consórcio Náutico HS
A HS também divulga a categoria:
Náutico.
Isso amplia o portfólio em relação ao texto antigo, que tratava praticamente apenas de carros, imóveis e “investimentos”.
A aceitação de embarcações deve respeitar o grupo específico.
Consórcio de energia solar
A HS possui atualmente uma solução específica para:
energia solar.
A página comercial divulga, em determinados grupos:
- cartas de R$ 20 mil a R$ 800 mil;
- até 140 meses;
- meia parcela até a contemplação;
- aquisição de placas solares.
Para utilização do crédito, a administradora informa a necessidade de documentação como:
- nota fiscal das placas;
- nota do inversor.
Energia solar é investimento financeiro?
Não necessariamente.
A aquisição de painéis solares pode gerar economia de energia ou servir a uma estratégia patrimonial ou empresarial.
Mas o:
consórcio em si não é uma aplicação financeira.
HS Consórcios de imóveis
A HS possui uma estrutura ampla para imóveis.
Entre as finalidades divulgadas aparecem:
- casa;
- apartamento;
- sala comercial;
- terreno;
- construção;
- reforma.
Qual o prazo do consórcio imobiliário?
A oferta atual possui:
grupos de até 240 meses.
São até:
20 anos.
Qual o valor das cartas de imóveis?
Em páginas comerciais específicas aparecem créditos de:
R$ 100 mil a R$ 2 milhões.
Já o portfólio geral da HS informa soluções imobiliárias que podem chegar a:
R$ 16 milhões.
Por isso, não se deve tratar R$ 600 mil, como fazia o artigo antigo, como limite atual da administradora.
Posso comprar imóvel residencial?
Sim, desde que o imóvel esteja dentro das regras da carta e seja aprovado.
Posso comprar imóvel comercial?
A HS divulga inclusive uma categoria específica para:
salas comerciais.
Posso comprar terreno?
Sim, a administradora também apresenta terrenos entre as finalidades do consórcio imobiliário.
A utilização de FGTS, porém, possui regras próprias e não deve ser presumida para qualquer terreno.
Posso construir ou reformar?
Sim.
A HS possui uma página específica de:
Reformar ou Construir.
A administradora pode exigir documentos relacionados ao projeto e à execução.
Posso comprar sítio ou chácara?
O artigo antigo apresentava isso como possibilidade automática.
Não é adequado generalizar.
A aceitação dependerá:
- da categoria;
- localização;
- finalidade;
- registro;
- regras da administradora.
Se o objetivo for imóvel rural, confirme previamente.
Posso usar FGTS?
A HS informa que o FGTS pode ser utilizado no consórcio de:
imóveis residenciais
dentro das condições legais.
Entre as possibilidades divulgadas estão:
- lance;
- amortização das parcelas.
O uso deve respeitar as regras aplicáveis ao FGTS.
FGTS é entrada?
Não é a melhor expressão.
Consórcio não funciona como financiamento com entrada obrigatória.
O FGTS pode ser utilizado para finalidades específicas.
A HS tem consórcio para investimento?
A própria HS possui uma área comercial chamada:
Investimentos.
A empresa também divulga grupos voltados a investidores e construção patrimonial.
Mas é importante interpretar essa comunicação corretamente.
Consórcio é investimento financeiro?
Não no sentido tradicional de uma aplicação financeira.
Consórcio não é:
- CDB;
- fundo;
- ação;
- título público;
- conta remunerada;
- poupança.
A estratégia comercial da HS usa o consórcio para:
adquirir ativos e construir patrimônio.
Por exemplo:
- contratar uma carta;
- ser contemplado;
- comprar um imóvel;
- alugar esse imóvel;
- gerar renda a partir do ativo adquirido.
Nesse cenário:
o imóvel é o ativo de investimento.
O consórcio é o mecanismo usado para adquiri-lo.
Existem grupos específicos para investidores?
Sim.
A HS informa atualmente possuir grupos direcionados a esse público.
Entre as condições divulgadas aparecem:
- cotas de R$ 1 milhão a R$ 2 milhões em grupos específicos;
- possibilidade de múltiplas cotas;
- consolidação de cartas em determinadas operações;
- meia parcela até a contemplação.
O portfólio geral menciona soluções imobiliárias que podem chegar a R$ 16 milhões.
Isso garante rentabilidade?
Não.
Mesmo que a própria HS utilize expressões comerciais como:
- investimento;
- rentabilidade;
- renda extra;
- poupança programada;
o retorno depende do ativo que será adquirido e das condições de mercado.
Não existe garantia de:
- valorização imobiliária;
- aluguel;
- rentabilidade mínima;
- lucro.
O que é “poupança programada” na HS?
A HS utiliza comercialmente essa expressão em sua área para investidores.
Ela representa a disciplina de realizar pagamentos periódicos visando aquisição futura de um ativo.
Mas não deve ser confundida com:
caderneta de poupança.
São produtos jurídicos e financeiros diferentes.
O que é meia parcela?
Essa é uma característica importante da HS.
A administradora informa que oferece a possibilidade de pagar:
50% da parcela até a contemplação
em diversas modalidades.
Segundo a empresa, essa solução existe desde:
2006.
Então depois da contemplação a parcela dobra?
A operação é mais complexa.
A HS informa que, após a contemplação, podem existir alternativas conforme o plano.
Entre as possibilidades divulgadas estão:
- voltar à parcela integral;
- manter uma estrutura reduzida com adequação do crédito;
- diluir diferenças nas parcelas restantes.
A regra exata precisa ser conferida no contrato.
Meia parcela significa desconto?
Não.
Isso é fundamental.
Pagar metade antes da contemplação não significa que:
50% da dívida foi perdoada.
Trata-se de estrutura de pagamento.
A diferença terá tratamento conforme as condições do grupo.
HS Consórcios tem juros?
Não possui os juros bancários tradicionais de financiamento.
Mas há custos contratuais.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro, se previsto;
- atualização do crédito;
- outros componentes.
Por isso:
sem juros ≠ sem custo.
Existe entrada?
As páginas atuais da HS divulgam diversos produtos como:
sem entrada.
Isso significa que não existe necessariamente uma entrada como a de um financiamento tradicional.
Ainda assim, o participante começa a cumprir as parcelas previstas no plano.
Qual é a taxa de administração?
Não há uma única taxa universal para toda a HS.
Ela depende:
- da modalidade;
- do grupo;
- do prazo;
- da proposta.
Compare sempre:
taxa total de administração
e não apenas parcela inicial.
Existe fundo de reserva?
Pode existir conforme o grupo.
A própria documentação institucional da HS explica a função do fundo de reserva na estrutura do consórcio.
Verifique o percentual na proposta.
A parcela pode ser reajustada?
Sim.
A carta e as prestações seguem os critérios de atualização previstos no contrato.
Por isso:
parcela inicial não deve ser interpretada como parcela congelada.
Como funcionam as assembleias?
Periodicamente, o grupo realiza assembleias.
Nelas ocorrem:
- sorteios;
- lances;
- contemplações.
Como funciona o sorteio?
Participam as cotas elegíveis conforme o regulamento.
A HS informa que, em situações de empate previstas em suas modalidades, critérios ligados ao sorteio da Loteria Federal podem ser utilizados.
A regra exata deve ser conferida no grupo.
Como funcionam os lances na HS?
A HS informa atualmente diferentes modalidades:
- Livre;
- Limitado;
- Retido;
- Fixo;
- Fidelidade.
A disponibilidade depende do grupo.
O que é lance livre?
O participante escolhe o valor ou percentual dentro das regras da assembleia.
O que é lance fixo?
É uma oferta com percentual previamente determinado.
O que são lance limitado, retido e fidelidade?
São modalidades específicas adotadas em determinados grupos da HS.
As regras variam.
Por isso, não é adequado tentar aplicar uma definição única sem consultar o contrato.
Existe lance embutido?
Em determinados grupos, a HS informa a possibilidade de utilizar:
parte do próprio crédito
na estratégia de lance.
Quando isso acontece, o valor usado reduz o crédito líquido disponível para aquisição.
Posso usar meu carro como lance?
Sim, e esse é um ponto em que o artigo antigo tinha fundamento.
A HS informa atualmente que, em muitos grupos de:
- carros;
- caminhões;
há possibilidade de utilizar o:
valor de venda do veículo usado como oferta de lance.
Isso segue as regras da administradora.
Meu carro entra diretamente no grupo?
Não necessariamente.
A operação precisa ser formalizada dentro dos procedimentos da HS.
Não é simplesmente entregar as chaves e considerar o lance pago.
Confirme:
- avaliação;
- venda;
- documentação;
- prazo;
- critérios do grupo.
Posso usar veículo como lance em qualquer grupo?
Não.
A própria HS diz:
na maioria dos grupos
de determinadas categorias.
Portanto, não trate como regra universal.
Lance garante contemplação?
Não.
Mesmo usando veículo, dinheiro ou outro recurso admitido:
o lance continua sendo uma oferta concorrencial.
O que acontece depois da contemplação?
O participante ainda precisa cumprir as etapas exigidas.
Podem existir:
- análise cadastral;
- capacidade de pagamento;
- garantias;
- documentos;
- análise do bem;
- documentação do vendedor.
Só depois ocorre a utilização do crédito.
Recebo a carta em dinheiro?
Normalmente, não.
A carta é utilizada para pagar o bem dentro da categoria contratada.
O texto antigo dizia:
“quando o consorciado recebe seu dinheiro, pode fazer o que quiser”.
Isso está incorreto.
A carta não funciona como saque livre.
Existe hipótese de receber dinheiro?
Sim, mas é uma exceção regulatória.
Depois de:
- ser contemplado;
- manter o crédito sem utilização;
- aguardar pelo menos 180 dias da contemplação;
- quitar todas as obrigações financeiras;
pode existir recebimento em dinheiro conforme as regras aplicáveis.
Isso não transforma o produto em consórcio de dinheiro.
Posso escolher onde comprar?
A HS divulga liberdade para escolher vendedor ou fornecedor, dentro das regras do grupo.
Isso significa que o consorciado não necessariamente precisa comprar em uma loja do Grupo Herval.
A operação, porém, deve ser aprovada.
Consórcio ajuda a construir patrimônio?
Pode.
Exemplo:
uma pessoa utiliza uma carta imobiliária para comprar um apartamento.
Depois:
- coloca o imóvel para locação;
- recebe aluguel;
- mantém o bem como patrimônio.
Nesse cenário, o consórcio foi:
uma ferramenta de aquisição.
A rentabilidade vem do ativo e das condições do mercado.
Consórcio é adequado para aposentadoria?
Pode fazer parte de uma estratégia patrimonial de longo prazo.
Mas não deve substituir automaticamente:
- previdência;
- reserva de emergência;
- investimentos líquidos;
- planejamento previdenciário.
O consórcio possui:
- baixa liquidez;
- incerteza de contemplação;
- custos;
- reajustes.
HS Consórcios ou financiamento?
| Critério | HS Consórcios | Financiamento |
|---|---|---|
| Compra imediata | Não garantida | Pode ocorrer após aprovação |
| Contemplação | Sorteio/lance | Não existe |
| Juros bancários | Não | Sim |
| Taxa de administração | Sim | Não nesse formato |
| Entrada | Não necessariamente | Pode existir |
| Lance | Sim, conforme grupo | Não |
| Meia parcela | Há planos HS | Não é característica padrão |
| Data da compra | Incerta | Mais previsível |
HS Consórcios vale a pena?
Pode fazer sentido para quem:
- consegue esperar;
- quer uma compra planejada;
- pretende formar patrimônio;
- possui renda estável;
- encontra uma taxa competitiva;
- pretende utilizar lance;
- se beneficia da estrutura de meia parcela.
Pode fazer menos sentido para quem:
- precisa do bem imediatamente;
- precisa de data certa;
- possui orçamento sem margem;
- precisa de liquidez;
- procura uma aplicação financeira de resgate fácil.
Principais diferenciais divulgados pela HS
Meia parcela
Até a contemplação, conforme plano.
Prazo longo
Veículos podem chegar a 140 meses.
Imóveis podem chegar a 240 meses.
Cartas de alto valor
O portfólio imobiliário geral chega a milhões de reais.
Veículo usado como lance
Disponível em muitos grupos de veículos.
Produtos para empresas
Também existem cartas para pessoa jurídica.
Diferentes categorias
Além de carros e imóveis:
- caminhões;
- utilitários;
- agrícola;
- náutico;
- energia solar.
Pontos de atenção
Meia parcela não é desconto
A diferença precisa ser tratada depois.
Não há data garantida de contemplação
Planeje sem depender de um mês específico.
Consórcio não é investimento financeiro tradicional
A utilização para formação de patrimônio é uma estratégia.
Rentabilidade não é garantida
Imóveis e outros ativos podem subir ou cair de valor.
O crédito não é dinheiro livre
Ele está ligado ao objeto do grupo.
A parcela pode ser reajustada
Reserve margem no orçamento.
Checklist antes de contratar
- Confirmei que a administradora é a HS?
- Verifiquei a instituição no Banco Central?
- Sei o valor da carta?
- Conheço o prazo?
- A parcela cabe com margem?
- Existe meia parcela?
- Entendi o que acontece depois da contemplação?
- Sei a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Entendi o reajuste?
- Meu grupo tem lance livre?
- Tem lance fixo?
- Tem outras modalidades?
- Posso usar veículo como lance?
- Sei como é feita a avaliação?
- Quero usar FGTS?
- Minha operação é elegível?
- Quero bem usado?
- Confirmei a aceitação?
- Entendi a análise depois da contemplação?
- Li cancelamento e restituição?
- Li o contrato?
- Li o regulamento?
- Comparei outras administradoras?
Perguntas frequentes
HS Consórcios ainda existe?
Sim. A HS Administradora de Consórcios S.A. continua ativa em 2026 e aparece no segmento de administradoras do Banco Central.
Quando a HS foi fundada?
A própria empresa informa que foi fundada em 1993.
Quem administra?
A HS Administradora de Consórcios S.A., CNPJ 73.516.106/0001-16.
A HS pertence a qual grupo?
Ao Grupo Herval.
Quais consórcios a HS oferece?
Entre as principais categorias estão veículos, imóveis, caminhões, utilitários, agrícola, náutico, energia solar e soluções voltadas à formação patrimonial.
Qual o prazo para veículos?
A HS divulga atualmente grupos de até 140 meses.
Qual o prazo para imóveis?
Até 240 meses.
Qual o valor da carta de veículos?
O portfólio geral divulga créditos de R$ 25 mil a R$ 4 milhões. Produtos específicos possuem faixas próprias.
Qual o valor da carta imobiliária?
O portfólio geral informa créditos de R$ 100 mil a R$ 16 milhões, enquanto determinadas páginas comerciais apresentam grupos de R$ 100 mil a R$ 2 milhões.
Existe meia parcela?
Sim. A HS divulga pagamento de 50% da parcela até a contemplação em diversas modalidades.
Meia parcela é desconto?
Não. É uma estrutura de pagamento e a diferença terá tratamento conforme o plano.
Posso usar meu carro como lance?
A HS informa essa possibilidade em muitos grupos de carros e caminhões, seguindo as regras da administradora.
Posso usar FGTS?
Sim, em consórcios imobiliários residenciais elegíveis e conforme as regras do FGTS.
Consórcio HS tem juros?
Não possui os juros bancários tradicionais, mas tem taxa de administração e outros componentes contratuais.
Existe consórcio para energia solar?
Sim.
Existe consórcio náutico?
Sim, a categoria aparece no portfólio atual de veículos da HS.
A HS possui produto para investidores?
Sim. A empresa divulga grupos específicos e estratégias de aquisição patrimonial.
Consórcio é investimento?
O consórcio não é uma aplicação financeira tradicional. Ele pode ser utilizado como ferramenta para adquirir ativos que depois podem gerar renda ou valorização.
É possível garantir renda com imóveis?
Não. Aluguel e valorização dependem do mercado e do ativo comprado.
Recebo o dinheiro da carta na conta?
Na utilização normal, não. O crédito é usado na aquisição do bem ou finalidade contratada.
Existe lance livre?
Sim, dependendo do grupo.
Quais lances a HS divulga?
Livre, Limitado, Retido, Fixo e Fidelidade, conforme as condições do grupo.
Lance garante contemplação?
Não.
HS Consórcios vale a pena?
Depende da carta, prazo, custos, urgência e estratégia do comprador. Compare as condições com outras administradoras e outras formas de aquisição.
Conclusão
A HS Consórcios está bastante diferente do conteúdo antigo.
A administradora:
HS Administradora de Consórcios S.A.
CNPJ:
73.516.106/0001-16
continua ativa e integra o Grupo Herval.
Em 2026, o portfólio é mais amplo e possui condições maiores do que o artigo anterior indicava.
A HS informa atualmente:
- até 140 meses para veículos;
- até 240 meses para imóveis;
- créditos para veículos chegando a R$ 4 milhões no portfólio geral;
- créditos imobiliários chegando a R$ 16 milhões no portfólio geral;
- meia parcela até a contemplação em diferentes modalidades;
- utilização de veículo usado como lance em muitos grupos;
- soluções para energia solar, náutico, agrícola e utilitários;
- grupos voltados a estratégias de formação patrimonial.
Mas algumas afirmações antigas precisavam ser corrigidas.
Não é adequado afirmar que:
- consórcio é “financiamento reverso”;
- o crédito pode ser usado livremente depois da contemplação;
- consórcio é equivalente à poupança;
- existe rentabilidade garantida;
- usar o carro como lance vale para qualquer grupo;
- FGTS funciona como uma entrada comum;
- carta de crédito garante desconto na compra.
Antes de contratar, compare:
carta → prazo → taxa de administração → fundo de reserva → reajuste → meia parcela → lance → contemplação → garantias.
E lembre-se:
o consórcio pode servir a uma estratégia patrimonial, mas não deve ser confundido com uma aplicação financeira com rentabilidade ou liquidez garantidas.
Cotar agora — Quer comparar a HS Consórcios com outras administradoras? Faça uma simulação e analise carta, prazo e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 17 de setembro de 2026 com base nas informações atualmente divulgadas pela HS Consórcios e nas regras vigentes do Sistema de Consórcios.
A responsável é:
HS Administradora de Consórcios S.A., CNPJ 73.516.106/0001-16.
A administradora permanece listada pelo Banco Central no segmento de administradoras de consórcio.
Na consulta de setembro de 2026, a empresa informava:
- fundação em 1993;
- integração ao Grupo Herval;
- planos de veículos de até 140 meses;
- planos imobiliários de até 240 meses;
- meia parcela até a contemplação;
- modalidades de lance específicas;
- uso de veículo usado como lance em diversos grupos;
- FGTS em operações imobiliárias elegíveis.
Valores de carta, prazos, taxas, fundo de reserva, regras de lance, critérios de garantia e condições comerciais podem variar conforme grupo e data da contratação.
Este conteúdo possui caráter editorial e informativo e não representa proposta comercial, promessa de contemplação ou recomendação de investimento.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.