Contratar um seguro de carro ajuda a reduzir o impacto financeiro de:
- roubo;
- furto;
- colisão;
- incêndio;
- danos a terceiros;
- outros eventos previstos na apólice.
Mas existe um detalhe fundamental:
seguro não significa cobertura para qualquer problema que aconteça com o veículo.
Toda apólice possui:
- riscos cobertos;
- riscos excluídos;
- limites;
- franquias;
- condições de utilização;
- deveres do segurado.
Por isso, uma das perguntas mais importantes antes de contratar não é apenas:
“o que esse seguro cobre?”
É também:
“o que ele não cobre?”
Isso evita descobrir uma exclusão:
somente depois do sinistro.
Em 2026, também não existe uma lista única de exclusões que possa ser aplicada automaticamente a todas as seguradoras.
Cada produto pode ter:
coberturas e restrições próprias.
Atualizado em 15 de outubro de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Resposta rápida
Seguro auto não cobre automaticamente:
todo dano que aconteça ao veículo.
A indenização depende:
- da cobertura contratada;
- do evento ocorrido;
- dos limites;
- das exclusões;
- da franquia;
- das condições previstas no contrato.
Entre as situações que podem ficar fora de determinadas apólices estão:
- eventos que simplesmente não foram contratados;
- desgaste natural;
- defeitos mecânicos;
- acessórios não incluídos;
- uso diferente daquele informado na contratação;
- determinadas competições ou usos especiais;
- circulação territorial fora da área contratada;
- atos dolosos;
- fraude;
- agravamento intencional e relevante do risco.
Mas é importante evitar generalizações.
Por exemplo:
enchente não é necessariamente um risco sempre excluído.
A Susep informa que podem existir produtos cobrindo:
submersão decorrente de enchentes, dependendo da contratação.
Da mesma forma, roubo, furto, colisão ou danos naturais:
não devem ser presumidos como incluídos em qualquer seguro.
Antes de fechar a apólice:
leia os riscos excluídos e confira cada cobertura contratada.
Está planejando comprar um veículo? Simule seu consórcio e inclua seguro, manutenção e outros custos no planejamento da compra.
Neste artigo
- O que são riscos excluídos
- Como saber o que seu seguro não cobre
- Cobertura básica existe?
- Roubo e furto
- Colisão
- Enchente e eventos naturais
- Desgaste e manutenção
- Pane mecânica
- Acessórios
- Uso diferente do informado
- Competição
- Excesso de carga
- Viagem ao exterior
- Carta Verde
- Fraude
- Agravamento do risco
- Declarações incorretas
- Franquia
- Limites de indenização
- Como evitar negativa de cobertura
- Checklist
- Perguntas frequentes
O que são riscos excluídos no seguro?
Risco excluído é:
um evento que não faz parte da proteção contratada.
Se determinado prejuízo decorre de:
um risco excluído, a seguradora não possui obrigação de indenizar aquele evento dentro daquela cobertura.
Mas existe uma regra importante.
As exclusões precisam:
estar previstas de forma clara no contrato.
Isso significa que a seguradora não deveria usar:
expressões genéricas e pouco compreensíveis
para excluir praticamente qualquer situação.
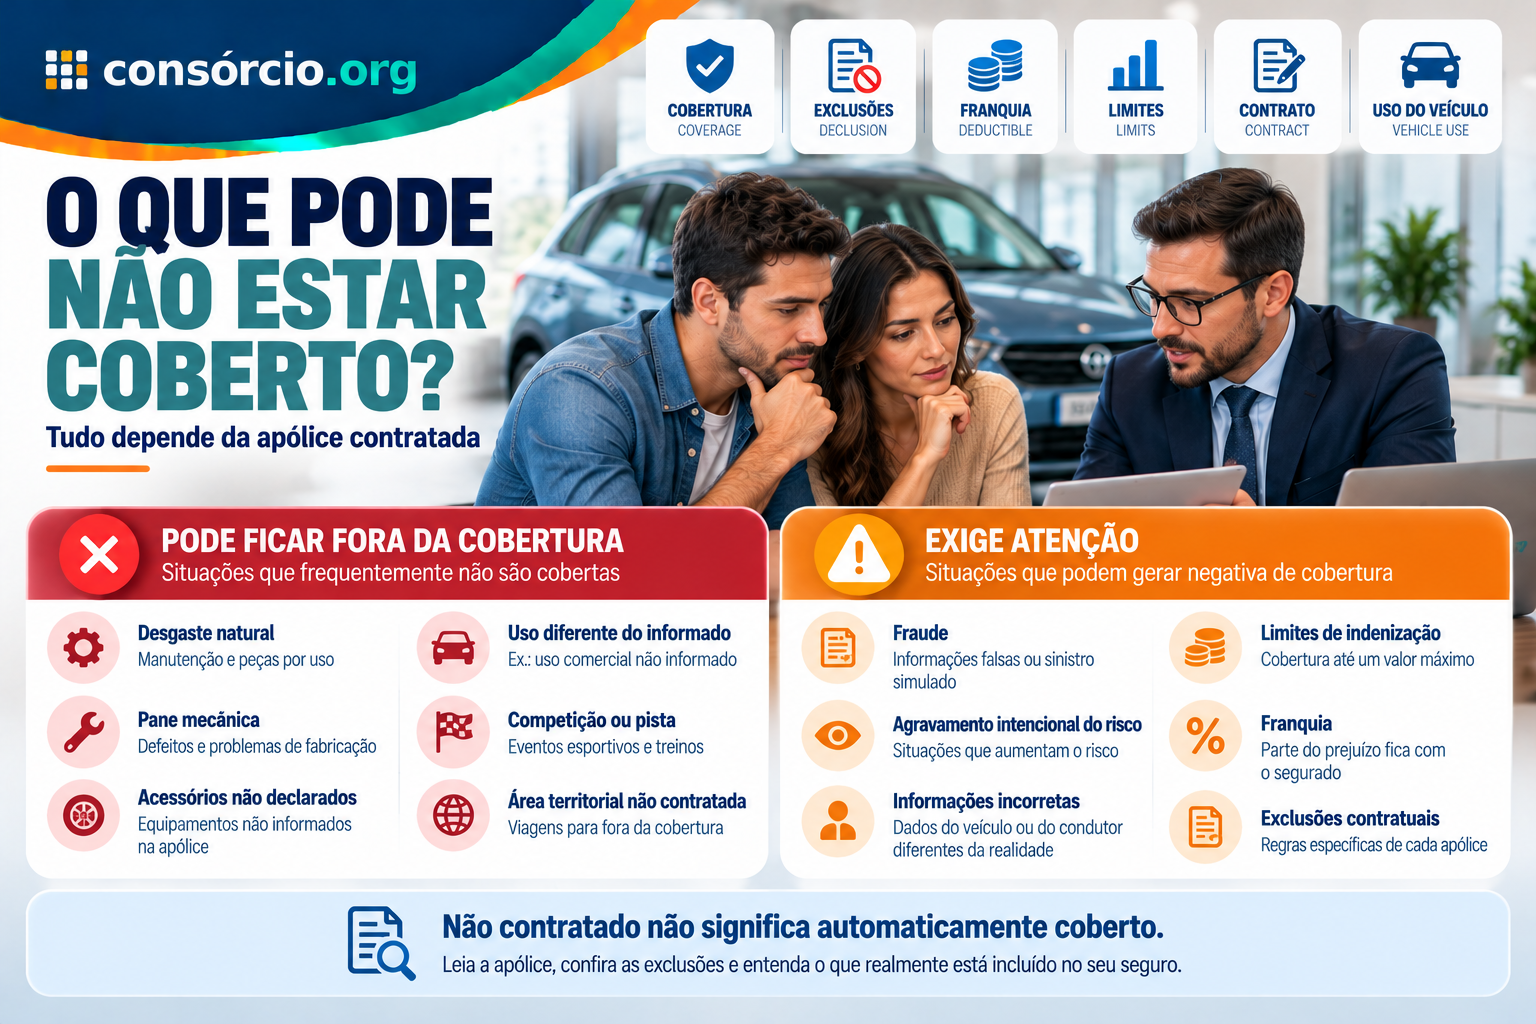
Todo seguro auto possui as mesmas exclusões?
Não.
Essa é a principal correção em relação ao texto antigo.
Não existe:
uma lista universal de eventos excluídos para todos os seguros de automóvel.
Uma seguradora pode oferecer:
um produto mais amplo.
Outra:
uma cobertura mais restrita.
O mesmo consumidor pode contratar:
- apenas roubo e furto;
- apenas determinados acidentes;
- cobertura compreensiva;
- terceiros;
- coberturas adicionais.
Portanto:
o que não foi contratado pode ficar fora do seguro.
Existe um seguro básico que cobre tudo?
Não.
A Susep permite que diferentes coberturas sejam:
oferecidas isoladamente ou em conjunto.
Tradicionalmente, existem proteções para:
- colisão;
- roubo;
- furto;
- incêndio;
- explosão;
- queda de raio.
Também podem existir outras para:
- granizo;
- queda de objetos;
- capotagem;
- enchente;
- outros eventos.
Por isso:
não compare seguro apenas pelo nome do pacote.
Roubo está sempre coberto?
Não necessariamente.
Se você contratou:
cobertura para roubo e furto, o evento pode estar protegido dentro das condições do contrato.
Mas uma apólice que não inclua:
essa cobertura
não precisa indenizar o roubo apenas porque:
é um seguro automóvel.
Furto é a mesma coisa?
Não juridicamente.
Roubo e furto são:
situações diferentes.
Mas seguradoras costumam oferecer produtos em que:
os dois eventos aparecem juntos.
O consumidor deve conferir:
a cobertura efetivamente contratada.
Colisão está em todo seguro?
Não.
Pode existir:
seguro sem cobertura de colisão.
Por exemplo, uma pessoa pode contratar apenas:
roubo e furto.
Se depois bater o carro:
não deve presumir que o reparo estará coberto.
E incêndio?
Também depende:
do contrato.
Embora seja uma cobertura tradicional no seguro de automóveis, ela precisa:
estar incluída no produto contratado.
Enchente é coberta pelo seguro?
Pode ser.
A Susep cita expressamente a possibilidade de cobertura para:
submersão decorrente de enchentes.
Mas isso não significa:
que qualquer seguro cubra enchente automaticamente.
Confira a apólice.
Então danos da natureza podem estar cobertos?
Podem.
Dependendo do produto, podem aparecer eventos como:
- granizo;
- queda de objetos;
- queda de árvores;
- enchente;
- outros fenômenos.
Não use a regra antiga:
“danos naturais sempre precisam de cobertura adicional”.
A composição:
varia conforme o produto.
E se eu entrar propositalmente em uma rua alagada?
Essa situação exige:
análise do caso concreto e das condições contratuais.
Não é correto afirmar automaticamente:
“seguro nunca paga”.
Mas o segurado tem deveres relacionados:
ao risco e à preservação do bem.
Se houver agravamento intencional e relevante do risco:
podem surgir consequências para a cobertura.
Desgaste natural é coberto?
Em regra, seguro auto não deve ser confundido com:
plano de manutenção.
Itens que chegam ao fim de sua vida útil por uso normal, como:
- pneus;
- pastilhas;
- embreagem;
- bateria;
- amortecedores;
normalmente não são indenizados apenas porque:
precisam ser substituídos.
Seguro existe para:
riscos previstos no contrato, não para manutenção periódica.
Pane mecânica é coberta?
Nem sempre.
Uma pane pode dar direito:
a algum serviço de assistência, como guincho, se isso estiver contratado.
Mas isso é diferente de:
a seguradora pagar o conserto do motor.
Assistência
Pode enviar:
guincho ou socorro.
Cobertura do dano
Depende:
do contrato e da causa.
Defeito de fabricação é coberto?
Não necessariamente pelo seguro auto.
Problemas decorrentes:
de fabricação ou garantia do veículo
podem ser tratados:
com fabricante ou concessionária, conforme a situação.
Seguro e garantia de fábrica:
não são a mesma coisa.
Acessórios são automaticamente cobertos?
Não.
Som, multimídia, equipamentos especiais e outros acessórios podem exigir:
declaração ou cobertura própria.
O fato de um equipamento estar:
instalado no veículo
não garante automaticamente:
indenização.
Celular dentro do carro entra no seguro?
Não presuma.
Objeto pessoal deixado:
dentro do automóvel
não é automaticamente:
acessório do veículo.
Celular, notebook, bolsa e outros itens precisam ser analisados:
conforme o contrato específico.
Blindagem precisa ser informada?
Sim.
Modificações relevantes devem:
ser informadas corretamente na contratação.
Veículos com:
- blindagem;
- GNV;
- equipamentos especiais;
- alterações relevantes;
podem exigir:
tratamento específico no seguro.
O que acontece se eu informar uso errado do carro?
As informações fornecidas na proposta ajudam a seguradora:
a avaliar o risco e definir o preço.
Por isso, informe corretamente:
- uso particular;
- trabalho;
- aplicativo;
- principal condutor;
- local de circulação;
- garagem;
- outras informações solicitadas.
Declarações incorretas ou omissões relevantes:
podem gerar consequências na cobertura, conforme a legislação e o contrato.
Uso em aplicativo precisa ser informado?
Se a seguradora perguntar:
sim.
O uso para transporte remunerado pode apresentar:
perfil de risco diferente do uso particular.
Por isso:
não esconda essa informação para tentar pagar menos.
Qualquer imprudência faz perder a cobertura?
Não é correto dizer:
“qualquer imprudência automaticamente anula o seguro”.
Esse tipo de afirmação é amplo demais.
É necessário distinguir:
- acidente;
- culpa;
- culpa grave;
- ato intencional;
- agravamento intencional do risco;
- fraude;
- risco excluído.
Um acidente pode ocorrer:
por erro do motorista
e ainda estar dentro:
da cobertura contratada.
A análise depende:
do evento e das regras aplicáveis.
O que é agravamento intencional do risco?
É quando o segurado:
intencionalmente aumenta de forma relevante o risco coberto.
Isso é diferente:
de um simples erro de direção.
A legislação atual prevê consequências quando o segurado:
agrava intencionalmente e de maneira relevante o risco.
Fraude faz perder a indenização?
Pode fazer.
Exemplos de condutas graves incluem:
- inventar um sinistro;
- adulterar documentos;
- apresentar informações falsas de propósito;
- simular roubo;
- aumentar propositalmente o prejuízo.
Seguro não pode ser usado:
como forma de obter vantagem indevida.
E declaração errada sem intenção?
Nem toda inexatidão deve ser tratada:
automaticamente como fraude.
A legislação atual diferencia:
conduta intencional
de:
erro ou omissão sem intenção, e as consequências dependem do caso.
Por isso, o melhor caminho é:
responder corretamente todo o questionário de risco.
Competição automobilística está coberta?
Não presuma.
Uso em:
- corrida;
- competição;
- treinamento de velocidade;
- evento esportivo;
pode estar:
fora da utilização normal prevista na apólice.
Se pretende utilizar o veículo dessa maneira:
confirme especificamente com a seguradora.
Track day está coberto?
Também não deve ser presumido.
Mesmo que:
não seja uma competição profissional, o uso do carro em pista pode representar:
um risco diferente daquele contratado para circulação normal.
Pergunte:
antes do evento.
Excesso de passageiros pode gerar problema?
O veículo deve ser utilizado:
de acordo com sua capacidade e com as regras de trânsito.
Se ocorrer um sinistro em situação completamente diferente:
daquela prevista na contratação, podem surgir discussões sobre cobertura.
Mas não use frases absolutas como:
“qualquer passageiro acima da capacidade cancela o seguro”.
A análise depende:
do caso e do contrato.
Guerra, rebelião e tumulto são sempre excluídos?
Não é prudente afirmar:
que qualquer apólice de automóvel de 2026 exclui automaticamente todos esses eventos da mesma maneira.
O contrato deve:
descrever os riscos excluídos.
Se essa questão for relevante para você:
confira especificamente as condições do produto contratado.
A regra principal é:
vale o que foi delimitado de forma válida e clara no contrato, observadas as normas aplicáveis.
Viagem ao exterior é coberta?
Não automaticamente.
A abrangência territorial deve ser:
verificada na apólice.
Seu seguro pode ter:
- cobertura somente no Brasil;
- extensão territorial;
- regras específicas por país.
Antes de viajar:
confirme a área geográfica da proteção.
Extensão para América do Sul resolve tudo?
Não.
Uma extensão territorial do seguro auto pode proteger:
determinados riscos do seu próprio veículo.
Mas isso não substitui necessariamente:
seguros obrigatórios internacionais.
E a Carta Verde?
A Carta Verde é:
um seguro de responsabilidade civil internacional com regulamentação própria.
Em determinadas viagens pelo Mercosul:
ela pode ser obrigatória.
Portanto:
seguro auto com extensão internacional e Carta Verde são coisas diferentes.
Meu seguro brasileiro vale na Argentina?
Pode valer:
dependendo da extensão territorial contratada.
Antes da viagem, pergunte:
- colisão está coberta?
- roubo?
- furto?
- assistência?
- guincho?
- qual território?
- qual prazo?
E verifique separadamente:
a Carta Verde.
E Paraguai ou Uruguai?
A mesma lógica.
Não presuma:
que o seguro contratado para o Brasil vale automaticamente fora do país.
Leia:
a abrangência territorial.
O que é franquia?
Franquia é:
a parte do prejuízo que pode ficar sob responsabilidade do segurado, conforme a cobertura.
Isso não significa:
que o evento esteja excluído.
Exemplo ilustrativo:
Reparo:
R$ 8 mil
Franquia:
R$ 3 mil
A cobertura pode existir, mas o segurado participa:
do prejuízo conforme o contrato.
Evento abaixo da franquia é “não coberto”?
Não exatamente.
A situação pode ser:
um risco coberto cujo valor não ultrapassou a participação do segurado.
Essa diferença é importante.
Risco excluído
O evento:
não está coberto.
Franquia
A cobertura existe, mas uma parcela do prejuízo:
fica com o segurado.
O que é limite máximo de indenização?
Cada cobertura pode ter:
um limite máximo de responsabilidade da seguradora.
Por exemplo:
Você possui cobertura de terceiros:
até determinado valor.
Se o prejuízo superar:
esse limite, a diferença pode ficar:
fora da indenização do seguro.
Portanto:
ter cobertura não significa cobertura ilimitada.
A seguradora pode negar qualquer sinistro?
Não.
Uma negativa precisa estar:
relacionada ao contrato e às regras aplicáveis.
Por isso, caso haja recusa:
solicite a justificativa.
Confira:
- cobertura;
- exclusão citada;
- documentação;
- circunstâncias do sinistro.
O que fazer se não concordar com a negativa?
Primeiro:
peça explicação formal à seguradora.
Depois, se necessário, você pode recorrer a:
- ouvidoria;
- canais de atendimento;
- consumidor.gov.br;
- órgãos de defesa do consumidor;
- orientação jurídica.
Dependendo da situação:
a Susep também possui canais relacionados ao mercado supervisionado.
Como evitar surpresa na hora do sinistro?
1. Leia antes de contratar
Não espere:
o acidente acontecer.
2. Confira os riscos cobertos
Pergunte:
o que efetivamente está incluído?
3. Leia os riscos excluídos
Essa seção é:
fundamental.
4. Veja franquias
Descubra:
quanto ficará por sua conta.
5. Confira limites
Principalmente:
- terceiros;
- APP;
- acessórios.
6. Revise a abrangência territorial
Especialmente se:
viaja ao exterior.
7. Informe corretamente o uso do carro
Não esconda:
informações relevantes.
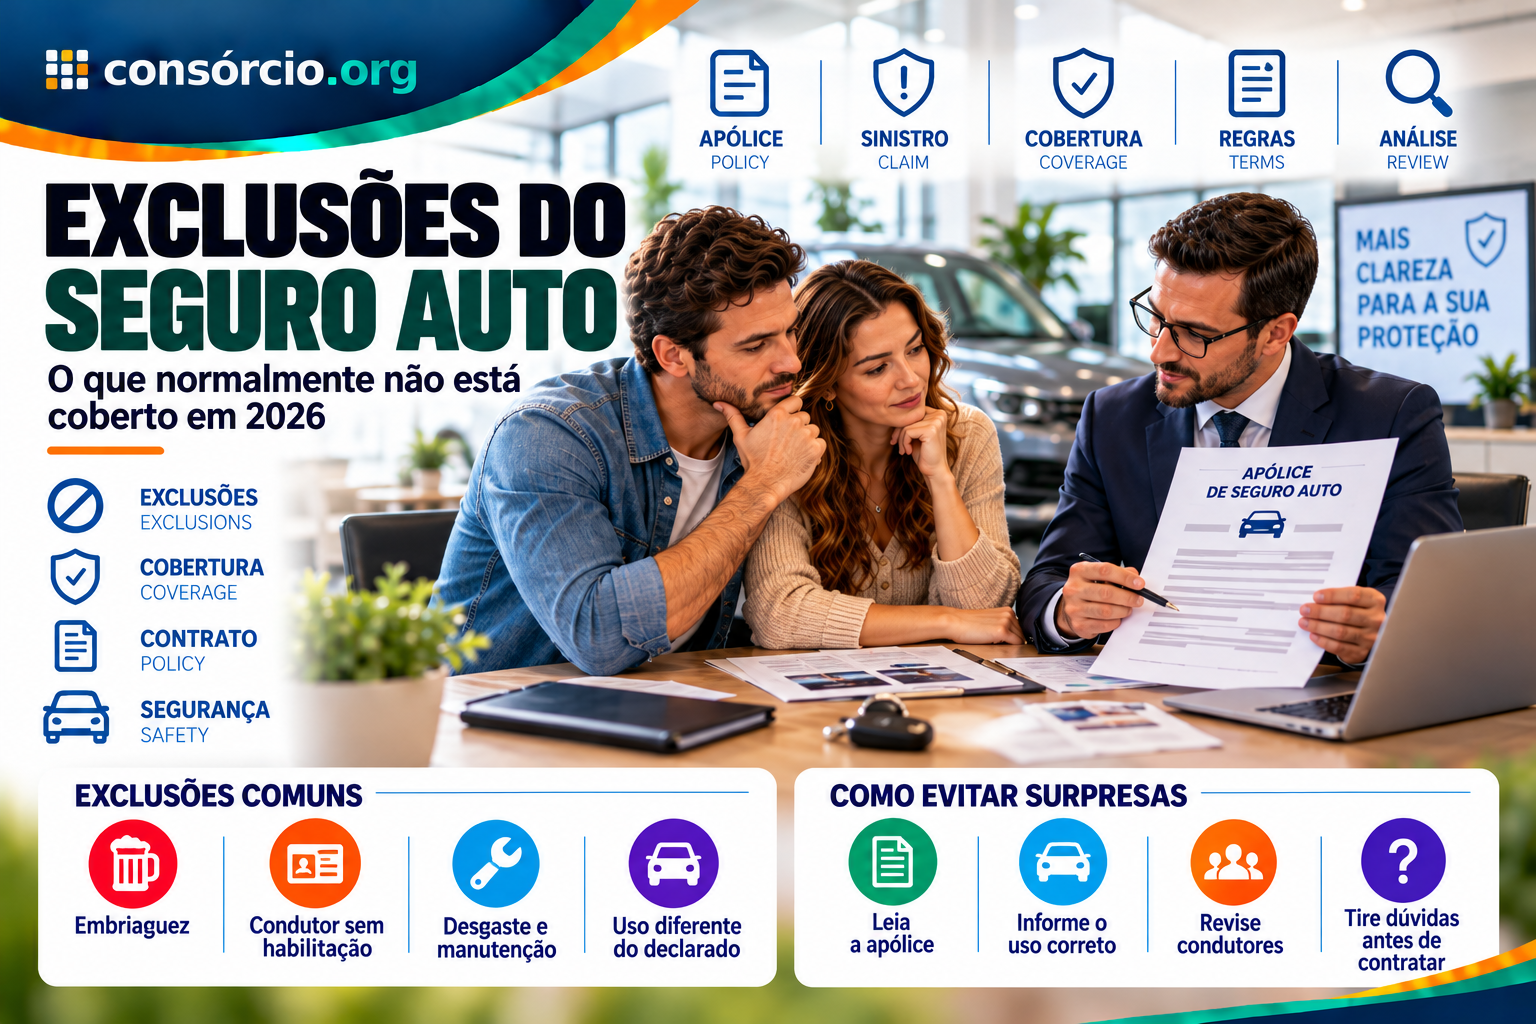
Checklist antes de contratar o seguro
Coberturas principais
- Roubo?
- Furto?
- Colisão?
- Incêndio?
- Enchente?
- Granizo?
- Queda de objetos?
Terceiros
- Danos materiais?
- Danos corporais?
- Danos morais?
- Qual limite?
Veículo
- Acessórios?
- Blindagem?
- GNV?
- Vidros?
- Faróis?
- Retrovisores?
Assistência
- Guincho?
- Quilometragem?
- Chaveiro?
- Socorro mecânico?
- Carro reserva?
Exclusões
- Li a seção de riscos excluídos?
- Entendi cada exclusão relevante?
- Há restrição territorial?
- Há restrição de uso?
- Uso profissional está informado?
Custos
- Qual é o prêmio?
- Qual é a franquia?
- Existe franquia em coberturas adicionais?
- Qual limite de indenização?
Perguntas frequentes
O que o seguro auto não cobre?
Depende da apólice.
Os riscos excluídos precisam estar:
descritos nas condições contratuais.
Todo seguro cobre roubo?
Não.
Todo seguro cobre furto?
Não.
Todo seguro cobre colisão?
Não.
Todo seguro cobre incêndio?
Não necessariamente.
Confira:
o produto contratado.
Seguro cobre enchente?
Pode cobrir.
A Susep cita:
submersão decorrente de enchente
como um dos riscos que podem ser oferecidos.
Seguro cobre queda de árvore?
Pode existir cobertura:
para queda de objetos, conforme o produto.
Seguro cobre pane mecânica?
Normalmente não deve ser tratado como:
garantia mecânica.
Pode haver:
assistência para pane, o que é diferente de pagar o conserto.
Seguro cobre pneus gastos?
Desgaste normal:
não é o objetivo do seguro.
Furto de som é coberto?
Depende:
da cobertura de acessórios contratada.
Celular dentro do carro é coberto?
Não deve ser presumido.
Seguro cobre acidente causado pelo motorista?
Pode cobrir, dependendo:
do evento e da apólice.
Não é correto dizer que toda imprudência:
elimina automaticamente a proteção.
Mentir na contratação pode gerar problema?
Sim.
Informações relevantes devem:
ser prestadas corretamente.
Fraude pode fazer perder a cobertura?
Sim.
Seguro cobre corrida?
Não presuma.
Uso em competição ou pista deve:
ser verificado especificamente.
Seguro vale fora do Brasil?
Depende:
da abrangência territorial.
Carta Verde substitui seguro auto?
Não.
Seguro auto substitui Carta Verde?
Também não necessariamente.
Franquia significa que o seguro não cobre?
Não.
É:
uma participação do segurado no prejuízo, conforme o contrato.
A seguradora pode negar um sinistro?
Pode existir negativa quando:
o evento não estiver coberto ou houver outra razão contratual ou legal aplicável.
Posso contestar?
Sim.
Peça:
a justificativa formal e utilize os canais adequados.
Como escolher uma apólice sem cair em armadilhas?
Não escolha:
somente pelo menor preço.
Uma proposta de:
R$ 2 mil
pode ter cobertura:
muito diferente
de outra de:
R$ 2.400.
Compare:
- riscos cobertos;
- riscos excluídos;
- franquia;
- limites;
- assistência;
- território.
O seguro mais barato:
não é necessariamente pior.
O mais caro:
não é necessariamente melhor.
A comparação precisa ser:
cobertura por cobertura.
E quem está comprando um carro por consórcio?
Depois de ser contemplado e adquirir o veículo, existem custos:
que continuam além da parcela do consórcio.
Entre eles:
- seguro;
- IPVA;
- combustível;
- manutenção;
- estacionamento;
- documentação.
Por isso:
não planeje apenas a compra.
Planeje também:
o custo de manter e proteger o veículo.
A administradora de consórcio:
não substitui a seguradora.
São serviços:
com finalidades diferentes.
Quer comparar cartas para seu próximo veículo? Simule seu consórcio e avalie crédito, prazo e parcela antes de decidir.
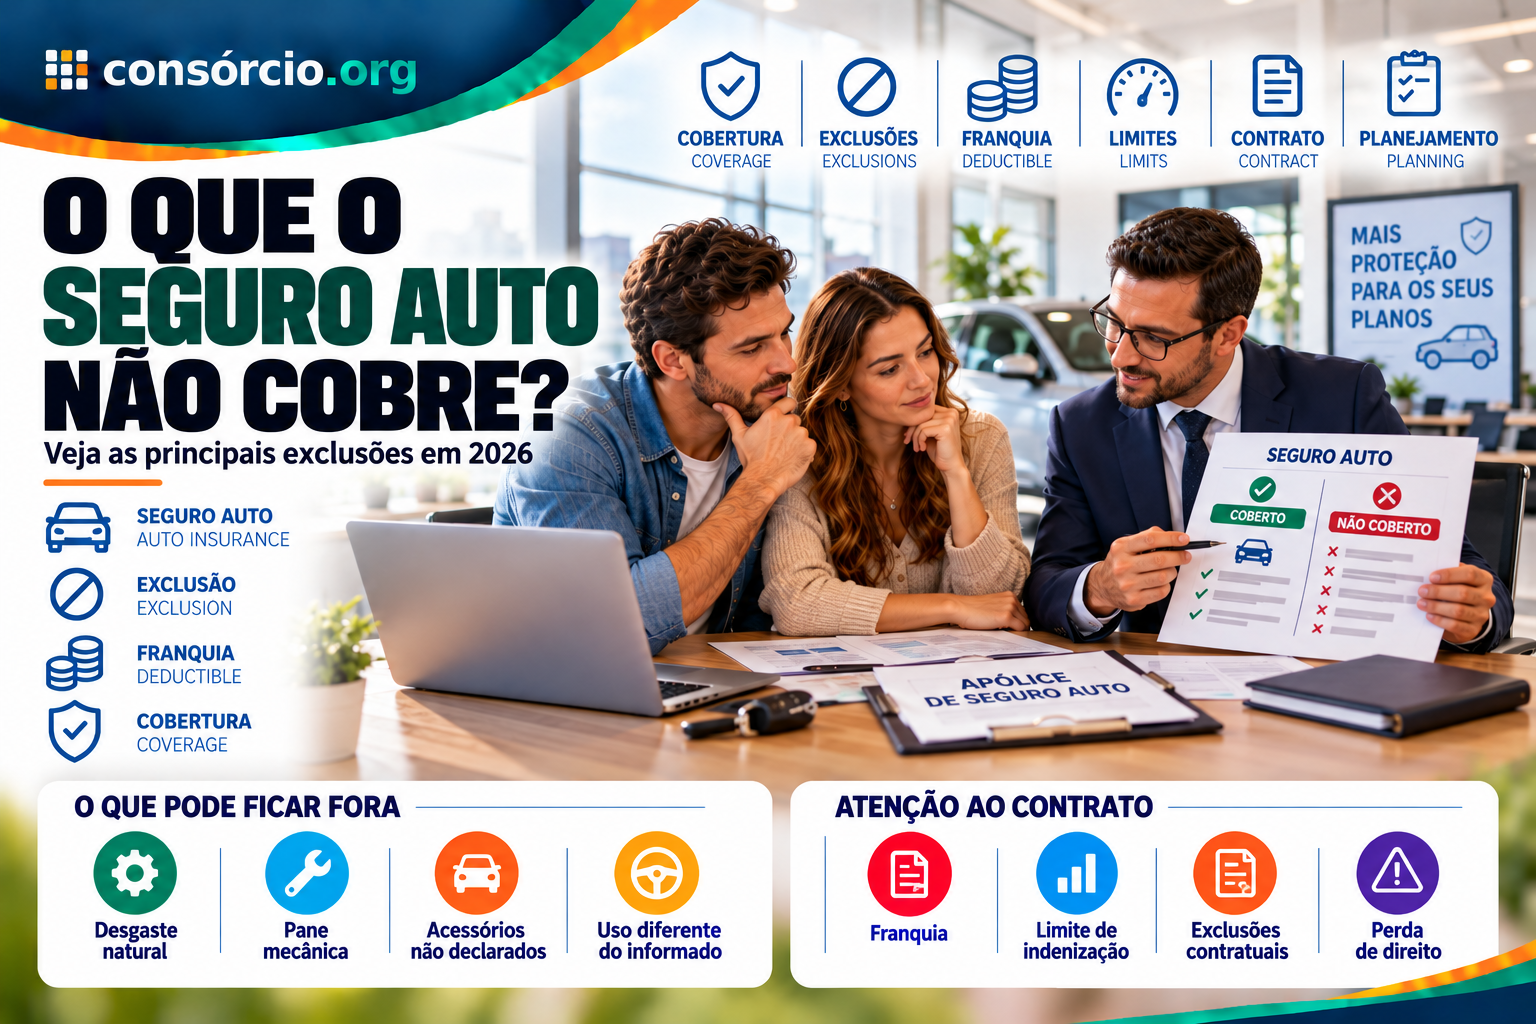
Conclusão
Entender o que não entra na cobertura do seguro auto é tão importante quanto saber:
o que está protegido.
Em 2026, não existe uma lista única de exclusões:
igual para todas as seguradoras.
Cada apólice deve apresentar claramente:
- coberturas;
- exclusões;
- franquias;
- limites;
- território;
- obrigações das partes.
Por isso, frases como:
“seguro sempre cobre roubo”
ou:
“seguro nunca cobre enchente”
podem estar erradas.
Tudo depende:
da contratação.
Outro ponto que precisava ser corrigido no texto antigo é:
imprudência não significa automaticamente perda da cobertura.
É necessário analisar:
- o evento;
- a conduta;
- o contrato;
- eventual agravamento intencional;
- fraude;
- declarações fornecidas.
Também é importante diferenciar:
Risco excluído
Evento:
fora da cobertura.
Franquia
Parte do prejuízo:
assumida pelo segurado.
Limite de indenização
Valor máximo:
daquela cobertura.
Perda de direito
Situação em que uma conduta relevante pode:
afetar o direito à indenização.
Antes de assinar:
leia principalmente aquilo que não está coberto.
Depois confira:
- franquias;
- limites;
- território;
- assistência;
- cobertura de terceiros;
- acessórios.
O melhor seguro não é:
o que promete “cobrir tudo”.
É aquele cuja proteção:
você entende e considera adequada ao seu risco.
E, se ainda está planejando comprar o carro:
inclua o seguro desde o começo no orçamento.
Quer planejar a compra do seu próximo veículo? Simule seu consórcio e compare carta, prazo e parcela antes de tomar uma decisão.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 15 de outubro de 2026, considerando as orientações atuais da Superintendência de Seguros Privados — Susep — e o marco legal vigente dos contratos de seguro.
As regras atuais reforçam que:
- coberturas automotivas podem ser oferecidas isoladamente ou combinadas;
- os riscos excluídos devem ser descritos no contrato;
- cada cobertura possui limite máximo de responsabilidade;
- franquias podem variar conforme cobertura e produto;
- enchente e outros eventos naturais podem ser seguráveis;
- Carta Verde possui regulamentação própria;
- declarações relevantes devem ser prestadas corretamente pelo segurado;
- agravamento intencional e relevante do risco pode gerar consequências para a garantia.
Este conteúdo é informativo. As condições variam entre seguradoras e produtos. Para saber se determinado evento está coberto, consulte a proposta, a apólice e as condições contratuais do seguro específico.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.