Quem começa a pesquisar um consórcio de carro costuma encontrar planos com diferenças de:
- valor da carta de crédito;
- prazo;
- parcela inicial;
- taxa de administração;
- fundo de reserva;
- seguro, quando houver;
- regras de reajuste;
- modalidades de lance.
Essas diferenças ajudam a formar diferentes opções de contratação.
Mas não existe uma classificação oficial segundo a qual todo consórcio de veículos precise ter exatamente:
50, 60, 70, 80 ou 120 meses.
O prazo depende:
do grupo + da administradora + do contrato.
Da mesma forma, não existe um calendário definido no começo dizendo:
“você será contemplado no mês 18”.
A contemplação acontece pelas regras do grupo, principalmente por:
- sorteio;
- lance.
Por isso, escolher um plano de consórcio de carro exige muito mais do que procurar:
a menor parcela.
Atualizado em 25 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Os planos de consórcio de carros podem variar principalmente em:
- valor da carta de crédito;
- prazo do grupo;
- prestação inicial;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- regra de reajuste;
- possibilidades de lance;
- percentual de lance embutido, quando permitido;
- critérios para aquisição de veículo novo ou usado.
Não existe um único prazo padrão determinado pelo Banco Central.
Também não existe:
mês de contemplação previamente garantido.
O participante pode ser contemplado por:
- sorteio;
- lance;
conforme as regras do contrato e os recursos do grupo.
Quer comparar cartas, prazos e parcelas? Cote agora e veja opções de consórcio de veículos para seu planejamento.
Neste artigo
- O que é um plano de consórcio
- O que diferencia os planos
- Valor da carta
- Prazo
- Parcela
- Taxa de administração
- Fundo de reserva
- Seguro
- Reajuste
- Sorteio
- Lance
- Lance embutido
- Entrada
- Veículo novo e usado
- Grupo em formação ou andamento
- Análise de capacidade de pagamento
- Documentos
- Como comparar planos
- Checklist
- Perguntas frequentes
O que é um plano de consórcio de carro?
Na prática, quando falamos em:
“plano de consórcio”
estamos nos referindo às condições oferecidas para participar de determinado grupo.
Essas condições podem envolver:
- crédito;
- prazo;
- prestações;
- custos;
- atualização;
- contemplação;
- utilização da carta.
O contrato de participação precisa apresentar as condições essenciais do plano.
Todo plano de consórcio é igual?
Não.
Duas ofertas de consórcio para uma carta de:
R$ 100 mil
podem ter diferenças importantes.
Plano A
- prazo mais curto;
- parcela inicial maior;
- determinada taxa de administração.
Plano B
- prazo mais longo;
- parcela inicial menor;
- outra estrutura de custos.
Isso significa que:
parcela menor não é sinônimo de plano melhor.
É necessário comparar o conjunto.
1. Planos podem variar pelo valor da carta de crédito
Uma das primeiras decisões é escolher:
quanto de crédito você pretende contratar.
Por exemplo:
- R$ 60 mil;
- R$ 80 mil;
- R$ 100 mil;
- R$ 150 mil;
- R$ 200 mil.
Esses valores são apenas exemplos.
Cada administradora trabalha com:
faixas próprias de crédito.
Preciso escolher o modelo exato do carro antes de entrar?
Não necessariamente.
O contrato pode utilizar:
- um bem de referência;
- ou um valor nominal de crédito.
Depois da contemplação, o participante pode ter flexibilidade para escolher outro veículo dentro da categoria e das condições previstas.
Portanto, contratar um consórcio tendo um:
SUV X
como referência não significa necessariamente que você será obrigado a comprar exatamente aquele SUV.
Como escolher o valor da carta?
Use o preço estimado do veículo que pretende comprar como ponto de partida.
Exemplo
Carro desejado:
aproximadamente R$ 100 mil.
Você pode avaliar uma carta próxima desse valor.
Mas lembre que o preço do carro pode mudar durante o grupo.
Por isso, também é necessário entender:
como o crédito será atualizado.
Carta maior é sempre melhor?
Não.
Uma carta maior tende a gerar:
compromisso financeiro maior.
Se você deseja um carro de aproximadamente R$ 80 mil, contratar uma carta de R$ 150 mil apenas porque:
“é melhor ter crédito sobrando”
pode aumentar desnecessariamente:
- parcela;
- custos;
- comprometimento financeiro.
2. Planos podem variar pelo prazo
Outro elemento importante é:
a duração do grupo.
O contrato deve informar:
- prazo de duração;
- quantidade de prestações;
- condições aplicáveis.
Não existe uma regra geral dizendo que todos os consórcios de carro precisam durar:
- 50 meses;
- 60 meses;
- 70 meses;
- 80 meses;
- 120 meses.
Esses prazos podem aparecer em ofertas comerciais, mas não constituem uma tabela oficial obrigatória.
Quem define o prazo?
A estrutura é definida pela:
administradora
no momento da formação do grupo, respeitando a regulamentação.
O prazo consta do contrato.
Prazo mais longo significa parcela menor?
Em muitos casos, distribuir obrigações por mais meses pode reduzir a prestação inicial.
Mas não compare apenas:
número de parcelas.
Um prazo mais longo também significa:
- compromisso por mais tempo;
- maior exposição a reajustes ao longo dos anos;
- necessidade de acompanhar o grupo por período maior.
Prazo curto é sempre melhor?
Também não.
Um prazo menor pode gerar:
parcela mais alta.
A melhor estrutura depende do seu orçamento.
Exemplo didático
Considere um crédito inicial de:
R$ 100 mil.
Plano hipotético A
60 meses.
Plano hipotético B
100 meses.
É natural que a contribuição mensal relacionada ao fundo comum tenha estrutura diferente.
Mas a comparação completa precisa incluir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste.
Não basta dividir:
R$ 100 mil pelo prazo.
3. Os planos variam pelo valor da prestação
A prestação não é apenas:
preço do carro ÷ número de meses.
Ela pode incluir:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- demais obrigações previstas.
Pelas regras atuais, a prestação inicial deve ter seus componentes discriminados no contrato.
O que é fundo comum?
É a parte das contribuições utilizada para formar os recursos destinados principalmente às:
contemplações do grupo.
Não deve ser confundido com:
juros de financiamento.
O consórcio tem juros?
Não possui juros bancários tradicionais como uma operação de financiamento.
Mas isso não significa:
custo zero.
Existem custos próprios do consórcio.
4. Taxa de administração também diferencia os planos
A taxa de administração remunera a empresa responsável por:
- organizar;
- administrar;
- operacionalizar;
o grupo.
Não existe uma taxa única definida para todo o mercado.
Por isso, duas administradoras podem oferecer:
o mesmo valor de crédito
com estruturas de custo diferentes.
Compare a taxa total, não apenas a parcela
Uma parcela aparentemente baixa pode estar relacionada a:
- prazo maior;
- estrutura diferente;
- cobrança antecipada de parte da taxa;
- outras condições.
Pergunte:
“qual é a taxa de administração total deste plano?”
Taxa de administração é juros?
Não.
São conceitos diferentes.
A taxa remunera o serviço de administração do grupo.
5. Alguns planos possuem fundo de reserva
O fundo de reserva:
não é obrigatório em todos os grupos.
Se existir, deve estar previsto no contrato.
Ele possui utilizações específicas estabelecidas pela regulamentação.
Por isso, antes de contratar, pergunte:
- existe fundo de reserva?
- qual é o percentual?
- como ele é cobrado?
6. Alguns planos podem incluir seguro
Também pode existir:
seguro vinculado ao plano.
Mas novamente:
não é universal.
O consumidor precisa verificar:
- qual seguro;
- qual custo;
- quem está coberto;
- quais condições.
Não confunda seguro ligado ao consórcio com:
seguro Auto do veículo depois da compra.
São produtos diferentes.
7. O reajuste é uma das maiores diferenças entre planos
O crédito pode ser estruturado com base:
- no preço de um bem ou conjunto de bens;
- em valor nominal sujeito a índice ou indicador previsto no contrato.
Isso significa que:
a carta pode ser atualizada.
E as obrigações financeiras também podem ser afetadas.
Parcela do consórcio é fixa?
Não necessariamente.
Essa é uma informação essencial antes de contratar.
Pergunte:
- qual é o critério de reajuste?
- qual é a periodicidade?
- que índice é utilizado?
- qual bem serve de referência?
Exemplo
Crédito inicial:
R$ 100 mil.
Se o critério contratual produzir atualização para:
R$ 106 mil
as contribuições futuras poderão ser ajustadas conforme as regras do plano.
Portanto:
não escolha a parcela pensando que ela necessariamente ficará igual por vários anos.
8. Sorteio é uma forma de contemplação
O participante ativo concorre conforme as regras das assembleias.
A contemplação depende:
- dos recursos disponíveis;
- das regras do grupo;
- do sorteio realizado.
O mês da contemplação é escolhido no começo?
Não.
Esse era um dos maiores erros do texto antigo.
Não é realizado um sorteio inicial para definir algo como:
- João recebe no mês 10;
- Maria recebe no mês 22;
- Pedro recebe no mês 40.
A contemplação é realizada:
ao longo da existência do grupo.
Posso saber quando serei contemplado?
Não apenas pela adesão.
Não existe data garantida de contemplação quando você entra em um consórcio comum.
9. Lance é outra forma de contemplação
Além do sorteio, pode existir:
lance.
O consorciado oferece um valor conforme as condições do grupo.
Se a oferta vencer, a contemplação pode ser homologada depois do cumprimento das regras aplicáveis.
Preciso oferecer lance para participar do sorteio?
Não.
Essa também é uma correção importante.
O participante não precisa necessariamente:
pagar lance para concorrer ao sorteio.
Lance é uma forma adicional de buscar contemplação.
Lance garante contemplação?
Não.
Ele depende:
- dos concorrentes;
- dos critérios do grupo;
- dos recursos disponíveis.
Lance é entrada?
Não.
Entrada e lance não são a mesma coisa.
Entrada de financiamento
É um pagamento inicial relacionado à compra financiada.
Lance de consórcio
É uma oferta feita para concorrer à contemplação.
São conceitos diferentes.
10. O que é lance embutido?
Alguns contratos permitem:
lance embutido.
Nesse caso, parte da própria carta é utilizada para o lance.
Exemplo didático
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se esse lance vencer, o crédito disponível ficaria, de maneira simplificada:
R$ 80 mil.
Por isso, antes de escolher essa estratégia, calcule:
quanto sobrará para comprar o carro.
Lance embutido é dinheiro extra?
Não.
É justamente o contrário.
Ele utiliza:
uma parte do próprio crédito contratado.
11. Consórcio de carro exige entrada?
Não existe a entrada tradicional de um financiamento como requisito universal para entrar no consórcio.
Mas a frase:
“não paga nada de entrada”
pode induzir ao erro.
A administradora pode cobrar no momento da adesão, se previsto:
- a primeira prestação;
- antecipação de parte da taxa de administração nas hipóteses permitidas.
Portanto:
aderir a um consórcio pode exigir desembolso imediato.
Preciso dar lance ao entrar?
Não.
O lance é:
opcional, salvo se o consumidor decidir utilizá-lo como estratégia.
Ele não é requisito para simplesmente:
participar do grupo.
12. Planos podem ter regras diferentes para carro usado
Um consórcio de veículos pode permitir aquisição de:
- carro novo;
- carro usado.
Mas existem administradoras que estabelecem critérios como:
- idade máxima;
- estado documental;
- avaliação;
- condições específicas.
Não presuma que:
qualquer carro usado será aceito.
Estado de conservação determina o plano?
Não da maneira descrita no texto antigo.
Você não escolhe o prazo do grupo com base simplesmente no:
estado de conservação do veículo.
Esse tipo de análise costuma ser mais relevante quando o contemplado efetivamente apresenta:
o veículo usado que deseja adquirir.
Posso mudar de modelo depois de contemplado?
Em muitos casos, sim, desde que:
- permaneça na categoria;
- o veículo atenda às condições;
- a documentação seja aprovada.
13. Grupo em formação e grupo em andamento
Essa também é uma diferença que pode afetar o plano disponível.
Grupo em formação
Você ingressa antes do início formal do grupo.
Grupo em andamento
O grupo já começou.
Nesse caso, o prazo do novo participante corresponde ao:
prazo remanescente do grupo.
Isso pode alterar bastante:
o valor das prestações.
Exemplo
Grupo originalmente:
100 meses.
Você entra quando restam:
70 meses.
Seu contrato acompanhará o prazo remanescente aplicável ao grupo.
Por isso, duas cotas com o mesmo crédito podem ter:
parcelas diferentes.
14. Administradora precisa ser autorizada pelo Banco Central
Esse ponto do texto antigo estava correto em essência, mas pode ser explicado melhor.
A administradora deve estar:
autorizada pelo Banco Central do Brasil.
Antes de contratar:
- identifique a razão social;
- confirme a autorização;
- leia o contrato;
- consulte o regulamento.
Não use apenas:
“credibilidade no mercado”
como critério.
Uma empresa conhecida comercialmente ainda precisa operar dentro da estrutura regulatória adequada.
Banco Central recomenda administradoras?
Não.
Uma administradora estar autorizada significa que pode atuar no segmento sob supervisão.
Não significa:
recomendação comercial do Banco Central.
15. Existe análise de capacidade de pagamento
O texto antigo dizia que consórcio teria menos burocracia que financiamento.
Isso não pode ser tratado como regra.
A regulamentação atual prevê avaliação da:
capacidade de pagamento
em momentos como:
- adesão ou readmissão;
- contemplação;
- cessão da cota.
Portanto, pode existir análise financeira.
É mais fácil que financiamento?
Depende.
São produtos diferentes.
Não existe base para afirmar universalmente que:
consórcio é menos burocrático.
Os procedimentos dependem:
- da administradora;
- do momento;
- da utilização da carta.
16. Quais documentos são necessários?
Não existe uma lista universal como:
- RG;
- CPF;
- certidão de nascimento;
- conta de água;
- comprovante de renda;
válida obrigatoriamente para todos os planos.
A administradora pode solicitar documentos para:
- identificação;
- capacidade de pagamento;
- cadastro;
- contemplação;
- liberação do crédito.
Hoje, inclusive, muitas verificações podem ocorrer:
digitalmente.
Então quais documentos podem ser pedidos?
Dependendo do caso:
- documento de identificação;
- CPF;
- comprovante de endereço;
- dados financeiros;
- comprovantes de renda;
- documentos do veículo;
- documentação do vendedor.
A lista exata deve ser confirmada com:
a administradora.
Documentação da adesão e da contemplação é igual?
Não necessariamente.
Quando você adere ao grupo, há um conjunto de verificações.
Quando é contemplado e deseja utilizar o crédito, podem surgir outras exigências relacionadas a:
- capacidade de pagamento;
- garantia;
- veículo;
- vendedor.
17. Como escolher entre planos diferentes?
Imagine três propostas com:
R$ 100 mil de crédito.
| Item | Plano A | Plano B | Plano C |
|---|---|---|---|
| Prazo | 60 meses | 80 meses | 100 meses |
| Prestação inicial | Maior | Intermediária | Menor |
| Taxa de administração | A conferir | A conferir | A conferir |
| Fundo de reserva | A conferir | A conferir | A conferir |
| Seguro | A conferir | A conferir | A conferir |
| Reajuste | A conferir | A conferir | A conferir |
| Lance embutido | A conferir | A conferir | A conferir |
Não escolha automaticamente:
Plano C porque a parcela é menor.
Compare:
quanto paga + por quanto tempo + como reajusta + quais custos existem.
Parcela menor pode esconder prazo maior?
Sim.
E isso não significa necessariamente que haja algo errado.
É apenas uma estrutura diferente.
O erro está em comparar:
R$ 1.200 contra R$ 1.500
sem verificar:
- prazo;
- crédito;
- custos;
- reajuste.
Como comparar dois planos de verdade?
Use o mesmo valor de carta.
Depois compare:
1. Prazo
Quanto tempo dura?
2. Prestação inicial
Quanto cabe no orçamento hoje?
3. Reajuste
Quanto pode mudar?
4. Taxa de administração
Qual o percentual e forma de cobrança?
5. Fundo de reserva
Existe?
6. Seguro
Existe?
7. Lance
Quais modalidades?
8. Lance embutido
Quanto da carta pode ser utilizado?
9. Regras de veículo usado
Existem limites?
10. Administradora
Está autorizada?
Consórcio é investimento?
Não é adequado tratar dessa forma.
O texto antigo dizia que seria um:
“investimento de alto valor”.
Consórcio é uma modalidade de:
autofinanciamento coletivo para aquisição planejada de bens ou serviços.
Ele não deve ser apresentado como aplicação financeira com:
- rentabilidade;
- retorno;
- rendimento garantido.
Consórcio é indicado para quem não pode comprar à vista?
Pode ser uma alternativa.
Mas não necessariamente:
a principal opção.
Uma pessoa também pode comparar:
- compra à vista;
- financiamento;
- consórcio.
A escolha depende:
- da urgência;
- do custo;
- da disponibilidade financeira;
- do prazo.
Consórcio funciona para quem precisa do carro agora?
Pode não ser adequado se você depende de:
contemplação imediata.
Sem uma cota já contemplada e válida ou outro arranjo específico, não há garantia de utilizar o crédito imediatamente.
Consórcio ou financiamento?
Consórcio
Pode fazer sentido para quem:
- consegue esperar;
- quer planejamento;
- aceita a incerteza da contemplação.
Financiamento
Pode fazer sentido para quem:
- precisa adquirir imediatamente;
- consegue aprovação;
- aceita o custo financeiro da operação.
Não existe um vencedor universal.
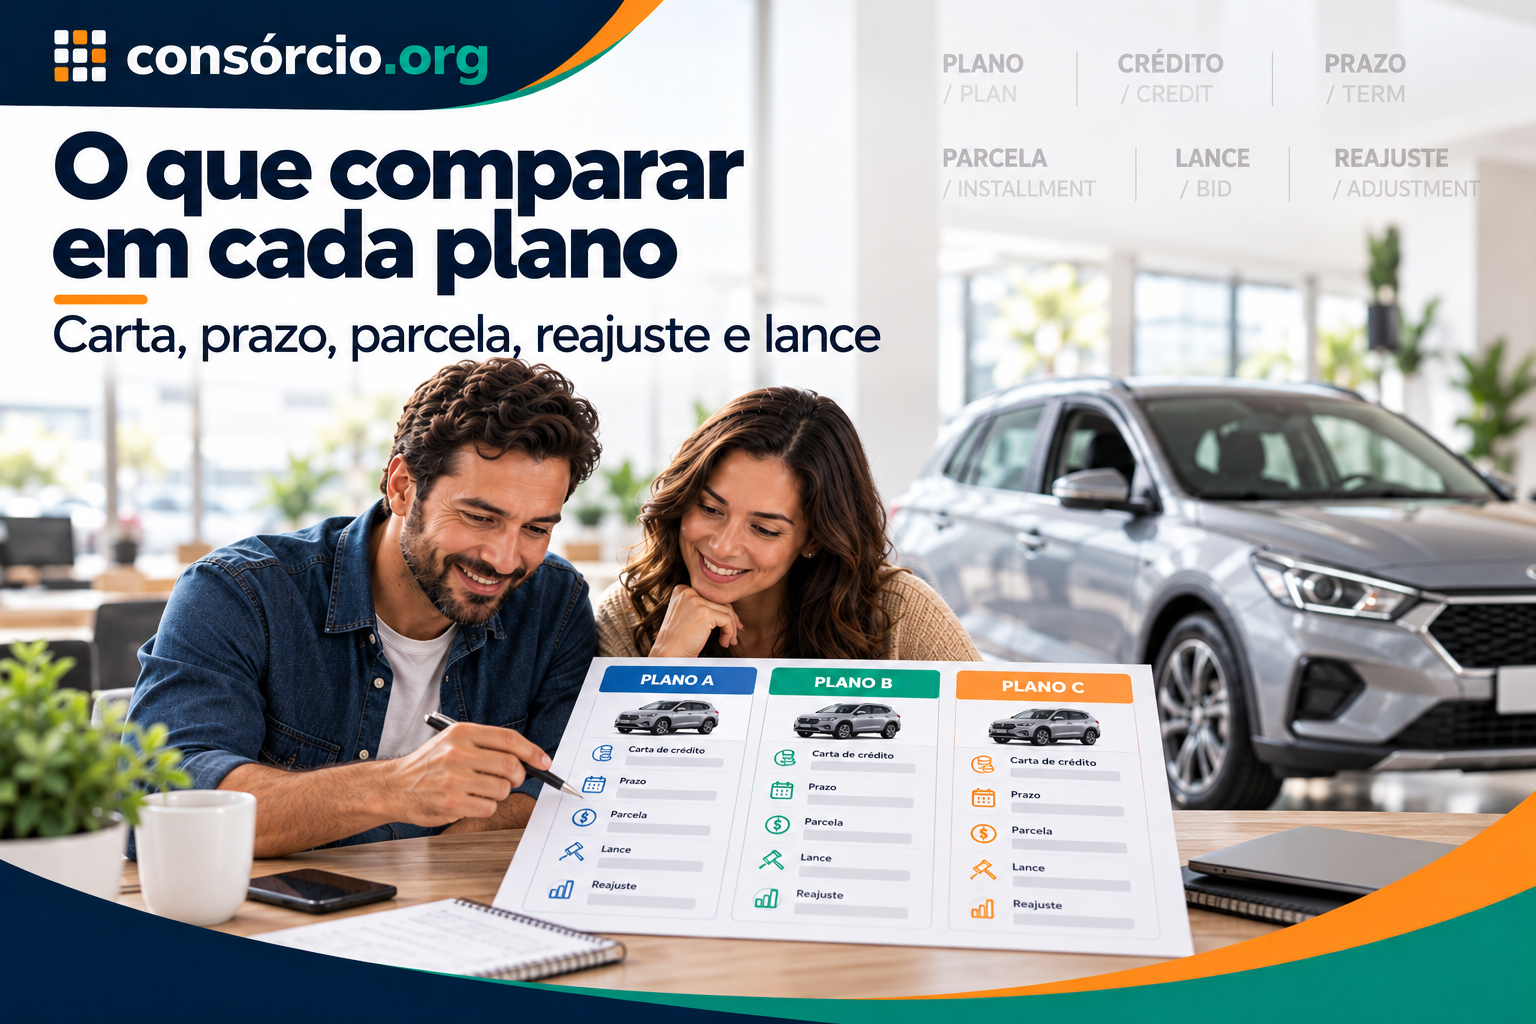
Checklist para escolher um plano de consórcio de carro
- Qual é o valor da carta?
- O crédito é suficiente para meu objetivo?
- Qual é o prazo total?
- Estou entrando no início ou em grupo em andamento?
- Qual é o prazo restante?
- Qual é a prestação inicial?
- Como ela é composta?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos previstos?
- Como a carta é reajustada?
- Como a parcela pode mudar?
- Como funciona o sorteio?
- Existe lance?
- Quais tipos de lance?
- Existe lance embutido?
- Quanto ele reduz da carta?
- Preciso pagar algo na adesão?
- Há cobrança da primeira prestação?
- Existe antecipação de taxa?
- Posso comprar veículo usado?
- Existe limite de idade?
- Posso comprar de particular?
- Qual análise financeira será realizada?
- Quais documentos são exigidos?
- Quais garantias poderão ser solicitadas?
- A administradora está autorizada pelo Banco Central?
- Li o contrato?
- Consultei o regulamento?
- Preciso do carro imediatamente?
Perguntas frequentes
Quais são os tipos de planos de consórcio de carros?
Eles podem variar por valor da carta, prazo, prestação, taxa de administração, fundo de reserva, seguro, reajuste e modalidades de lance.
Existem prazos padrão de 50, 60, 80 ou 120 meses?
Esses prazos podem aparecer em ofertas, mas não constituem uma tabela obrigatória para todo o mercado.
Quem escolhe o prazo?
A administradora estrutura o grupo e o prazo deve estar indicado no contrato.
Quanto maior o prazo, menor a parcela?
Pode acontecer, mas outros custos e critérios também influenciam a prestação.
Consórcio precisa de entrada?
Não existe entrada tradicional de financiamento como requisito universal, mas podem existir valores devidos na adesão, como primeira prestação e antecipação permitida de taxa de administração.
Preciso dar lance?
Não para simplesmente participar do grupo e concorrer ao sorteio.
Lance garante contemplação?
Não.
O mês de contemplação é definido na entrada?
Não.
Todos já sabem no início quando receberão a carta?
Não.
Como funciona o sorteio?
As contemplações ocorrem nas assembleias segundo as regras do grupo e disponibilidade de recursos.
O que é lance embutido?
É a utilização de parte da própria carta como lance.
Lance embutido reduz o crédito?
Sim.
Posso comprar outro carro depois?
Pode haver flexibilidade dentro da categoria e das condições contratuais.
Posso comprar carro usado?
Pode ser permitido, observados os critérios do plano.
Parcela é fixa?
Não necessariamente.
Carta de crédito pode aumentar?
Ela pode ser atualizada conforme o critério definido no contrato.
Consórcio tem juros?
Não possui juros bancários tradicionais do financiamento, mas tem custos próprios.
Consórcio tem taxa de administração?
Sim, conforme o plano contratado.
Todo plano tem fundo de reserva?
Não.
Todo plano tem seguro?
Não.
Existe análise financeira?
A regulamentação prevê avaliação da capacidade de pagamento em momentos específicos.
Quais documentos preciso apresentar?
A lista varia entre administradoras e etapas do processo.
Consórcio é investimento?
Não deve ser tratado como aplicação financeira. É uma forma de autofinanciamento coletivo.
Qual é o melhor plano?
Não existe um plano universalmente melhor. Compare crédito, prazo, custo, reajuste e sua necessidade de uso do veículo.
Conclusão
Os tipos de planos no consórcio de carros não devem ser classificados apenas como:
50, 60, 70, 80 ou 120 meses.
Prazo é apenas:
uma das características.
Para comparar planos, analise:
carta → prazo → parcela → custos → reajuste → lance → regras do veículo.
O texto antigo precisava corrigir especialmente estas afirmações:
- não existe prazo universal obrigatório de 50 a 120 meses;
- o prazo não é determinado apenas pelo valor estimado do carro;
- estado de conservação não define o plano;
- o contemplado não é escolhido em um sorteio único no início;
- os participantes não entram sabendo o mês em que receberão o crédito;
- sorteio acontece ao longo das assembleias;
- lance não é obrigatório para participar de sorteios;
- lance não é entrada;
- ausência de entrada não significa ausência de desembolso na adesão;
- consórcio não deve ser chamado de investimento;
- consórcio não é automaticamente a melhor alternativa para quem não compra à vista;
- não é possível afirmar que possui menos burocracia que financiamento;
- não existe lista documental universal;
- parcela escolhida hoje pode sofrer reajustes;
- autorização do Banco Central não equivale a recomendação comercial.
Antes de contratar, peça à administradora uma resposta objetiva para cinco perguntas:
quanto de crédito?
por quantos meses?
quanto pago e quais são os custos?
como o valor é reajustado?
como funciona a contemplação?
Se essas respostas estiverem claras, fica muito mais fácil comparar planos sem escolher apenas pela:
menor parcela anunciada.
Cote agora — Quer comparar cartas de crédito, prazos e parcelas? Acesse e veja opções de consórcio para seu planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 25 de setembro de 2026 com base na regulamentação vigente do Banco Central do Brasil aplicável à constituição e ao funcionamento de grupos de consórcio.
Pelas regras atuais, o contrato deve informar, entre outros pontos:
- valor inicial do crédito;
- critério de atualização;
- prazo do contrato;
- prazo do grupo;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- demais obrigações financeiras;
- regras de contemplação.
Para participantes que ingressam no início, o prazo contratual acompanha o prazo do grupo. Para quem ingressa em grupo já em andamento, aplica-se o prazo remanescente.
A contemplação pode ocorrer por sorteio ou lance, conforme as regras aplicáveis, e não existe garantia geral de uma data específica no momento da adesão.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.