O consórcio vem ganhando espaço entre os brasileiros que planejam comprar carros, motos, imóveis e outros bens sem recorrer imediatamente a um financiamento tradicional.
Os números recentes ajudam a mostrar a dimensão desse crescimento.
Em 2025, o Sistema de Consórcios ultrapassou pela primeira vez a marca de 5 milhões de cotas comercializadas em um único ano. Foram 5,16 milhões de adesões, crescimento de 15% em relação a 2024.
O avanço continuou em 2026.
No primeiro semestre, o sistema chegou a 13,36 milhões de participantes ativos, enquanto as vendas atingiram 2,82 milhões de cotas, alta de 14,6% em relação ao mesmo período do ano anterior.
Isso mostra que o consórcio continua relevante no planejamento de compra de milhões de consumidores.
Mas por que tanta gente considera essa alternativa?
A resposta não está apenas em períodos de crise econômica.
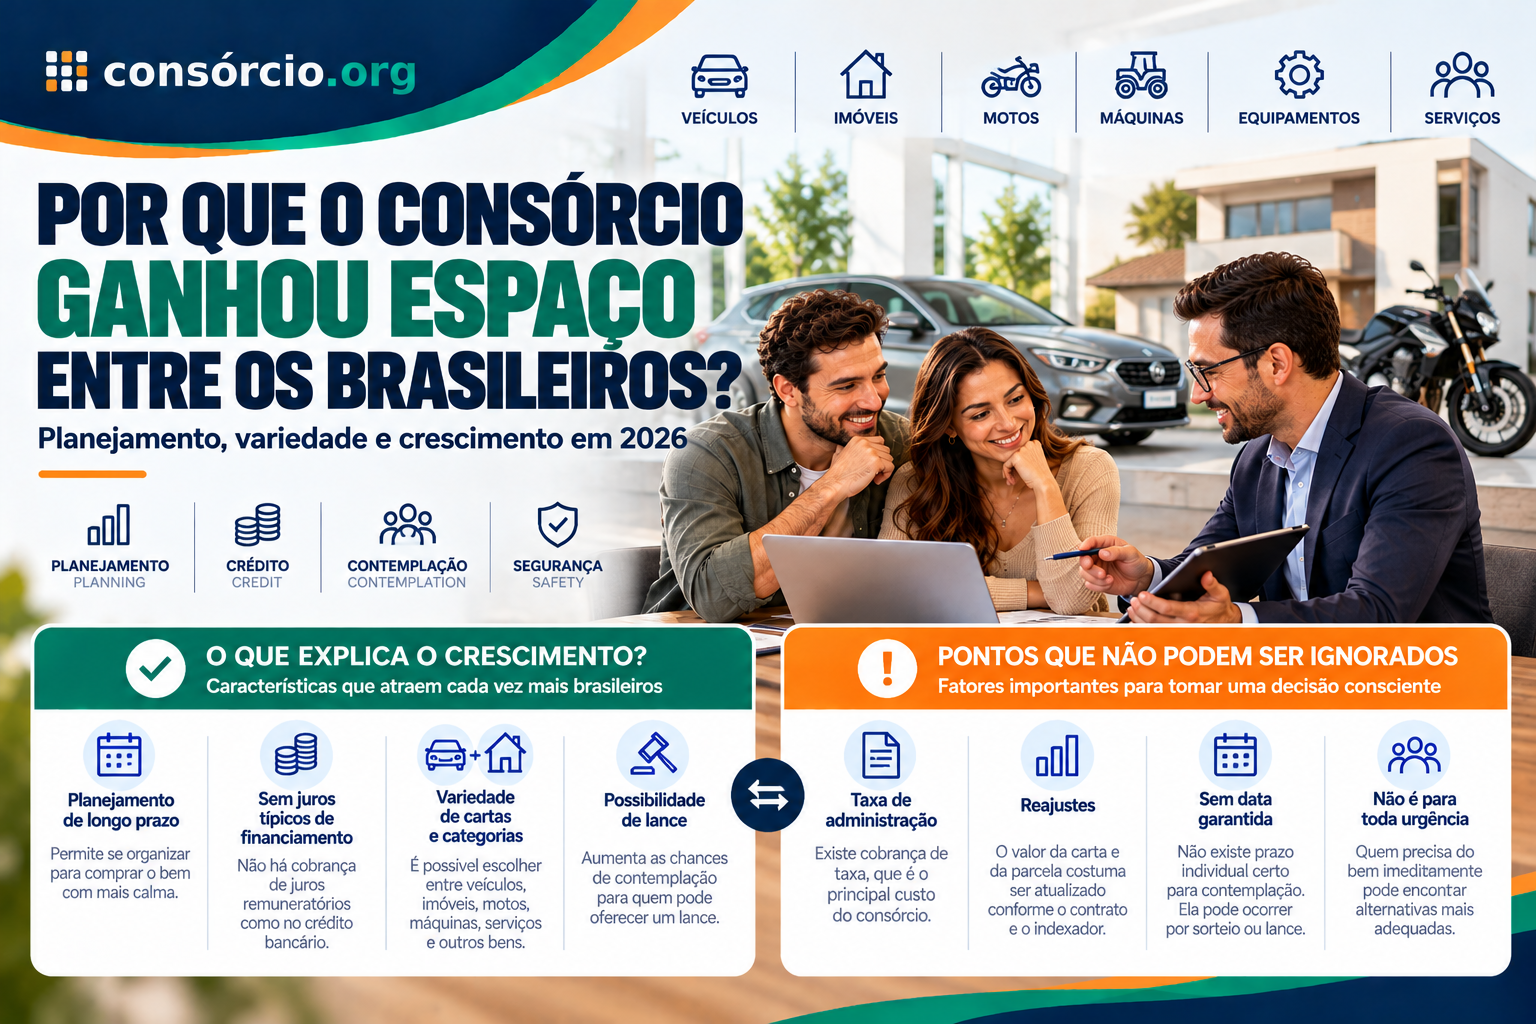
O crescimento também pode estar relacionado a características como:
- ausência de juros remuneratórios típicos de financiamento;
- possibilidade de planejamento de longo prazo;
- diferentes valores de carta;
- variedade de segmentos;
- possibilidade de contemplação por sorteio ou lance.
Ao mesmo tempo, nenhuma dessas características transforma o consórcio na melhor alternativa para todas as pessoas.
Quem precisa do bem imediatamente, por exemplo, precisa considerar que:
não existe data individual garantida para contemplação.
Atualizado em 8 de outubro de 2026 · Leitura de aproximadamente 13 min · Conteúdo informativo
Resposta rápida
O consórcio vem crescendo no Brasil e registrou números históricos recentemente.
Entre os motivos que podem explicar o interesse estão:
- possibilidade de planejar compras de médio e longo prazo;
- ausência dos juros remuneratórios típicos de um financiamento;
- diversidade de cartas e categorias;
- possibilidade de oferecer lance;
- liberdade de escolha do bem dentro da categoria contratada.
Mas é importante evitar algumas ideias antigas.
Consórcio:
não é investimento.
Também não é:
poupança ou financiamento.
Ele é um sistema de:
autofinanciamento coletivo.
Além disso, “sem juros” não significa:
sem custos.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes.
E não existe:
garantia de contemplação rápida.
Por isso, o crescimento do consórcio não significa que ele seja automaticamente a melhor opção para todo brasileiro.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e avalie carta, prazo e parcela de acordo com seu objetivo.
Neste artigo
- O consórcio realmente está crescendo?
- Quantos brasileiros participam de consórcios?
- Por que o planejamento pesa na decisão?
- Consórcio tem juros?
- Sem juros significa mais barato?
- Precisa dar entrada?
- Como funciona a contemplação?
- Por que os lances atraem consumidores?
- O poder de compra da carta
- Carros, motos e imóveis
- Consórcio é a melhor opção?
- Quando pode fazer sentido
- Quando pode não fazer sentido
- Como contratar com segurança
- Perguntas frequentes
O consórcio realmente está crescendo no Brasil?
Sim.
Os dados recentes da Associação Brasileira de Administradoras de Consórcios mostram um mercado em expansão.
O ano de 2025 terminou com:
5,16 milhões de cotas comercializadas.
No ano anterior haviam sido:
4,49 milhões.
Isso representa crescimento de:
15%.
O volume de créditos comercializados também ultrapassou:
R$ 500 bilhões em 2025.
Já em junho de 2026, o sistema contabilizava:
13,36 milhões de participantes ativos.
As vendas no primeiro semestre chegaram a:
2,82 milhões de cotas.
Portanto, existe base concreta para dizer:
o consórcio ganhou espaço.
O que não podemos concluir apenas com esses números é:
“é a forma preferida dos brasileiros para comprar qualquer bem”.
Para uma afirmação tão ampla seria necessário comparar todas as modalidades e comportamentos de compra.
Por isso, neste artigo é melhor utilizar:
“ganhou espaço entre os brasileiros”
em vez de:
“é a preferência dos brasileiros”.
O crescimento continuou em 2026?
Sim.
Em julho de 2026, os dados do setor apontavam:
13,41 milhões de participantes ativos.
As vendas acumuladas de janeiro a julho chegaram a:
3,31 milhões de cotas, crescimento de 14,9% em comparação ao mesmo período de 2025.
Também foram registrados mais de:
1 milhão de consorciados contemplados
nos sete primeiros meses do ano.
Os números reforçam que não se trata apenas:
de uma alta isolada.
O segmento manteve crescimento durante 2026.
Quais segmentos têm mais participantes?
Veículos continuam representando uma parte importante do mercado.
Em maio de 2026, por exemplo, os grupos ligados a veículos automotores reuniam cerca de:
9,66 milhões de participantes ativos.
Isso incluía:
- veículos leves;
- motocicletas;
- veículos pesados.
O segmento imobiliário também apresentou crescimento expressivo em 2026.
No primeiro semestre, foram comercializadas aproximadamente:
838 mil cotas de imóveis, avanço de 41,9% em relação ao mesmo período de 2025.
Isso mostra que o consórcio não está limitado:
à compra de automóveis.
Por que os brasileiros procuram consórcio?
Não existe apenas um motivo.
A decisão pode envolver:
- custo;
- prazo;
- planejamento;
- disponibilidade de crédito;
- comportamento financeiro;
- objetivo de compra.
O texto antigo atribuía grande parte do crescimento:
à crise financeira.
Essa explicação é simplista.
Momentos econômicos difíceis podem realmente levar consumidores a:
- adiar compras;
- comparar formas de pagamento;
- planejar mais.
Mas o crescimento do consórcio também ocorreu:
em diferentes cenários econômicos.
Por isso, não devemos dizer que:
“a crise é o principal motivo”.
É mais correto analisar:
as características do produto.
1. Planejamento de médio e longo prazo
Consórcio costuma ter maior aderência para quem:
não precisa do bem imediatamente.
Imagine alguém que possui um carro funcionando bem, mas pretende trocá-lo:
daqui a três anos.
Essa pessoa consegue participar de um grupo sem depender:
de uma data imediata para utilização da carta.
Durante esse período, pode:
- pagar as parcelas;
- participar dos sorteios;
- organizar recursos para um eventual lance.
Essa lógica também pode existir para:
- imóvel;
- moto;
- máquina;
- equipamento.
Por isso, o planejamento é:
uma das características mais importantes do consórcio.
2. Não existem juros remuneratórios típicos de financiamento
Outra característica que chama atenção é:
a ausência dos juros remuneratórios tradicionais de uma operação de financiamento.
Isso não significa:
consórcio gratuito.
Normalmente existe:
taxa de administração.
Também podem existir:
- fundo de reserva;
- seguro;
- outros componentes permitidos.
Além disso, o valor da carta e as contribuições podem:
ser reajustados conforme o contrato.
Portanto, a comparação correta não é:
financiamento caro x consórcio sem custo.
A comparação deve considerar:
o custo total das duas alternativas.
Consórcio é sempre mais barato?
Não.
Essa afirmação do texto antigo precisa ser retirada.
Pode haver situações em que:
o consórcio apresente custo competitivo.
Em outras, uma condição promocional de financiamento, uma entrada elevada ou um prazo diferente pode alterar completamente o resultado.
Considere ainda:
o tempo de espera.
Uma pessoa pode economizar determinados encargos, mas se precisa do carro hoje:
esperar pela contemplação pode ter um custo prático importante.
3. Existe variedade de cartas e prazos
Outra razão para o crescimento é a quantidade de produtos existentes.
Existem consórcios voltados para:
- automóveis;
- motocicletas;
- imóveis;
- veículos pesados;
- máquinas e equipamentos;
- eletroeletrônicos;
- serviços.
Isso permite encontrar:
diferentes valores de crédito e prazos.
Mas o texto antigo mencionava:
“planos de até 84 meses”
como se isso representasse o mercado inteiro.
Essa informação não deve ser mantida dessa maneira.
Hoje existem produtos:
com prazos bastante diferentes, dependendo da categoria, grupo e administradora.
Por isso, o prazo sempre deve:
ser consultado na proposta atual.
4. Existe possibilidade de contemplação por lance
Além dos sorteios, muitos grupos permitem:
oferecer lances.
Isso pode interessar principalmente a quem:
- possui dinheiro guardado;
- vendeu outro bem;
- recebeu uma quantia extra;
- possui recursos para antecipar parte da obrigação.
Dependendo do contrato, podem existir:
- lance livre;
- lance fixo;
- lance embutido.
Lance aumenta as chances?
Ele permite:
disputar a contemplação por outra modalidade além do sorteio.
Mas não escreva:
“dar lance faz você ser contemplado mais rápido”.
Isso não é garantido.
O resultado depende:
- das regras do grupo;
- dos outros lances;
- dos recursos disponíveis.
Pagar em dia aumenta minha chance no sorteio?
Não da forma como o texto antigo sugeria.
Pagar em dia é importante:
para manter a cota regular e participar conforme as regras.
Mas isso não faz com que:
uma cota tenha mais sorte do que outra.
Também não cria:
garantia de contemplação antecipada.
5. A carta pode oferecer poder de negociação
Depois de contemplado e cumpridas as condições para utilização do crédito, o consorciado escolhe:
o bem e o fornecedor compatíveis com a categoria contratada.
Isso pode oferecer:
poder de negociação.
Mas existe uma correção importante em relação ao texto antigo.
Ele dizia:
“o consumidor negocia como se fosse uma compra à vista e consegue descontos”.
Não existe:
garantia de desconto.
O vendedor pode ou não oferecer:
- promoção;
- abatimento;
- benefício.
O importante é que o crédito aprovado permite realizar:
a aquisição sem depender de um financiamento do próprio vendedor naquele momento.
Isso pode melhorar a capacidade de negociação em determinadas situações.
A administradora escolhe onde eu compro?
Em regra, o consorciado contemplado possui liberdade:
para escolher o fornecedor, respeitando a categoria e as condições da operação.
Portanto, você pode:
pesquisar preços antes de usar a carta.
6. Consórcio normalmente não funciona com entrada tradicional
Essa característica também pode atrair consumidores.
No financiamento de veículo ou imóvel, é comum existir:
entrada inicial.
No consórcio, a lógica é diferente.
Você adere ao grupo e passa a pagar:
as contribuições previstas no contrato.
Mas cuidado com a frase:
“consórcio não tem entrada”.
Pode existir cobrança inicial correspondente:
- à primeira prestação;
- a antecipação de parte da taxa de administração nas condições permitidas.
E, se você quiser utilizar um lance com recursos próprios:
precisará ter dinheiro disponível.
Portanto, é mais correto dizer:
o consórcio não funciona com entrada da mesma maneira que um financiamento tradicional.
7. O consórcio pode atender diferentes objetivos
Outra característica que ajuda a explicar a expansão é:
a diversidade de categorias.
Além de carros e imóveis, existem consórcios para:
- motocicletas;
- caminhões;
- máquinas;
- equipamentos;
- determinados serviços.
O texto antigo falava até em:
“produtos de beleza”.
Essa expressão não é adequada como categoria regulatória genérica.
O Sistema de Consórcios trabalha com:
categorias de bens e serviços.
Uma administradora pode oferecer determinados produtos específicos dentro dessas categorias, mas não devemos transformar exemplos comerciais:
em regra universal.
Consórcio ajuda a comprar carro zero?
Pode.
Mas não é:
“a melhor maneira de comprar um carro zero”, como dizia o texto antigo.
Pode ser uma alternativa entre:
- compra à vista;
- financiamento;
- consórcio.
A escolha depende:
- da urgência;
- do preço;
- da entrada;
- do financiamento disponível;
- dos custos do consórcio.
E carro seminovo?
Também pode ser possível utilizar consórcio:
para veículo usado, de acordo com as regras do contrato e da administradora.
Os critérios para idade, avaliação e garantia:
podem variar.
Consórcio ajuda na compra da casa própria?
Pode ser utilizado:
para aquisição imobiliária, dentro das regras da categoria.
Mas novamente:
não existe uma opção universalmente melhor.
Quem encontrou um imóvel e precisa fechar a compra imediatamente pode ter dificuldade em depender:
de uma contemplação futura.
Já quem está planejando a aquisição:
no médio ou longo prazo
pode ter um perfil mais compatível.
Por que “sem juros” chama tanta atenção?
Porque juros têm impacto relevante:
no custo de operações de crédito de longo prazo.
É natural que o consumidor veja:
“consórcio sem juros”
como vantagem.
Mas essa frase precisa vir acompanhada:
da explicação completa.
Consórcio pode ter:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste da carta;
- outros custos previstos.
Por isso, não utilize:
“sem juros = mais econômico”.
O correto é:
“sem juros remuneratórios de financiamento; compare o custo total”.
O crescimento significa que consórcio serve para todo mundo?
Não.
Popularidade:
não é recomendação individual.
Milhões de pessoas podem participar porque possuem:
- objetivos diferentes;
- renda diferente;
- prazos diferentes;
- estratégias diferentes.
Uma pessoa que precisa:
de um carro amanhã
possui necessidade completamente diferente de outra que pretende:
trocar de carro daqui a quatro anos.
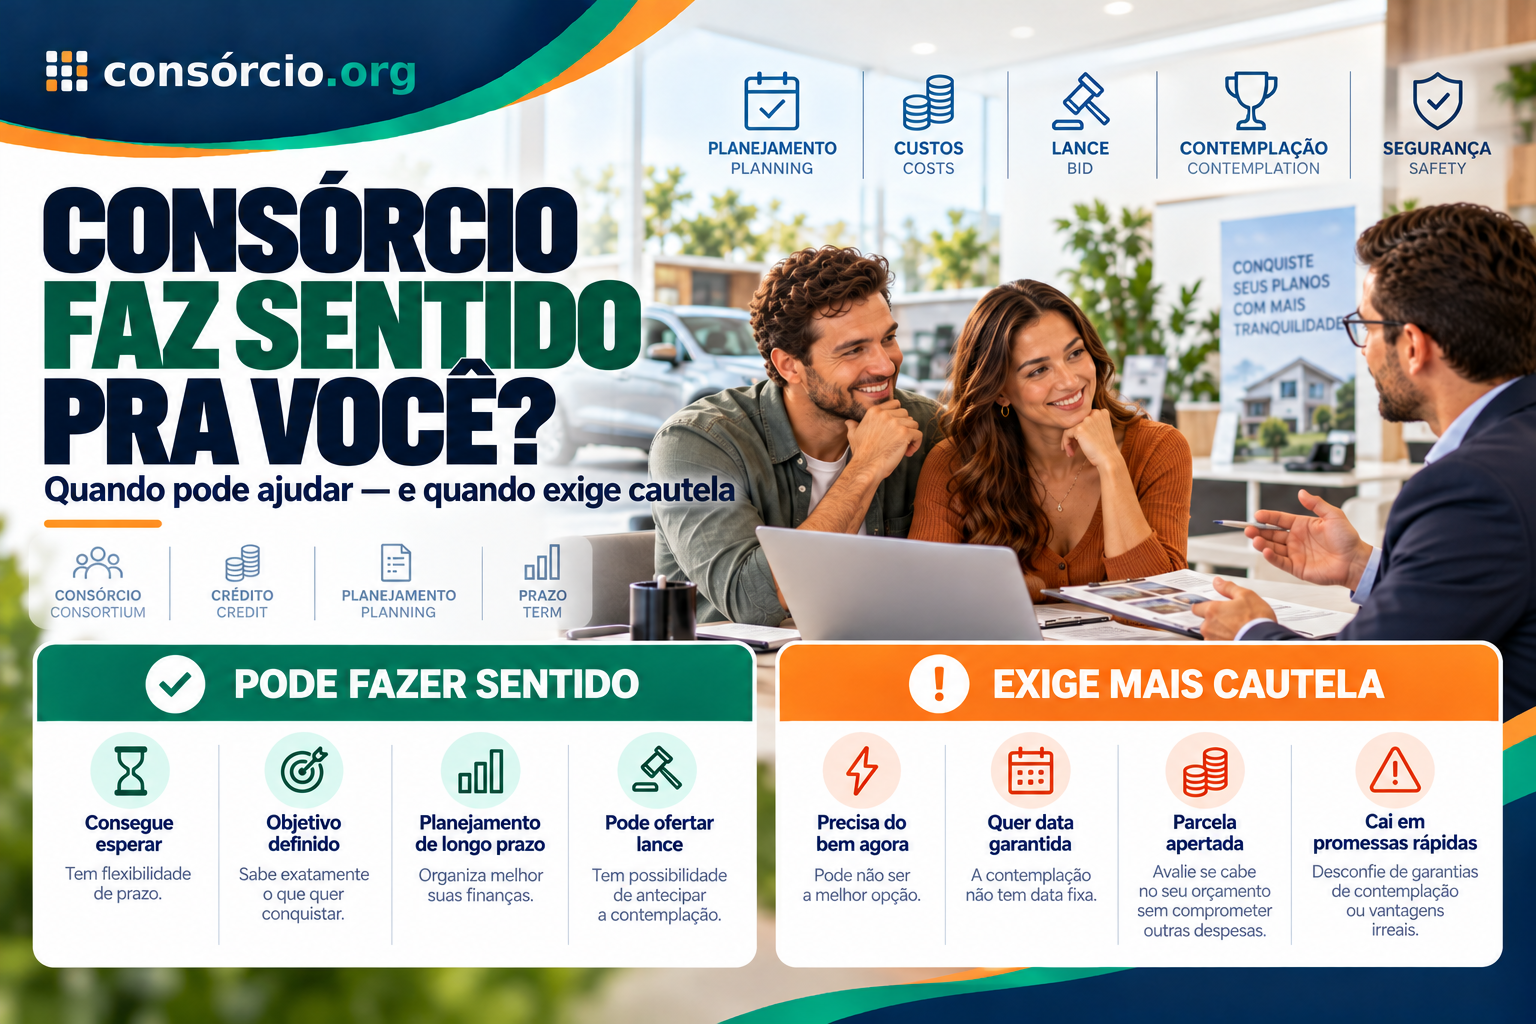
Quando o consórcio pode fazer sentido?
Pode entrar na comparação se você:
- consegue esperar;
- possui objetivo definido;
- entende os custos;
- aceita a possibilidade de reajustes;
- mantém reserva financeira;
- encontrou administradora e plano adequados.
Exemplo
Você possui um carro de:
cinco anos de uso
e pretende trocá-lo:
dentro de três anos.
Não existe urgência.
Nesse cenário:
consórcio pode ser uma alternativa de planejamento.
Quando pode não fazer sentido?
Pode ter menor aderência quando você:
- precisa do bem agora;
- depende de uma data exata;
- possui renda muito apertada;
- precisa de alta liquidez;
- acredita que será contemplado rapidamente;
- pretende utilizar toda a reserva em um lance.
Exemplo
Você começa a trabalhar:
daqui a 30 dias
e precisa do carro para gerar renda.
Depender de sorteio:
pode ser incompatível com seu objetivo.
Consórcio é investimento?
Não.
Essa distinção é importante.
Consórcio não foi criado:
para fazer o dinheiro render.
A finalidade é:
aquisição de bem ou serviço por autofinanciamento coletivo.
Por isso, não utilize frases como:
“invista em consórcio para obter rentabilidade”.
Consórcio é poupança?
Também não.
A obrigação mensal pode ajudar algumas pessoas:
a manter disciplina financeira.
Mas os recursos não ficam:
disponíveis em uma conta individual para saque.
Se seu objetivo é apenas:
guardar dinheiro
vale comparar alternativas financeiras adequadas:
a esse objetivo.
Consórcio é financiamento?
Não.
Também é importante corrigir essa confusão.
Financiamento é:
uma operação de crédito.
Consórcio funciona:
por autofinanciamento coletivo e contemplação.
Essa diferença é fundamental principalmente para quem:
precisa do bem imediatamente.
Quanto o setor cresceu recentemente?
Os números mais recentes disponíveis durante a atualização deste artigo mostram:
| Indicador | Resultado |
|---|---|
| Cotas vendidas em 2025 | 5,16 milhões |
| Crescimento das vendas em 2025 | 15% |
| Crédito comercializado em 2025 | R$ 500,27 bilhões |
| Participantes ativos em junho/2026 | 13,36 milhões |
| Crescimento dos participantes em junho/2026 | 12,6% |
| Cotas vendidas jan-jun/2026 | 2,82 milhões |
| Crescimento das vendas jan-jun/2026 | 14,6% |
| Créditos comercializados jan-jun/2026 | R$ 278,99 bilhões |
Esses números são estimativas e levantamentos econômicos divulgados pela:
ABAC — Associação Brasileira de Administradoras de Consórcios.
Eles ajudam a mostrar:
a expansão do setor.
Mas não devem ser utilizados para afirmar:
que todos os brasileiros preferem consórcio a financiamento ou compra à vista.
E o mercado de veículos?
Em maio de 2026, os grupos de veículos automotores somavam:
9,66 milhões de participantes ativos.
No período de janeiro a maio, foram comercializadas:
1,54 milhão de cotas
nesse segmento.
Os veículos continuam, portanto:
com enorme peso dentro do Sistema de Consórcios.
E o mercado imobiliário?
Esse foi um dos segmentos de destaque em 2026.
No primeiro semestre:
838,03 mil cotas imobiliárias
foram vendidas.
Na comparação com o primeiro semestre de 2025, o crescimento foi:
41,9%.
O número de participantes ativos do segmento chegou a:
3,23 milhões em junho de 2026.
Isso reforça que o crescimento recente:
não está concentrado apenas nos automóveis.
A economia explica esse crescimento?
Pode influenciar, mas não devemos estabelecer:
uma relação automática de causa e efeito.
Taxas de juros, inflação, renda e confiança do consumidor podem alterar:
o comportamento de compra.
Mas os dados disponíveis sobre crescimento do setor não permitem concluir sozinhos:
“o consórcio cresceu por causa da crise”.
Existem vários fatores envolvidos.
Por isso, substitua essa narrativa antiga por:
planejamento financeiro e comparação entre alternativas.
Como escolher um consórcio?
O crescimento do setor também exige:
mais cuidado na contratação.
Uma modalidade popular atrai:
- consumidores;
- empresas legítimas;
- vendedores;
- também possíveis fraudadores.
Por isso, a primeira verificação deve ser:
a administradora.
1. Consulte o Banco Central
Descubra:
- razão social;
- CNPJ;
- administradora responsável.
Depois confirme:
se ela está autorizada pelo Banco Central.
2. Compare os custos
Não olhe apenas:
a parcela.
Compare:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste;
- prazo.
3. Entenda a contemplação
Pergunte:
- como funciona o sorteio?
- quais lances existem?
- existe lance embutido?
- como são os critérios de desempate?
4. Não aceite promessa de contemplação
Desconfie de:
“carta em 30 dias”.
Ou:
“lance garantido”.
Não existe uma data individual:
garantida por propaganda.
5. Leia o contrato
Tudo que é decisivo precisa:
ser verificável no documento.
Reclame Aqui ajuda?
Pode ser uma fonte complementar para entender:
- atendimento;
- reclamações recorrentes;
- experiência de consumidores.
Mas não substitui:
a consulta ao Banco Central.
A ordem mais segura é:
Banco Central → contrato → reputação.
Não:
Reclame Aqui → contratar.
É possível contratar consórcio pela internet?
Sim.
Existem administradoras e representantes que operam:
por canais digitais.
Mas contratação online exige:
os mesmos cuidados.
Confira:
- domínio do site;
- administradora;
- CNPJ;
- beneficiário do pagamento;
- contrato.
Não clique e pague apenas porque:
um anúncio parece profissional.
Checklist antes de contratar
- Defini o que quero comprar?
- Consigo esperar?
- Comparei consórcio com financiamento?
- Sei o valor da carta?
- Conheço o prazo?
- Sei a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Entendi o reajuste?
- Sei como funciona o sorteio?
- Conheço os tipos de lance?
- Sei que não existe contemplação garantida?
- Verifiquei a administradora no Banco Central?
- Li o contrato?
- A parcela cabe mesmo se subir?
Perguntas frequentes
O consórcio é a preferência dos brasileiros?
Os dados mostram forte crescimento e milhões de participantes, mas não é adequado afirmar de forma geral que seja a modalidade preferida de todos os brasileiros.
É mais preciso dizer:
o consórcio ganhou participação e atingiu números recordes.
Quantas pessoas participam de consórcios?
Em junho de 2026, a ABAC estimava:
13,36 milhões de participantes ativos.
O consórcio está crescendo?
Sim.
As vendas de cotas cresceram:
14,6% no primeiro semestre de 2026
em relação ao mesmo período de 2025.
Quantas cotas foram vendidas em 2025?
Foram:
5,16 milhões, recorde histórico divulgado pelo setor.
Por que o consórcio cresce?
Não existe um único motivo.
Entre os fatores que podem contribuir estão:
- planejamento;
- ausência de juros de financiamento;
- variedade de créditos;
- diferentes categorias;
- possibilidade de lance.
Consórcio é mais econômico?
Não necessariamente.
É preciso comparar:
o custo total da operação.
Consórcio tem juros?
Não possui:
juros remuneratórios típicos de financiamento.
Mas tem:
taxa de administração e pode possuir outros custos.
Consórcio precisa de entrada?
Não funciona com entrada:
da mesma forma que um financiamento.
Mas existe primeira prestação e pode haver antecipação de parte da taxa de administração nas condições do contrato.
Posso dar lance?
Sim, conforme:
as regras do grupo.
Lance garante contemplação?
Não.
Pagar as parcelas em dia aumenta minha chance?
Mantém sua cota:
regular e apta conforme as regras.
Mas não gera:
garantia de ser sorteado mais rapidamente.
Consórcio é investimento?
Não.
É uma forma de poupança?
Não tecnicamente.
Posso comprar carro usado?
Pode haver essa possibilidade, conforme:
o contrato e os critérios da administradora.
Posso escolher o vendedor?
Depois da contemplação, existe:
liberdade de escolha do fornecedor compatível com a categoria e as condições da operação.
Consórcio é melhor que financiamento?
Depende.
Pode ter maior aderência se:
- você consegue esperar;
- encontrou um plano competitivo.
Financiamento pode ter maior aderência se:
- precisa do bem imediatamente.
Como saber se uma administradora é segura?
Comece verificando:
se é autorizada pelo Banco Central.
Depois analise:
- contrato;
- custos;
- reputação;
- atendimento.
Conclusão
Os números recentes mostram que o consórcio ganhou bastante espaço entre os brasileiros.
Em 2025, foram:
5,16 milhões de cotas vendidas.
No primeiro semestre de 2026:
2,82 milhões de novas adesões.
E o número de participantes ativos chegou a:
13,36 milhões em junho.
Portanto:
o crescimento é real.
O que precisava ser corrigido no texto antigo era a explicação:
“o consórcio é a preferência dos brasileiros por causa da crise e porque sempre é mais econômico”.
Não é possível sustentar essa conclusão dessa forma.
O comportamento do consumidor depende:
- do cenário econômico;
- da urgência;
- dos juros;
- da renda;
- dos objetivos;
- das condições de cada produto.
Existem, sim, características que ajudam a explicar o interesse pelo consórcio.
Uma delas é:
a ausência dos juros remuneratórios típicos de financiamento.
Mas consórcio:
não é gratuito.
Há taxa de administração e podem existir:
- fundo de reserva;
- seguro;
- reajustes.
Outra característica é:
o planejamento.
Quem não precisa do bem imediatamente consegue:
conviver melhor com a incerteza da contemplação.
Já uma pessoa com urgência pode encontrar:
no financiamento uma alternativa mais adequada, mesmo que exista custo financeiro maior.
Também precisa sair do artigo a afirmação:
“consórcio é a melhor forma de comprar carro zero”.
Nenhuma modalidade é:
universalmente melhor.
A decisão deve considerar:
quando você precisa comprar + quanto poderá pagar + quanto o produto custará no total.
Outro exagero era dizer:
“com a carta você sempre compra à vista e consegue desconto”.
A carta pode dar poder de negociação.
Mas:
desconto não é garantido.
Da mesma maneira, não utilize:
“não precisa de entrada”
sem explicação.
O consórcio possui:
uma estrutura diferente do financiamento, mas existe pagamento de prestações desde a adesão e podem existir estratégias de lance.
Portanto, o crescimento do setor pode ser explicado melhor por uma combinação de fatores:
planejamento + diversidade de produtos + ausência de juros de financiamento + flexibilidade de escolha + possibilidade de lance.
Mas essas características somente serão vantagens se:
combinarem com a necessidade do consumidor.
Antes de aderir, faça três perguntas:
Preciso do bem imediatamente?
Se sim:
consórcio ainda não contemplado merece cautela.
A parcela continuará cabendo se houver reajuste?
Se não:
o plano pode estar acima da sua capacidade.
Entendo que não existe data garantida para contemplação?
Se sim:
você está analisando o produto com uma expectativa mais realista.
Popularidade não deve substituir:
análise individual.
Quer saber se consórcio combina com seu planejamento? Simule seu consórcio e compare carta, prazo e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 8 de outubro de 2026, utilizando dados recentes do Sistema de Consórcios e as regras atuais aplicáveis ao setor.
Os dados mais recentes utilizados nesta atualização mostram:
- 5,16 milhões de cotas comercializadas em 2025;
- crescimento de 15% nas vendas em relação a 2024;
- mais de R$ 500 bilhões em créditos comercializados em 2025;
- 13,36 milhões de participantes ativos em junho de 2026;
- 2,82 milhões de cotas vendidas no primeiro semestre de 2026;
- crescimento de 14,6% nas adesões no semestre;
- R$ 278,99 bilhões em créditos comercializados no período.
Os números de mercado são levantamentos e estimativas divulgados pela ABAC — Associação Brasileira de Administradoras de Consórcios e devem ser tratados como dados setoriais.
O conteúdo não pressupõe que crescimento do mercado represente vantagem para todo consumidor.
Consórcio é um produto de longo prazo e precisa ser analisado conforme objetivo, capacidade financeira, custos e urgência.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.