Sim. Quem entrou em um consórcio e mudou de planos pode:
manifestar que não deseja mais permanecer no grupo.
Mas desistir não significa necessariamente:
cancelar hoje e receber amanhã tudo o que já pagou.
As regras dependem principalmente de:
- quando a contratação aconteceu;
- como ela foi feita;
- se existe direito de arrependimento;
- se a cota já foi contemplada;
- se o crédito já foi utilizado;
- quanto foi efetivamente amortizado;
- quais multas estão previstas no contrato.
Pela regulamentação atual, o participante pode ser considerado excluído quando:
manifesta expressa e inequivocamente que não quer permanecer no grupo.
Também pode ocorrer exclusão por inadimplência, conforme as regras aplicáveis.
Outro ponto importante:
consórcio não é financiamento.
A Lei nº 11.795/2008 define consórcio como uma reunião de pessoas para aquisição de bens ou serviços por meio de:
autofinanciamento.
Por isso, a lógica da desistência é diferente daquela aplicada:
- a um empréstimo;
- a um financiamento;
- a uma compra parcelada comum.
Atualizado em 6 de outubro de 2026 · Leitura de aproximadamente 17 min · Conteúdo informativo
Resposta rápida
Sim. Você pode manifestar que deseja sair do consórcio.
Mas há três situações diferentes:
1. Contratação fora do estabelecimento e dentro do prazo de arrependimento
O Código de Defesa do Consumidor permite desistir em até:
7 dias
quando a contratação do serviço ocorre fora do estabelecimento comercial, como:
- internet;
- telefone;
- domicílio.
Nessa hipótese, aplicam-se as regras do direito de arrependimento do art. 49 do CDC.
2. Desistência depois desse período
Você pode comunicar que não quer permanecer no grupo e passar à condição de:
consorciado excluído.
Nesse caso, a devolução não é necessariamente imediata.
O excluído possui direito a:
crédito parcial
calculado de acordo com o percentual amortizado e as regras vigentes do grupo.
3. Cota contemplada com crédito já utilizado
Se você já utilizou a carta para adquirir:
- carro;
- imóvel;
- serviço;
- outro bem;
não pode simplesmente encerrar o contrato como se fosse uma cota ainda não utilizada.
A regulamentação veda a exclusão do contemplado que:
já utilizou o crédito.
Nesse caso, as obrigações continuam e as garantias da operação precisam ser respeitadas.
Está pensando em sair porque o plano deixou de fazer sentido? Simule outras opções e compare antes de tomar a decisão.
Neste artigo
- Posso desistir do consórcio?
- Consórcio é financiamento?
- O que significa desistir
- Direito de arrependimento de 7 dias
- Contratação pela internet
- Contratação em loja física
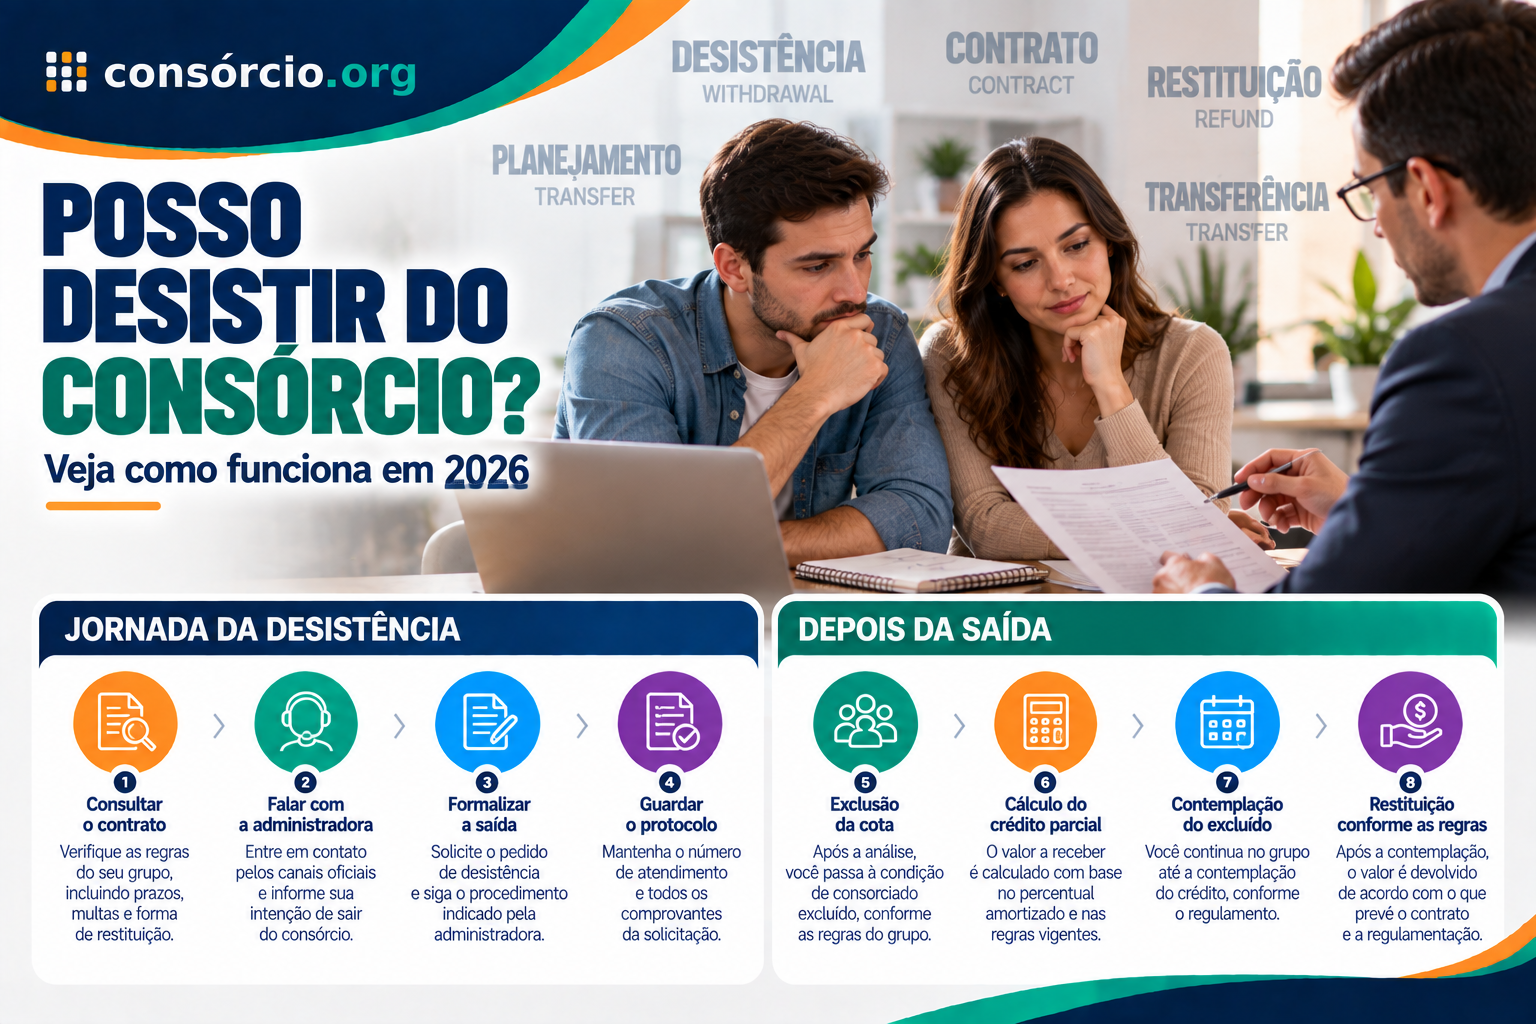
- Como pedir a saída
- O que acontece depois
- Quando o dinheiro é devolvido
- Quanto recebo
- Taxa de administração
- Multa rescisória
- Seguro e fundo de reserva
- Cota contemplada
- Crédito já utilizado
- Cota não contemplada
- Desistência ou inadimplência
- Posso voltar ao grupo?
- Posso vender a cota?
- O que fazer antes de desistir
- Checklist
- Perguntas frequentes
- Conclusão
Consórcio é financiamento?
Não.
Esse é um dos principais erros do texto antigo.
Financiamento
É:
uma operação de crédito.
Consórcio
É:
autofinanciamento coletivo.
A Lei nº 11.795/2008 define consórcio como reunião de pessoas naturais ou jurídicas em grupo, promovida por uma administradora, para permitir a aquisição de bens ou serviços:
por autofinanciamento.
Por isso, o correto não é chamar o consórcio de:
“plano de financiamento conjunto”.
Consórcio é poupança conjunta?
Também não.
Essa comparação é:
imprecisa.
Uma poupança é:
uma aplicação financeira.
O consórcio possui:
- fundo comum;
- taxa de administração;
- regras de contemplação;
- contrato;
- administradora;
- prazo;
- direitos e obrigações.
Portanto:
não funciona como uma conta coletiva na qual cada pessoa simplesmente guarda dinheiro.
Posso desistir do consórcio?
Sim.
A regulamentação atual considera excluído o participante que:
manifesta expressamente e de forma inequívoca sua intenção de não permanecer no grupo.
Isso significa que você não precisa:
simplesmente parar de pagar para demonstrar que quer sair.
É possível formalizar:
a intenção de desligamento.
Preciso esperar ficar inadimplente?
Não.
Se a decisão já foi tomada, não é necessário provocar:
parcelas atrasadas
apenas para sair do grupo.
Uma manifestação formal pode:
caracterizar a exclusão.
Isso tende a ser mais organizado porque evita:
- encargos desnecessários;
- dúvidas sobre datas;
- cobrança de prestações em aberto.
Como faço para desistir?
O ideal é utilizar:
um canal oficial da administradora.
Por exemplo:
- área do cliente;
- aplicativo;
- e-mail oficial;
- central de atendimento;
- formulário próprio.
Guarde:
- protocolo;
- e-mail;
- confirmação;
- documento enviado.
O ponto mais importante é conseguir provar:
quando você manifestou que não queria permanecer.
Preciso mandar uma carta escrita?
Não necessariamente.
O texto antigo afirmava que seria preciso:
sempre enviar carta ou e-mail.
A regra atual fala em manifestação:
expressa e inequívoca, por forma passível de comprovação.
Portanto:
o canal depende dos procedimentos da administradora.
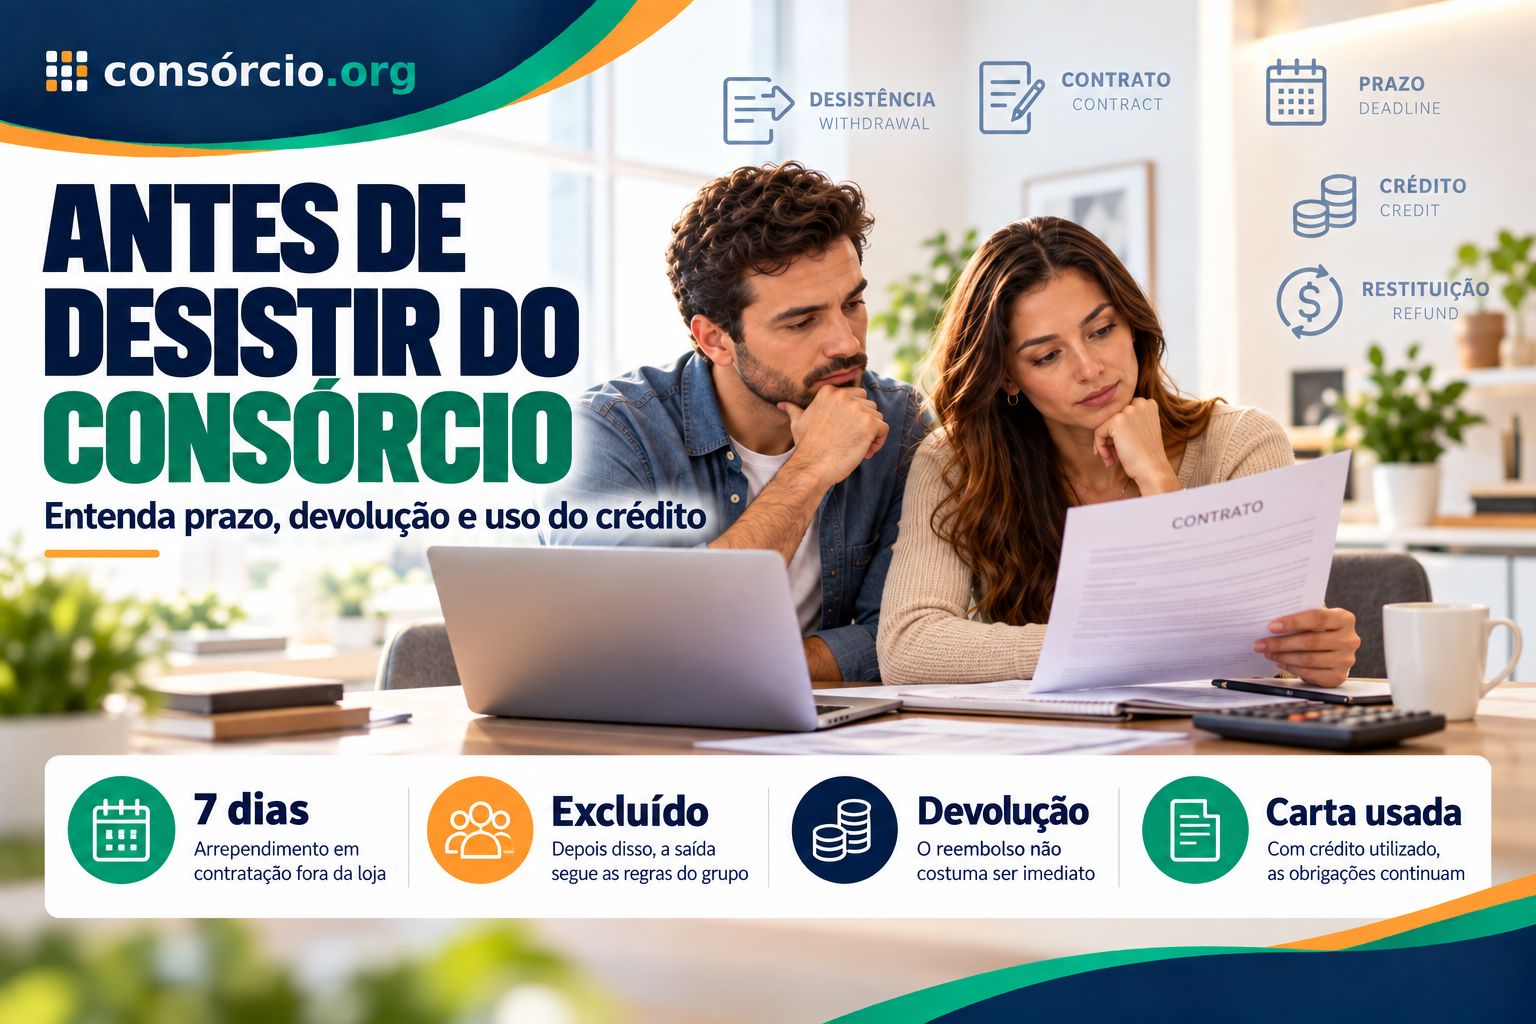
Existe direito de arrependimento em 7 dias?
Sim, em determinadas contratações.
O art. 49 do Código de Defesa do Consumidor estabelece que o consumidor pode desistir em:
7 dias
quando a contratação de produtos ou serviços ocorrer:
fora do estabelecimento comercial.
Exemplos:
- telefone;
- internet;
- contratação em domicílio.
E se contratei pela internet?
Em regra, essa é uma contratação:
fora do estabelecimento comercial.
Por isso, pode se enquadrar:
no direito de arrependimento do CDC.
E se contratei pelo telefone?
Também pode se enquadrar:
no art. 49 do CDC.
E se assinei em uma concessionária ou loja física?
O prazo de 7 dias do art. 49 não deve ser aplicado automaticamente.
A lei fala expressamente em contratação:
fora do estabelecimento comercial.
Por isso, o texto antigo estava correto ao diferenciar os cenários, mas precisava:
explicar melhor o fundamento.
Os 7 dias contam de quando?
O CDC estabelece o prazo a partir:
da assinatura ou do ato de recebimento do produto ou serviço, conforme o caso.
Para um contrato específico:
confirme a data aplicável e registre seu pedido o quanto antes.
Recebo tudo de volta dentro dos 7 dias?
No direito de arrependimento do CDC, a lógica é:
desfazer a contratação, com restituição dos valores abrangidos pela regra.
Mas antes de publicar uma promessa absoluta para qualquer consórcio, é prudente verificar:
- data;
- canal de contratação;
- situação da cota;
- eventual participação em assembleia;
- documentação contratual.
Contratos antigos e situações específicas podem:
merecer análise própria.
E se eu desistir depois de 7 dias?
Você pode continuar:
manifestando intenção de sair.
Mas a restituição passa a seguir:
as regras do Sistema de Consórcios para participantes excluídos.
Isso é muito diferente de:
uma simples devolução integral imediata.
Quando recebo o dinheiro?
Não existe regra geral dizendo:
“a administradora devolve imediatamente”.
Esse era um erro importante no texto antigo.
A Lei dos Consórcios prevê que o excluído não contemplado tem direito à restituição do valor correspondente ao:
fundo comum amortizado, calculado de acordo com as regras legais, acrescido dos rendimentos aplicáveis.
A restituição ocorre dentro:
da sistemática de contemplação dos excluídos e do encerramento do grupo.
Então posso demorar para receber?
Sim.
A saída não implica necessariamente:
pagamento no mesmo momento.
Por isso, antes de desistir por necessidade urgente de dinheiro:
entenda o prazo real de restituição.
O excluído participa de contemplações?
A Lei nº 11.795/2008 prevê contemplação também para:
restituição dos valores de participantes excluídos.
Portanto, a lógica não é simplesmente:
“saiu, recebe tudo no mesmo dia”.
Quanto recebo de volta?
Não existe regra universal dizendo:
“receberá 90% do que pagou”.
O texto antigo usava aproximadamente:
10% de desconto
como se fosse uma regra geral.
Isso é incorreto.
O cálculo considera:
- percentual amortizado;
- valor atualizado do objeto ou crédito;
- obrigações pendentes;
- multa rescisória, se válida e prevista;
- outras deduções permitidas.
O que é crédito parcial?
É a expressão utilizada para:
o valor de restituição do consorciado excluído.
A Lei dos Consórcios trata a restituição do excluído como:
crédito parcial.
Recebo tudo o que já paguei?
Não necessariamente.
Sua prestação pode ter componentes como:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro;
- outras obrigações.
A Lei nº 11.795/2008 determina que a prestação pode incluir:
fundo comum, taxa de administração e demais obrigações previstas no contrato.
Por isso:
valor pago não é sinônimo de valor restituível.
A taxa de administração volta?
Não automaticamente.
A taxa de administração remunera:
a atividade da administradora.
Portanto, não é correto afirmar que:
ela simplesmente integra integralmente a restituição.
A administradora pode continuar cobrando taxa depois que saio?
A regulamentação atual limita:
a cobrança relacionada ao participante excluído, conforme as regras vigentes.
O que importa é:
a situação na data da exclusão e o que já foi efetivamente cobrado.
Pode existir multa por desistência?
Sim.
A Resolução BCB nº 285 permite:
multa rescisória prevista em contrato
em determinadas hipóteses de exclusão.
Mas não vale:
qualquer multa em qualquer valor.
Existe multa fixa de 10%?
Não.
Não publique:
“a administradora descontará cerca de 10%”.
Esse percentual não é:
regra geral do Sistema de Consórcios.
O contrato precisa ser analisado.
Existem limites para a multa?
Sim.
As alterações atuais da Resolução BCB nº 285 estabelecem limites, inclusive determinando que:
- multa percentual recaia sobre o crédito parcial;
- multa nominal não seja igual ou superior ao crédito parcial;
- em determinadas situações, a cobrança em favor da administradora fique limitada ao valor restante da taxa de administração que ela receberia.
O seguro é devolvido?
Não use:
uma regra universal.
Depende:
- da existência de seguro;
- da cobertura;
- do contrato;
- do período em que houve cobertura;
- da estrutura da cobrança.
Por isso, não é correto afirmar:
“será descontado seguro e taxa de administração”
como fórmula fixa.
E o fundo de reserva?
Se houver, o tratamento segue:
as regras contratuais e regulamentares do grupo.
A própria Lei nº 11.795/2008 prevê que o fundo de reserva pode ter entre suas finalidades:
restituição ao consorciado excluído, quando isso estiver estabelecido no grupo.
E se eu ainda não fui contemplado?
Esse é:
o cenário mais comum de desistência.
Você manifesta que não deseja permanecer e passa:
às regras aplicáveis ao excluído.
Depois:
aguarda a restituição conforme a sistemática do grupo.
E se eu já fui contemplado, mas não usei a carta?
É uma situação diferente.
A regulamentação prevê que o contemplado excluído:
mantém sua contemplação, mas recebe crédito parcial, sujeito às deduções previstas.
Portanto:
não é igual a uma cota não contemplada.
E se eu já usei a carta?
Aqui está uma diferença essencial.
A regulamentação atual veda a exclusão do consorciado contemplado que:
já utilizou o crédito para aquisição do bem ou serviço.
Nesse caso:
não existe simplesmente “desistir e devolver o carro”.
O participante continua com:
as obrigações contratuais.
Posso desistir depois de comprar o carro?
Não da mesma forma que um participante não contemplado.
Se o crédito já foi utilizado:
- existe dívida contratual;
- pode existir garantia sobre o veículo;
- as parcelas continuam devidas.
O caminho, se você não deseja mais manter a cota e o bem, pode envolver:
- quitação;
- venda do bem, conforme as regras da garantia;
- transferência da cota;
- negociação com a administradora.
E se comprei um imóvel?
A mesma lógica geral vale.
Se a carta já foi usada:
não basta pedir cancelamento para encerrar as obrigações.
Pode existir:
garantia real vinculada ao imóvel.
Posso devolver o bem para cancelar?
Não existe:
regra geral de devolução voluntária que automaticamente zere a cota.
Se você possui um bem adquirido:
fale com a administradora antes de realizar qualquer negociação.
Posso transferir o consórcio em vez de desistir?
Sim, pode ser uma alternativa.
A Lei nº 11.795/2008 permite transferir:
direitos e obrigações da cota
a terceiro, mediante:
anuência prévia da administradora.
Essa alternativa pode ser interessante para quem:
- não quer permanecer;
- encontrou comprador;
- prefere negociar sua saída.
Vender a cota pode ser melhor do que desistir?
Pode.
Mas não sempre.
Desistência
Você entra:
na sistemática de restituição do excluído.
Transferência
Você:
negocia diretamente o valor da cota com outra pessoa
e a administradora analisa:
o novo titular.
Compare:
tempo + valor líquido + custos.
Posso voltar para o consórcio depois?
Pode existir:
readmissão, dependendo da situação.
A Resolução BCB nº 285 permite que a administradora readmita:
consorciado excluído não contemplado, sujeito às condições previstas.
A administradora é obrigada a me aceitar de volta?
Não.
A readmissão é:
facultativa
e depende:
- da administradora;
- da existência de espaço;
- da avaliação de capacidade de pagamento;
- da regularização prevista.
E se eu simplesmente parar de pagar?
Não é a mesma coisa que:
pedir formalmente a saída.
Se você para de pagar:
entra em inadimplência.
Pelas regras atuais, a Resolução BCB nº 285 trabalha com exclusão por inadimplência após:
três vencimentos, nos termos do contrato.
Não é recomendável provocar:
inadimplência de propósito
se você já decidiu sair.
São três parcelas consecutivas?
A versão original de 2023 falava em:
três vencimentos consecutivos.
A alteração posterior retirou a exigência de consecutividade e passou a trabalhar com:
três vencimentos.
Por isso:
consulte a versão vigente e o contrato.
É melhor pedir desistência do que parar de pagar?
Se a decisão já está tomada:
formalizar a intenção costuma tornar a situação mais clara.
Assim, você evita:
- atraso desnecessário;
- multas de mora;
- cobranças;
- dúvidas sobre a data da exclusão.
Contratos anteriores a 2009 seguem outra regra?
Contratos muito antigos podem estar sujeitos:
ao regime normativo vigente na época da contratação e às regras de transição aplicáveis.
Por isso, o texto antigo não deve afirmar genericamente:
“todo contrato anterior a 5 de fevereiro de 2009 recebe só depois do final”.
Em contratos antigos:
a análise precisa ser feita caso a caso.
A Lei nº 11.795/2008 é o principal marco atual, mas contratos celebrados em períodos anteriores podem envolver:
normas anteriores específicas.
Consórcio cancelado devolve na hora?
Não como regra geral.
A resposta correta é:
depende do fundamento da saída.
Direito de arrependimento aplicável
Pode haver:
desfazimento da contratação dentro das regras do CDC.
Exclusão normal
A restituição segue:
as regras do participante excluído.
Essa diferença é essencial.
Posso exigir restituição integral imediata?
Não em qualquer situação.
Essa pretensão pode ser válida:
em cenários específicos, como direito de arrependimento aplicável.
Fora dessas situações:
é preciso observar as regras do consórcio.
O que acontece no encerramento do grupo?
A Lei dos Consórcios prevê procedimentos para:
encerramento e disponibilidades remanescentes.
Dentro de 60 dias após a última assembleia de contemplação, a administradora deve realizar determinadas comunicações relacionadas:
a créditos e valores disponíveis.
E se eu não buscar meu dinheiro?
Valores remanescentes podem passar à condição de:
recursos não procurados.
A Lei nº 11.795/2008 estabelece tratamento específico para esses valores.
Por isso:
mantenha telefone, e-mail e conta bancária atualizados junto à administradora.
Quero sair porque a parcela ficou cara. O que posso fazer antes?
Antes de formalizar a saída:
1. Consulte a administradora
Pergunte:
- qual é seu saldo;
- quanto já amortizou;
- como seria a restituição;
- se existe multa.
2. Pergunte sobre mudança de plano
Pode existir:
alguma alternativa contratual.
3. Verifique transferência da cota
Você pode:
encontrar outro titular.
4. Calcule a perda potencial
Compare:
o que receberia saindo
com:
o custo de permanecer.
5. Não crie inadimplência sem necessidade
Se você quer sair:
formalize.
Quero desistir porque não fui contemplado. Vale a pena?
Depende.
Antes, considere:
- quanto já pagou;
- quanto falta;
- custo total;
- possibilidade de lance;
- tempo restante;
- restituição provável.
O fato de ainda não ter sido contemplado:
não significa que o contrato esteja irregular.
Consórcio não garante:
data de contemplação.
Posso processar a administradora porque não fui contemplado cedo?
Apenas o fato de:
não ter sido contemplado em determinado período
não significa automaticamente:
descumprimento.
A contemplação ocorre conforme:
- sorteio;
- lance;
- recursos do grupo;
- contrato.
Se houve promessa comercial de:
contemplação garantida
que não foi cumprida, a situação é diferente e pode exigir:
análise documental.
O que perguntar antes de desistir?
- Qual é a situação atual da minha cota?
- Estou contemplado?
- Já utilizei o crédito?
- Qual é o percentual amortizado?
- Qual é meu crédito parcial estimado?
- Existe multa rescisória?
- Como ela é calculada?
- Existe fundo de reserva?
- O que acontece com ele?
- Existe seguro?
- Qual será o tratamento do seguro?
- Quando posso receber?
- Como funciona a contemplação dos excluídos?
- Como serei avisado?
- Posso transferir a cota?
- Posso ser readmitido depois?
- Há alguma alternativa de redução ou mudança do plano?
- Qual canal devo usar para formalizar minha saída?
Tabela: principais situações
| Situação | O que acontece |
|---|---|
| Contratação fora do estabelecimento + até 7 dias | Pode haver direito de arrependimento pelo CDC |
| Não contemplado que pede saída | Passa às regras de consorciado excluído |
| Não contemplado que deixa de pagar | Pode ser excluído por inadimplência |
| Contemplado sem usar o crédito | Pode haver exclusão com crédito parcial |
| Contemplado que já usou a carta | Não pode ser simplesmente excluído nessa condição |
| Quer sair rapidamente | Pode avaliar transferência da cota |
| Quer retornar depois | Pode existir readmissão, se atendidas as condições |
Checklist antes de desistir
- Li meu contrato?
- Consultei o regulamento?
- Sei quando contratei?
- A contratação foi online, por telefone ou fora da loja?
- Ainda estou dentro dos 7 dias?
- Minha cota está contemplada?
- Já utilizei o crédito?
- Sei quanto já amortizei?
- Tenho estimativa de restituição?
- Existe multa rescisória?
- Sei como a multa é calculada?
- Sei quando receberei?
- Considerei transferir a cota?
- Considerei readmissão futura?
- Formalizei meu pedido por canal comprovável?
- Guardei o protocolo?
Perguntas frequentes
Posso desistir do consórcio?
Sim.
Você pode manifestar:
de forma expressa que não deseja permanecer no grupo.
Preciso esperar três parcelas?
Não.
Você pode:
pedir sua saída formalmente.
Tenho 7 dias para desistir?
O CDC prevê 7 dias quando a contratação ocorre:
fora do estabelecimento comercial.
Compra pela internet entra nessa regra?
Em regra:
sim.
Contrato em loja física tem automaticamente 7 dias?
Não.
O art. 49 do CDC trata:
de contratação fora do estabelecimento.
Vou receber tudo que paguei?
Não necessariamente.
Fora do direito de arrependimento aplicável:
a restituição segue as regras do participante excluído.
Existe desconto fixo de 10%?
Não.
Não existe:
percentual universal de 10%.
Existe multa?
Pode existir:
se prevista no contrato e permitida pela regulamentação.
Recebo na hora?
Não como regra geral.
Quando recebo?
A restituição segue:
a sistemática do grupo e das contemplações dos excluídos.
Sou sorteado para receber a restituição?
O sistema prevê:
contemplação dos participantes excluídos para fins de restituição.
Posso vender minha cota em vez de desistir?
Sim, pode ser uma alternativa.
A transferência depende:
da anuência da administradora.
Posso desistir depois de contemplado?
Se ainda não utilizou o crédito:
há regras específicas para exclusão e crédito parcial.
E se já usei a carta?
Não pode simplesmente:
ser excluído como uma cota comum.
A regulamentação proíbe a exclusão do contemplado que já utilizou o crédito.
Posso devolver o carro e cancelar?
Não existe:
regra universal de cancelamento mediante devolução.
Consulte:
a administradora.
Posso voltar depois?
Pode existir:
readmissão, sujeita às condições da administradora e do grupo.
É melhor desistir ou vender?
Depende.
Compare:
- restituição provável;
- valor oferecido pela cota;
- prazo;
- taxa de transferência;
- urgência.
Desistir do consórcio vale a pena?
Depende do motivo.
Pode fazer sentido quando:
- a parcela não cabe mais;
- o objetivo desapareceu;
- há alternativa melhor;
- continuar geraria desequilíbrio financeiro.
Mas antes de sair:
calcule o impacto.
Conclusão
Sim, é possível desistir do consórcio.
Mas a saída funciona de maneira bem diferente da explicada no texto antigo.
Primeiro:
consórcio não é financiamento.
É:
autofinanciamento coletivo, conforme a Lei nº 11.795/2008.
Segundo:
consórcio não é poupança conjunta.
O grupo possui:
- fundo comum;
- taxa de administração;
- contemplações;
- contrato;
- regras de restituição.
Terceiro:
desistência não significa devolução automática e imediata de tudo o que foi pago.
Pelas regras atuais, o participante pode manifestar expressamente:
intenção de não permanecer no grupo
e passar à condição de:
excluído.
A partir daí, existe:
um crédito parcial
calculado conforme:
- percentual amortizado;
- valor atualizado;
- obrigações pendentes;
- multas válidas, quando existirem.
Também não existe:
desconto padrão de 10%.
A multa rescisória, quando prevista, possui:
regras e limites próprios.
A situação muda completamente se:
o crédito já tiver sido utilizado.
O contemplado que já utilizou a carta:
não pode simplesmente ser excluído nessa condição, porque ainda existem obrigações e garantias vinculadas à operação.
Já o direito de arrependimento de:
7 dias
é uma proteção específica do Código de Defesa do Consumidor para contratação feita:
fora do estabelecimento comercial, como telefone e internet.
Portanto, antes de cancelar:
não pare simplesmente de pagar.
Siga esta ordem:
contrato → situação da cota → administradora → valor estimado de restituição → alternativas → decisão.
E compare também:
desistência x transferência da cota.
Em alguns casos, encontrar um comprador pode ser:
financeiramente mais interessante do que aguardar a restituição do excluído.
Antes de sair, pergunte à administradora:
“quanto tenho direito a receber, quais descontos serão aplicados e quando esse valor poderá ser disponibilizado?”
Essa resposta deve orientar:
a decisão real.
Se sua necessidade mudou e você pretende contratar outro plano, simule outras opções antes de encerrar sua cota atual.

Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 6 de outubro de 2026, com base na Lei nº 11.795/2008, no Código de Defesa do Consumidor e nas regras vigentes do Banco Central para grupos de consórcio.
As fontes oficiais indicam que:
- consórcio é sistema de autofinanciamento;
- o excluído não contemplado possui direito à restituição calculada com base no percentual amortizado;
- a contemplação também atende à restituição de participantes excluídos;
- o participante pode ser excluído ao manifestar expressamente que não deseja permanecer no grupo;
- pode existir multa rescisória, dentro dos limites regulamentares;
- contemplado que já utilizou o crédito não pode ser simplesmente excluído;
- o CDC prevê direito de arrependimento de 7 dias para contratações realizadas fora do estabelecimento comercial.
Aviso: este conteúdo é informativo e não substitui o contrato ou regulamento do grupo nem orientação jurídica individual. Contratos antigos, cotas contempladas, crédito já utilizado e situações de arrependimento podem exigir análise específica.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.